

Tenk på en finansiell modell som en krystallkule som gjør det mulig for finansdirektører og analytikere å kikke inn i selskapets fremtidige finansielle posisjon; treoppstillingsmodellen er én av disse mystiske finansielle modellene.
Den kalles treoppstillingsmodellen fordi den innebærer prognostisering av tre regnskapsoppstillinger: resultatregnskapet, balansen og kontantstrømoppstillingen.
I denne veiledningen går jeg gjennom trinnene som kreves for å bygge en treoppstillingsmodell.
Forstå treoppstillingsmodellen
Treoppstillingsmodellen innebærer å beregne prognoser for de tre regnskapsoppstillingene basert på historiske regnskapsoppstillinger og antakelser om fremtiden.
Før du bygger din første modell, er det viktig å forstå at de tre regnskapsoppstillingene er knyttet sammen på flere måter. Hvis du endrer et tall i resultatregnskapet, kan det påvirke både balansen og kontantstrømoppstillingen.
Hvis du for eksempel reduserer kontorleiekostnaden fra $2,000 til $1,500 i resultatregnskapet, får det følgende konsekvenser:
- Øker nettoresultatet i resultatregnskapet
- Øker kontantbeholdningen og egenkapitalen til aksjonærene (på grunn av økt resultat) i balansen
- Reduserer kontantutbetalingen i kontantstrømoppstillingen
Vær oppmerksom på disse sammenhengene, slik at du kan bruke korrekte formler i modellen din.
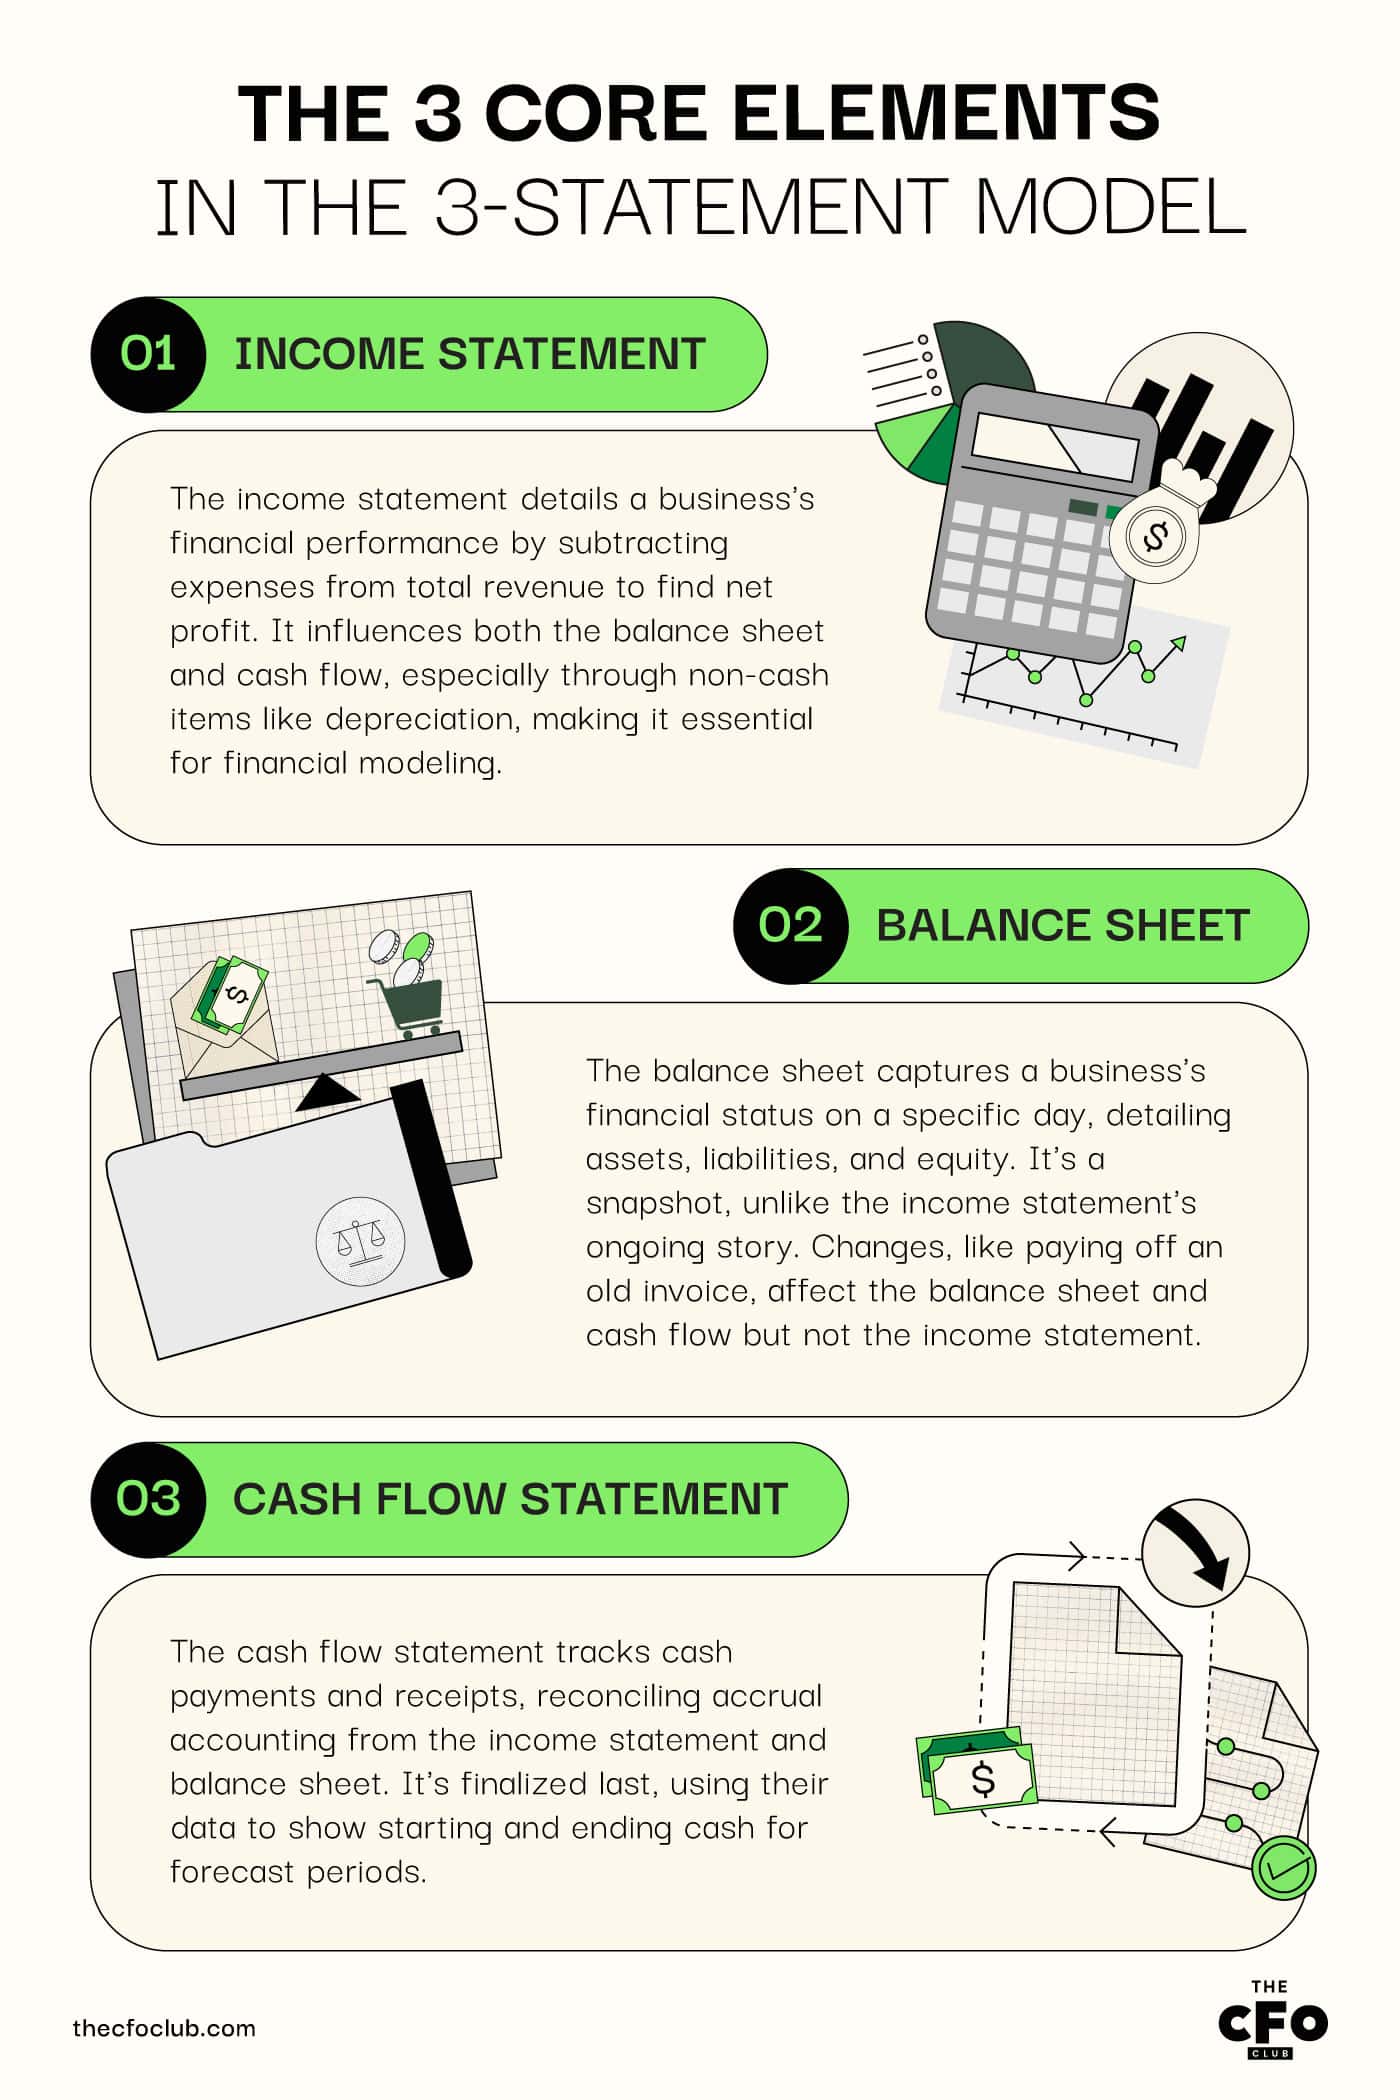
De tre kjerneelementene
La oss se nærmere på hvert av de tre elementene i treoppstillingsmodellen for å forstå hvordan de henger sammen.
1. Resultatregnskap
Resultatregnskapet, som ofte kalles resultatoppstillingen, er virksomhetens resultatrapport for en bestemt periode.
For å utarbeide resultatregnskapet summerer du inntektene og andre inntekter, og trekker fra summen av kostnadene for å komme frem til et nettoresultat.
Hver enkelt linje i resultatregnskapet påvirker balansen eller kontantstrømmen på en eller annen måte. Derfor er resultatregnskapet den første oppstillingen du bør modellere.
Avskrivningskostnaden påvirker for eksempel verdien av eiendelen i balansen. Den påvirker også kontantstrømoppstillinger som følger den indirekte metoden (siden avskrivninger er en ikke-kontant kostnad).
2. Balanse
En balanse er virksomhetens finansielle sammendrag på en bestemt dag.
Mens resultatregnskapet er en film som forteller en historie, er balansen et fotografi som viser selskapets posisjon på et bestemt tidspunkt.
Balansen viser hvor store eiendeler, forpliktelser og hvor mye egenkapital virksomheten din har.
Ikke alle endringer i balansen påvirker resultatregnskapet eller kontantstrømmen. Men mange gjør det.
Når du for eksempel betaler en gammel kreditor for en faktura som ble utstedt for noen år siden, vil betalingen redusere leverandørgjelden i balansen og vises som en kontantutbetaling i kontantstrømoppstillingen. Den vil imidlertid ikke påvirke resultatregnskapet.
3. Kontantstrømoppstilling
Kontantstrømoppstillingen registrerer inn- og utbetalinger av kontanter.
Siden resultatregnskapet og balansen utarbeides etter periodiseringsprinsippet, bidrar kontantstrømoppstillingen til å avstemme forskjellen mellom påløpte kostnader, realiserte inntekter og betalte og mottatte kontantbeløp.
Kontantstrømoppstillingen er den siste oppstillingen du fullfører, siden den krever flere opplysninger fra resultatregnskapet og balansen.
Når du legger til disse detaljene, vil du ha inngående og utgående kontantbeholdning for alle prognoseperiodene.
Bygging av en treoppstillingsmodell
Det kan være overveldende å bygge en modell fra grunnen av første gang.
Hvis du aldri har bygget en modell før, kan du vurdere å laste ned en mal for en treoppstillingsmodell. Du trenger bare å legge inn tallene i modellen, så ordner den resten.
Les videre for å lære hvordan du kan bygge dine egne modeller etter at du har fått anledning til å prøve deg frem med en Excel-mal.
Have an account? Log In
Viktige ting å vurdere
Før du oppretter et Excel-regneark og begynner å modellere, bør du ha følgende i tankene:
- Forutsetninger: Du må gjøre ulike forutsetninger når du bygger modellen. Forutsetningene driver modellen, så sørg for at de er rimelige basert på historiske data og fremtidige forventninger.
- Modelleringsfeil: Hvis det er første gang du bygger en finansiell modell, vil du sannsynligvis støte på feil i Excel-arket. Du kan alltid lære underveis. Hvis du ønsker å føle deg tryggere, kan du alltids ta et modelleringskurs.
- Skjevhet: Hvis du har brukt litt tid på å forstå atferdsfinans, vet du hvordan skjevhet kan påvirke finansielle modeller og beslutninger. Sørg for at forutsetningene dine er objektive, slik at prognosene blir mer nøyaktige.
Inkluder historiske data
Du trenger historiske data for å begynne å bygge modellen.
Det er enklere å finne historiske data for ditt eget selskap. Men hvis du ønsker å kjøre en konkurrents tall gjennom modellen, trenger du selskapets 10K (tilgjengelig i SEC-databasen EDGAR eller via tilgang til Capital IQ, forutsatt at selskapet er børsnotert).
Det er langt vanskeligere å finne data for private selskaper, siden dette ikke er offentlig informasjon.
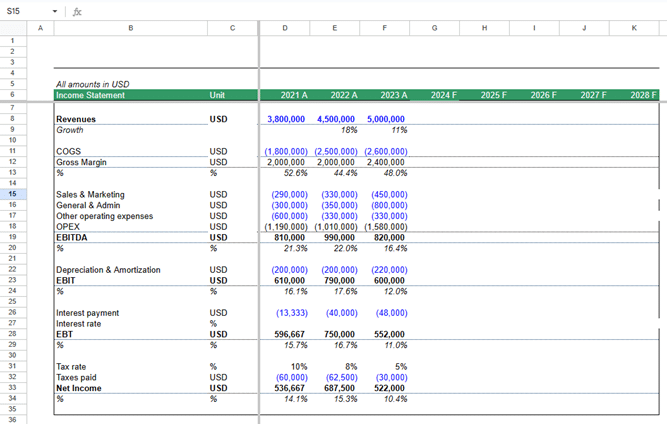
Når du har funnet dataene, limer du dem inn i Excel. Du må formatere dataene og organisere resultatregnskapet, balansen og kontantstrømoppstillingen.
Slik kan arket ditt se ut når du har lagt til og organisert de finansielle dataene:
Presenter forutsetninger som skal styre modellen
Forutsetningene er modellens drivere. Her er noen viktige forutsetninger du må gjøre:
Vekst
Med hvilken prosent forventer du at inntekter og kostnader skal vokse?
Informasjon om økonomien, den finansielle utviklingen din de siste kvartalene og konkurransesituasjonen er eksempler på faktorer som kan bidra til å anslå inntektsveksten.
Arbeidskapital
Utestående fordringer i dager, lagerbeholdning i dager og leverandørgjeld i dager er viktige forutsetninger.
Utestående fordringer i dager og lagerbeholdning i dager er vanligvis ikke relevante for SaaS-selskaper, siden de ikke har lagerbeholdning, og kundefordringer i de fleste tilfeller bare oppstår som følge av mislykkede kortbetalinger.
Leverandørgjeld i dager kan imidlertid være relevant hvis du får en kredittid fra entreprenørene og leverandørene dine.
Kostnader
Dette omfatter alle typer kostnader, inkludert salgs-, markedsførings- og driftskostnader. Du kan legge inn disse manuelt, bruke prognoseprogramvare eller bruke en prosentandel som viser hvor mye du forventer at de skal vokse.
Investeringer og avskrivninger
Investeringer (CapEx), også kalt eiendom, anlegg og utstyr (PP&E), er kostnaden for anleggsmidler som gir verdi over lang tid.
Hvis du forventer å kjøpe et nytt kontor, modernisere datasenteret eller oppgradere infrastrukturen, må du legge denne kontantutbetalingen inn i kontantstrømoppstillingen.
Du må også ta hensyn til effekten av avskrivningskostnaden i resultatregnskapet.
Finansiering
Planlegger du å finansiere veksten gjennom egenkapital eller gjeld? Hvis det er gjeld, ser du da på kortsiktig eller langsiktig gjeld?
Disse beslutningene vil påvirke flere deler av modellen, inkludert rentekostnader og kontantbeholdning.
Hvis dine eksisterende investorer krever at du opprettholder en bestemt gjeldsgrad eller rentedekningsgrad, kan det være lurt å kontrollere at du oppfyller kravene ved hjelp av en modell med tre oppstillinger før du forsøker å skaffe mer gjeldskapital.
Prognostiser resultatregnskapet
Begynn med topplinjetallet. Fremskriv inntektene fire til fem perioder frem i tid, etter eget ønske, ved hjelp av den forutsatte vekstraten.
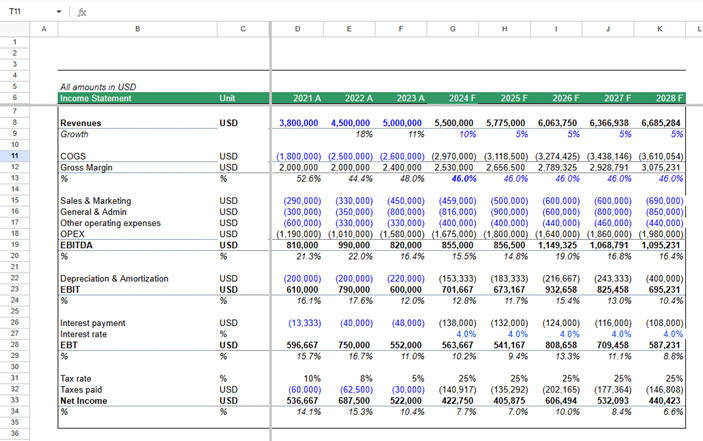
Gjør det samme for alle de andre linjene, bortsett fra avskrivninger og rentekostnader, fordi:
- Renter avhenger av den totale gjelden. Gjelden avhenger av kontantbehovet ditt. Hvor mye kontanter du trenger, avhenger av inntektene og kostnadene dine.
- Avskrivninger endres basert på investeringer, salg av anleggsmidler og endringer i immaterielle eiendeler.
For å beregne disse tallene må du opprette en oversikt over anleggsmidler og gjeld.
Prognostisering av anleggsmidler og gjeld
Oversikter over anleggsmidler og gjeld bidrar til å beregne rente- og avskrivningskostnader.
Begynn med oversikten over anleggsmidler. Ta den nåværende balansen for anleggsmidler og legg til forventede investeringer.
Beregn deretter avskrivningene og trekk dette beløpet fra balansen for anleggsmidler for å komme frem til balansen for anleggsmidler ved årets slutt, som skal inn i balansen.
Opprett deretter en oversikt over gjeld. Begynn med den eksisterende gjelden. Legg til den ekstra gjeldskapitalen du forventer å hente inn i løpet av en bestemt periode, basert på investeringer og forventet kontantbeholdning i den perioden.
Beregn rentekostnaden på denne gjelden.
Fullfør oppstillingene
På dette tidspunktet har du alle dataene du trenger for å fullføre treoppstillingsmodellen. Slik fullfører du alle tre oppstillingene:
Fullfør resultatregnskapet
Legg avskrivningene og rentekostnaden som er beregnet i oversiktene over anleggsmidler og gjeld, inn i resultatregnskapet.
Beregn resultat før skatt. Beregn skatt og nettoresultat.
Hvis selskapet ditt har aksjer, beregner du resultat per aksje (EPS) ved å dele resultatet på bunnlinjen med antall utestående aksjer.
Trekk eventuelt utbytte fra nettoresultatet for å beregne tilbakeholdt resultat.
Fullfør balansen
Sett inn tallene for anleggsmidler og gjeld fra oversikten du nettopp opprettet, i balansen.
Beregn arbeidskapitalbalansene basert på antakelsene du gjorde i det andre trinnet.
Legg til tilbakeholdt resultat for alle perioder i egenkapitalen i hver periode for å beregne total egenkapital.
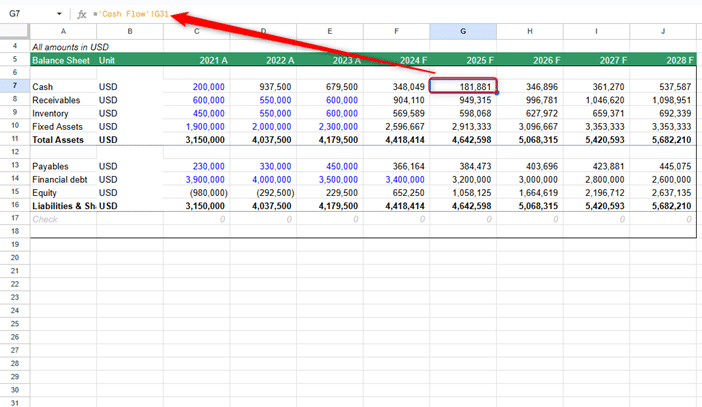
La kontantbeholdningen stå tom foreløpig. Du må hente denne informasjonen fra kontantstrømoppstillingen.
Fullfør kontantstrømoppstillingen
Kontantstrømoppstillinger har tre deler: kontanter fra driften, kontanter fra investeringsaktiviteter og kontanter fra finansieringsaktiviteter.
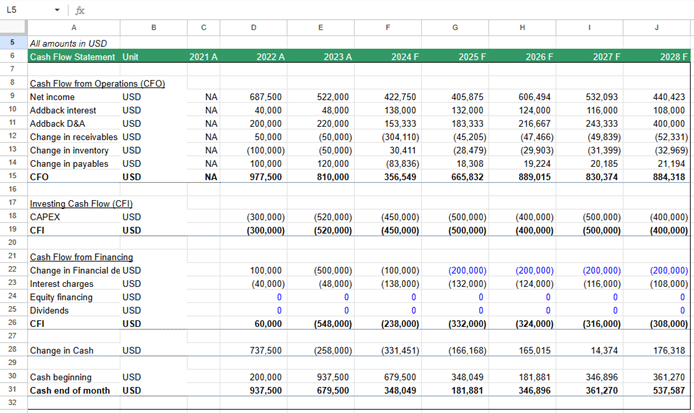
All informasjonen som trengs for alle delene, finnes i resultatregnskapet og balansen du nettopp opprettet. Følg ganske enkelt trinnene du ville fulgt når du oppretter en hvilken som helst kontantstrømoppstilling.
Når du har sluttbeholdningen av kontanter for hvert år, kobler du dem til balansen for å fullføre modellen.
Utforming og struktur
Finansielle treoppstillingsmodeller kan struktureres på to måter.
Den første tilnærmingen innebærer å plassere alle tre oppstillingene på ett enkelt ark. Dette reduserer feil når du kobler til celler i formler. Alternativt kan du plassere alle tre oppstillingene på forskjellige ark hvis du foretrekker det.
Det finnes ingen faste regler for hvilken du bør bruke. Begge er akseptable. Velg den du føler deg mest komfortabel med.
Slik unngår du den sirkulære fellen
Når modellen din er fullstendig koblet sammen, kan du legge merke til at noe merkelig skjer – Excel begynner å gå helt amok. Du ser tall som snurrer, feil som blinker, og krystallkulen din (også kjent som modellen med tre regnskapsoppstillinger) blir plutselig til et kaotisk virvar.
Du har nettopp møtt en sirkelreferanse.
Sirkelreferanser oppstår når én celle i Excel er avhengig av en annen celle som direkte eller indirekte er avhengig av den første. I modeller med tre regnskapsoppstillinger oppstår dette vanligvis når du inkluderer rentekostnader (i resultatregnskapet) som er basert på gjeldsnivåer (fra balansen), som selv påvirkes av nettoresultatet ... som inkluderer rentekostnader.
Sirkelreferanser er ikke alltid feil, men de kan føre til ustabile beregninger, inkonsistente resultater og endeløs iterasjon. For å løse dette kan du vurdere å bruke følgende metoder:
- Bruk en «plugg» for gjeld eller kontanter: I stedet for å la gjelden flyte og bruke kontanter som plugg (eller omvendt), kan du fastsette den ene og la modellen balansere seg selv. Mange foretrekker å bruke kontanter som plugg i balansen og bruke overskytende kontanter til å betale ned gjeld manuelt.
- Skill renteberegningene: Opprett en separat renteplan basert på gjeldssaldoen ved periodens begynnelse i stedet for å koble den dynamisk til den faktiske gjeldsbeløpet. Det er en forenkling, men en svært praktisk løsning.
- Aktiver iterative beregninger med forsiktighet: Hvis du virkelig trenger sirkellogikk (for eksempel i mer avanserte modeller), går du til Excel-innstillinger > Formler > Aktiver iterative beregninger. Vær imidlertid oppmerksom på at dette kan skjule feil eller gjøre feilsøking vanskeligere.
Husk: ryddig logikk > smart logikk. Sikt alltid mot tydelighet, særlig hvis noen andre senere skal lese eller kontrollere modellen din
More Articles
Typer tester av modeller med tre regnskapsoppstillinger
Det finnes tre forskjellige typer modeller med tre regnskapsoppstillinger. Dette inkluderer:
- Tomt ark: Denne typen test handler om å jobbe raskt. Den krever at du bruker Excel-ferdighetene dine til å finne snarveier, forenkle prosesser og ta raske beslutninger under press.
- Mal: Denne typen test krever at du jobber raskt samtidig som du sikrer nøyaktige formler, begrunner tankeprosessen din og svarer på spørsmål basert på resultatene.
- Ingen streng tidsbegrensning: Denne typen test er vanligvis mer fleksibel og lar deg benytte ekstern research og data for å underbygge analysen din.
Vanligvis gjennomføres tester med tomt ark og mal under strenge tidsbegrensninger. Disse tidsbegrensningene kan være alt fra 30 minutter til 4 timer, og kompleksiteten øker etter hvert som tidsbegrensningen blir lengre. Tester uten streng tidsbegrensning kan vare i flere dager eller uker.
Hva er forskjellen mellom DCF og modellen med tre regnskapsoppstillinger?
DCF-modeller (diskontert kontantstrøm) hjelper finansanalytikere innen investeringsbankvirksomhet, aksjeanalyse og private equity med å verdsette et selskap. DCF-modeller er verdsettelsesmodeller som innebærer å fremskrive et selskaps frie kontantstrømmer inn i evigheten.
En modell med tre regnskapsoppstillinger er ikke en verdsettelsesmodell, selv om den noen ganger brukes som grunnlag for en DCF-modell.
En modell med tre regnskapsoppstillinger brukes oftere sammen med andre typer finansielle modeller, for eksempel LBO-modeller (belånte oppkjøp) og M&A-modeller (fusjoner og oppkjøp).
Scenarioanalyse kontra sensitivitetsanalyse
Scenarioanalyse hjelper deg med å fastslå mulige økonomiske resultater basert på et sett med antakelser eller forretningsbeslutninger. Finansfolk i selskaper bruker scenarioanalyse for å forstå spennvidden fra best mulig til verst mulig økonomisk resultat for en rekke scenarioer.
La oss si at du ønsker å bygge en kompleks funksjon som mange kunder har etterspurt. Du må forstå den økonomiske effekten av å utvikle denne betalingsfunksjonen i to mulige, uheldige scenarioer. Hvis:
- Kundene dine ikke liker betalingsfunksjonen. Den genererer ingen betydelige inntekter for deg, og du taper pengene du brukte på å utvikle den.
- En konkurrent utvikler en lignende funksjon og tilbyr den til en lavere pris.
Det er her scenarioanalyse er nyttig. Bare endre de relevante tallene i modellen din og se hvordan kritiske økonomiske parametere, inkludert lønnsomhet, kapitalstruktur og kontantbeholdning, endrer seg.
I motsetning til scenarioanalyse fokuserer sensitivitetsanalyse på effekten av bare én variabel på modellens resultat. La oss si at du vurderer å øke prisen for grunnpakken din.
Du ønsker å forstå effekten av en prisøkning på sluttresultatet. Du vil også se om du vil kunne opprettholde riktig rentedekningsgrad og tilstrekkelige kontantreserver.
Endre formelen som beregner topplinjen i modellen din, slik at den gjenspeiler prisendringen. Når du endrer bare denne ene variabelen i en modell med tre regnskapsoppstillinger, vil du se effekten av prisendringen på lønnsomhet, kontantreserver og andre kritiske nøkkeltall.
Klar til å bygge en modell med tre regnskapsoppstillinger?
Treoppstillingsmodellen er et utmerket verktøy for økonomisk planlegging og analyse.
Bruk treoppstillingsmodellen til å identifisere potensielle risikoer og teste strategier. Husk at de faktiske tallene kan se betydelig annerledes ut, og det er helt normalt.
Hvis du ikke ønsker å bygge en komplett modell, kan du alltid bruke prognoseprogramvare til å modellere scenarier og vurdere mulige utfall.
Hvis du syntes denne artikkelen var nyttig, kan du abonnere på The CFO Club-nyhetsbrevet for å motta denne innsikten i innboksen din.