

Software voor het afsluiten van commerciële leningen beheert zakelijke kredietverlening vanaf het ontvangen van de aanvraag tot en met kredietbeoordeling, goedkeuring, afsluiting en overdracht aan de afdeling voor leningbeheer. De beste software biedt kredietverstrekkers gestructureerde financiële analyses, controles op het kredietbeleid, documentbeheer, goedkeuringswerkstromen, onderpandbeheer en integraties met kernsystemen.
In deze gids vergelijk ik toonaangevende opties op functies, prijzen, implementatiebehoeften en geschiktheid. Zo kan je kredietteam software kiezen die nauwkeurige beslissingen, controlebestendige dossiers en duidelijk inzicht in de kredietpijplijn ondersteunt.
Waarom u onze softwareaanbevelingen kunt vertrouwen
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Onze reviews weerspiegelen ons onafhankelijke oordeel — geen verkooppraatje. Ontdek hoe we transparant blijven.
Voor deze gids hebben we tools geëvalueerd met behulp van praktijktests en onafhankelijk onderzoek, waarbij we tools beoordeelden aan de hand van onze selectiecriteria.
Onze reviews weerspiegelen ons menselijke redactionele oordeel, geen verkooppraatje.
Vergelijkingstabel voor software voor het afsluiten van commerciële leningen
In deze vergelijkingstabel vat ik de prijsdetails samen van mijn belangrijkste selecties van software voor het afsluiten van commerciële leningen:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Het beste voor pijplijnen met meerdere leningtypen | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 2 | Het beste voor kredietbesluitvorming voor het mkb | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 3 | Het beste voor auditklare workflows voor kredietbeheer | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 4 | Het beste voor kredietanalysegestuurde kredietbeoordeling | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 5 | Het meest geschikt voor het volgen van grote bankportefeuilles en convenanten | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 6 | Beste keuze voor kredietverlening gedurende de volledige levenscyclus | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 7 | Het meest geschikt voor initiatie binnen Salesforce | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 8 | Het beste voor banken met complexe kredietanalysebehoeften | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 9 | Het meest geschikt voor kredietacceptatie van gesyndiceerde leningen op ondernemingsniveau | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 10 | Het meest geschikt voor lokale banken met kernbankplatforms van Jack Henry | Niet beschikbaar | Prijs op aanvraag | Website |


Beoordelingen van software voor het afsluiten van commerciële leningen
Hieronder staan mijn samenvattingen van de beste platforms voor het afsluiten van commerciële leningen die op mijn selectie zijn gekomen. In mijn beoordelingen bespreek ik de functies, beste gebruikssituaties en mogelijkheden van elk platform, zodat je de juiste optie kunt vinden.
 Het beste voor pijplijnen met meerdere leningtypen
- Gratis demo beschikbaar
- Prijs op aanvraag
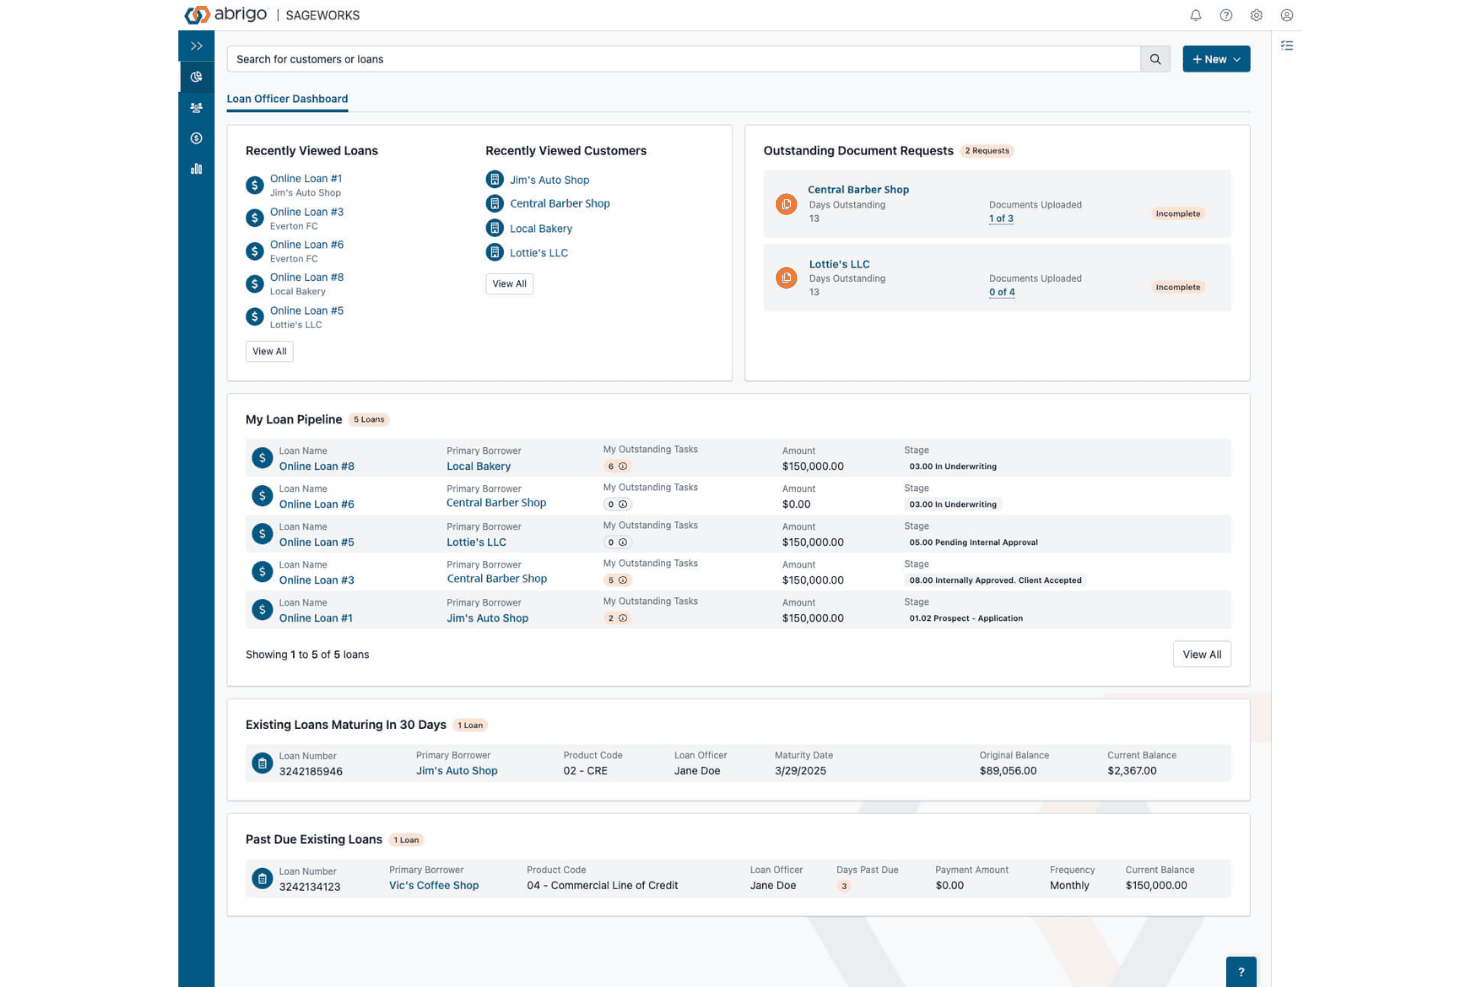
Abrigo volgt details van kredietpijplijnen, taken en documentverzoeken voor kredietverleningsteams. Abrigo is een platform voor kredietverstrekking dat het verzamelen van aanvragen, kredietbeoordeling, pijplijntracking en portefeuillebeheer afhandelt.
Voor wie is Abrigo het meest geschikt?
Abrigo is geschikt voor gemeenschapsbanken en kredietcoöperaties die commerciële leningen, leningen voor kleine bedrijven, bouwleningen en landbouwleningen verstrekken en deze in één systeem willen beheren.
Waarom ik voor Abrigo heb gekozen
Abrigo staat op mijn lijst omdat het al deze leningtypen op één platform uitvoert, zodat je team in elke pijplijn op dezelfde plek werkt. AI-aangedreven financiële analyse en wereldwijde kasstroomanalyse nemen gegevens van de kredietbeoordeling mee tot en met de afsluiting, zonder dat ze opnieuw hoeven te worden ingevoerd.
Belangrijkste functies van Abrigo
- Tracking van convenanten en opvolgitems: Markeert uitzonderingen op convenanten en volgt opvolgitems na de afsluiting, zodat portefeuilletoezicht na de kredietverstrekking doorgaat.
- AI-kredietscoring voor kleine bedrijven: Evalueert trends in de sector, financiële overzichten en banktransactiegegevens om kredietbeslissingen te genereren, met optionele beoordeling door een kredietverstrekker.
- Ondersteuning voor naleving van CFPB 1071: Verplichte gegevensvelden voor kleine bedrijven zijn ingebouwd in formulieren voor kredietnemers, met exports voor rapporten en gegevensfirewalls die beschermde demografische informatie gescheiden houden.
- Abrigo APX-prestatiecentrum: Volgt gecreëerde capaciteit, financieringstijd, activiteit van AI-agenten en vastgestelde uitzonderingen in de kredietverleningspijplijn.
Integraties van Abrigo
Abrigo integreert met Adobe, DocuSign, Equifax, Persona, Plaid, Route One en Xactus. Het biedt ook een API voor aangepaste integratie.
Pros and Cons
Pros:
- Dekt landbouw- en bouwleningen
- Geen dubbele gegevensinvoer tussen kredietbeoordeling en afsluiting
- Volgt convenanten na de kredietverstrekking
Cons:
- Configuratie kan de implementatie tijdrovend maken
- Geautomatiseerde scoring is beperkt tot leningen voor kleine bedrijven
Learn more about Abrigo: Het beste voor kredietbesluitvorming voor het mkb
- Gratis demo beschikbaar
- Prijs op aanvraag
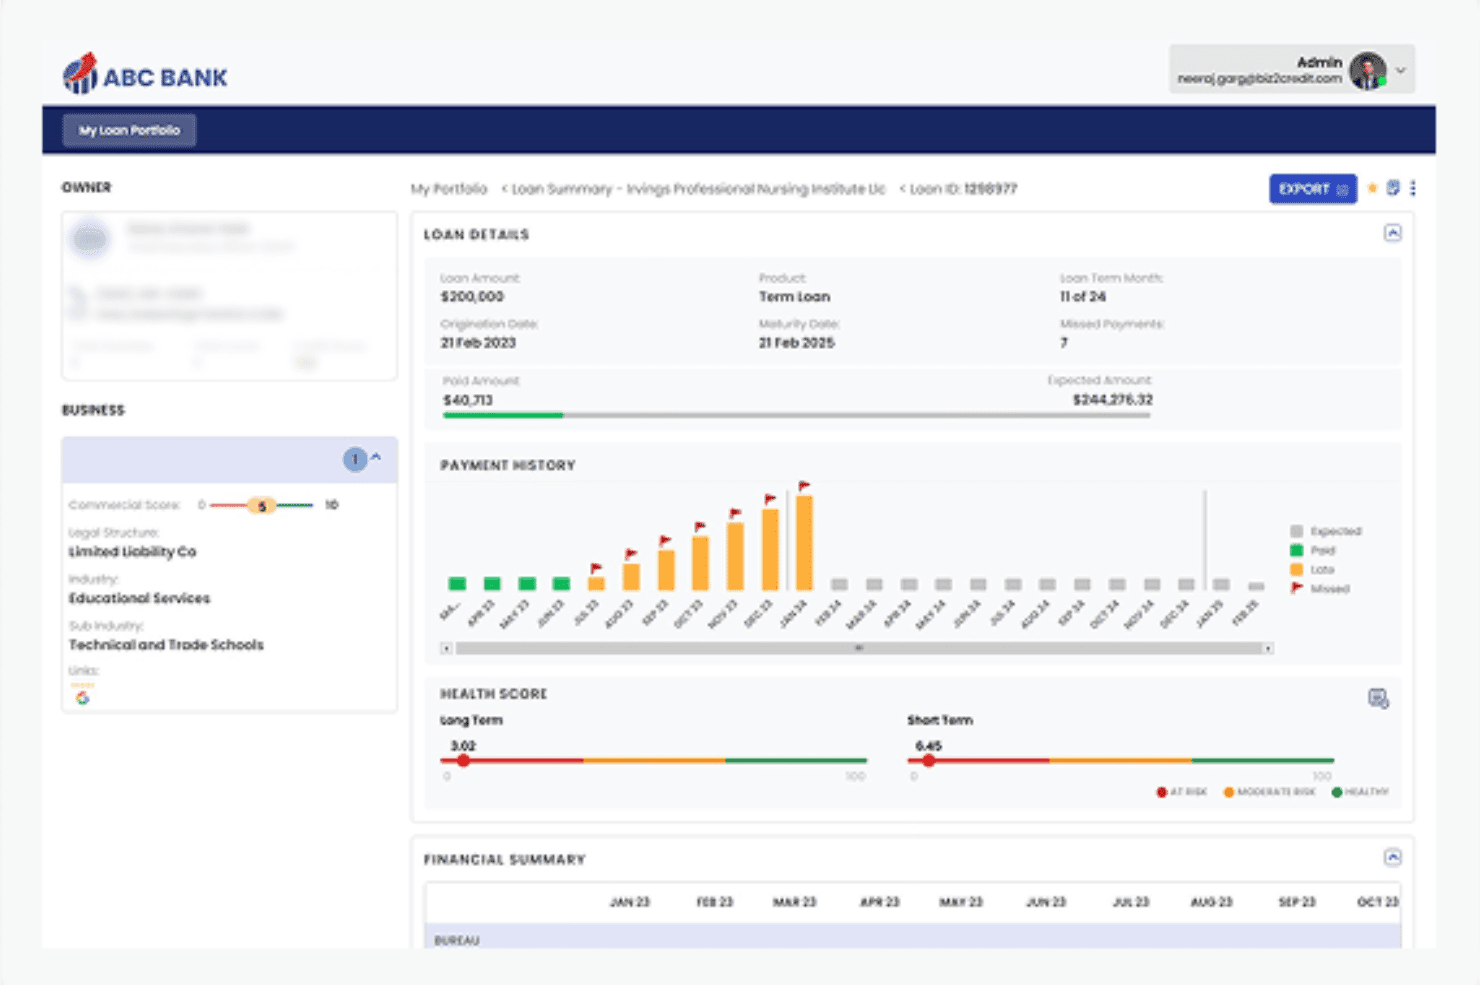
Met Biz2X kunnen banken de gezondheid van leningen, betalingen en risicoscores bewaken. Biz2X is een wit-gelabeld, cloudgebaseerd platform voor het afsluiten van leningen dat digitale aanvraaginname, kredietbesluitvorming, financiële gegevensverwerking en monitoring van de portefeuille na afsluiting combineert.
Voor wie is Biz2X het meest geschikt?
Biz2X is zeer geschikt voor banken, kredietverenigingen en fintechbedrijven die mkb-leningen verstrekken en beslissingen willen baseren op kasstroomgegevens.
Waarom ik voor Biz2X heb gekozen
Ik heb voor Biz2X gekozen vanwege de manier waarop het kredietbeslissingen opbouwt aan de hand van kasstroomgegevens. De bankafschriftanalysator verwerkt kasstromen op transactieniveau, signaleert risicopatronen en de BA Score stelt op basis van dat gedrag, in combinatie met kredietbureaugegevens, een profiel van de financiële gezondheid van de kredietnemer op. Samen met een beslissingsengine zonder code die aanvragen automatisch goedkeurt of doorstuurt op basis van uw kredietbeleid, kunnen kredietanalisten van aanvraag naar beslissing gaan zonder de gebruikelijke handmatige knelpunten.
Belangrijkste functies van Biz2X
- Zelfbedieningsportaal voor kredietnemers: Stelt aanvragers in staat documenten in te dienen, de aanvraagstatus te volgen en communicatie over aanbiedingen te ontvangen via een gepersonaliseerd digitaal portaal.
- Dashboard voor portefeuillebewaking: Verdeelt uw leningportefeuille in categorieën met een verhoogd risico, gemiddeld risico, gezond en verlenging, met regionale warmtekaarten en gedetailleerde weergaven.
- Bewaking van convenanten en naleving: Houdt convenanten op leningniveau automatisch bij, activeert waarschuwingen bij overtredingen en genereert rapporten die klaar zijn voor audits.
- Automatisering van SBA-werkstromen voor leningen: Ondersteunt de programma's 7(a), 504, Express, CAPLines en Microloan met geautomatiseerde controles van SBA-geschiktheid en directe elektronische indiening via E-Tran.
Integraties van Biz2X
Biz2X integreert met AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid en Finicity. Het biedt ook REST-API's voor aangepaste integraties.
Pros and Cons
Pros:
- Beoordeelt kredietwaardigheid op basis van kasstromen naast kredietbureaugegevens
- Wit-gelabelde branding voor schermen voor kredietnemers
- Bedient banken, kredietverenigingen en fintechbedrijven
Cons:
- Beperkte onderbouwing voor complexe structuren in het middensegment
- Ontwikkeld rond leningbedragen voor het mkb
Learn more about Biz2X: Het beste voor auditklare workflows voor kredietbeheer
- Gratis demo beschikbaar
- Prijs op aanvraag
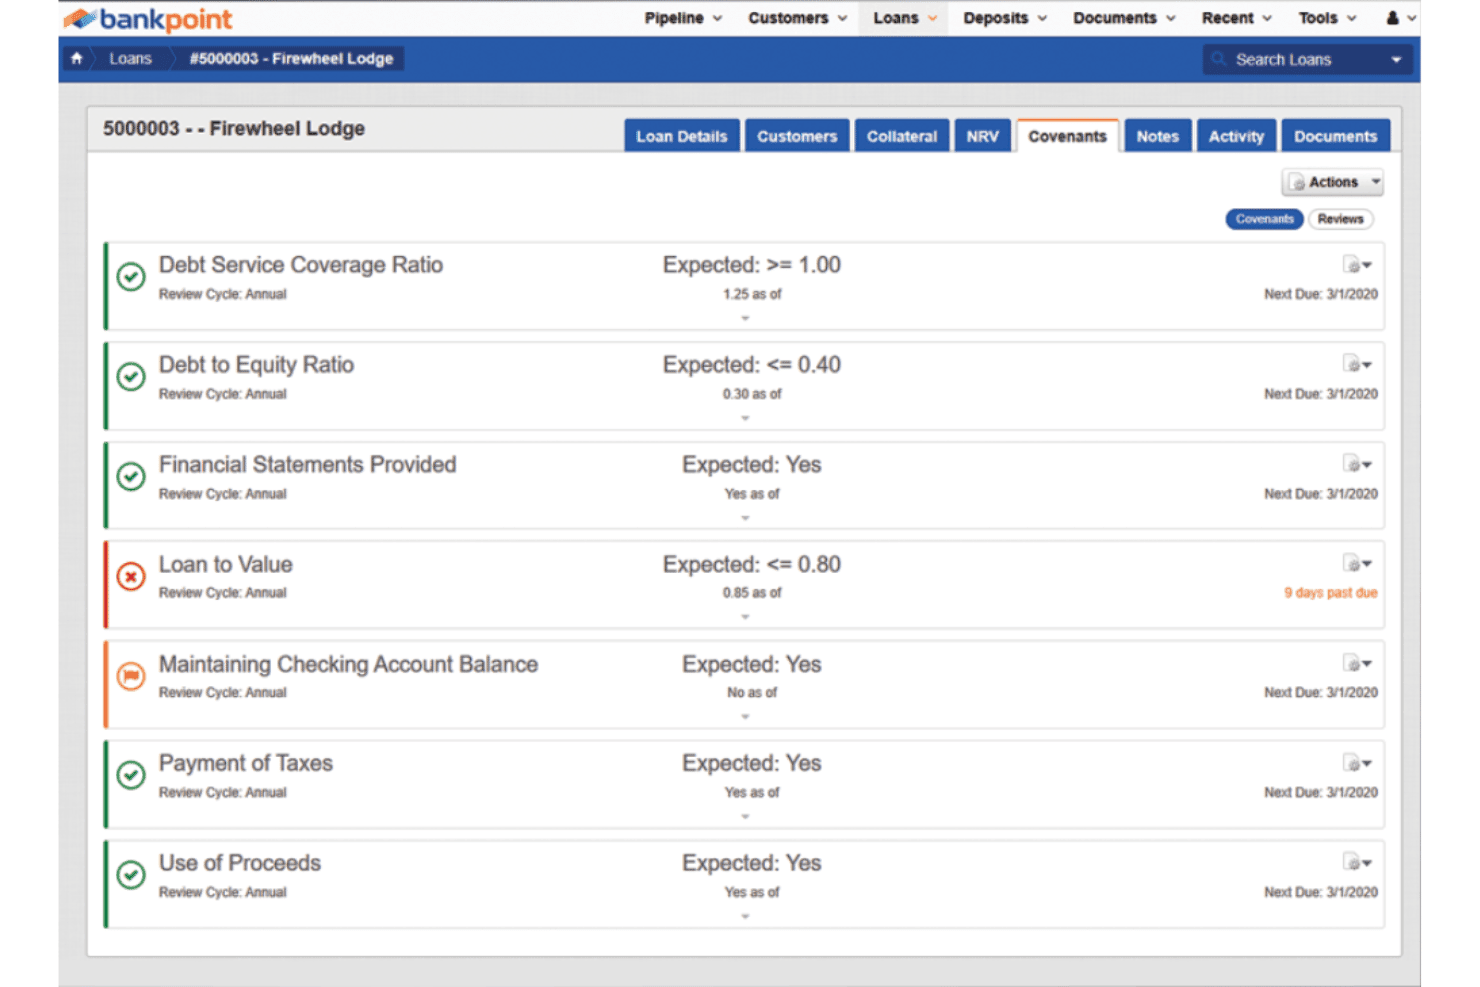
BankPoint volgt leningconvenanten en signaleert nalevingsproblemen automatisch. BankPoint is een platform voor zakelijke kredietverlening dat het volgen van de dealpijplijn, kredietbeheer, monitoring van convenanten en uitzonderingen, documentbeheer en portfoliorapportage afhandelt.
Voor wie is BankPoint het meest geschikt?
BankPoint is geschikt voor lokale en regionale banken waar voorbereiding op controles en het volgen van convenanten voortdurende prioriteiten zijn.
Waarom ik voor BankPoint heb gekozen
Ik heb BankPoint gekozen als een van de beste oplossingen omdat de kredietbeheerlaag speciaal is ontwikkeld voor een goede voorbereiding op controles, op een manier die de meeste platforms voor commerciële leningorigination als bijzaak behandelen. Elke wijziging in de risicoclassificatie, afboeking en lening waarop geen rente meer wordt opgebouwd, verloopt via een geautomatiseerde workflow voor kredietacties die direct een volledige audittrail oplevert. Ik ben ook te spreken over de module voor uitzonderingsmonitoring, die achterstallige convenanten automatisch escaleert, werkelijke versus verwachte waarden vastlegt en elke ontheffing registreert met een gestructureerd goedkeuringsrecord.
Belangrijkste functies van BankPoint
- DocuPoint-portaal voor kredietnemers: Een beveiligd portaal waar kredietnemers en derden documenten uploaden, met automatische virusscanning en een beoordelingswachtrij voor beslissingen over acceptatie of afwijzing.
- Relaties in kaart brengen: Brengt relaties tussen kredietnemers en garantstellers in kaart en genereert visuele diagrammen ter ondersteuning van analyses van wettelijke kredietlimieten.
- Beheer van de leningenpijplijn: Een gecentraliseerde werkruimte met realtime statusupdates, aanpasbare dashboards en rapportage met doorklikmogelijkheden van portfolio tot individuele lening.
- Generatie van opnamewerkbladen: Legt leninggegevens vast en valideert deze om opnamewerkbladen voor het boeken in het kernsysteem te produceren.
Integraties van BankPoint
BankPoint biedt integraties met Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite en Finastra. Het biedt ook een API voor aangepaste integraties.
Pros and Cons
Pros:
- Auditklare workflows voor kredietacties
- Gedetailleerde tracking van convenanten en uitzonderingen
- Aanpasbare workflows voor zakelijke kredietverlening
Cons:
- Geen gedocumenteerde module voor het omzetten van financiële overzichten
- Navigeren tussen gerelateerde records kost tijd
Learn more about BankPoint: Het beste voor kredietanalysegestuurde kredietbeoordeling
- Gratis demo beschikbaar
- Prijs op aanvraag
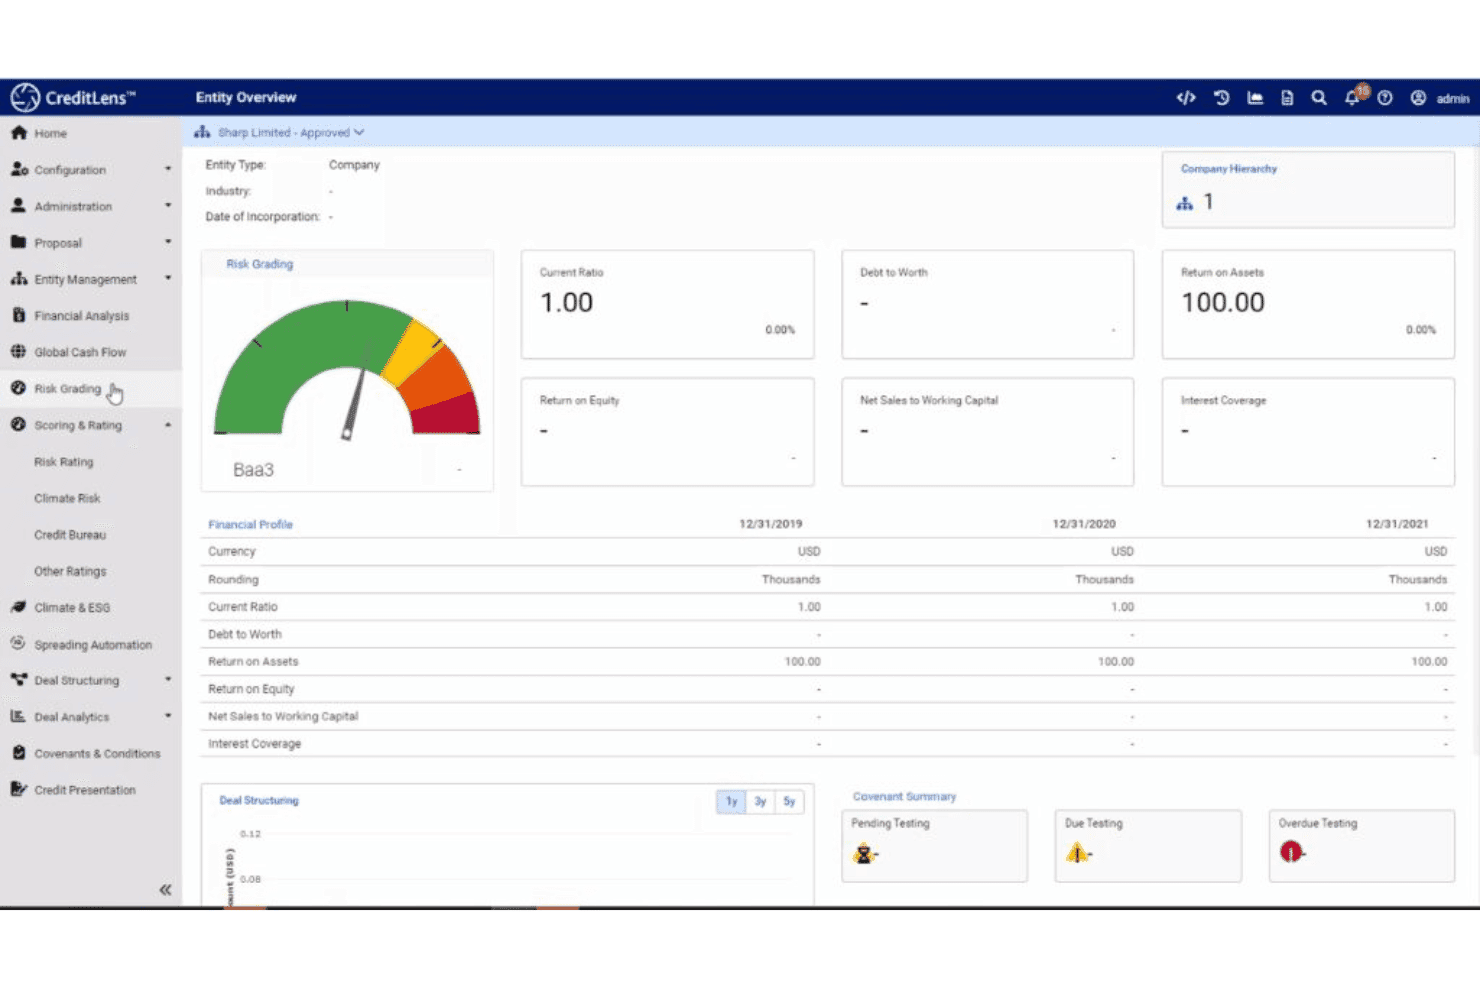
CreditLens combineert risicobeoordeling van entiteiten met financiële kerncijfers voor kredietanalyse. Moody's biedt een kredietverleningssuite die financiële spreiding, dubbele risicobeoordeling, scenario- en stresstests, configureerbare acceptatieworkflows en een generatieve AI-tool voor kredietmemo's omvat voor kredietverlening aan bedrijfsvastgoed, de landbouw en kleine bedrijven.
Voor wie is Moody's het meest geschikt?
Moody's is ideaal voor kredietanalisten en kredietbeoordelaars bij regionale en zakelijke banken die eigen risicomodellen nodig hebben in hun acceptatieworkflow.
Waarom ik voor Moody's koos
Ik koos voor Moody's omdat het de eigen PD- en LGD-modellen van Moody's, RiskCalc-scores en economische scenario's op het acceptatiescherm plaatst. Analisten krijgen dubbele risicobeoordelingen binnen de transactieworkflow, zodat de risicoanalyse plaatsvindt terwijl het krediet wordt gestructureerd.
Belangrijkste functies van Moody's
- Scenario- en stresstests: Voert scenario- en stresstests uit op een transactie binnen de acceptatieworkflow.
- Generatieve AI-kredietmemo's: Stelt gestructureerde kredietbeschrijvingen op basis van financiële gegevens van de kredietnemer, transactiegegevens en inhoud van Moody's.
- Automatische besluitvorming voor leningen aan kleine bedrijven: Voor leningen onder $250,000 kan automatisch een besluit worden genomen met configureerbaar kredietbeleid, scoremodellen en integratie met FICO Small Business Scoring Service.
- KYC-controle: Controleert aanvragers aan de hand van de wereldwijde risicodatabase van Moody's voordat de kredietanalyse begint.
Integraties van Moody's
Moody's integreert met FICO Small Business Scoring Service, maar er zijn geen andere integraties openbaar gedocumenteerd. Het biedt een API voor aangepaste integraties.
Pros and Cons
Pros:
- Ondersteunt bedrijfsvastgoed, landbouw en kleine bedrijven
- AI voor financiële spreiding en kredietmemo's
- Audit trails voor kredietbesluiten
Cons:
- Implementatie in een zakelijke omgeving kan maanden duren
- Het beheer van de tool kan tijd van analisten in beslag nemen
Learn more about Moody's: Het meest geschikt voor het volgen van grote bankportefeuilles en convenanten
- Gratis demo beschikbaar
- Prijs op aanvraag
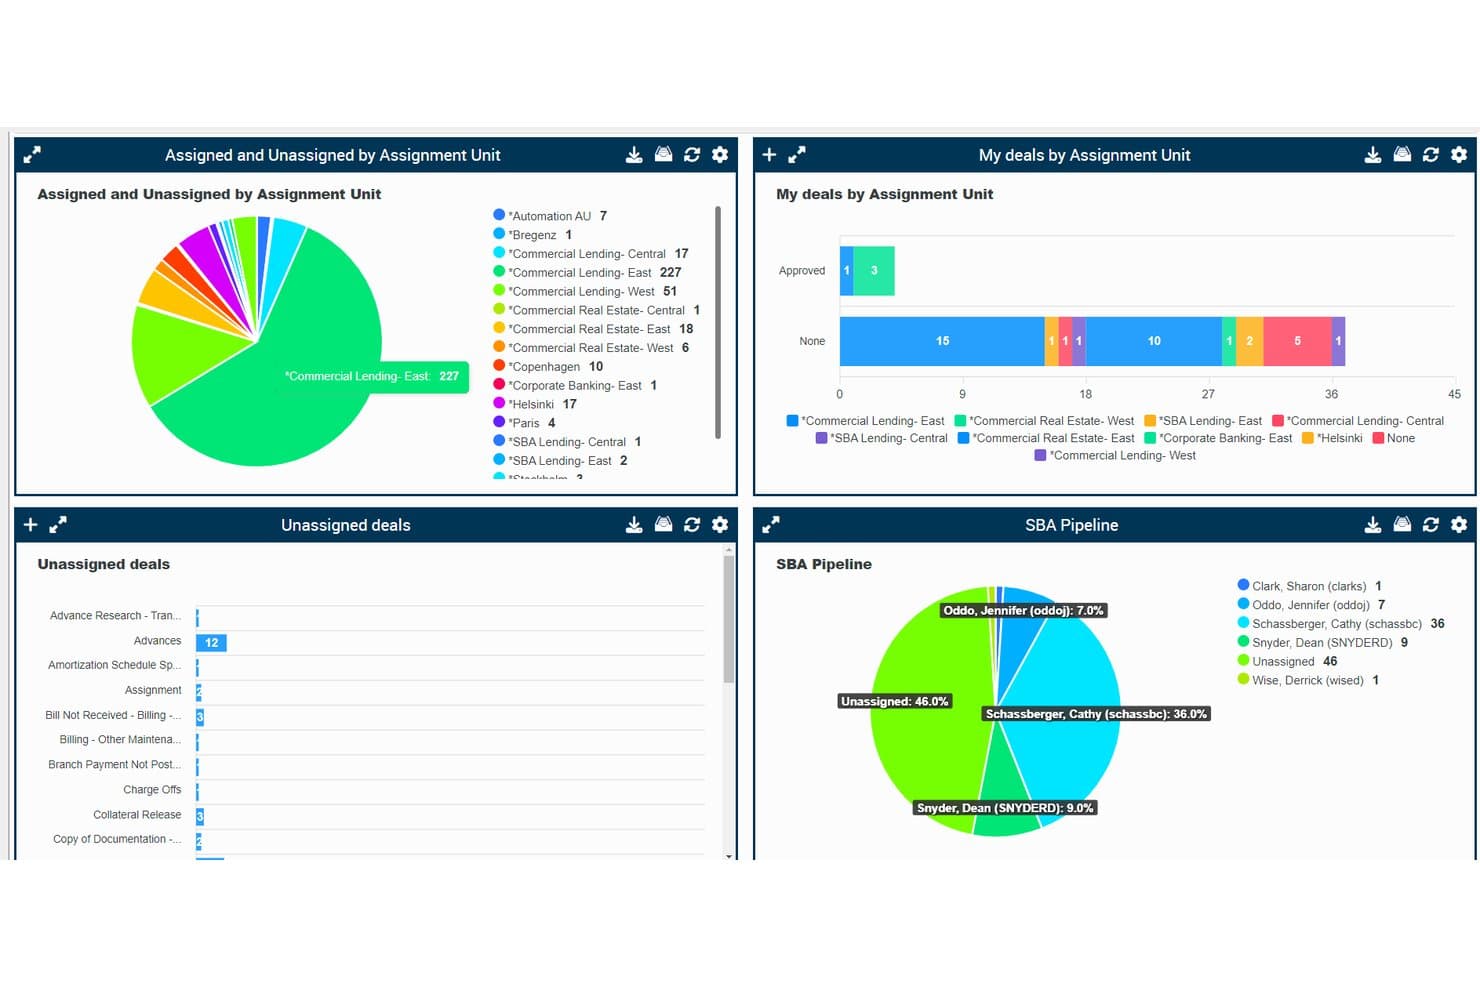
AFSVision houdt gegevens over de kredietpijplijn bij voor meerdere toewijzingseenheden. AFSVision is een platform voor commerciële kredietverlening dat de kredietaanvraag, kredietbeoordeling, afsluiting, dienstverlening en portefeuillerapportage op één systeem uitvoert.
Voor wie is AFSVision het meest geschikt?
AFSVision is het meest geschikt voor grote regionale en nationale banken die toezicht nodig hebben op convenanten en uitzonderingen bij een groot kredietvolume.
Waarom ik AFSVision heb gekozen
Ik heb AFSVision opgenomen in mijn topkeuzes vanwege de uitgebreide mogelijkheden voor het bijhouden van convenanten en uitzonderingen. De module voor geautomatiseerde uitzonderingen bewaakt documenten, kredietbeslissingen, convenanten en onderpand op één plek. Combineer dat met IRIS, dat in realtime verdelingen van risicoscores, concentraties per sector en vroegtijdige signaleringen voor probleemleningen zichtbaar maakt, en je hebt een capabele oplossing voor portefeuillebewaking.
Belangrijkste functies van AFSVision
- Beleidsgestuurde workflow-engine: Configureer kredietfasen, bevoegdheidslimieten en routering op basis van rollen rechtstreeks in de kredietlevenscyclus.
- Ondersteuning voor meerdere bedrijfsonderdelen: Beheer C&I, CRE, SBA, landbouw en syndicaatsleningen op één platform zonder afzonderlijke systemen.
- AI-aangedreven prijsintelligentie: Analyseert historische kredietgegevens om prijsrichtlijnen op basis van marktinformatie te genereren binnen kredietverstrekkersworkflows.
Integraties van AFSVision
AFSVision ondersteunt integraties via RESTful API's en doe-het-zelf-API's, met ervaring met conversies voor FIS, Fiserv, Loan IQ, ACBS, McCracken en Stucky.
Pros and Cons
Pros:
- Ingebouwde registratie van convenanten en uitzonderingen
- Ervaring met conversies van grote kernleveranciers
- Ondersteunt complexe kredietverleningsactiviteiten voor bedrijven
Cons:
- Beperkte gedocumenteerde hulpmiddelen voor financiële spreiding en scoring
- Geen portaal voor intake door aanvragers beschreven
Learn more about AFSVision: Beste keuze voor kredietverlening gedurende de volledige levenscyclus
- Gratis demo beschikbaar
- Prijs op aanvraag
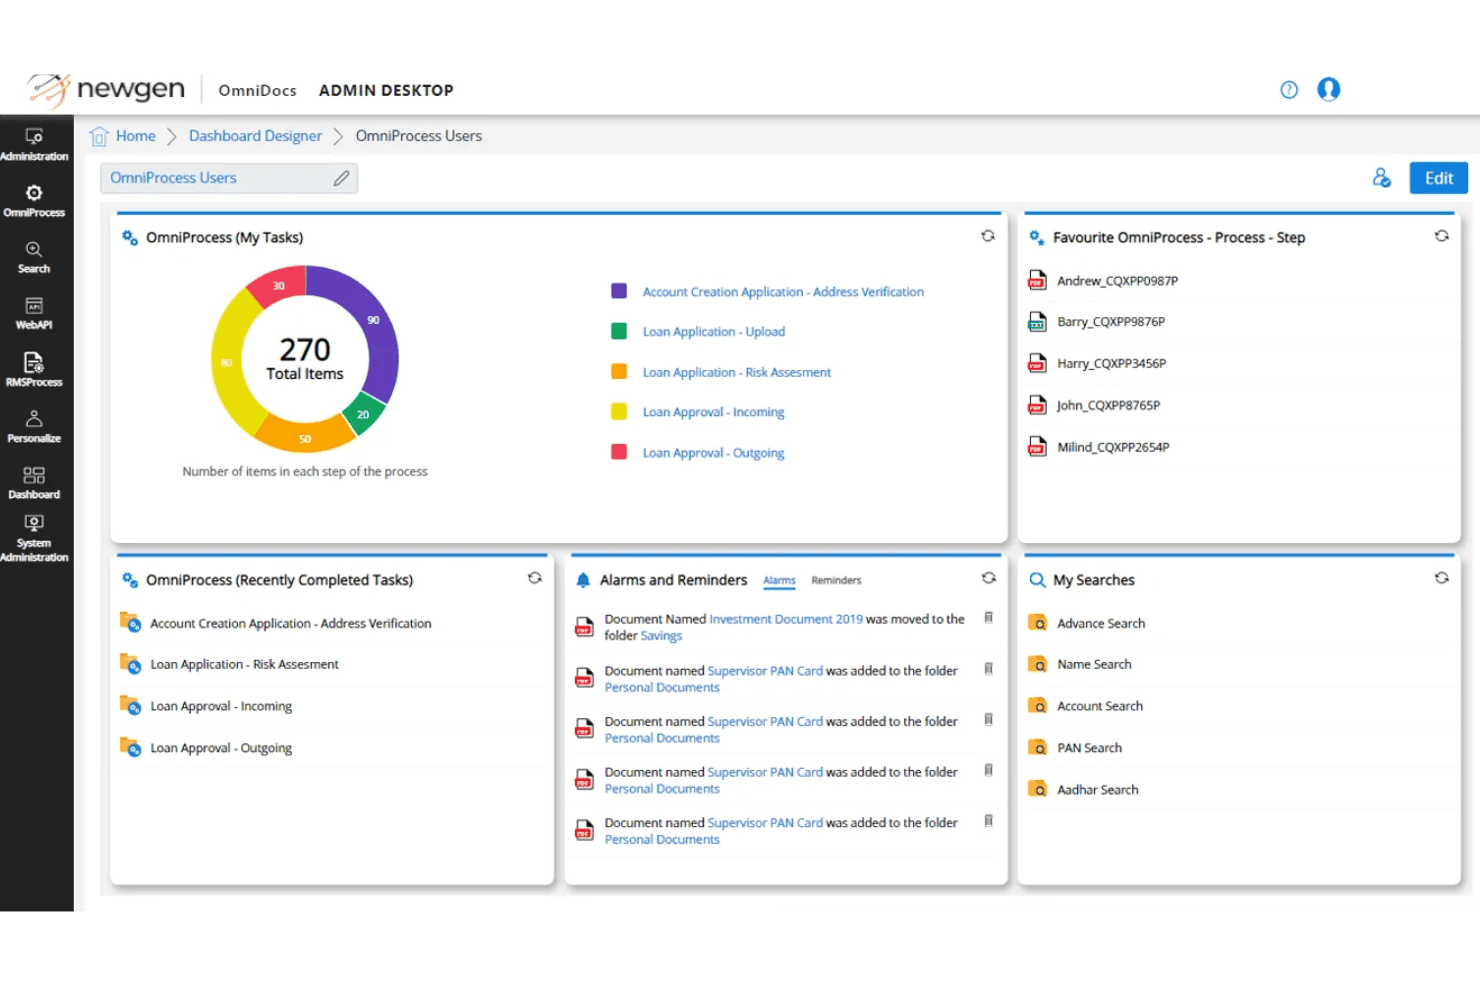
Newgen OmniDocs ordent taken, waarschuwingen en zoekopdrachten binnen het dashboard. Newgen is een platform voor het afsluiten van commerciële leningen, gebouwd op de NewgenONE-stack, met modules voor het indienen van aanvragen, financiële spreiding, kredietbeoordeling, routering van goedkeuringen en uitbetaling.
Voor wie is Newgen het meest geschikt?
Newgen is zeer geschikt voor middelgrote tot grote banken en kredietverenigingen die het traject van aanvraag tot en met monitoring na uitbetaling op één platform willen beheren.
Waarom ik voor Newgen heb gekozen
Newgen staat op mijn lijst omdat het elke fase van commerciële kredietverlening dekt zonder afzonderlijke tools. Financiële spreiding, DSCR-analyse en stresstests bevinden zich in dezelfde stack als uitbetaling en monitoring na uitbetaling. Een kredietanalist kan een C&I- of CRE-transactie van kredietbeoordeling tot doorlopende monitoring beheren zonder het platform te verlaten.
Belangrijkste functies van Newgen
- Zelfbedieningsportaal voor kredietnemers: Stelt commerciële aanvragers in staat aanvragen te starten, documenten te uploaden en de status te volgen via een merkgebonden onlineportaal dat rechtstreeks met het LOS is verbonden.
- Op AI gebaseerde documentindexering en gegevensextractie: Classificeert en extraheert automatisch gegevens uit financiële overzichten, belastingaangiften en onderpanddocumenten zodra deze aan het leningdossier worden toegevoegd.
- Monitoring van convenanten en looptijden: Houdt de naleving van convenanten en ratio's bij, signaleert overtredingen en automatiseert meldingen voor verlengingen.
- Naleving van Section 1071: Verzamelt en beheert CFPB-gegevens over leningen aan kleine bedrijven ter ondersteuning van wettelijke rapportageverplichtingen.
Integraties van Newgen
Newgen integreert met Finastra, Plaid, Experian, Deluxe, Glia en Factual Data. Er is ook een REST API beschikbaar voor aangepaste verbindingen.
Pros and Cons
Pros:
- Platform met weinig code maakt workflowwijzigingen in eigen beheer mogelijk
- Ondersteunt financiële spreiding, DSCR en stresstests
- Stuurt goedkeuringen op basis van bedrag en risico
Cons:
- De configuratie kan ingewikkeld zijn
- Beoordelaars melden problemen met prestaties en reactiesnelheid
Learn more about Newgen: Het meest geschikt voor initiatie binnen Salesforce
- Gratis demo beschikbaar
- Prijs op aanvraag
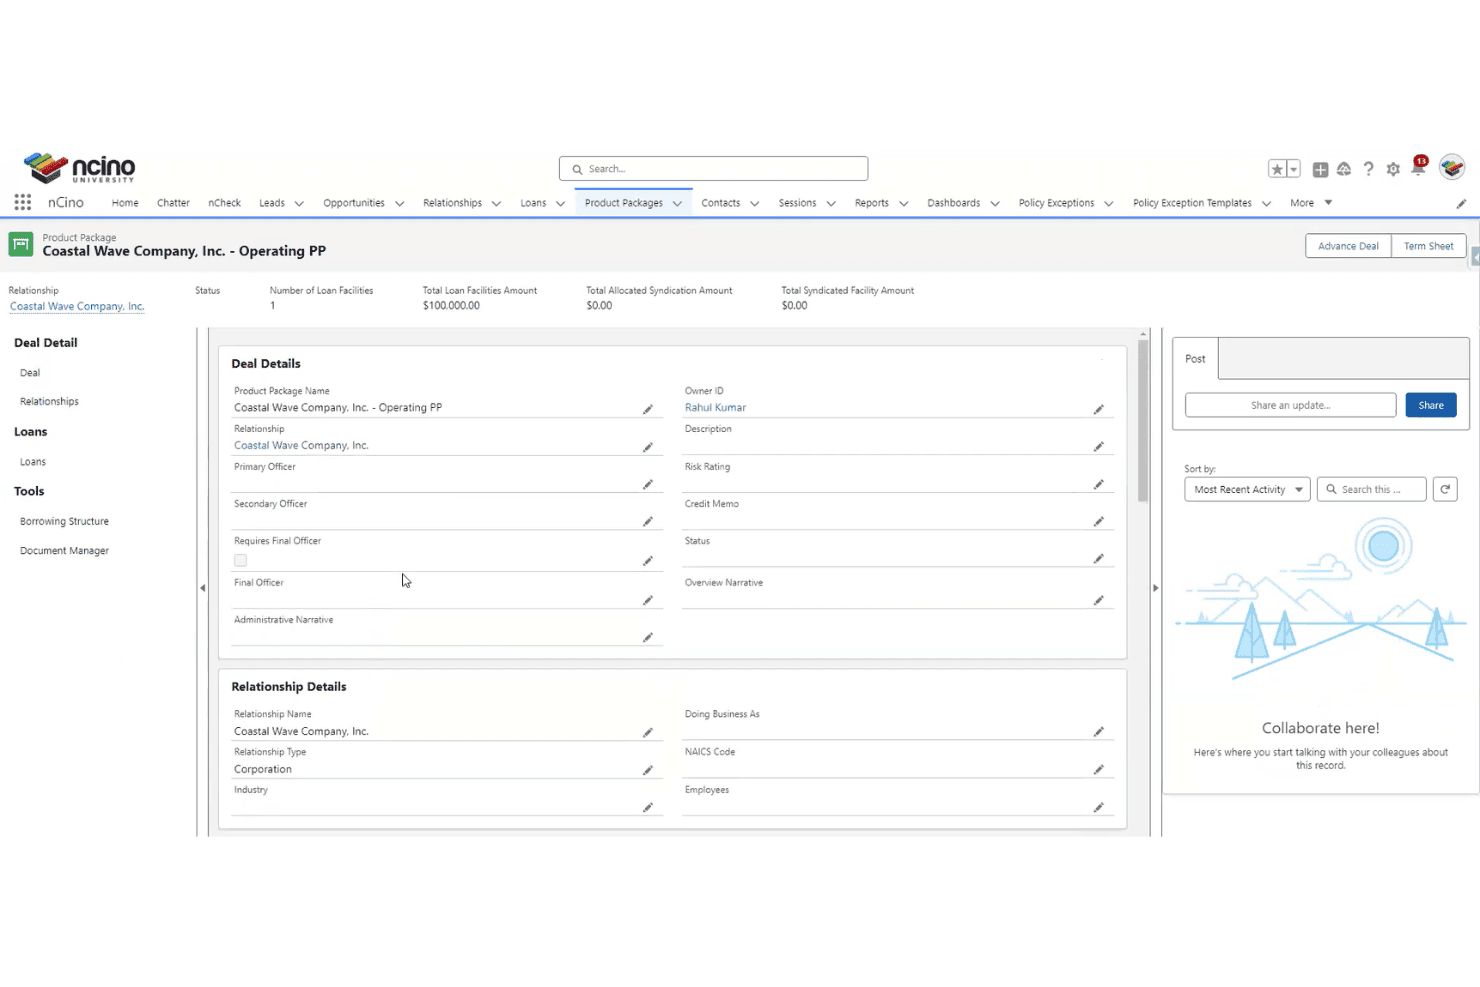
nCino ordent lening- en transactiegegevens binnen een productpakket. nCino is een systeem voor het initiëren van commerciële leningen, gebouwd op Salesforce, dat acceptatie, kredietanalyse, documentbeheer, prijsstelling en portfoliobewaking afhandelt.
Voor wie is nCino het meest geschikt?
nCino is ideaal voor middelgrote tot grote banken en kredietunies die Salesforce al gebruiken en kredietverlening op dezelfde klantgegevens willen baseren.
Waarom ik voor nCino heb gekozen
Ik heb nCino opgenomen in mijn topkeuzes omdat het binnen Salesforce draait, waardoor leninggegevens, kredietanalyse en relatiegeschiedenis op één plek staan zonder externe synchronisatie. De tool voor geautomatiseerde spreiding gebruikt AI om gegevens uit financiële overzichten te extraheren en te categoriseren, waardoor tijdens de kredietbeoordeling minder handmatige herinvoer nodig is.
Belangrijkste functies van nCino
- Commerciële prijsstelling en winstgevendheid: Geeft bankiers realtime inzicht in de winstgevendheid van leningen en relaties op transactieniveau, met centraal beheerd prijsbeleid dat in de workflow voor het initiëren van leningen is ingebouwd.
- Portfolioanalyse: Omvat lening-, deposito-, aanvraag- en klantgegevens, inclusief het volgen van goedkeuringspercentages en modellering van 'wat-als'-scenario's voor portfoliovoorspellingen.
- Documentbeheer: Centrale opslagplaats voor alle leninggerelateerde documenten met gestandaardiseerde naamgeving, activiteitenlogboeken met tijdstempels en een uploadfunctie voor zelfbediening door kredietnemers, inclusief inzicht in de status.
- Continue kredietmonitoring: Brengt doorlopend vroegtijdige risico-indicatoren en geautomatiseerde inzichten in de kredietgezondheid aan het licht, in plaats van alleen tijdens geplande jaarlijkse beoordelingsmomenten.
Integraties van nCino
nCino integreert met Salesforce, AWS, DocuSign en Snowflake. De integratiegateway koppelt kernbanksystemen, kredietbureaus, fintechs en applicaties van derden via realtime- of batchsynchronisatie.
Pros and Cons
Pros:
- Lening- en CRM-gegevens delen één record
- Dekt SBA naast commerciële leningen
- Groot netwerk van implementatiepartners
Cons:
- Voor de implementatie is gespecialiseerde Salesforce-expertise nodig
- Problemen met het kredietnemersportaal frustreren aanvragers
Learn more about nCino: Het beste voor banken met complexe kredietanalysebehoeften
- Gratis demo beschikbaar
- Prijs op aanvraag
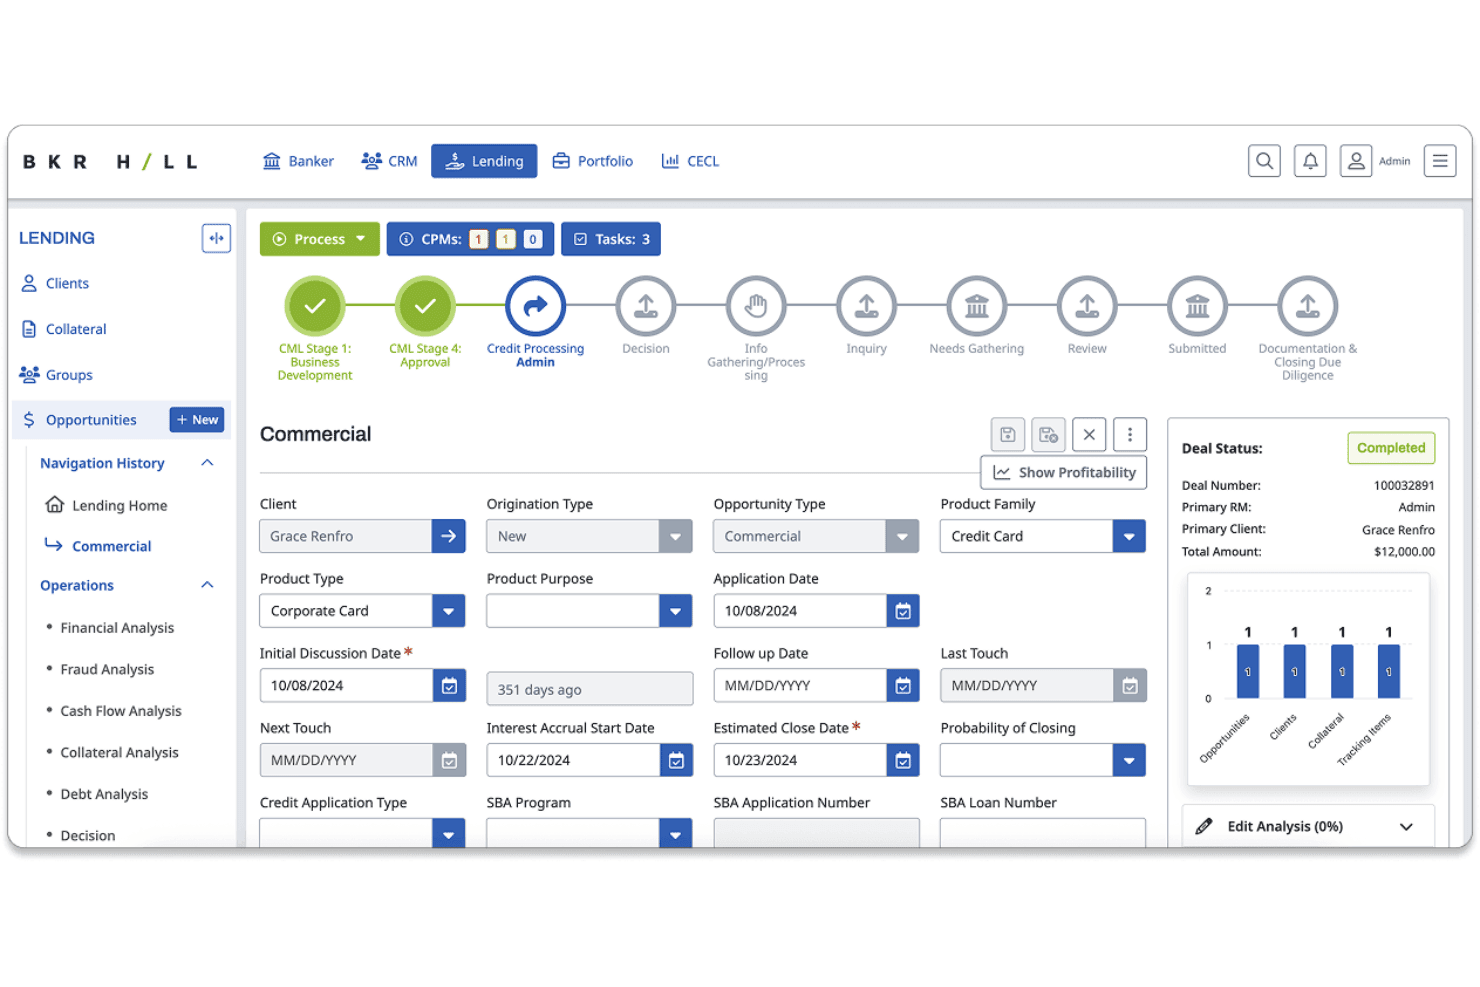
Baker Hill volgt het afsluiten van commerciële leningen en de activiteit rond transacties. Baker Hill is een platform voor het afsluiten van commerciële leningen dat het spreiden van financiële overzichten, documentautomatisering, workflowbeheer en portefeuillerisicobeheer ondersteunt.
Voor wie is Baker Hill het meest geschikt?
Baker Hill is zeer geschikt voor gemeenschapsbanken en kredietverenigingen waarvan commerciële transacties een gedetailleerde spreiding en kasstroomanalyse vereisen.
Waarom ik voor Baker Hill heb gekozen
Baker Hill heeft zijn plaats verdiend dankzij de grondige kredietanalyse. De module voor het spreiden van financiële overzichten ondersteunt wereldwijde debt-service-dekking en wereldwijde kasstroomberekeningen, benchmarking met RMA-peergroepen en financiële prognoses waarmee kredietbeoordelaars toekomstige prestaties kunnen toetsen aan risicodrempels. Tijdens het spreiden kunnen ook convenanten worden aangemaakt, waardoor kredietanalyse vanaf de eerste beoordeling wordt gekoppeld aan portefeuillebewaking.
Belangrijkste functies van Baker Hill
- AI-documentverwerking: Extraheert financiële gegevens uit zakelijke en persoonlijke belastingformulieren, waaronder de schema's 1040, 1065, 1120 en 1120S, en vult het LOS in.
- Module voor relatieprijsstelling: Berekent het verwachte rendement per lening en de algehele winstgevendheid van de relatie, met wat-als-modellering voor verschillende leningstructuren.
- Slim workflowbeheer: Stuurt taken automatisch door, handhaaft het kredietbeleid en volgt herinneringspunten gedurende de volledige levenscyclus van de lening.
- Ask BKR AI-assistent: Doorzoekt en analyseert de kredietverleningspijplijn om trends zichtbaar te maken en risico's te signaleren.
Baker Hill-integraties
Baker Hill biedt integraties met Fiserv, COCC, Corelation, Alloy, DocuSign, Validis en TruStage. Een API voor aangepaste koppelingen is niet openbaar gedocumenteerd.
Pros and Cons
Pros:
- Lange staat van dienst bij kredietverstrekkers in de gemeenschap
- Haalt gegevens op uit QuickBooks en belastingsoftware
- Combineert het afsluiten van leningen met bewaking van portefeuillerisico's
Cons:
- De configuratie vereist aanzienlijke implementatie-inspanningen
- De overgang van NextGen naar UN/FY vereist zorgvuldigheid
Learn more about Baker Hill: Het meest geschikt voor kredietacceptatie van gesyndiceerde leningen op ondernemingsniveau
- Gratis demo beschikbaar
- Prijs op aanvraag
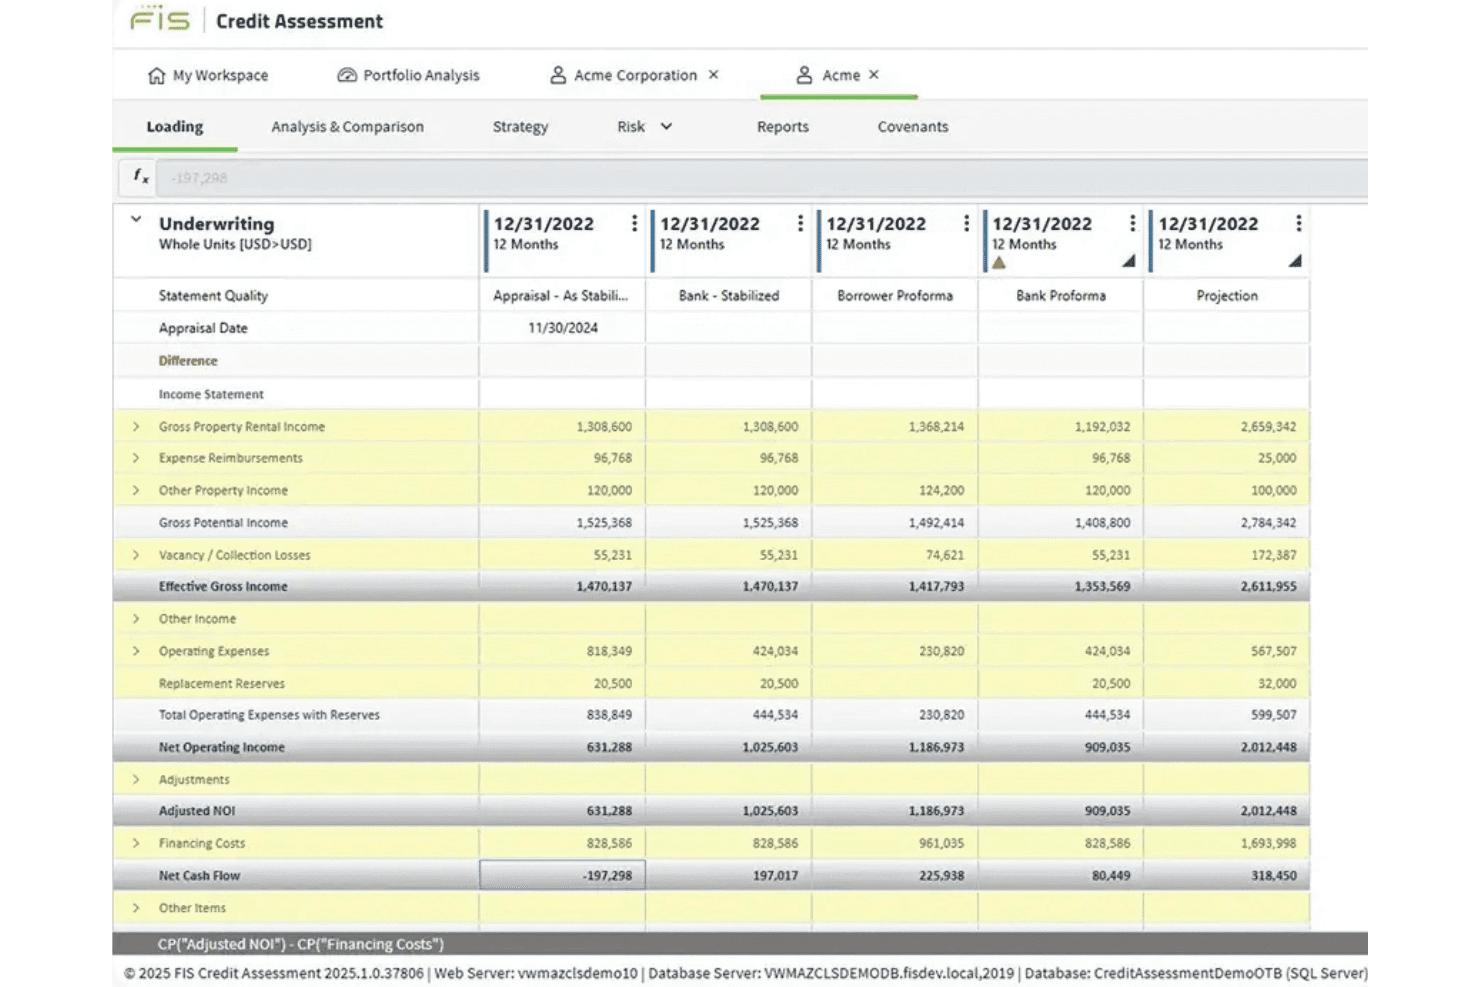
FIS Credit Assessment vergelijkt NOI en kasstroom in meerdere kredietacceptatiescenario's. FIS Commercial Lending Suite is een modulaire oplossing voor het verstrekken van commerciële leningen die kredietbeoordeling, financiële analyse, kredietacceptatie, syndicaatbeheer en overdracht aan leningbeheer afhandelt.
Voor wie is FIS Commercial Lending Suite het meest geschikt?
FIS Commercial Lending Suite is gericht op middelgrote en grote banken en particuliere kredietinstellingen die gesyndiceerde leningen, leningen met een agent of leningen met meerdere partijen beheren.
Waarom ik FIS Commercial Lending Suite heb gekozen
Ik heb FIS Commercial Lending Suite gekozen als een van de beste oplossingen, omdat het is ontwikkeld voor de complexiteit van gesyndiceerde leningen en leningen met een agent. De module Kredietbeoordeling integreert PD- en LGD-beoordelingsmodellen naast sectorspecifieke financiële analyses voor commercieel vastgoed, agribusiness en gemeenten. SyndTrak voegt beveiligde digitale transactieomgevingen toe voor het delen van documenten met kredietnemers, agenten en syndicaatsinvesteerders.
Belangrijkste functies van FIS Commercial Lending Suite
- Configureerbare werkstroomautomatiseringsmotor voor goedkeuringen: Een op BPMN/DMN gebaseerde low-code-automatiseringsmotor leidt kredietbeslissingen door beleidsgestuurde, rolgebaseerde goedkeuringsregels.
- Documentmodellering: Genereert automatisch termijnoverzichten, aanbiedingsbrieven en kredietmemo's op basis van transactiegegevens.
- Portfoliodashboard met 360-gradenoverzicht: Concentreert de blootstelling van klanten en portefeuilles in multidimensionale weergaven.
- Digitale transactieomgevingen van SyndTrak: Biedt beveiligde, gestructureerde transactiesites voor het delen van documenten en de coördinatie tussen kredietnemers, agenten en syndicaatsinvesteerders.
Integraties van FIS Commercial Lending Suite
FIS Commercial Lending Suite ondersteunt open API's voor CRM, KYC, naleving, financiële analyse, risicobeoordeling, kredietbureaus, scoreberekening en centrale leningplatforms.
Pros and Cons
Pros:
- Verwerkt gesyndiceerde kredietstructuren en kredietstructuren met een agent
- Integreert PD/LGD-modellen met sectorspecifieke financiële analyses
- Genereert kredietmemo's op basis van transactiegegevens
Cons:
- Voor de configuratie van werkstromen kan specialistische ondersteuning nodig zijn
- Af en toe problemen met de gegevensnauwkeurigheid
Learn more about FIS Commercial Lending Suite: Het meest geschikt voor lokale banken met kernbankplatforms van Jack Henry
- Niet beschikbaar
- Prijs op aanvraag
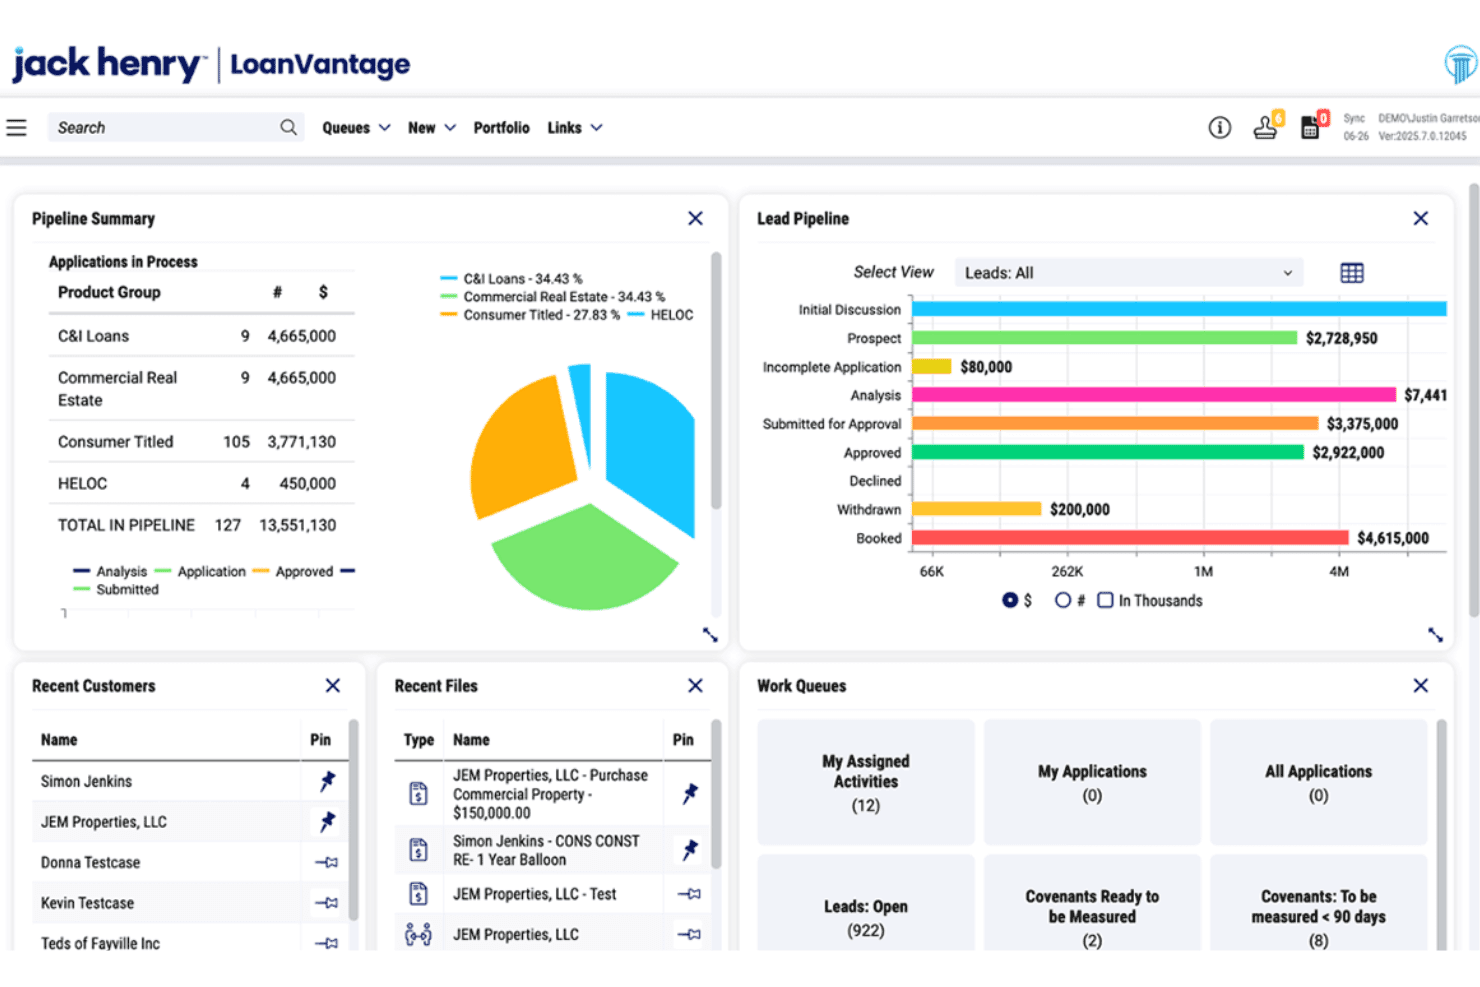
Jack Henry LoanVantage houdt commerciële kredietpijplijnen en werkprocessen bij. Jack Henry Commercial Lending is een systeem voor kredietaanvragen en -verstrekking met ingebouwde financiële spreidingsanalyses, convenantbewaking, onderpandbeheer en nalevingstools voor commerciële, consumenten- en agrarische leningen.
Voor wie is Jack Henry Commercial Lending het meest geschikt?
Jack Henry Commercial Lending is een goede keuze voor lokale en regionale banken en kredietverenigingen die al gebruikmaken van een kernbankplatform van Jack Henry.
Waarom ik voor Jack Henry Commercial Lending heb gekozen
Ik heb Jack Henry Commercial Lending opgenomen in mijn topkeuzes omdat Loans Board standaard integreert met SilverLake, Symitar, CIF 20/20 en Core Director, waardoor het integratiewerk vervalt dat een LOS van derden doorgaans vereist. De spreidingsanalyses omvatten belastingaangiften voor de formulieren 1040, 1120, 1120S en 1065, UCA en wereldwijde kasstromen, huuroverzichten voor commercieel vastgoed en de leningsbasis voor ABL. De convenantbewaking haalt meetgegevens uit deze analyses en genereert automatisch terugkerende vereisten.
Belangrijkste functies van Jack Henry Commercial Lending
- Opsteller voor presentatierapporten: Stelt kredietpakketten samen met een HTML-editor of Microsoft Word-invoegtoepassing en voegt actuele financiële gegevens, samenvattingen van onderpanden, risicoclassificaties en beleidsuitzonderingen toe aan een versiebeheerd, afdrukbaar rapport.
- Nalevingsmodule voor sectie 1071: Een zelfstandige tool voor gegevensverzameling die aanvragers per e-mail een beveiligd formulier stuurt en een scheiding van demografische gegevens op basis van rollen afdwingt.
- Mobiele app voor kredietverstrekkers: Met een iOS- en Android-app kunnen kredietmedewerkers potentiële klanten beheren, verkoopdoelen bijhouden, goedkeuringen beoordelen, locatiebezoeken registreren en onderweg meldingen ontvangen.
- Documentbeheer: Gecentraliseerde opslagplaats voor het verzamelen van documenten, geautomatiseerde opvolging, e-handtekeningen en het in realtime afhandelen van documentuitzonderingen.
Integraties van Jack Henry Commercial Lending
Jack Henry Commercial Lending integreert met SilverLake, Symitar, CIF 20/20 en Core Director. Het biedt ook een API voor gegevensoverdracht vanuit CRM-systemen van derden.
Pros and Cons
Pros:
- Grondige spreiding van belastingaangiften ondersteunt complexe kredietbeoordeling
- Ondersteunt meer dan één aanbieder van e-handtekeningen
- CRE- en ABL-stresstests ondersteunen gespecialiseerde kredietverlening
Cons:
- Analisten melden inconsistente automatisering in productie
- OCR-spreiding vereist nog steeds handmatige controle
Learn more about Jack Henry Commercial Lending:
Andere software voor het afsluiten van commerciële leningen
Hier zijn enkele aanvullende opties die mijn toplijst niet hebben gehaald, maar die nog steeds het bekijken waard zijn:
- 11Temenos DigitalHet beste voor kernonafhankelijke leningroutering
- 12HES LoanBoxHet beste voor AI-gestuurde kredietverstrekking
- 13TurnKey LenderHet beste voor wereldwijde automatisering van leningen
- 14SymphonixHet beste voor niet-bancaire kredietverstrekkers met kredietfaciliteiten
- 15Trade LedgerHet beste voor het initiëren van werkkapitaalfinanciering bij grote banken
- 16UptiqHet beste voor AI-agents die boven op een bestaand LOS worden geplaatst
- 17Linedata CapitalstreamHet beste voor ingebouwde naleving van Sectie 1071
- 18Hawthorn RiverHet meest geschikt voor gemeenschapsbanken die uitzonderingen na afsluiting beheren
- 19CASH SuiteHet meest geschikt voor het spreiden van krediet over kredietnemende entiteiten
Hoe ik software voor het verstrekken van commerciële leningen beoordeel
Ik deel mijn beoordeling op in drie onderdelen. Kernfunctionaliteit weegt het zwaarst: hulpmiddelen moeten gestructureerde commerciële kredietbeoordeling en gecentraliseerd documentbeheer ondersteunen. Vervolgens kijk ik naar onderscheidende functies, zoals AI-gestuurde financiële spreiding. Tot slot houd ik rekening met implementatieondersteuning en de totale eigendomskosten.
Kernfunctionaliteit (basisvereisten voor deze lijst)
Wanneer ik hulpmiddelen voor mijn lijst selecteer, beoordeel ik elk hulpmiddel op een schaal van 0 (biedt de functionaliteit niet aan) tot 5 (presteert uitstekend op dit gebied) voor elke hieronder vermelde kernfunctionaliteit. Vervolgens zet ik het totaal om in een percentage om de algemene geschiktheid van elk hulpmiddel te beoordelen, met extra gewicht voor functionaliteiten die ik als essentieel heb aangemerkt.
- Werkstroom voor commerciële kredietbeoordeling (essentieel): Ik beoordeel of het platform gestructureerde financiële spreiding, kredietscoring en risicogebaseerde besluitvorming ondersteunt voor commerciële leningtypen die verder gaan dan eenvoudige consumenten- of hypotheekleningen.
- Document- en gegevensbeheer (essentieel): Elk hulpmiddel moet financiële gegevens van kredietnemers, belastingaangiften en onderpandgegevens centraliseren in het leningsdossier, met checklisttracking, verificatiestappen en archivering die klaar is voor audits.
- Configureerbare goedkeuringswerkstromen: Ik zoek naar routering in meerdere fasen op basis van rollen, die echte limieten voor kredietbevoegdheden weerspiegelt, zodat een transactie boven een bepaalde drempel automatisch wordt geëscaleerd naar de juiste goedkeuringscommissie.
- Tracking van pijplijn en portefeuille: Overzichten die het pijplijnvolume per kredietfunctionaris, filiaal of leningproduct tonen, helpen mij beoordelen of een platform het management duidelijk inzicht geeft in knelpunten en de snelheid waarmee transacties worden afgehandeld.
- Ondersteuning voor naleving van regelgeving: Hulpmiddelen zoals nCino en Abrigo bouwen controles op eerlijke kredietverlening en het volgen van convenanten rechtstreeks in kredietverstrekkingswerkstromen in. Ik controleer of rapportage over naleving is ingebouwd of achteraf is toegevoegd.
- Integratie met kernsystemen en gegevens: Het platform moet gegevens van kredietnemers en leningen synchroniseren met kernbanksystemen, het grootboek en boekhoudsystemen, zodat teams niet op verschillende platforms steeds opnieuw gegevens hoeven in te voeren.
Zodra ik een lijst heb met hulpmiddelen die aan de criteria voldoen, kijk ik naar wat elk platform onderscheidt.
Onderscheidende factoren (wat leveranciers van elkaar onderscheidt)
Zo vergelijk ik verschillende leveranciers met elkaar:
Onderscheidende functies
AI-gestuurde financiële spreiding is het eerste waar ik naar kijk. Hulpmiddelen zoals Abrigo en Moody's gebruiken OCR om belastingaangiften en financiële gegevens van kredietnemers automatisch te extraheren en te spreiden, waardoor per transactie uren analysetijd worden bespaard. Ik beoordeel ook het volgen van convenanten en uitzonderingen: automatische waarschuwingen voor gemiste convenanten of naderende vervaldatums houden portefeuillerisico's zichtbaar zonder afhankelijk te zijn van herinneringen in spreadsheets. Scenario- en stresstests zijn ook belangrijk. Ik zoek naar ingebouwde modellen waarmee kredietbeoordelaars kasstromen of onderpandwaarden vóór goedkeuring aan schokken kunnen onderwerpen, niet pas nadat een kredietnemer een betaling mist.
Meer dan functies alleen
Ik beoordeel hoe goed een platform past bij de werkelijke omvang en kredietcomplexiteit van een instelling. Een systeem dat is gebouwd voor grote banken met meerdere entiteiten kan een regionale kredietverstrekker overspoelen met onnodige configuratielast. Ook het implementatiemodel is belangrijk: SaaS-platformen zoals nCino voeren updates automatisch door, terwijl lokale implementaties die last bij de interne IT-afdeling leggen. Ik controleer ook de gezondheid van het leveranciers-ecosysteem, waaronder de openheid van API's en partnernetwerken, omdat een gesloten platform je opties beperkt wanneer je kredietgegevens van derden moet toevoegen of een nieuw kernsysteem moet koppelen. Tot slot verdient de licentiestructuur grote aandacht; prijzen per lening die bij het huidige volume betaalbaar lijken, kunnen snel oplopen naarmate je commerciële kredietportefeuille groeit.
Hoe kies je software voor het afsluiten van commerciële leningen?
Kies een digitaal kredietverleningsplatform door te testen of het je kredietbeleid kan weerspiegelen, bewijsstukken kan bewaren en verbinding kan maken met je bestaande financiële instellingen en systemen.
| Als je prioriteit ligt bij | Zoek dan naar |
|---|---|
| Als je prioriteit ligt bijControlebestendige kredietdossiers | Zoek dan naarEen voorbeeldkredietdossier met brondocumenten, goedkeuringen, tijdstempels en wijzigingsgeschiedenis |
| Als je prioriteit ligt bijConsistente goedkeuringsbeslissingen | Zoek dan naarEen configureerbare bevoegdheidsmatrix die een voorbeeldlening langs twee goedkeuringsniveaus leidt |
| Als je prioriteit ligt bijSnellere beoordeling door analisten | Zoek dan naarEen live proefversie die één belastingaangifte verwerkt en een controleerbare financiële analyse oplevert |
| Als je prioriteit ligt bijInzicht in de portefeuille | Zoek dan naarEen pijplijnrapport gegroepeerd op medewerker, fase, looptijd en uitzonderingsstatus |
Hoe beoordeel je je selectie?
- Vraag om een gedocumenteerde werkstroom: Vraag elke leverancier om een diagram met vijf stappen waarin het ontvangen van de aanvraag, de kredietbeoordeling, goedkeuring, documentatie en overdracht aan leningbeheer worden behandeld.
- Voer een duidelijk omschreven test uit: Lever één geanonimiseerd kredietnemerspakket aan en verlang dat de leverancier binnen 10 werkdagen een demonstratie geeft van de financiële analyse, controles op ontbrekende documenten en goedkeuringsroutering.
- Test auditbewijsmateriaal: Vraag om een geëxporteerd kredietdossier met de beslisregistratie, goedkeuringstijdstempels, gebruikerswijzigingen en documentchecklist als benoemd artefact.
- Controleer wie verantwoordelijk is voor de integratie: Vraag vóór ondertekening om een schriftelijke interfacespecificatie waarin je kernsysteem, gegevensvelden, synchronisatierichting en proces voor foutafhandeling worden vermeld.
- Kies het bedrijfsmodel: Gebruik configureerbare bedrijfscontroles tegenover een snellere, eenvoudigere implementatie als beslissend criterium en kies vervolgens de afweging die je kredietbeleid kan ondersteunen.
Wat is software voor het afsluiten van commerciële leningen?
Software voor het afsluiten van commerciële leningen is een platform dat zakelijke kredietverlening beheert vanaf het indienen van de aanvraag tot en met kredietbeoordeling, goedkeuring, documentatie en overdracht aan de afdeling voor kredietbeheer. Het centraliseert financiële gegevens van kredietnemers, belastingaangiften, onderpandgegevens, kredietanalyses, goedkeuringsroutering en auditbewijsmateriaal. Banken en kredietverleningsteams gebruiken het om kredietbeleid consistent toe te passen, pijplijnactiviteiten bij te houden, verbinding te maken met kernsystemen en uitzonderingen gedurende de levenscyclus van het leningbeheer te monitoren.
Functies
Dit zijn de belangrijkste functies waar ik naar kijk in goede software voor het afsluiten van commerciële leningen:
- Commerciële kredietbeoordeling: Structureert financiële spreiding, kredietanalyse, risicobeoordelingen en terugbetalingsbeoordelingen voor zakelijke leningen. Kredietbeoordelaars kunnen de prestaties van de kredietnemer, schuldcapaciteit, het onderpand en de verwachte kasstroom binnen één leningdossier beoordelen.
- Documentbeheer: Slaat aanvragen, belastingaangiften, financiële overzichten, taxaties en juridische documenten op in een centrale opslagplaats. Checklists en velden voor de documentstatus helpen teams ontbrekende of verouderde documenten vóór goedkeuring te identificeren.
- Goedkeuringsworkflows: Stuurt aanvragen door vooraf gedefinieerde beoordelingsfasen op basis van het leenbedrag, risiconiveau, producttype of de goedkeuringsbevoegdheid. Rechten op basis van rollen helpen ervoor te zorgen dat de juiste beoordelaars elke transactie beoordelen en goedkeuren.
- Controle op kredietbeleid: Past kredietverleningsregels toe op velden zoals de schuldendienstdekkingsratio, lening-tot-waarde-verhoudingen, blootstellingslimieten en beleidsuitzonderingen. Het systeem kan aanvragen markeren die aanvullende beoordeling of goedkeuring door een commissie vereisen.
- Pijplijntracking: Toont de status, toegewezen kredietmedewerker, het product, de waarde en de volgende actie van elke aanvraag. Managers kunnen vastgelopen transacties identificeren, werkdruk monitoren en de voortgang van aanvraag tot afsluiting beoordelen.
- Onderpandbeheer: Legt verpande activa, waarderingen, pandrechtposities, verzekeringsgegevens en gerelateerde documenten vast. Teams kunnen onderpandgegevens koppelen aan individuele kredietfaciliteiten en waarden bijwerken tijdens verlengingen of beoordelingen.
- Compliancemonitoring: Legt verplichte informatieverstrekkingen, goedkeuringsbewijsmateriaal, controles op eerlijke kredietverlening en uitzonderingsregistraties vast. Activiteitenlogboeken met tijdstempels ondersteunen interne beoordelingen, onderzoeken en auditverzoeken.
- Integraties met kernsystemen: Draagt gegevens over kredietnemers, kredietfaciliteiten, prijsstelling en kredietbeheer over tussen het platform voor kredietafsluiting en kernbankier- of boekhoudsystemen. Veldtoewijzing en foutafhandeling verminderen dubbele invoer en helpen consistente gegevens te behouden.
Voordelen
In mijn ervaring biedt software voor commerciële leningen verschillende voordelen, waaronder:
- Snellere kredietbeoordeling: Financiële spreiding, OCR en gecentraliseerde gegevens van kredietnemers bieden kredietbeoordelaars gestructureerde informatie voor analyse.
- Consistentere beslissingen: Configureerbare goedkeuringsworkflows passen bevoegdheidslimieten, kredietbeleid en escalatieregels toe op alle leningaanvragen.
- Auditklare dossiers: Documentchecklists, activiteitenlogboeken met tijdstempels en gearchiveerde goedkeuringen bewaren bewijsmateriaal gedurende het gehele leenproces.
- Duidelijker toezicht op de pijplijn: Dashboards ordenen aanvragen op medewerker, fase, product, waarde en volgende actie.
- Eerder zicht op risico's: Het volgen van convenanten, waarschuwingen voor uitzonderingen, onderpandgegevens en scenariotests helpen teams het risico van kredietnemers en kredietfaciliteiten te monitoren.
- Minder invoerfouten: Integraties met kernbankier- en boekhoudsystemen dragen informatie over kredietnemers, kredietfaciliteiten, prijsstelling en kredietbeheer over tussen systemen.
Kosten en prijzen
De kosten variëren op basis van functies, teamgrootte, integraties, implementatie en uitbreidingen. Dit zijn de prijsniveaus die je doorgaans kunt verwachten van software voor commerciële kredietverlening:
Vergelijkingstabel van abonnementen voor software voor het afsluiten van commerciële leningen
| Type abonnement | Gemiddelde prijs | Veelvoorkomende functies |
|---|---|---|
| Type abonnementGratis abonnement | Gemiddelde prijs$0 | Veelvoorkomende functiesBasisregistratie van aanvragen, beperkte documentopslag en beperkte gebruikerstoegang. |
| Type abonnementPersoonlijk abonnement | Gemiddelde prijs$50-$150/gebruiker/maand | Veelvoorkomende functiesIntake van kredietnemers, documentbeheer, basistracking van de pijplijn en ondersteuning per e-mail. |
| Type abonnementZakelijk abonnement | Gemiddelde prijs$500-$2,000/maand | Veelvoorkomende functiesCommerciële kredietbeoordeling, goedkeuringsworkflows, financiële spreiding, rapportage en integraties met kernsystemen. |
| Type abonnementEnterprise-abonnement | Gemiddelde prijs$2,000-$10,000+/maand | Veelvoorkomende functiesConfigureerbare controles op kredietbeleid, geavanceerde portefeuilletracking, auditlogboeken, aangepaste integraties en implementatieondersteuning. |
Veelgestelde vragen
Enkele antwoorden op veelgestelde vragen over platforms voor het afsluiten van commerciële leningen:
Hoe lang duurt het om software voor het afsluiten van commerciële leningen te implementeren?
De implementatie duurt vaak enkele weken tot enkele maanden, afhankelijk van de omvang. Een basisimplementatie kan gebruikers, werkstromen, documentsjablonen en machtigingen omvatten. Grotere projecten kunnen kernintegraties, gegevensmigratie, kredietbeleidsregels en aangepaste rapportages omvatten. Vraag leveranciers om een gefaseerd implementatieplan met mijlpalen en toegewezen verantwoordelijkheden. Controleer vóór ondertekening wie verantwoordelijk is voor het in kaart brengen van gegevens, testen, training en ondersteuning na de lancering. Plan extra tijd voor gebruikerstests met echte, geanonimiseerde scenario’s van kredietnemers.
Kan software voor het afsluiten van commerciële leningen een kernbanksysteem vervangen?
Nee, de software werkt naast een kernbanksysteem. Het platform voor het afsluiten van leningen beheert aanvragen, kredietbeoordelingen, goedkeuringen, documenten en overdrachten voor het afsluiten. Het kernsysteem beheert doorgaans geboekte kredietfaciliteiten, saldi, betalingen en gegevens over de kredietverlening. Controleer vóór de implementatie welk systeem eigenaar is van elk gegevensveld. Test ook hoe de platforms omgaan met afgewezen aanvragen, gewijzigde faciliteiten, aangepaste goedkeuringen en mislukte gegevensoverdrachten.
Hoe moeten kredietverstrekkers door AI gegenereerde financiële spreidingen valideren?
Kredietverstrekkers moeten controle door een analist vereisen voordat door AI gegenereerde financiële spreidingsresultaten worden geaccepteerd. Test de tool met belastingaangiften en financiële overzichten die meerdere entiteiten, ongebruikelijke indelingen en handgeschreven correcties bevatten. Vergelijk de geëxtraheerde waarden met de brondocumenten. Controleer of het systeem correcties registreert, de oorspronkelijke bestanden bewaart en betrouwbaarheidsindicatoren weergeeft. In je kredietbeleid moet worden vastgelegd wanneer handmatige verificatie vereist is.
Wat moet een kredietverstrekker vragen over gegevensbeveiliging en toegangscontroles?
Vraag leveranciers hoe zij gegevens van kredietnemers beschermen, gebruikerstoegang beheren en systeemactiviteiten documenteren. Vraag om details over versleuteling, authenticatie, rolmachtigingen, back-ups, bewaartermijnen en incidentrespons. Controleer of beheerders de toegang kunnen beperken per filiaal, team, lening of veld. Bekijk het auditlogboek tijdens een productdemonstratie. Het moet wijzigingen in documenten, goedkeuringsacties en updates van machtigingen tonen. Vraag ook hoe de leverancier je gegevens teruggeeft of verwijdert wanneer het contract eindigt.
Is software voor het afsluiten van commerciële leningen geschikt voor een kleine kredietverstrekker?
Ja, kleinere kredietverstrekkers kunnen de software gebruiken wanneer de configuratie aansluit op hun kredietverleningsproces. Begin met de werkstromen die je het vaakst gebruikt, zoals aanvragen, financiële spreidingen, goedkeuringen en documentchecklists. Vermijd het betalen voor complexe modules die je team niet zal onderhouden. Vraag of de prijs afhankelijk is van gebruikers, leningen, aanvragen of integraties. Controleer ook of de leverancier hulp bij de implementatie, training en een contactpersoon voor ondersteuning na de lancering biedt.