Ponad 80% małych firm upada z powodu problemów z przepływami pieniężnymi. Pierwszym krokiem do ich rozwiązania jest rzetelne zrozumienie przepływów pieniężnych i rachunków przepływów pieniężnych.
Oto jak zrozumieć podstawy i przygotować własny rachunek przepływów pieniężnych, a także jak wyciągnąć z niego wartościowe wnioski.
Czym jest rachunek przepływów pieniężnych?
Rachunek przepływów pieniężnych to dokument finansowy przedstawiający źródła środków pieniężnych firmy (takie jak przychody, sprzedaż aktywów lub pozyskanie kapitału) oraz sposoby ich wykorzystania (takie jak koszty operacyjne, zakup aktywów lub spłata kapitału).
Jest to jeden z trzech sprawozdań finansowych, które firmy sporządzają zgodnie z zasadami GAAP (ogólnie przyjętymi zasadami rachunkowości).
Elementy
Rachunki przepływów pieniężnych są podzielone na trzy części:
- Przepływy pieniężne z działalności operacyjnej: Przepływy pieniężne z działalności firmy, takie jak sprzedaż zapasów, ściąganie należności i płatności na rzecz wierzycieli.
- Przepływy pieniężne z działalności inwestycyjnej: Przepływy pieniężne ze sprzedaży lub zakupu aktywów, takich jak grunty i zbywalne papiery wartościowe.
- Przepływy pieniężne z działalności finansowej: Przepływy pieniężne z działalności finansowej, takiej jak emisja akcji lub spłata zadłużenia.
Metody sporządzania
Istnieją dwie metody sporządzania rachunku przepływów pieniężnych. Jedyna różnica między nimi polega na sposobie prezentowania transakcji w ramach przepływów pieniężnych z działalności operacyjnej:
- Metoda bezpośrednia: Metoda bezpośrednia polega na wyszczególnieniu przepływów pieniężnych z działalności operacyjnej w celu ustalenia środków pieniężnych netto wygenerowanych lub wykorzystanych w działalności operacyjnej.
- Metoda pośrednia: Metoda pośrednia polega na uzgodnieniu dochodu netto z przepływami pieniężnymi netto z działalności operacyjnej.
Zgodnie z ASC 230-10-45-29 firmy muszą przedstawiać uzgodnienie dochodu netto z przepływami pieniężnymi netto z działalności operacyjnej niezależnie od tego, czy stosują metodę bezpośrednią, czy pośrednią. Dlatego większość firm korzysta z metody pośredniej przy sporządzaniu rachunku przepływów pieniężnych — i właśnie tej metody użyjemy w naszych przykładach.
Cel rachunku przepływów pieniężnych
Choć środki pieniężne są ważne dla wszystkich firm, mają szczególne znaczenie dla szybko rozwijającego się przedsiębiorstwa. Jeśli znajdujesz się w fazie szybkiego wzrostu, Twoja firma potrzebuje wielu zasobów — większej liczby pracowników, lepszej infrastruktury, powierzchni biurowej — a wszystko to wymaga środków pieniężnych.
Monitorowanie przepływów pieniężnych firmy pomaga przygotować się na potencjalny kryzys płynności. Możesz podjąć działania w celu utrzymania płynności, aby nie musieć wstrzymywać rozwoju, jeśli klienci spóźniają się z płatnościami.
Rachunek przepływów pieniężnych nadaje kontekst Twojej rentowności. Załóżmy, że Twoje bieżące przychody wynoszą $1 million, a marża netto 90%.
Uśmiechasz się, patrząc na rachunek zysków i strat… Następnie przewracasz stronę i widzisz na rachunku przepływów pieniężnych, że 50% Twoich przychodów ($500,000) nie zostało otrzymane w gotówce. Te 50% ma pochodzić od Twojego największego klienta, a jeśli zbankrutuje, będziesz mieć o $500,000 mniej. Nagle zaczynasz się martwić.
Powodem, dla którego rachunek zysków i strat oraz rachunek przepływów pieniężnych mogą przedstawiać różne historie, jest memoriałowa zasada rachunkowości — znana również jako standardowa praktyka we współczesnej rachunkowości. Z tego powodu rachunki przepływów pieniężnych mają ogromne znaczenie.
Have an account? Log In
Jak sporządzić rachunek przepływów pieniężnych
Większość oprogramowania księgowego może wygenerować dla Ciebie rachunek przepływów pieniężnych, ale samodzielne przygotowanie go pozwala lepiej zrozumieć mechanizmy jego tworzenia — co z kolei pomoże Ci wyciągnąć więcej wniosków z rachunku.
Zanim zaczniesz
Pierwszą rzeczą, której potrzebujesz przed przeczytaniem rachunku przepływów pieniężnych, jest podstawowa znajomość sprawozdań finansowych, zasad rachunkowości dotyczących księgowości podwójnej oraz podstawowych pojęć z zakresu rachunkowości.
Następnie potrzebujesz wartości dochodu netto (dostępnej w rachunku zysków i strat) oraz początkowego salda środków pieniężnych (dostępnego w bilansie). Na koniec musisz zrozumieć format rachunku przepływów pieniężnych sporządzanego metodą pośrednią.
Jak wspomniano wcześniej, wszystkie pozycje w rachunku należą do jednej z trzech kategorii: działalności operacyjnej, inwestycyjnej lub finansowej.
Oto rachunek przepływów pieniężnych firmy Meta jako przykład:
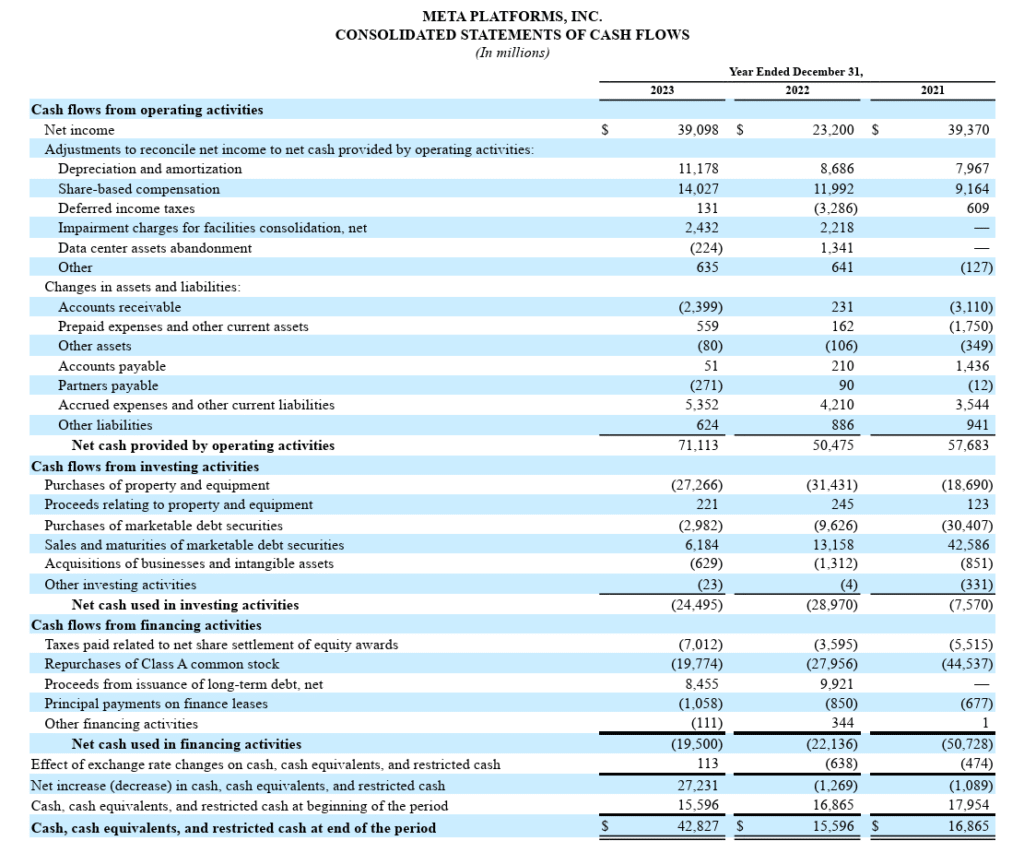
Wszystkie te dane są dostępne w rachunku zysków i strat (jeśli dotyczą przychodu, zysku, kosztu lub straty) albo w bilansie (jeśli dotyczą pozycji aktywów, zobowiązań lub kapitału własnego akcjonariuszy).
Po prostu dodaj trzy nagłówki w rachunku przepływów pieniężnych (przepływy pieniężne z działalności operacyjnej, inwestycyjnej i finansowej) i wyszczególnij transakcje gotówkowe zgodnie z wyjaśnieniami w następnej sekcji. Pamiętaj, że jeśli posiadasz wiele firm, najpierw musisz skonsolidować swoje finanse.
1. Obliczanie przepływów pieniężnych z działalności operacyjnej
Pierwszą kategorią, którą należy dodać do rachunku przepływów pieniężnych, są przepływy pieniężne z działalności operacyjnej. Ponieważ korzystamy z metody pośredniej, pierwszą pozycją, którą dodasz w tej kategorii, będzie zysk netto.
Wskazówka autora
PS: Musisz uwzględnić korekty, aby uzgodnić zysk netto z przepływami pieniężnymi netto z działalności operacyjnej.
Oto jak możesz obliczyć przepływy pieniężne z działalności operacyjnej:
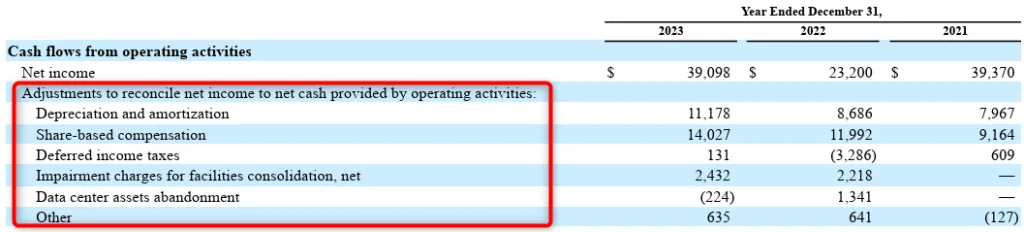
Krok 1: Korekty dotyczące transakcji niegotówkowych
Koszty niegotówkowe (koszty, które nie wiążą się z wypływem gotówki), takie jak amortyzacja, należy dodać z powrotem do zysku netto.
Zyski niegotówkowe, takie jak zysk ze sprzedaży środka trwałego, należy odjąć od zysku netto, ponieważ pełna kwota gotówki otrzymanej ze sprzedaży (obejmująca zysk) jest uwzględniona w pozycji dotyczącej przepływów pieniężnych z działalności inwestycyjnej. Przejrzyj rachunek zysków i strat, aby znaleźć wszystkie pozycje niegotówkowe.
Uznane, ale niezapłacone koszty, takie jak odroczony podatek dochodowy, należy dodać z powrotem do wartości zysku netto. Koszty odroczone są wykazywane po stronie aktywów w bilansie.
Krok 2: Korekty dotyczące zmian w kapitale obrotowym
Następnie należy wprowadzić korekty dotyczące transakcji takich jak ściąganie należności od dłużników, płatności na rzecz wierzycieli i koszty opłacone z góry.
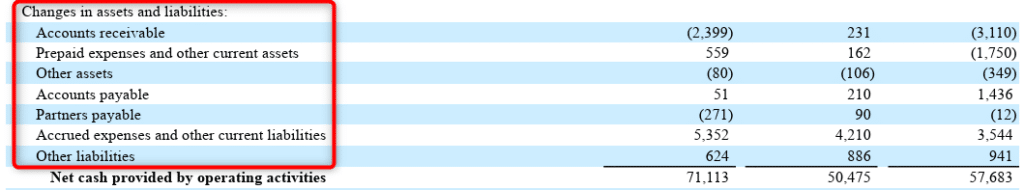
Ustalenie, czy daną pozycję kapitału obrotowego należy dodać czy odjąć, może wymagać pewnego wysiłku, ale z czasem stanie się intuicyjne. W międzyczasie możesz kierować się następującą zasadą:
- Korekta dotycząca zmian w aktywach obrotowych: Jeśli saldo składnika aktywów obrotowych (innego niż gotówka) wzrośnie, podczas obliczania przepływów pieniężnych z działalności operacyjnej odejmij kwotę wzrostu i odwrotnie.
- Korekta dotycząca zmian w zobowiązaniach ogółem: Jeśli saldo zobowiązania krótkoterminowego wzrośnie, podczas obliczania przepływów pieniężnych z działalności operacyjnej dodaj kwotę wzrostu i odwrotnie.
Na przykład, jeśli saldo należności wzrośnie o $5,000 do końca okresu obrachunkowego, odejmij $5,000 w ramach przepływów pieniężnych z działalności operacyjnej. Podobnie, jeśli saldo zobowiązań wzrośnie o $5,000, dodaj tę kwotę do przepływów pieniężnych z działalności operacyjnej.
Po dodaniu wszystkich pozycji zsumuj dane, aby obliczyć przepływy pieniężne netto z sekcji działalności operacyjnej.
Jeśli ta liczba jest ujemna, masz poważny problem, ponieważ oznacza to, że działalność operacyjna Twojej firmy nie generuje obecnie dodatnich przepływów pieniężnych. Jeśli nie było to zamierzone (ani oczekiwane), Twoim priorytetem powinien być powrót do rentowności w tym obszarze.
2. Obliczanie przepływów pieniężnych z działalności inwestycyjnej
Następnie obliczysz przepływy pieniężne z działalności inwestycyjnej, korzystając z kwot inwestycji netto w aktywa trwałe. Przykłady działalności inwestycyjnej obejmują:
- Sprzedaż lub zakup gruntów i budynków
- Sprzedaż lub zakup zbywalnych papierów wartościowych
- Sprzedaż lub zakup aktywów niematerialnych
- Zbycie lub przejęcie przedsiębiorstw
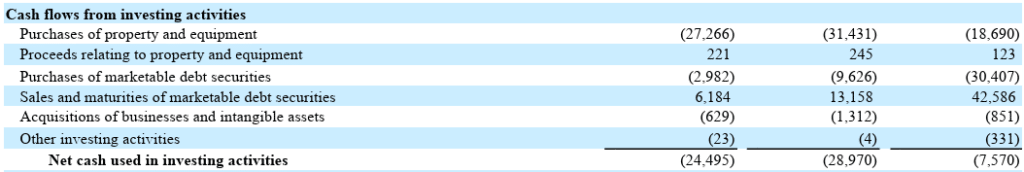
Ustalenie, czy środki pieniężne wpływają, czy wypływają, jest dość proste. Na przykład nakłady inwestycyjne wymagają płatności gotówkowej, co oznacza wypływ środków pieniężnych. Gdy sprzedajesz składnik aktywów, środki pieniężne wpływają.
Pamiętasz zyski, które odjęliśmy od sprzedaży aktywów w ramach przepływów pieniężnych z działalności operacyjnej? Tutaj zostają one dodane z powrotem, ponieważ wpływy ze sprzedaży składnika aktywów obejmują zarówno jego koszt, jak i zysk ze sprzedaży.
3. Oblicz przepływy pieniężne z działalności finansowej
Przykłady pozycji w tej kategorii obejmują:
- Emisja kapitału własnego lub dłużnego (lub wniesienie kapitału samodzielnie, jeśli prowadzisz jednoosobową działalność gospodarczą)
- Spłata kapitału własnego lub dłużnego
- Zobowiązania z tytułu leasingu kapitałowego
- Wypłata dywidend
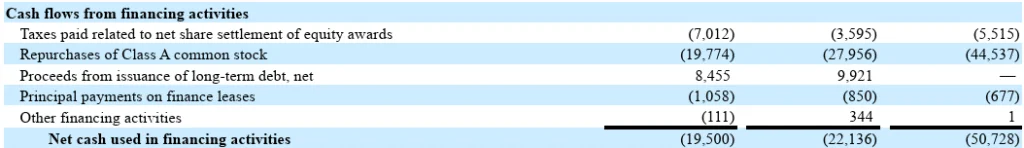
Również w tej kategorii dość łatwo zrozumieć, jak przemieszczają się środki pieniężne. Jeśli pozyskujesz kapitał, niezależnie od tego, czy jest to kapitał własny, czy dłużny, środki pieniężne wpływają. Wypływają natomiast, gdy dokonujesz płatności z tytułu leasingu kapitałowego lub wypłacasz dywidendy.
Pamiętaj, że płatności odsetek od zadłużenia nie pojawiają się w tej sekcji. W rzeczywistości nie pojawiają się nigdzie w zestawieniu przepływów pieniężnych przy zastosowaniu metody pośredniej, ponieważ zostały już uwzględnione w dochodzie netto.
Jeśli jednak nie zapłaciłeś odsetek, są one wykazywane jako zobowiązanie krótkoterminowe w bilansie. Kwota niezapłaconych odsetek jest dodawana w ramach korekt kapitału obrotowego w sekcji działalności operacyjnej zestawienia przepływów pieniężnych.
4. Oblicz saldo końcowe
Aby obliczyć saldo końcowe, zsumuj przepływy pieniężne netto ze wszystkich kategorii i dodaj początkowe saldo środków pieniężnych.
Jeśli posiadasz środki pieniężne lub ich ekwiwalenty w walucie obcej, tak jak Meta, może być konieczne uwzględnienie wahań kursów walut.
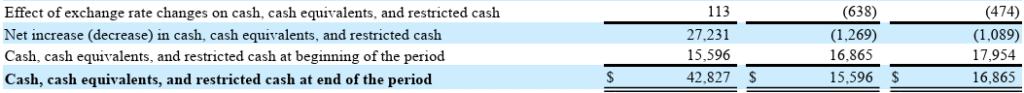
Na co zwrócić uwagę w zestawieniu przepływów pieniężnych
Oto przykłady tego, jak możesz wykorzystać informacje zawarte w zestawieniu przepływów pieniężnych do zarządzania środkami pieniężnymi i kondycją finansową:
Przeanalizuj ujemne przepływy pieniężne
Młode firmy oraz firmy znajdujące się w okresie szybkiego wzrostu często odnotowują ujemne przepływy pieniężne. Większość środków pieniężnych wpływa z działalności finansowej i jest przeznaczana na zakup aktywów, zatrudnianie pracowników oraz rozwój produktu.
Jeśli masz ujemne przepływy pieniężne, przeanalizuj ich przyczynę. Jeśli inwestujesz w aktywa i wkrótce zabraknie Ci środków pieniężnych, rozważ pozyskanie dodatkowego kapitału lub odroczenie nakładów inwestycyjnych. Jeśli tracisz środki pieniężne w działalności operacyjnej, potencjalne przyczyny mogą obejmować niekorzystną strukturę kosztów lub wysokie płatności odsetkowe.
W każdym przypadku, jeśli chcesz utrzymać się na rynku, powinieneś dążyć do przejścia z czasem na dodatnie przepływy pieniężne netto.
Przeanalizuj dokładniej dodatnie przepływy pieniężne
Dodatnie przepływy pieniężne netto czasami mogą być mylące. Firmy mogą osiągnąć dodatnie przepływy pieniężne, sprzedając aktywa lub zaciągając nierozsądne zadłużenie finansowe, nawet gdy ich działalność operacyjna generuje straty środków pieniężnych.
Jeśli nie jesteś młodą firmą i widzisz ujemne przepływy pieniężne z działalności operacyjnej, masz powód do obaw, nawet jeśli skumulowane przepływy pieniężne netto są dodatnie.
Więcej informacji dzięki wolnym przepływom pieniężnym (FCF)
Istnieją dwa rodzaje wolnych przepływów pieniężnych: wolne przepływy pieniężne dla firmy (FCFF) oraz wolne przepływy pieniężne dla kapitału własnego (FCFE).
More Articles
- 15 najlepszych kursów dotyczących przepływów pieniężnych, które pozwolą zdobyć nowe umiejętności w 2026 roku
- 10 najlepszych programów do analizy przepływów pieniężnych w 2026 roku
- 10 najlepszych programów do zarządzania przepływami pieniężnymi — recenzja na 2026 rok
- 10 najlepszych alternatyw dla Wave Accounting do rozważenia w 2026 roku
- 10 najlepszych programów do prognozowania przepływów pieniężnych — recenzja w 2026 roku
FCFF
FCFF informuje, ile gotówki Twoja firma generuje z działalności operacyjnej po uwzględnieniu nakładów inwestycyjnych. Wzór wygląda następująco:
FCFF = Środki pieniężne z działalności operacyjnej - Nakłady inwestycyjne
Istnieje wiele sposobów obliczania FCFF, ale jest to najprostszy sposób z wykorzystaniem rachunku przepływów pieniężnych.
Chodzi o zrozumienie zdolności firmy do generowania gotówki po wydatkach na działalność operacyjną i aktywa kapitałowe — dwa kluczowe elementy niezbędne do utrzymania działalności.
FCFE
FCFE informuje o kwocie gotówki dostępnej dla akcjonariuszy spółki po uwzględnieniu wszystkich wydatków, nakładów inwestycyjnych i zadłużenia. Wzór na FCFE wygląda następująco:
FCFE = Środki pieniężne z działalności operacyjnej - Nakłady inwestycyjne + Zaciągnięty dług netto
Dług netto mierzy zdolność firmy do spłaty zadłużenia przy założeniu, że staje się ono natychmiast wymagalne. Wzór wygląda następująco:
Dług netto = Dług krótkoterminowy + Dług długoterminowy - Środki pieniężne i ich ekwiwalenty
Firmy wykorzystują FCFE do wypłaty dywidend, odkupu akcji lub finansowania rozwoju.
Zrozumienie, jak ważna jest gotówka
Gotówka pozwala firmie działać. Samo spojrzenie na zysk netto i powrót do domu z uśmiechem na twarzy może przerodzić się w katastrofę — a historia pokazuje, że zwykle właśnie tak się dzieje.
Chcesz rozwijać swoje kompetencje jako lider finansów? Zapisz się do naszego biuletynu, aby otrzymywać porady ekspertów, poradniki i analizy od liderów finansów kształtujących branżę technologiczną.