Niezależnie od tego, czy chodzi o wypłatę wynagrodzeń, czy pozyskanie kapitału na rozwój, ubieganie się o finansowanie jako założyciel, dyrektor generalny lub dyrektor finansowy jest stresujące — a może wydawać się jeszcze bardziej onieśmielające, gdy mamy do czynienia z pożyczkami dla firm SaaS.
Czym są pożyczki dla firm SaaS?
Zaciąganie pożyczki przez firmę oferującą oprogramowanie jako usługę (SaaS) nieco różni się od sytuacji tradycyjnych przedsiębiorstw. Tradycyjnie firmy zabezpieczają swoje pożyczki zapasami, sprzętem i nieruchomościami, więc w przypadku niewypłacalności pożyczkodawca odzyskuje część pieniędzy, likwidując zabezpieczenie. Z tego powodu firmy prowadzące działalność w oparciu o aktywa rzeczowe są zwykle bardziej atrakcyjne dla pożyczkodawców niż firmy SaaS.
Większość rozwijających się firm SaaS może pochwalić się jedynie własnością intelektualną i należnościami — aktywami, których pożyczkodawca zazwyczaj nie chce. Zamiast tego firma SaaS jest oceniana na podstawie swojego potencjału i historii przychodów (przy czym pożyczkodawca może przyjąć zabezpieczenie w formie warrantów zamienianych na udziały w przypadku niewypłacalności).
Niemniej jednak firmy SaaS, zarówno startupy, jak i scaleupy, nadal mogą uzyskać pożyczki z wielu źródeł. Dostawcy takich pożyczek opierają ocenę zdolności kredytowej na metrykach firmy SaaS, modelu biznesowym i prognozowanych przychodach.
Oto rodzaje pożyczek dla firm SaaS, które możesz wykorzystać do powiększenia zespołu, wydłużenia okresu finansowania firmy lub dowolnego innego celu wymagającego zastrzyku kapitału.
Jak działają pożyczki dla firm SaaS?
Większość pożyczek dla firm SaaS stanowi kapitał niedochodzący do rozwodnienia udziałów, co oznacza, że nie wymagają one oddania części własności firmy, jak ma to miejsce w przypadku finansowania udziałowego.
Aby uzyskać pożyczkę dla firmy SaaS, opierasz się na podstawowych wskaźnikach swojej działalności (takich jak CAC, CLV/LTV, MRR, ARR oraz utrzymanie klientów), zwracając się do pożyczkodawców o kwotę odpowiadającą prognozowanym przychodom.
Jak zakwalifikować się do pożyczki dla firmy SaaS
Uzyskanie pożyczki przypomina znalezienie partnera romantycznego: musisz być sobą… ale jednocześnie zadbać o to, by dobrze się prezentować.
Zanim przejdziesz do szczegółów dotyczących potencjalnego pożyczkodawcy, przeanalizuj poniższe czynniki, aby sprawdzić, czy Twoja firma SaaS wygląda na wiarygodnego kredytobiorcę:
1. Strategia rozwoju
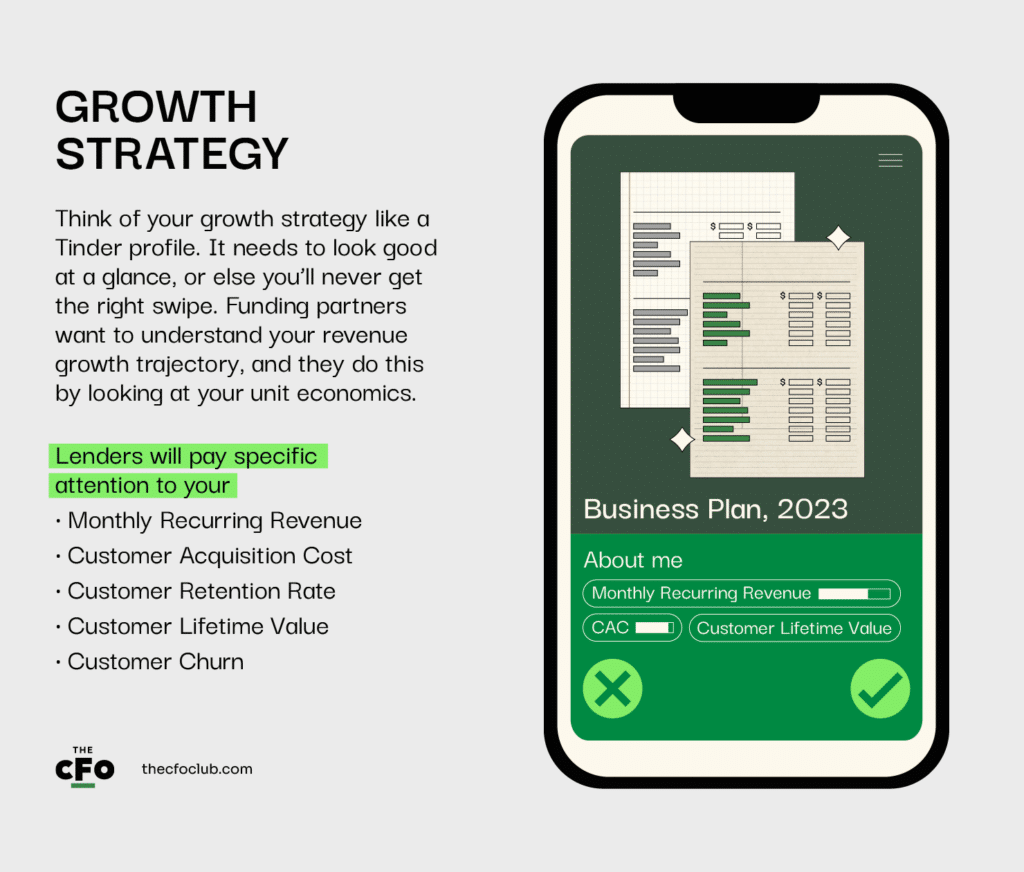
Pomyśl o swojej strategii rozwoju jak o profilu na Tinderze. Musi dobrze wyglądać na pierwszy rzut oka, bo inaczej nigdy nie otrzymasz właściwego przesunięcia w prawo. Partnerzy finansujący chcą zrozumieć trajektorię wzrostu Twoich przychodów, a robią to, analizując ekonomię jednostkową.
Pożyczkodawcy zwrócą szczególną uwagę na:
- Miesięczny przychód cykliczny, aby zrozumieć wysokość miesięcznych przychodów.
- Koszt pozyskania klienta , aby wiedzieć, ile wydajesz na pozyskanie klientów. Wysoki CAC może oznaczać, że koszty pozyskiwania klientów są zbyt wysokie, aby osiągnąć rentowność.
- Wskaźnik utrzymania klientów, aby ocenić Twoją zdolność do zatrzymywania klientów.
- Wartość klienta w całym okresie współpracy, aby sprawdzić, ile przychodów generujesz przeciętnie od jednego klienta w całym okresie jego relacji z Twoją firmą.
- Odpływ klientów , aby zrozumieć, jak szybko klienci rezygnują po zasubskrybowaniu Twojego produktu.
Twoje wskaźniki wyglądają dobrze — otrzymałeś przesunięcie w prawo. Co dalej?
Po przeanalizowaniu początkowych wskaźników i rentowności na tak wysokim poziomie pożyczkodawcy będą chcieli dokładniej się przyjrzeć Twojej firmie, aby lepiej ją zrozumieć.
Masz konto? Zaloguj się
2. Biznesplan
Uważają, że dobrze się prezentujesz, więc przechodzisz do wiadomości. Teraz musisz ich oczarować, przedstawiając swoją historię w sposób, który sprawi, że uwierzą w Twoją przyszłość.
Twój biznesplan powinien przedstawiać propozycję wartości, strategię pozyskiwania klientów, prognozy na przyszłość oraz wszelkie inne informacje, które pomogą pożyczkodawcom dostrzec Twój potencjał rozwoju — i zdolność do spłaty zobowiązania.
Powinieneś również jasno określić, na co potrzebujesz pożyczki. Pożyczkodawcy muszą mieć pewność, że ich pożyczka pomoże im zarobić, dlatego muszą wiedzieć, na co zamierzasz przeznaczyć te pieniądze. Na przykład masz większe szanse na pozyskanie pieniędzy na rozwój niż na spłatę zadłużenia.
Teraz oczarowałeś ich jednym czy dwoma dobrymi zdaniami i przechodzisz do etapu randki. Ta część wymaga więcej czasu i wysiłku z ich strony, więc musisz sprawić, by było to dla nich opłacalne.
3. Proces należytej staranności
Podczas randki będą zadawać Ci pytania dotyczące Twojej historii, a jeśli chcesz, by ta relacja przetrwała, musisz zadbać o przedstawienie odpowiednich dowodów.
Pożyczkodawcy przeprowadzają procesy należytej staranności w celu oceny Twojej firmy, branży i wniosku o pożyczkę. Przewiduj działania pożyczkodawcy oraz jego najważniejsze pytania i przygotuj zadowalające odpowiedzi.
Możesz to zapewnić, wykonując następujące czynności:
- Uporządkowanie wskaźników i danych biznesowych na potrzeby ich analizy.
- Przedstawienie utworzonego procesu pozyskiwania potencjalnych klientów i zdobywania nowych klientów.
- I właściwie wszystkiego innego, co zmienia postrzeganie Twojej firmy z obciążenia w centrum zysków.
Jeśli właściwie rozegrasz swoje karty, znajdziesz kogoś, kto w Ciebie uwierzy, i przedstawisz potrzebne dowody, zanim się obejrzysz, będziesz mieć partnera.
Rodzaje opcji finansowania dłużnego
Jestem pewien, że każda pożyczka dla firmy SaaS może zapewnić Ci potrzebne środki, ale wymagania, oprocentowanie i harmonogram spłat poszczególnych opcji będą miały ogromne znaczenie w dalszej perspektywie.
Dług zamienny
Dług zamienny pozwala zaciągnąć pożyczkę, którą można spłacić w terminie zapadalności, ale pod warunkiem, że jeśli przed upływem tego terminu pozyskasz finansowanie kapitałowe, pożyczkodawca będzie mógł zamienić dług na udziały po obniżonej cenie (nazywanej prawem konwersji).
Obniżka ceny w przypadku pozyskania finansowania kapitałowego zwykle wynosi około 15-25%. Arkusz warunków pożyczki określa warunki spłaty i konwersji: cenę za udział, okres obowiązywania pożyczki oraz oprocentowanie przed terminem zapadalności lub konwersją.
Dług zamienny cieszy się większą popularnością wśród rozwijających się, szybko rosnących firm technologicznych na wczesnym etapie, które nie chcą oddawać części swojej firmy na obecnym etapie, ale potrzebują kapitału, aby rozwinąć działalność do wyceny, przy której rzeczywiście opłaca się ją sprzedać.
Noty dotyczące długu zamiennego można uzyskać od inwestorów aniołów biznesu, inwestorów venture capital i wyspecjalizowanych pożyczkodawców. Przykładami są Gust, Andreessen Horowitz oraz Lighter Capital.
Jak przygotować się do długu zamiennego
- Zaktualizuj biznesplan.
- Przygotuj tabelę struktury własności, aby przedstawić obecnych udziałowców swojej firmy.
- Przeanalizuj arkusz warunków pożyczki, aby upewnić się, że kwota pożyczki, termin zapadalności, oprocentowanie i warunki konwersji odpowiadają Twoim planom.
- Upewnij się, że Twoje wskaźniki (CAC, LTV, odpływ klientów) odzwierciedlają rzeczywistą sytuację Twojej firmy.
- Rozważ prawdopodobieństwo pozyskania finansowania kapitałowego przed terminem zapadalności pożyczki oraz to, czy chcesz oddać przyszłe udziały w zamian za zachowanie płynnych środków pieniężnych.
Pożyczka na kapitał obrotowy
Pożyczka na kapitał obrotowy dobrze sprawdza się w firmach SaaS działających w branżach o sezonowych przychodach i stałych kosztach, takich jak firmy oferujące pomoc w podróży. W okresach przestoju taka pożyczka na kapitał obrotowy może pomóc sfinansować codzienne wydatki (takie jak wynagrodzenia, czynsz itp.).
W przeciwieństwie do noty dotyczącej długu zamiennego, tę pożyczkę stosunkowo łatwiej uzyskać. Zwykle jest powiązana ze zdolnością kredytową właściciela firmy, dlatego aby odnieść sukces, potrzebujesz dobrej oceny kredytowej. W przeciwnym razie niektórzy pożyczkodawcy będą wymagać przedstawienia zabezpieczenia.
Najczęściej wybieraną opcją pożyczki na kapitał obrotowy dla firm SaaS jest Fundbox.
Możesz zwiększyć swoje szanse na uzyskanie pożyczki na kapitał obrotowy poprzez:
- Zrozumienie i wyjaśnienie, na co potrzebujesz pożyczki na kapitał obrotowy.
- Określenie celu pożyczki.
- Uporządkowanie dokumentów finansowych do wglądu dla pożyczkodawców.
- Przeanalizowanie swojej osobistej historii kredytowej, aby zrozumieć, czy kwalifikujesz się do uzyskania pożyczki na kapitał obrotowy.
Finansowanie oparte na przychodach
Finansowanie oparte na przychodach daje firmom SaaS możliwość zaciągnięcia pożyczki na podstawie przyszłych przychodów, zapewniając im szybki dostęp do środków. Oczekuje się, że spłacą pożyczkę z przychodów, których się spodziewają. Miesięczne raty zwykle stanowią ustalony procent miesięcznych przychodów, a nie stałą kwotę.
Finansowanie oparte na przychodach jest najpopularniejsze wśród firm SaaS, które mają dowody na regularne przychody.
Lighter Capital zapewnia firmom na wczesnym etapie środki na rozwój działalności w zamian za część generowanych przez nie w danym miesiącu przychodów.
Jak przygotować się do pożyczki opartej na przychodach.
- Uporządkuj sprawozdania finansowe, aby pożyczkodawca mógł ocenić Twoją wiarygodność kredytową.
- Przygotuj historyczne dane dotyczące przychodów, aby pokazać, jak Twoja firma radziła sobie w ciągu ostatnich 2-3 lat.
- Przedstaw prognozę przyszłych przychodów, aby pożyczkodawca mógł ocenić Twoją zdolność do spłaty.
Faktoring należności
Faktoring należności pomaga firmom SaaS uzyskać natychmiastowy dostęp do środków na podstawie należności. Chociaż wielu klientów SaaS opłaca subskrypcje przed rozpoczęciem świadczenia usług, bieżące subskrypcje klientów pomagają określić oczekiwane przychody z przyszłych subskrypcji.
Uzyskanie tej pożyczki jest łatwiejsze, gdy umowy określają, kiedy należności zostaną w pełni uregulowane, a tym samym kiedy otrzymasz płatność.
Pożyczkodawcy przeanalizują Twoje faktury, podstawowe wskaźniki działalności (odpływ klientów, LTV itp.) oraz wiarygodność kredytową klientów, aby określić stawkę faktoringu. Jeśli Twoje dane będą się zgadzać, udostępnią Ci potrzebną kwotę w zamian za należności. Dzięki temu nie musisz czekać na płatność klienta, aby znaleźć środki na pokrycie wydatków związanych z działalnością. Wielkość należności określi wysokość pożyczki, którą możesz uzyskać.
Faktoring A/R jest najbardziej odpowiedni dla firm SaaS, które otrzymują płatności po 30, 60 lub 90 dniach od świadczenia usługi. Firmy te potrzebują krótkoterminowego finansowania, aby utrzymać ciągłość działalności.
Pożyczki faktoringowe A/R oferowane przez AltLine są dobrym rozwiązaniem finansowym dla firm SaaS, które nie mogą uzyskać linii kredytowych.
Oto, co musisz przygotować, aby przyciągnąć finansowanie oparte na należnościach od pożyczkodawcy:
- Zestawienie należności A/R
- Nazwy kont.
- Daty wystawienia faktur.
- Należne kwoty.
- Kopie faktur.
- Wszelką inną niezbędną dokumentację potwierdzającą, że sprzedaż jest zgodna ze stanem faktycznym.
Linia kredytowa MRR
Dzięki linii kredytowej MRR Twoja firma SaaS może uzyskać kwotę sięgającą 3–5-krotności miesięcznych przychodów na finansowanie potrzeb związanych z działalnością. Jako jedno z najtańszych źródeł finansowania rozwoju firmy SaaS linia kredytowa MRR wymaga osobistego poręczenia, co oznacza, że ponosisz odpowiedzialność, jeśli Twoja firma nie spłaci zobowiązania.
Ten rodzaj pożyczki jest przeznaczony dla firm SaaS o znaczących i stabilnych miesięcznych lub rocznych powtarzalnych przychodach (ARR).
Do znanych pożyczkodawców oferujących linie kredytowe MRR należą Silicon Valley Bank (obecnie należący do First Citizens i — tak, nadal istniejący) oraz novel capital.
Aby uzyskać linię kredytową MRR, Twoja firma musi
- Odnotowywać wskaźnik odpływu klientów na poziomie 15% lub niższym.
- Wykazywać dodatni wzrost historyczny i prognozowany.
- Być finansowana ze środków własnych, kapitału podwyższonego ryzyka lub przez aniołów biznesu.
Struktury spłaty zadłużenia
To, czy będziesz spłacać stałą miesięczną kwotę, oddawać niższą kwotę w pierwszych miesiącach, aby lepiej zarządzać przepływami pieniężnymi, czy zaczniesz spłacać pożyczkę od pierwszej raty, będzie zależeć od struktury spłaty pożyczki. Dlatego musisz zwrócić szczególną uwagę na strukturę spłaty zadłużenia, która może być:
Standardowa pożyczka ratalna
W przypadku standardowych rat musisz spłacać stałe miesięczne raty. Rata obejmuje część kwoty głównej oraz odsetki.
Standardowe pożyczki ratalne zwykle mają jasno określony harmonogram, dzięki czemu łatwo ustalić, kiedy pożyczka zostanie spłacona. Pożyczkodawca określa harmonogram amortyzacji i ustala kwotę płaconą w każdej racie.
Okres spłaty może wynosić zaledwie 12 miesięcy lub nawet 7 lat, przy czym przed terminem zapadalności wymagane są co najmniej dwie płatności.
Standardowa pożyczka ratalna jest najpopularniejszą strukturą na tej liście. Łatwość spłaty i przyjazność dla budżetu ułatwiają jej spłatę firmom SaaS o stabilnych przychodach i przepływach pieniężnych. Pożyczkodawcy również ją preferują, ponieważ zapewnia im regularne korzyści w postaci przepływów pieniężnych.
More Articles
Spłata samych odsetek
Spłata pożyczki w wariancie obejmującym wyłącznie odsetki dzieli spłatę pożyczki na dwa okresy: w pierwszym spłacasz wyłącznie odsetki, a w drugim możesz rozpocząć spłatę kapitału. W drugim etapie miesięczna płatność wzrasta, aby uwzględnić oba elementy pożyczki.
Ponieważ w pierwszym okresie nie spłacasz kapitału, całkowita kwota zadłużenia pozostaje z czasem niezmieniona. Możesz jednak przeznaczyć na inwestycje w firmę środki, które w przeciwnym razie zostałyby przeznaczone na spłatę kapitału — czy to w celu przyspieszenia rozwoju, czy zwiększenia przepływów pieniężnych.
W przypadku większości osób zarządzających firmami ta struktura nie jest preferowana, chyba że istnieje jasno określony plan wykorzystania dźwigni finansowej.
Struktura rosnących rat
W strukturze z rosnącymi ratami w początkowych miesiącach zapłacisz stosunkowo niższą kwotę, a wysokość płatności będzie stopniowo wzrastać wraz ze wzrostem Twoich przychodów w czasie. Pozwala to pożyczkobiorcom zwiększać wysokość płatności wraz z rozwojem firmy, dzięki czemu wszystko jest odpowiednio dopasowane.
Wszystkie informacje, które musisz znać na temat warunków spłaty, w tym częstotliwości i wysokości podwyżek oprocentowania, są przedstawione w arkuszu warunków.
W zależności od umowy zawartej z pożyczkodawcą pożyczka z rosnącymi ratami może obejmować jednorazowy wzrost raty (jedną podwyżkę) lub wiele takich wzrostów (wiele podwyżek) w całym okresie trwania pożyczki.
Jedna dobra pożyczka dzieli Cię od rozwoju firmy SaaS na własnych warunkach
Każdy z tych rodzajów pożyczek stwarza wyjątkową możliwość rozwoju firmy bez utraty nad nią kontroli.
Przeanalizuj je dokładnie, aby sprawdzić, który z nich spełnia większość — jeśli nie wszystkie — Twoich wymagań. Mam nadzieję, że pomoże Ci to lepiej podejść do finansowania dłużnego.
Klub CFO publikuje wartościowe treści, które pomagają dyrektorom finansowym, założycielom i dyrektorom generalnym wprowadzać zmiany w ich organizacjach. Zapisz się do naszego newslettera, aby podnieść swoje umiejętności na wyższy poziom.