

Straty i wynagrodzenia oparte na akcjach są częścią operacyjnego DNA startupu technologicznego. Prowadzą one do powstania mniej znanej pozycji bilansowej zwanej aktywami z tytułu odroczonego podatku dochodowego (DTA). Choć DTA rzadko trafiają na pierwsze strony gazet, mogą mieć wymierny wpływ na przepływy pieniężne.
W tym przewodniku wykorzystuję moje doświadczenie jako byłego księgowego, aby wyjaśnić podstawy DTA, sposób ich ujęcia w bilansie oraz to, co dzieje się z nimi z biegiem czasu. Zaczynajmy.
Czym są aktywa z tytułu odroczonego podatku dochodowego?
Aktywa z tytułu odroczonego podatku dochodowego (DTA) to przyszłe korzyści podatkowe wynikające z różnic przejściowych między rachunkowością bilansową a podatkową.
W przeciwieństwie do nieruchomości i pojazdów DTA są niematerialnymi aktywami finansowymi. Zmniejszają zobowiązania podatkowe w przyszłych okresach i pojawiają się w bilansie, gdy:
- jest bardziej prawdopodobne niż nie, że korzyść zostanie zrealizowana (zgodnie z GAAP)
- jest to prawdopodobne (zgodnie z MSSF)
DTA są zazwyczaj prezentowane jako aktywa długoterminowe, chyba że oczekuje się realizacji korzyści w ciągu 12 miesięcy. Mogą wygasnąć, jeśli nie zostaną wykorzystane w ustawowych okresach rozliczania strat, dlatego terminowe wykorzystanie ma kluczowe znaczenie, szczególnie jeśli prowadzisz przynoszącą straty firmę SaaS lub technologiczną, przechodzącą przez okres intensywnego spalania gotówki, albo przygotowujesz się do debiutu giełdowego.
Dlaczego aktywa z tytułu odroczonego podatku dochodowego są wartościowe?
DTA pomagają zmniejszyć przyszłe zobowiązania podatkowe i zwiększyć przepływy pieniężne po opodatkowaniu, gdy korzyści te zostaną zrealizowane.
Dla wielu osób może się to nie wydawać dużą kwotą, ale w przypadku kapitałochłonnych firm SaaS i technologicznych, ponoszących wysokie koszty początkowe i wypłacających wynagrodzenia oparte na akcjach, może ona być znacząca. Dla takich firm DTA odzwierciedlają skumulowane straty z wielu lat, które pozwalają zaoszczędzić znaczną kwotę podatków po osiągnięciu rentowności.
Oznacza to również, że DTA nie zawsze zmniejszają zobowiązania podatkowe, nawet jeśli znajdują się w bilansie. Obniżenie rachunku podatkowego zależy od przyszłego dochodu podlegającego opodatkowaniu — bez dochodu nie ma korzyści.
Aktywa z tytułu odroczonego podatku dochodowego: zdarzenia prowadzące do ich powstania
Skoro już wiesz, czym są aktywa z tytułu odroczonego podatku dochodowego, przyjrzyjmy się zdarzeniom lub koncepcjom z zakresu rachunkowości finansowej, które mogą prowadzić do powstania DTA w bilansie.
Have an account? Log In
Rozliczanie strat
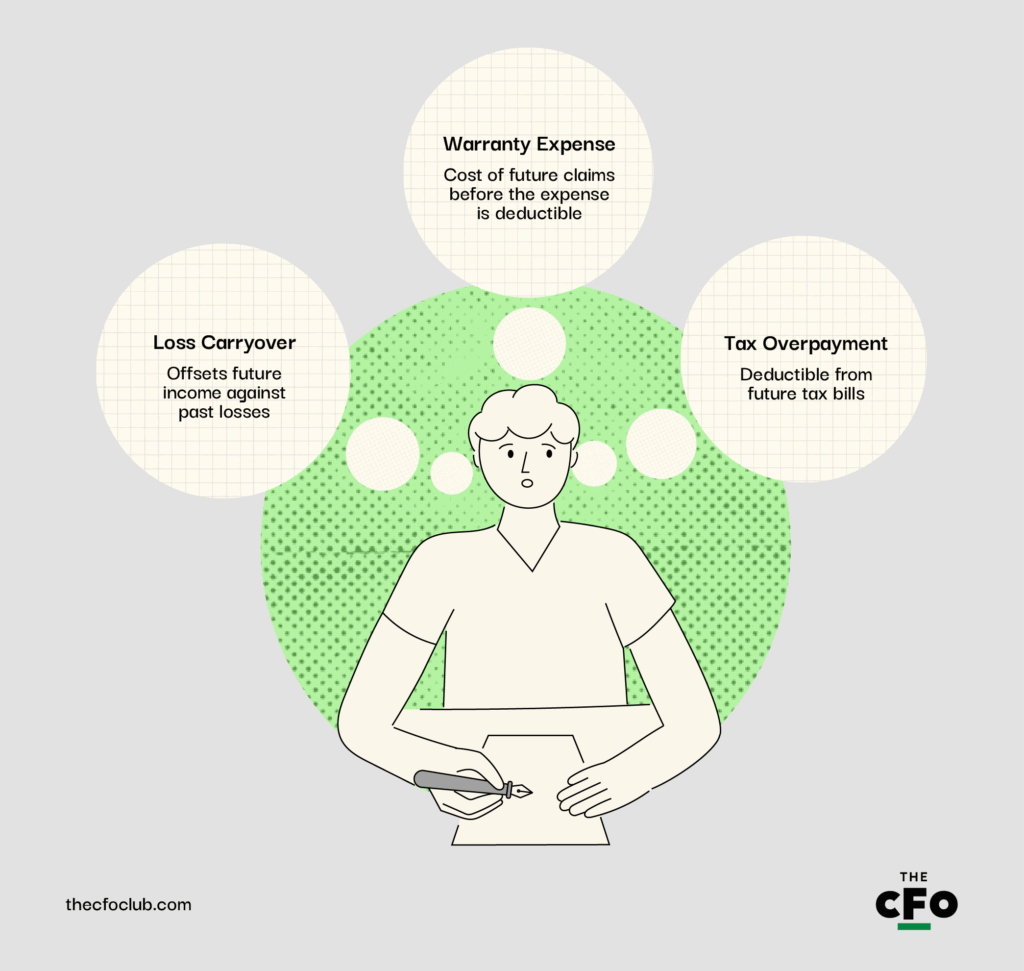
Rozliczanie strat (zwane również przenoszeniem straty podatkowej na przyszłość) to możliwość pomniejszenia przyszłego dochodu o straty z lat ubiegłych, co prowadzi do powstania DTA. Jest to powszechne w firmach SaaS i technologicznych, które przechodzą długie okresy spalania gotówki przed osiągnięciem rentowności.
Rozważmy na przykład startup SaaS, który w 2024 roku wykazuje stratę netto w wysokości $10 milionów z powodu wysokich kosztów badań i rozwoju oraz pozyskania klientów. Zgodnie z przepisami podatkowymi firma może przenieść tę stratę na przyszłość, aby pomniejszyć przyszły dochód podlegający opodatkowaniu, na przykład w 2026 roku. Zmniejsza to jej zobowiązania podatkowe i poprawia przepływy pieniężne w 2026 roku.

Porada autora
Przenoszenie strat na przyszłość może wyglądać korzystnie, ale pamiętaj, że w przypadku zdarzeń związanych ze zmianą kontroli nie pozostaje ono bez zmian. Przejęcia, dokapitalizowania, a nawet rundy finansowania mogą uruchomić ograniczenia wynikające z IRC §382, które ograniczają kwotę dochodu podlegającego opodatkowaniu, o którą firma może pomniejszyć dochód w każdym roku z tytułu NOL sprzed zmiany, po zmianie właścicielskiej.
Koszty gwarancji
Koszty gwarancji tworzą DTA, gdy firmy ujmują koszt przyszłych roszczeń, zanim faktyczny wydatek stanie się kosztem uzyskania przychodu dla celów podatkowych.
Załóżmy, że firma SaaS oferująca pakiety urządzeń IoT sprzedaje inteligentne czujniki za 5 milionów dolarów i szacuje przyszłe koszty gwarancji na 500 000 dolarów. Szacunek ten wpływa dziś na rachunek zysków i strat, ale organy podatkowe nie zezwolą na odliczenie do momentu wypłaty odszkodowań.
Jaki jest rezultat?: Aktywo z tytułu odroczonego podatku w bilansie, odzwierciedlające tę różnicę w czasie.
Nadpłata podatku
Firmy często płacą zbyt wysoki podatek dochodowy z powodu konserwatywnych założeń lub różnic w czasie ujmowania kosztów. Ta nadwyżka może zostać odliczona od przyszłych zobowiązań podatkowych, co oznacza, że stanowi aktywo z tytułu odroczonego podatku.
Załóżmy, że firma technologiczna dokonuje agresywnej amortyzacji serwerów metodą przyspieszoną przez pięć lat na potrzeby rachunkowości, ale do celów podatkowych stosuje amortyzację liniową. Różnica ta zwiększa dochód podlegający opodatkowaniu we wcześniejszych latach, tworząc aktywo z tytułu odroczonego podatku, które odwróci się w przyszłych latach.
Przestroga
To tylko przykład. Większość firm woli przyspieszyć amortyzację, aby obniżyć zobowiązanie podatkowe.
Inne częste przyczyny powstawania aktywów z tytułu odroczonego podatku
Oprócz strat podatkowych możliwych do rozliczenia w kolejnych okresach, kosztów gwarancji i nadpłaty podatku istnieją różne inne przyczyny, dla których aktywo z tytułu odroczonego podatku pojawia się w bilansie firmy. Oto kilka innych częstych przyczyn, z którymi spotkałem się w swojej karierze:
- Atrybuty podatkowe: Atrybuty podatkowe, takie jak straty operacyjne netto możliwe do rozliczenia w kolejnych okresach oraz ulgi podatkowe możliwe do rozliczenia w kolejnych okresach (w tym ulgi zagraniczne i ulgi AMT), skutkują powstaniem aktywów z tytułu odroczonego podatku. W rzeczywistości są one często najbardziej istotnymi aktywami z tytułu odroczonego podatku, które pojawiają się w sprawozdaniach finansowych firmy.
- Wynagrodzenie w formie akcji: Przyznane instrumenty kapitałowe ujmowane jako koszt w księgach, ale niepodlegające odliczeniu podatkowemu do momentu ich wykonania, skutkują powstaniem aktywów z tytułu odroczonego podatku.
- Rezerwy na należności nieściągalne: Odpisy na należności wątpliwe ujęte wcześniej w księgach rachunkowych, ale podlegające odliczeniu dopiero po faktycznym spisaniu należności dla celów podatkowych, skutkują powstaniem aktywów z tytułu odroczonego podatku.
- Naliczone koszty: Pozycje takie jak premie, prowizje i wynagrodzenie za urlop, naliczone, ale podlegające odliczeniu zgodnie z prawem podatkowym dopiero po wypłacie, skutkują powstaniem aktywów z tytułu odroczonego podatku.
- Różnice w kapitalizacji kosztów badań i rozwoju: Na mocy reformy podatkowej w USA (IRC §174) niektóre koszty badań i rozwoju muszą być obecnie kapitalizowane i amortyzowane, co tworzy różnicę w czasie między księgami a podatkami i skutkuje powstaniem aktywów z tytułu odroczonego podatku.
- Moment ujmowania przychodów: Zgodnie z ASC 606 firmy SaaS często odraczają ujęcie przychodów, ale przepisy podatkowe mogą wymagać ich wcześniejszego ujęcia, co skutkuje powstaniem aktywów z tytułu odroczonego podatku.
Kalkulator aktywów z tytułu odroczonego podatku
Aktywo z tytułu odroczonego podatku oblicza się, mnożąc tymczasową różnicę między wykazanym podatkiem dochodowym a zobowiązaniem podatkowym zgodnie z przepisami podatkowymi przez właściwą stawkę podatkową:
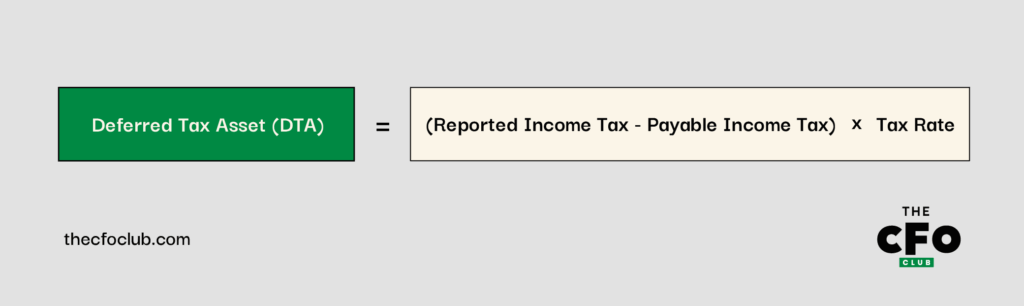
Możesz również skorzystać z naszego kalkulatora aktywów z tytułu odroczonego podatku — wystarczy wprowadzić wykazany podatek dochodowy, należny podatek dochodowy i stawkę podatkową.
Przykład obliczenia DTA
Załóżmy, że Twoja firma SaaS naliczyła w grudniu 2024 roku premie pracownicze w wysokości 100 000 dolarów. Kwota ta została ujęta jako koszt zgodnie z GAAP, ale zgodnie z przepisami podatkowymi premie podlegają odliczeniu dopiero po ich wypłacie w styczniu 2025 roku.
Spowoduje to powstanie tymczasowej różnicy, która zwiększy bieżące zobowiązanie podatkowe, tworząc aktywo z tytułu odroczonego podatku. Oto porównanie rachunku zysków i strat wykazanego zgodnie z zasadami GAAP i przepisami IRC:
| Pozycja | GAAP ($) | IRC ($) |
| Przychody | 1,000,000 | 1,000,000 |
| Koszty operacyjne | (700,000) | (700,000) |
| Naliczony koszt | (100,000) | (0) |
| Dochód przed opodatkowaniem | 200,000 | 300,000 |
| Podatek dochodowy @ 25% | (50,000) | (75,000) |
Zgodnie z tymi zestawieniami istnieje tymczasowa różnica między wykazanym a faktycznym dochodem przed opodatkowaniem w wysokości 100 000 dolarów z powodu premii:
$100,000=$300,000-$200,000
Zatem aktywo z tytułu odroczonego podatku w tym przykładzie wyniosłoby 25 000 USD przy zastosowaniu powyższego obliczenia:
25 000 USD=100 000 USD x 25%
Można to również obliczyć, odejmując wykazany podatek od faktycznego zobowiązania podatkowego, co da ten sam wynik wynoszący 25 000 USD — albo skorzystać z naszego kalkulatora.
Zmniejszające się DTA i ich znaczenie
DTA zmniejszają się z czasem, gdy odwróceniu ulegają leżące u ich podstaw różnice przejściowe. Najczęstszą przyczyną odwrócenia DTA jest przeniesienie straty operacyjnej netto (NOL) na kolejne okresy.
Zgodnie z zasadami IRS, NOL pozwalają spółkom wykorzystać straty z poprzednich okresów do pomniejszenia przyszłego dochodu podlegającego opodatkowaniu. Gdy spółka po latach strat w końcu zaczyna osiągać zyski — co jest typowe dla spółek SaaS i technologicznych — NOL zaczynają działać i zmniejszają dochód podlegający opodatkowaniu. Zmniejszenie zobowiązania podatkowego powoduje redukcję DTA wykazywanego w bilansie.
Z ekonomicznego punktu widzenia jest to dobre zjawisko. Zmniejszające się DTA sygnalizuje poprawę rentowności. Oznacza również, że spółka wykorzystuje „zaksięgowane” korzyści podatkowe i straty z poprzednich okresów, aby zmniejszyć bieżący odpływ środków pieniężnych.
Mniej gotówki, wyższy przepływ
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePłacąc mniej gotówki w formie podatków, zwiększasz operacyjne przepływy pieniężne i poprawiasz wskaźniki wyceny, takie jak \u003c/span\u003e\u003ca href=\u0022https://thecfoclub.com/operational-finance/free-cash-flow-formula/\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eprzepływ wolnych środków pieniężnych\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e lub konwersja EBITDA na gotówkę — może to być szczególnie pomocne w okresie poprzedzającym debiut giełdowy lub rundy finansowania.\u003c/span\u003e
More Articles
- 15 najlepszych biuletynów podatkowych, które warto subskrybować w 2026 roku
- 14 najlepszych książek o księgowości w 2026 roku
- 17 najlepszych książek o rachunkowości dla początkujących w 2026 roku
- 20 najlepszych newsletterów finansowych, które warto subskrybować w 2026 roku
- 11 najlepszych kursów podatkowych, które warto odbyć w 2026 roku
Odpisy z tytułu wyceny aktywów z tytułu odroczonego podatku
Odpis z tytułu wyceny jest rezerwą utworzoną w związku z DTA. Tworzy się go, gdy spółka uznaje, że jest mało prawdopodobne, aby w pełni zrealizowała wynikającą z niego korzyść.
Odpis z tytułu wyceny to w istocie księgowe określenie sytuacji: „mamy aktywo podatkowe na papierze, ale nie mamy pewności, że osiągniemy wystarczający dochód podlegający opodatkowaniu, aby je wykorzystać.”
GAAP wymaga utworzenia odpisu z tytułu wyceny, gdy bardziej prawdopodobne jest, że część lub całość DTA nie zostanie wykorzystana (czyli prawdopodobieństwo to przekracza 50%). Często ma to miejsce w przypadku spółek SaaS i technologicznych, które odnotowują długotrwałe straty operacyjne lub działają w oparciu o nieprzewidywalne modele przychodów.
Wskazówka autora
Odpisy są szacunkami, dlatego należy regularnie je weryfikować, szczególnie jeśli zmieniają się prognozy lub poprawia się prawdopodobieństwo osiągnięcia rentowności.
Załóżmy, że spółka ma 30 mln USD strat NOL do rozliczenia w kolejnych okresach, co przekłada się na 7,5 mln USD DTA. Prognozy wskazują jednak na dalsze straty w ciągu kilku następnych lat i brak wyraźnej drogi do osiągnięcia rentowności. W takim przypadku audytor może wymagać utworzenia pełnego lub częściowego odpisu z tytułu wyceny. Zmniejsza to DTA w bilansie i obciąża rachunek zysków i strat jako koszt podatkowy.
Odpis z tytułu DTA nie wpływa na gotówkę, ale może wpłynąć na postrzeganie spółki przez inwestorów i skutkować ujawnieniami dotyczącymi odroczonego podatku.
Aktywa z tytułu odroczonego podatku a zobowiązania z tytułu odroczonego podatku
DTA i zobowiązania z tytułu odroczonego podatku (DTL) powstają w wyniku różnic przejściowych między dochodem księgowym a dochodem podlegającym opodatkowaniu, ale odzwierciedlają przeciwne skutki.
DTL powstaje, gdy spółka płaci obecnie niższy podatek, ale w przyszłości będzie musiała zapłacić więcej z powodu przyspieszonych odliczeń podatkowych lub odroczonego ujmowania przychodów. DTL zazwyczaj wynikają z różnic podatkowych spowodowanych przyspieszoną amortyzacją, sprzedażą ratalną lub wcześniejszym ujmowaniem przychodów dla celów podatkowych niż dla celów księgowych.
Oto zestawienie różnic między DTA i DTL:
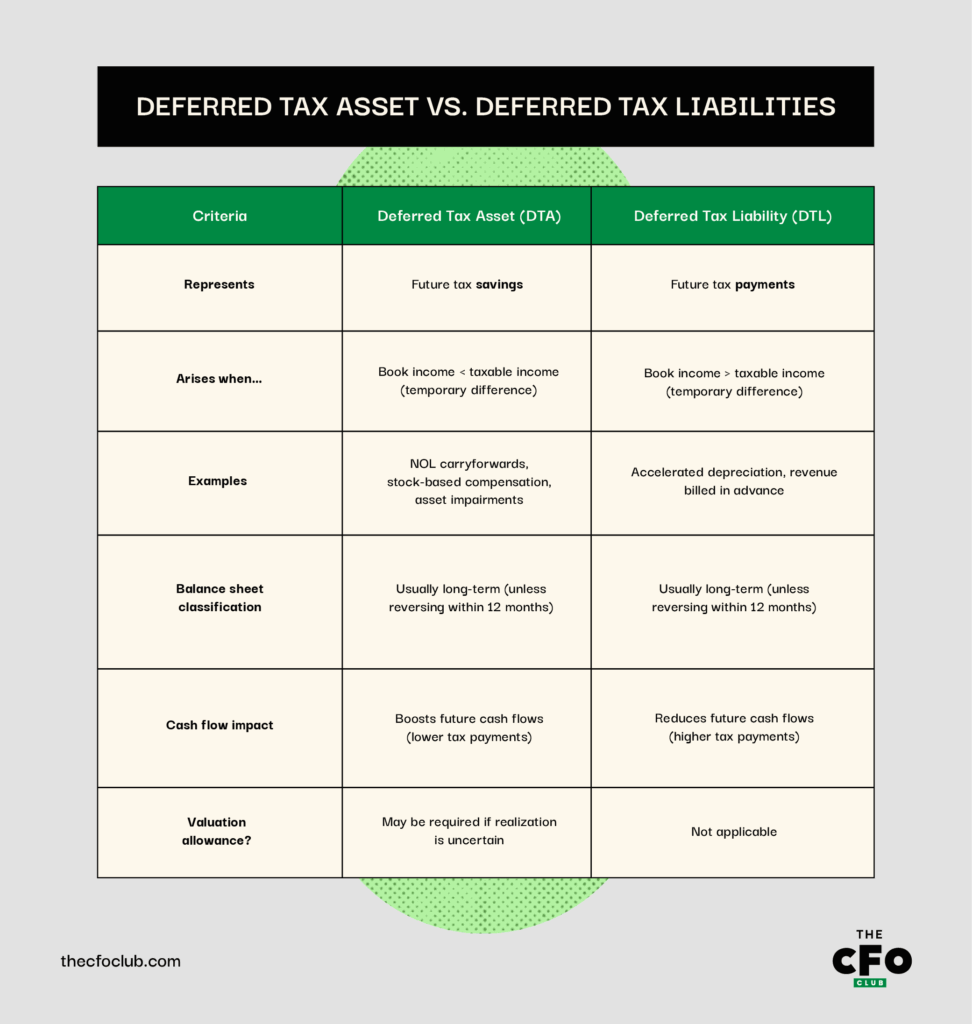
Jeśli kiedykolwiek masz wątpliwości, czy dane zdarzenie spowoduje powstanie DTA czy DTL, zadaj sobie następujące pytania:
- Czy spółka ujmuje dziś koszt, który będzie podlegał odliczeniu podatkowemu dopiero później? Jeśli tak, prawdopodobnie powoduje on powstanie DTA.
- Czy spółka poniosła straty, które może przenieść na kolejne okresy? Jeśli tak, skutkuje to powstaniem DTA (przeniesienie NOL na kolejne okresy).
- Czy spółka odlicza obecnie dla celów podatkowych więcej niż dla celów księgowych (jak w przypadku amortyzacji)? Jeśli tak, prawdopodobnie powoduje to powstanie DTL.
- Czy przychód jest obecnie ujmowany dla celów podatkowych, ale odraczany dla celów księgowych? Prawdopodobnie powoduje to powstanie DTL (co jest częste w modelach subskrypcyjnych).
Potraktuj DTA jako przyszłe „ulgi” podatkowe, a DTL jako przyszłe „zobowiązania” podatkowe. Zarządzanie terminem powstawania tych różnic może pomóc Ci wpływać na efektywną stawkę podatkową i profil przepływów pieniężnych.
Wyjdź poza liczby
Podczas pracy w analizie akcji zawsze prosiłem klientów, aby zastanowili się nad historią, którą próbowały opowiedzieć liczby, zamiast skupiać się wyłącznie na cenie. Zachęcam Cię, abyś zastosował tutaj tę samą zasadę.
DTA opowiadają historię o dotychczasowych wynikach spółki i jej oczekiwaniach na przyszłość. Rosnące DTA mogą odzwierciedlać narastające straty lub przejściowe różnice w terminie ujmowania wydatków. Z drugiej strony kurczące się DTA często sygnalizują poprawę dochodów lub odwrócenie wcześniejszych różnic w czasie. A odpisy aktualizujące wartość aktywów podatkowych? Sygnalizują ostrożność.
Właściwe zrozumienie tej historii jest kluczem do poznania swojej rzeczywistości ekonomicznej. Gotowy, aby przyjrzeć się bliżej kwocie DTA w swoim bilansie? Chcesz rozwijać swoje kompetencje jako specjalista ds. finansów? Zapisz się do naszego bezpłatnego newslettera, aby otrzymywać porady, przewodniki i analizy od liderów finansowych kształtujących branżę technologiczną.