Być może słyszałeś, że tylko połowa małych firm przetrwa pierwsze 5 lat, ale czy wiesz, że ponad 80% firm upada z powodu problemów z przepływami pieniężnymi?
Choć zrozumienie bilansu nie rozwiąże wszystkich Twoich problemów, pomoże Ci je wykryć na tyle wcześnie, aby coś zmienić.
Podstawy bilansu
Bilans to ustandaryzowane sprawozdanie finansowe przedstawiające wartość firmy. Czasami określa się go również jako wartość księgową. Bilanse są wykorzystywane:
- Przez właścicieli firm do zrozumienia ogólnej sytuacji finansowej firmy oraz podejmowania strategicznych decyzji dotyczących wydatków, oszczędności i rozwoju
- Przez inwestorów i kredytodawców do oceny kondycji finansowej i stabilności firmy przy rozważaniu potencjalnej inwestycji lub udzielenia kredytu
- Przez członków zespołów księgowości, kierownictwa i innych działów do podejmowania decyzji dotyczących procesów, celów biznesowych lub wydatków
Chociaż bilans jest potężnym narzędziem finansowym, nie jest samodzielnym narzędziem zaspokajającym wszystkie potrzeby księgowe. Nie pokazuje na przykład rzeczywistej wartości rynkowej firmy ani nie przedstawia szczegółowo zysków, strat, przepływów pieniężnych i innych kluczowych czynników finansowych. Dlatego kredytodawcy i inwestorzy zazwyczaj chcą zobaczyć wiele sprawozdań finansowych, w tym bilanse i rachunki zysków i strat, gdy rozważają przyznanie firmie kredytu lub dokonanie inwestycji.
Bilanse można tworzyć ręcznie w programie Excel. Najlepszą praktyką jest jednak zazwyczaj korzystanie z szablonów i mechanizmów raportowania dostępnych w oprogramowaniu księgowym. Narzędzia te automatyzują tworzenie bilansów, ograniczając ryzyko błędów związanych z ręcznym przenoszeniem danych.
Czym jest bilans księgowy
Bilans to sprawozdanie księgowe przedstawiające stan aktywów, zobowiązań i kapitału własnego akcjonariuszy firmy w określonym momencie.
Po jednej stronie bilansu znajdują się składniki majątku będące własnością firmy. Obejmują one:
- Aktywa obrotowe, takie jak środki pieniężne i ich ekwiwalenty
- Aktywa trwałe, takie jak grunty i sprzęt
- Aktywa niematerialne, takie jak wartość firmy i własność intelektualna
Po drugiej stronie bilansu znajdują się zobowiązania firmy oraz kwota zainwestowana przez właścicieli. Zobowiązania firmy obejmują:
- Zobowiązania krótkoterminowe, takie jak pożyczki krótkoterminowe, zobowiązania wobec dostawców i podatki dochodowe
- Zobowiązania długoterminowe, takie jak obligacje do spłaty i kredyty hipoteczne
W sekcji kapitału własnego akcjonariuszy znajdziesz akcje zwykłe, zyski zatrzymane i inne składniki kapitału własnego akcjonariuszy.
Bilansowanie bilansu
Jak zapewne się domyślasz, bilans firmy powinien zawsze być zrównoważony. Równanie księgowe bilansu wygląda następująco:
Aktywa = Zobowiązania + Kapitał własny akcjonariuszy
Oznacza to, że obie strony równania powinny dawać tę samą wartość całkowitą; zsumuj wszystkie aktywa po jednej stronie bilansu, a następnie wszystkie zobowiązania i kapitał własny akcjonariuszy po drugiej stronie. Jeśli wartości te nie są równe, prawdopodobnie wystąpił błąd w raportowaniu. Sprawdź, czy wszystkie liczby są poprawne i czy w równaniu bilansowym niczego nie pominięto. Konieczne może być również upewnienie się, że dla okresu przedstawionego w bilansie wykazujesz właściwe aktywa i zobowiązania.
Oto bardzo podstawowy przykład bilansu:
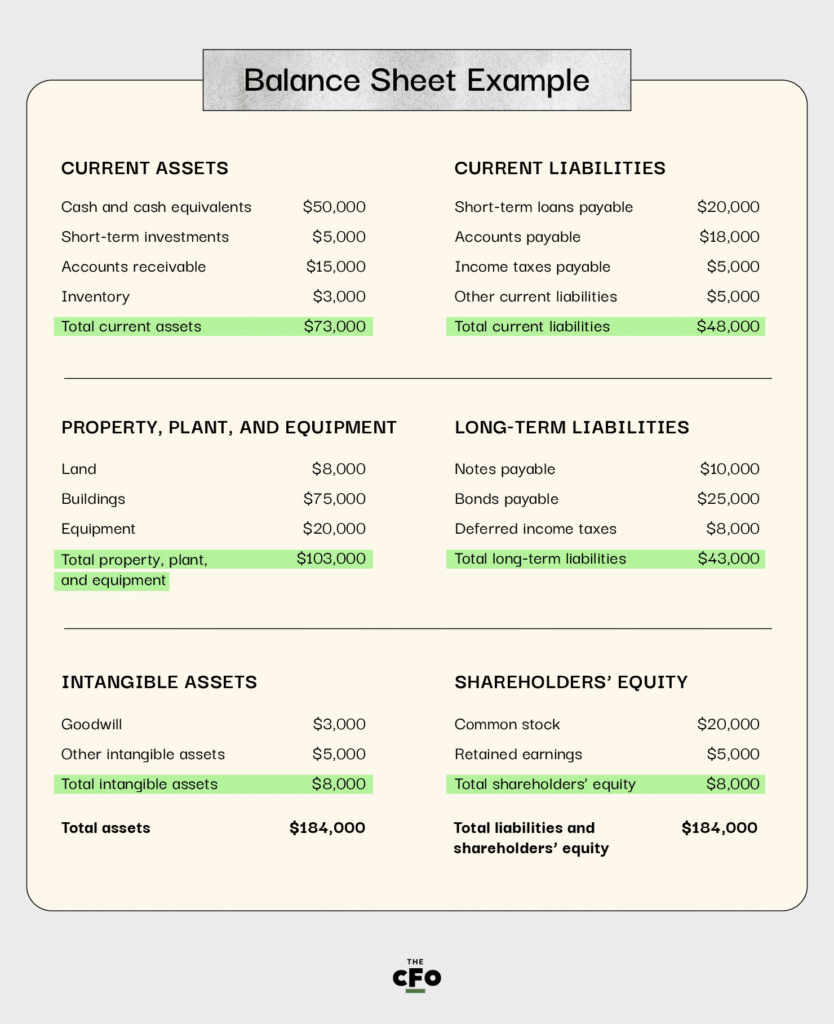
Wykorzystanie tego narzędzia do zrozumienia sytuacji finansowej firmy
Powinieneś korzystać z bilansu, aby zrozumieć sytuację finansową swojej firmy w określonym momencie. Jest to obraz sytuacji, co oznacza, że dobrze sprawdza się w odniesieniu do konkretnego momentu lub okresu. Z tego powodu bilanse zazwyczaj sporządza się co miesiąc lub co kwartał.
Choć bilans nie pomaga zrozumieć, jak pieniądze wpływają do firmy i z niej wypływają — do tego potrzebny byłby rachunek przepływów pieniężnych — pomaga zrozumieć takie czynniki jak płynność i wypłacalność.
Have an account? Log In
Płynność
Płynność finansowa odnosi się do tego, do ilu aktywów płynnych masz dostęp. Aktywa płynne to środki pieniężne, ich ekwiwalenty lub cokolwiek, co można szybko i łatwo zamienić na gotówkę.
Wzór na płynność finansową nosi nazwę wskaźnika bieżącej płynności:
Wskaźnik bieżącej płynności = aktywa obrotowe / zobowiązania krótkoterminowe
Ponieważ obie te wartości są łatwo dostępne w bilansie, można szybko obliczyć na jego podstawie wskaźnik bieżącej płynności. W rzeczywistości większość bilansów zwykle zawiera to obliczenie dla wygody. Wartości referencyjne wskaźnika bieżącej płynności różnią się w zależności od branży, ale za dobrą wartość często uznaje się przedział od 1,5 do 3.
Wypłacalność
Wypłacalność odnosi się do zdolności firmy do regulowania zobowiązań zarówno krótkoterminowych, jak i długoterminowych. Wzór na wskaźnik wypłacalności to:
Wskaźnik wypłacalności = (dochód netto + amortyzacja) / wszystkie zobowiązania
Szczegółowe bilanse zazwyczaj zawierają wszystkie informacje wymagane do tego wzoru. Ogólnie rzecz biorąc, wskaźniki wypłacalności powinny wynosić 1,5 lub więcej, aby wskazywać, że firma jest w stanie wywiązywać się ze swoich zobowiązań i nadal zachować pewien margines bezpieczeństwa.
Aktywa a bilans
Aktywa oznaczają to, co posiada firma. Mają wartość pieniężną, a wartość ta może być wykorzystywana do wspierania procesów biznesowych lub regulowania zobowiązań. Sekcja aktywów w bilansie musi uwzględniać wszystkie aktywa, w tym aktywa niematerialne, takie jak wartość firmy.
Aktywa obrotowe
Aktywa obrotowe to aktywa, które firma prawdopodobnie wykorzysta w ciągu najbliższych 12 miesięcy. Obejmują one środki pieniężne i ich ekwiwalenty (wykorzystywane do finansowania działalności firmy i spłaty krótkoterminowych zobowiązań), a także należności.
Aktywa długoterminowe
Aktywa firmy obejmują również składniki, które mogą być wykorzystywane przez lata, takie jak nieruchomości, zakłady i wyposażenie. Mogą do nich należeć grunty, wyposażenie podlegające amortyzacji oraz własność intelektualna, taka jak patenty lub prawa autorskie do programów komputerowych.
Zobowiązania a bilans
Zobowiązania oznaczają obowiązki finansowe firmy. Sekcja zobowiązań w bilansie musi uwzględniać łączne zobowiązania firmy, w tym zarówno zadłużenie krótkoterminowe, jak i długoterminowe.
Zobowiązania krótkoterminowe
Zobowiązania bieżące, czyli zobowiązania krótkoterminowe, to zobowiązania, których termin płatności przypada w ciągu 12 miesięcy od daty wskazanej w bilansie. Przykłady obejmują zobowiązania wobec dostawców, takie jak miesięczna faktura za przechowywanie danych w chmurze, a także zadłużenie na karcie kredytowej, koszty operacyjne i niektóre podatki.
Zobowiązania długoterminowe
Zobowiązania inne niż bieżące, czyli zadłużenie długoterminowe, to zobowiązania, których termin płatności przypada później niż 12 miesięcy od daty wskazanej w bilansie. Mogą one obejmować długoterminowe weksle i zadłużenie bankowe.
W wielu przypadkach zadłużenie należy podzielić na obie kategorie. Załóżmy na przykład, że firma zajmująca się tworzeniem aplikacji kupiła budynek biurowy, aby prowadzić w nim działalność. W ciągu najbliższego roku musi dokonać 12 miesięcznych spłat kredytu hipotecznego; płatności te mogą zostać wykazane w zobowiązaniach krótkoterminowych. Pozostała część kredytu hipotecznego zostałaby wykazana jako zadłużenie długoterminowe.
Kapitał własny udziałowców a bilans
Sekcja kapitału własnego w bilansie pokazuje, ile właściciele zainwestowali w firmę. Jest to ważna część bilansu, ponieważ odzwierciedla wartość, którą firma jest winna udziałowcom i innym inwestorom kapitałowym.
Kapitał własny właściciela
Kapitał własny właściciela odnosi się do wartości, którą właściciele firmy zainwestowali w przedsiębiorstwo. Kapitał własny udziałowców odnosi się do wartości zainwestowanej przez udziałowców. Główna różnica między nimi dotyczy sposobu, w jaki firma jest własnością lub jest posiadana.
Aby zrozumieć tę różnicę, rozważmy przykład. Pewna osoba wpada na pomysł biznesu SaaS i postanawia samodzielnie sfinansować start-up. Oznacza to, że początkowo finansuje firmę z własnych środków. Jeśli właściciel zainwestuje 100 000 USD w pierwszym roku i wypłaci sobie 50 000 USD wynagrodzenia, jego kapitał własny wynosi 50 000 USD w pierwszym roku.
Teraz wyobraźmy sobie, że usługa programistyczna odnosi sukces, a właściciel chce rozwijać firmę. Pozyskuje kapitał podwyższonego ryzyka od inwestorów. Pojawiają się udziałowcy. Załóżmy, że inwestorzy wpłacili 200 000 USD i do tej pory nie wypłacili z tego tytułu żadnych dywidend. Kapitał własny udziałowców wynosi 200 000 USD.
More Articles
Zyski zatrzymane
Zyski zatrzymane odnoszą się do kwoty zysków, które firma zatrzymuje, aby reinwestować je w rozwój lub utrzymywać środki pieniężne dostępne. Aby obliczyć tę wartość, należy odjąć dywidendy od dochodu netto za dowolny okres.
Załóżmy na przykład, że firma osiąga dochód netto w wysokości $100,000 w danym miesiącu. Może wypłacić $50,000 z tych zysków właścicielom i akcjonariuszom, a $50,000 pozostawić na reinwestycję w firmę.
Gdy firma ma zyski zatrzymane, dysponuje możliwościami finansowania rozwoju, zwiększania wartości akcji lub dokonywania inwestycji kapitałowych. Zyski zatrzymane są często przedstawiane jako stosunek zysków zatrzymanych do aktywów. Chociaż idealny jest stosunek 1:1, w wielu branżach zazwyczaj nie jest on możliwy do osiągnięcia. Dlatego celem jest uzyskanie wartości jak najbardziej zbliżonej do stosunku 1:1 lub po prostu posiadanie stosunku zysków zatrzymanych wyższego niż średnia dla danej branży.
Deficyt
Jeśli w danym okresie firma nie osiąga wystarczających dochodów, aby wywiązać się ze swoich zobowiązań dłużnych i pokryć zobowiązania wobec akcjonariuszy, ma ujemne zyski zatrzymane. Nazywa się to deficytem. Ważne jest monitorowanie wszelkiego deficytu w bilansie, ponieważ deficyt często oznacza, że firma sięga do rezerw gotówkowych lub pożycza pieniądze, aby pokryć zobowiązania. Chociaż takie rozwiązanie może być utrzymywane przez krótki okres, utrzymywanie deficytu przez dłuższy czas jest oznaką złej kondycji finansowej firmy.
Jak najskuteczniej korzystać z bilansu
Zacznij od skorzystania z szablonu, aby uprościć tworzenie bilansu. Zawsze, gdy jest to możliwe, używaj oprogramowania księgowego do automatycznego tworzenia bilansów, ponieważ zmniejsza to ryzyko wystąpienia błędów. Właściciele firm powinni okresowo analizować bilanse i powiązane wskaźniki finansowe, aby rozumieć ogólną kondycję swojej firmy. Comiesięczna analiza bilansu na przykład gwarantuje, że nie pojawią się żadne niespodzianki, jeśli zdecydujesz się sprzedać firmę, złożyć wniosek o kredyt dla firmy lub pozyskać finansowanie kapitałem wysokiego ryzyka.
Gotowe z bilansem i chcesz przejść do innych ważnych kwestii księgowych dotyczących swojej firmy? Sprawdź nasze inne artykuły na temat księgowości, aby dowiedzieć się więcej.