

Pomyśl o modelu finansowym jak o kryształowej kuli, która pozwala dyrektorom finansowym i analitykom zajrzeć w przyszłą sytuację finansową firmy; model trzech sprawozdań finansowych jest jednym z tych tajemniczych modeli finansowych.
Nazywa się go modelem trzech sprawozdań finansowych, ponieważ obejmuje prognozowanie trzech sprawozdań finansowych: rachunku zysków i strat, bilansu oraz rachunku przepływów pieniężnych.
W tym poradniku przeprowadzę Cię przez kroki niezbędne do zbudowania modelu trzech sprawozdań finansowych.
Zrozumienie modelu trzech sprawozdań finansowych
Model trzech sprawozdań finansowych polega na prognozowaniu tych trzech sprawozdań na podstawie historycznych sprawozdań finansowych oraz założeń dotyczących przyszłości.
Zanim zbudujesz swój pierwszy model, ważne jest, aby zrozumieć, że te trzy sprawozdania finansowe są ze sobą powiązane na wiele sposobów. Zmiana wartości w rachunku zysków i strat może wpłynąć zarówno na bilans, jak i na rachunek przepływów pieniężnych.
Na przykład zmniejszenie kosztu czynszu za biuro z $2,000 do $1,500 w rachunku zysków i strat przynosi następujące skutki:
- Zwiększa zysk netto w rachunku zysków i strat
- Zwiększa saldo środków pieniężnych i kapitał własny akcjonariuszy (ze względu na wyższy zysk) w bilansie
- Zmniejsza wypływ środków pieniężnych w rachunku przepływów pieniężnych
Pamiętaj o tych zależnościach, aby stosować w swoim modelu poprawne formuły.
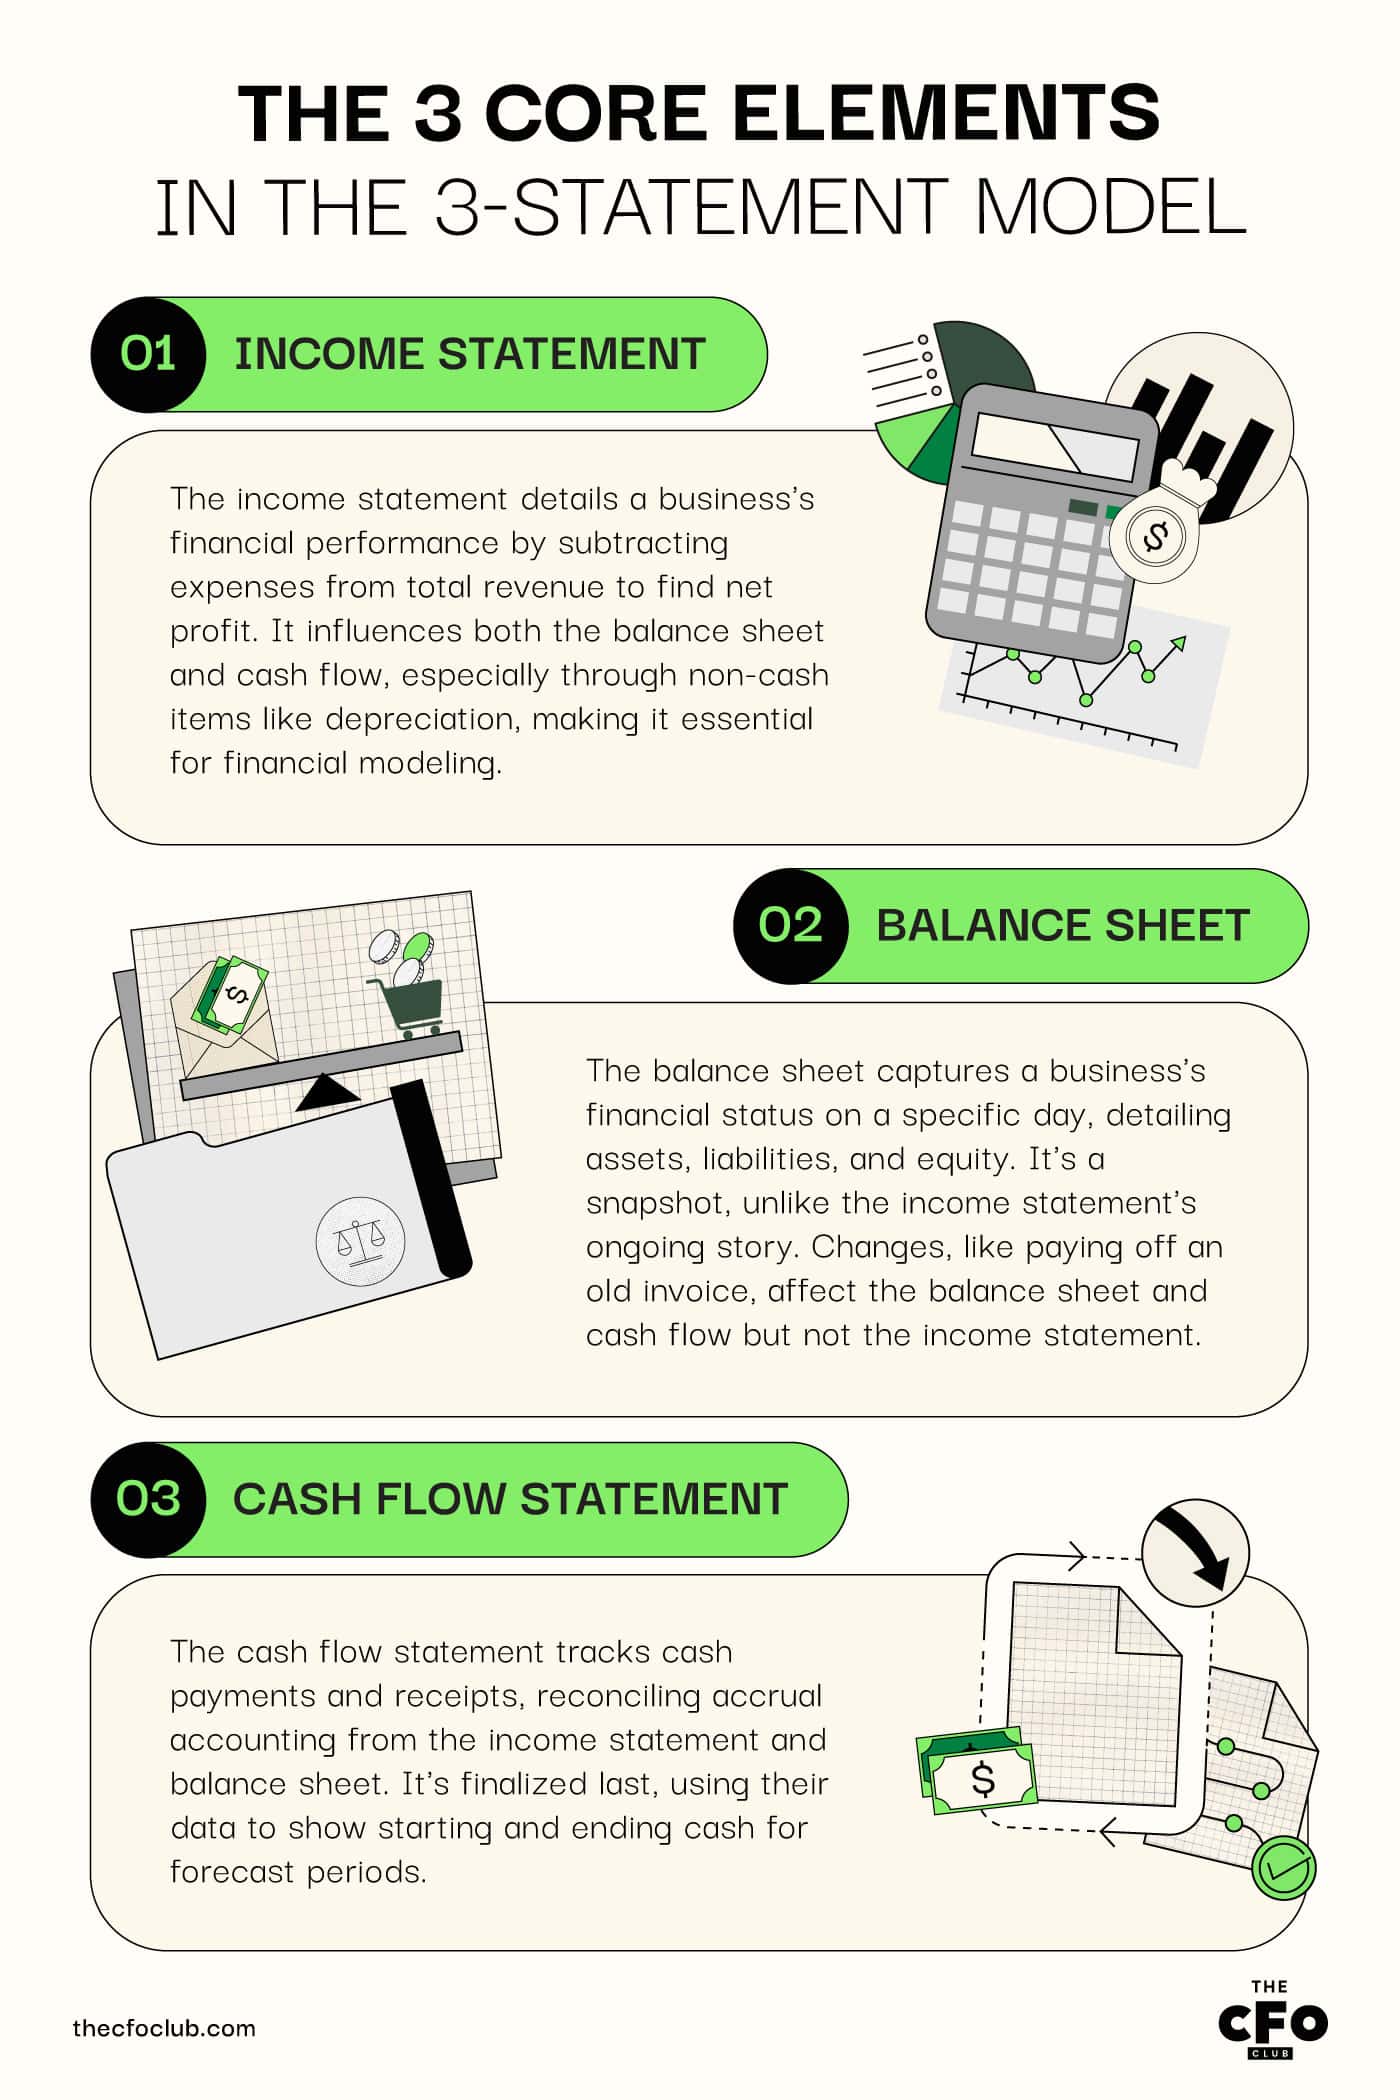
3 podstawowe elementy
Przyjrzyjmy się bliżej każdemu z trzech elementów modelu trzech sprawozdań finansowych, aby zrozumieć, w jaki sposób są ze sobą powiązane.
1. Rachunek zysków i strat
Rachunek zysków i strat, często nazywany rachunkiem wyników, jest raportem przedstawiającym wyniki działalności firmy w określonym okresie.
Aby utworzyć rachunek zysków i strat, sumujesz przychody i pozostałe dochody, a następnie pomniejszasz tę sumę o kwotę kosztów, aby uzyskać zysk netto.
Każda pozycja rachunku zysków i strat wpływa w jakiś sposób na bilans lub przepływy pieniężne, dlatego rachunek zysków i strat powinien być pierwszym sprawozdaniem, które modelujesz.
Na przykład koszt amortyzacji wpływa na wartość aktywów w bilansie. Wpływa również na rachunek przepływów pieniężnych sporządzany metodą pośrednią (ponieważ amortyzacja jest kosztem niepieniężnym).
2. Bilans
Bilans to podsumowanie sytuacji finansowej firmy w konkretnym dniu.
Podczas gdy rachunek zysków i strat jest filmem opowiadającym pewną historię, bilans jest fotografią przedstawiającą sytuację firmy w konkretnym momencie.
Bilans informuje o wartości aktywów, zobowiązań i kapitału własnego posiadanych przez firmę.
Nie wszystkie zmiany w bilansie wpływają na rachunek zysków i strat lub przepływy pieniężne. Jednak wiele z nich ma taki wpływ.
Na przykład, gdy opłacasz starego wierzyciela za fakturę wystawioną kilka lat temu, płatność zmniejszy wartość zobowiązań z tytułu dostaw i usług w bilansie i pojawi się jako wypływ środków pieniężnych w rachunku przepływów pieniężnych. Nie wpłynie jednak na rachunek zysków i strat.
3. Rachunek przepływów pieniężnych
Rachunek przepływów pieniężnych rejestruje płatności i wpływy środków pieniężnych.
Ponieważ rachunek zysków i strat oraz bilans są sporządzane zgodnie z zasadą rachunkowości memoriałowej, rachunek przepływów pieniężnych pomaga uzgodnić różnicę między poniesionymi kosztami, zrealizowanymi przychodami oraz zapłaconymi i otrzymanymi środkami pieniężnymi.
Rachunek przepływów pieniężnych jest ostatnim sprawozdaniem, które uzupełniasz, ponieważ wymaga wielu danych z rachunku zysków i strat oraz bilansu.
Po dodaniu tych szczegółów uzyskasz początkowe i końcowe salda środków pieniężnych dla wszystkich okresów objętych prognozą.
Budowa modelu trzech sprawozdań finansowych
Budowa modelu od podstaw może za pierwszym razem wydawać się przytłaczająca.
Jeśli nigdy wcześniej nie budowałeś modelu, rozważ pobranie szablonu modelu trzech sprawozdań finansowych. Wystarczy dodać liczby do modelu, a on zajmie się resztą.
Przeczytaj dalej, aby dowiedzieć się, jak możesz tworzyć własne modele, gdy będziesz już mieć okazję pobawić się szablonem programu Excel.
Have an account? Log In
Najważniejsze kwestie do rozważenia
Zanim utworzysz arkusz programu Excel i rozpoczniesz modelowanie, pamiętaj o następujących kwestiach:
- Założenia: Podczas tworzenia modelu musisz przyjąć różne założenia. Założenia napędzają model, dlatego upewnij się, że są rozsądne w oparciu o dane historyczne i oczekiwania dotyczące przyszłości.
- Błędy modelowania: Jeśli po raz pierwszy tworzysz model finansowy, prawdopodobnie napotkasz błędy w arkuszu programu Excel. Zawsze możesz uczyć się w miarę pracy. Jeśli chcesz zyskać większą pewność siebie, możesz wziąć udział w kursie modelowania.
- Stronniczość: Jeśli poświęciłeś(-aś) trochę czasu na poznanie finansów behawioralnych, wiesz, jak stronniczość może wpływać na modele finansowe i decyzje. Upewnij się, że Twoje założenia są obiektywne, aby uzyskać dokładniejsze prognozy.
Uwzględnij dane historyczne
Do rozpoczęcia budowy modelu potrzebujesz danych historycznych.
Znalezienie danych historycznych dotyczących własnej firmy jest łatwiejsze. Jeśli jednak chcesz wprowadzić do modelu dane konkurenta, potrzebujesz jego raportu 10K (dostępnego w bazie danych EDGAR SEC lub za pośrednictwem dostępu do Capital IQ, pod warunkiem że spółka jest publiczna).
Znalezienie danych dotyczących spółek prywatnych jest znacznie trudniejsze, ponieważ nie są to informacje publiczne.
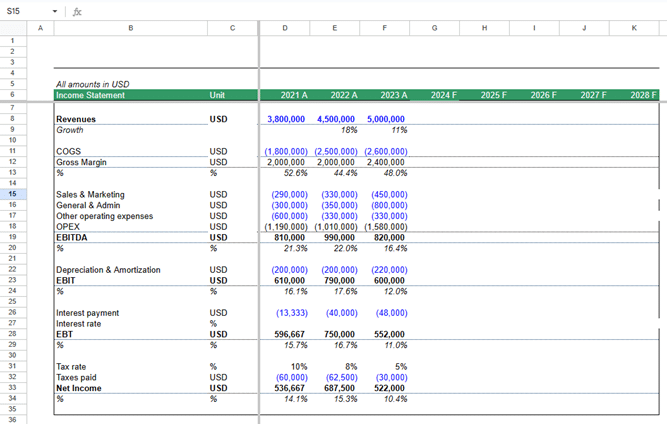
Po znalezieniu danych wklej je do programu Excel. Musisz sformatować dane oraz uporządkować rachunek zysków i strat, bilans i rachunek przepływów pieniężnych.
Oto przykład tego, jak może wyglądać arkusz po dodaniu i uporządkowaniu danych finansowych:
Przedstaw założenia wyznaczające kierunek modelu
Założenia są czynnikami napędzającymi model. Oto kilka kluczowych założeń, które musisz przyjąć:
Wzrost
O jaki procent spodziewasz się wzrostu przychodów i wydatków?
Informacje o gospodarce, wyniki finansowe z ostatnich kilku kwartałów oraz otoczenie konkurencyjne to przykłady czynników, które mogą pomóc w oszacowaniu wzrostu przychodów.
Kapitał obrotowy
Liczba dni należności, liczba dni zapasów i liczba dni zobowiązań to ważne założenia.
Liczba dni należności i liczba dni zapasów zazwyczaj nie ma znaczenia w przypadku firm SaaS, ponieważ nie mają one zapasów, a w większości przypadków należności wynikają jedynie z nieudanych płatności kartą kredytową.
Natomiast liczba dni zobowiązań może mieć znaczenie, jeśli uzyskujesz od wykonawców i dostawców kredyt kupiecki.
Wydatki
Obejmują one wszystkie rodzaje wydatków, w tym wydatki na sprzedaż, marketing i działalność operacyjną. Możesz wprowadzić je ręcznie, skorzystać z oprogramowania do prognozowania lub zastosować procent, o jaki spodziewasz się, że wzrosną.
Nakłady inwestycyjne i amortyzacja
Nakłady inwestycyjne (CapEx), nazywane również rzeczowymi aktywami trwałymi (PP&E), to koszt aktywów trwałych, które zapewniają wartość przez długi czas.
Jeśli spodziewasz się zakupu nowego biura, modernizacji centrum danych lub unowocześnienia infrastruktury, musisz dodać ten wypływ środków pieniężnych do rachunku przepływów pieniężnych.
Musisz również uwzględnić wpływ kosztów amortyzacji na rachunek zysków i strat.
Finansowanie
Czy planujesz finansować wzrost za pomocą kapitału własnego czy długu? Jeśli długu, to czy rozważasz zadłużenie krótkoterminowe czy długoterminowe?
Decyzje te wpłyną na wiele elementów modelu, w tym na koszty odsetek i stan środków pieniężnych.
Jeśli obecni inwestorzy wymagają od Ciebie utrzymania określonego wskaźnika zadłużenia do kapitału własnego lub wskaźnika pokrycia odsetek, przed podjęciem próby pozyskania większego kapitału dłużnego możesz sprawdzić zgodność, korzystając z modelu trzech sprawozdań.
Prognozowanie rachunku zysków i strat
Zacznij od przychodów. Zgodnie z własnymi preferencjami prognozuj przychody na cztery do pięciu okresów do przodu, korzystając z przyjętej stopy wzrostu.
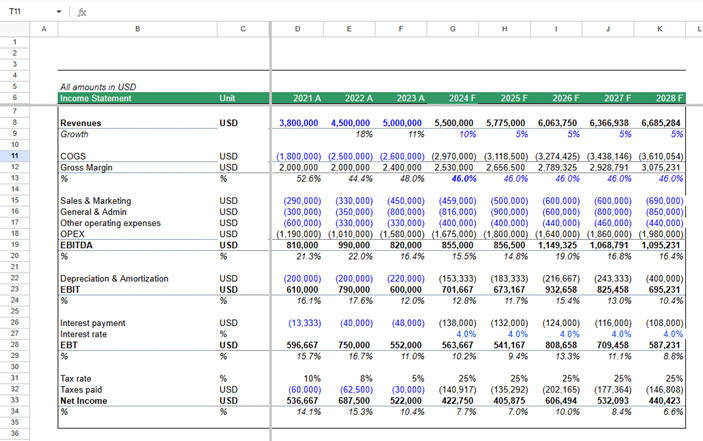
Zrób to samo dla wszystkich pozostałych pozycji, z wyjątkiem amortyzacji rzeczowych aktywów trwałych, amortyzacji wartości niematerialnych i prawnych oraz kosztów odsetkowych, ponieważ:
- Odsetki zależą od całkowitego zadłużenia. Zadłużenie zależy od zapotrzebowania na środki pieniężne. Kwota potrzebnych środków pieniężnych zależy od przychodów i kosztów.
- Amortyzacja rzeczowych aktywów trwałych oraz amortyzacja wartości niematerialnych i prawnych zmieniają się w zależności od nakładów inwestycyjnych, sprzedaży aktywów trwałych oraz zmian wartości aktywów niematerialnych.
Aby obliczyć te wartości, musisz utworzyć harmonogram aktywów trwałych i zadłużenia.
Prognozowanie aktywów trwałych i zadłużenia
Harmonogramy aktywów trwałych i zadłużenia pomagają obliczyć koszty odsetkowe oraz amortyzację rzeczowych aktywów trwałych i wartości niematerialnych i prawnych.
Zacznij od harmonogramu aktywów trwałych. Weź bieżące saldo aktywów trwałych i dodaj przewidywane nakłady inwestycyjne.
Następnie oblicz amortyzację i odejmij tę kwotę od salda aktywów trwałych, aby otrzymać saldo aktywów trwałych na koniec roku, które zostanie ujęte w bilansie.
Następnie utwórz harmonogram zadłużenia. Zacznij od istniejącego zadłużenia. Dodaj dodatkowy kapitał dłużny, który spodziewasz się pozyskać w określonym okresie, na podstawie nakładów inwestycyjnych i oczekiwanego salda środków pieniężnych w tym okresie.
Oblicz koszty odsetkowe od tego zadłużenia.
Dokończenie sprawozdań
Na tym etapie masz już wszystkie dane potrzebne do ukończenia modelu trzech sprawozdań. Oto jak dokończyć wszystkie trzy sprawozdania:
Dokończenie rachunku zysków i strat
Dodaj amortyzację oraz koszty odsetkowe obliczone w harmonogramach aktywów trwałych i zadłużenia do rachunku zysków i strat.
Oblicz zysk przed opodatkowaniem. Oblicz podatek i zysk netto.
Jeśli Twoja spółka posiada akcje, oblicz zysk na akcję (EPS), dzieląc wynik końcowy przez liczbę wyemitowanych akcji.
Odejmij dywidendę, jeśli została wypłacona, od zysku netto, aby obliczyć zysk zatrzymany.
Dokończenie bilansu
Wprowadź wartości aktywów trwałych i zadłużenia z właśnie utworzonego harmonogramu do bilansu.
Oblicz salda kapitału obrotowego na podstawie założeń przyjętych w drugim kroku.
Dodaj zysk zatrzymany ze wszystkich okresów do kapitału własnego udziałowców w każdym okresie, aby obliczyć całkowity kapitał własny.
Na razie pozostaw saldo środków pieniężnych puste. Informacje te trzeba będzie pobrać z rachunku przepływów pieniężnych.
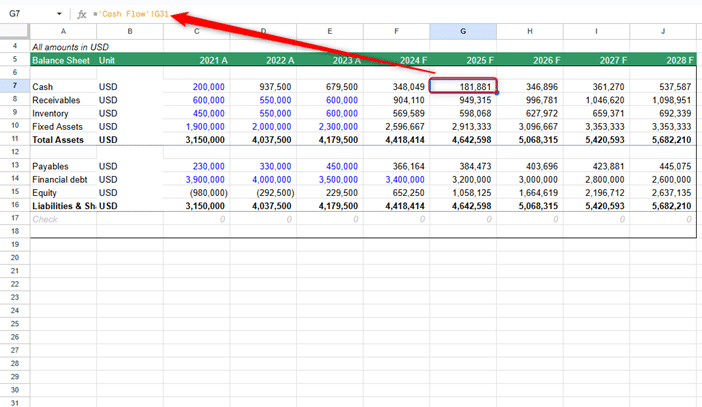
Dokończenie rachunku przepływów pieniężnych
Rachunki przepływów pieniężnych mają trzy sekcje: przepływy pieniężne z działalności operacyjnej, przepływy pieniężne z działalności inwestycyjnej oraz przepływy pieniężne z działalności finansowej.
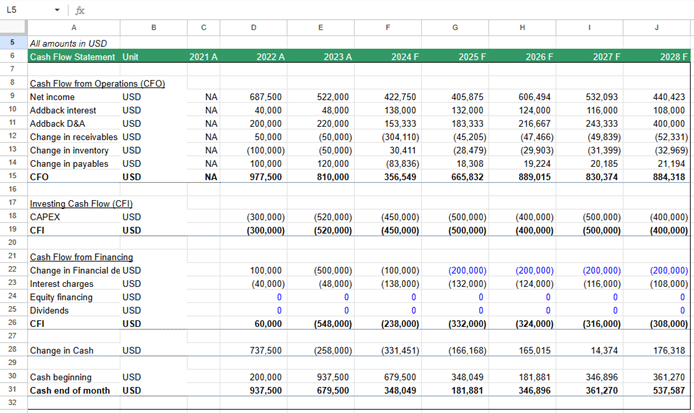
Wszystkie informacje potrzebne do każdej sekcji są dostępne w właśnie utworzonym rachunku zysków i strat oraz bilansie. Wystarczy wykonać kroki stosowane podczas tworzenia dowolnego rachunku przepływów pieniężnych.
Gdy uzyskasz końcowe salda środków pieniężnych dla każdego roku, połącz je z bilansem, aby ukończyć model.
Układ i struktura
Modele finansowe trzech sprawozdań można tworzyć na dwa sposoby.
Pierwsze podejście polega na umieszczeniu wszystkich trzech sprawozdań w jednym arkuszu. Ogranicza to liczbę błędów podczas odwoływania się do komórek w formułach. Alternatywnie możesz umieścić wszystkie trzy sprawozdania w różnych arkuszach, jeśli wolisz.
Nie ma sztywnych zasad określających, którego rozwiązania należy użyć. Oba są dopuszczalne. Wybierz to, z którym czujesz się bardziej komfortowo.
Unikanie pułapki obiegu zamkniętego
Gdy Twój model jest już w pełni połączony, możesz zauważyć, że dzieje się coś dziwnego — Excel zaczyna wariować. Obserwujesz zmieniające się liczby, migające błędy, a Twoja kryształowa kula (czyli model 3-sprawozdaniowy) nagle zamienia się w pełen usterek bałagan.
Właśnie poznałeś cyrkularność.
Odwołania cykliczne występują, gdy jedna komórka w Excelu zależy od innej, która bezpośrednio lub pośrednio zależy od tej pierwszej. W modelach 3-sprawozdaniowych zwykle pojawia się to wtedy, gdy uwzględnisz koszty odsetkowe (w rachunku zysków i strat), które opierają się na poziomie zadłużenia (z bilansu), a ten z kolei zależy od wyniku netto... który obejmuje koszty odsetkowe.
Odwołania cykliczne nie zawsze są błędne, ale mogą powodować niestabilne obliczenia, niespójne wyniki i niekończące się iteracje. Aby je naprawić, rozważ zastosowanie następujących metod:
- Użyj pozycji bilansującej dla zadłużenia lub gotówki: Zamiast pozwalać, aby zadłużenie zmieniało się swobodnie, a gotówka była pozycją bilansującą (lub odwrotnie), ustal jedną z tych wartości i pozwól, aby model sam się zbilansował. Wiele osób preferuje użycie gotówki jako pozycji bilansującej w bilansie oraz ręczne przeznaczanie nadwyżki gotówki na spłatę zadłużenia.
- Oddziel obliczenia odsetek: Utwórz osobny harmonogram odsetek oparty na saldzie zadłużenia na początku okresu, zamiast dynamicznie łączyć go z rzeczywistą wartością zadłużenia. To uproszczenie, ale bardzo praktyczne.
- Włącz obliczenia iteracyjne z zachowaniem ostrożności: Jeśli naprawdę potrzebujesz logiki cyklicznej (na przykład w bardziej zaawansowanych modelach), przejdź do Preferencje programu Excel > Formuły > Włącz obliczenia iteracyjne. Uważaj jednak — może to ukryć błędy lub utrudnić debugowanie.
Pamiętaj: przejrzysta logika > sprytna logika. Zawsze dąż do przejrzystości, szczególnie jeśli ktoś inny będzie musiał później przeczytać lub skontrolować Twój model
More Articles
Rodzaje testów modelowania 3-sprawozdaniowego
Istnieją 3 różne rodzaje modeli 3-sprawozdaniowych. Obejmują one:
- Pusty arkusz: Ten rodzaj testu sprawdza umiejętność szybkiej pracy. Wymaga wykorzystania umiejętności obsługi Excela w celu znalezienia skrótów, uproszczenia procesów i podejmowania szybkich decyzji pod presją.
- Szablon: Ten rodzaj testu wymaga szybkiej pracy przy jednoczesnym zapewnieniu poprawności formuł, uzasadnieniu sposobu rozumowania i odpowiadaniu na pytania na podstawie wyników.
- Brak ścisłego limitu czasu: Ten rodzaj testu jest zazwyczaj bardziej elastyczny i pozwala korzystać z zewnętrznych źródeł oraz danych, aby uzasadnić swoją analizę.
Zazwyczaj testy z pustym arkuszem i szablonem przeprowadza się przy ścisłym limicie czasu. Limity te mogą wynosić od 30 minut do 4 godzin, a złożoność testu rośnie wraz z wydłużaniem limitu czasu. Test bez ścisłego limitu czasu może trwać kilka dni lub tygodni.
Jaka jest różnica między DCF a modelem 3-sprawozdaniowym?
Modele DCF (zdyskontowanych przepływów pieniężnych) pomagają analitykom finansowym w bankowości inwestycyjnej, analizie akcji i funduszach private equity wyceniać spółki. Modele DCF to modele wyceny, które polegają na prognozowaniu wolnych przepływów pieniężnych spółki w nieskończoność.
Model 3-sprawozdaniowy nie jest modelem wyceny, choć czasami służy jako podstawa modelu DCF.
Model 3-sprawozdaniowy jest częściej wykorzystywany wraz z innymi rodzajami modeli finansowych, takimi jak modele LBO (wykupu lewarowanego) i M&A (fuzji i przejęć).
Analiza scenariuszowa a analiza wrażliwości
Analiza scenariuszowa pomaga określić możliwe wyniki finansowe na podstawie zestawu założeń lub decyzji biznesowych. Specjaliści ds. finansów przedsiębiorstw wykorzystują analizę scenariuszową, aby zrozumieć zakres możliwych wyników finansowych — od najlepszego do najgorszego — dla różnych scenariuszy.
Załóżmy, że chcesz zbudować złożoną funkcję, o którą prosiło wielu klientów. Musisz zrozumieć finansowy wpływ opracowania tej płatnej funkcji w dwóch możliwych, niekorzystnych scenariuszach. Jeśli:
- Twoi klienci nie polubią płatnej funkcji. Nie wygeneruje ona dla Ciebie żadnych istotnych przychodów, a Ty stracisz pieniądze wydane na jej opracowanie.
- Konkurent opracuje podobną funkcję i zaoferuje ją w niższej cenie.
Właśnie tutaj pomaga analiza scenariuszowa. Wystarczy zmienić odpowiednie wartości w modelu i sprawdzić, jak zmieniają się kluczowe parametry finansowe, w tym rentowność, struktura kapitału i poziom gotówki.
W przeciwieństwie do analizy scenariuszowej analiza wrażliwości koncentruje się na wpływie tylko jednej zmiennej na wynik modelu. Załóżmy, że rozważasz podniesienie ceny w swoim podstawowym pakiecie.
Chcesz zrozumieć wpływ podwyżki ceny na wynik finansowy. Chcesz również sprawdzić, czy będziesz w stanie utrzymać odpowiedni wskaźnik pokrycia odsetek i wystarczające rezerwy gotówkowe.
Zmień formułę obliczającą przychody w modelu, aby odzwierciedlała zmianę cen. Zmiana tylko tej jednej zmiennej w modelu 3-sprawozdaniowym pokaże wpływ zmiany ceny na rentowność, rezerwy gotówkowe i inne kluczowe wskaźniki.
Gotowy, aby zbudować model 3-sprawozdaniowy?
Model trzech sprawozdań finansowych to doskonałe narzędzie do planowania i analizy finansowej.
Użyj modelu trzech sprawozdań finansowych, aby zidentyfikować potencjalne ryzyka i przetestować strategie. Pamiętaj, że rzeczywiste dane mogą wyglądać znacząco inaczej i jest to zupełnie normalne.
Jeśli nie chcesz tworzyć kompletnego modelu, zawsze możesz skorzystać z oprogramowania do prognozowania, aby modelować scenariusze i oceniać możliwe wyniki.
Jeśli ten artykuł okazał się pomocny, zasubskrybuj biuletyn The CFO Club, aby otrzymywać te informacje bezpośrednio na swoją skrzynkę odbiorczą.