Najlepsze firmy SaaS mają marżę brutto na poziomie 80% do 90%. Jeśli Twoja marża brutto jest niższa, przyjrzyj się bliżej kosztowi własnemu sprzedaży (COGS) i porównaj go z kosztami konkurencji. Pamiętaj jednak, aby uwzględnić zarówno COGS według GAAP, jak i COGS non-GAAP.
COGS w rachunku zysków i strat to COGS według GAAP. COGS non-GAAP pojawia się poza rachunkiem zysków i strat, zwykle jako korekta COGS według GAAP.
Poznanie różnicy między COGS według GAAP i non-GAAP pomaga zrozumieć logikę uzgodnienia tych dwóch wartości. W tym przewodniku pomagam rozróżnić COGS według GAAP i non-GAAP oraz wyjaśniam znaczenie obu rodzajów.
Czym jest GAAP?
GAAP (ogólnie przyjęte zasady rachunkowości) to zbiór zasad, których musi przestrzegać każda spółka publiczna w USA.
GAAP standaryzuje sprawozdawczość finansową za pomocą jednolitych zasad i formatów, dzięki czemu sprawozdania finansowe są łatwiejsze do analizy i porównywania.
Istnieją jednak sytuacje, w których sprawozdawczość zgodna z GAAP nie przedstawia dokładnie wyników operacyjnych firmy.
Załóżmy na przykład, że niedawno zatrudniono więcej pracowników działu wsparcia, ponieważ oczekuje się gwałtownego wzrostu popytu w drugiej połowie roku. W wyniku tej decyzji COGS znacznie wzrosną, powodując spadek marży brutto.
Spadek marży brutto może być sygnałem ostrzegawczym dla inwestorów. W tym właśnie miejscu pomocne mogą okazać się COGS non-GAAP.
Czym jest non-GAAP?
Miary non-GAAP oblicza się poprzez skorygowanie wartości przedstawionych w rachunku zysków i strat, rachunku przepływów pieniężnych oraz bilansie, aby pokazać dokładne wyniki finansowe.
Wartości te zazwyczaj nie uwzględniają jednorazowych lub niegotówkowych kosztów, takich jak koszty związane z przejęciami i restrukturyzacją, utrata wartości aktywów niematerialnych oraz amortyzacja aktywów trwałych.
Sprawozdawczość non-GAAP nie jest wymagana przepisami prawa. Wiele dużych firm dokonuje jednak korekt non-GAAP wartości zgodnych z GAAP.
Przykłady pozycji non-GAAP obejmują wolne przepływy pieniężne, zadłużenie netto oraz wartości zysku non-GAAP, takie jak EBITDA (zysk przed odsetkami, podatkami, amortyzacją i umorzeniem) i skorygowany zysk na akcję (EPS).
Have an account? Log In
Jak obliczyć COGS według GAAP dla firm SaaS
GAAP nie określa konkretnej metody obliczania COGS dla firm SaaS. Standardową praktyką w przypadku firm usługowych jest jednak obliczanie COS (kosztu sprzedaży).
Pod względem koncepcyjnym COS i COGS oznaczają to samo. Aby ustalić, czy należy uwzględnić koszt w COS, zadaj sobie pytanie: Czy bez tego kosztu świadczenie usługi zostałoby szybko przerwane lub pogorszyłaby się jej jakość?
COGS firmy SaaS zazwyczaj obejmuje:
- Koszty pracowników bezpośrednio związane z prowadzeniem środowiska produkcyjnego (może to być koszt zespołu DevOps lub zespołu infrastruktury)
- Koszty pracowników obsługi klienta oraz funkcji sukcesu klienta skoncentrowanych na jego utrzymaniu (nie zarządzania kontami)
- Wszelkie inne koszty pracowników bezpośrednio związane ze świadczeniem usługi
- Hosting (taki jak AWS lub Azure)
- Oprogramowanie lub dane podmiotów zewnętrznych wykorzystywane do świadczenia usługi
- Koszty usług profesjonalnych zgodnie z odpowiednimi standardami rachunkowości
Koszty są dodawane do COGS z zastosowaniem rachunkowości memoriałowej.
Powyższa lista ma również charakter otwarty. W zależności od konfiguracji firmy może być konieczne uwzględnienie dodatkowych kosztów.
Jeśli na przykład jesteś właścicielem serwerów wykorzystywanych do świadczenia usług SaaS, COS powinien obejmować amortyzację tych aktywów.
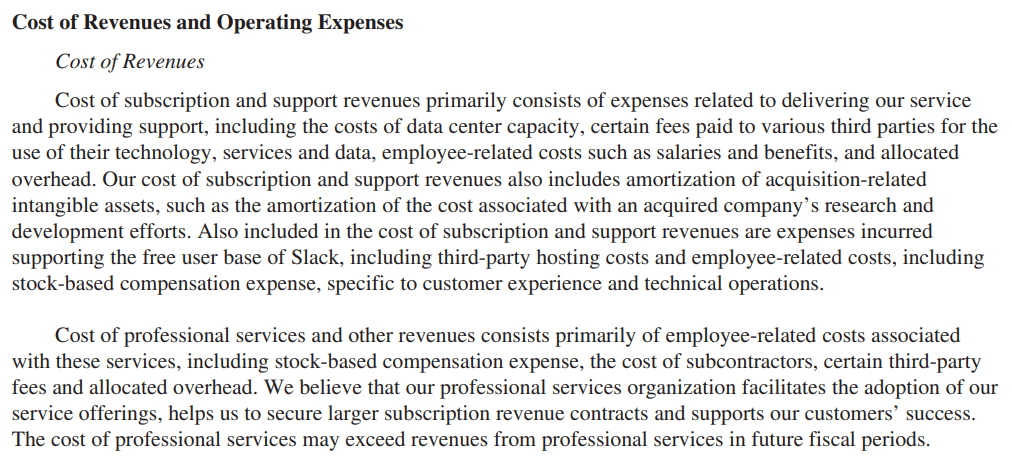
Oto fragment rocznego raportu Salesforce wyjaśniający, co obejmuje ich COGS według GAAP (określany jako koszt przychodów):
Skąd wynika różnica
FASB (Rada Standardów Rachunkowości Finansowej) oraz SEC (Komisja Papierów Wartościowych i Giełd) odpowiadają za wydawanie, zmienianie i egzekwowanie zasad GAAP.
Głównym celem GAAP jest zapewnienie dokładności i spójności sprawozdawczości finansowej.
Zasady i reguły GAAP to doskonały sposób przekazywania informacji finansowych interesariuszom.
Jednak do celów analizy lub prezentowania interesariuszom rzeczywistych wyników firmy potrzebujesz większej elastyczności. Możesz na przykład uwzględnić prowizje od sprzedaży w COGS, aby lepiej zrozumieć, w jakim stopniu każda sprzedaż przyczynia się do pokrycia kosztów stałych.
Miary non-GAAP są wartościowym narzędziem analitycznym. Interesariusze powinni jednak zachować ostrożność i każdorazowo oceniać wiarygodność wyników non-GAAP.
Dlaczego? Wartości non-GAAP mogą czasami wprowadzać w błąd, szczególnie podczas analizowania firm stosujących inne standardy rachunkowości, takie jak IFRS (Międzynarodowe Standardy Sprawozdawczości Finansowej).
Dlaczego ma to znaczenie
Zrozumienie różnic w sposobie obliczania COGS według GAAP i non-GAAP pozwala uzgodnić te różnice.
Umiejętność rozłożenia kosztów uwzględnionych w COGS według GAAP na czynniki pierwsze w celu obliczenia non-COGS na potrzeby analizy to cenna umiejętność dla każdego dyrektora finansowego firmy SaaS.
Chociaż spółki publiczne są zobowiązane do stosowania GAAP w sprawozdawczości finansowej, mogą zdecydować się na używanie COGS non-GAAP, aby prezentować dokładniejsze wyniki.
COGS non-GAAP obejmuje koszty bezpośrednio związane ze świadczeniem usługi (takie jak prowizje od sprzedaży), które nie są uwzględniane w COGS według GAAP.
Pozwala to interesariuszom i inwestorom dokładniej zrozumieć rentowność firmy i jej strukturę kosztów.
Firmy często stosują miary non-GAAP, aby zwiększyć optymizm inwestorów.
W rzeczywistości 77% firm wchodzących w skład indeksu Dow Jones Industrial Average podało wskaźnik EPS non-GAAP (zysk na akcję). Nawet Amazon stosuje miary non-GAAP w swoich sprawozdaniach finansowych:
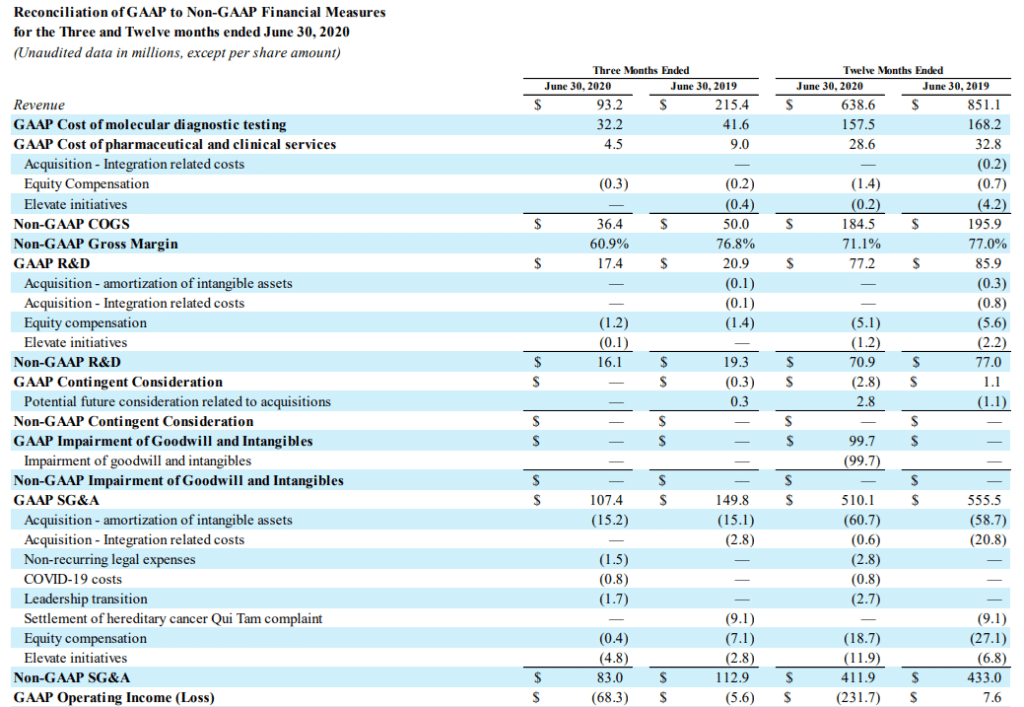
Jeśli więc jesteś dyrektorem finansowym firmy SaaS analizującym formularz 10-K konkurenta, zrozumienie miar non-GAAP może pomóc udoskonalić analizę.
Najważniejsze różnice
Poniżej przedstawiono najważniejsze różnice między COGS według GAAP i non-GAAP.
Co należy uwzględnić
GAAP wymaga, aby COGS obejmował koszty bezpośrednio związane z produkcją towarów lub świadczeniem usług.
Obliczanie COGS w firmach SaaS wygląda nieco inaczej. Koszty takie jak wynagrodzenia zespołu obsługi klienta, które zazwyczaj są wyłączone z COGS, uwzględnia się w COGS SaaS.
COGS non-GAAP w firmach SaaS jest bardziej elastyczny. Możesz uwzględnić każdy koszt, który uważasz za bezpośrednio związany ze świadczeniem usługi, lub wyłączyć koszty jednorazowe i bezgotówkowe.
Przykłady obejmują prowizje od sprzedaży lub koszty rozwoju produktu; uwzględnienie prowizji od sprzedaży w COGS daje na przykład wyraźniejszy obraz marży brutto firmy SaaS po uwzględnieniu bezpośrednich kosztów zmiennych, takich jak prowizja od sprzedaży.
COGS non-GAAP to również doskonały sposób na przedstawienie interesariuszom struktury kosztów i zysku brutto. Pozwala interesariuszom ocenić opłacalność produktu i zidentyfikować czynniki kosztowe, które mogą pomóc poprawić marżę brutto.
Cel
FASB i SEC wymagają od spółek publicznych stosowania GAAP w sprawozdawczości finansowej. GAAP zapewnia jednolitość obliczania COGS i jego łatwą interpretację przez inwestorów oraz innych interesariuszy.
Małe firmy nie są zobowiązane do stosowania GAAP, jednak nadal zaleca się jego stosowanie, ponieważ kredytodawcy i wierzyciele mogą chcieć zobaczyć sprawozdania finansowe zgodne z GAAP.
Kredytodawcy mogą dodać kowenant zadłużenia przy udzielaniu pożyczki, wymagając stosowania GAAP. Dlatego większość firm w USA stosuje GAAP.
Możesz dodać koszty własne sprzedaży COGS inne niż według zasad non-GAAP do sprawozdań finansowych, aby zaoferować inwestorom więcej informacji lub spostrzeżeń. Są one również świetnym narzędziem do analizy struktury kosztów i identyfikowania sposobów na poprawę marży brutto.
Elastyczność
Ponieważ miary finansowe inne niż według zasad non-GAAP nie są ustandaryzowane, oferują większą elastyczność. Możesz uwzględnić koszty, które najdokładniej odzwierciedlają Twoje COGS.
Z drugiej strony miary GAAP są ustandaryzowane. Nie możesz uwzględnić w COGS kosztu, który zgodnie z GAAP musi być traktowany jako koszt operacyjny.
Oczywiście miary inne niż według zasad non-GAAP dają większe możliwości upiększania wyników. SEC nie jest jednak przychylna firmom, które zbyt agresywnie podchodzą do swoich danych non-GAAP.
„Oceniając, co jest normalnym kosztem operacyjnym, pracownicy biorą pod uwagę charakter i wpływ korekty non-GAAP oraz jej związek z działalnością spółki, działaniami generującymi przychody, strategią biznesową, branżą i otoczeniem regulacyjnym.”
-SEC
Nadmiernie agresywne dane non-GAAP lub brak ujawnień non-GAAP mogą być kosztownym błędem. SEC ukarała firmę DXC Technology Company (DXC) grzywną w wysokości 8 milionów dolarów za wprowadzające w błąd ujawnienia oraz brak odpowiednich mechanizmów kontroli ujawnień dotyczących miar non-GAAP.
Chodzi o wykorzystywanie miar non-GAAP do przedstawiania dokładniejszego obrazu rzeczywistej sytuacji finansowej spółki, a nie o wprowadzanie inwestorów w błąd za pomocą nadmiernie optymistycznych danych.
More Articles
Porównywalność
Ponieważ dane GAAP są obliczane według standardowej procedury, można je porównywać w czasie oraz między spółkami.
Na przykład wszystkie firmy SaaS uwzględniają koszt hostingu w COGS, ale wyłączają prowizje od sprzedaży.
Ta jednolitość sprawia, że COGS według GAAP są porównywalne. Dlatego kredytodawcy i inwestorzy nigdy nie będą polegać wyłącznie na danych non-GAAP.
COGS inne niż według zasad non-GAAP mogą obejmować wiele innych kosztów, w tym prowizje od sprzedaży, wydatki na reklamę oraz wynagrodzenia zespołu zarządzającego relacjami z klientami.
Firmy mają swobodę wyboru tego, co chcą uwzględnić w swoich COGS innych niż według zasad non-GAAP. Ten brak jednolitości sprawia, że miary non-GAAP są nieporównywalne.
Pełny obraz dzięki połączeniu danych
COGS według GAAP i inne niż według zasad non-GAAP są równie ważnymi danymi. Kluczem jest znajomość różnic między nimi oraz tego, kiedy skupić się na poszczególnych danych. COGS według GAAP zapewniają jednolitość i umożliwiają porównywanie COGS różnych spółek. COGS inne niż według zasad non-GAAP pomagają uzgodnić różnice między rzeczywistością operacyjną a COGS według GAAP.
Chcesz czytać więcej artykułów o rachunkowości i finansach dla dyrektorów finansowych firm SaaS? Zapisz się do biuletynu The CFO Club i otrzymuj co tydzień artykuły o rachunkowości i finansach.