GAAP (ogólnie przyjęte zasady rachunkowości) to standardowe zasady i wytyczne, których należy przestrzegać podczas sporządzania sprawozdań finansowych w Stanach Zjednoczonych.
Zasady te zapewniają spójność, przejrzystość i porównywalność danych, dzięki czemu wszyscy — od inwestorów po organy regulacyjne — mają jasny obraz sytuacji finansowej firmy. Jeśli zajmujesz się rachunkowością w USA, znajomość GAAP jest niezbędna, aby prowadzić prawidłową i łatwą do zrozumienia dokumentację.
Czym jest GAAP?
GAAP, czyli ogólnie przyjęte zasady rachunkowości, to ujednolicony zbiór zasad rachunkowości, procedur i wytycznych stosowanych w Stanach Zjednoczonych przy sporządzaniu sprawozdań finansowych.
Pomagają one specjalistom ds. finansów zapewnić spójność, przejrzystość i porównywalność w sprawozdawczości finansowej różnych organizacji i branż dzięki zastosowaniu następujących zasad:
- Ujmowanie przychodów
- Klasyfikacja bilansowa
- Istotność
Przestrzeganie GAAP zmniejsza ryzyko błędów lub nieprawidłowych prezentacji danych, zwiększa wiarygodność w oczach interesariuszy i usprawnia proces porównywania wyników finansowych różnych firm.
Zgodność z GAAP
W USA wszystkie spółki giełdowe są zobowiązane do przestrzegania zasad ustanowionych przez amerykańską Komisję Papierów Wartościowych i Giełd (SEC), co obejmuje regularne składanie zgodnych z GAAP sprawozdań finansowych.
Przestrzeganie zasad SEC jest konieczne, aby spółka mogła pozostać notowana na giełdach papierów wartościowych, a ich naruszenie może skutkować wycofaniem spółki z obrotu giełdowego. Wybrane Biuletyny Rachunkowości Pracowników można znaleźć na stronie internetowej SEC; podsumowują one sposób stosowania GAAP przez organizacje.
Chociaż prywatne firmy i organizacje nienastawione na zysk nie są formalnie zobowiązane do przestrzegania GAAP w sprawozdawczości, przyjęcie tego standardu na wczesnym etapie ułatwia uzyskanie finansowania zarówno kapitałowego, jak i dłużnego. Aby ułatwić analizę (i zapewnić właściwe porównania na zasadzie „jabłko do jabłka”), wielu kredytodawców wymaga, aby roczne informacje finansowe były sporządzane zgodnie z GAAP jako część umów kredytowych. Jeśli chodzi o finansowanie kapitałowe, inwestorom często zaleca się zachowanie szczególnej ostrożności wobec firm, których sprawozdania finansowe nie zostały sporządzone zgodnie z GAAP.
Ostatecznie GAAP ma zapewnić, że metody rachunkowości są dokładne i uczciwe; tego samego oczekują instytucje finansowe, inwestorzy i osoby prywatne.
Zgodność z GAAP jest potwierdzana w opinii audytora wydanej w wyniku zewnętrznego badania przeprowadzonego przez firmę posiadającą uprawnienia biegłego rewidenta (CPA). Jeśli chcesz potwierdzić zgodność sprawozdań finansowych z GAAP, zatrudnienie zewnętrznego audytora przed powstaniem prawnego obowiązku może przyspieszyć ten proces i zapewnić wybór właściwego kierunku działania.
Istnieje również inna możliwość, jeśli chcesz raportować dane, które nie są wyraźnie dozwolone zgodnie z zasadami GAAP. Niektóre firmy przedstawiają zarówno dane zgodne z GAAP, jak i dane niezgodne z GAAP w swoich sprawozdaniach finansowych, jednak przepisy GAAP wymagają, aby te drugie były wyraźnie oznaczone w sprawozdaniach finansowych i innych publicznych ujawnieniach.
FASB
Rada Standardów Rachunkowości Finansowej (FASB) to niezależna organizacja nienastawiona na zysk ustanawiająca standardy rachunkowości dla podmiotów publicznych, prywatnych i organizacji nienastawionych na zysk w Stanach Zjednoczonych. FASB jest najwyższym organem w zakresie ustanawiania i interpretacji GAAP w USA, ponieważ Komisja Papierów Wartościowych i Giełd (SEC) uznaje FASB za organ ustanawiający standardy rachunkowości w tym kraju.
FASB utworzono w 1973 roku, aby zastąpiła Radę Zasad Rachunkowości (APB) i kontynuowała jej misję polegającą na zapewnianiu spójności, przejrzystości i rzetelności sprawozdawczości finansowej amerykańskich przedsiębiorstw. Choć w latach 1959–1973 APB była właściwym organem ustanawiającym ogólnokrajowe standardy rachunkowości, większość wytycznych i zasad opracowanych przez APB została obecnie zmieniona lub zastąpiona oświadczeniami FASB.
GAAP a IFRS
Międzynarodowe Standardy Sprawozdawczości Finansowej (IFRS) to standardy rachunkowości ustanowione przez Radę Międzynarodowych Standardów Rachunkowości (IASB), uznawane za międzynarodowy odpowiednik GAAP. Jeśli zasady GAAP odzwierciedlają przepisy obowiązujące w USA, IFRS mają odzwierciedlać wytyczne Organizacji Narodów Zjednoczonych: zbiór zasad wykraczający poza granice państw i nakładający na wszystkich członków obowiązek stosowania tego samego standardu.
IASB i FASB pracują nad ujednoliceniem GAAP i IFRS od 2002 roku i poczyniły pewne postępy, takie jak zniesienie przez Stany Zjednoczone wymogu, aby spółki spoza USA uzgadniały swoje sprawozdania finansowe z zasadami GAAP, jeśli są już zgodne z IFRS. Nadal jednak występują różnice między tymi dwoma zbiorami zasad, w tym między innymi:
Metody wyceny zapasów
GAAP pozwala spółkom stosować metodę „ostatnie weszło, pierwsze wyszło” (LIFO) jako metodę wyceny zapasów, podczas gdy jest to zabronione przez IFRS.
Klasyfikacja kosztów badań i rozwoju (R&D)
Zgodnie z IFRS koszty badań i rozwoju są uznawane za inwestycje kapitałowe, które można amortyzować przez wiele okresów, jeśli spełnione zostaną określone warunki. Zgodnie z GAAP koszty badań i rozwoju są uznawane za wydatki i ujmowane w momencie ich poniesienia.
Odwracanie odpisów aktualizujących
GAAP określa, że zapasy lub składnik aktywów, którego wartość została obniżona, nie może zostać przeszacowany w górę, jeśli wartość rynkowa składnika aktywów następnie wzrośnie. IFRS zezwala na takie odwrócenie.
Wycena środków trwałych
GAAP wymaga ujmowania i prezentowania środków trwałych według kosztu historycznego, podczas gdy IFRS umożliwia przedsiębiorstwom korygowanie wartości środków trwałych zgodnie z ich wartością godziwą.
Roboty znają GAAP
Zanim przejdę do szczegółów GAAP, chcę dać ci możliwość wyboru — jeśli tylko próbujesz upewnić się, że Twoja firma nie dostanie grzywny, zdobycie licencji CPA nie jest właściwym rozwiązaniem. Zamiast tego przyjrzyj się oprogramowaniu do sprawozdawczości finansowej, które może monitorować tego rodzaju kwestie za Ciebie:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Have an account? Log In
Wyjaśnienie 10 kluczowych zasad GAAP
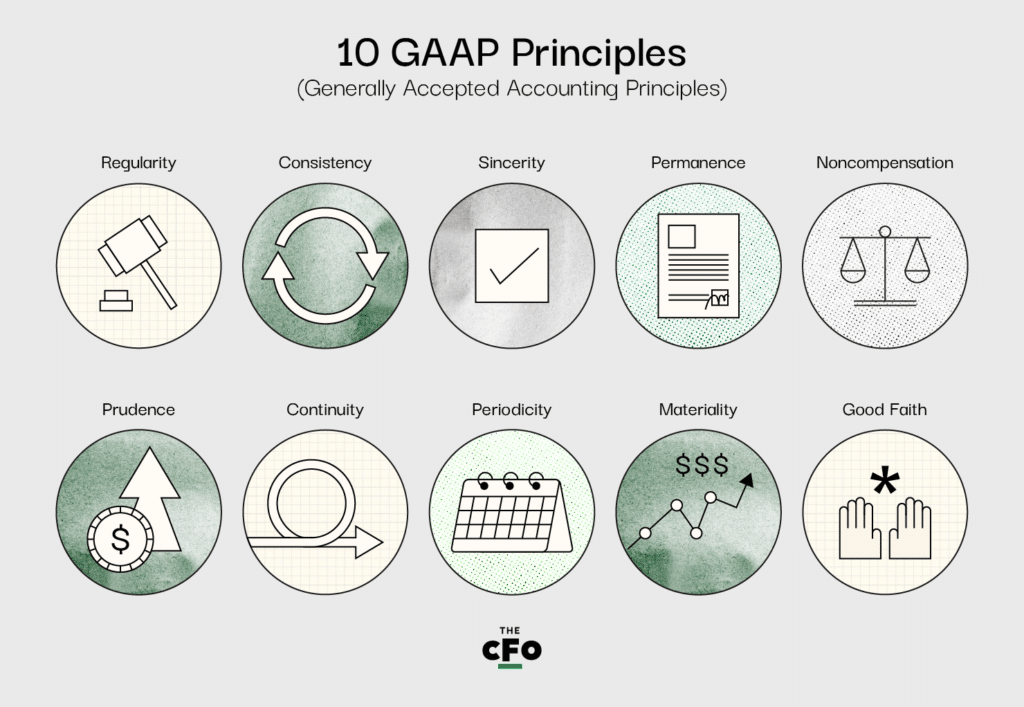
Choć GAAP składa się z trzech różnych części, jego rdzeń stanowi 10 kluczowych zasad zawartych w tym standardzie. Jeśli masz pytania dotyczące zgodności z GAAP, najpierw powinieneś porównać swoje praktyki z tymi zasadami.
10 zasad GAAP przedstawia się następująco:
1. Zasada regularności
Organizacja musi przestrzegać wszystkich ustanowionych zasad i regulacji GAAP.
Co to oznacza?
Zasada ta oznacza, że przedsiębiorstwo nie może wybierać, których zasad będzie przestrzegać, lecz musi stosować się do wszystkich zasad określonych w ramach GAAP.
2. Zasada spójności
Te same standardy stosuje się na każdym etapie procesu sprawozdawczego, a wszelkie napotkane różnice należy ujawnić.
Co to oznacza?
Podczas sporządzania sprawozdań finansowych należy zapewnić ich porównywalność. Innymi słowy, nie można zdecydować się na sporządzenie bilansu zgodnie z GAAP, a następnie sporządzić rachunku zysków i strat w inny sposób. Jeśli konieczne jest wprowadzenie korekt między sprawozdaniami, należy w pełni ujawnić i wyjaśnić przyczynę lub przyczyny w informacji dodatkowej do sprawozdań finansowych.
3. Zasada szczerości
Organizacja dąży do przedstawienia dokładnego i bezstronnego obrazu sytuacji finansowej przedsiębiorstwa.
Co to oznacza?
Sprawozdania finansowe muszą być sporządzane obiektywnie; jeśli próbujesz ukryć określone informacje finansowe lub zwrócić na nie nadmierną uwagę, naruszasz tę zasadę. Sprawozdania finansowe należy sporządzać tak, jakby nie miało się osobistego interesu w sukcesie ani porażce przedsiębiorstwa.
4. Zasada trwałości metod
Te same standardy muszą być stosowane od jednego cyklu sprawozdawczego do następnego, a wszelkie napotkane różnice należy ujawnić.
Co to oznacza?
Podobnie jak zasada ciągłości, sprowadza się to do porównywalności. Należy ułatwić ocenę sprawozdań w całym zakresie, a ta zasada koncentruje się na porównywaniu kolejnych cykli. Nie można pomijać standardu GAAP co drugi cykl sprawozdawczy i nadal zachowywać zgodności. Ponownie, jeśli trzeba wprowadzać zmiany z okresu na okres, oczekuje się ich pełnego ujawnienia oraz wyjaśnienia przyczyn w przypisach do sprawozdań finansowych.
5. Zasada niekompensowania
Zarówno wartości ujemne, jak i dodatnie są raportowane z pełną przejrzystością i bez oczekiwania kompensowania zadłużenia.
Co to oznacza?
Należy raportować wszystko, niezależnie od tego, jak wpływa to na obraz firmy. Nie można próbować kompensować długu aktywem ani kosztów przychodami w sprawozdaniach finansowych; trzeba przedstawić pełny i dokładny obraz sytuacji finansowej firmy, niezależnie od jej odbioru.
6. Zasada ostrożności
Raportowane dane muszą opierać się na faktach i wynikać z jasnych, konkretnych liczb.
Co to oznacza?
To naturalne, że poświęca się czas na snucie planów dotyczących przyszłości organizacji; w końcu ważną funkcją finansów jest tworzenie prognoz i przedstawianie rozsądnego obrazu tego, co ma nadejść. Ta zasada ma na celu zakotwiczenie sprawozdań finansowych w rzeczywistości — należy przedstawiać wyłącznie informacje zgodne z faktami i możliwe do zweryfikowania na podstawie danych, a nie informacje spekulacyjne i subiektywne.
7. Zasada ciągłości działania
Podczas sporządzania raportów księgowi muszą zakładać, że organizacja będzie nadal działać, niezależnie od jej obecnej sytuacji.
Co to oznacza?
Wyceny aktywów lub analizy zobowiązań należy dokonywać zgodnie z podręcznikowymi zasadami finansów, a nie rzeczywistą sytuacją. Na przykład jeśli firmie realistycznie pozostało zaledwie kilka miesięcy działalności, nadal trzeba amortyzować jej aktywa przez wiele lat, jeśli wymaga tego GAAP.
8. Zasada okresowości
Zapisy finansowe (tj. ujmowanie przychodów) powinny być raportowane w odpowiednim okresie obrachunkowym.
Co to oznacza?
Rachunkowość memoriałowa wymaga, aby transakcje były rejestrowane w okresie, w którym mają miejsce, a nie w momencie otrzymania lub wypłaty środków. Na przykład jeśli dziś podpiszesz umowę, zgodnie z którą świadczysz usługę za X dolarów, musisz ująć X dolarów jako przychód dzisiaj, a nie w momencie otrzymania gotówki.
Ponadto zasada ta wymaga od księgowych dokładnego rejestrowania transakcji oraz zakazuje przesuwania okresów lub zmieniania danych w celu modyfikowania sposobu postrzegania sprawozdań finansowych. Na przykład jeśli odnotowano rekordowy pierwszy kwartał i całkowicie słaby drugi kwartał pod względem przychodów, nie wolno przesunąć części przychodów z pierwszego kwartału do drugiego, aby uzyskać bardziej spójny obraz; należy je ująć w okresie, w którym faktycznie wystąpiły, i zaraportować w tym samym przedziale czasowym.
9. Zasada istotności
Księgowi muszą dążyć do pełnego ujawnienia wszystkich danych finansowych i informacji księgowych w raportach finansowych.
Co to oznacza?
Osoba (lub grupa) sporządzająca sprawozdania finansowe dla organizacji ma obowiązek pozyskać wszystkie istotne, ważne informacje, które mogą zostać ujęte w sprawozdaniu finansowym. Wszystko, co należy do tej kategorii, uznaje się za informacje „istotne” i należy to zaraportować. Zasada ta wzmacnia tę odpowiedzialność i zapewnia, że nic nie zostanie pominięte w ostatecznym dokumencie.
Niektórzy powiedzieliby, że ta zasada sprawia, iż księgowy staje się osobą odpowiedzialną.
10. Zasada najwyższej dobrej wiary
Zakłada się, że wszystkie strony pozostają uczciwe we wszystkich transakcjach finansowych i w prowadzeniu dokumentacji w imieniu organizacji.
Co to oznacza?
Każdy, kto jest zaangażowany w operacje finansowe organizacji lub za nie odpowiada, musi przede wszystkim kierować się uczciwością i prawością. Zasada ta pomaga utrzymać etyczne standardy i odpowiedzialność, a także stanowi mocny argument dla każdego pracownika działu finansowego, na którego przełożony naciska, aby manipulował niektórymi liczbami.
Dodatkowe wytyczne
Oprócz 10 kluczowych zasad GAAP opisuje cztery ograniczenia, które należy znać i stosować podczas przygotowywania sprawozdań finansowych.
More Articles
1. Ujmowanie
Każde sprawozdanie finansowe musi dokładnie przedstawiać pełne zestawienie aktywów, zobowiązań, przychodów, kosztów i innych zobowiązań finansowych organizacji. Raporty muszą być wyczerpujące i przejrzyste oraz nie mogą zawierać żadnych modyfikacji ani pominięć.
2. Wycena
Sprawozdawczość finansowa musi być przygotowywana zgodnie z GAAP, z zachowaniem wszystkich standardów w każdym przypadku. Zasada ta podkreśla konieczność, aby osoby przygotowujące sprawozdania finansowe znały wspomniane wcześniej dziesięć zasad oraz ogólnie przyjęte standardy branżowe.
3. Prezentacja
Wszystkie raporty finansowe muszą zawierać:
- rachunek zysków i strat,
- rachunek przepływów pieniężnych,
- bilans oraz
- zestawienie kapitału własnego lub kapitału własnego akcjonariuszy.
Jeśli któregokolwiek z tych sprawozdań brakuje, mogą zostać wszczęte zewnętrzne audyty lub dochodzenia.
4. Ujawnianie informacji
Jeśli do zrozumienia raportów finansowych potrzebne są jakiekolwiek dodatkowe informacje, należy je w pełni ujawnić w raporcie. Powszechnie stosowaną praktyką jest udostępnianie projektów raportów finansowych członkom zarządu, kluczowym akcjonariuszom i innym ważnym interesariuszom w celu zebrania ich pytań. Jeśli uznają oni, że do zrozumienia raportów potrzebne są dodatkowe informacje, należy je dodać przed złożeniem raportu.
Wdrażanie GAAP
Upewnij się, że każda osoba ustanawiająca standardowe metody rachunkowości w Twojej organizacji zna już ogólnie przyjęte zasady finansowe i ograniczenia lub skieruj ją do takich materiałów jak ten, aby poszerzyła swoją wiedzę.
Kiedy nadejdzie czas na wdrożenie GAAP i przygotowanie sprawozdań, kluczowa będzie znajomość treści tego artykułu jak własnej kieszeni, dlatego dodaj go do zakładek, aby móc do niego wracać, gdy zaczniesz się zastanawiać. Jeśli jakieś kwestie wydadzą Ci się niejasne, napisz o tym w komentarzu poniżej, a dopilnuję, aby od razu się nimi zająć.
Jeśli chcesz rozwijać się jako specjalista ds. finansów i zostać (lepszym) dyrektorem finansowym, mogę Ci w tym pomóc. Zapisz się do newslettera CFO Club i utrzymuj przewagę niezależnie od warunków rynkowych.