

Pense num modelo financeiro como uma bola de cristal, que permite aos CFO e aos analistas espreitar a posição financeira futura da empresa; o modelo de três demonstrações financeiras é um destes modelos financeiros místicos.
É chamado modelo de três demonstrações financeiras porque envolve a previsão de três demonstrações financeiras: a demonstração de resultados, o balanço e a demonstração de fluxos de caixa.
Neste guia, vou explicar os passos necessários para construir um modelo de três demonstrações financeiras.
Compreender o modelo de três demonstrações financeiras
O modelo de três demonstrações financeiras envolve a projeção das três demonstrações financeiras com base em demonstrações financeiras históricas e em pressupostos sobre o futuro.
Antes de construir o seu primeiro modelo, é importante compreender que as três demonstrações financeiras estão interligadas de várias formas. Alterar um valor na demonstração de resultados pode afetar o balanço, bem como a demonstração de fluxos de caixa.
Por exemplo, reduzir a despesa de renda do escritório de $2,000 para $1,500 na demonstração de resultados tem o seguinte impacto:
- Aumenta o lucro líquido na demonstração de resultados
- Aumenta o saldo de caixa e o capital próprio dos acionistas (devido ao aumento do lucro) no balanço
- Reduz a saída de caixa na demonstração de fluxos de caixa
Tenha em atenção estas ligações para poder utilizar fórmulas exatas no seu modelo.
Os 3 elementos fundamentais
Vamos analisar mais atentamente cada um dos três elementos do modelo de três demonstrações financeiras para compreender de que forma estão interligados.
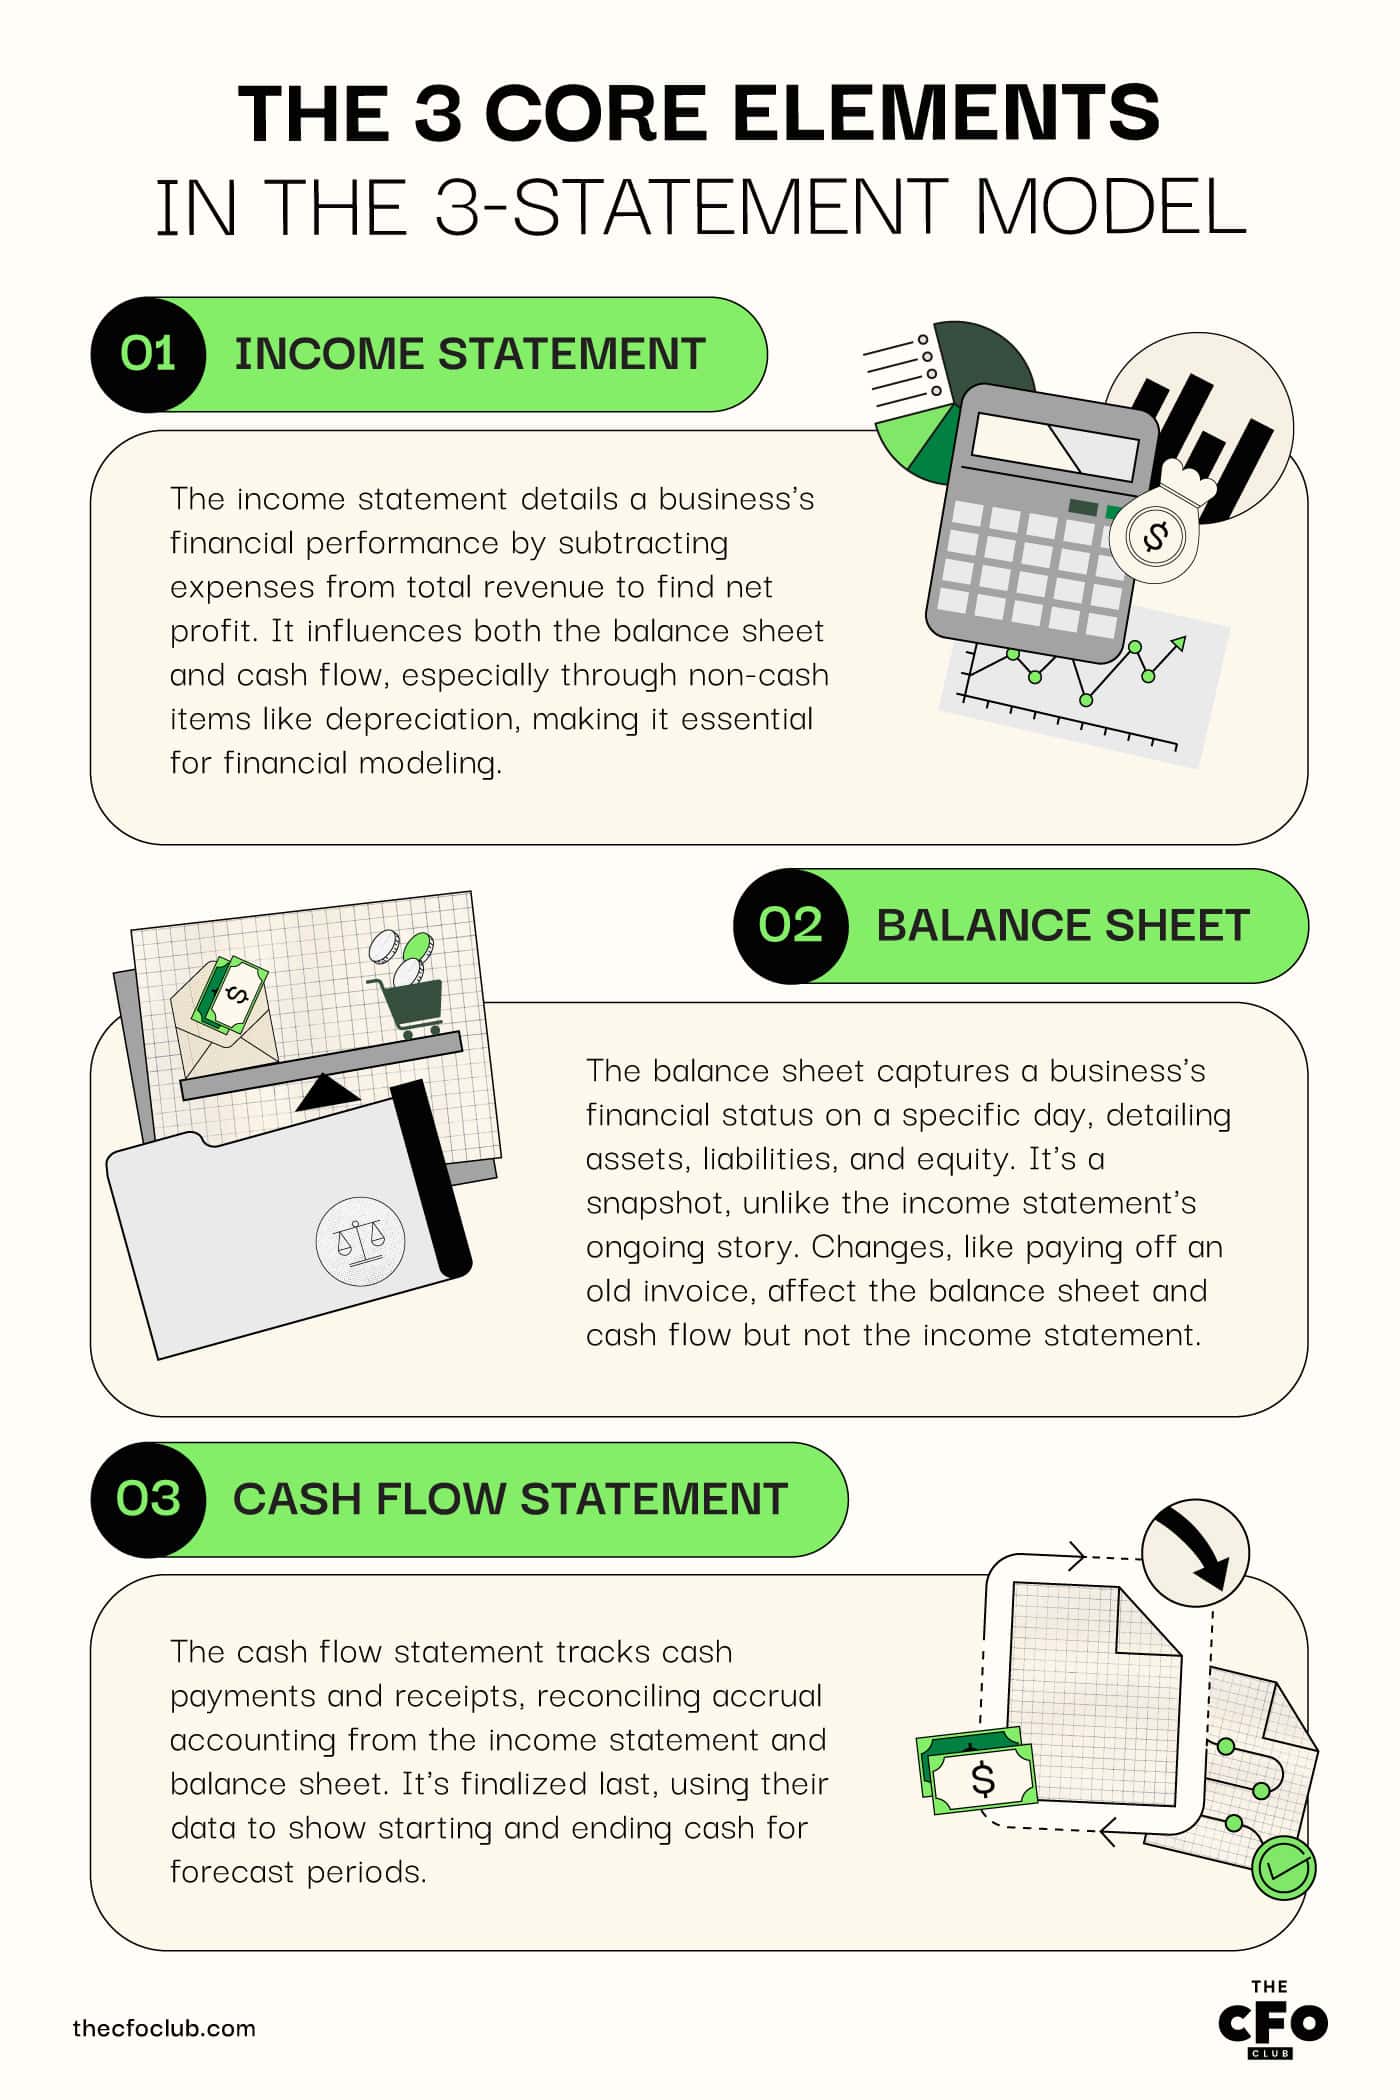
1. Demonstração de resultados
A demonstração de resultados, frequentemente chamada demonstração de lucros e perdas, é o relatório do desempenho da sua empresa durante um período específico.
Para criar a demonstração de resultados, soma as receitas e outros rendimentos e reduz o total pelo montante das despesas para obter um lucro líquido.
Cada rubrica da demonstração de resultados afeta o balanço ou os fluxos de caixa de alguma forma, razão pela qual a demonstração de resultados é a primeira demonstração que deve modelar.
Por exemplo, a despesa de depreciação afeta o valor do ativo no balanço. Também afeta as demonstrações de fluxos de caixa que seguem o método indireto (uma vez que a depreciação é uma despesa não monetária).
2. Balanço
Um balanço é o resumo financeiro da sua empresa num dia específico.
Enquanto a demonstração de resultados é um filme que conta uma história, o balanço é uma fotografia, que mostra a posição da empresa num determinado momento.
O balanço indica o montante de ativos, passivos e capital próprio que a sua empresa possui.
Nem todas as alterações no balanço afetam a demonstração de resultados ou os fluxos de caixa. Mas muitas afetam.
Por exemplo, quando paga a um antigo credor uma fatura emitida há alguns anos, o pagamento irá reduzir as suas contas a pagar no balanço e aparecer como uma saída de caixa na demonstração de fluxos de caixa. No entanto, não afetará a demonstração de resultados.
3. Demonstração de fluxos de caixa
A demonstração de fluxos de caixa regista os pagamentos e recebimentos de caixa.
Uma vez que a demonstração de resultados e o balanço são elaborados segundo a contabilidade de acréscimo, a demonstração de fluxos de caixa ajuda a reconciliar a diferença entre as despesas incorridas, os rendimentos realizados e os pagamentos e recebimentos de caixa.
A demonstração de fluxos de caixa é a última demonstração que deve concluir, uma vez que requer vários dados da demonstração de resultados e do balanço.
Depois de adicionar estes detalhes, terá os saldos de caixa inicial e final para todos os períodos previstos.
Construir um modelo de três demonstrações financeiras
Construir um modelo de raiz pode ser avassalador na primeira vez.
Se nunca construiu um modelo, considere descarregar um modelo de três demonstrações financeiras. Basta adicionar os números ao modelo e este tratará do resto.
Continue a ler para saber como pode criar os seus próprios modelos depois de ter tido oportunidade de experimentar um modelo do Excel.
Have an account? Log In
Principais aspetos a considerar
Antes de criar uma folha de cálculo do Excel e começar a modelar, tenha em mente o seguinte:
- Pressupostos: Terá de fazer vários pressupostos ao criar o seu modelo. Os pressupostos orientam o seu modelo, por isso certifique-se de que são razoáveis com base nos dados históricos e nas expectativas futuras.
- Erros de modelação: Se é a primeira vez que cria um modelo financeiro, é provável que se depare com erros na sua folha de Excel. Pode sempre aprender à medida que avança. Se quiser sentir-se mais confiante, pode sempre fazer um curso de modelação.
- Preconceitos: Se já passou algum tempo a compreender as finanças comportamentais, sabe como os preconceitos podem afetar os modelos e as decisões financeiras. Certifique-se de que os seus pressupostos são objetivos para obter previsões mais precisas.
Incorpore dados históricos
Precisa de dados históricos para começar a criar o seu modelo.
Encontrar dados históricos da sua própria empresa é mais fácil. Mas se quiser introduzir no modelo os valores de um concorrente, precisará do seu 10K (disponível na base de dados EDGAR da SEC ou através do acesso ao Capital IQ, desde que a empresa seja cotada em bolsa).
Encontrar dados de empresas privadas é bastante mais difícil, uma vez que esta informação não é pública.
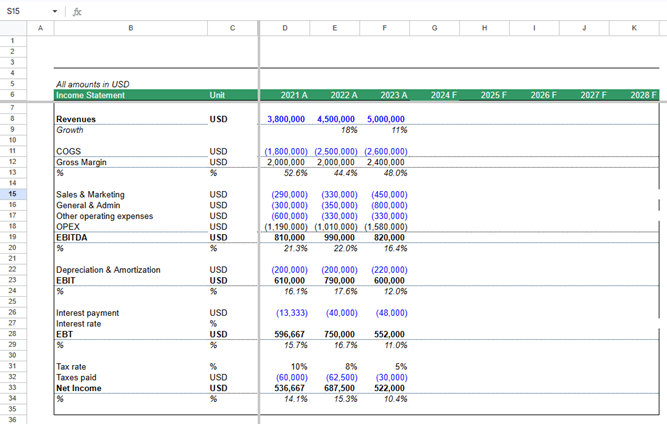
Assim que encontrar os dados, cole-os no Excel. Terá de formatar os dados e organizar a demonstração de resultados, o balanço e a demonstração dos fluxos de caixa.
Eis um exemplo de como a sua folha poderá ficar depois de adicionar e organizar os dados financeiros:
Apresente os pressupostos para orientar o modelo
Os pressupostos são os fatores que orientam o seu modelo. Eis alguns dos principais pressupostos que terá de definir:
Crescimento
Em que percentagem espera que as receitas e as despesas cresçam?
As informações sobre a economia, o seu desempenho financeiro ao longo dos últimos trimestres e o panorama competitivo são exemplos de fatores que podem ajudar a estimar o crescimento das receitas.
Fundo de maneio
Os dias de contas a receber, os dias de inventário e os dias de contas a pagar são pressupostos importantes.
Os dias de contas a receber e os dias de inventário normalmente não são relevantes para as empresas SaaS, uma vez que não têm inventário e, na maioria dos casos, as contas a receber resultam apenas de pagamentos com cartão de crédito recusados.
No entanto, os dias de contas a pagar podem ser relevantes se obtiver um prazo de crédito dos seus prestadores de serviços e fornecedores.
Despesas
Estas incluem todos os tipos de despesas, incluindo despesas de vendas, de marketing e operacionais. Pode introduzi-las manualmente, utilizar software de previsão ou aplicar uma percentagem à qual espera que cresçam.
Despesas de capital e depreciação
As despesas de capital (CapEx), também designadas por ativos fixos tangíveis (PP&E), correspondem ao custo dos ativos fixos que proporcionam valor durante um longo período de tempo.
Se espera comprar um novo escritório, renovar o centro de dados ou atualizar a sua infraestrutura, terá de adicionar esta saída de caixa à demonstração dos fluxos de caixa.
Terá também de considerar o efeito da despesa de depreciação na demonstração de resultados.
Financiamento
Planeia financiar o crescimento através de capitais próprios ou de dívida? Se for através de dívida, está a considerar dívida de curto ou de longo prazo?
Estas decisões terão impacto em várias partes do modelo, incluindo a despesa com juros e a posição de caixa.
Se os seus investidores atuais exigirem que mantenha um rácio específico de dívida sobre capitais próprios ou de cobertura de juros, poderá querer garantir a conformidade através de um modelo de três demonstrações antes de procurar obter mais financiamento por dívida.
Previsão da demonstração de resultados
Comece pelo valor das receitas. Projete as receitas para quatro ou cinco períodos, conforme preferir, utilizando a taxa de crescimento assumida.
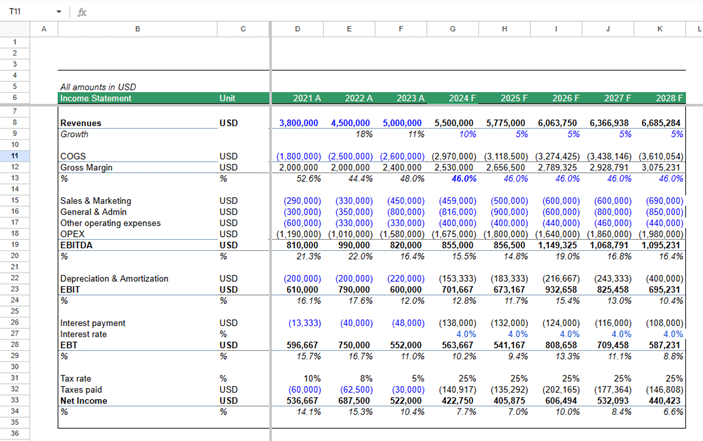
Faça o mesmo para todos os outros itens de linha, exceto a depreciação, a amortização e a despesa de juros, porque:
- Os juros dependem da dívida total. A dívida depende das suas necessidades de caixa. O montante de caixa de que necessita depende das suas receitas e despesas.
- A depreciação e a amortização alteram-se com base nas despesas de capital, na venda de ativos de capital e nas alterações dos ativos intangíveis.
Para calcular estes valores, é necessário criar um quadro de ativos de capital e de dívida.
Prever os Ativos de Capital e a Dívida
Os quadros de ativos de capital e de dívida ajudam a calcular as despesas de juros, depreciação e amortização.
Comece pelo quadro de ativos de capital. Parta do saldo atual dos ativos de capital e adicione as despesas de capital previstas.
Em seguida, calcule a depreciação e subtraia esse montante ao saldo dos ativos de capital para chegar ao saldo dos ativos de capital no final do ano, que será incluído no seu balanço.
Depois, crie um quadro de dívida. Comece pela dívida existente. Adicione o capital de dívida adicional que espera obter durante um período específico, com base nas despesas de capital e no saldo de caixa esperado durante esse período.
Calcule a despesa de juros sobre esta dívida.
Concluir as Demonstrações
Neste momento, dispõe de todos os dados necessários para concluir o seu modelo de três demonstrações. Eis como concluir as três demonstrações:
Concluir a Demonstração de Resultados
Adicione à demonstração de resultados a depreciação e a despesa de juros calculadas nos quadros de ativos de capital e de dívida.
Calcule o resultado antes de impostos. Calcule o imposto e o resultado líquido.
Se a sua empresa tiver ações, calcule o resultado por ação (EPS) dividindo o resultado final pelo número de ações em circulação.
Subtraia o dividendo, se existir, ao resultado líquido para calcular os resultados transitados.
Concluir o Balanço
Insira no balanço os valores dos ativos de capital e da dívida do quadro que acabou de criar.
Calcule os saldos do fundo de maneio com base nos pressupostos que definiu no segundo passo.
Adicione os resultados transitados de todos os períodos ao capital próprio dos acionistas em cada período para calcular o capital próprio total.
Deixe o saldo de caixa em branco por enquanto. Terá de obter essa informação a partir da demonstração dos fluxos de caixa.
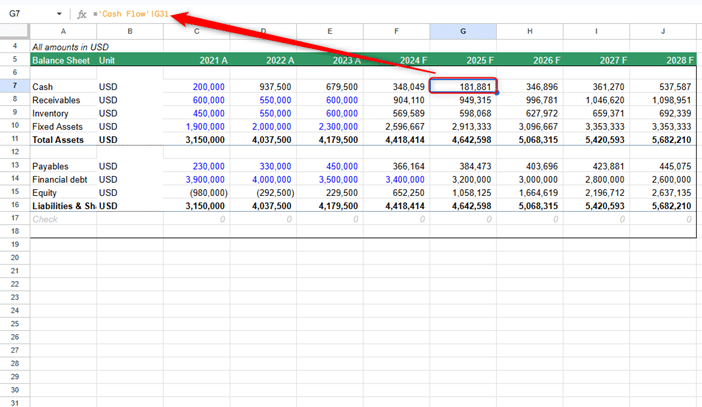
Concluir a Demonstração dos Fluxos de Caixa
As demonstrações dos fluxos de caixa têm três secções: caixa proveniente das operações, caixa proveniente das atividades de investimento e caixa proveniente das atividades de financiamento.
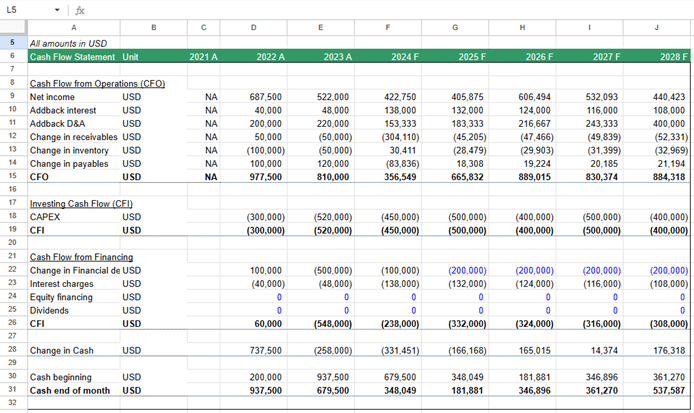
Todas as informações necessárias para todas as secções estão disponíveis na demonstração de resultados e no balanço que acabou de criar. Basta seguir os passos que seguiria ao criar qualquer demonstração dos fluxos de caixa.
Depois de obter os saldos de caixa finais de cada ano, estabeleça uma ligação para os mesmos no balanço para concluir o seu modelo.
Disposição e Estrutura
Os modelos financeiros de três demonstrações podem ser estruturados de duas formas.
A primeira abordagem consiste em colocar as três demonstrações numa única folha. Isto reduz os erros ao estabelecer ligações a células nas fórmulas. Em alternativa, pode colocar as três demonstrações em folhas diferentes, se preferir.
Não existem regras rígidas sobre qual deve utilizar. Ambas são aceitáveis. Escolha aquela com que se sente mais confortável.
Evitar a Armadilha Circular
Assim que o seu modelo estiver totalmente interligado, poderá notar algo estranho a acontecer—o Excel começa a comportar-se de forma errática. Está a ver números a girar, erros a aparecer e a sua bola de cristal (também conhecida como o modelo de três demonstrações financeiras) transforma-se subitamente numa confusão cheia de falhas.
Acabou de conhecer a circularidade.
As referências circulares acontecem quando uma célula no Excel depende de outra que, direta ou indiretamente, depende da primeira. Nos modelos de três demonstrações financeiras, isto surge normalmente quando inclui despesas com juros (na demonstração de resultados) baseadas nos níveis de dívida (do balanço), que são influenciados pelo resultado líquido... que inclui despesas com juros.
As referências circulares nem sempre estão erradas, mas podem causar cálculos instáveis, resultados inconsistentes e iterações intermináveis. Para resolver este problema, considere utilizar os seguintes métodos:
- Utilize um valor de compensação para a dívida ou para o dinheiro: Em vez de deixar a dívida flutuar e compensar com dinheiro (ou vice-versa), fixe um deles e deixe o modelo equilibrar-se. Muitos preferem compensar com dinheiro no balanço e utilizar o excesso de dinheiro para amortizar manualmente a dívida.
- Separe os cálculos dos juros: Crie um mapa de juros separado com base nos saldos da dívida no início do período, em vez de o ligar dinamicamente ao valor efetivo da dívida. É uma simplificação, mas muito prática.
- Ative os cálculos iterativos com prudência: Se precisar realmente de lógica circular (por exemplo, para modelos mais avançados), aceda a Preferências do Excel > Fórmulas > Ativar cálculo iterativo. No entanto, tenha cuidado—isto pode ocultar erros ou dificultar a depuração.
Lembre-se: uma lógica mais simples > uma lógica mais engenhosa. Procure sempre garantir a clareza, especialmente se outra pessoa precisar de ler ou auditar o seu modelo mais tarde.
More Articles
- 11 Melhores Cursos de Modelação Financeira para Aperfeiçoamento em 2026
- As 12 melhores certificações e cursos de FP&A em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
Tipos de testes de modelização com três demonstrações financeiras
Existem 3 tipos diferentes de testes de modelização com três demonstrações financeiras. Estes incluem:
- Folha em branco: Este tipo de teste consiste em trabalhar rapidamente. Exige que utilize os seus conhecimentos de Excel para encontrar atalhos, simplificar processos e tomar decisões rápidas sob pressão.
- Modelo: Este tipo de teste exige que trabalhe rapidamente, garantindo simultaneamente fórmulas precisas, justificando o seu processo de raciocínio e respondendo a perguntas com base nos resultados.
- Sem limite de tempo rigoroso: Este tipo de teste é normalmente mais flexível e permite-lhe recorrer a investigação e dados externos para ajudar a justificar a sua análise.
Normalmente, os testes de folha em branco e de modelo são realizados com limites de tempo rigorosos. Estes limites podem variar entre 30 minutos e 4 horas, com a complexidade a aumentar à medida que o limite de tempo cresce. O teste sem limite de tempo rigoroso pode prolongar-se por vários dias ou semanas.
Qual é a diferença entre o DCF e o modelo de três demonstrações financeiras?
Os modelos DCF (Fluxo de Caixa Descontado) ajudam os analistas financeiros na banca de investimento, na investigação de ações e no capital privado a determinar o valor de uma empresa. Os modelos DCF são modelos de avaliação que envolvem a projeção dos fluxos de caixa livres de uma empresa em perpetuidade.
Um modelo de três demonstrações financeiras não é um modelo de avaliação, embora seja por vezes utilizado como base para um modelo DCF.
Um modelo de três demonstrações financeiras é mais frequentemente utilizado com outros tipos de modelos financeiros, como os modelos LBO (aquisição alavancada) e os modelos de M&A (fusões e aquisições).
Análise de cenários vs. análise de sensibilidade
A análise de cenários ajuda-o a determinar possíveis resultados financeiros com base num conjunto de pressupostos ou decisões empresariais. Os profissionais de finanças empresariais utilizam a análise de cenários para compreender o intervalo entre os melhores e os piores resultados financeiros possíveis para vários cenários.
Suponha que pretende criar uma funcionalidade complexa que muitos clientes têm solicitado. Precisa de compreender o impacto financeiro do desenvolvimento desta funcionalidade paga em dois cenários possíveis e desfavoráveis. Se:
- Os seus clientes não gostarem da funcionalidade paga. Esta não gerar receitas significativas para si e perder o dinheiro que gastou no seu desenvolvimento.
- Um concorrente desenvolver uma funcionalidade semelhante e a oferecer a um preço mais baixo.
É aqui que a análise de cenários ajuda. Basta alterar os valores relevantes no seu modelo e observar como mudam os parâmetros financeiros críticos, incluindo a rentabilidade, a estrutura de capital e a posição de caixa.
Ao contrário da análise de cenários, a análise de sensibilidade centra-se no efeito de apenas uma variável sobre o resultado do modelo. Suponha que está a considerar aumentar o preço do seu plano base.
Pretende compreender o impacto de um aumento de preço no resultado final. Também pretende verificar se conseguirá manter o rácio adequado de cobertura de juros e reservas de caixa suficientes.
Altere a fórmula para calcular as receitas no seu modelo, de modo a refletir a alteração de preços. Alterar apenas esta variável num modelo de três demonstrações financeiras mostrar-lhe-á o impacto da alteração de preço na rentabilidade, nas reservas de caixa e noutras métricas críticas.
Pronto para criar um modelo de três demonstrações financeiras?
O modelo das três demonstrações financeiras é uma excelente ferramenta para o planeamento e a análise financeira.
Utilize o modelo das três demonstrações financeiras para identificar potenciais riscos e testar estratégias. Lembre-se de que os valores reais podem parecer significativamente diferentes, e isso é perfeitamente normal.
Se não quiser criar um modelo completo, pode sempre utilizar software de previsão para modelar cenários e avaliar possíveis resultados.
Se considerou este artigo útil, subscreva o boletim informativo do The CFO Club para receber estas informações na sua caixa de entrada.