Os prejuízos e a remuneração baseada em ações fazem parte do ADN operacional de uma startup tecnológica. Estes dão origem a uma rubrica do balanço menos conhecida, denominada ativos por impostos diferidos (DTAs). Embora os DTAs raramente sejam notícia, podem ter um impacto tangível no seu fluxo de caixa.
Neste guia, recorro à minha experiência como antigo contabilista para explicar os conceitos básicos dos DTAs, como chegam ao seu balanço e o que lhes acontece ao longo do tempo. Vamos começar.
O que são ativos por impostos diferidos?
Os ativos por impostos diferidos (DTAs) são benefícios fiscais futuros que resultam de diferenças temporárias entre a contabilidade financeira e a contabilidade fiscal.
Ao contrário dos imóveis e dos veículos, os DTAs são ativos financeiros intangíveis. Reduzem a responsabilidade fiscal em períodos futuros e aparecem no balanço quando:
- É mais provável que o benefício venha a ser realizado (ao abrigo dos GAAP)
- É provável (ao abrigo das IFRS)
Os DTAs aparecem normalmente como ativos não correntes, exceto quando se espera que o benefício seja obtido no prazo de 12 meses. Podem expirar se não forem utilizados dentro dos períodos legais de reporte, pelo que a utilização atempada é fundamental, especialmente se for uma empresa SaaS ou tecnológica com prejuízos a atravessar um ciclo de consumo de capital, ou se estiver a preparar uma IPO.
Porque são valiosos os ativos por impostos diferidos?
Os DTAs ajudam a reduzir a responsabilidade fiscal futura e a aumentar os fluxos de caixa após impostos quando esses benefícios são realizados.
Embora isto possa não parecer uma quantia avultada para muitas empresas, pode representar um valor considerável para empresas SaaS e tecnológicas intensivas em capital, com custos iniciais elevados e remuneração baseada em ações. Para estas empresas, os DTAs refletem anos de prejuízos acumulados que permitem poupar uma quantia significativa em impostos quando se tornam lucrativas.
Isto também significa que um DTA não reduz sempre a responsabilidade fiscal, mesmo que figure no seu balanço. A redução da fatura fiscal depende do rendimento tributável futuro — sem rendimento, não há benefício.
Ativos por impostos diferidos: eventos que lhes dão origem
Agora que compreende o que são ativos por impostos diferidos, vejamos que eventos ou conceitos de contabilidade financeira podem levar à criação de um DTA no seu balanço.
Have an account? Log In
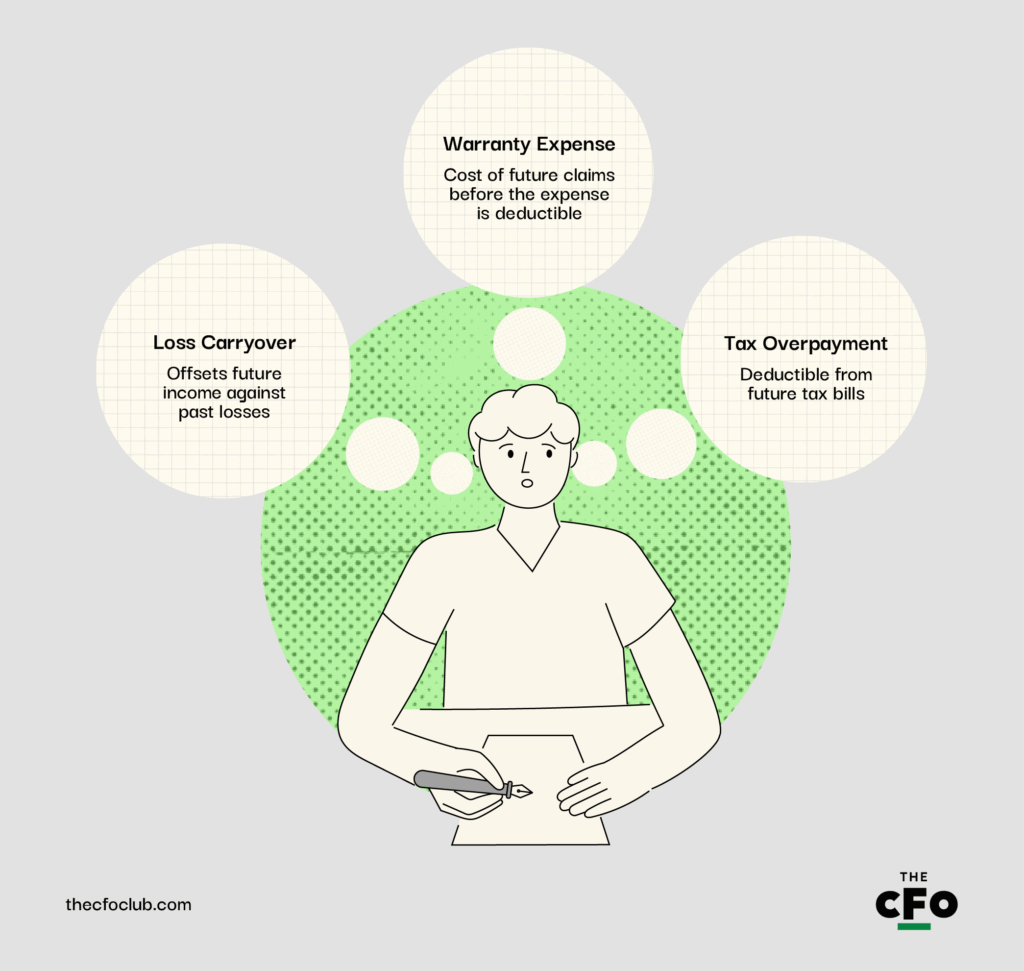
Reporte de prejuízos fiscais
O reporte de prejuízos fiscais (também denominado reporte de prejuízos fiscais para períodos futuros) é a possibilidade de compensar rendimentos futuros com prejuízos anteriores, o que cria um DTA. Isto é comum em empresas SaaS e tecnológicas que atravessam longos períodos de consumo de capital antes de se tornarem lucrativas.
Por exemplo, considere uma startup SaaS que regista um prejuízo líquido de $10 milhões em 2024 devido a custos elevados de I&D e de aquisição de clientes. Ao abrigo da legislação fiscal, a empresa pode reportar esse prejuízo para o compensar com rendimentos tributáveis futuros, por exemplo, em 2026. Isto reduz a sua responsabilidade fiscal e melhora o fluxo de caixa em 2026.

Dica do autor
Os prejuízos fiscais reportados podem parecer generosos, mas lembre-se de que não permanecem intactos perante operações de alteração do controlo. Aquisições, recapitalizações ou até rondas de financiamento podem desencadear limitações previstas na IRC §382, que limitam o montante de rendimento tributável que uma empresa pode compensar em cada ano através de NOL anteriores à alteração, após ocorrer uma alteração na titularidade.
Despesas com garantias
As despesas com garantias criam DTAs quando as empresas reconhecem o custo de reclamações futuras antes de a despesa efetiva ser dedutível para efeitos fiscais.
Suponha que uma empresa SaaS que comercializa dispositivos IoT venda 5 milhões de dólares em sensores inteligentes e estime 500 000 dólares em custos futuros de garantia. Esta estimativa é reconhecida hoje na demonstração de resultados, mas as autoridades fiscais não permitirão a dedução até que as reclamações sejam pagas.
O resultado? Um DTA no balanço que reflete esta diferença temporal.
Pagamento excessivo de impostos
As empresas pagam frequentemente impostos sobre o rendimento em excesso devido a pressupostos conservadores ou a diferenças temporais no reconhecimento das despesas. Este excedente pode ser deduzido de futuras obrigações fiscais, o que significa que constitui um DTA.
Suponha que uma empresa tecnológica deprecia agressivamente os servidores numa base acelerada ao longo de cinco anos para fins contabilísticos, mas utiliza a depreciação linear para fins fiscais. A diferença aumenta o rendimento tributável nos primeiros anos, criando um DTA que será revertido em anos futuros.
História de advertência
Este é apenas um exemplo. A maioria das empresas prefere antecipar a depreciação para reduzir a responsabilidade fiscal.
Outras causas comuns dos DTAs
Além dos prejuízos reportáveis, das despesas de garantia e do pagamento excessivo de impostos, existem várias outras causas para o aparecimento de um DTA no balanço de uma empresa. Eis algumas outras causas comuns que encontrei ao longo da minha carreira:
- Atributos fiscais: Atributos fiscais como os prejuízos fiscais reportáveis e os créditos fiscais reportáveis (incluindo créditos estrangeiros e créditos AMT) resultam em DTAs. Na verdade, são frequentemente os DTAs mais materiais que aparecem nas demonstrações financeiras de uma empresa.
- Remuneração baseada em ações: As remunerações em capital próprio reconhecidas como despesas na contabilidade, mas não dedutíveis para efeitos fiscais até serem exercidas, resultam em DTAs.
- Provisões para créditos de cobrança duvidosa: As provisões para créditos de cobrança duvidosa reconhecidas antecipadamente nos registos contabilísticos, mas apenas dedutíveis quando a dívida é efetivamente abatida para efeitos fiscais, resultam em DTAs.
- Despesas acumuladas: Itens como bónus, comissões e subsídios de férias acumulados, mas apenas dedutíveis após o pagamento ao abrigo da legislação fiscal, resultam em DTAs.
- Diferenças na capitalização de I&D: Ao abrigo da reforma fiscal dos EUA (IRC §174), determinados custos de I&D devem agora ser capitalizados e amortizados, criando uma diferença temporal entre a contabilidade e a fiscalidade e resultando em DTAs.
- Momento do reconhecimento da receita: Ao abrigo da ASC 606, as empresas SaaS adiam frequentemente o reconhecimento da receita, mas as regras fiscais podem exigir um reconhecimento mais cedo, resultando em DTAs.
A calculadora de ativos por impostos diferidos
O ativo por impostos diferidos é calculado multiplicando a diferença temporária entre o imposto sobre o rendimento reportado e a obrigação fiscal, de acordo com a legislação fiscal, pela taxa de imposto aplicável:
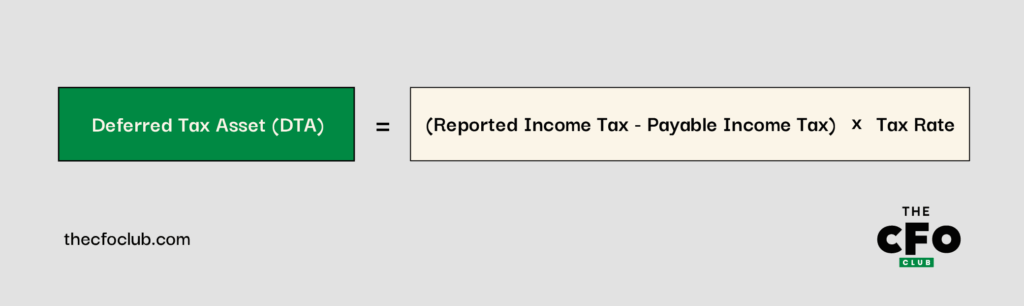
Também pode utilizar a nossa calculadora de ativos por impostos diferidos — basta introduzir o imposto sobre o rendimento reportado, o imposto sobre o rendimento a pagar e a taxa de imposto.
Exemplo de cálculo de um DTA
Suponha que a sua empresa SaaS tenha acumulado 100 000 dólares em bónus de colaboradores em dezembro de 2024. Este montante foi registado como uma despesa de acordo com os GAAP, mas, segundo as regras fiscais, os bónus só são dedutíveis para efeitos fiscais quando forem pagos em janeiro de 2025.
Isto resultará numa diferença temporária que aumenta a sua obrigação fiscal atual, criando um DTA. Eis uma comparação entre a sua demonstração de resultados reportada de acordo com os GAAP e as regras do IRC:
| Item | GAAP ($) | IRC ($) |
| Receita | 1,000,000 | 1,000,000 |
| Despesas operacionais | (700,000) | (700,000) |
| Despesa acumulada | (100,000) | (0) |
| Rendimento antes de impostos | 200,000 | 300,000 |
| Imposto sobre o rendimento @ 25% | (50,000) | (75,000) |
De acordo com estas demonstrações, existe uma diferença temporária de 100 000 dólares entre o rendimento antes de impostos reportado e o efetivo, devido aos bónus:
$100,000=$300,000-$200,000
Assim, o ativo por impostos diferidos neste exemplo seria de $25,000 utilizando o cálculo acima:
$25,000=$100,000 x 25%
Também pode calcular este valor subtraindo o imposto reportado do passivo fiscal efetivo, o que daria o mesmo resultado de $25,000 — ou utilizar a nossa calculadora.
Redução dos DTA e o que significa
Os DTA diminuem ao longo do tempo à medida que as diferenças temporárias subjacentes se revertem. O reporte de prejuízos fiscais (NOL) é o fator mais comum na reversão dos DTA.
De acordo com as regras do IRS, os NOL permitem às empresas aplicar prejuízos de períodos anteriores para compensar rendimentos tributáveis futuros. Quando a sua empresa finalmente se torna lucrativa após anos de prejuízos (algo típico em empresas SaaS e tecnológicas), os NOL entram em ação e reduzem o rendimento tributável. A redução do passivo fiscal diminui o DTA no seu balanço.
Em termos económicos, isto é positivo. Um DTA em diminuição sinaliza uma melhoria da rentabilidade. Significa também que a sua empresa está a utilizar os benefícios fiscais “acumulados” e os prejuízos passados para reduzir as saídas de caixa atuais.
Menos caixa, maior fluxo
Quando paga menos impostos em dinheiro, aumenta o fluxo de caixa operacional e melhora métricas de avaliação como o rendimento do fluxo de caixa livre ou a conversão de EBITDA em caixa — isto pode ser especialmente útil na preparação para uma IPO ou para rondas de financiamento.
More Articles
- Os 10 melhores softwares de gestão de ativos fixos analisados em 2026
- Os 10 Melhores Softwares para Impostos sobre Sociedades Analisados em 2026
- Os 10 melhores softwares fiscais para pequenas empresas analisados em 2026
- Os 10 melhores softwares de ativos fixos para pequenas empresas de 2026
- 10 Melhores Softwares de Imposto sobre Vendas para Pequenas Empresas Analisados em 2026
Provisões de avaliação de ativos por impostos diferidos
Uma provisão de avaliação é uma reserva constituída contra um DTA. É criada quando a empresa considera improvável realizar integralmente o benefício.
A provisão de avaliação é, essencialmente, uma forma contabilística de dizer: “temos um ativo fiscal no papel, mas não estamos confiantes de que iremos obter rendimentos tributáveis suficientes para o utilizar.”
Os GAAP exigem a constituição de uma provisão de avaliação quando é mais provável do que não (ou seja, existe uma probabilidade superior a 50%) que parte ou a totalidade do DTA não seja utilizada. Este é frequentemente o caso de empresas SaaS e tecnológicas com prejuízos operacionais prolongados ou modelos de receita imprevisíveis.
Sugestão do autor
As provisões são estimativas, pelo que deve reavaliá-las regularmente, especialmente se as previsões mudarem ou se a probabilidade de rentabilidade melhorar.
Suponha que uma empresa tem $30 milhões em prejuízos fiscais reportáveis, o que se traduz num DTA de $7.5 milhões. No entanto, as previsões indicam prejuízos contínuos nos próximos anos e não existe um caminho claro para a rentabilidade. Nesse caso, o auditor pode exigir uma provisão de avaliação total ou parcial. Isto reduz o DTA no seu balanço e afeta a demonstração de resultados como um gasto com impostos.
A provisão relativa ao DTA não afeta o caixa, mas pode influenciar a perceção que um investidor tem da sua empresa e desencadear divulgações sobre impostos diferidos.
Ativos por impostos diferidos vs. passivos por impostos diferidos
Os DTA e os passivos por impostos diferidos (DTL) resultam ambos de diferenças temporárias entre o rendimento contabilístico e o rendimento tributável, mas refletem resultados opostos.
Um DTL surge quando uma empresa paga menos impostos agora, mas terá de pagar mais no futuro devido a deduções fiscais aceleradas ou ao diferimento do reconhecimento de receitas. Os DTL resultam normalmente de diferenças fiscais causadas por depreciação acelerada, vendas a prestações ou receitas reconhecidas mais cedo para efeitos fiscais do que na contabilidade.
Eis uma visão geral das diferenças entre DTA e DTL:
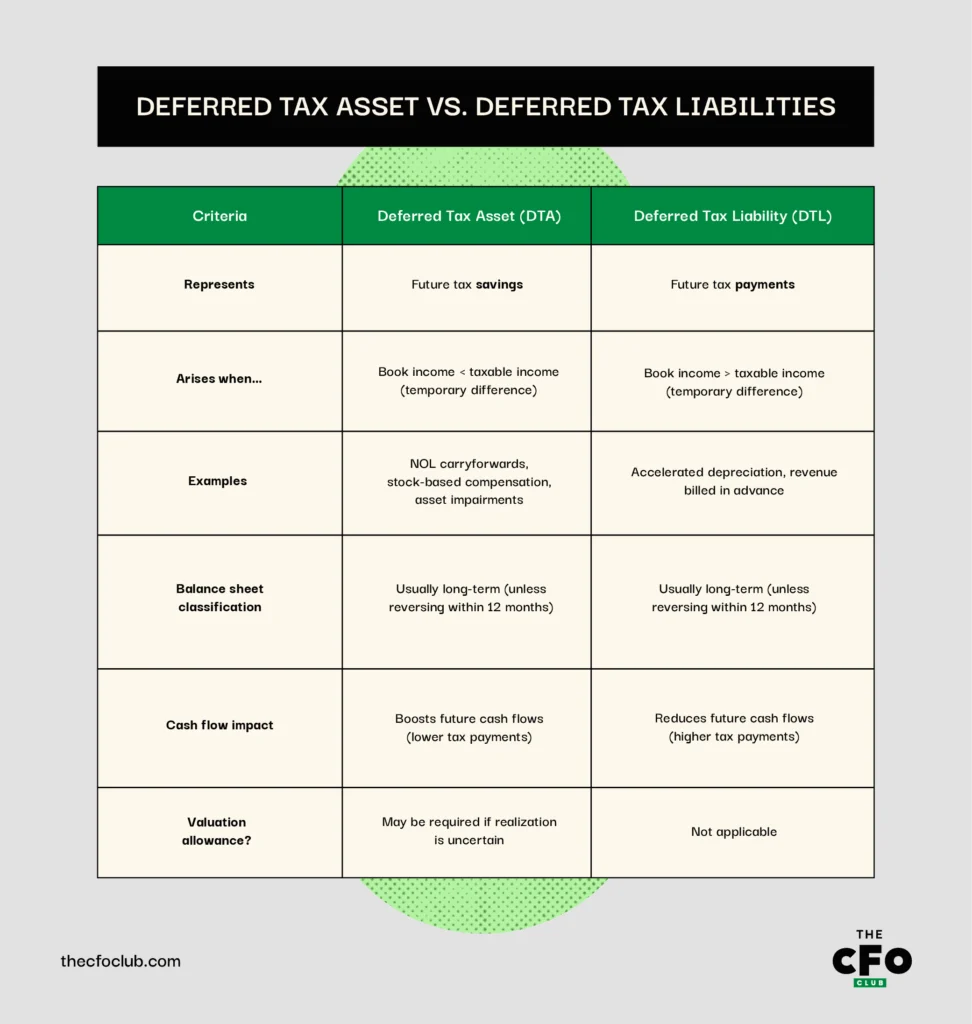
Se alguma vez tiver dúvidas sobre se um evento resultará num DTA ou num DTL, faça a si próprio estas perguntas:
- A empresa está a reconhecer hoje um gasto que só será dedutível para efeitos fiscais mais tarde? Se sim, é provável que crie um DTA.
- A empresa teve prejuízos que pode reportar? Se sim, isso resulta num DTA (reporte de NOL).
- A empresa está a deduzir mais para efeitos fiscais agora do que na contabilidade (como no caso da depreciação)? Se sim, é provável que crie um DTL.
- A receita é reconhecida agora para efeitos fiscais, mas diferida na contabilidade? É provável que crie um DTL (comum em modelos de subscrição).
Pense nos DTA como futuros “créditos” fiscais e nos DTL como futuras “dívidas” fiscais. Gerir o momento em que estas diferenças ocorrem pode ajudá-lo a influenciar a sua taxa efetiva de imposto e o perfil dos seus fluxos de caixa.
Vá Além dos Números
Durante o meu tempo na análise de ações, pedia sempre aos clientes que pensassem na história que os números estavam a tentar contar, em vez de se concentrarem apenas no preço. Gostaria que aplicasse aqui o mesmo princípio.
Os DTA contam uma história sobre o desempenho passado e as expectativas futuras da empresa. Um DTA crescente pode refletir perdas acumuladas ou diferenças temporárias no momento do reconhecimento das despesas. Por outro lado, um DTA em redução indica frequentemente um aumento dos rendimentos ou a reversão de diferenças temporárias anteriores. E os ajustamentos de avaliação? Indicam prudência.
Contar corretamente esta história é essencial para compreender a sua realidade económica. Está preparado para analisar em profundidade o valor do DTA no seu balanço? Quer ampliar as suas competências enquanto profissional de finanças? Subscreva a nossa newsletter gratuita para receber aconselhamento especializado, guias e informações de líderes financeiros que estão a moldar o setor tecnológico.