

As empresas SaaS de topo têm uma margem bruta de 80% a 90%. Se a sua margem bruta for inferior, analise mais atentamente o seu Custo dos Bens Vendidos (COGS) e compare-o com o dos seus concorrentes. Mas certifique-se de que analisa tanto os COGS GAAP como os não GAAP.
Os COGS na demonstração de resultados são COGS GAAP. Os COGS não GAAP aparecem fora da demonstração de resultados, normalmente como um ajustamento aos COGS GAAP.
Aprender a diferença entre COGS GAAP e não GAAP ajuda-nos a compreender a lógica subjacente à reconciliação entre estes dois valores. Neste guia, ajudo a distinguir entre COGS GAAP e não GAAP e a compreender a relevância de ambos os tipos.
O que são os GAAP?
Os GAAP (Princípios Contabilísticos Geralmente Aceites) são um conjunto de princípios que todas as empresas cotadas nos EUA têm de seguir.
Os GAAP uniformizam o relato financeiro através de regras e formatos uniformes, tornando as demonstrações financeiras mais fáceis de analisar e comparar.
No entanto, existem situações em que o relato segundo os GAAP não consegue representar com precisão o desempenho operacional da empresa.
Por exemplo, suponha que contratou recentemente mais pessoal de apoio porque prevê um aumento acentuado da procura durante a segunda metade do ano. Os seus COGS aumentam significativamente devido a esta decisão, fazendo com que a margem bruta diminua.
A diminuição da margem bruta pode ser um sinal de alerta para os investidores. Mas é precisamente aqui que os COGS não GAAP podem ajudar.
O que são os valores não GAAP?
As medidas não GAAP são calculadas ajustando os valores apresentados na demonstração de resultados, na demonstração de fluxos de caixa e no balanço para apresentar um desempenho financeiro preciso.
Estes valores excluem geralmente despesas pontuais ou não monetárias, como custos relacionados com aquisições e reestruturações, imparidade de ativos intangíveis e depreciação de ativos fixos.
O relato não GAAP não é um requisito legal. No entanto, muitas grandes empresas fazem ajustamentos não GAAP aos valores GAAP.
Exemplos de itens não GAAP incluem o fluxo de caixa livre, a dívida líquida e valores de resultados não GAAP, como o EBITDA (Resultados antes de juros, impostos, depreciações e amortizações) e o resultado por ação ajustado (EPS).
Have an account? Log In
Como calcular os COGS GAAP para empresas SaaS
Os GAAP não estabelecem um método específico para calcular os COGS das empresas SaaS. No entanto, a prática habitual para empresas de serviços consiste em calcular o custo das vendas (COS).
Conceptualmente, o COS é igual aos COGS. Para determinar se deve incluir uma despesa no COS, pergunte a si próprio: o serviço seria interrompido ou deteriorar-se-ia rapidamente sem esta despesa?
Eis o que os COGS de uma empresa SaaS geralmente incluem:
- Despesas com pessoal diretamente atribuíveis à operação do ambiente de produção (podem ser os custos da equipa de DevOps ou de infraestrutura)
- O custo do pessoal de apoio ao cliente e das funções de sucesso do cliente centradas na retenção (não a gestão de contas)
- Quaisquer outras despesas com pessoal diretamente relacionadas com a prestação do serviço
- Alojamento (como AWS ou Azure)
- Software ou dados de terceiros que utiliza para prestar o seu serviço
- Custos de serviços profissionais, de acordo com as normas contabilísticas relevantes
As despesas são adicionadas aos COGS utilizando a contabilidade pelo regime do acréscimo.
Além disso, esta lista é inclusiva. Poderá ter de acrescentar mais custos, dependendo da configuração da sua empresa.
Por exemplo, se for proprietário dos servidores que utiliza para prestar o seu serviço SaaS, o COS deve incluir a depreciação desses ativos.
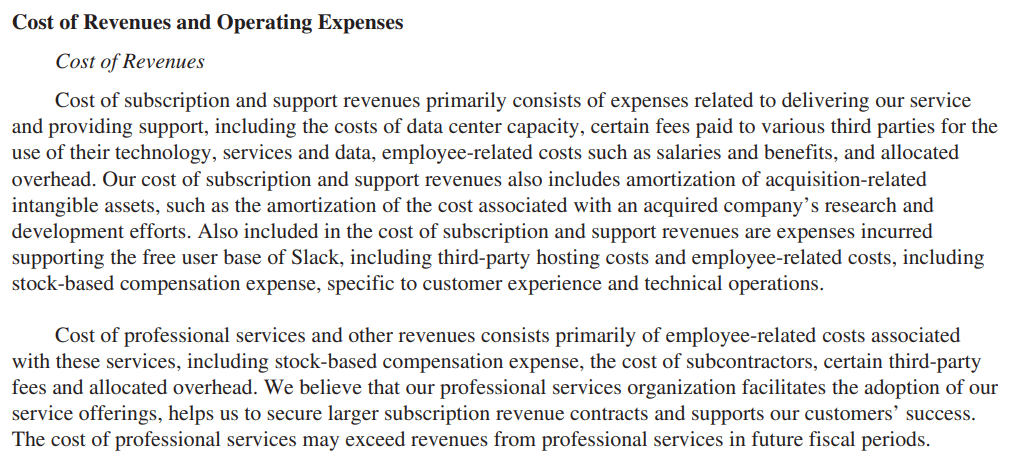
Eis um excerto do relatório anual da Salesforce que explica o que está incluído nos seus COGS GAAP (designados por custo das receitas):
Por que existe uma diferença
O FASB (Conselho de Normas de Contabilidade Financeira) e a SEC (Comissão de Valores Mobiliários) são responsáveis por emitir, alterar e fazer cumprir os GAAP.
O principal objetivo dos GAAP é garantir a exatidão e a consistência dos relatórios financeiros.
Os princípios e as regras dos GAAP são uma excelente forma de comunicar informação financeira às partes interessadas.
No entanto, precisa de mais flexibilidade para fazer análises ou apresentar o desempenho real da empresa às partes interessadas. Por exemplo, pode incluir as comissões de vendas no COGS para compreender melhor quanto contribui cada venda para cobrir os seus custos fixos.
As medidas não-GAAP são uma ferramenta de análise valiosa. No entanto, as partes interessadas devem agir com prudência para determinar a validade dos resultados não-GAAP caso a caso.
A razão? Os valores não-GAAP podem, por vezes, ser enganadores, especialmente ao analisar empresas que utilizam outras normas contabilísticas, como as IFRS (Normas Internacionais de Relato Financeiro).
Por que é importante
Compreender as diferenças na forma como o COGS GAAP e o COGS não-GAAP são calculados permite-lhe reconciliar essas diferenças.
A capacidade de decompor os custos incorporados no COGS GAAP para calcular o valor não-COGS para efeitos de análise é uma competência valiosa para qualquer CFO de uma empresa SaaS.
Embora as empresas cotadas sejam obrigadas a utilizar os GAAP nos seus relatórios financeiros, podem optar por utilizar o COGS não-GAAP para apresentar resultados de desempenho mais precisos.
O COGS não-GAAP inclui custos diretamente associados à prestação do serviço, como as comissões de vendas, que não estão incluídos no COGS GAAP.
Isto permite que as partes interessadas e os investidores compreendam com maior precisão a rentabilidade e a estrutura de custos da empresa.
As empresas utilizam frequentemente medidas não-GAAP para aumentar o otimismo dos investidores.
De facto, 77% das empresas do Dow Jones Industrial Average divulgaram EPS não-GAAP (lucro por ação). Até a Amazon utiliza medidas não-GAAP nas suas demonstrações financeiras:
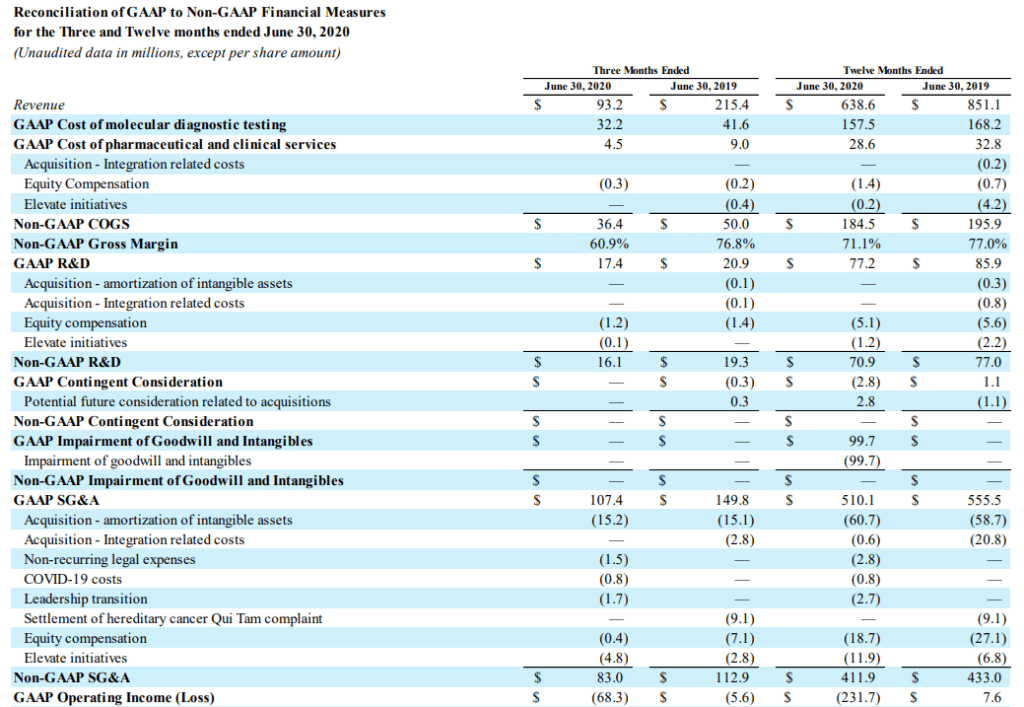
Por isso, se é CFO de uma empresa SaaS e está a analisar o 10K de um concorrente, compreender as medidas não-GAAP pode ajudar a melhorar a sua análise.
Principais diferenças
Apresentamos abaixo as principais diferenças entre o COGS GAAP e o COGS não-GAAP.
Elementos a incluir
Os GAAP exigem que o COGS inclua custos diretamente relacionados com a produção de bens ou a prestação de serviços.
O cálculo do COGS de uma empresa SaaS é ligeiramente diferente. Custos como os salários da equipa de apoio ao cliente, que geralmente são excluídos do COGS, são incluídos no COGS SaaS.
O COGS SaaS não-GAAP é mais flexível. Pode incluir qualquer custo que considere diretamente relacionado com a prestação do serviço ou excluir despesas pontuais e não monetárias.
Os exemplos incluem comissões de vendas ou custos de desenvolvimento do produto; por exemplo, incluir as comissões de vendas no COGS proporciona uma visão mais clara da margem bruta do seu negócio SaaS depois de contabilizar os custos variáveis diretos, como as comissões de vendas.
O COGS não-GAAP é também uma excelente forma de apresentar às partes interessadas uma decomposição da estrutura de custos e do lucro bruto. Permite que as partes interessadas avaliem a viabilidade do produto e identifiquem alavancas de custos que podem ajudar a melhorar a margem bruta.
Objetivo
O FASB e a SEC exigem que as empresas cotadas utilizem os GAAP nos seus relatórios financeiros. Os GAAP garantem que o cálculo do COGS é uniforme e facilmente compreensível pelos investidores e outras partes interessadas.
As pequenas empresas não são obrigadas a seguir os GAAP, embora continue a ser recomendável fazê-lo, porque os seus credores e financiadores podem querer ver demonstrações financeiras conformes com os GAAP.
Os financiadores podem acrescentar uma cláusula de dívida ao conceder um empréstimo, exigindo que siga os GAAP. É por isso que a maioria das empresas dos EUA segue os GAAP.
Pode adicionar COGS não-GAAP às demonstrações financeiras para oferecer aos investidores mais informações ou perspetivas. São também uma excelente ferramenta para analisar a sua estrutura de custos e identificar formas de melhorar a sua margem bruta.
Flexibilidade
Uma vez que as medidas financeiras não-GAAP não são padronizadas, oferecem maior flexibilidade. Pode optar por incluir os custos que refletem com maior precisão os seus COGS.
Por outro lado, as medidas GAAP são padronizadas. Não pode incluir nos COGS um custo que, de acordo com os GAAP, tenha de ser tratado como uma despesa operacional.
É certo que as medidas não-GAAP oferecem mais oportunidades para maquilhar as contas. Mas a SEC não gosta que as empresas sejam demasiado agressivas com os seus valores não-GAAP.
“Ao avaliar o que constitui uma despesa operacional normal, a equipa considera a natureza e o efeito do ajustamento não-GAAP e a forma como este se relaciona com as operações, as atividades geradoras de receitas, a estratégia empresarial, o setor e o ambiente regulamentar da empresa.”
-SEC
Valores não-GAAP excessivamente agressivos ou a falta de divulgações não-GAAP podem ser um erro dispendioso. A SEC multou a DXC Technology Company (DXC) em 8 milhões de dólares por divulgações enganadoras e pela falta de controlos de divulgação adequados relativamente às medidas não-GAAP.
A ideia é utilizar medidas não-GAAP para fornecer uma imagem mais clara da verdadeira posição financeira da empresa, e não induzir os investidores em erro com valores excessivamente otimistas.
More Articles
Comparabilidade
Uma vez que os valores GAAP são calculados utilizando um procedimento padrão, são comparáveis ao longo do tempo e entre empresas.
Por exemplo, todas as empresas SaaS incluem o custo do alojamento nos COGS, mas excluem as comissões de vendas.
Esta uniformidade torna os COGS GAAP comparáveis. É por isso que os credores e investidores nunca confiarão apenas nos valores não-GAAP.
Os COGS não-GAAP podem incluir vários outros custos, incluindo comissões de vendas, despesas de publicidade e os salários da equipa de gestão de contas.
As empresas têm liberdade para escolher o que pretendem incluir nos seus COGS não-GAAP. Esta falta de uniformidade torna as medidas não-GAAP incomparáveis.
Em conjunto, traçam o quadro completo
Os COGS GAAP e não-GAAP são valores igualmente importantes. O essencial é conhecer as suas diferenças e saber em que momentos deve concentrar-se em cada valor. Os COGS GAAP oferecem uniformidade e tornam comparáveis os COGS de diferentes empresas. Os COGS não-GAAP ajudam a reconciliar as diferenças entre a realidade operacional e os COGS GAAP.
Quer receber mais artigos de contabilidade e finanças para CFOs de empresas SaaS? Subscreva a newsletter do The CFO Club e receba semanalmente artigos sobre contabilidade e finanças.