

Um relatório de análise financeira mostra aos investidores e às partes interessadas por que motivo a sua empresa merece a atenção deles, apresentando claramente dados financeiros, tendências, riscos e oportunidades.
Neste artigo, explicarei o que integra um excelente relatório de análise financeira, quem deve estar envolvido e exatamente como pode preparar um que o ajude a tomar decisões inteligentes e a atrair financiamento.
O que é um relatório de análise financeira?
Um relatório de análise financeira oferece às partes interessadas uma visão abrangente da saúde financeira e do desempenho da sua empresa. É o documento de referência para que a direção, os investidores e os credores tomem decisões fundamentadas em dados relativamente a investimentos, concessão de crédito e muito mais.
Os relatórios de análise financeira podem variar em extensão com base em vários fatores, como o objetivo da elaboração do relatório e os utilizadores a que se destina, entre outros aspetos. Por exemplo, costumava elaborar relatórios de análise financeira para investidores externos à empresa. Isto significa que não incluía quaisquer recomendações para melhorar o desempenho financeiro da empresa.
Ao criar um relatório para análise interna, esta é uma secção fundamental do relatório, que apresenta às partes interessadas recomendações sobre formas de resolver os problemas evidenciados no relatório de análise financeira.
O que inclui um relatório de análise financeira
Os componentes de um relatório de análise financeira variam consoante a finalidade do relatório, mas vamos analisar alguns componentes que geralmente terá de incluir no seu relatório.
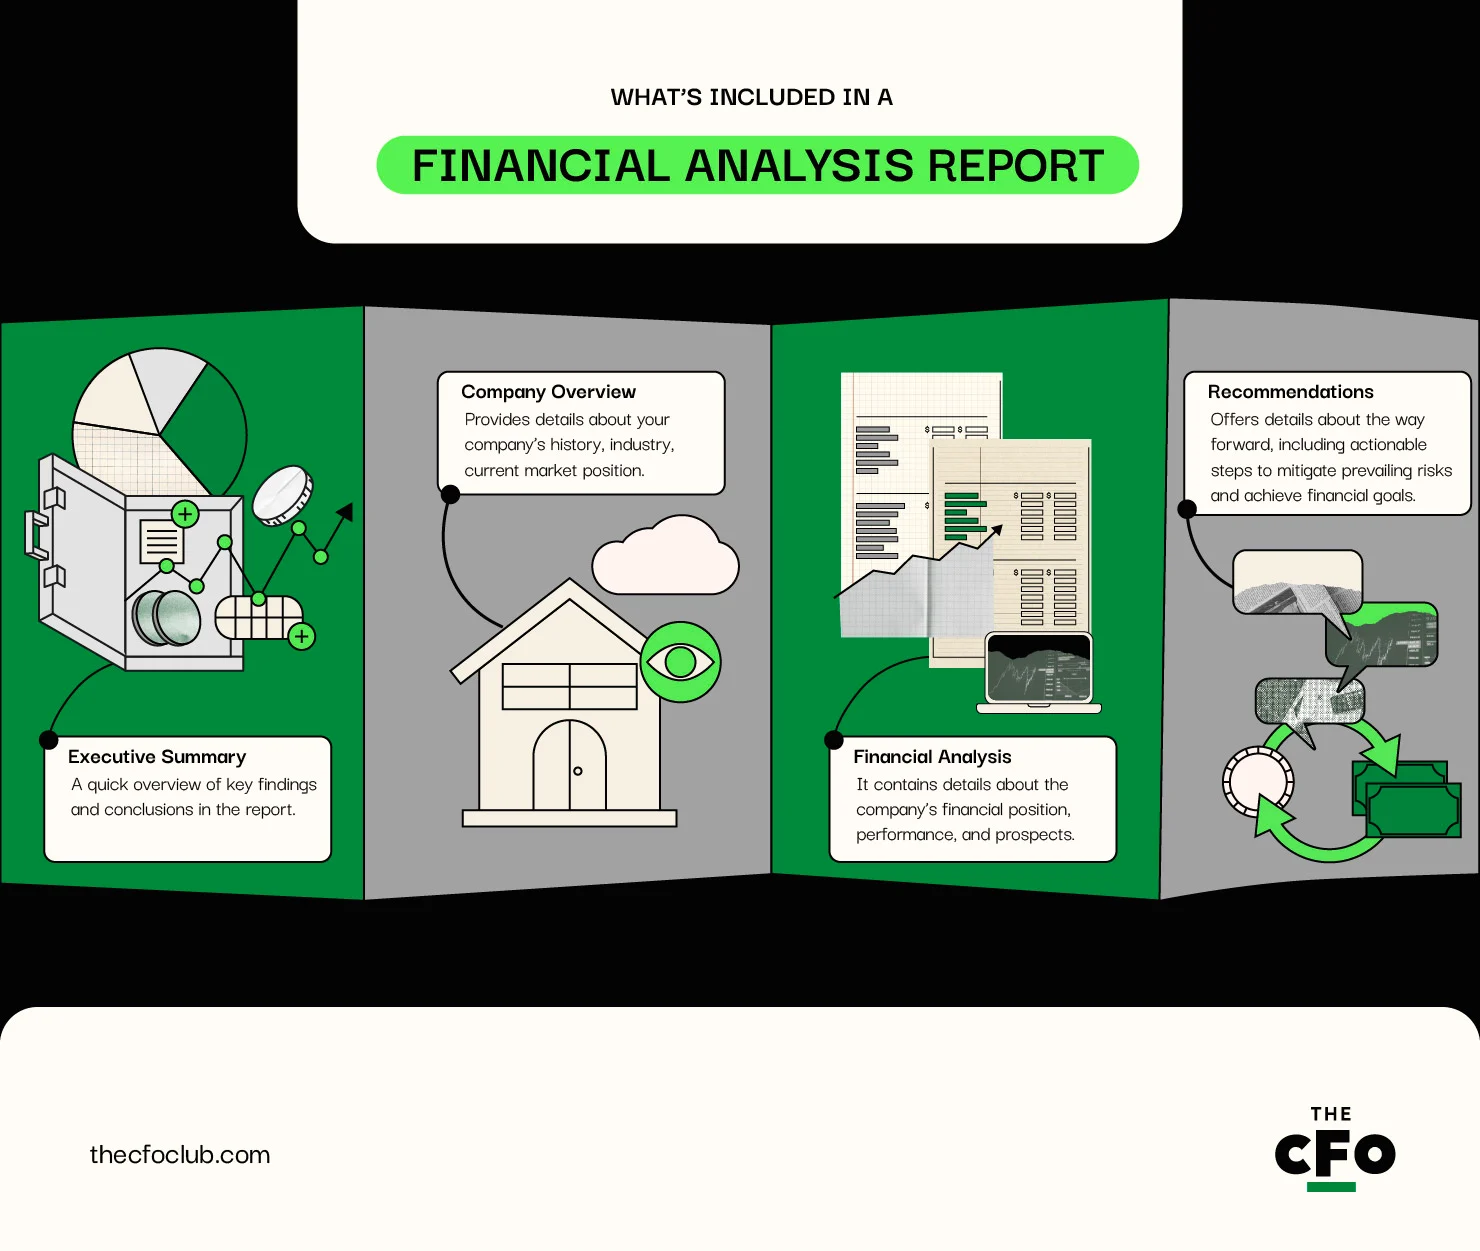
De um modo geral, um relatório de análise financeira tem quatro secções:
- Resumo executivo: Uma visão geral rápida das principais conclusões e dos resultados apresentados no relatório.
- Visão geral da empresa: Apresenta informações sobre o historial da sua empresa, o setor, a posição atual no mercado e muito mais.
- Análise financeira: A maior secção do relatório. Contém informações detalhadas sobre a situação financeira, o desempenho e as perspetivas da empresa.
- Recomendações: Apresenta detalhes sobre o caminho a seguir, incluindo medidas concretas para mitigar os riscos existentes e alcançar os objetivos financeiros.
Quem participa na elaboração de um relatório de análise financeira?
Cada empresa é livre de escolher quem prepara o relatório de análise financeira — não existem regras rígidas nesse âmbito. Em vez disso, vamos falar sobre as opções disponíveis ao escolher as pessoas que participarão na elaboração do relatório. Gosto de dividir as opções em duas categorias:
Have an account? Log In
Partes interessadas internas
São pessoas que conhecem a sua empresa por dentro e podem fornecer conhecimentos práticos. Eis as suas opções ao escolher entre as partes interessadas internas:
- Analistas financeiros: Os analistas financeiros são profissionais especializados em análise financeira — aspetos como projetar fluxos de caixa, identificar padrões financeiros e analisar a estrutura de custos e de capital da empresa.
- Contabilistas: Os contabilistas preparam as demonstrações financeiras da empresa. Uma vez que estas demonstrações são fundamentais para a sua análise, envolvê-los pode ser benéfico.
- CFO: O CFO supervisiona o processo de relato financeiro e de conformidade da sua empresa. Ajuda a empresa a alcançar os seus objetivos financeiros através de uma tomada de decisões inteligente e orientada por dados. Integrar o seu CFO é uma excelente forma de acrescentar capacidade de antecipação ao seu relatório.
- Auditores internos: Os auditores internos desempenham um papel importante na garantia da exatidão dos dados financeiros. Podem contribuir com conhecimentos valiosos sobre os riscos existentes e as estratégias de mitigação relacionadas com os processos financeiros internos da empresa.
Partes interessadas externas
- Auditores externos: Os auditores independentes podem ajudar a reafirmar as afirmações que fez no relatório relativamente à exatidão dos dados financeiros. Podem também avaliar os controlos internos e confirmar a sua eficácia.
- Consultores: Os consultores são um excelente recurso para acrescentar valor através da sua vasta quantidade de dados externos, como dados do setor, dados demográficos e preferências dos clientes. Podem também partilhar a sua própria opinião sobre a sua análise.
- Consultores jurídicos: Os consultores jurídicos podem fundamentar os seus argumentos do ponto de vista legal. Podem assegurar que a sua estratégia para alcançar os seus objetivos financeiros e minimizar os riscos é possível, cumprindo simultaneamente os regulamentos. Podem ainda fornecer informações sobre problemas de conformidade existentes, formas de os resolver e o impacto financeiro do incumprimento.
Como preparar um relatório de análise financeira
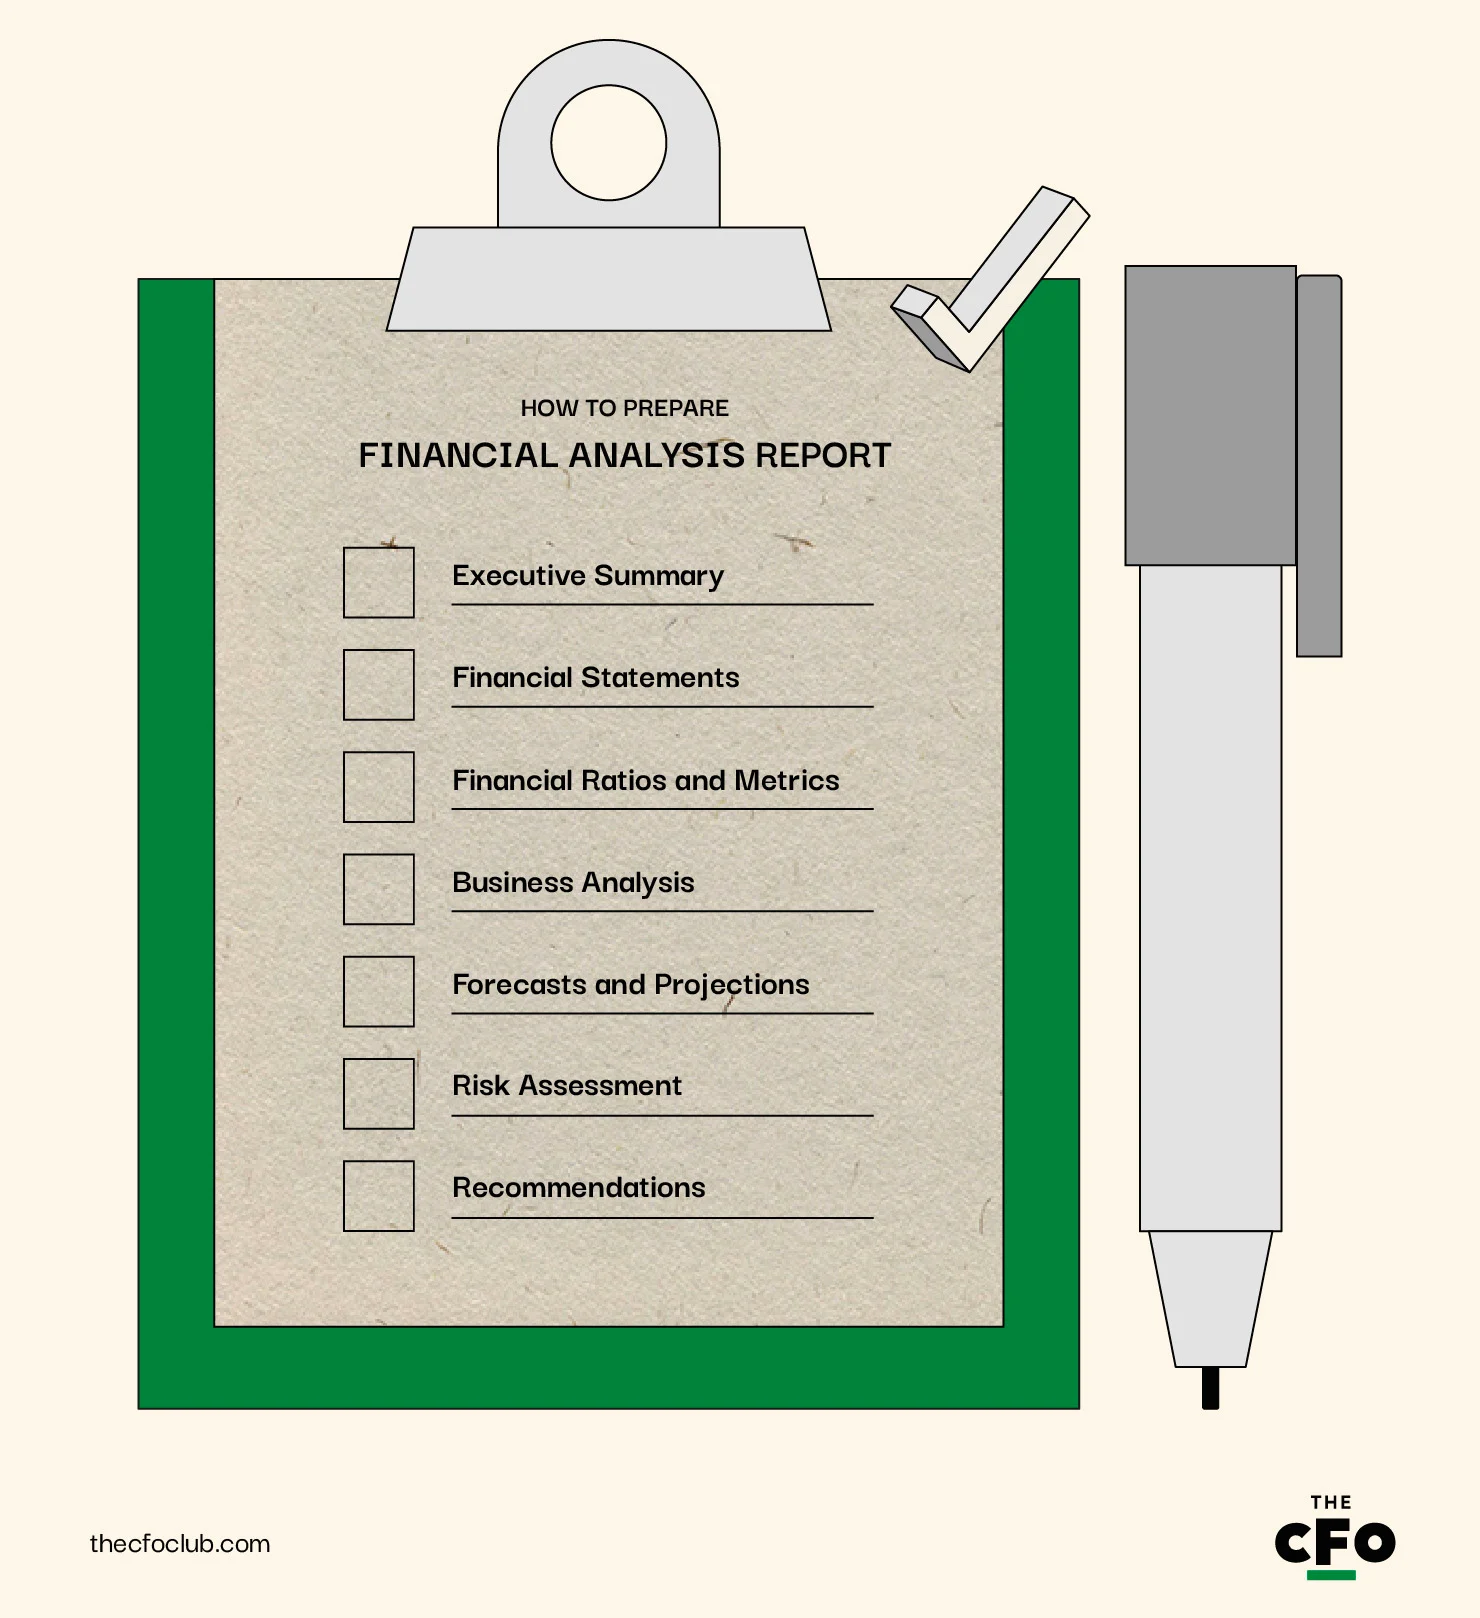
Um relatório de análise financeira inclui vários elementos — no entanto, o que inclui nos seus relatórios depende de fatores como o objetivo do relatório e o público-alvo. Vejamos em que consiste cada elemento do relatório de análise financeira e como prepará-lo.
Resumo executivo
Um resumo executivo é exatamente aquilo que o nome indica. É um resumo dos detalhes importantes do relatório. Embora o resumo executivo deva ser colocado no início do relatório, deve prepará-lo depois do restante relatório, para ter uma compreensão completa do seu conteúdo.
Ao redigir o resumo executivo, comece pelo objetivo e pelo âmbito do relatório. Mencione o período abrangido e as áreas de foco do relatório.
Em seguida, acrescente uma visão geral da empresa — uma breve descrição da empresa, incluindo o seu setor, posição no mercado, principais produtos e desenvolvimentos recentes. Ignore esta secção se estiver a preparar o relatório exclusivamente para partes interessadas internas que já conhecem bem a sua empresa.
Não se esqueça de mencionar detalhes importantes no resumo executivo, como os principais indicadores e rácios financeiros. Utilize, sempre que possível, listas com marcadores, tabelas e gráficos para facilitar a comunicação dos dados. No final desta secção, certifique-se também de resumir as principais conclusões, como as conclusões da análise SWOT.

Author's Tip
\u003cspan style=\u0022font-weight: 400;\u0022\u003eOs dados em que se concentra no seu relatório de análise financeira dependem do objetivo. Se estiver a preparar o relatório porque a sua empresa está a planear adquirir um concorrente, o relatório deve centrar-se em dados relacionados com áreas como as sinergias entre as duas empresas e a estrutura de capital da empresa após a aquisição.\u003c/span\u003e
Demonstrações financeiras
É aqui que o seu contabilista assume o controlo. Esta secção inclui as quatro principais demonstrações financeiras:
- Demonstração de resultados
- Balanço
- Demonstração dos fluxos de caixa
- Demonstração das alterações no capital próprio
Todas estas demonstrações devem ser incluídas nesta secção, juntamente com as notas às contas. A maioria das empresas prepara demonstrações financeiras trimestrais, que pode simplesmente acrescentar aqui. No final das demonstrações financeiras, acrescente um resumo das principais conclusões e dos aspetos essenciais retirados da demonstração financeira.
Rácios e indicadores financeiros
É aqui que analisa em profundidade os dados financeiros disponíveis nas demonstrações financeiras. Existem muitos rácios e indicadores, pelo que é importante selecionar os que são relevantes e importantes para os utilizadores do relatório de análise financeira. Eis alguns exemplos de rácios que pode incluir numa análise de rácios:
- Rácios de rendibilidade: Margem de lucro bruto, margem de lucro operacional, rendibilidade dos ativos da empresa e rendibilidade dos capitais próprios.
- Rácios de liquidez: Rácio de liquidez corrente e rácio de liquidez imediata.
- Rácios de alavancagem: Rácio da dívida em relação aos capitais próprios e rácio de cobertura de juros.
- Rácios de eficiência: Rotação de inventários, rotação de contas a receber e rácio de rotação do total dos ativos correntes.
- Rácios de mercado: Resultado por ação e rendimento dos dividendos.
Quando incluir estes rácios, adicione também uma interpretação do que indicam.
Por exemplo, suponha que o seu rácio atual da dívida em relação aos capitais próprios (D/E) é 3. Isto significa que tem uma dívida três vezes superior aos capitais próprios no seu balanço. Espera que a economia abrande e que os fluxos de caixa se tornem mais restritos dentro de seis meses a um ano.
No seu relatório de análise financeira, apresentaria então este contexto e mencionaria que o rácio D/E é atualmente elevado. Como tal, seria benéfico reduzir a alavancagem financeira ao longo do próximo ano e baixar o rácio D/E para 1,5 ou menos. Em última análise, isto ajudará a fortalecer o seu balanço e a reduzir o peso da despesa com juros na sua demonstração de resultados.
É claro que este exemplo também levanta várias outras questões — deverá angariar novos capitais próprios para liquidar a dívida ou utilizar o dinheiro disponível? Apresente uma recomendação sobre qual seria a melhor opção, com base nos contributos de especialistas internos e externos.
Análise empresarial (análise de tendências, comparativa, SWOT, de mercado e económica)
Esta é a secção mais importante do seu relatório de análise financeira. Ao elaborá-la, procure aprofundar vários aspetos da empresa para analisar e interpretar o estado atual das forças motrizes por detrás do sucesso financeiro da sua empresa. Eis uma visão geral dos elementos a incluir:
- Análise de tendências: Identifique e analise as tendências predominantes nos dados financeiros da empresa. Isto pode incluir tendências nas receitas, despesas operacionais, passivos totais, rendibilidade, fluxos de caixa, entre outros.
- Análise comparativa: A análise comparativa envolve analisar os seus dados, comparando-os com os valores de referência do setor e com empresas semelhantes.
- Análise SWOT: Identifique os pontos fortes, os pontos fracos, as oportunidades e as ameaças da sua empresa. Utilize a análise de períodos anteriores para verificar os progressos alcançados. Por exemplo, analise o desempenho da sua estratégia de mitigação de ameaças durante o período de reporte.
- Análise de mercado: Avalie a dimensão e o crescimento atuais do mercado, as tendências do mercado, o panorama competitivo e os segmentos de clientes. Estes detalhes ajudam-no a definir objetivos realistas e a determinar a melhor forma de os alcançar.
- Análise económica: Aborde todos os fatores macroeconómicos que afetam o seu setor, as alterações novas ou potenciais no ambiente regulamentar e as alterações económicas específicas do setor, como os preços das matérias-primas.
Eis outro exemplo. Suponha que é uma empresa SaaS. A sua análise das demonstrações financeiras revela algumas tendências que gostaria de comunicar. Eis o aspeto que esta análise de tendências poderia ter no seu relatório:
“A receita recorrente anual (ARR) cresceu 15% em termos homólogos, enquanto a margem líquida cresceu 10%. A diferença de crescimento entre as receitas e o resultado líquido é atribuível ao aumento da despesa com juros. Dado que esperamos uma aceleração do crescimento ao longo dos próximos trimestres, acreditamos que o aumento da despesa com juros não deverá causar problemas nem ao fluxo de caixa nem à rendibilidade.”
Previsões e projeções
Esta secção centra-se exclusivamente em folhas de cálculo que projetam todos os valores financeiros para o futuro. Durante esta etapa, preparará uma demonstração de resultados projetada, um balanço projetado e uma demonstração de fluxos de caixa projetada, juntamente com uma fundamentação para os pressupostos utilizados na projeção destes valores.
Por exemplo, se tiver assumido uma taxa de crescimento homóloga de 10%, precisa de um argumento sólido para fundamentar esse pressuposto através de um relatório detalhado de variações. Projetar demonstrações financeiras é uma forma simples de prever o seu futuro financeiro. No entanto, existem vários outros casos de utilização a considerar:
- Projeção de rácios financeiros: Pode projetar rácios financeiros para o futuro, de modo a compreender a liquidez, a solvabilidade e a rentabilidade futuras da empresa. Isto também pode ser fundamental para determinar se continuará a cumprir as cláusulas restritivas da dívida. Por exemplo, se um credor exigir que mantenha um rácio D/E inferior a 1, saber antecipadamente que a dívida poderá aumentar pode ajudá-lo a adotar uma abordagem mais estratégica.
- Análise de cenários: A análise de cenários pode ajudar as partes interessadas a compreender como a situação financeira irá mudar na sequência de uma ou mais decisões empresariais. Por exemplo, se for um conglomerado prestes a encerrar uma das suas empresas, a análise de sensibilidade pode ajudá-lo a avaliar o impacto financeiro em vários cenários. Também pode realizar uma análise de sensibilidade se quiser avaliar a sensibilidade de determinados valores em vários cenários.
- Orçamentos de capital: Os orçamentos de capital são, essencialmente, uma avaliação de um ativo através do método dos fluxos de caixa descontados. Ajudam-no a compreender se o valor dos fluxos de caixa futuros que o ativo irá gerar para a empresa é superior ou inferior ao valor atual da saída de caixa necessária para adquirir e instalar o ativo.
Existem várias outras ferramentas e técnicas que podem ajudá-lo a prever valores financeiros. No entanto, certifique-se de que utiliza números exatos e pressupostos razoáveis. É fácil cometer erros ou deixar-se influenciar por enviesamentos durante a análise.
Considere este cenário. Suponhamos que pretende adquirir uma máquina que custa $100,000. O seu modelo de fluxos de caixa descontados (DCF) indica-lhe que o valor atual líquido (NPV) deste ativo, assumindo uma vida útil de 5 anos, uma entrada de caixa de $25,000 por ano e uma taxa de desconto de 5%, é de $108,236. Uma vez que o NPV é positivo, pode avançar com esse investimento.
Apresentar a sua análise com números concretos e pressupostos bem fundamentados é importante para que o seu relatório pareça credível e sincero.
Author's Tip
Dados inexatos podem distorcer a sua análise e levá-lo frequentemente a tomar decisões mal fundamentadas. Do mesmo modo, dados incompletos também podem induzir a análise em erro. Por isso, é fundamental garantir que as suas fontes de dados são fiáveis. Além de confiar exclusivamente na credibilidade de uma fonte de dados fiável, audite os dados sempre que possível para minimizar o risco de dados inexatos ou incompletos.
Avaliação de riscos
A sua empresa precisa de se preparar para muitos riscos, como riscos operacionais, financeiros, estratégicos e de conformidade. Todos estes riscos também têm implicações financeiras caso se concretizem.
A sua análise financeira deve abordar os principais riscos que podem potencialmente afetar a sua empresa e avaliar o respetivo impacto financeiro. Além dos detalhes sobre o risco, deve também incluir as medidas preventivas e os planos de contingência que formulou para lidar com esses riscos.
A avaliação de riscos exige algum trabalho de preparação. Terá de recolher dados internos e externos e de fazer uma reflexão sobre os riscos potenciais, o seu impacto e as medidas preventivas. Este pode ser um processo moroso, mas o acesso às ferramentas certas pode facilitar o seu trabalho.
Neste cenário fictício, depende de um número limitado de fornecedores para obter matérias-primas essenciais. Uma perturbação nesta cadeia de abastecimento poderia ter um impacto significativo na sua capacidade de produção e na sua estrutura de custos e, embora a probabilidade de ocorrência de uma perturbação seja moderada, o impacto seria elevado. Suponha que uma perturbação poderia resultar em cinco dias de inatividade, o que se traduziria numa perda de $25,000.
Mencione estes detalhes no relatório de análise financeira, bem como as medidas que tomou para minimizar esses riscos. As estratégias de mitigação podem incluir a diversificação dos fornecedores, a manutenção de um nível mais elevado de inventário de segurança ou a negociação de acordos contratuais mais flexíveis.
Recomendações
Muitas vezes, é necessário que a direção, os investidores e outras partes interessadas adotem medidas corretivas ou preventivas. Estas sugestões devem constar da secção de recomendações. As recomendações devem incluir todos os detalhes, nomeadamente:
- Um resumo das principais conclusões
- Medidas concretas
- A justificação para a adoção dessas medidas
- O impacto esperado da adoção e da não adoção das medidas recomendadas
- A priorização de cada recomendação e o calendário para a sua implementação
- Os recursos necessários
Eis um último exemplo. Suponha que a sua empresa tem um rácio D/E de 3. Reparou que a sua margem de lucro líquido diminuiu nos últimos trimestres devido ao aumento dos encargos com juros. Sugere que sejam tomadas medidas para amortizar parte da dívida e refinanciar as obrigações da empresa através de um empréstimo bancário com uma taxa de juro mais baixa.
Juntamente com esta recomendação:
- Fornecer detalhes que o justifiquem
- Quantificar o efeito da inação, calculando a perda que a empresa sofreria devido à redução das margens
- Indicar um calendário e a prioridade para liquidar e refinanciar a dívida
- Explicar os recursos necessários (neste caso, o dinheiro disponível no seu balanço)
More Articles
Quando preparar um relatório de análise financeira
Não existem regras rígidas quanto à frequência de preparação de um relatório de análise financeira. Eis alguns exemplos de situações em que poderá considerar preparar um relatório de análise financeira:
- Fim do período financeiro: Pode optar por preparar um relatório de análise financeira no final de cada trimestre ou ano.
- Orçamentação ou planeamento estratégico: Os relatórios de análise financeira fornecem dados esclarecedores ao preparar orçamentos ou durante o planeamento estratégico.
- Decisões de investimento: Se estiver prestes a adquirir ou fundir-se com outra empresa, ou a investir num ativo de capital, um relatório de análise financeira pode ser fundamental para tomar decisões inteligentes e manter todas as partes interessadas informadas.
- Captação de capital: Os potenciais credores e investidores poderão valorizar um relatório de análise financeira quando estiver prestes a obter capital através de dívida ou de capitais próprios.
Ferramentas para ajudar na elaboração de relatórios
Existem muitas ferramentas no mercado que ajudam na elaboração de relatórios. Não faz sentido investir em todas estas ferramentas, especialmente se não tiver atualmente outra utilização para elas. Dito isto, estas são as suas opções:
- Software de contabilidade: O software de contabilidade pode ajudá-lo a preparar a parte das demonstrações financeiras do relatório, bem como a obter uma visão geral dos recursos disponíveis, incluindo dinheiro e inventário. O SAP ERP e o NetSuite são excelentes ferramentas de contabilidade (e de ERP). Consulte o nosso guia sobre como escolher uma solução de contabilidade se precisar de ajuda.
- Software de análise financeira: O software de análise financeira disponibiliza dados financeiros em tempo real e ajuda a visualizar informações financeiras, o que permite obter informações relevantes. O QuickBooks, o Sage Intacct e o Xero são excelentes exemplos.
- Ferramentas de agregação de dados: Estas ferramentas ajudam a recolher e a consolidar dados de várias fontes. Podem ser especialmente úteis ao trabalhar na secção de análise empresarial do relatório. O Alteryx e o Domo são excelentes ferramentas de agregação de dados.
- Ferramentas de visualização de dados: Ferramentas como o Tableau e o Power BI ajudam a visualizar dados, permitindo uma análise aprofundada dos mesmos.
- Plataformas de inteligência empresarial: As plataformas de inteligência empresarial disponibilizam funcionalidades avançadas de análise e elaboração de relatórios. Estas ferramentas combinam as funcionalidades de vários tipos de software, incluindo ferramentas de visualização de dados e de análise financeira. O SAP BusinessObjects, o IBM Cognos Analytics e o Oracle BI são algumas das principais ferramentas de inteligência empresarial disponíveis no mercado.
A análise é subjetiva
Dois especialistas poderão chegar a conclusões diferentes com base nos mesmos dados. A análise é subjetiva, por isso não se esqueça de que as partes interessadas poderão ou não concordar com a sua análise, e isso é perfeitamente normal. É precisamente por isso que é importante recorrer a especialistas — estes podem ajudar a eliminar preconceitos e a acrescentar uma perspetiva mais abrangente à sua análise.
Quer obter mais informações deste tipo? Subscreva a nossa newsletter gratuita para receber semanalmente informações de líderes e especialistas que estão a moldar o futuro das finanças.



