

É possível que tenha ouvido dizer que apenas metade das pequenas empresas sobrevive aos primeiros 5 anos, mas sabia que mais de 80% das empresas falha devido a problemas de fluxo de caixa?
Embora compreender o seu balanço não resolva todos os seus problemas, ajudá-lo-á a detetá-los com tempo suficiente para fazer a diferença.
Noções básicas do balanço
O balanço é uma demonstração financeira padronizada que ilustra o valor de uma empresa. Por vezes, também é designado por valor contabilístico. Os balanços são utilizados:
- Pelos proprietários de empresas, para compreender a posição financeira global da empresa e tomar decisões estratégicas sobre despesas, poupanças e crescimento
- Por investidores e mutuantes, para compreender a saúde e a estabilidade financeira de uma empresa ao avaliá-la para um potencial investimento ou crédito
- Pelos membros das equipas de contabilidade, liderança e outros departamentos, para fundamentar a tomada de decisões sobre processos, objetivos empresariais ou despesas
Embora o balanço seja uma ferramenta financeira poderosa, não é uma ferramenta autónoma para todas as necessidades contabilísticas. Por exemplo, não mostra o valor de mercado real de uma empresa, nem detalha lucros, perdas, fluxos de caixa e outros fatores financeiros críticos. É por isso que os mutuantes e investidores normalmente querem consultar várias demonstrações financeiras, incluindo balanços e demonstrações de resultados, quando consideram conceder crédito ou investir numa empresa.
Os balanços podem ser criados manualmente no Excel. No entanto, as boas práticas consistem normalmente em utilizar modelos e mecanismos de elaboração de relatórios integrados no software de contabilidade. Estas ferramentas automatizam a criação de balanços, reduzindo os riscos de erro associados à transferência manual de dados.
O que é um balanço contabilístico
Um balanço é uma demonstração contabilística que capta uma fotografia dos ativos, passivos e capitais próprios dos acionistas de uma empresa.
De um lado do balanço, encontra aquilo que a empresa possui. Isto inclui:
- Ativos correntes, como dinheiro e equivalentes de caixa
- Ativos não correntes, como terrenos e equipamento
- Ativos intangíveis, como fundo de comércio e propriedade intelectual
Do outro lado do balanço, encontra aquilo que a empresa deve e quanto os proprietários investiram. O que a empresa deve — os seus passivos — inclui:
- Passivos correntes, como empréstimos de curto prazo, contas a pagar e impostos sobre o rendimento
- Passivos não correntes, como obrigações a pagar e empréstimos hipotecários
Na secção dos capitais próprios dos acionistas, encontrará ações ordinárias, resultados transitados e outros capitais próprios dos acionistas.
Equilibrar o seu balanço
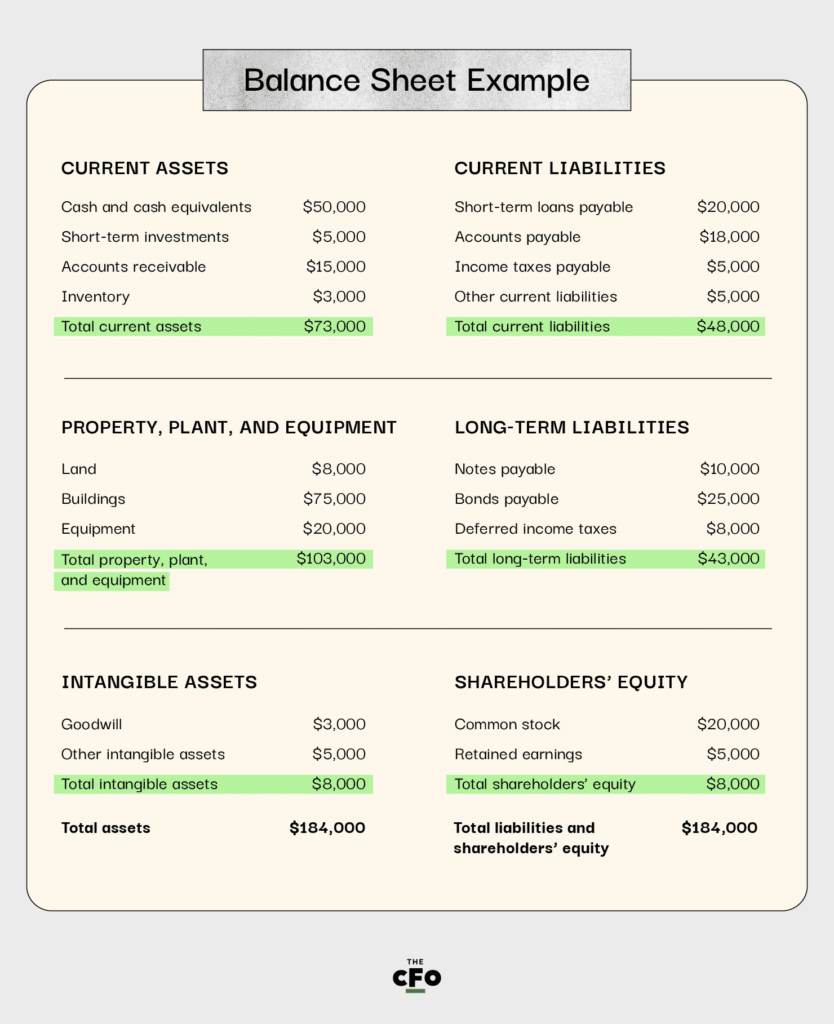
Como talvez tenha deduzido, o balanço da sua empresa deve estar sempre equilibrado. A equação contabilística de um balanço é:
Ativos = Passivos + Capitais próprios dos acionistas
Isto significa que cada lado da equação deve corresponder ao mesmo total; some todos os ativos de um lado do balanço e, em seguida, some todos os passivos e os capitais próprios dos acionistas do outro lado. Se não forem iguais, é provável que exista um erro nos relatórios. Verifique se todos os números estão corretos e se nada foi omitido da equação do balanço. Poderá também ter de garantir que está a declarar os ativos e passivos corretos para o período abrangido pelos balanços.
Eis um exemplo muito básico de um balanço:
Utilizar esta ferramenta para compreender a sua posição financeira
Deve utilizar o balanço para compreender a posição financeira da sua empresa num determinado momento. É uma fotografia, o que significa que é útil para esse momento ou período específico. Por este motivo, os balanços são normalmente elaborados mensal ou trimestralmente.
Embora o balanço não o ajude a compreender como o dinheiro entra e sai da sua empresa — para isso seria necessária uma demonstração dos fluxos de caixa —, ajuda-o a compreender fatores como a liquidez e a solvabilidade.
Have an account? Log In
Liquidez
A liquidez refere-se à quantidade de ativos líquidos a que tem acesso. Os ativos líquidos são dinheiro, equivalentes de caixa ou qualquer coisa que possa ser convertida rápida e facilmente em dinheiro.
A fórmula da liquidez chama-se rácio de liquidez corrente:
Rácio de liquidez corrente = ativos correntes / passivos correntes
Uma vez que ambos os valores estão prontamente disponíveis num balanço, pode obter rapidamente um rácio de liquidez corrente a partir dessa demonstração. De facto, a maioria dos balanços inclui normalmente o cálculo por conveniência. Os rácios de liquidez corrente de referência diferem consoante o setor, mas um valor frequentemente considerado bom situa-se entre 1,5 e 3.
Solvência
A solvência refere-se à capacidade da empresa para cumprir as suas dívidas, tanto de curto como de longo prazo. A fórmula do rácio de solvência é:
Rácio de solvência = (Resultado líquido + Depreciação) / Total dos passivos
Os balanços detalhados contêm normalmente todas as informações necessárias para esta fórmula. Em geral, os rácios de solvência devem ser iguais ou superiores a 1,5, indicando que uma empresa consegue cumprir as suas obrigações e ainda dispõe de alguma margem de segurança.
Ativos e o seu balanço
Os ativos referem-se àquilo que uma empresa possui. Têm valor monetário, e esse valor pode ser utilizado para apoiar os processos empresariais ou cumprir obrigações de dívida. A secção dos ativos do balanço deve contabilizar o total dos ativos, incluindo ativos intangíveis, como o trespasse.
Ativos correntes
Os ativos correntes são aqueles que a empresa provavelmente utilizará nos próximos 12 meses. Incluem dinheiro e equivalentes de caixa (utilizados para financiar as operações da empresa e pagar dívidas de curto prazo), bem como contas a receber.
Ativos de longo prazo
Os ativos de uma empresa também incluem itens que podem ser utilizados durante anos, como propriedades, instalações e equipamentos. Isto pode incluir terrenos, equipamentos sujeitos a depreciação e propriedade intelectual, como patentes ou direitos de autor de programas informáticos.
Passivos e o seu balanço
Os passivos referem-se às obrigações financeiras de uma empresa. A secção dos passivos do balanço deve contabilizar o total dos passivos da empresa, incluindo tanto as dívidas correntes como as dívidas de longo prazo.
Passivos correntes
Os passivos correntes, ou passivos de curto prazo, são aqueles que vencem no prazo de 12 meses a contar da data do balanço. Os exemplos incluem contas a pagar, como uma fatura mensal de armazenamento na nuvem, bem como dívidas de cartões de crédito, despesas operacionais e determinados impostos.
Passivos de longo prazo
Os passivos não correntes, ou dívidas de longo prazo, são aqueles que vencem mais de 12 meses após a data do balanço. Podem incluir títulos de dívida de longo prazo e dívida bancária.
Em muitos casos, uma dívida tem de ser dividida em ambas as categorias. Por exemplo, imaginemos que uma empresa de desenvolvimento de aplicações comprou um edifício de escritórios para instalar as suas operações. Tem de efetuar 12 pagamentos mensais de uma hipoteca no próximo ano; esses pagamentos podem ser apresentados nos passivos correntes. A parte restante da hipoteca seria apresentada como dívida de longo prazo.
Capital próprio dos acionistas e o seu balanço
A secção do capital próprio do balanço regista o montante que os proprietários investiram na empresa. Esta é uma parte importante do balanço porque reflete o valor que a empresa deve aos acionistas e a outros investidores de capital próprio.
Capital próprio do proprietário
O capital próprio do proprietário refere-se ao valor que os proprietários da empresa investiram nela. O capital próprio dos acionistas refere-se ao valor que os acionistas investiram. A principal diferença entre os dois reside na forma como a empresa é detida ou controlada.
Para compreender a diferença, considere um exemplo. Uma pessoa tem uma ideia para um negócio SaaS e decide financiar a empresa emergente com recursos próprios. Isto significa que, inicialmente, a pessoa financia a empresa com os seus próprios fundos. Se o proprietário investir $100,000 no primeiro ano e retirar $50,000 em remuneração, o seu capital próprio será de $50,000 no primeiro ano.
Agora imagine que esse serviço de programa informático prospera e o proprietário quer fazer crescer a empresa. Procura capital de risco junto de investidores. Agora existem acionistas. Suponhamos que os investidores aplicam $200,000 e ainda não retiraram quaisquer dividendos desse montante. O capital próprio dos acionistas é de $200,000.
More Articles
Resultados retidos
Os lucros retidos correspondem ao montante dos lucros que a empresa retém para reinvestir no crescimento ou reforçar a liquidez disponível. Para chegar a este valor, subtrai-se o montante dos dividendos ao rendimento líquido de um determinado período.
Por exemplo, suponhamos que uma empresa apresenta um rendimento líquido de $100,000 no mês. Poderá distribuir $50,000 desses lucros pelos proprietários e acionistas e manter $50,000 para reinvestir na empresa.
Quando uma empresa tem lucros retidos, dispõe de opções financeiras para crescer, aumentar o valor das ações ou realizar investimentos de capital. Os lucros retidos são frequentemente apresentados como um rácio entre os lucros retidos e os ativos. Embora um rácio de 1:1 seja o ideal, normalmente não é possível em muitos setores. Assim, a referência consiste em aproximar-se tanto quanto possível de um rácio de 1:1 ou, simplesmente, ter um rácio de lucros retidos superior à média do seu setor.
Défice
Se a empresa não tiver rendimentos suficientes num determinado período para cumprir as suas obrigações de dívida e cobrir as responsabilidades perante os acionistas, terá lucros retidos negativos. A isso chama-se um défice. É importante monitorizar qualquer défice no balanço, porque um défice significa frequentemente que a empresa está a recorrer às reservas de tesouraria ou a contrair empréstimos para cobrir responsabilidades. Embora seja possível manter esta situação durante um curto período, apresentar um défice durante períodos prolongados é um sinal de problemas na saúde financeira da empresa.
Como utilizar um balanço da forma mais eficaz
Comece por utilizar um modelo para simplificar a elaboração de um balanço. Sempre que possível, utilize software de contabilidade para criar balanços automaticamente, uma vez que isso reduz a probabilidade de erros. Os proprietários de empresas devem analisar periodicamente os balanços e os rácios financeiros relacionados para compreender a saúde geral da sua empresa. Analisar o balanço mensalmente, por exemplo, garante que não haverá surpresas se decidir vender a empresa, solicitar um empréstimo empresarial ou procurar financiamento de capital de risco.
Já terminou o seu balanço e está pronto para avançar para outras questões contabilísticas importantes para a sua empresa? Consulte os nossos outros artigos sobre contabilidade para saber mais.