

De tre gyllene redovisningsreglerna är grundläggande för bokföring med dubbel bokföring.
Luca Pacioli, redovisningens fader, kodifierade bokföring med dubbel bokföring och de tre gyllene reglerna i sin matematiklärobok med titeln Summa de arithmetica.
Dessa regler utgör grunden för det moderna redovisningssystemet. I den här guiden hjälper jag dig att förstå redovisningens tre gyllene regler från grunden.
Kontotyper
De tre gyllene redovisningsreglerna skiljer sig beroende på vilken typ av konto du arbetar med och dina övergripande redovisningsprinciper. Som tur är finns det bara tre kategorier av konton. De är:
Resultatkonto
Resultatkonton är tillfälliga konton vars saldon överförs till ett permanent konto i slutet av räkenskapsperioden. Se dem som en tillfällig fålla för hela din flock av saldon innan de flyttar till sin permanenta betesmark.
Intäkts- och kostnadskonton är resultatkonton. Andra exempel på resultatkonton är hyres-, ränte- och lönekonton.
I slutet av räkenskapsperioden stängs resultatkontona genom att saldona överförs till ett konto i huvudboken. Saldona på huvudbokskontot omfattar kostnader och intäkter, som sedan överförs till resultatrapporten (det vill säga resultaträkningen).
Have an account? Log In
Balans- och tillgångskonto
Balans- och tillgångskonton förblir vanligtvis öppna längre än en räkenskapsperiod. De har saldon vid slutet av räkenskapsåret och visas i balansräkningen. Alla tillgångar och skulder registreras i bokföringen som balans- och tillgångskonton.
Möbler, mark och kundfordringar är exempel på balans- och tillgångskonton. Här är fler exempel på de typer av poster du kan hitta på ett balans- och tillgångskonto:
- Tillgångsrelaterade kostnader som måste aktiveras, till exempel frakt som betalats för att transportera en ny tillgång till din plats.
- Avskrivningar på materiella tillgångar samt amortering eller nedskrivning av immateriella tillgångar.
- Köp och försäljning av tillgångar.
- Pengar som lånats eller återbetalats.
Personligt konto
Personliga konton är konton för en fysisk person eller en juridisk person, det vill säga en affärsenhet (inte en låtsaskompis). Anta till exempel att ditt företag lånar pengar från en väns företag. Du behöver registrera din väns företag som långivare i bokföringen genom att skapa ett personligt konto för företaget.
Redovisningens gyllene regler
När vi har gått igenom kontotyperna kan vi tala om redovisningens tre gyllene regler. Det finns en gyllene regel för varje kontotyp.
Enligt bokföring med dubbel bokföring påverkar varje affärshändelse minst två konton. Konton debiteras eller krediteras beroende på affärshändelsen och kontotypen, men debetbeloppet är alltid lika stort som kreditbeloppet.
En debetpost görs på vänster sida av ett konto. Debetposter ökar saldona på tillgångs- och kostnadskonton och minskar saldona på eget kapital-, skuld- eller intäktskonton.
Å andra sidan görs en kreditpost på höger sida av ett konto. Krediter ökar saldona på intäkts-, eget kapital- och skuldkonton och minskar saldona på tillgångs- och kostnadskonton.
Även om redovisningsprogram kan göra bokföringsposter åt dig är det viktigt att lära sig dem så att du förstår logiken bakom hur affärshändelser registreras.
När denna grund är på plats är här redovisningens tre gyllene regler:
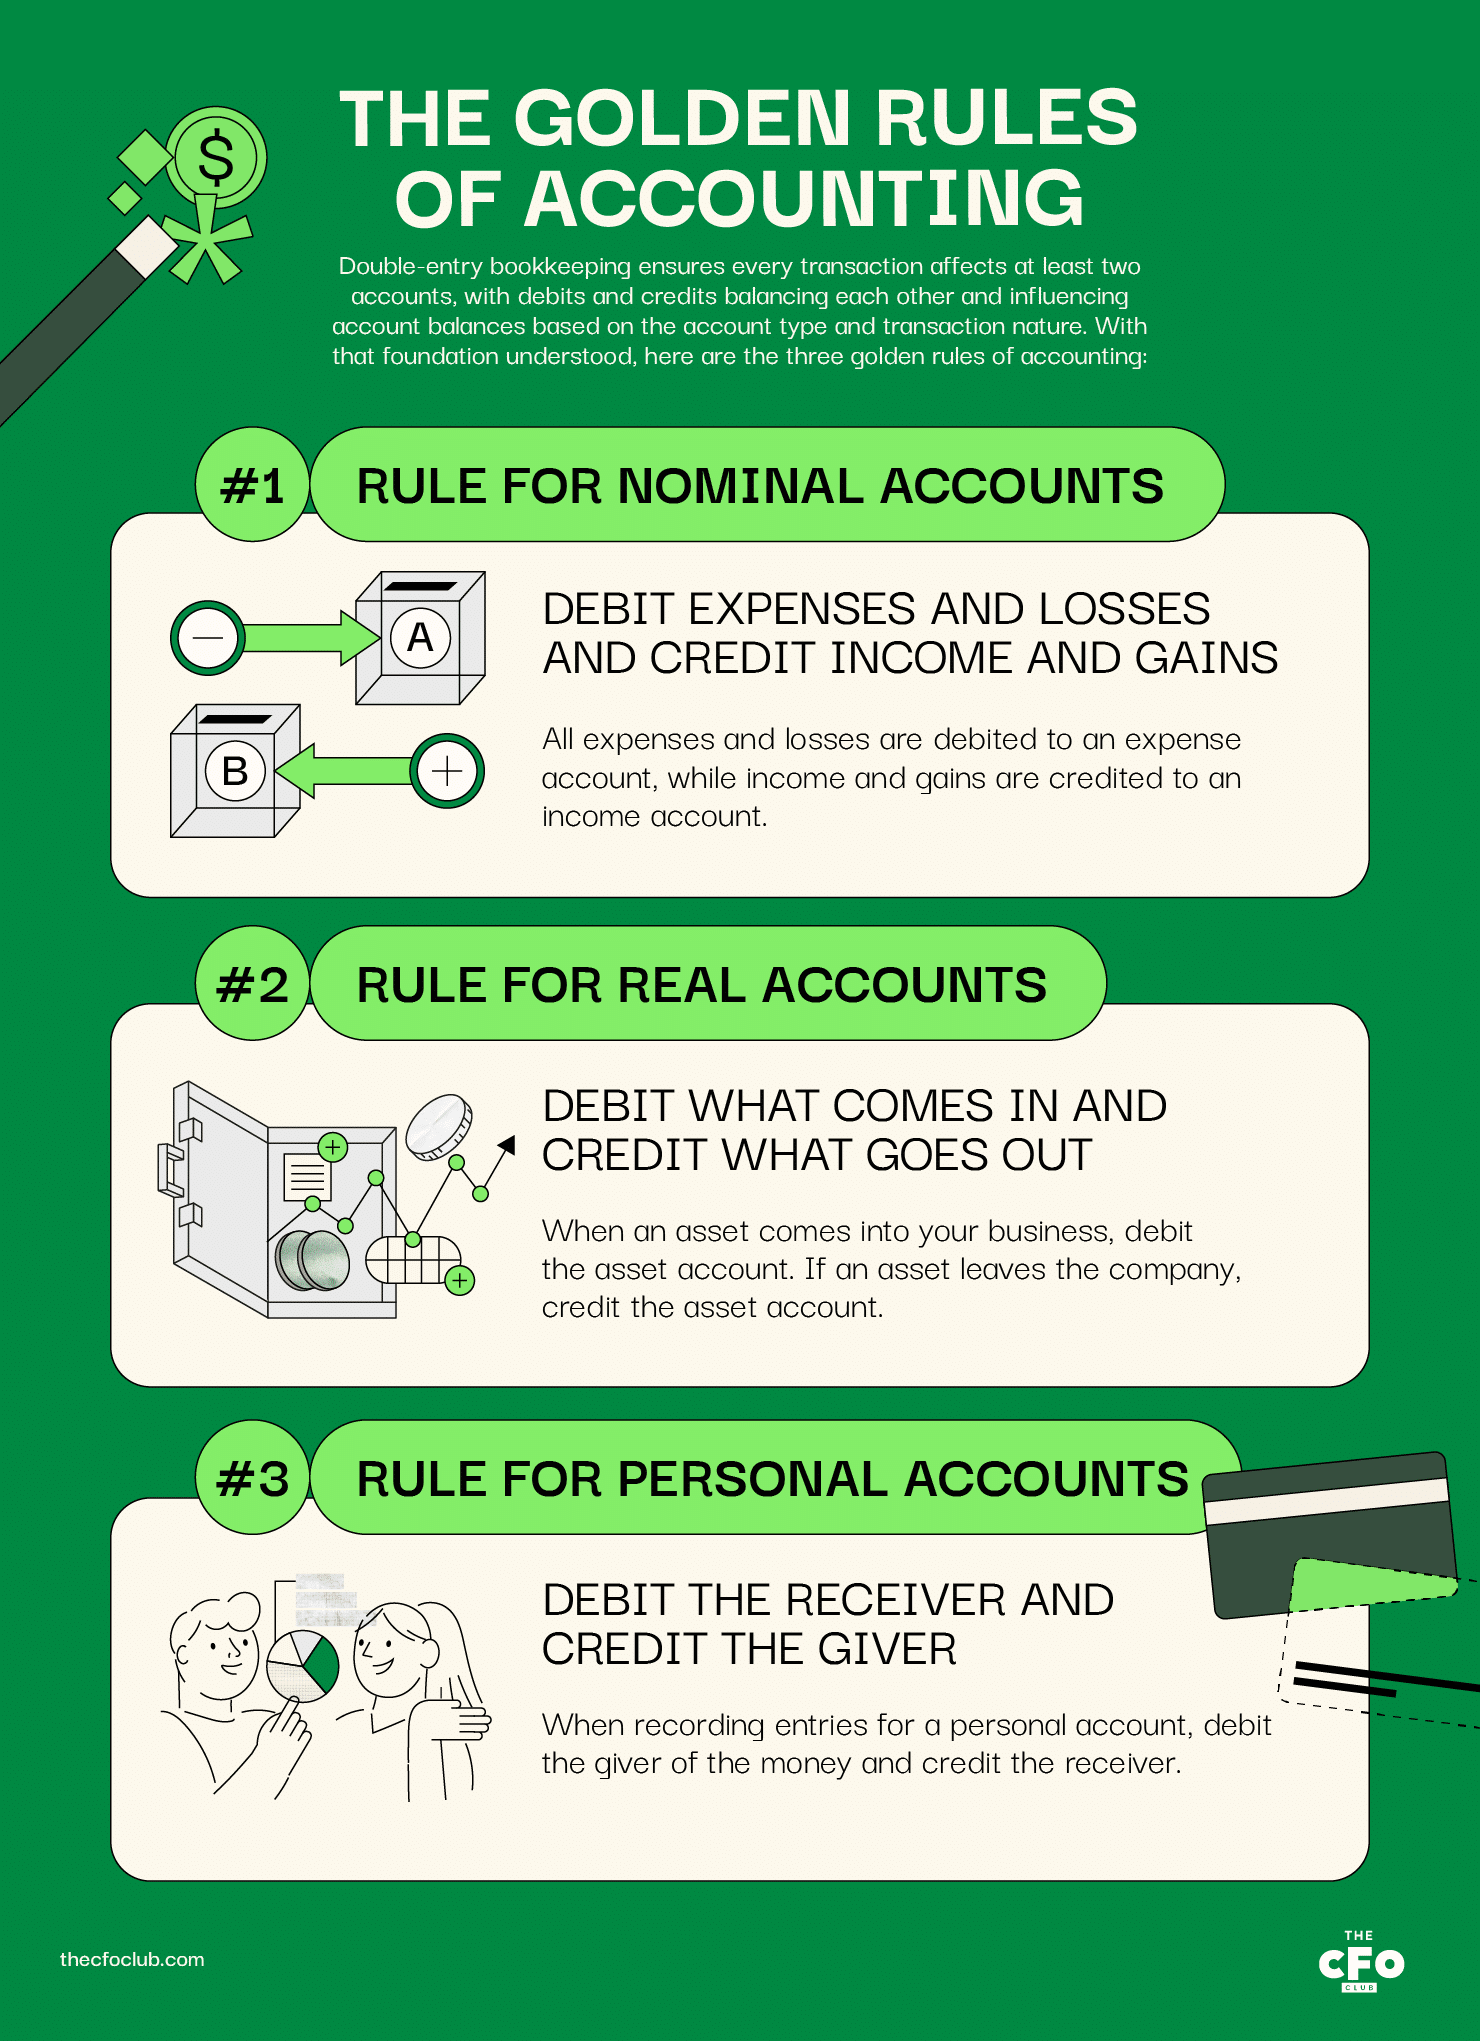
Regel för resultatkonton: debitera kostnader och förluster och kreditera intäkter och vinster
Alla kostnader och förluster debiteras på ett kostnadskonto, medan intäkter och vinster krediteras på ett intäktskonto.
Här är några exempel:
- Debitera kontot för kontorsmaterial när du spenderar $50 på kontorsmaterial för ditt företag
- Debitera tillgångskontot för att registrera avskrivningskostnaden
- Kreditera räntekontot när du får $100 i ränta på företagets bankinsättning
- Kreditera försäljningskontot när en kund tecknar en årsprenumeration
Regel för realkonton: Debitera det som kommer in och kreditera det som går ut
När en tillgång kommer in i ditt företag debiterar du tillgångskontot. Om en tillgång lämnar företaget krediterar du tillgångskontot.
Anta till exempel att ditt företag (företag X) lånar pengar från din väns företag (företag Y).
Pengar kommer in i ditt företag, så du skulle debitera kassakontot med det lånade beloppet.
Här är några fler exempel:
- Debitera tillgångskontot när du spenderar $5,000 på en tillgång för att förbättra dess effektivitet
- Debitera borgenären när du återbetalar pengarna du lånat från denne
- Kreditera tillgångskontot när du säljer tillgången i fråga
- Kreditera kontot för kreditlinjen när du lånar pengar genom att använda din kreditlinje
Regel för personkonton: Debitera mottagaren och kreditera givaren
När du registrerar poster för ett personkonto debiterar du mottagaren och krediterar givaren.
Vi använder samma exempel som tidigare.
Företag Y har lånat ut pengar till ditt företag. För att registrera detta öppnar du ett nytt konto i dina böcker för företag Y och krediterar kontot med det lånade beloppet.
Företag Y:s konto kommer nu att ha ett kreditsaldo och visas som en skuld i din balansräkning.
Här är fler exempel:
- Debitera företag Y:s konto när ditt företag säljer en tillgång till företag Y och företag Y lovar att betala följande år
- Kreditera företag Y:s konto när du lånar ytterligare pengar från företag Y
- (I fallet med ett handelsbolag) Kreditera ditt eget konto i handelsbolaget när du lånar ut ytterligare kapital till företaget
- (I fallet med ett handelsbolag) Debitera ditt konto i handelsbolaget när du tar ut kapital ur företaget
Exempel på redovisningens tre gyllene regler
Vi ska titta på ett exempel där vi tillämpar alla tre regler tillsammans.
Anta att din väns företag (företag Y) är skyldigt ditt företag $20,000. Du har beslutat att köpa begagnade möbler från företag Y för att reglera skulden. Möblernas aktuella marknadsvärde är $19,750.
Företag Y erbjuder marknadsföringstjänster. Eftersom du behöver hjälp med att driva annonser har du beslutat att genomföra ett pilotprojekt på $500 med företag Y för att driva annonser.
Efter att ha köpt möblerna och använt företag Y:s annonstjänster betalar du företag Y $250 ($20,000 - $19,750 - $500) kontant.
Så här ska verifikationen se ut:
| Kontotyp | Konto | Debet ($) | Kredit ($) | Tillämplig regel |
|---|---|---|---|---|
| KontotypRealkonto | KontoMöbler | Debet ($)19,750 | Kredit ($) | Tillämplig regelDebitera det som kommer in |
| KontotypNominellt konto | KontoAnnonskostnad | Debet ($)$500 | Kredit ($) | Tillämplig regelDebitera kostnader och förluster |
| KontotypRealkonto | KontoKontanter | Debet ($) | Kredit ($)$250 | Tillämplig regelKreditera det som går ut |
| KontotypPersonkonto | KontoFöretag Y | Debet ($) | Kredit ($)$20,000 | Tillämplig regelKreditera givaren |
Själva verifikationen består av de tre mellersta kolumnerna; du skulle inte skriva ”kontotyp” eller ”tillämplig regel” i dina böcker. Jag gjorde det bara för att underlätta undervisningen.
Möbelkontot, ett realkonto, kommer att visas i balansräkningen.
Annonskostnaden kommer att visas i resultaträkningen.
Kontanter kommer att minska med $250 i balansräkningen.
Och slutligen kommer företag Y inte längre att visas som gäldenär i din balansräkning.
Fördelar med redovisningsregler
Utöver att tillhandahålla ett logiskt ramverk för systemet med dubbel bokföring erbjuder redovisningens tre gyllene regler följande fördelar:
- Universell struktur för registrering av finansiella transaktioner: Alla företag i alla länder runt om i världen använder systemet med dubbel bokföring för att föra sina räkenskaper. Därför hjälper förståelsen av redovisningens gyllene regler ekonomer över hela världen att förstå och tolka finansiell information.
- Konsekvent tolkning: Konsekvens i redovisningsprocesser och logik eliminerar tvetydighet. Genom att följa de gyllene reglerna säkerställs att alla som läser bokföringsposterna tydligt förstår transaktionen.
- Jämförbarhet: Redovisningens gyllene regler gör att samma företags finansiella rapporter över tid och andra företags finansiella rapporter blir jämförbara.
- Korrekta finansiella rapporter: Balansräkningen måste balansera och resultaträkningen måste innehålla en korrekt uppgift om nettoresultatet. Redovisningsreglerna hjälper dig att bokföra korrekta poster, så dina finansiella rapporter blir också mer sannolikt korrekta.
Även om inte alla länder runt om i världen följer GAAP (jag tittar på dig, USA), har de gyllene reglerna många likheter när det gäller deras avsedda effekt, vilket bidrar till att minska skillnaderna i global finansiell rapportering.
More Articles
Vem måste följa redovisningsreglerna?
Redovisningsreglerna gäller för alla företag som för räkenskaper … alltså alla företag. Detta skiljer sig från andra redovisningskrav, som vanligtvis kräver mindre omfattande rapportering från småföretag än från börsnoterade företag.
IRS tillåter till exempel att ett bolag eller handelsbolag med ett genomsnittligt årligt bruttointäktsbelopp på mindre än $27 miljoner under de senaste tre åren använder kontantbaserad redovisning. Beroende på företagets storlek kan du behöva följa kontantbaserad, modifierad kontantbaserad eller periodiserad redovisning.
Alla företag måste dock fortfarande registrera transaktioner i enlighet med de finansiella redovisningsreglerna för systemet med dubbel bokföring.
FAQ
De tre gyllene reglerna i förenklad form
Redovisningens tre gyllene regler är helt enkelt ett förenklat ramverk för att registrera transaktioner korrekt. Du kan behöva öva för att lära dig reglerna, men när du väl känner dig bekväm med dem är du redo att lära dig mer avancerade redovisningsbegrepp.
Om du vill få fler redovisningsbegrepp och insiktsfulla artiklar om ekonomi för CFO:er inom SaaS direkt till din inkorg kan du prenumerera på The CFO Clubs nyhetsbrev.

