

10 låneprogram för 2026
Kortlista över låneprogramvara


Låneprogramvara hjälper ditt team att hantera, spåra och automatisera hela utlåningsprocessen – från ansökan till återbetalning. Om du letar efter den bästa programvaran för lånehantering vill du sannolikt förbättra noggrannheten, snabba upp godkännanden och hålla jämna steg med föränderliga efterlevnadskrav. Med så många alternativ är det svårt att veta vilken lösning som är användarvänlig och passar dina utlåningsarbetsflöden, regulatoriska behov och låntagares förväntningar. Den här guiden går igenom den bästa låneprogramvaran för 2026, så att du kan jämföra funktioner, upptäcka viktiga skillnader och fatta ett välgrundat beslut om vilken plattform som passar ditt företag.
Why Trust Our Software Reviews
We’ve been testing and reviewing financial software since 2023. As finance specialists ourselves, we know how critical and difficult it is to make the right decision when selecting software.
We invest in deep research to help our audience make better software purchasing decisions. We’ve tested more than 2,000 tools for different finance use cases and written over 1,000 comprehensive software reviews. Learn how we stay transparent & our software review methodology.
Sammanfattning av den bästa låneprogramvaran
Den här jämförelsetabellen sammanfattar prisuppgifterna för mina främsta val av låneprogramvara för att hjälpa dig hitta det bästa alternativet för din budget och dina affärsbehov.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för behov av snabb driftsättning | Gratis demonstration tillgänglig | Pris på begäran | Website | |
| 2 | Bäst för beslutsfattande från början till slut | Gratis demo tillgänglig | Pris på begäran | Website | |
| 3 | Bäst för samarbete mellan flera filialer | Gratis demo tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för uppföljning av regelefterlevnad | Kostnadsfri demo tillgänglig | Pris på begäran | Website | |
| 5 | Bäst för komplex portföljhantering | Gratis demo tillgänglig | Pris på begäran | Website | |
| 6 | Bäst för anpassning av låntagarupplevelsen | Gratis demo tillgänglig | Pris på begäran | Website | |
| 7 | Bäst för integrerad riskanalys | Gratis demo tillgänglig | Pris på begäran | Website | |
| 8 | Bäst för automatisering av bolåneprocesser | Kostnadsfri demo tillgänglig | Prisuppgift på begäran | Website | |
| 9 | Bäst för alternativa utlåningsarbetsflöden | Gratis demo tillgänglig | Från €1,659/månad | Website | |
| 10 | Bäst för utlåningsverksamheter inom småföretag | 30 dagars kostnadsfri provperiod + kostnadsfri demo tillgänglig | Från $89/månad | Website |
Recensioner av låneprogramvara
Nedan hittar du mina detaljerade sammanfattningar av den låneprogramvara som kom med på min kortlista. Mina recensioner ger en detaljerad bild av funktionerna, de bästa användningsområdena och integrationerna för varje plattform, så att du kan hitta det bästa alternativet för dig.

Bäst för behov av snabb driftsättning

Om du behöver lansera en utlåningsverksamhet snabbt är HES LoanBox byggt för snabbhet och flexibilitet. Plattformen tilltalar långivare och fintechföretag som söker snabb driftsättning utan att göra avkall på anpassningsmöjligheter eller skalbarhet. Med förkonfigurerade moduler och ett lågkodstillvägagångssätt hjälper HES LoanBox dig att komma igång snabbt, samtidigt som det fortfarande stöder komplexa utlåningsprocesser.
Varför jag valde HES LoanBox
Det som tilltalade mig med HES LoanBox är fokuset på snabb driftsättning för långivare som behöver agera snabbt. Plattformen levereras med förbyggda utlåningsmoduler och en lågkodskonfigurationsmotor, så att du kan påbörja låneansökningsprocesser utan långdragna utvecklingscykler. Jag uppskattar också att den stöder fullständig lånehantering, från låneupplägg till administration, direkt ur lådan. För team som arbetar med snäva tidsramar eller frekventa produktförändringar erbjuder HES LoanBox den smidighet och snabbhet som många traditionella lånesystem inte kan mäta sig med.
Viktiga funktioner i HES LoanBox
Jag hittade också flera andra funktioner i HES LoanBox som kan vara användbara:
- Automatiserad beslutsmotor: Konfigurera och automatisera regler för kreditbeslut för att snabba upp godkännanden och minska behovet av manuell granskning.
- Anpassningsbar låntagarportal: Erbjud låntagare en profilerad onlineportal för ansökningar, uppladdning av dokument och kontohantering.
- Dokumenthanteringssystem: Lagra, organisera och hämta alla lånerelaterade dokument säkert inom plattformen.
- Inbyggd analyspanel: Få tillgång till visualiseringar av realtidsdata och viktiga utlåningsmått direkt från instrumentpanelen.
Integrationer med HES LoanBox
Integrationer omfattar Twilio, SendGrid, Experian, Plaid, Stripe och Azure.
Pros and Cons
Pros:
- Anpassning med eget varumärke
- Inbyggd kreditbedömning
- Intuitivt användargränssnitt
Cons:
- Mindre användargrupp
- Tillfälliga synkroniseringsfördröjningar

Bäst för beslutsfattande från början till slut
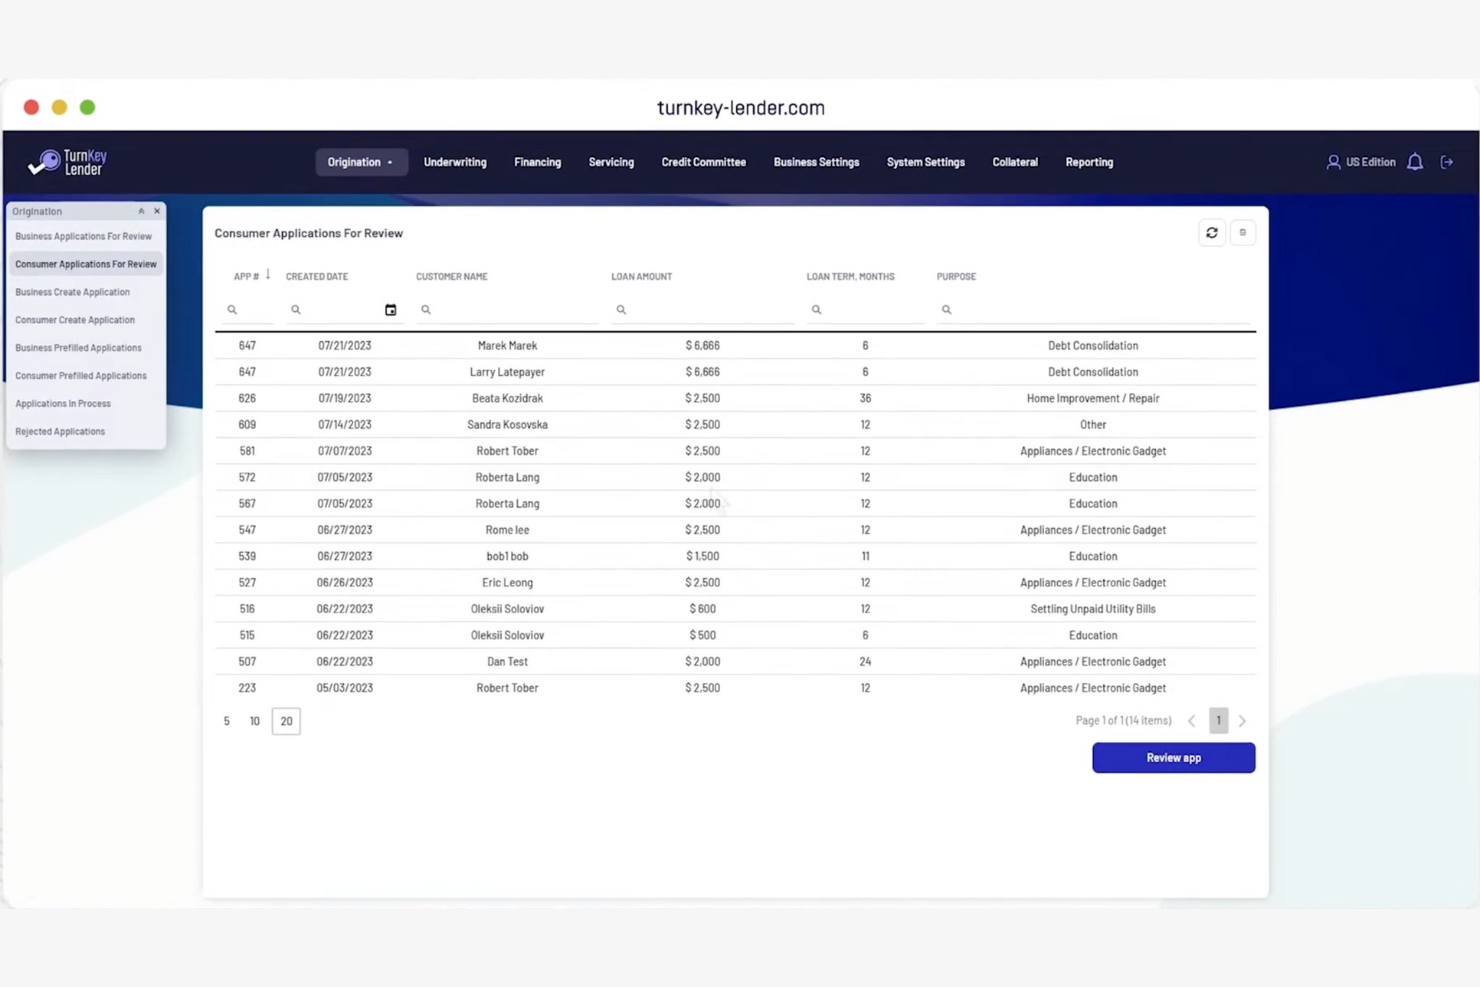
TurnKey Lender är en programvara för utlåning som erbjuder en allt-i-ett-plattform utformad för långivare som vill automatisera hela lånets livscykel, från ansökan till administration. Lösningen är särskilt relevant för banker, kreditföreningar och alternativa långivare som vill centralisera beslutsfattande, riskbedömning och portföljhantering. Med sitt enhetliga arbetssätt hjälper TurnKey Lender team att minska manuellt arbete och förbättra konsekvensen i kreditbesluten.
Varför jag valde TurnKey Lender
TurnKey Lender utmärker sig genom sin förmåga att hantera hela utlåningsprocessen inom en enda plattform, vilket är särskilt värdefullt för team som söker beslutsfattande från början till slut. Plattformen innehåller inbyggda motorer för kreditbeslut och verktyg för riskbedömning, vilket gör det möjligt för långivare att automatisera godkännanden och upprätthålla konsekventa kreditprövningsstandarder, och därmed förbättra kundupplevelsen. Jag gillar att TurnKey Lender även stöder låneorigination, låneadministration och kravhantering, så att du kan hantera varje steg i lånets livscykel utan att byta system. För organisationer som vill centralisera och automatisera komplexa utlåningsarbetsflöden erbjuder TurnKey Lender en enhetlig lösning.
Viktiga funktioner i TurnKey Lender
Några andra funktioner i TurnKey Lender som kan vara användbara för långivare är:
- Konfigurerbara mallar för låneprodukter: Konfigurera och hantera olika lånetyper med anpassningsbara parametrar.
- Låntagarportal: Ge sökande en säker onlineplats där de kan skicka in dokument och följa ansökans status.
- Automatiserade aviseringar: Skicka realtidsuppdateringar till låntagare och personal om lånets framsteg och nödvändiga åtgärder.
- Verktyg för regelefterlevnad: Övervaka och upprätthåll utlåningspolicyer för att följa lokala och internationella bestämmelser.
Integrationer med TurnKey Lender
Integrationer omfattar Plaid, Stripe, QuickBooks, Salesforce, Twilio och AWS.
Pros and Cons
Pros:
- Snabb konfiguration direkt ur lådan
- Utmärkt för alternativ utlåning
- Högautomatiserade arbetsflöden
Cons:
- Anpassningarna är begränsade
- API-dokumentationen är bristfällig

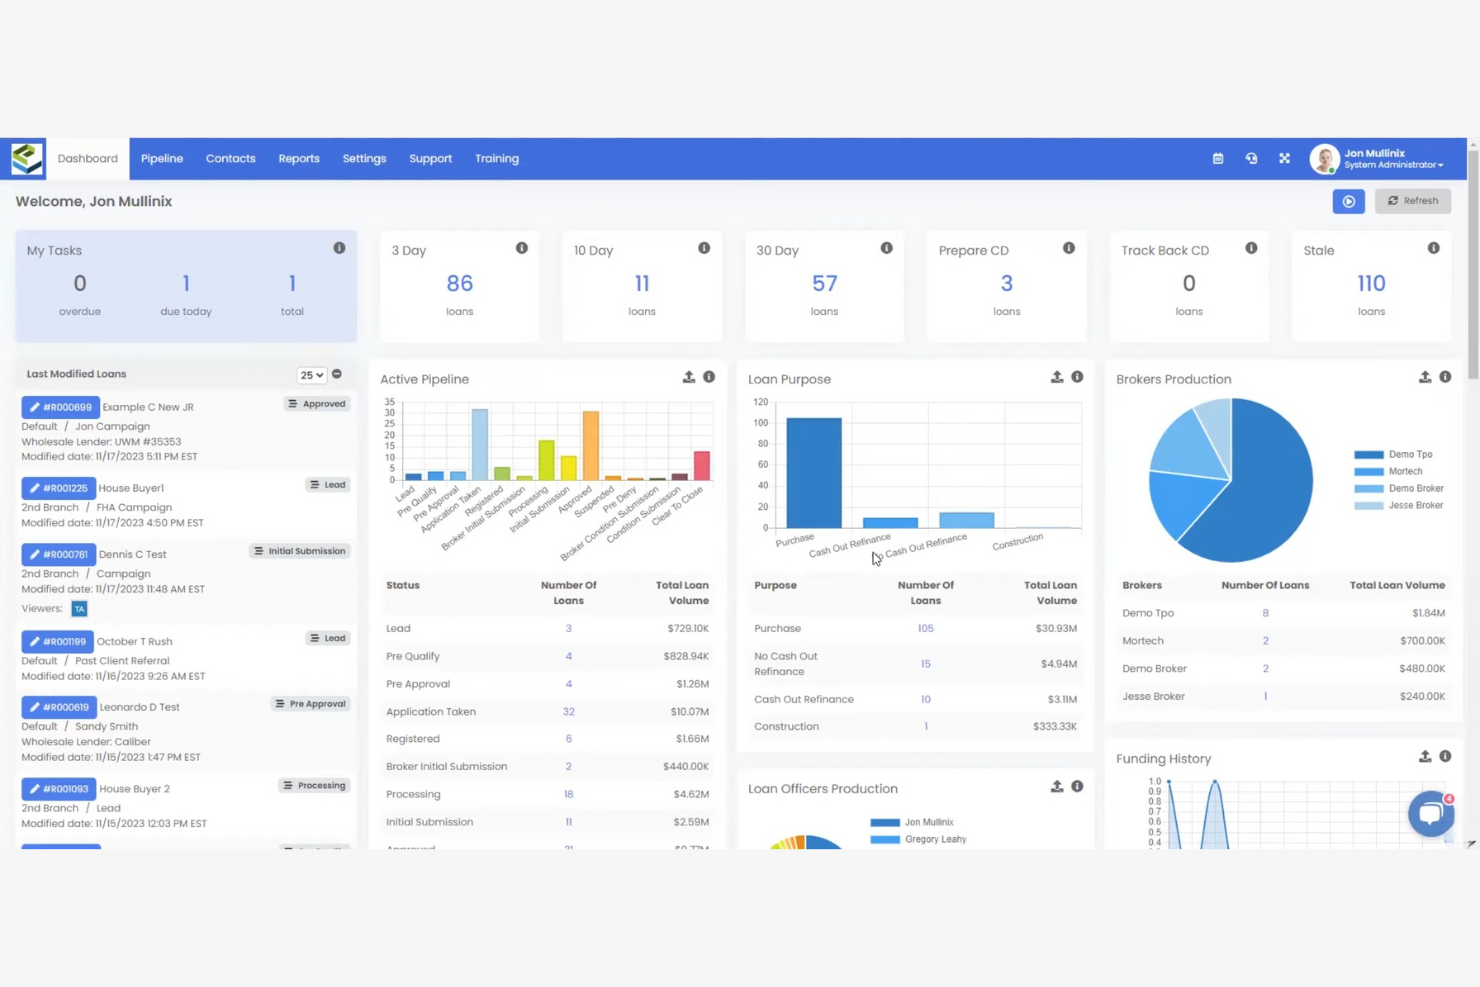
LendingPad är utformat för bolånegivare och mäklare som behöver samordna arbetet mellan flera filialer eller team. Plattformen hjälper distribuerade organisationer att centralisera låneakter, hantera arbetsflöden, optimera låneservice och behålla överblick över varje steg i utlåningsprocessen för konsumenter. Om ditt företag samordnar arbete mellan olika platser eller med distansanställda hanterar LendingPad utmaningarna med kommunikation och dokumentdelning i realtid.
Varför jag valde LendingPad
LendingPad är byggt för att stödja organisationer som arbetar över flera filialer eller med distansteam, vilket gör det väl lämpat för samarbete mellan flera filialer. Plattformen erbjuder centraliserad hantering av låneakter och spårning av arbetsflöden i realtid, så att alla involverade kan få tillgång till uppdaterad information oavsett plats. Jag uppskattar att LendingPad inkluderar rollbaserade behörigheter och granskningsspår, vilket bidrar till att upprätthålla kontroll och ansvar när akter flyttas mellan filialer. För långivare som behöver samordna komplexa processer över distribuerade team skapar LendingPad struktur och transparens i varje steg.
Viktiga funktioner i LendingPad
Några andra funktioner i LendingPad som kan vara användbara för långivare är:
- Automatisk insamling av dokument: Samla in och organisera låntagares dokument via säkra onlineportaler.
- Anpassningsbara lånearbetsflöden: Anpassa stegen i lånehanteringen efter organisationens unika krav.
- Integrerade efterlevnadskontroller: Kör automatiserade kontroller av regelefterlevnaden under hela låneprocessen.
- Stöd för elektroniska signaturer: Gör det möjligt för låntagare och personal att underteckna dokument elektroniskt i plattformen.
LendingPad-integrationer
Integrationer inkluderar DocuSign, CoreLogic, Plaid, Experian, Fannie Mae och Google Workspace.
Pros and Cons
Pros:
- Molnbaserad arkitektur
- Åtkomst för flera användare i realtid
- Utmärkt för bolånemäklare
Cons:
- Begränsad anpassad rapportering
- Integrationer kan vara buggiga

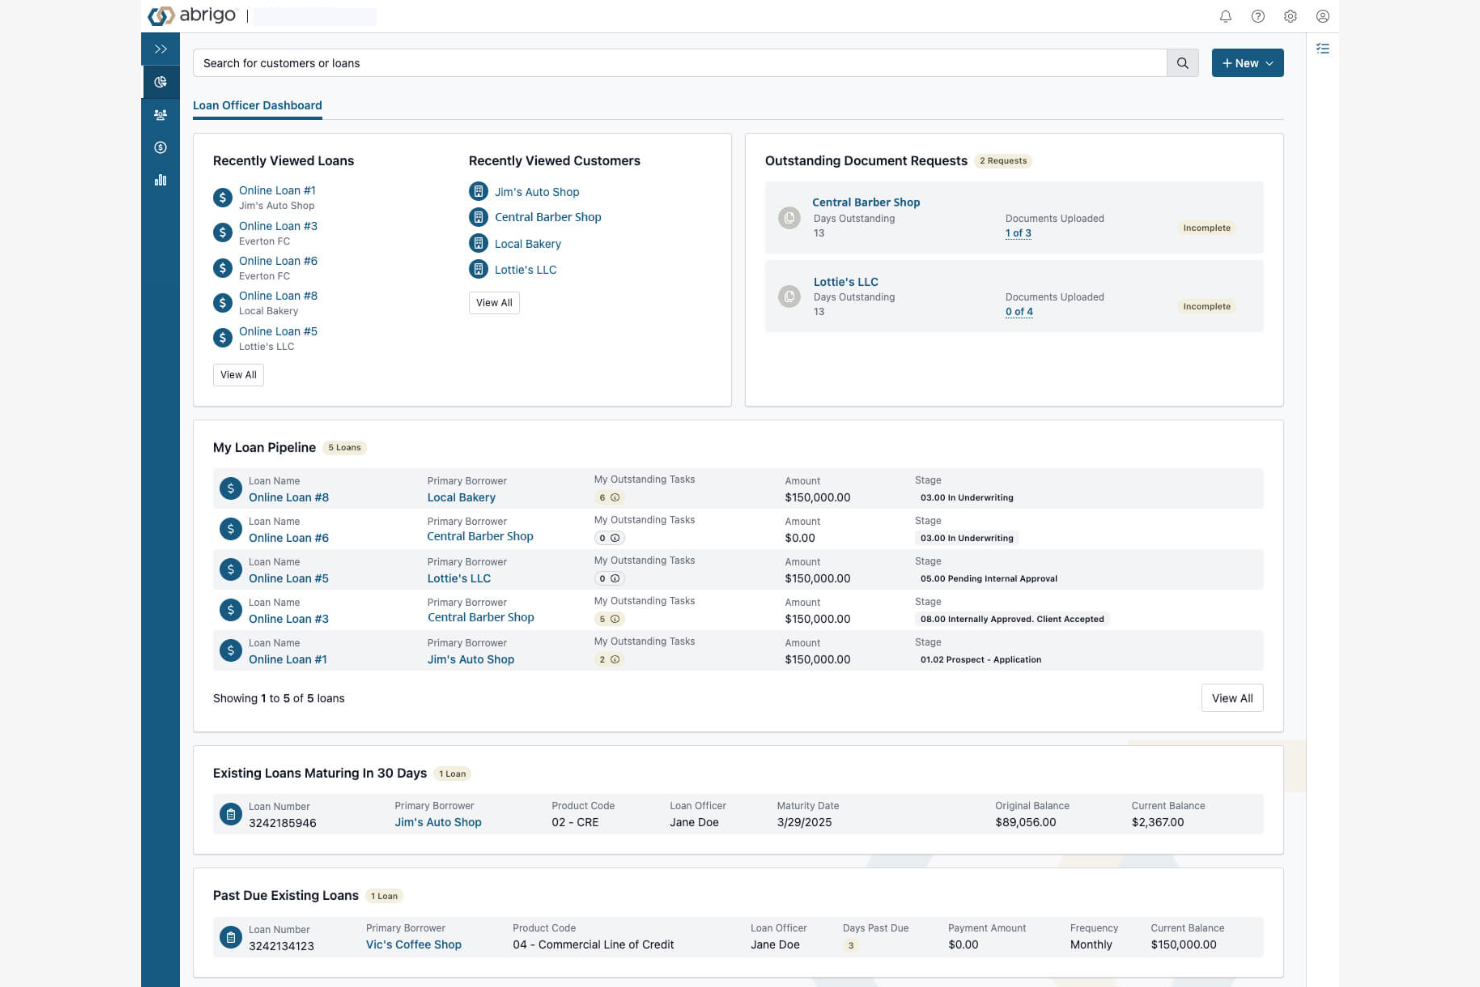
Abrigo är utformat för finansinstitut som behöver hålla jämna steg med föränderliga regulatoriska krav inom utlåning. Plattformen hjälper banker och kreditföreningar att automatisera uppföljning av regelefterlevnad, riskbedömning och dokumentation under hela lånets livscykel. Om ditt team känner press att uppfylla strikta revisionsstandarder eller hantera komplex kreditrisk erbjuder Abrigo verktyg som hjälper er att hålla ordning och vara redo för revision.
Varför jag valde Abrigo
Det som skiljer Abrigo från mängden är plattformens fokus på att hjälpa långivare att hantera regelefterlevnad med trygghet. Plattformen erbjuder inbyggda verktyg för att följa regulatoriska förändringar, automatisera dokumentation och upprätthålla revisionsspår under hela låneprocessen. Jag valde Abrigo eftersom plattformen centraliserar arbetsflöden för regelefterlevnad, vilket gör det enklare för team att visa att kraven efterlevs under revisioner eller granskningar. För finansinstitut som ofta möter regulatoriska uppdateringar och komplexa rapporteringskrav är Abrigos funktioner för uppföljning av regelefterlevnad särskilt värdefulla.
Abrigos viktigaste funktioner
Utöver sina styrkor inom uppföljning av regelefterlevnad erbjuder Abrigo flera andra funktioner som stöder utlåningsteam:
- Automatiserad lånebeviljning: Effektivisera processen för att samla in, granska och godkänna låneansökningar.
- Verktyg för kreditriskanalys: Utvärdera låntagares risk genom sömlös integration med poängmodeller och analysverktyg.
- Instrumentpaneler för portföljhantering: Övervaka låneutveckling och riskexponering i hela din portfölj.
- Dokumenthanteringssystem: Lagra, organisera och hämta lånedokument säkert inom plattformen.
Abrigo-integrationer
Integrationer omfattar Salesforce, Plaid, Equifax, Experian, CoreLogic och TransUnion.
Pros and Cons
Pros:
- Utmärkt för affärsbanker
- Stark regelefterlevnad
- Robusta verktyg för riskhantering
Cons:
- Inte avsett för mikrolån till konsumenter
- Höga ägandekostnader

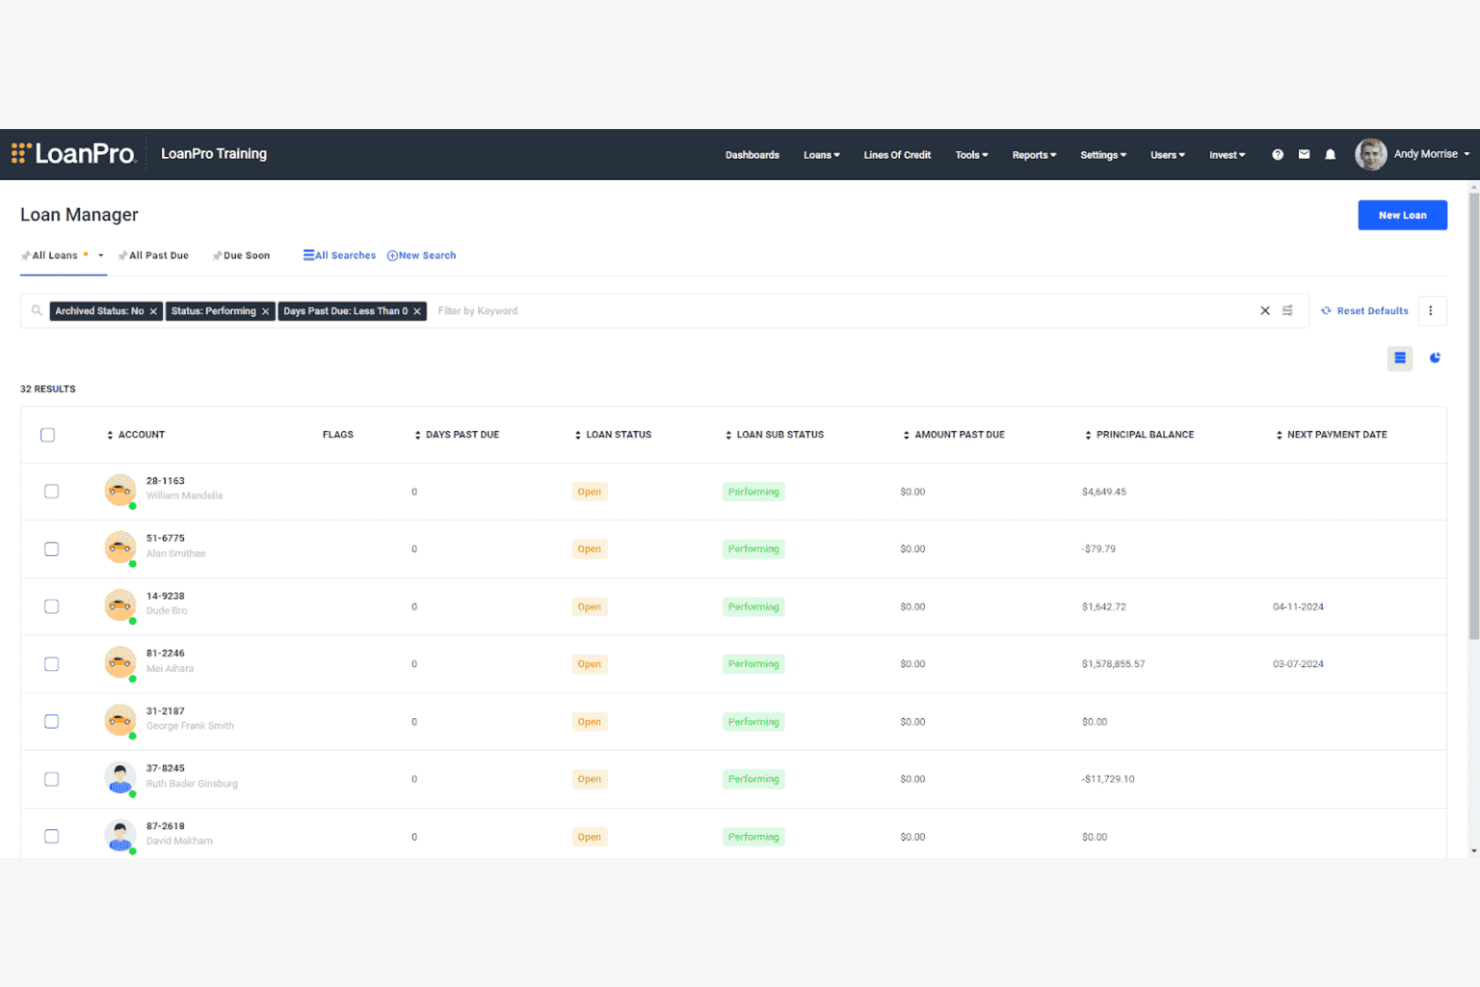
LoanPro är en lånehanteringsplattform utformad för ekonomiteam som hanterar komplexa portföljer och olika låneprodukter. Den passar särskilt bra för långivare som behöver avancerad konfiguration, detaljerad kontroll och omfattande rapportering för flera olika lånetyper. Om ditt företag hanterar komplicerade lånestrukturer eller kräver flexibel automatisering tillgodoser LoanPro dessa behov med ett mycket anpassningsbart system.
Varför jag valde LoanPro
Jag valde LoanPro eftersom plattformen utmärker sig när det gäller hantering av komplexa låneportföljer med hög grad av flexibilitet. Plattformen erbjuder avancerade konfigurationsalternativ som låter dig optimera lånevillkor, betalningsplaner och regler för lånehantering för att passa ett brett utbud av låneprodukter. Jag uppskattar också dess automatiseringsmotor, som hjälper dig att hantera komplicerade arbetsflöden och efterlevnadskrav utan manuella insatser. För team som behöver detaljerad rapportering och fullständig kontroll över varje aspekt av sin portfölj erbjuder LoanPro det djup och den anpassningsbarhet som många andra plattformar saknar.
Viktiga funktioner i LoanPro
Andra funktioner i LoanPro som kan vara intressanta för dig är bland annat:
- API-baserad arkitektur: Skapa anpassade integrationer och anslut LoanPro till dina befintliga system med hjälp av dess robusta API-ramverk.
- Modul för betalningshantering: Hantera ACH, kort och andra betalningstyper direkt i plattformen för smidigare betalningsindrivning.
- Låntagarportal: Ge låntagare självbetjäningsåtkomst för att se saldon, göra betalningar och hantera sina konton online.
- Spårning av granskningslogg: Upprätthåll en detaljerad, tidsstämplad registrering av alla ändringar och åtgärder för efterlevnad och intern granskning.
LoanPro-integrationer
Integrationer inkluderar Plaid, Salesforce, HubSpot, QuickBooks, Experian och AWS.
Pros and Cons
Pros:
- Utmärkta automatiseringsverktyg
- Flexibla betalningsplaner
- Transaktionsdata i realtid
Cons:
- Överväldigande för små organisationer
- Kräver teknisk expertis
Blend
Bäst för anpassning av låntagarupplevelsen

Om ert utlåningsteam vill erbjuda en mycket personlig digital upplevelse för låntagare är Blend byggt för detta behov. Plattformen ger banker, kreditföreningar och hypotekslångivare verktyg för att anpassa varje steg i låntagarens resa, från ansökan till avslut. Med Blend kan ni hantera utmaningar kring digitalt engagemang, självbetjäning och kommunikation med låntagare i en enhetlig lösning.
Varför jag valde Blend
För långivare som vill utmärka sig genom en skräddarsydd låntagarresa erbjuder Blend anpassningsalternativ som går längre än standardiserade system för låneupplägg. Jag valde Blend eftersom det låter er utforma varumärkesanpassade digitala arbetsflöden, justera ansökningsflöden och personanpassa kommunikationen med låntagare i varje steg. Plattformen stöder dynamisk datainsamling och statusuppdateringar i realtid, så att låntagare alltid vet hur långt processen har kommit. Om ert team fokuserar på att leverera en modern och engagerande upplevelse som anpassas efter varje låntagares behov är Blend byggt för att hjälpa er med just detta.
Viktiga funktioner i Blend
Några andra funktioner som gör Blend till ett starkt val för utlåningsteam är:
- Automatiserad dokumentinsamling: Samla in och verifiera låntagares dokument genom säkra digitala uppladdningar och integrationer.
- Mobiloptimerad låntagarportal: Ge låntagare tillgång till ansökningar, statusuppdateringar och kommunikation från valfri enhet.
- Funktioner för elektroniska signaturer: Gör det möjligt för låntagare att underteckna informationsdokument och avslutsdokument elektroniskt i plattformen.
- Fördefinierade arbetsflöden för regelefterlevnad: Använd mallar och automatiserade kontroller för att bidra till att lagstadgade krav uppfylls under hela låneprocessen.
Blend-integrationer
Integrationer inkluderar Plaid, CoreLogic, Salesforce, DocuSign, Encompass och TransUnion.
Pros and Cons
Pros:
- Omnikanalbaserad digital utlåning
- Kortare handläggningstider
- Starka inbyggda integrationer
Cons:
- Starkt beroende av externa system för låneupplägg
- Komplex konfiguration för företag

När din utlåningsverksamhet kräver avancerad riskanalys och kreditbeslut erbjuder Moody’s en specialiserad lösning. Plattformen är utformad för banker, kreditföreningar och finansiella institut som behöver integrera riskanalys direkt i sina arbetsflöden för låneupplägg och portföljhantering. Med Moody’s kan du hantera utmaningar kring regelefterlevnad, kreditbedömning och riskövervakning i realtid i en och samma miljö.
Varför jag valde Moody's
Det som skiljer Moody’s från mängden är den djupa integreringen av riskanalys i varje steg av utlåningsprocessen. Jag valde Moody’s eftersom plattformen kombinerar modellering av kreditrisk, automatiserad poängsättning och portföljövervakning i realtid i en enda plattform. Systemet låter dig tillämpa Moody’s egen riskdata och riskanalys direkt i låneuppläggningen, vilket hjälper dig att fatta mer välgrundade kreditbeslut. Om ditt team behöver hantera regulatorisk risk och kreditexponering med precision erbjuder Moody’s specialiserade verktyg som stöd för detta.
Moody's viktigaste funktioner
Några andra funktioner som gör Moody’s värdefullt för utlåningsteam är:
- Automatiserad omvandling av finansiella uppgifter: Omvandla låntagares finansiella rapporter till standardiserade digitala format för analys.
- Verktyg för bevakning av lånevillkor: Följ upp och hantera lånevillkor med automatiserade aviseringar och rapportering.
- Stresstestning av portföljer: Simulera ekonomiska scenarier för att bedöma påverkan på din låneportfölj.
- Moduler för regulatorisk rapportering: Skapa rapporter som överensstämmer med aktuella regulatoriska krav för utlåningsinstitut.
Moody’s-integrationer
Integrationer omfattar Salesforce, Microsoft Office, Equifax, Experian, TransUnion och Bloomberg.
Pros and Cons
Pros:
- Avancerad kreditanalys
- Omfattande verktyg för företagsutlåning
- Utmärkt dataintegration
Cons:
- Lång implementeringsprocess
- Överdimensionerat för enkla lån


Mortgagetech är utformat för bolånegivare och bolåneadministratörer och effektiviserar verksamheten för komplexa bolåneprocesser från lånets tecknande till avslut. Plattformen är särskilt användbar för organisationer som hanterar stora lånevolymer eller vill minska manuella insatser i arbetsflöden med omfattande regelefterlevnadskrav. Med fokus på automatisering från början till slut hjälper Mortgagetech team att förenkla dokumenthantering, datavalidering och regulatorisk rapportering.
Varför jag valde Mortgagetech
Det som utmärker Mortgagetech är det starka fokuset på att automatisera hela bolåneprocessen, vilket är en stor fördel för långivare som hanterar stora volymer och strikta krav på regelefterlevnad. Plattformen erbjuder automatiserad insamling och validering av dokument, vilket hjälper team att minska manuella fel och påskynda lånehanteringen. Jag uppskattar att Mortgagetech även inkluderar automatisering av arbetsflöden för kreditprövning och avslut, vilket kan bidra till att standardisera processer och säkerställa enhetlig regelefterlevnad. För organisationer som vill minimera manuella kontaktpunkter och förbättra effektiviteten inom bolåneverksamhet erbjuder Mortgagetech målinriktad automatisering där den gör störst skillnad.
Viktiga funktioner i Mortgagetech
Några andra funktioner i Mortgagetech som kan vara värdefulla för långivare är:
- Integrerad övervakning av regelefterlevnad: Följ förändringar i regelverket och säkerställ att låneakter uppfyller aktuella krav.
- Anpassningsbara rapporteringsverktyg: Skapa detaljerade rapporter om lånestatus, lånepipeline och resultatmått.
- Integrationer med externa tjänster: Anslut till kreditupplysningsföretag, värderingstjänster och titelföretag direkt från plattformen.
- Rollbaserade åtkomstkontroller: Ange behörigheter och åtkomstnivåer för olika teammedlemmar för att skydda känsliga uppgifter.
Integrationer i Mortgagetech
Integrationer omfattar Fannie Mae, Freddie Mac, DocuSign, CoreLogic, Equifax och Azure.
Pros and Cons
Pros:
- Inbyggda kontroller av regelefterlevnad
- Omfattande rapportering
- Bolåneprocessen från början till slut
Cons:
- Långsam systemprestanda
- Dyrt för små mäklarföretag


LendFusion är byggt för långivare som behöver hantera icke-traditionella eller alternativa låneprodukter. Plattformen stöder komplexa arbetsflöden, inklusive snabblån, avbetalningslån och kontantförskott till handlare, vilket gör den lämplig för företag som inte följer standardiserade utlåningsmodeller. Om ditt team hanterar olika lånetyper eller behöver flexibel automatisering hjälper LendFusion dig att anpassa processerna efter dina unika krav på utlåning.
Varför jag valde LendFusion
LendFusion utmärker sig för långivare som behöver stödja alternativa utlåningsarbetsflöden som går utöver traditionella låneprodukter. Plattformen låter dig konfigurera och automatisera processer för snabblån, kontantförskott till handlare och andra icke-standardiserade lånetyper. Jag uppskattar att LendFusion innehåller flexibla beslutsmotorer och anpassningsbara återbetalningsplaner, vilket hjälper dig att skräddarsy systemet efter dina specifika produkter. För team som hanterar en blandning av utlåningsmodeller erbjuder LendFusion den anpassningsförmåga som krävs för att hålla verksamheten effektiv och följa regelverken.
Viktiga funktioner i LendFusion
Några andra funktioner i LendFusion som kan vara intressanta för långivare är:
- Automatiserat kreditbeslutsfattande: Bedöm låntagares behörighet med hjälp av inbyggd kreditbedömning och regelmotorer.
- Självbetjäningsportal för kunder: Låt låntagare ansöka, ladda upp dokument och följa lånestatus online.
- Integrationer med betaltjänster: Anslut till flera betalningsförmedlare för automatiserade indrivningar och utbetalningar.
- Anpassningsbara rapportverktyg: Skapa detaljerade rapporter om låneutveckling, indrivningar och portföljens hälsa.
LendFusion-integrationer
Integrationer omfattar Experian, Equifax, TransUnion, Twilio, Mailchimp och Microsoft Azure.
Pros and Cons
Pros:
- Byggt för alternativa långivare
- Stark integration med öppen bankdata
- Högt automatiserat beslutsfattande
Cons:
- Installationen kräver IT-support
- Användargränssnittet kan vara ointuitivt


Om du driver en liten utlåningsverksamhet och behöver ett system som är byggt för din skala, är BrytSoftware utformat med dig i åtanke. Plattformen riktar sig till småföretag och nischade långivare som vill hantera lån, automatisera betalningsscheman och följa låntagarnas aktivitet utan onödig komplexitet. BrytSoftware hjälper dig att hantera hela lånets livscykel samtidigt som processerna hålls enkla och lättillgängliga för små team.
Varför jag valde BrytSoftware
BrytSoftware utmärker sig för utlåningsverksamheter inom småföretag eftersom det är byggt för att tillgodose mindre långivares unika behov. Jag valde BrytSoftware för dess förmåga att automatisera återkommande betalningsscheman och ge tydlig uppföljning av låntagare, vilket är avgörande för att hantera en växande låneportfölj med begränsad personal. Plattformen erbjuder också anpassningsbara lånemallar, så att du snabbt kan konfigurera nya låneprodukter som passar din affärsmodell. Om du letar efter en lösning som håller saker enkla men ändå täcker hela lånets livscykel, är BrytSoftware ett bra val.
Viktiga funktioner i BrytSoftware
Några andra funktioner som gör BrytSoftware användbart för utlåningsteam är:
- Dokumenthantering: Lagra, organisera och hämta lånedokument direkt i plattformen.
- ACH-betalningshantering: Konfigurera och hantera automatiserade clearingbetalningar för låntagare.
- Anpassade rapportverktyg: Skapa och exportera rapporter om låneprestanda, betalningar och låntagarnas aktivitet.
- Rollbaserade åtkomstkontroller: Tilldela användarbehörigheter för att styra åtkomsten till känsliga låneuppgifter.
Integrationer med BrytSoftware
Integrationer omfattar QuickBooks, Twilio, Stripe, SendGrid, Plaid och Microsoft Dynamics.
Pros and Cons
Pros:
- Integration med klientmedelsredovisning
- Prisvärd prismodell
- Enkel dokumentgenerering
Cons:
- Inte avsett för traditionella bolån
- Begränsade API:er från tredje part
Övrig låneprogramvara
Här är några ytterligare alternativ för låneprogramvara som inte kom med på min kortlista, men som ändå kan vara värda att undersöka:
- Bajaj Finserv
Bäst för behandling av stora volymer konsumentlån
- Olyv (SmartCoin)
Bäst för mobilcentrerade utlåningsplattformar
- Able Platform
Bäst för API-drivna utlåningsintegrationer


Så utvärderar jag låneprogramvara
Jag delar upp min utvärdering i grundläggande kriterier – täckning av låneupplägg, låneadministration och efterlevnad – samt särskiljande faktorer som skiljer de bästa verktygen från resten.
Grundläggande funktionalitet (minimikrav för den här listan)
När jag väljer verktyg till min lista bedömer jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärker sig inom området) för varje grundläggande funktion som listas nedan. Därefter omvandlar jag verktygets totalpoäng till en procentsats. Varje verktyg måste uppnå en totalpoäng på minst 65 % för att övervägas för inkludering.
- Arbetsflöden för låneupplägg: Jag utvärderar hur varje verktyg hanterar mottagning av ansökningar, insamling av dokument och dirigering av godkännanden – till exempel om en kommersiell långivare kan konfigurera en granskning i flera steg för lån av SBA-typ.
- Kreditprövning och kreditbeslut: Varje plattforms förmåga att hämta uppgifter från kreditupplysningsföretag och tillämpa beslutsregler är viktig här, från enkla kriterier för godkänt/underkänt till anpassade poängmodeller för olika låntagarprofiler.
- Låneadministration och amortering: Jag kontrollerar om verktyget kan hantera bokföring av betalningar, ränteberäkningar och amortering för olika lånetyper – till exempel hantering av ballongbetalningar på ett kommersiellt lån tillsammans med ett vanligt avbetalningsschema.
- Uppföljning av förfallna lån och inkasso: Hur en plattform flaggar förfallna konton, utlöser aviseringar till låntagare och stöder inkassoprocesser säger mycket om dess beredskap för verkliga låneadministrativa miljöer.
- Regulatorisk efterlevnad och rapportering: Jag letar efter inbyggda kontroller av efterlevnad och revisionsklara rapporter som är anpassade till utlåningsregler, inklusive automatisk generering av upplysningar och detaljerade aktivitetsloggar.
- Hantering av låntagare och portföljer: En centraliserad vy över låntagarprofiler, lånestatusar och nyckeltal för portföljens resultat är avgörande – jag utvärderar om instrumentpanelerna tydligt visar uppgifter om exponering och koncentration.
När jag har en lista över verktyg som uppfyller dessa kriterier tittar jag på vad som skiljer varje plattform från de andra.
Särskiljande faktorer (det som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer och skiljer dem åt:
Utmärkande funktioner
Konfigurerbara låneprodukter är mycket viktiga – jag letar efter plattformar där ert team kan skapa nya lånetyper, justera räntestrukturer och fastställa avgiftsscheman utan att behöva en utvecklare. Automatisk dokumentgenerering är en annan särskiljande faktor, särskilt när ett verktyg dynamiskt kan fylla i upplysningar och avslutspaket baserat på lånevillkoren. Portaler för självbetjäning för låntagare fångar också min uppmärksamhet, eftersom en plats där låntagare kan ansöka, ladda upp dokument och följa betalningar minskar den löpande kommunikationen för låneadministrationsteamen.
Bortom funktionerna
Jag utvärderar hur väl varje plattform ansluter till det bredare utlåningsekosystemet – kreditupplysningsföretag, centrala banksystem och ekonomiverktyg som QuickBooks eller NetSuite. Säkerhetscertifieringar som SOC 2 Type II väger också tungt, eftersom låneuppgifter är känsliga och långivare behöver känna sig trygga med hur de lagras och överförs. Vilken typ av långivare plattformen riktar sig till är en annan viktig faktor; en plattform som är byggd för lokala banker kanske inte passar ett fintechföretag som bedriver konsumentutlåning i hög volym, så jag kontrollerar om varje verktyg är anpassat till specifika långivartyper och låneprodukter.
Så väljer du låneprogramvara
Det är lätt att fastna i långa funktionslistor och komplexa prisstrukturer. För att hjälpa dig att hålla fokus när du går igenom din unika process för val av programvara finns här en checklista över faktorer att ha i åtanke:
| Faktor | Vad du bör tänka på |
|---|---|
| Skalbarhet | Kommer programvaran att kunna hantera den förväntade ökningen av lånevolymen och lanseringen av nya produkter över tid? |
| Integrationer | Ansluter verktyget direkt till dina centrala banksystem, CRM-, redovisnings- och betalningssystem? |
| Anpassningsbarhet | Kan du anpassa arbetsflöden, låneprodukter och godkännanderegler så att de matchar dina affärsprocesser? |
| Användarvänlighet | Kommer ditt team och dina låntagare att uppleva gränssnittet som intuitivt, eller kräver det omfattande utbildning? |
| Implementering och introduktion | Hur lång tid tar det att migrera data, konfigurera arbetsflöden och få ditt team igång? |
| Kostnad | Är alla avgifter, licenskostnader och supportkostnader tydliga och ryms de inom din budget både nu och i framtiden? |
| Säkerhetsåtgärder | Erbjuder programvaran kryptering, åtkomstkontroller och granskningsspår för att skydda känsliga uppgifter? |
| Efterlevnadskrav | Kan plattformen stödja din regulatoriska rapportering, KYC och dina granskningsbehov på alla relevanta marknader? |
Vad är låneprogramvara?
Låneprogramvara är en digital plattform som hjälper finansinstitut och långivare att hantera hela lånets livscykel, från ansökan och kreditbedömning till utbetalning, administration och kravhantering. Dessa system automatiserar viktiga processer, underhåller låntagarregister och bidrar till att uppfylla regulatoriska krav. Låneprogramvara är avgörande för att förbättra noggrannheten, minska manuellt arbete och ge både långivare och låntagare en bättre upplevelse.
Funktioner
Håll utkik efter följande viktiga funktioner när du väljer lånesystem:
- Låneupplägg: Stöd för digital mottagning av ansökningar, insamling av dokument och inledande granskning av låntagare för att påbörja utlåningsprocessen.
- Automatiserad kreditprövning: Använder regelbaserad logik eller poängkort för att bedöma låntagarens risk och fatta kreditbeslut.
- Betalningsplanering: Hanterar återbetalningskalendrar, beräknar förfallodatum och automatiserar påminnelser till låntagare.
- Inkassohantering: Spårar förfallna konton, automatiserar uppföljningar och registrerar återbetalningar för förfallna lån.
- Efterlevnadsrapportering: Skapar rapporter för tillsyn och revision för att underlätta efterlevnaden av lokala och internationella utlåningskrav.
- Låntagarportal: Ger låntagare en säker plats online där de kan se låneuppgifter, göra betalningar och ladda upp dokument.
- Dokumenthantering: Lagrar, organiserar och hämtar digitala kopior av låneavtal, KYC-formulär och kompletterande filer.
- Anpassningsbara låneprodukter: Möjliggör konfigurering av lånetyper, villkor, räntor och återbetalningsstrukturer för att passa olika behov.
- Rollbaserad åtkomstkontroll: Begränsar användarbehörigheter baserat på arbetsfunktion för att skydda känsliga finansiella och personliga uppgifter.
Vanliga AI-funktioner i lånesystem
Utöver de vanliga funktionerna i lånesystem som anges ovan inför många av dessa lösningar AI-funktioner som:
- Prediktiv riskbedömning: Använder maskininlärningsmodeller för att analysera låntagaruppgifter och förutsäga sannolikheten för betalningsinställelse, vilket hjälper långivare att fatta mer välgrundade kreditbeslut.
- Bedrägeridetektering: Övervakar kontinuerligt ansöknings- och transaktionsuppgifter för att identifiera misstänkta mönster eller avvikelser som kan tyda på bedräglig aktivitet.
- Automatiserad dokumentigenkänning: Använder AI-baserad optisk teckenigenkänning (OCR) för att extrahera och validera information från uppladdade dokument, vilket minskar den manuella datainmatningen.
- Chattbotar för låntagarstöd: Tillhandahåller AI-drivna virtuella assistenter som besvarar låntagares frågor, vägleder användare genom ansökningar och löser vanliga problem i realtid.
- Prognoser för portföljens utveckling: Använder AI för att analysera historiska låneuppgifter och marknadstrender och genererar prognoser för portföljens hälsa och potentiella förluster.
Fördelar
Att implementera ett lånesystem ger flera fördelar för ditt team och ditt företag. Här är några av de fördelar du kan se fram emot:
- Snabbare lånehantering: Automatiserade arbetsflöden och digital dokumenthantering minskar manuella steg och påskyndar godkännanden.
- Förbättrad efterlevnad: Inbyggd rapportering och revisionsspår hjälper ditt team att uppfylla lagstadgade krav och minska risker.
- Förbättrad låntagarupplevelse: Låntagarportaler och aviseringar i realtid håller sökande informerade och engagerade under hela processen.
- Bättre riskhantering: Automatiserad kreditprövning och prediktiv analys stödjer mer korrekta kreditbeslut och bättre portföljövervakning.
- Ökad operativ effektivitet: Centraliserade uppgifter, betalningsplanering och inkassoverktyg hjälper ditt team att hantera större volymer med färre fel.
- Större datasäkerhet: Rollbaserad åtkomstkontroll och säker dokumentlagring skyddar känslig information om låntagare och ekonomi.
- Skalbarhet för tillväxt: Konfigurerbara låneprodukter och integrationsalternativ gör det möjligt för ditt företag att utöka sitt erbjudande och hantera fler lån i takt med att verksamheten växer.
Kostnader & prissättning
För att välja ett lånesystem krävs en förståelse för de olika prismodeller och abonnemang som finns tillgängliga. Kostnaderna varierar beroende på funktioner, teamets storlek, tillägg och annat. Tabellen nedan sammanfattar vanliga abonnemang, deras genomsnittliga priser och typiska funktioner som ingår i lånesystem:
Jämförelsetabell för abonnemang i lånesystem
| Plantyp | Genomsnittligt pris | Vanliga funktioner |
|---|---|---|
| Gratisplan | $0 | Grundläggande lånehantering, begränsat antal låntagaruppgifter, enkel rapportering och e-postsupport. |
| Personlig plan | $50-$100/användare/månad | Digital mottagning av ansökningar, betalningsschemaläggning, dokumentlagring och grundläggande verktyg för regelefterlevnad. |
| Företagsplan | $130-$500/användare/månad | Automatiserad kreditprövning, anpassningsbara låneprodukter, låntagarportal, integrationer och revisionsspår. |
| Storföretagsplan | $3000+/månad | Avancerad analys, AI-drivna funktioner, dedikerad kontoansvarig, anpassade arbetsflöden och servicenivåavtal. |
Vanliga frågor om låneprogramvara
Här är några svar på vanliga frågor om låneprogramvara:
Hur lång tid tar det att implementera låneprogramvara?
Tidsramarna för implementeringen varierar, men de flesta team kan räkna med en process på 2 till 12 veckor. Faktorer som påverkar är behovet av datamigrering, arbetsflödenas komplexitet och graden av anpassning som krävs. Molnbaserade lösningar med färdiga mallar erbjuder vanligtvis den snabbaste konfigurationen.
Kan låneprogramvara integreras med mina befintliga redovisnings- eller CRM-system?
Ja, de flesta moderna plattformar för låneprogramvara erbjuder integrationer med populära redovisnings-, CRM- och kärnbankssystem. Bekräfta alltid kompatibiliteten med din nuvarande teknikstack och kontrollera om integrationerna är inbyggda, kräver mellanprogramvara eller behöver specialutveckling.
Vilka säkerhetsåtgärder bör jag leta efter i låneprogramvara?
Leta efter funktioner som datakryptering, rollbaserade åtkomstkontroller, granskningsloggar och regelbundna säkerhetsuppdateringar. Dessa skyddsåtgärder hjälper till att skydda känsliga låntagar- och finansuppgifter från obehörig åtkomst och underlättar efterlevnaden av branschregler.
Hur hjälper låneprogramvara till med regelefterlevnad?
Låneprogramvara automatiserar uppgifter inom regelefterlevnad genom att generera obligatoriska rapporter, upprätthålla revisionsspår och stödja KYC- och AML-kontroller. Detta minskar det manuella arbetet och hjälper ditt team att hålla sig uppdaterat om föränderliga regler.
Är det möjligt att anpassa låneprodukter och arbetsflöden?
Ja, med de flesta lösningar för låneprogramvara kan du konfigurera lånetyper, villkor, godkännanderegler och arbetsflöden. Denna flexibilitet hjälper dig att anpassa systemet till dina affärsprocesser och justera det i takt med att din utlåningsstrategi utvecklas.