

Att bryta ner avvikelserapporter – från skapande till genomförande

Avvikelserapporter visar skillnaden mellan budgeterade utfall och faktiska resultatmått, vilket gör det möjligt för dig att planera bättre nästa gång. I den här guiden får du lära dig hur du strukturerar dina avvikelserapporter för tydlighet, anpassar dem efter intressenternas prioriteringar och utvinner den typ av insikter som faktiskt förändrar strategin.
Oavsett om du gör en omfattande översyn av en föråldrad rapporteringsprocess eller börjar från grunden går jag igenom de ramverk, exempel och tankesätt som kan omvandla en rutinrapport till ett framåtblickande finansiellt verktyg.
Vad är en avvikelserapport?
En avvikelserapport, eller ett ”uttalande om avvikelseanalys”, är ett finansiellt dokument som jämför förutsagda siffror, såsom intäkter eller kostnader, med faktiska siffror under en viss period. Den följer avvikelser eller skillnader mellan prognostiserade siffror och faktiska resultat.

Du hör ofta erfarna finansanalytiker kalla dessa skillnader för ”budgetavvikelse” eller bara ”avvikelse” – det beror på vad som jämförs. Budgetavvikelse används vanligtvis när finansiella utfall jämförs med en förutbestämd budget, medan ”avvikelse” är ett mer generellt begrepp för skillnader mellan två valfria uppsättningar monetära data.

Precis som alla finansiella mått kan avvikelser vara antingen gynnsamma eller ogynnsamma beroende på deras påverkan på resultatet. Att exempelvis ha 20 % högre intäkter än prognostiserat under första kvartalet är en positiv avvikelse, medan ett överskridande av kvartalsbudgeten för kostnader är en negativ avvikelse.
Varför är avvikelserapporter viktiga?
Som jag är säker på att du känner till kan avvikelserapporter ge viktiga insikter i företagets finansiella resultat och hjälpa dig att förbättra den operativa effektiviteten, kostnadshanteringen och resursfördelningen för bättre finansiell hälsa.
Men vet du hur effektiva de faktiskt är? Här är de främsta anledningarna till att de flesta CFO:er anser att avvikelserapporter är en grundläggande del av verksamheten:
1. Identifiera avvikelser
Att jämföra faktiska siffror med prognoser är standard, men något som ofta förbises är hur avvikelserapporter hjälper till att förklara varför siffrorna avviker. De gör mer än att flagga överskridanden eller underskott – de avslöjar underliggande mönster som kanske inte är uppenbara i en vanlig resultat- och balansräkning.
Exempel: Du är CFO på ett e-handelsföretag. Vid en nylig genomgång upptäcker du att kostnaderna för orderhantering blev 20 % högre än budgeterat. Vid första anblick ser det ut som ett operativt problem, men en närmare granskning visar en ökning av internationella beställningar till följd av en nylig marknadsföringskampanj. Tack vare avvikelserapporten identifierades avvikelsen tidigt – långt före månadsslutet – vilket gjorde det möjligt för ekonomiteamet att justera kostnadsprognoserna och samordna med verksamheten för att hantera fraktkostnaderna mer effektivt.
2. Förbättra det finansiella resultatet
Ogynnsamma avvikelser signalerar ofta bristande resultat inom viktiga områden, men vad du kanske inte ser vid första anblick är hur de också blottlägger bredare mönster i hur dina antaganden står sig mot verkligheten. Att upptäcka dessa avvikelser tidigt gör mer än att låta dig korrigera kursen; det ger dig en återkopplingsslinga för att förbättra din finansiella modellering och stresstesta din strategi.
Exempel: Nu är du CFO på ett tillverkningsföretag och din avvikelserapport flaggar en återkommande ogynnsam kostnadsavvikelse för råmaterial. Detta resultat kan leda till omförhandling med leverantören, men det kan också avslöja ineffektivitet i inköpen eller visa på behovet av striktare lagerkontroller – eller till och med motivera investeringar i automatisering för att minska kostnaderna på lång sikt.
Å andra sidan kan vi säga att en annan avdelning visar en gynnsam arbetskraftsavvikelse tack vare en pilotstrategi för optimering av skift. Det är inte bara något att klappa sig på axeln för – det är en handlingsplan. Du har nu ett tydligt exempel på en produktivitetsökning som kan införas på andra fabriker eller produktionslinjer för att förbättra marginalerna och öka lönsamheten i stor skala.
3. Förbättra framtida planering och prognoser
Med konsekvent avvikelserapportering får du mer än en ögonblicksbild av vad som gick fel eller rätt: du skapar ett tydligare perspektiv på vad som kommer härnäst. Med tiden framträder mönster som du kanske inte omedelbart ser i dina månadssammanställningar.
I den här takten blir dina avvikelser underlag för mer träffsäkra prognoser, vilket gör att du kan stresstesta antaganden och justera strategiska styrmedel mellan avdelningar.
Exempel: Du är CFO på ett SaaS-företag med en växande internationell användarbas. En nyligen sammanställd avvikelserapport visar två problem: kostnaderna för kundsupport ligger 15 % över prognosen och kundbortfallet ökar i EMEA. Vid första anblick verkar de orelaterade. Men när du undersöker saken närmare hittar du grundorsaken: användare i vissa regioner upplever fördröjningar och driftstopp på grund av otillräckligt dimensionerade servrar, vilket leder till fler supportärenden och uppsägningar.
Med denna insikt omfördelar du en del av din infrastrukturbudget för att förbättra drifttiden i dessa regioner, uppdaterar din prognosmodell så att den tar hänsyn till skalning baserad på användning och samarbetar med ditt kundframgångsteam för att proaktivt kontakta konton med hög risk.
4. Underlätta bättre beslutsfattande
Avvikelserapporter gör mer än att följa upp ekonomiska resultat: de vässar ditt beslutsfattande. Utöver att flagga avvikelser visar de var antaganden inte håller, var resurser inte används effektivt och var strategiska förändringar kan vara nödvändiga.
Exempel: Du är CFO på ett finansföretag och lägger märke till att ditt marknadsföringsteam spenderade 30 % mer än budgeterat på en nyligen genomförd kampanj för att generera potentiella kunder, men konverteringarna följde inte efter. När du undersöker avvikelsen visar det sig att budgeten gick till breda betalda annonser som inte nådde din målgrupp. Med den tydligheten beslutar du att styra framtida utgifter mot kanaler som presterar bättre, som webbseminarier eller innehåll om branschinsikter; områden som du vet konsekvent attraherar fler kvalificerade potentiella kunder och ger bättre ROI.
Allt som ingår i avvikelserapporter
Du känner redan till kärnelementen i en avvikelserapport, men hur du strukturerar och presenterar dem kan vara skillnaden mellan en rutinmässig uppdatering och ett verktyg för beslutsfattande. Innan vi går igenom hur man skapar en effektiv avvikelserapport är det viktigt att gå tillbaka till grunderna, till exempel vad som vanligtvis ingår:
- Budgeterade siffror och faktiska resultat: Budgeterade siffror är prognoserna för en specifik period, till exempel förväntade kostnader eller intäkter. De fungerar som måttstockar mot vilka de faktiska resultaten mäts.
- Avvikelseberäkningar: Detta är skillnaden mellan budgeterade siffror och faktiska resultat, vilket vägleder resten av analysen.
- Förklaringar och analys av avvikelser: Avvikelseförklaringar identifierar orsakerna till avvikelserna och kategoriserar dem som gynnsamma respektive ogynnsamma, samtidigt som områden och möjliga orsaker till sämre resultat lyfts fram.
- Handlingsinriktade insikter: Baserat på analysen bör en avvikelserapport innehålla korrigerande åtgärder för att hantera avvikelserna och strategier för att upprätthålla gynnsamma resultat.
Typer av avvikelser som ingår i rapporter
I de flesta rapporter knyter den avvikelse du beräknar an till välkända drivkrafter: kostnad, intäkt eller tidpunkt. Dessa kategorier är inte nya för dig, men det verkliga värdet ligger i vad som förändras under ytan.
Så även om du förmodligen känner till de vanligaste avvikelserna går vi igenom kärntyperna och undersöker vad var och en egentligen kan signalera:
- Kostnadsavvikelse: Detta speglar skillnaden mellan vad du planerade att spendera och vad du faktiskt spenderade. Anta att du leder ekonomiavdelningen på ett tillverkningsföretag och hade budgeterat $75,000 för råmaterial i juli 2025. Men på grund av förändrade leverantörspriser stiger kostnaden till $85,000. De extra $10,000 är mer än bara en ogynnsam avvikelse – det är en signal om att se över leverantörsavtal eller ompröva antagandena om insatskostnader.
- Intäktsavvikelse: Här ligger fokus på skillnaden mellan prognostiserade och faktiska intäkter. Föreställ dig att ditt team prognostiserar $7 miljoner i intäkter under tredje kvartalet baserat på resultatet för andra kvartalet. Men ni får in $7.4 miljoner tack vare en säsongsbunden ökning i konsumentefterfrågan. Ökningen på $400,000 är en gynnsam avvikelse och kan signalera en förändring i köparnas beteende eller en kanalstrategi som överträffar förväntningarna.
- Tidsplansavvikelse: Detta visar hur dina tidsramar utvecklas, det vill säga om saker och ting följer tidsplanen, ligger före eller är försenade. Säg att du övervakar ett byggprojekt som ska vara klart senast den 30 juni 2025 och att allt blir färdigt i tid. Det innebär en tidsplansavvikelse på noll. Men om projektet hade blivit försenat, även med en vecka, skulle du behöva ta hänsyn till möjliga följdeffekter på resursplanering och faktureringscykler.
Skapa en avvikelserapport
Okej, nu omsätter vi allt i praktiken. Oavsett om du finslipar en process som du har använt i flera år eller börjar från grunden hjälper den här steg-för-steg-guiden dig att skapa en avvikelserapport som gör mer än att bara bocka av en punkt.
1. Samla in och organisera data
Innan du genomför någon analys behöver du vara tydlig med vilka mätvärden som är viktiga. Börja med att identifiera de viktigaste kategorierna som påverkar verksamhetens resultat, oavsett om det gäller avdelning, kostnadsställe eller intäktsström.
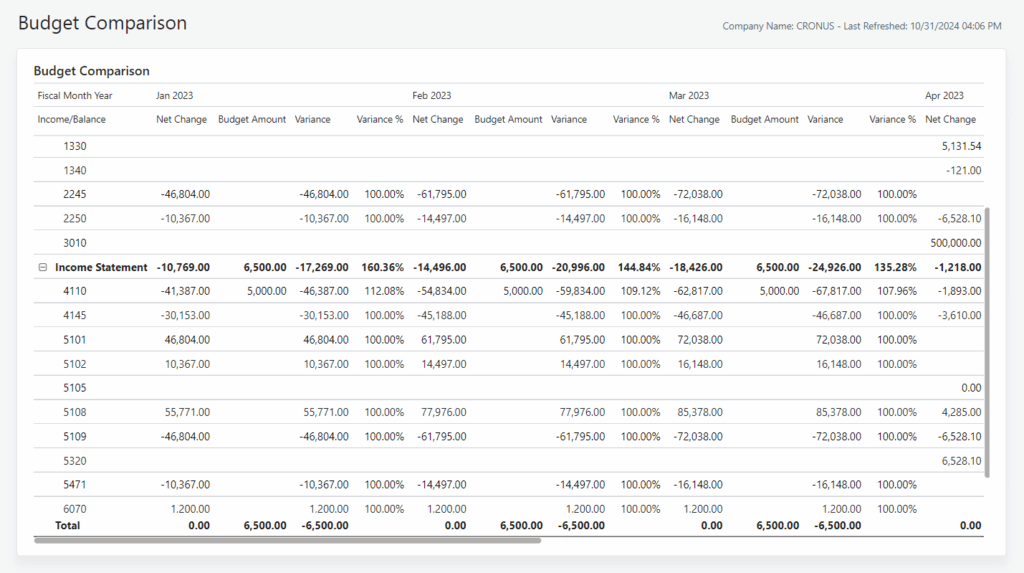
En enkel, välstrukturerad datatabell fungerar bäst här. Den låter dig visa de förutsagda siffrorna bredvid de faktiska, sida vid sida. En kolumn för de budgeterade siffrorna under rapporteringsperioden och en annan för de faktiska.
Ta den här strukturen för budgetavvikelse som exempel, skapad av Microsofts Business Central i Power BI för ett fiktivt företag, CRONUS:
2. Välj en metod för avvikelseanalys
Nu till den roliga delen. Det finns två metoder för avvikelseanalys som du kan använda: procentuell eller absolut avvikelse.
Den procentuella formeln ser ungefär ut så här:
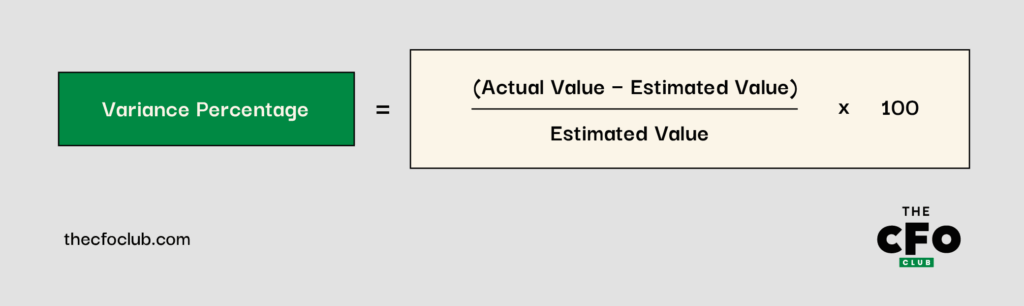
Säg att ditt tillverkningsföretag granskade sin budgetrapport för tredje kvartalet och upptäckte att det uppskattade beloppet på $900,000 blev ett faktiskt belopp på $600,000. Med hjälp av den procentuella formeln skulle du upptäcka att du tjänade 33.3% mindre än vad som ursprungligen beräknats:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
En annan metod för avvikelseanalys är dollarvärdet. Den ser ut så här:
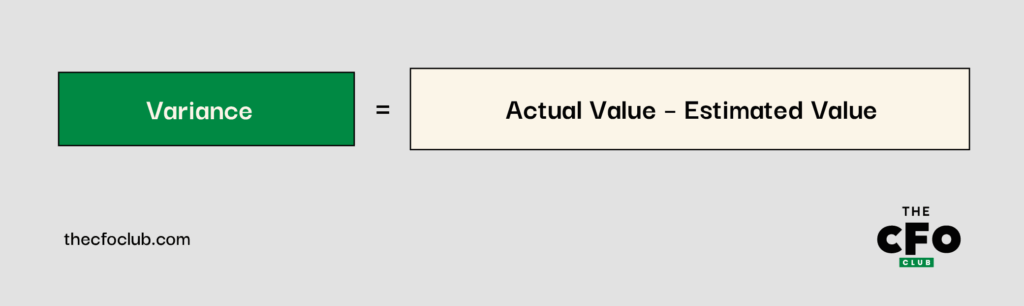
Med hjälp av dollarvärdesmetoden kan du ta reda på hur mycket 33.3% faktiskt motsvarar:
($600,000 - $900,000) = -$300,000
3. Strukturera rapporten och jämför resultaten
Nu när du har samlat in de faktiska siffrorna och prognoserna är det dags att ställa upp dem bredvid varandra och beräkna avvikelserna.
Markera varje avvikelse som gynnsam eller ogynnsam—inte bara för att bocka av en ruta, utan för att tydligt visa var resultatet överträffar förväntningarna och var det inte når upp till dem. Det här är inte bara en sifferövning; det handlar om att uppmärksamma de områden som förtjänar en närmare granskning och i slutändan ett strategiskt svar.
Så här kan budgetavvikelserapporten se ut för ett tillverkningsföretag som redovisar sina intäkter och kostnader för första kvartalet 2025:
| Mätvärde | Uppskattat värde ($M) | Faktiskt värde ($M) | Avvikelse ($) | Avvikelse (%) | Typ av avvikelse |
| Intäkter | 700 | 750 | 50 | 7.1% | Positiv |
| Personalkostnader | 315 | 350 | 35 | 11.1% | Negativ |
| Materialkostnader | 20 | 20 | 0 | 0% | Positiv |
Vad får du ut av det här exemplet?: När du presenterar siffrorna tydligt framträder bilden av sig själv. I det här fallet överträffade tillverkningsföretaget sin intäktsprognos för första kvartalet med 7.1%—en stark positiv överraskning på intäktssidan.
Men den positiva utvecklingen hade en baksida: personalkostnaderna låg 11.1% över budget, vilket kan tyda på övertid, ineffektiv bemanning eller oväntad efterfrågan.
På den positiva sidan låg utgifterna för produktionsmaterial exakt enligt plan, vilket resulterade i nollavvikelse och alltid är ett gott tecken på att inköp och planering var samordnade.
4. Förklara avvikelsen
När du väl har identifierat en avvikelse ligger det verkliga värdet i att förklara varför den uppstod och vad som händer härnäst. Som CFO handlar det inte bara om transparens, utan om att visa att du förstår drivkrafterna och har en plan för att agera.
Prognoser återspeglar organisationens syn på framtiden. Hur nära verkligheten de faktiskt kommer är ett mått på effektiviteten och träffsäkerheten i dess analys.
Anta att ekonomiteamet på ett tillverkningsföretag rapporterar en negativ avvikelse i arbetskostnaderna. I stället för att stanna vid siffran går du till botten med saken och upptäcker övertid, oväntad personalomsättning och ökande lönetryck. Den förklaringen omformulerar avvikelsen som en del av en bredare personalutmaning med strategiska konsekvenser.
Tydliga och självsäkra förklaringar som denna lugnar inte bara intressenterna. De hjälper också till att vägleda smartare beslut framöver.
Exempel på avvikelserapporter från verkligheten
Om det är en sak som de flesta CFO:er är överens om, så är det denna: ett bra exempel säger mer än ett dussin teoretiska ramverk. Låt oss därför titta på hur strategisk avvikelserapportering fungerar i verkligheten:
Indiana University
Controllerkontoret vid Indiana University publicerade en mall för avvikelseanalys, vilket satte en standard för finansiell rapportering inom alla sina verksamheter.
För läsåret 2023 anger rapporten de totala realiserade intäkterna till 14,04 miljoner dollar, i stället för de budgeterade 17,2 miljoner dollar, vilket skapade en negativ avvikelse på 18,42 %.
Om du granskar en specifik post, exempelvis studentavgifter för undervisning under vårterminen (INSS), ser du att de prognostiserade intäkterna var 6,2 miljoner dollar, men att de faktiska intäkterna blev 0 dollar, vilket motsvarar en procentuell skillnad på 100 %.
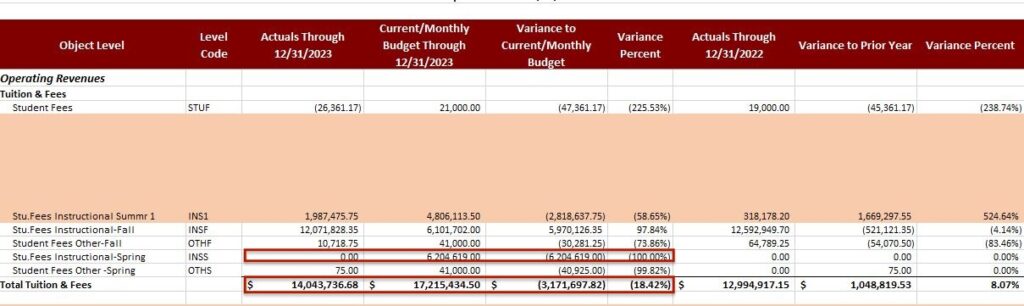
Även om mallen är utformad för en akademisk kontext kan den användas i alla branscher – justera helt enkelt mätvärdena och ange rapporteringsperioden.
Bra och dåliga avvikelserapporter
Avvikelser kan vara positiva eller negativa beroende på hur de påverkar företagets finansiella hälsa. Så här avgör du vilken kategori de tillhör:
Positiv avvikelse
En positiv avvikelse är en avvikelse som uppstår när de faktiska siffrorna är bättre än förväntat. Tänk på den gång då de operativa kostnaderna hamnade under den föreslagna budgeten eller då månadsintäkterna överträffade dina ursprungliga prognoser. Sådana avvikelser tyder på effektiv kostnadskontroll, förbättrad försäljning och högre vinstmarginaler.
Exempel: Ta Oracles resultat för fjärde kvartalet i räkenskapsåret 2025 som exempel. Den globala IT-aktören rapporterade intäkter på 15,9 miljarder dollar, vilket överträffade analytikernas prognos på 15,59 miljarder dollar. Det motsvarar en avvikelse på 0,31 miljarder dollar eller 1,9 % till Oracles fördel.
På ytan är det ett starkt kvartal. Men ur ett strategiskt CFO-perspektiv öppnar den här typen av avvikelse upp för viktiga samtal. För det första signalerar den att marknadsefterfrågan eller försäljningsgenomförandet överträffade förväntningarna. Den ger också ekonomiteamet möjlighet att bedöma varför överprestationen uppstod.
Negativ avvikelse
Denna avvikelse uppstår när viktiga mätvärden inte når upp till förväntningarna, exempelvis när intäkterna är lägre eller kostnaderna högre än beräknat. Negativa avvikelser signalerar en försämring eller ett underskott inom kritiska områden. Om detta lämnas utan åtgärd kan det leda till förödande skulder och brist på kassaflöde.
Ogynnsamma avvikelser visas vanligtvis som negativa värden (t.ex. -20,760.00 eller -5 %), men detta gäller inte alltid kostnads- eller prisavvikelser. När den faktiska kostnaden är högre än den budgeterade kostnaden återspeglas det som ett positivt värde, vilket inte nödvändigtvis leder till goda affärsresultat.
Exempel: Vid andra kvartalet av räkenskapsåret 2025 uppgick DR Hortons EPS till $2.58, vilket var 4 % lägre än konsensus-EPS på $2.69. Du kan tolka den negativa EPS-avvikelsen som -4 % eller -$0.11.
En negativ EPS-avvikelse kan tyda på avtagande efterfrågan, stigande kostnader eller fel i prognoserna, vilket kan skaka investerarnas förtroende och sätta press på den långsiktiga planeringen. Den påverkar inte bara det aktuella kvartalet; den kan begränsa tillgången till kapital, fördröja viktiga initiativ och tvinga fram en förändring av strategiska prioriteringar.
More Articles
Tips för att förbättra budgetavvikelsen
Även erfarna ekonomichefer stöter på hinder. Marknadsförhållandena kan ha förändrats, en avdelning kan ha kommit ur kurs eller antaganden kanske inte höll. Om dina avvikelser inte ligger där du vill att de ska ligga, kommer här några praktiska sätt att strama upp processen och komma tillbaka på rätt spår:
- Granska aktuella resultatdata: Nu när du vet hur viktigt avvikelserapportering är i den finansiella planeringen bör du gå igenom rapporten grundligt. Identifiera underpresterande mätvärden bland både de negativa och positiva resultaten och utarbeta lösningar, ett steg i taget.
- Använd realtidsdata och historiska data som underlag för prognoser: Insikter från tidigare avvikelserapporter gör det möjligt för dig att skapa realistiska budgetar i framtiden. Men det slutar inte där. Framtida budgetar bör också återspegla förändrade marknadsförhållanden, vilket säkerställer exakta prognoser och fler positiva avvikelser.
- Utforska alla tänkbara scenarier: Din prognosmodell bör förutse alla möjliga utfall (inklusive sådana som påverkas av interna respektive externa faktorer) och anpassa efterföljande budgetar för att hantera dem. Detta proaktiva tillvägagångssätt stärker företaget mot chocker som kostnadsökningar eller efterfrågevariationer, utan att nödvändigtvis orsaka en negativ budgetavvikelse.
- Ställ rätt frågor: Detta hjälper dig att upptäcka de insikter du behöver för att optimera din budgetavvikelse. Några vanliga frågor är: Vad händer i budgeten? Var uppstår avvikelsen? Är de tillgängliga uppgifterna korrekta? Behöver jag justera för förändringar i marknadsförhållandena?
När behövs avvikelserapportering?
Avvikelserapporter är alltid användbara, men vid viktiga tidpunkter blir de avgörande. När insatserna är stora eller omvärlden förändras ger en rapport vid rätt tidpunkt dig den tydlighet och trygghet du behöver för att agera snabbt och fatta rätt beslut.
Här är några tillfällen då avvikelserapportering verkligen fyller en viktig funktion:
- Varje kvartal. Avvikelseanalys är relevant för en kvartalsrapport eftersom den visar intressenterna hur företagets resultat förhåller sig till deras förväntningar. Detta skapar i sin tur utrymme för dialog och strategiskt samarbete.
- Under hela projektets livscykel. Projektledare förlitar sig på avvikelserapporter för att följa projektkostnader, övervaka kostnadsöverskridanden och säkerställa resursstyrningen. Rapporten bidrar också till att förbättra budgetprognoserna för liknande framtida projekt.
- Under budgetgenomgångar. De flesta företag granskar budgetarna regelbundet för att säkerställa en effektiv resursfördelning. Dessa genomgångar baseras vanligtvis på tidigare budgetavvikelser för hela företaget eller enskilda avdelningar.
Övergripande sett avgör företagets verksamhetsskala och resurser tidpunkten och frekvensen för avvikelserapporter.
Enkla avvikelserapporter med programvara
Avvikelseanalys kan vara tidskrävande, särskilt om du måste rapportera om flera mätvärden under en längre period. Lägg därtill risken för mänskliga fel och att göra allt på egen hand, så är du halvvägs till att känna dig överväldigad.
Undvik alla dessa utmaningar genom att förlita dig på analys- och finansiell rapporteringsprogramvara, som många ekonomichefer gör. Här är våra främsta rekommendationer för att göra detsamma.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Prenumerera för att fördjupa dina kunskaper om ekonomi
Vill du ligga steget före? Gå med i The CFO Club för att få tillgång till expertråd och praktiska insikter från ledande ekonomer världen över.


