

Bokföringens 3 gyllene regler & hur du använder dem

De tre gyllene redovisningsreglerna är grundläggande för bokföring med dubbel bokföring.
Luca Pacioli, redovisningens fader, kodifierade bokföring med dubbel bokföring och de tre gyllene reglerna i sin matematikbok med titeln Summa de arithmetica.
Dessa regler utgör grunden för det moderna redovisningssystemet. I den här guiden hjälper jag dig att förstå redovisningens tre gyllene regler från grunden.

Kontotyper
De tre gyllene redovisningsreglerna skiljer sig åt beroende på vilken typ av konto du arbetar med och dina övergripande redovisningsprinciper. Lyckligtvis finns det bara tre kategorier av konton. De är:
Resultatkonto
Resultatkonton är tillfälliga konton vars saldon överförs till ett permanent konto i slutet av räkenskapsperioden. Se dem som en tillfällig förvaringsplats för alla dina saldon innan de flyttas till sin slutliga plats.
Intäkts- och kostnadskonton är resultatkonton. Andra exempel på resultatkonton är hyres-, ränte- och lönekonton.
I slutet av räkenskapsperioden stängs resultatkonton genom att saldona överförs till ett konto i huvudboken. Saldona på huvudbokskontot omfattar kostnader och intäkter, som sedan överförs till resultaträkningen (det vill säga resultaträkningen).
Balanskonto
Balanskonton förblir vanligtvis öppna längre än en räkenskapsperiod. De har saldon vid räkenskapsårets slut och visas i balansräkningen. Alla tillgångar och skulder bokförs som balanskonton.
Inventarier, mark och kundfordringar är exempel på balanskonton. Här är fler exempel på typer av poster som du kan hitta på ett balanskonto:
- Tillgångsrelaterade kostnader som måste aktiveras, till exempel frakt som betalats för att transportera en ny tillgång till din verksamhetsplats.
- Avskrivningar på materiella tillgångar samt amorteringar eller nedskrivningar av immateriella tillgångar.
- Köp och försäljning av tillgångar.
- Pengar som lånats eller återbetalats.
Personkonto
Personkonton är konton för en verklig person eller en juridisk person, det vill säga en affärsenhet (inte en låtsaskompis). Anta till exempel att ditt företag lånar pengar från en väns företag. Du måste registrera din väns företag som långivare i bokföringen genom att skapa ett personkonto för företaget.
Redovisningens gyllene regler
När kontotyperna är avklarade kan vi tala om redovisningens tre gyllene regler. Det finns en gyllene regel för varje kontotyp.
Enligt bokföring med dubbel bokföring påverkar varje affärstransaktion minst två konton. Konton debiteras eller krediteras beroende på transaktionen och kontotypen, men debetbeloppet är alltid lika stort som kreditbeloppet.
En debetpost görs på vänster sida av ett konto. Debetposter ökar saldona på tillgångs- och kostnadskonton och minskar saldona på eget kapital-, skuld- eller intäktskonton.
En kreditpost görs däremot på höger sida av ett konto. Krediter ökar saldona på intäkts-, eget kapital- och skuldkonton och minskar saldona på tillgångs- och kostnadskonton.
Även om redovisningsprogram kan göra bokföringsposter åt dig är det viktigt att lära sig dem, så att du förstår logiken bakom hur transaktioner bokförs.
Med den grunden på plats är här redovisningens tre gyllene regler:
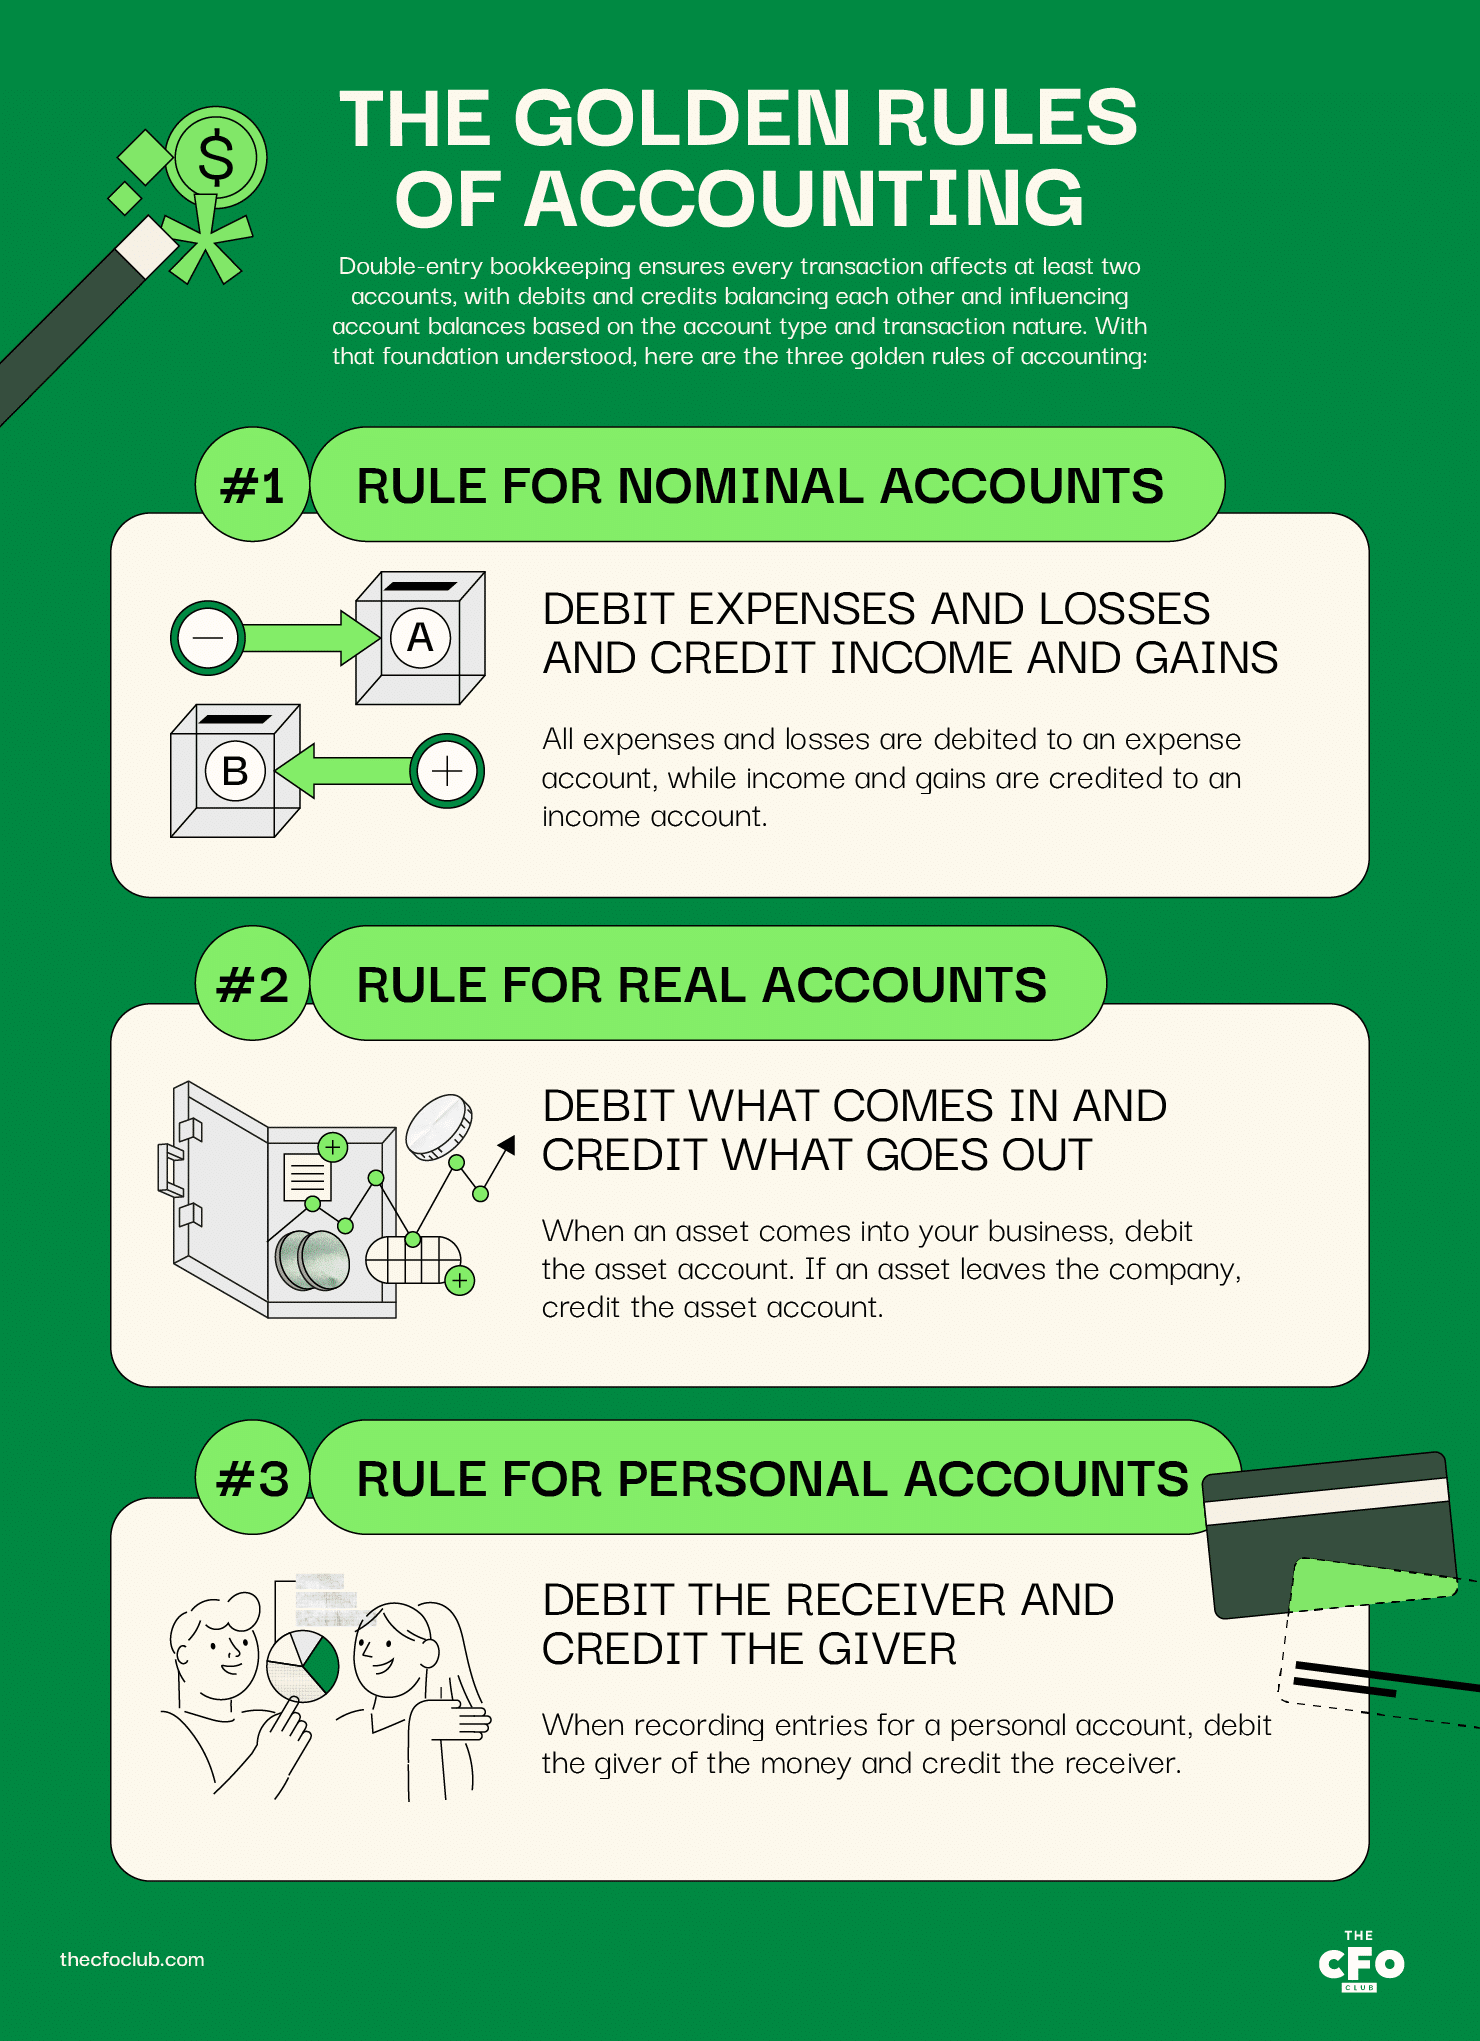
Regel för resultatkonton: debitera kostnader och förluster och kreditera intäkter och vinster
Alla kostnader och förluster debiteras ett kostnadskonto, medan intäkter och vinster krediteras ett intäktskonto.
Här är några exempel:
- Debitera kontot för kontorsmaterial när du spenderar $50 på kontorsmaterial för ditt företag
- Debitera tillgångskontot för att bokföra avskrivningskostnader
- Kreditera räntekontot när du får $100 i ränta på företagets bankinsättning
- Kreditera försäljningskontot när en kund tecknar en årsprenumeration
Regel för realkonton: Debitera det som kommer in och kreditera det som går ut
När en tillgång kommer in i ditt företag debiterar du tillgångskontot. Om en tillgång lämnar företaget krediterar du tillgångskontot.
Anta till exempel att ditt företag (Företag X) lånar pengar från din väns företag (Företag Y).
Kontanter kommer in i ditt företag, så du skulle debitera kassan med det lånade beloppet.
Här är några fler exempel:
- Debitera tillgångskontot när du spenderar $5,000 på en tillgång för att förbättra dess effektivitet
- Debitera borgenären när du återbetalar pengarna du lånat från denne
- Kreditera tillgångskontot när du säljer tillgången i fråga
- Kreditera kredittillgodohavandets konto när du lånar pengar genom att använda ditt kredittillgodohavande
Regel för personkonton: Debitera mottagaren och kreditera givaren
När du bokför poster på ett personkonto debiterar du den som tar emot pengarna och krediterar den som ger pengarna.
Vi använder samma exempel som tidigare.
Företag Y har lånat ut pengar till ditt företag. För att bokföra detta öppnar du ett nytt konto i dina böcker för Företag Y och krediterar kontot med det lånade beloppet.
Företag Y:s konto kommer nu att ha ett kreditsaldo och visas som en skuld i din balansräkning.
Här är fler exempel:
- Debitera Företag Y:s konto när ditt företag säljer en tillgång till Företag Y och Företag Y lovar att betala följande år
- Kreditera Företag Y:s konto när du lånar ytterligare pengar från Företag Y
- (När det gäller ett handelsbolag) Kreditera ditt eget konto i handelsbolaget när du lånar ut ytterligare kapital till företaget
- (När det gäller ett handelsbolag) Debitera ditt konto i handelsbolaget när du tar ut kapital från företaget
Exempel på redovisningens tre gyllene regler
Vi ska titta på ett exempel där vi tillämpar alla tre regler tillsammans.
Anta att din väns företag (Företag Y) är skyldigt ditt företag $20,000. Du har bestämt dig för att köpa begagnade möbler från Företag Y för att reglera skulden. Möblernas aktuella marknadsvärde är $19,750.
Företag Y erbjuder marknadsföringstjänster. Eftersom du behöver hjälp med att driva annonser har du bestämt dig för att genomföra ett pilotprojekt på $500 med Företag Y för att driva annonser.
Efter att ha köpt möblerna och använt Företag Y:s annonseringstjänster betalar du Företag Y $250 ($20,000 - $19,750 - $500) kontant.
Så här ska verifikationen se ut:
| Kontotyp | Konto | Debet ($) | Kredit ($) | Tillämplig regel |
|---|---|---|---|---|
| Realkonto | Möbler | 19,750 | Debitera det som kommer in | |
| Nominalkonto | Annonseringskostnad | $500 | Debitera kostnader och förluster | |
| Realkonto | Kontanter | $250 | Kreditera det som går ut | |
| Personkonto | Företag Y | $20,000 | Kreditera givaren |
Möbelkontot, som är ett realkonto, kommer att visas i balansräkningen.
Annonseringskostnaden kommer att visas i resultaträkningen.
Kontantbehållningen minskar med $250 i balansräkningen.
Och slutligen kommer Företag Y inte längre att visas som en gäldenär i din balansräkning.
Fördelar med redovisningsregler
Utöver att tillhandahålla ett logiskt ramverk för systemet med dubbel bokföring erbjuder redovisningens tre gyllene regler följande fördelar:
- Universell struktur för registrering av finansiella transaktioner: Alla företag i alla länder runt om i världen använder systemet med dubbel bokföring för att föra sina räkenskaper. Därför hjälper förståelse av redovisningens gyllene regler ekonomer världen över att förstå och tolka finansiell information.
- Enhetlig tolkning: Enhetlighet i redovisningsprocesser och logik eliminerar tvetydigheter. Genom att följa de gyllene reglerna säkerställs att alla som läser bokföringsposterna tydligt förstår transaktionen.
- Jämförbarhet: Redovisningens gyllene regler gör att samma företags finansiella rapporter över tid och andra företags finansiella rapporter blir jämförbara.
- Korrekt finansiell rapportering: Balansräkningen måste balansera och resultaträkningen måste innehålla en korrekt siffra för nettoresultatet. Redovisningsreglerna hjälper dig att registrera korrekta bokföringsposter, så dina finansiella rapporter blir sannolikt också korrekta.
Även om inte alla länder runt om i världen följer GAAP (jag tittar på dig, USA), har de gyllene reglerna många likheter när det gäller den avsedda effekten och bidrar till att minska skillnaderna i global finansiell rapportering.
More Articles
Vem måste följa redovisningsreglerna?
Redovisningsreglerna gäller för alla företag som för räkenskaper … det vill säga alla företag. Detta skiljer sig från andra redovisningskrav, som vanligtvis kräver mindre omfattande rapportering från små företag än från börsnoterade företag.
IRS tillåter till exempel att ett bolag eller handelsbolag med en genomsnittlig årlig bruttointäkt på mindre än $27 miljon under de senaste tre åren använder kontantbaserad redovisning. Beroende på företagets storlek kan du behöva följa kontantbaserad redovisning, modifierad kontantbaserad redovisning eller periodiserad redovisning.
Alla företag måste dock fortfarande registrera transaktioner i enlighet med de finansiella redovisningsreglerna för systemet med dubbel bokföring.
Vanliga frågor
Hur tillämpar man redovisningens gyllene regler?
Vilka är de tre kontotyperna?
De tre gyllene reglerna i förenklad form
Redovisningens tre gyllene regler är helt enkelt ett förenklat ramverk för att registrera transaktioner korrekt. Du kan behöva öva för att lära dig reglerna, men när du väl känner dig bekväm med dem är du redo att lära dig mer avancerade redovisningsbegrepp.
Om du vill få fler redovisningsbegrepp och insiktsfulla artiklar om ekonomi för ekonomichefer i SaaS-företag direkt till din inkorg kan du prenumerera på The CFO Clubs nyhetsbrev.

