

Så analyserar & förbereder du en kassaflödesrapport som ett proffs

Mer än 80 % av småföretagen går omkull på grund av problem med kassaflödet. Det första steget för att hantera dem är en konkret förståelse av kassaflöde och kassaflödesanalyser.
Så här förstår du grunderna i – och upprättar din egen – kassaflödesanalys, samt några sätt att få fram värdefulla insikter från din analys.
Vad är en kassaflödesanalys?
En kassaflödesanalys är ett finansiellt dokument som beskriver företagets källor till likvida medel (såsom intäkter, försäljning av tillgångar eller kapitalanskaffning) och användning av likvida medel (såsom rörelsekostnader, köp av tillgångar eller återbetalning av kapital).

Det är en av de tre finansiella rapporter som företag upprättar i enlighet med GAAP (Generally Accepted Accounting Principles).
Komponenter
Kassaflödesanalyser är indelade i tre delar:
- Kassaflöde från den löpande verksamheten: Kassaflöden från företagets verksamhet, såsom försäljning av lager, inbetalning av kundfordringar och betalning till leverantörer.
- Kassaflöde från investeringsverksamheten: Kassaflöden från försäljning eller köp av tillgångar såsom mark och omsättningsbara värdepapper.
- Kassaflöde från finansieringsverksamheten: Kassaflöden från finansieringsaktiviteter, såsom emission av aktier eller återbetalning av skulder.
Metoder för upprättande
Det finns två metoder för att upprätta en kassaflödesanalys. Den enda skillnaden mellan metoderna är hur transaktioner presenteras under kassaflödet från den löpande verksamheten:
- Direkt metod: Den direkta metoden innebär att kassaflödena från den löpande verksamheten listas för att fastställa det nettokassaflöde som genererats eller använts i den löpande verksamheten.
- Indirekt metod: Den indirekta metoden innebär att nettoresultatet stäms av mot nettokassaflödet från den löpande verksamheten.
Enligt ASC 230-10-45-29 måste företag tillhandahålla en avstämning av nettoresultatet mot nettokassaflödet från den löpande verksamheten, oavsett om de använder den direkta eller indirekta metoden. Därför använder de flesta företag den indirekta metoden för att upprätta en kassaflödesanalys, och det är den metod vi kommer att använda i våra exempel.
Syftet med kassaflödesanalysen
Även om likvida medel är viktiga för alla företag är de särskilt avgörande för ett företag med hög tillväxt. Om du befinner dig i en fas med hög tillväxt behöver företaget gott om resurser – fler medarbetare, bättre infrastruktur, kontorsutrymmen – och allt detta kräver likvida medel.
Genom att övervaka företagets kassaflöde kan du förbereda dig på en potentiell likviditetskris. Du kan vidta åtgärder för att upprätthålla likviditeten så att du inte behöver pausa tillväxten om dina kunder är sena med sina betalningar.
En kassaflödesanalys sätter din lönsamhet i ett sammanhang. Anta att dina nuvarande intäkter är $1 miljon med en nettomarginal på 90 %.
Du ler när du tittar på resultaträkningen … Sedan vänder du blad till kassaflödesanalysen, som visar att 50 % av dina intäkter ($500,000) inte har betalats kontant. Dessa 50 % förväntas komma från din största kund, och om kunden går i konkurs förlorar du $500,000. Plötsligt blir du orolig.
Anledningen till att resultaträkningen och kassaflödesanalysen kan berätta olika historier är periodiseringsprincipen i redovisningen – det vill säga standardpraxis i modern redovisning. På grund av denna praxis är kassaflödesanalyser mycket viktiga.
Så upprättar du en kassaflödesanalys
De flesta redovisningsprogram kan generera en kassaflödesanalys åt dig, men om du upprättar den själv får du en tydligare förståelse för mekanismerna – vilket i sin tur hjälper dig att få fram fler insikter från din analys.
Innan du börjar
Det första du behöver innan du läser en kassaflödesanalys är en grundläggande förståelse för finansiella rapporter, redovisningsregler för bokföring med dubbel bokföring samt grundläggande redovisningsbegrepp.
Därefter behöver du din nettoresultatsiffra (som finns i resultaträkningen) och ingående likvida medel (som finns i din balansräkning). Slutligen behöver du förstå formatet för en kassaflödesanalys som upprättats enligt den indirekta metoden.
Som nämnts tidigare hör alla poster i analysen till en av tre rubriker: löpande verksamhet, investeringsverksamhet och finansieringsverksamhet.
Här är Metas kassaflödesanalys som exempel:
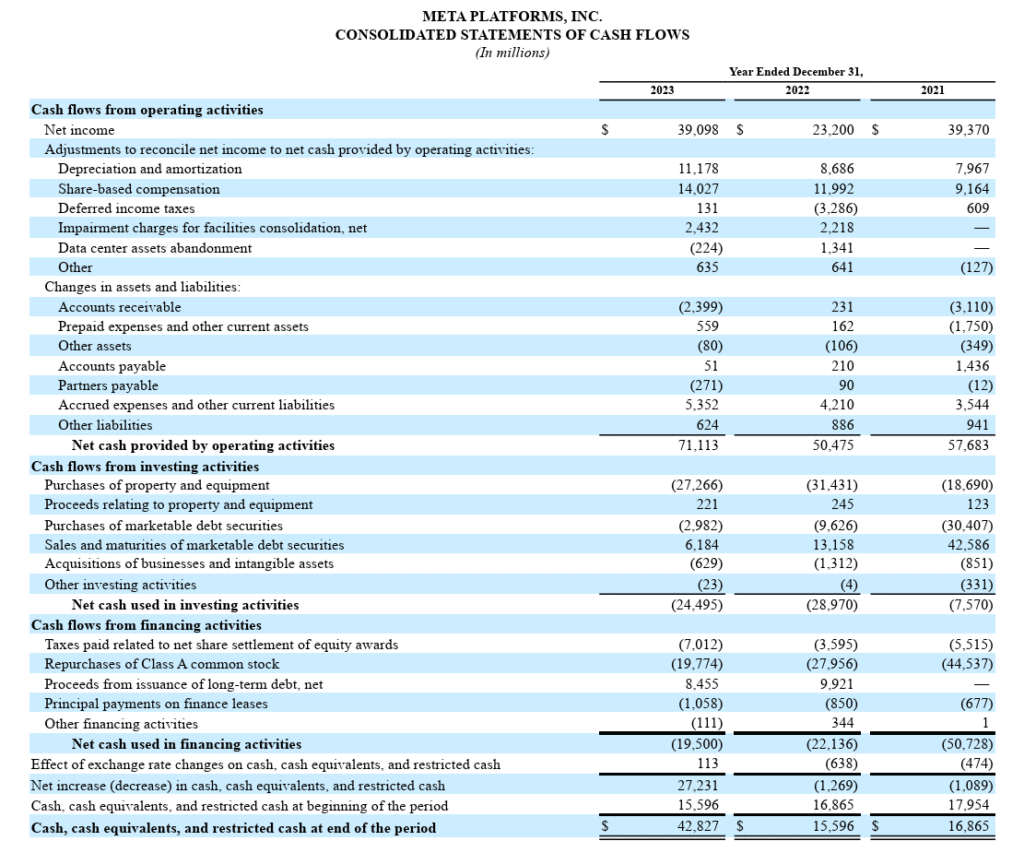
Alla dessa siffror finns i resultaträkningen (om det gäller en intäkt, vinst, kostnad eller förlust) eller balansräkningen (om det gäller en tillgång, skuld eller post under eget kapital).
Lägg helt enkelt till tre rubriker i din kassaflödesanalys (kassaflöde från den löpande verksamheten, investeringsverksamheten och finansieringsverksamheten) och lista kontanttransaktionerna enligt förklaringen i nästa avsnitt. Kom ihåg att om du äger flera företag måste du först konsolidera din ekonomi.
1. Beräkna kassaflödet från den löpande verksamheten
Den första kategorin att lägga till i en kassaflödesanalys är kassaflöden från den löpande verksamheten. Eftersom vi använder den indirekta metoden är nettoresultatet den första posten du lägger till under denna kategori.

Så här kan du beräkna kassaflödet från den löpande verksamheten:
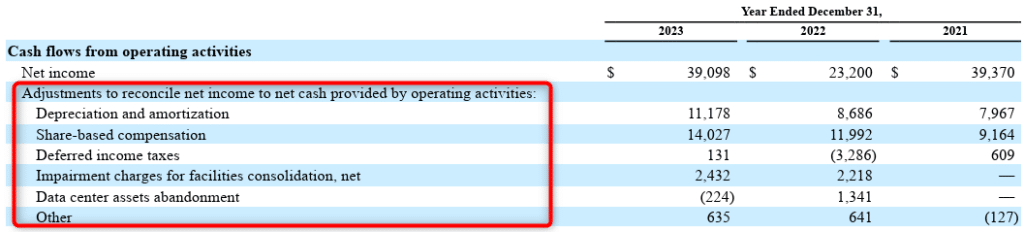
Steg 1: Justeringar för icke-kontanta transaktioner
Icke-kontanta kostnader (kostnader som inte innebär ett utflöde av likvida medel), till exempel avskrivningar, måste läggas tillbaka till nettoresultatet.
Icke-kontanta vinster, till exempel vinst vid försäljning av en anläggningstillgång, måste dras av från nettoresultatet eftersom hela det belopp som erhållits kontant från försäljningen (vilket inkluderar vinsten) redovisas under rubriken kassaflöde från investeringsverksamheten. Gå igenom resultaträkningen för att hitta alla icke-kontanta poster.
Kostnader som har redovisats men ännu inte betalats, till exempel uppskjuten inkomstskattekostnad, måste läggas tillbaka till nettoresultatet. Uppskjutna kostnader finns på tillgångssidan i din balansräkning.
Steg 2: Justeringar för förändringar i rörelsekapitalet
Därefter behöver du göra justeringar för transaktioner som inbetalningar från gäldenärer, betalningar till borgenärer och förutbetalda kostnader.
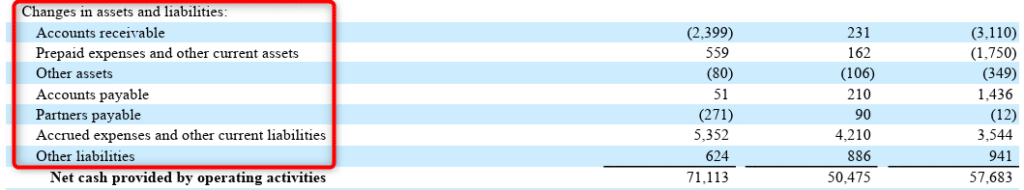
Du kan behöva lägga ner lite arbete på att avgöra om du ska lägga till eller dra av en post för rörelsekapital, men med tiden blir det en självklarhet. Under tiden kan du följa den här regeln:
- Justeringar för förändringar i omsättningstillgångar: Om saldot för en omsättningstillgång (annan än likvida medel) ökar ska du dra av det ökade beloppet när du beräknar kassaflödet från den löpande verksamheten, och vice versa.
- Justeringar för förändringar i kortfristiga totala skulder: Om saldot för en kortfristig skuld ökar ska du lägga till ökningsbeloppet när du beräknar kassaflödet från den löpande verksamheten, och vice versa.
Om exempelvis saldot för kundfordringar ökar med $5,000 vid slutet av en redovisningsperiod ska du dra av $5,000 under kassaflödet från den löpande verksamheten. På samma sätt ska du lägga till $5,000 i kassaflödet från den löpande verksamheten om saldot för leverantörsskulder ökar med $5,000.
När du har lagt till alla poster summerar du beloppen för att beräkna nettokassaflödet från den löpande verksamheten.
Om detta tal är negativt har du ett allvarligt problem, eftersom det visar att företagets verksamhet för närvarande inte genererar ett positivt kassaflöde. Om det inte var avsiktligt (eller förväntat) måste din prioritet vara att åter få ett positivt kassaflöde här.
2. Beräkna kassaflödet från investeringsverksamheten
Därefter beräknar du kassaflödet från dina investeringsaktiviteter med hjälp av dina belopp för nettokapitalutgifter. Exempel på investeringsaktiviteter är:
- Försäljning eller köp av mark och byggnader
- Försäljning eller köp av omsättningsbara värdepapper
- Försäljning eller köp av immateriella tillgångar
- Avyttring eller förvärv av företag
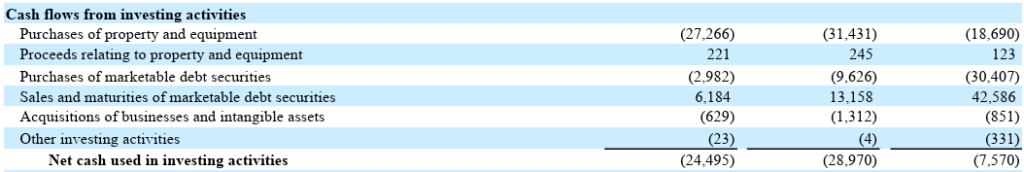
Det är ganska enkelt att avgöra om pengar flödar in eller ut. Kapitalutgifter kräver till exempel en kontant betalning, vilket innebär att pengar flödar ut. När du säljer en tillgång flödar pengar in.
Kommer du ihåg vinsterna som vi drog av från försäljningen av tillgångar under kassaflödet från den löpande verksamheten? De läggs tillbaka här eftersom försäljningsintäkterna från en tillgång omfattar både kostnaden och vinsten vid försäljningen av tillgången.
3. Beräkna kassaflödet från finansieringsaktiviteter
Exempel på poster under denna rubrik är:
- Emission av eget kapital eller skuldkapital (eller tillskott av eget kapital om du är enskild näringsidkare)
- Återbetalning av eget kapital eller skuldkapital
- Förpliktelser avseende kapitalleasing
- Utbetalning av utdelningar
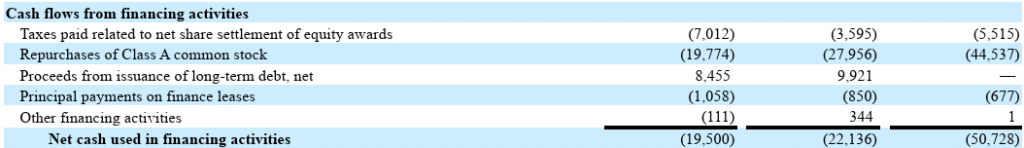
Det är också ganska enkelt att förstå hur pengar rör sig i denna kategori. Om du tar in kapital, oavsett om det är eget kapital eller skuldkapital, flödar pengar in. Pengar flödar ut när du gör betalningar för kapitalleasing eller betalar utdelningar.
Observera att räntebetalningar på skulder inte visas under detta avsnitt. När den indirekta metoden används visas de faktiskt inte någonstans i kassaflödesanalysen, eftersom de redan har beaktats i ditt nettoresultat.
Om du däremot inte har betalat räntan visas den som en kortfristig skuld i balansräkningen. Det obetalda räntebeloppet läggs till under justeringar av rörelsekapitalet i avsnittet om den löpande verksamheten i kassaflödesanalysen.
4. Beräkna utgående saldo
För att beräkna det utgående saldot summerar du nettokassaflödet för alla kategorier och lägger till det ingående kassasaldot.
Du kan behöva justera för fluktuationer i valutakurser om du har likvida medel eller likvida ekvivalenter i en utländsk valuta, som Meta har.

Vad du ska leta efter i en kassaflödesanalys
Här är exempel på hur du kan använda informationen i kassaflödet för att hantera likviditet och finansiell hälsa:
Undersök negativt kassaflöde
Unga företag och företag i perioder av hög tillväxt har ofta negativa kassaflöden. Det mesta av pengarna flödar in genom finansieringsaktiviteter och används till att köpa tillgångar, anställa medarbetare och utveckla produkten.
Om ditt kassaflöde är negativt bör du undersöka orsaken. Om du investerar i tillgångar och håller på att få slut på pengar kan du överväga att ta in mer kapital eller skjuta upp kapitalutgifter. Om du förlorar pengar i den löpande verksamheten kan möjliga orsaker vara en ofördelaktig kostnadsstruktur eller stora räntebetalningar.
Oavsett vilket bör du sträva efter att över tid gå mot ett positivt nettokassaflöde om du vill förbli verksam.
Gå djupare in i positivt kassaflöde
Positivt nettokassaflöde kan ibland vara missvisande. Företag kan uppnå positivt kassaflöde genom att sälja tillgångar eller ta på sig orimlig finansiell hävstång, även när de förlorar stora mängder pengar i den löpande verksamheten.
Om du inte är ett ungt företag och ser ett negativt kassaflöde från den löpande verksamheten finns det anledning till oro, även om det ackumulerade nettokassaflödet är positivt.
Fler insikter med fritt kassaflöde (FCF)
Det finns två typer av fritt kassaflöde: fritt kassaflöde till företaget (FCFF) och fritt kassaflöde till eget kapital (FCFE).
More Articles
FCFF
FCFF visar hur mycket kontanter företaget genererar från verksamheten efter att kapitalutgifter har beaktats. Formeln är:
FCFF = Kassaflöde från den löpande verksamheten - Kapitalutgifter
Det finns flera sätt att beräkna FCFF, men detta är det enklaste sättet med hjälp av kassaflödesanalysen.
Syftet är att förstå företagets förmåga att generera kontanter efter utgifter för verksamheten och kapitaltillgångar – två viktiga delar för att hålla företaget igång.
FCFE
FCFE visar hur mycket kontanter som är tillgängliga för företagets aktieägare efter att alla kostnader, kapitalutgifter och skulder har beaktats. Formeln för FCFE är:
FCFE = Kassaflöde från den löpande verksamheten - Kapitalutgifter + Nettoökning av skulder
Nettoskuld mäter ett företags förmåga att betala av skulder under antagandet att de förfaller omedelbart. Formeln är:
Nettoskuld = Kortfristiga skulder + Långfristiga skulder - Likvida medel och likvida ekvivalenter
Företag använder FCFE för att betala utdelningar, återköpa aktier eller finansiera tillväxt.
Att förstå att kontanter är avgörande
Kontanter håller företaget igång. Att bara titta på nettoresultatet och gå hem med ett leende kan leda till en katastrof – och historien visar att det vanligtvis gör det.
Redo att utveckla din kompetens som ekonomichef? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikbranschen.

