Uanset om du leder økonomifunktionen i en ny startup eller styrer regnskaberne i en multinational virksomhed, føles prognoser for balancen ofte frustrerende komplekse.
Men her er den gode nyhed: Prognoser for balancen behøver ikke være et mareridt af regneark og antagelser. Med de rigtige metoder, praktiske eksempler og lidt Excel-magi kan du forvandle dette nødvendige onde til et af dine mest værdifulde strategiske værktøjer.
Hvad er prognoser for balancen?
Prognoser for balancen hjælper dig med at budgettere og planlægge din økonomi. De forudsiger dine fremtidige aktiver, forpligtelser og egenkapital. Dette værktøj fungerer som en krystalkugle for økonomidirektører og viser virksomhedens fremtidige økonomiske sundhed for interessenter og investorer.
Når du udarbejder en prognose, forudsiger du:
- De aktiver, din virksomhed kommer til at eje (likvider, lagerbeholdning, udstyr osv.)
- De beløb, du skylder andre (leverandørgæld, lån osv.)
- Den egenkapital, der er tilbage til ejerne
Prognoser for balancen er mere end blot et afkrydsningsfelt i den 3-delte regnskabsmodel; det er et strategisk greb. Når balancen, resultatopgørelsen og pengestrømsopgørelsen er tæt forbundne, kan selv små ændringer afsløre meningsfulde tendenser. Dette integrerede perspektiv er ikke kun informativt; det er sådan, fremadskuende beslutninger får et solidt økonomisk grundlag.

Balance fra bunden
\u003cspan style=\u0022font-weight: 400;\u0022\u003eGenopbyg din balanceprognose fra bunden én gang om året – uden skabeloner eller videreførte tal. Det er en bevidst nulstilling, der tvinger dig til at validere alle drivere og udfordre indgroede antagelser, før de bliver fastlåste. \u003c/span\u003e
Hvorfor er prognoser for balancen vigtige?
Balanceprognoser bygger på en blanding af historiske data, strategiske vækstforudsætninger og bredere markedssignaler.
Du indarbejder sandsynligvis allerede makroøkonomiske faktorer, ændringer i kapitalstrukturen og investeringsplanlægning, fordi det er her, det fremadrettede billede begynder at blive konkret. Når denne type modellering udføres korrekt, afdækker den strategiske indsigter, der rækker ud over tallene på overfladen.
De fleste økonomidirektører begynder med arbejdskapitalen, da den er en naturlig indikator for kortsigtet modstandsdygtighed. Men den reelle værdi af prognoser for balancen opstår, når de bliver et perspektiv til scenarieplanlægning, finansieringsbehov og beslutningsstøtte på bestyrelsesniveau:
- Strategisk beslutningstagning: Disse økonomiske prognoser hjælper med at vurdere den økonomiske effekt af beslutninger som nye investeringer eller opkøb.
- Kapitalstyring: De hjælper med at finde den bedste blanding af gæld og egenkapital, vurdere kapitalbehov og planlægge fremtidige investeringer.
- Overholdelse af lovgivningen: Prognoser hjælper med at sikre, at du opfylder rapporteringskravene, og gør processen for økonomisk rapportering mere smidig.
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eDet er afgørende at analysere balancen, fordi den giver et øjebliksbillede af en virksomheds økonomiske sundhed på et bestemt tidspunkt. Den viser virksomhedens evne til at overleve svære tider og vokse på lang sigt.\u003c/span\u003e\u003c/em\u003e
Sådan udarbejder du en effektiv balanceprognose
Før vi dykker ned i mekanikken bag prognoser i Excel, er det værd at standse op og sikre, at grundlaget er på plads. Lad os hurtigt gennemgå de vigtigste regnskabsmæssige greb – ikke som en genopfriskning, men for at tydeliggøre, hvordan hvert enkelt greb direkte indgår i strukturen og integriteten af din balanceprognose.
1. Viderefør saldi
Fremføring af saldi fra tidligere perioder er mere end blot trin ét; det er det, der giver balancen sin prognosemæssige integritet. Da balancen i sagens natur er kumulativ, giver en stærk fremføring dig mulighed for at følge, hvordan bevægelser på specifikke konti påvirker arbejdskapitalen og i sidste ende former din likviditetsposition.
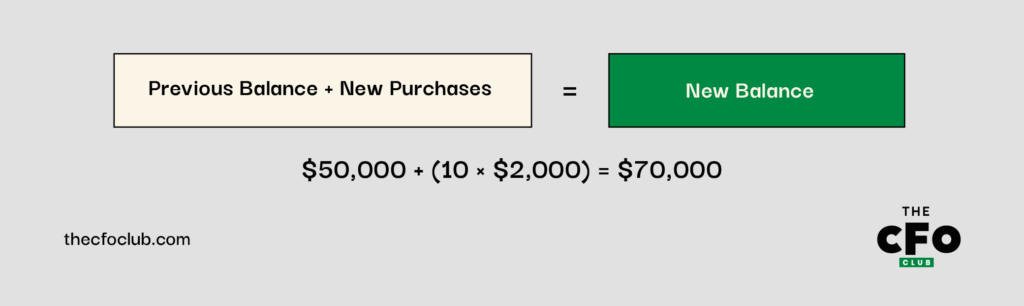
Tag noget så grundlæggende som udvidelse af aktiver. Lad os sige, at din eksisterende saldo på »medarbejderudstyr« er $50K, og at du ansætter 10 nye medarbejdere, som hver har brug for en bærbar computer til $2K. Regnestykket er enkelt, men konsekvenserne for CapEx, likviditetsforbrug og aktivernes alder er værd at være opmærksom på:
Den samme logik gælder for PP&E, immaterielle aktiver samt de tilhørende afskrivnings- og amortiseringsplaner:
| Konto | Formel |
| PP&E | PP&E ved periodens begyndelse + kapitaludgifter - afhændelser = PP&E ved periodens slutning |
| Immaterielle aktiver | Immaterielle aktiver ved periodens begyndelse + nye opkøb - nedskrivninger = immaterielle aktiver ved periodens slutning |
Ved at holde disse pengestrømme synlige kan du teste følsomheder med større præcision og knytte bevægelser i aktiverne tilbage til den faktiske forretningsplanlægning.
Når du prognosticerer engangsudgifter til investeringer, f.eks. indretning af et nyt kontor eller laboratorieudstyr, skal du isolere dem som særskilte linjeposter i modellen. Det hjælper med at holde antagelserne overskuelige og giver samtidig et tydeligere indblik i timing og påvirkning.


Have an account? Log In
2. Fastlæg nulbaserede konti
Det er ikke alle konti, der bør fremføres for at skabe værdi. For visse volatile poster, såsom kreditorer eller periodiserede omkostninger, giver det ofte mere mening at prognosticere ud fra et nettoudgangspunkt på nul.
Målet her er ikke præcision for præcisionens skyld; det er at undgå falsk stabilitet på konti, der på ingen måde er stabile.
Det er her, en hurtig fluxanalyse kommer i spil. Hvis en konto svinger væsentligt fra periode til periode, giver det en mere velunderbygget fremskrivning at forankre den i en operationel drivkraft (såsom COGS eller omsætning).
For eksempel:
| Konto | Prognosemetode | Beregning |
| Kreditorer | % af COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Periodiserede omkostninger | % af omsætning | $1,000,000 (omsætning) × 5.2% = $52,000 |
Denne tilgang giver dig mulighed for at knytte disse konti til dine operationelle prognoser i stedet for at antage, at de følger historiske mønstre.
3. Fokuser på arbejdskapitalkonti
Arbejdskapitalen er det område, hvor balanceprognosen enten kan skærpe dit overblik eller gøre det mere uklart. AR, AP, lagerbeholdning og periodiseret omsætning bevæger sig ikke kun uafhængigt af hinanden; de påvirker også likviditet, likviditetsplanlægning og arbejdskapitalens effektivitet.
Det er her, prognosticeringen ofte bliver upræcis.
Timing for periodiseret omsætning, forsinkelser i betalinger og lageromsætningshastighed følger sjældent gennemsnit. I stedet for at udjævne dem bør du knytte din omsætning, faktureringsrytme og inkassostrategi så tæt som muligt til modellen. Jo tættere din prognose afspejler den faktiske operationelle rytme, desto mere nyttig bliver den.
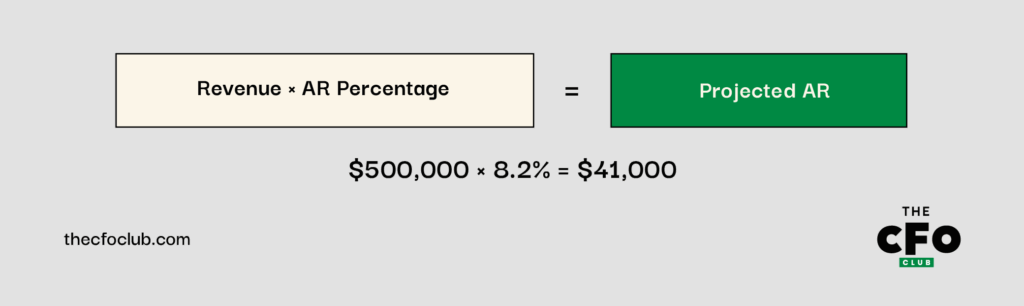
For eksempel: Hvis dine tilgodehavender typisk udgør 8.2% af din omsætning, og du prognosticerer en omsætning på $500,000, vil din prognose for tilgodehavender være:
Tilsvarende gælder det, at hvis lagerbeholdningen typisk udgør 9.1% af dine vareomkostninger, og du prognosticerer COGS på $300,000, vil din prognose for lagerbeholdningen være:
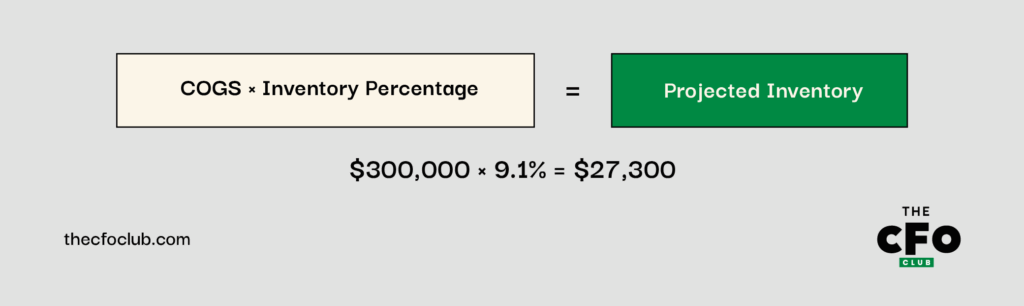
4. Opret hændelser for større påvirkninger af likviditeten
Selv den mest gennemarbejdede prognose for balancen vil komme til kort, hvis den overser de store, uregelmæssige hændelser. Tænk på:
- Finansieringsrunder
- Større investeringer i anlægsaktiver
- Opkøb
- Planlagte tilbagebetalinger af gæld
Det er ikke blot midlertidige udsving i likviditeten; de bevæger sig gennem langfristede aktiver og forpligtelser, fra goodwill og PP&E til langfristet gæld og udskudt skat. Ved at udskille særskilte hændelser i din model kan du isolere deres effekter og stressteste din kapitalstruktur med større klarhed.
Eksempel:
| Hændelse | Dato | Berørt konto | Beløb | Påvirkning af balancen |
| Langfristet lån | Juni 2025 | Langfristet gæld | +$500,000 | Øger likvide aktiver og langfristede forpligtelser |
| Køb af udstyr | August 2025 | PP&E | -$200,000 | Reducerer likvider og øger PP&E |
| Tilbagebetaling af gæld | December 2025 | Langfristet gæld | -$50,000 | Reducerer likvider og langfristede forpligtelser |
Ved at indarbejde disse hændelser i din prognose får du indsigt i, hvordan de vil påvirke din likviditetsbeholdning og din overordnede finansielle position.
5. Udfold øvrig egenkapital
Det er her, din model fortæller historien om ejerskabets værdi, og hvordan den udvikler sig. Du indsætter ikke blot historiske strukturer; du fremskriver konsekvenserne af kapitalbeslutninger. Når du opbygger denne sektion, skal du derfor sørge for at afspejle:
- Ordinære aktier
- Overkurs ved emission (APIC)
- Egne aktier
- Overført resultat
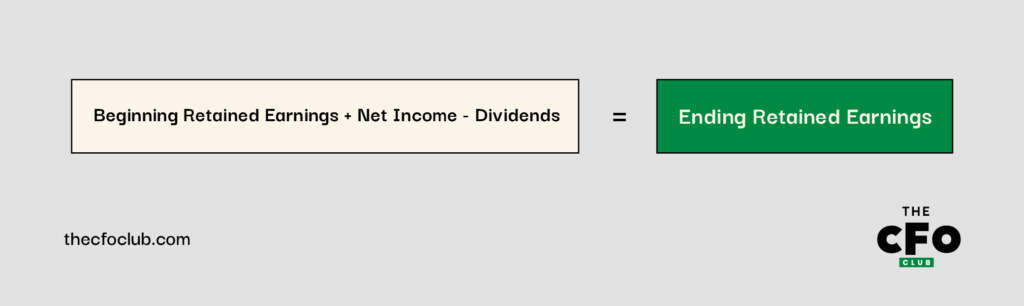
Du finder disse poster under linjen i balancens egenkapitalafsnit. For at forankre prognosen får du her en kort genopfriskning af det overførte resultat:
Egne aktier reducerer egenkapitalen og vises som et fradrag i den samlede indbetalte kapital og det overførte resultat. Ved omhyggeligt at prognosticere disse egenkapitalkonti fuldender du billedet af din virksomheds forventede finansielle position og sikrer, at din balance balancerer korrekt med aktiver lig med forpligtelser plus egenkapital.
Sådan implementerer du din balanceprognose i Excel
Nu hvor vi er enige om tilgang og prognoseparametre, er det tid til at gå fra rammeværk til funktion. Lad os gennemgå, hvordan du opbygger en praktisk Excel-model – en model, der ikke blot er mekanisk korrekt, men også kan bruges som beslutningsgrundlag ved prognosticering af din virksomheds finansielle position.
1. Indsaml historiske data
Som du sikkert ved, er grundlaget for enhver god prognose solide historiske data. Til modellering af balancen bør du have mindst to års rene og konsistente data.
Opsæt din Excel-fil, så tidslinjen går fra venstre mod højre. Kronologiske kolonner gør formlogikken mere enkel og gør det lettere visuelt at forstå udviklingen.
Eksempel:
- Kolonne C: 31. december 2023 (Historisk)
- Kolonne D: 31. december 2024 (Historisk)
- Kolonne E: 31. december 2025 (Prognose)
- Kolonne F: 31. december 2026 (Prognose)
Historisk kontekst er ikke fyld; den er dit grundlag for at opbygge en velbegrundet og retningsgivende logik. Hvis tilgodehavender eksempelvis har ligget omkring 8 % af omsætningen, bør du teste, om det stadig gælder i lyset af nye betalingsbetingelser, kundesammensætning eller makroøkonomiske forhold.
2. Udarbejd støttespecifikationer og omklassificer
Hold den primære balanceopgørelse ren. Det egentlige arbejde foregår i de understøttende oversigter. Det er her, du får synliggjort antagelserne, mekanismerne og drivkræfterne bag hver linje, så du kan stressteste, opdatere og forklare modellen, når det virkelig gælder.
For eksempel, hvis du driver en teknologivirksomhed, kan du oprette separate oversigter for:
- Likvider og likvide beholdninger
- Tilgodehavender fra salg
- Varebeholdning
- Materielle anlægsaktiver og afskrivninger
- Leverandørgæld
- Gæld og renter
Desuden: Lad ikke GAAP-formatet diktere, hvordan du udarbejder din prognose. Regnskabsaflæggelse og prognoser tjener forskellige formål. Hvis en omklassificering af bestemte poster giver dig et mere anvendeligt eller præcist billede, så gør det.
Tag udskudte skatter som eksempel. GAAP opdeler dem i kortfristede og langfristede, men hvis de begge er drevet af de samme antagelser i din model, kan det faktisk skabe klarhed frem for forvirring at slå dem sammen.
På samme måde skjuler samleposter som “Andre omsætningsaktiver” ofte uensartede drivere. Hvis du opererer inden for teknologi, kan dine “Andre omsætningsaktiver” omfatte forudbetalte omkostninger og tilgodehavende skatterefusioner. Forudbetalinger bevæger sig i takt med driftsomkostningerne, mens skatterefusioner er knyttet til den effektive skattesats og tidspunktet for indbetalingen. Hvis du opdeler disse i din prognose, får du et klarere billede af arbejdskapitalen.
Når det er sagt, skal du ikke overkomplicere tingene. Hvis to periodiseringer opfører sig på samme måde – eksempelvis hvis både personaleomkostninger og generelle omkostninger skalerer med driftsomkostningerne – så slå dem sammen. Forenkling er helt i orden, når det forbedrer anvendeligheden uden at gå på kompromis med nøjagtigheden.
3. Opbyg dynamiske formler
Excels styrke ved prognoser for balanceopgørelsen ligger i de dynamiske formler. Disse formler opdateres automatisk, når dine antagelser ændres. I stedet for at indtaste værdier manuelt skal du bruge formler, der linker til dine antagelser og historiske data.
Funktioner som VLOOKUP, INDEX(MATCH) og SUMIFS hjælper med at hente historiske data ind i dine beregninger. Hvis du eksempelvis prognosticerer tilgodehavender fra salg som en procentdel af omsætningen, kan du bruge:
Denne metode gør din model mere fleksibel og enklere at opdatere. Når antagelserne ændres, skal du blot opdatere dem ét sted. Alle relaterede beregninger justeres automatisk.
Lad os sige, at en SaaS-virksomhed prognosticerer tilgodehavender fra salg til 9 % af omsætningen. Hvis virksomheden forventer en omsætning på $600,000 i 2025, bliver prognosen for tilgodehavender fra salg:
Dynamiske formler hjælper med konsistenskontroller. Du kan oprette en kontrolcelle for at bekræfte, om din balanceopgørelse stemmer. Brug betinget formatering til at fremhæve eventuelle forskelle.
Følsomhedsanalyse er endnu en nyttig anvendelse af dynamiske formler. Med datatabeller eller scenariestyring kan du se, hvordan ændringer i centrale antagelser påvirker din balanceopgørelse.
For den samme SaaS-virksomhed kan du undersøge, hvordan forskellige vækstrater for omsætningen påvirker dit behov for arbejdskapital. Du kan også analysere, hvordan ændringer i investeringer i anlægsaktiver påvirker din likviditet:
| Aktiver | 2023 (faktisk) | 2024 (faktisk) | 2025 (prognose) | 2026 (prognose) |
| Likvider og likvide ækvivalenter | $100,000 | $120,000 | $145,000 | $172,000 |
| Tilgodehavender | $38,000 | $45,000 | $54,000 | $64,800 |
| Varebeholdning | $25,000 | $30,000 | $36,000 | $43,200 |
| Omsætningsaktiver i alt | $163,000 | $195,000 | $235,000 | $280,000 |
| Materielle anlægsaktiver | $230,000 | $250,000 | $290,000 | $320,000 |
| Fratrukket: Akkumulerede afskrivninger | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Materielle anlægsaktiver, netto | $150,000 | $155,000 | $175,000 | $185,000 |
| Aktiver i alt | $313,000 | $350,000 | $410,000 | $465,000 |
| Forpligtelser og egenkapital | ||||
| Leverandørgæld | $30,000 | $35,000 | $42,000 | $50,400 |
| Periodiserede omkostninger | $15,000 | $18,000 | $21,600 | $25,920 |
| Kortfristede forpligtelser i alt | $45,000 | $53,000 | $63,600 | $76,320 |
| Langfristet gæld | $150,000 | $180,000 | $160,000 | $140,000 |
| Forpligtelser i alt | $195,000 | $233,000 | $223,600 | $216,320 |
| Ordinære aktier | $50,000 | $50,000 | $50,000 | $50,000 |
| Overført resultat | $68,000 | $67,000 | $136,400 | $198,680 |
| Egenkapital i alt | $118,000 | $117,000 | $186,400 | $248,680 |
| Forpligtelser og egenkapital i alt | $313,000 | $350,000 | $410,000 | $465,000 |
| Kontrol (aktiver - forpligtelser - egenkapital) | $0 | $0 | $0 | $0 |
Hvorfor balancer ikke stemmer
En balance handler ikke kun om at lægge tallene sammen. Når du får din 3-opstillingsmodel til at stemme, finansielle model sikrer det, at dine finansielle fremskrivninger er konsistente og pålidelige. Hvis du ikke kan få din balance til at stemme, er her nogle almindelige årsager:
- Fortegn (+/-) kan være forkerte i dine formler: Hvis du for eksempel angiver investeringer som negative på balancen, vil din model ikke stemme. Det sker ofte med afskrivninger, som lægges tilbage i pengestrømsopgørelsen, men reducerer materielle anlægsaktiver på balancen.
- Fejlagtige koblinger mellem opgørelser kan skabe store problemer: Hvis din model ved en fejl bruger udbytte i stedet for aktiebaseret aflønning i oversigten over ordinære aktier, vil den ikke stemme. Disse fejl kan være svære at finde i komplekse modeller.
- Fejl i pengestrømsopgørelsen er ofte årsag til problemer med balancen: Hvis du for eksempel antager, at "andre langfristede aktiver" vokser som omsætningen, men overser pengestrømseffekten i pengestrømsopgørelsen, vil din model ikke stemme.
Stresstest Plus
Gå videre end grundlæggende følsomhedsanalyse ved at opstille det, jeg gerne kalder “umulige scenarier.” Det er situationer, der er så ekstreme, at de virker urealistiske. Hvad nu hvis perioden for inddrivelse af dine tilgodehavender blev fordoblet? Eller hvad nu hvis lageromkostningerne steg med 50 % fra den ene dag til den anden? Disse ekstreme scenarier kan afsløre skjulte svagheder i din finansielle struktur.
Tips til at få 3-opstillingsmodellen til at stemme
Når din balance ikke stemmer, kan det være frustrerende og tidskrævende at finde fejlen. Her er nogle hurtige tips, der kan hjælpe dig med at få din 3-opstillingsmodel til at stemme:
- Gør kontrolformlen for din balance tydeligt synlig nederst i din model
- Kontrollér alle totaler og subtotaler for at sikre, at ingen linjer er udeladt af beregningerne
- Kontrollér, at du bruger ensartede fortegn (+/-) i alle opgørelser
- Vær særlig opmærksom på balanceposter, der påvirker flere poster i pengestrømsopgørelsen (som materielle anlægsaktiver med investeringer og afskrivninger)
- Se efter mønstre i ubalancen – en konstant forskel kan være tegn på en fast omkostning eller indtægt, der mangler
- Ved langsomt stigende eller faldende forskelle bør du kontrollere poster, der påvirkes af inflation eller rentesatser
- Ved pludselige ændringer i forskellen bør du se på tilbagevendende, men ikke periodiske poster som afdrag på gæld eller investeringer
Udover disse hurtige løsninger er det afgørende at gennemgå din model regelmæssigt. Jeg anbefaler en systematisk gennemgangsproces. Kontrollér din balance efter hver større ændring. Det hjælper med at opdage problemer tidligt, når de er nemmere at løse.
Software til finansiel modellering kan gøre denne proces lettere
En af fordelene ved prognosesoftware er, at den automatisk kan markere uoverensstemmelser og spore ændringer på tværs af alle tre opgørelser. Den hjælper med at identificere kilderne til ubalancer. Disse værktøjer kan spare timevis og mindske risikoen for fejl i dine prognoser.
Fordele og ulemper ved prognosticering af balancen
Som ethvert værktøj i dit planlægningsarsenal har en balanceprognose både fordele og begrænsninger. Du ved allerede, at den ikke er en krystalkugle, men det er værd at fremhæve nogle få vigtige styrker og blinde vinkler, så du er opmærksom på dem, når du tager den i brug:
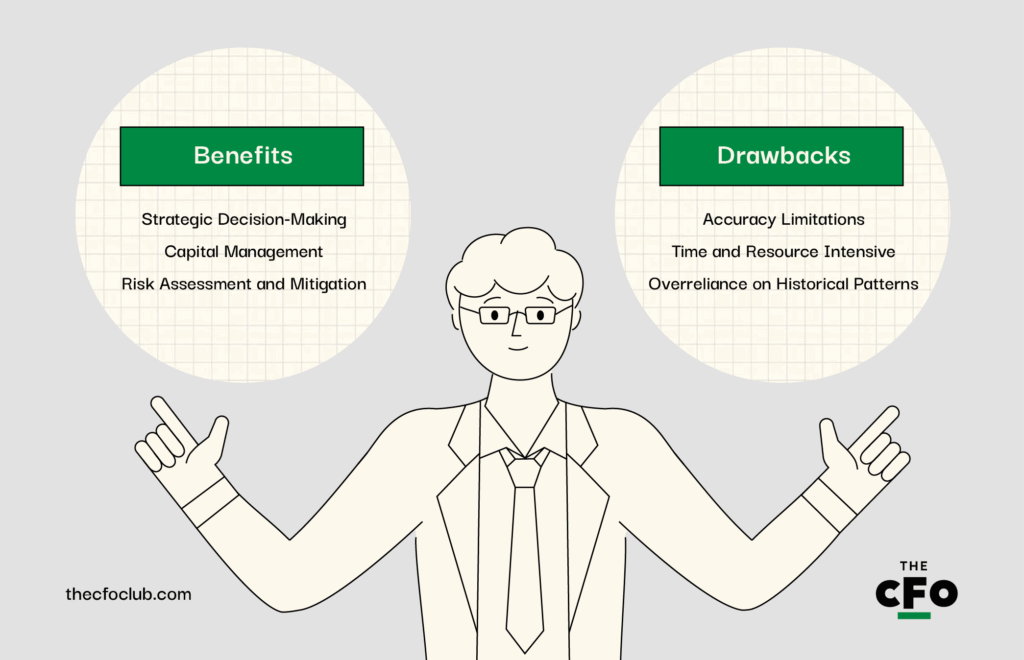
Fordele
- Strategisk beslutningstagning: Prognoser hjælper dig med at se de økonomiske konsekvenser af beslutninger som investeringer eller ændringer i kapitalstrukturen.
- Kapitalstyring: De hjælper med at finde den rette blanding af gæld og egenkapital, vurdere kapitalbehov og planlægge fremtidige investeringer.
- Risikovurdering og -begrænsning: Ved at fremskrive aktiver, passiver og egenkapital kan du identificere svagheder og gribe ind for at begrænse risici, før de opstår.
Det er risikabelt ikke at udarbejde en prognose for en komplet balance i dagens erhvervsmiljø. Enhver organisation, der arbejder med at udarbejde og vedligeholde et budget, bør have indsigt i sin fremtidige balance. Ved at gå videre end resultatopgørelsen og udarbejde en prognose for balancen kan økonomifagfolk hjælpe med at forudsige virksomhedens fremtidige økonomiske sundhed og give den indsigt, der er nødvendig for at forblive konkurrencedygtig og succesfuld.
More Articles
Ulemper
- Begrænsninger i nøjagtighed: Balanceprognoser er baseret på bestemte antagelser. Små fejl i vækstrater eller nøgletal kan føre til store unøjagtigheder.
- Tids- og ressourcekrævende: Vedligeholdelse af en detaljeret prognose kræver tid og ekspertise, hvilket kan være vanskeligt for nystartede virksomheder med begrænsede ressourcer.
- Overdreven afhængighed af historiske mønstre: Traditionel prognosticering baserer sig i for høj grad på tidligere resultatdata. Det kan være risikabelt under markedsændringer eller forstyrrelser.
Konklusion
Prognosticering af balancen bliver måske aldrig den mest opsigtsvækkende del af økonomifunktionen, men den er utvivlsomt en af de mest strategiske. Uanset hvor din virksomhed befinder sig i sin vækst, giver evnen til med sikkerhed at fremskrive virksomhedens økonomiske position dig mere end blot tal – den giver dig kontrol.
Du behøver ikke være en Excel-troldmand eller spåkone for at opbygge en model, der faktisk fungerer. Når du viderefører saldi med omtanke, knytter volatile konti til operationelle drivere og fremhæver de store begivenheder, der gør en forskel, bliver din prognose en motor for beslutningstagning.
Ja, arbejdet er omhyggeligt. Og ja, antagelser kan blive komplekse. Men med den rette struktur, en sund portion skepsis og en tydelig operationel rytme kan du gøre prognosticering til en kilde til fremsyn i stedet for frustration.
Tilmeld dig for flere indsigter i regnskab
Det er nemmere at opbygge en karriere inden for regnskab, når du har adgang til ekspertrådgivning, du kan stole på. Abonner på vores gratis nyhedsbrev for ekspertråd, vejledninger og indsigt fra finansledere, der former teknologiindustrien.