I dette rentemiljø bliver både ledere og investorer tvunget til at træffe svære beslutninger om, hvor de skal placere deres penge. Når mulighederne overvejes, er en effektiv værdiansættelsesmetode afgørende.
En populær metode, der bruges til at estimere værdien af potentielle investeringsmuligheder, er modellen for tilbagediskonterede pengestrømme, eller DCF-modellen.
Men hvad er DCF-modellen, og hvordan kan du anvende den i dine investeringsbeslutninger?
Hvad er modellen for tilbagediskonterede pengestrømme?
Modellen for tilbagediskonterede pengestrømme (DCF) er en værdiansættelsesmetode, der bruges til at fastslå, hvad en række fremtidige pengestrømme er værd i dag. DCF-modeller bruges til at værdiansætte virksomheder, projekter, investeringer og alt andet, der er forbundet med en række pengestrømme.
Alle værdiansættelsesmetoder kan placeres i en af følgende kategorier:
- Markedsmetoden: baseret på sammenlignelige transaktioner med børsnoterede virksomheder
- Indkomstmetoden: baseret på prognoser for pengestrømme
- Omkostningsmetoden: baseret på nettoaktivværdier (undertiden kaldet den aktivbaserede metode)
Modellen for tilbagediskonterede pengestrømme hører under indkomstmetoden; den tilbagediskonterer fremtidige beløb (indtægter, udgifter eller andre pengestrømme) og omregner dem til én samlet nutidsværdi (nettonutidsværdi).
Som navnet antyder, kan modellen for tilbagediskonterede pengestrømme kun bruges til at værdiansætte indkomstskabende aktiver.
For at tilbagediskontere værdien af forventede fremtidige pengestrømme til den nuværende dag bruger DCF-modeller en diskonteringsrente. Diskonteringsrenten tager højde for potentiel risiko (mere om det senere) og pengenes tidsværdi—da $1 i dag er mere værd end $1 i morgen.
Hvornår kan du bruge DCF-modellen?
Det geniale ved DCF-modellen er, at den kan se på to projekter—med to helt forskellige indtægtsstrømme—og give dig én (sammenlignelig) værdi for hvert af dem.
Som nævnt kan DCF-modellen bruges til at evaluere enhver investering eller ethvert projekt der forventes at generere fremtidige pengestrømme som med rimelighed kan estimeres. Det er ret bredt, så jeg gennemgår nogle specifikke scenarier.
Til værdiansættelse af en virksomhed
Modeller for tilbagediskonterede pengestrømme bruges til at værdiansætte virksomheder, hvilket kan være nyttigt, når:
- Du sælger din virksomhed: Ejere og egenkapitalinteressenter kan bruge en DCF-model til at fastsætte en rimelig udbudspris, før en virksomhed sælges.
- Du køber en virksomhed: Ved fusioner og opkøb bruges DCF-modellering ofte til at fastslå målvirksomhedens værdi—og til at vurdere, om investeringen er fordelagtig.
- Du børsnoterer en virksomhed: DCF-modellering kan bruges til at fastslå virksomhedens godkendte antal aktier og deres pålydende værdi som forberedelse til en børsintroduktion (IPO).
Til værdiansættelse af en obligation, aktie eller anden investeringsmulighed
DCF-modellen bruges også til at analysere potentielle investeringer. Det er et populært værktøj blandt alle typer investorer og kan bruges, når:
- Du køber en aktie: Der findes mange værdiansættelsesmetoder for aktieinvestorer, men DCF-modellering bruges ofte af investorer og fondsforvaltere til at identificere undervurderede aktiver. DCF-værdiansættelser kan også fungere som et realitetstjek ved analyse af de aktuelle markedspriser på børsnoterede aktier.
- Du prisfastsætter obligationer: Obligationsinvestorer kan anvende DCF-modellen til at fastslå en obligations nettonutidsværdi baseret på dens kuponrente, betalingsfrekvens og udløbsdato.
- Du sammenligner investeringsmuligheder: DCF-modellering kan i praksis bruges til at evaluere ethvert indkomstskabende aktiv. Derfor anvender virksomheder (eller enkeltpersoner) med begrænset kapital ofte DCF-modeller til at vælge mellem to gensidigt udelukkende investeringsmuligheder.
Hedgefonde og kapitalforvaltere er i høj grad afhængige af DCF-modeller til at sammenligne potentielle investeringsmuligheder på markederne for fast ejendom, børsnoterede aktier og private equity.
Til at understøtte beslutninger om kapitalbudgettering
DCF-modellen kan også bruges af virksomheder, der beslutter, hvor (eller om) de skal allokere kapital. En virksomhed kan for eksempel bruge DCF, hvis den:
- Overvejer at udvide kapaciteten: Ved udvidelse af kapaciteten kan virksomheder anvende DCF-modeller til at afveje de forventede finansieringsomkostninger ved udvidelsen mod den aktuelle værdi af de fremtidige pengestrømme, som den forventes at generere.
- Overvejer at lancere et nyt produkt: Virksomheder, der laver markedsundersøgelser af nye produkter eller tjenester, kan udføre DCF-modellering ved hjælp af estimerede pengestrømme for at fastslå den potentielle fordel ved lanceringen af et nyt produkt (og alternativomkostningen ved at fravælge andre).
En SaaS-virksomhed, der overvejer at lancere et supplerende produktudbud til eksisterende kunder, kan for eksempel bruge DCF-modellen til at estimere den økonomiske værdi af at investere i dette produkt i stedet for at se på potentielle opkøbsmål.
- Træffe andre beslutninger om kapitalallokering og budgetlægning: Alle virksomheder skal træffe beslutninger om, hvor og hvornår kapital skal anvendes. For at træffe den bedste beslutning har de brug for en metode til at identificere den mest rentable mulighed. Og eftersom DCF-modeller giver en effektiv måde at fastslå værdien af et projekt på, bruges de ofte som grundlag for beslutninger om kapitalallokering og budgetlægning.
Hvilke input er nødvendige i en DCF-model?
Det behøver ikke at være kompliceret at bruge DCF-modellen, men det hjælper først at forstå det grundlæggende. Dette er de primære input, der er nødvendige for at gennemføre en diskonteret pengestrømsmodel.
Prognoseperiode
Prognoseperioden er den tidslængde, der undersøges, når værdiansættelsesmetoden anvendes. Der kan bruges forskellige perioder, men det generelle interval er mellem 5 og 10 år.
Hvis et projekt eller en investering har definerede start- og slutdatoer, vil disse bestemme prognoseperioden.
Have an account? Log In
Frie pengestrømme
DCF-modelværdiansættelser er baseret på forventede frie pengestrømme (FCF). Frie pengestrømme repræsenterer de pengestrømme, som en virksomhed eller et aktiv genererer efter fradrag af relaterede driftsomkostninger.
Hvis en udvidelse af produktionen for eksempel forventes at generere en årlig pengestrøm på $800,000 med en pengestrøm på $300,000 ud af virksomheden til driftsomkostninger, er den frie pengestrøm $500,000.
Vækstrate
For at fremskrive det aktuelle års frie pengestrøm til fremtidige perioder skal du anvende en passende vækstrate.
Hvis et projekt for eksempel forventes at generere $1 million i FCF det første år og vokse med anslået 5% årligt, vil FCF det følgende år være $1,050,000 ($1M gange 1.05).
Diskonteringsrente
Diskonteringsrenten bruges til at diskontere fremtidige pengestrømme tilbage til deres nutidsværdi. Den mest almindelige måde at gøre dette på er at bruge en virksomheds vægtede gennemsnitlige kapitalomkostning (WACC) som udgangspunkt.
For virksomheder finansieret med gæld kan WACC ganske enkelt være de gennemsnitlige omkostninger ved at betjene denne gæld. For virksomheder finansieret med egenkapital er det de gennemsnitlige egenkapitalomkostninger (eller det afkast, som aktionærerne forventer eller kræver). For virksomheder, der anvender en blanding af gælds- og egenkapitalfinansiering, er WACC de vægtede gennemsnitlige omkostninger for begge kapitaltyper.
Terminalværdi
Terminalværdien er den estimerede værdi af et aktiv efter prognoseperioden. Hvis man anvender den populære Gordon-model for vækst (mere om dette senere), antager terminalværdien, at aktivet eller projektet vil vokse med en fast vækstrate i al evighed.
Terminalværdien kan også beregnes ud fra antagelsen om, at et aktiv eller en virksomhed vil blive solgt. Denne metode anvender exit-multiplen til at fastslå terminalværdien baseret på et multiplum af de frie pengestrømme (f.eks. 10x).

Author's Tip
I nogle tilfælde kan virksomheder, der bruger DCF til at beregne den potentielle værdi af et projekt eller en kapitaludgift, vælge udelukkende at se på de frie pengestrømme inden for den forventede periode i stedet for også at beregne terminalværdien.
Sådan opbygger du en DCF-model
Det behøver ikke at være kompliceret at bruge diskonterede pengestrømme til at evaluere værdien af et projekt eller en investering. Denne metode i 6 trin er alt, hvad du behøver.
Husk, at flere af disse trin kan fremskyndes ved hjælp af Microsoft Excel eller anden software med lignende funktioner.
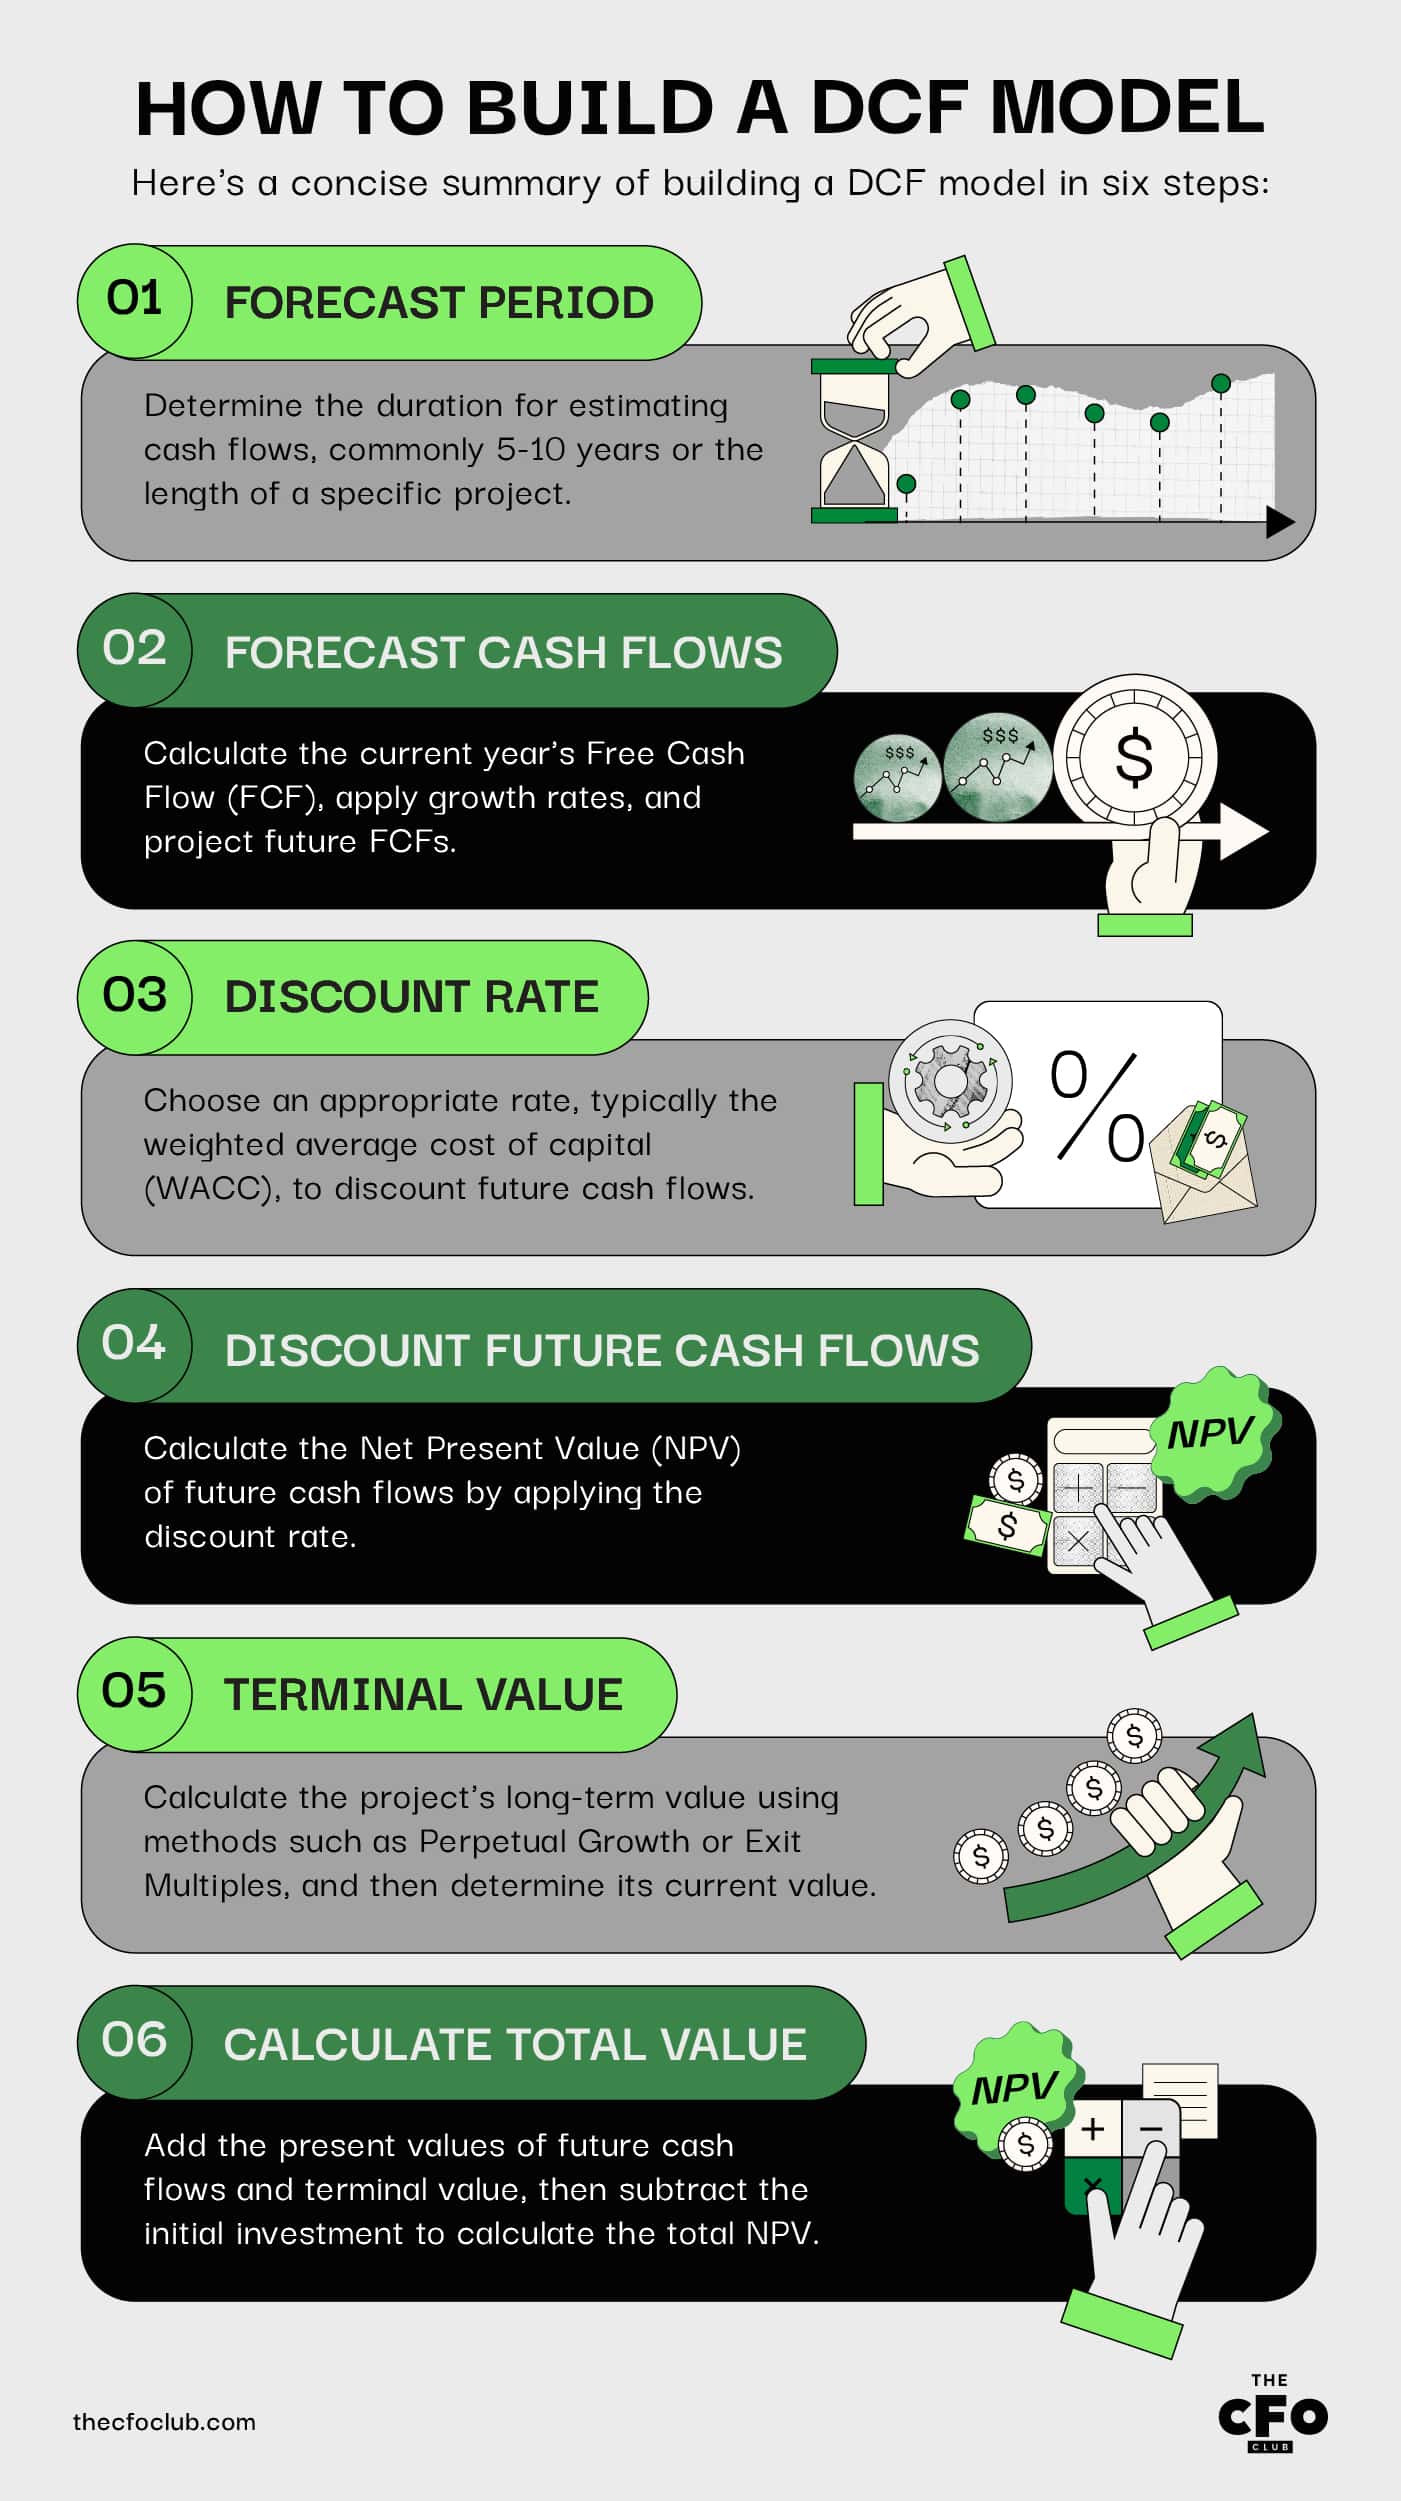
Trin 1: Fastlæg prognoseperioden
Prognoseperioden henviser til den tidsperiode, hvor du med rimelighed kan estimere pengestrømmene fra et projekt. Det er almindeligt at bruge 5-10 år.
For projekter med en fastsat slutdato er det mere almindeligt at bruge projektets længde som prognoseperiode. Hvis en virksomhed eksempelvis investerer ressourcer for at opfylde behovene i en 3-årig kontrakt, vil den bruge en prognoseperiode på 3 år.
Trin 2: Prognosticér fremtidige pengestrømme
Det næste er at prognosticere fremtidige pengestrømme (FCF). Der er nogle få deltrin:
Beregn FCF for det aktuelle år
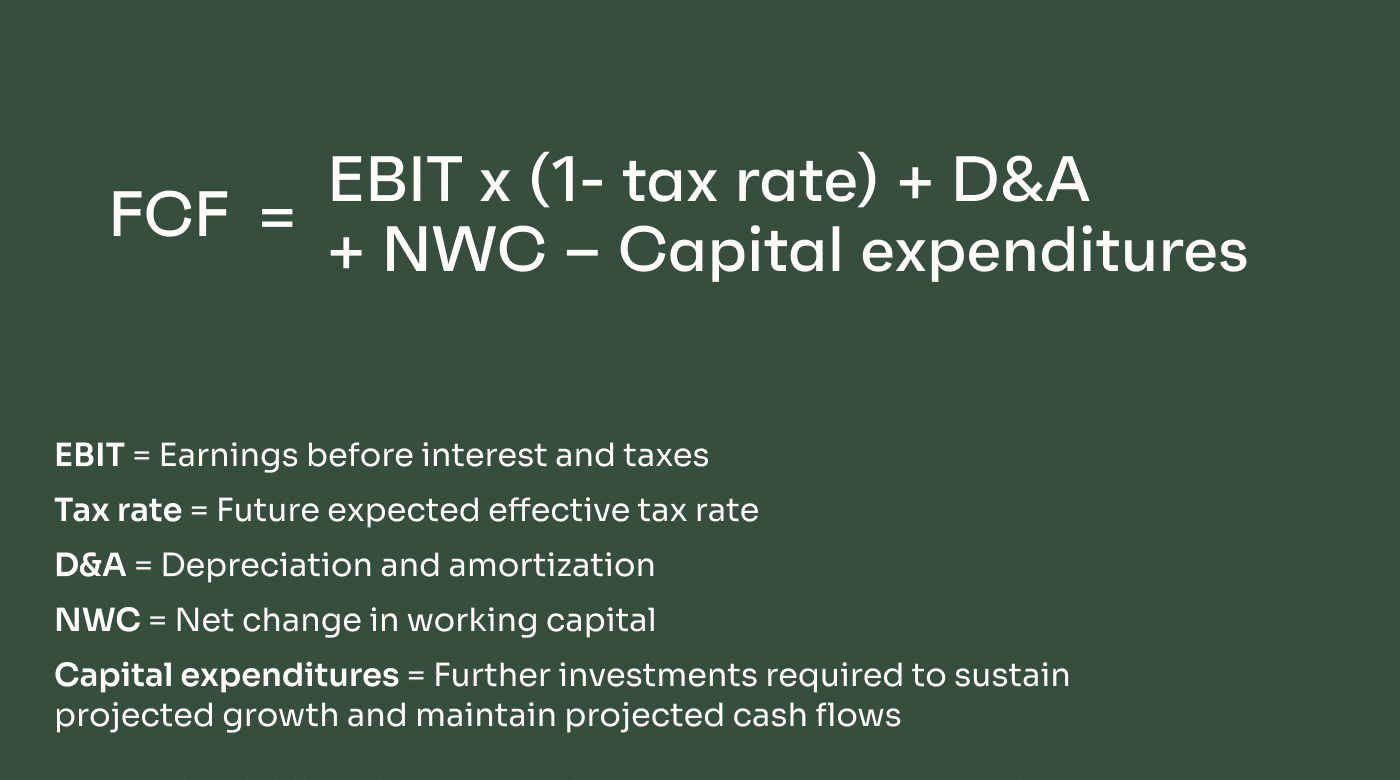
FCF for det aktuelle år kan beregnes ud fra følgende formel:
FCF = EBIT x (1- skattesats) + D&A – ændring i arbejdskapital – kapitaludgifter
Husk kun at beregne FCF for dette specifikke projekt/denne investering, ikke for hele din virksomhed.
Afhængigt af projekttypen kan det være nødvendigt at foretage nogle skøn her. Det er klogt at bruge relativt konservative estimater og støtte sig til tidligere data fra lanceringer af lignende projekter eller investeringer, hvor det er muligt.
Anvend en passende vækstrate
Anvend derefter en estimeret vækstrate, hvis det er nødvendigt.
Nogle DCF-modeller kræver ikke en vækstrate, eksempelvis i tilfælde af en fast kontrakt eller et andet projekt med klart definerede pengestrømme (f.eks. $1M i de første to år og derefter $1.75M i resten af kontraktperioden).
I andre tilfælde kan det være nødvendigt at estimere væksten ud fra sammenlignelige virksomheder i din branche.
FCF-beregninger forudsætter en ensartet vækstrate, hvilket naturligvis ikke altid er realistisk. Når det er sagt, er det bedst at være forsigtig og vælge den lave ende af intervallet, hvis du forventer variabel vækst; det mest nøjagtige svar er dog altid det bedste.
I mange brancher kan vækstraterne forventes at accelerere på kort til mellemlang sigt, før de flader ud.
I SaaS-branchen har vækstraterne en tendens til at være højere tættere på lanceringen, når den årlige afkastgrad (ARR) er relativt lav. SaaS-virksomheder med en ARR på under $1 million havde eksempelvis en medianvækstrate på omkring 100 % sammenlignet med blot 40% for virksomheder med en ARR på mellem $3 og $5 millioner.
Prognosticér FCF for fremtidige år (FCF for det aktuelle år x vækstrate)
Den frie pengestrøm i fremtidige år vil være højere end estimaterne for det aktuelle år, hvis vækstraterne udvikler sig som forventet.
For at finde FCF for fremtidige år skal du blot gange FCF fra det foregående år med den forventede vækstrate.
Hvis et projekt eksempelvis forventes at generere FCF'er på $1 million i det første år og vokse med en rate på 5 %, vil FCF for det andet år være $1.05M.
Trin 3: Vælg en passende diskonteringsrente
Diskonteringsrenten er afgørende for DCF-modellen, fordi den diskonterer fremtidige pengestrømme til deres værdi i dag.
Med henblik på virksomhedsværdiansættelse og potentielt også kapitalinvesteringsprojekter er standarddiskonteringsrenten den vægtede gennemsnitlige kapitalomkostning (WACC).
Ved at inkludere et gældselement og et egenkapitalelement tager WACC-formlen højde for en virksomheds to primære kapitalkilder. Formlen er som følger:
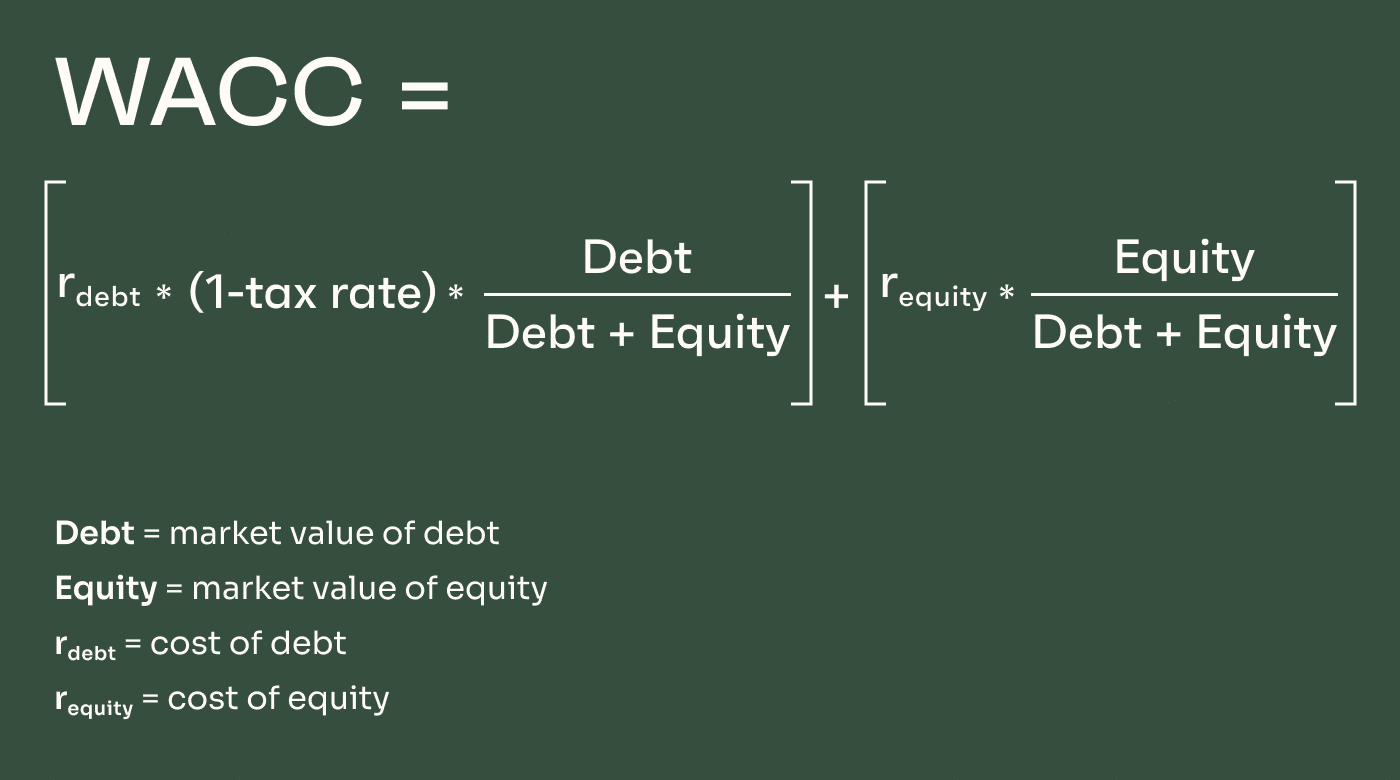
For virksomheder, der udelukkende er finansieret med gæld, påvirkes WACC primært af låneomkostningerne (hvilket betyder, at den også er underlagt inflation og ændrede renter). For egenkapitalfinansierede virksomheder er egenkapitalomkostningen i høj grad baseret på investorernes efterspørgsel og forventninger til afkast. For virksomheder med hybrid finansiering beregner WACC et vægtet gennemsnit af de to.
WACC udgør grundlaget for diskonteringsrenten. For at diskonteringsrenten afspejler virksomhedsspecifikke risikofaktorer og andre markedsrisici, tilføjes der visse risikopræmier oven på WACC for at “opbygge” diskonteringsrenten. Diskonteringsrenter omfatter ofte risikopræmier for:
- Markedsrisiko: omfatter den samlede risiko på aktiemarkedet; denne ligger typisk på mellem 4% og 7% for de fleste virksomheder.
- Virksomhedsstørrelse: mindre virksomheder har ikke nem adgang til store mængder kapital og betragtes generelt som værende forbundet med større risiko.
- Virksomhedsspecifik risiko: tager højde for risiko relateret til bestemte karakteristika ved en virksomhed, f.eks.:
- kundekoncentration
- produktdiversificering
- konkurrenceforhold
- investering i R&D
- indtjeningsvolatilitet
- afhængighed af “nøgleperson(er)”
Trin 4: Diskonter fremtidige pengestrømme til deres nutidsværdi
Det næste trin er at finde nettonutidsværdien (NPV) af de fremtidige pengestrømme.
Det gør du ved at tage de fremtidige FCF'er fra trin 2 og multiplicere dem med diskonteringsrenten fra trin 3. Dette giver dig NPV'en af pengestrømmene for hvert år. Derefter kan du lægge hvert års NPV sammen for at finde projektets eller investeringens samlede NPV.
Trin 5: Beregn terminalværdiens nutidsværdi
Det næste trin er at finde projektets terminalværdi og derefter finde denne terminalværdies nutidsværdi. Jeg lover, at det ikke er så kompliceret, som det lyder.
Terminalværdien er værdien efter prognoseperioden, og der findes to forskellige metoder til at beregne den.
Metoden med evig vækst
Metoden med evig vækst, også kendt som Gordons vækstmodel, antager, at pengestrømmene vil fortsætte med at vokse med en konstant rate efter prognoseperioden.
Hvis den antagne vækstrate i prognoseperioden f.eks. var 9%, vil den evige vækstrate derfor også være 9%.
Formlen for metoden med evig vækst er som følger:
TV = (FCFn x (1 + g)) / (WACC – g)
Det er mere almindeligt at beregne terminalværdier på denne måde i akademiske kredse. I erhvervslivet og inden for investeringer er det mere almindeligt at beregne terminalværdier baseret på exit-multipler.
Exit-multipler
At finde terminalværdien baseret på en exit-multipel forudsætter, at virksomheden eller projektet sælges efter prognoseperioden – eller giver ganske enkelt en virksomhed mulighed for at fastslå aktivets estimerede værdi, hvis det skulle sælges på det tidspunkt.
I dette tilfælde er formlen som følger:
TV = Finansielt nøgletal (normalt EBITDA) x Handelsmultipel (f.eks. 10x)
Denne formel anvender en fast handelsmultipel, som er en funktion af den forventede efterspørgsel fra investorer. At finde en passende multipel indebærer normalt sammenligninger med lignende virksomheder, der er blevet solgt og/eller har gennemført finansieringsrunder på tilsvarende vækststadier under lignende markedsforhold. Branchens gennemsnitlige værdiansættelsesmultipler kan også anvendes i en nødsituation – men husk, at disse multipler har tendens til at ændre sig over tid i takt med investorernes efterspørgsel, risikovillighed og renteniveauet.
Trin 6: Beregn projektets/virksomhedens værdi
Nu kan du samle det hele og beregne nettonutidsværdien af det projekt, den virksomhed eller den investering, der overvejes.
Det gør du ved at lægge nutidsværdien af de fremtidige pengestrømme i prognoseperioden (fra trin 4) sammen med nutidsværdien af den beregnede terminalværdi (fra trin 5).
Træk derefter det oprindelige investeringsbeløb fra denne endelige værdi. Hvis tallet er positivt, er investeringen værd at overveje. Hvis det er negativt, giver investeringen et nettotab, når der tages højde for pengenes tidsværdi.
Eksempel på beregninger for DCF-modellen
Med udgangspunkt i alt det ovenstående gennemgår jeg et forenklet eksempel for at illustrere modellen for diskonterede pengestrømme. Dette er stærkt forenklet – DCF-modellering udføres bedst i Excel eller anden software ved mere komplekse nøgletal.
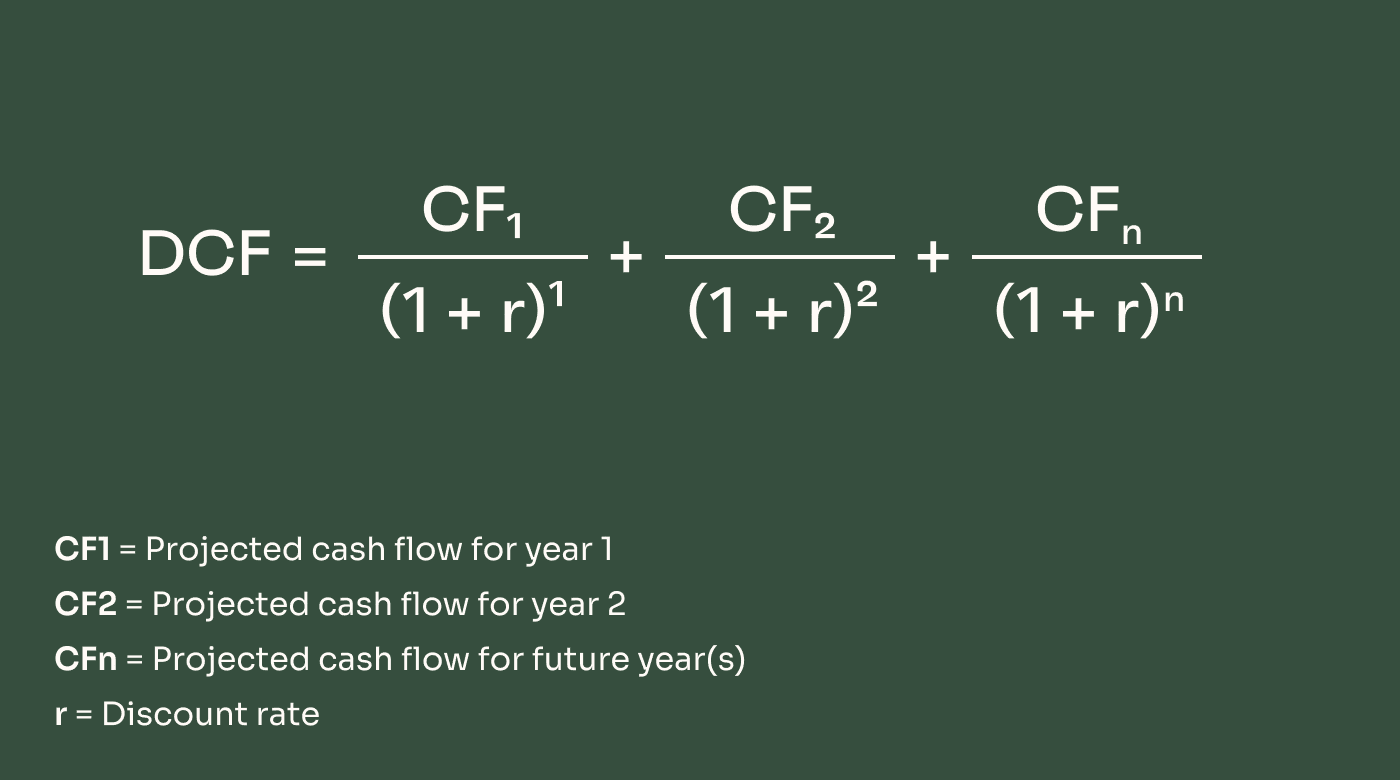
En SaaS-virksomhed investerer $3 million i et projekt, der skal lancere en ny betalingsfunktion som opgradering af et eksisterende tilbud. Virksomheden vælger en prognoseperiode på 5 år som en rimelig periode til nøjagtigt at prognosticere afkastet.
Forudsætninger:
- 12% diskonteringsrente
- De frie pengestrømme i år 1 forventes at være $850,000
- 5% årlig vækstrate
- Der tages ikke højde for terminalværdi
Virksomheden overvejer, hvorvidt kapitaludgiften kan betale sig. Den vælger at bruge DCF-modellen til at beregne investeringens potentiale.
Med en årlig vækstrate på 5 % er de forventede frie pengestrømme i prognoseperioden:
Frie pengestrømme:
| År | Pengestrøm |
|---|---|
| ÅrÅr 1 | Pengestrøm$850,000 |
| ÅrÅr 2 | Pengestrøm$892,500 |
| ÅrÅr 3 | Pengestrøm$937,125 |
| ÅrÅr 4 | Pengestrøm$983,981 |
| ÅrÅr 5 | Pengestrøm$1,033,180 |
| ÅrI alt | Pengestrøm$4,696,786 |
Dernæst tilbagediskonterer virksomheden disse beløb til deres nutidsværdier ved hjælp af en diskonteringsrente på 12 %.
Diskonterede frie pengestrømme:
| År | Pengestrøm |
|---|---|
| ÅrÅr 1 | Pengestrøm$758,929 |
| ÅrÅr 2 | Pengestrøm$711,496 |
| ÅrÅr 3 | Pengestrøm$667,027 |
| ÅrÅr 4 | Pengestrøm$625,338 |
| ÅrÅr 5 | Pengestrøm$586,254 |
| ÅrI alt | Pengestrøm$3,349,043 |
Det betyder, at de fremtidige frie pengestrømme, som produktet forventes at generere over de næste 5 år, i dag er $3,349,043 værd. Efter fratrækning af den indledende omkostning på $3 million ved produktlanceringen er nettonutidsværdien omkring $350 tusind.
Diskonteret FCF: $3,349,043
Indledende omkostning: ($3,000,000)
Nettonutidsværdi: $349,043
Begrænsninger ved DCF
Den diskonterede pengestrømsmodel kan være meget nyttig, når virksomheder og investorer skal beslutte, hvor kapitalen skal placeres. Men det er ikke et perfekt system – her er ulemperne.
More Articles
Afhænger af nøjagtige prognoser
DCF-modellering er baseret på fremtidige pengestrømme, som i de fleste tilfælde skal estimeres. Derfor er den i høj grad afhængig af nøjagtigheden af disse estimater.
Selvom der findes situationer, hvor fremtidige pengestrømme i større eller mindre grad ligger fast, er de relativt sjældne. I de fleste beslutninger om kapitalplacering skal virksomheder først estimere pengestrømmene og derefter bruge disse tal til at beregne DCF-værdien.
Især ved længere prognoseperioder kan selv en relativt lille “fejl” i estimaterne skabe store forskelle mellem en investerings forventede værdi og dens faktiske værdi.
Følsom over for den valgte diskonteringsrente
En anden vigtig komponent i DCF-modellen er diskonteringsrenten. Og virksomheder kan frit fastsætte deres egne diskonteringsrenter, når de foretager disse beregninger.
En standarddiskonteringsrente er de vægtede gennemsnitlige kapitalomkostninger (WACC), som er relativt nemme at beregne. Når det er sagt, kan kapitalomkostningerne potentielt ændre sig over tid.
Andre diskonteringsrenter kan være mere relevante i bestemte forretningsscenarier, men det kan være vanskeligt at fastslå den rigtige, og den kan have stor indvirkning på DCF-beregningerne.
Terminalværdien kan svinge
Terminalværdien er en anden afgørende komponent i DCF-modeller. Alligevel kan terminalværdien for et projekt være noget uklar og bestemt være genstand for ændringer.
Hvis Gordon-vækstmodellen anvendes, forudsætter terminalværdien konstante vækstrater – noget, der naturligvis er sjældent i virkeligheden.
Og ved anvendelse af metoden med multipler ved frasalg skal man gøre sig antagelser om værdiansættelse og investorernes stemning mange år ude i fremtiden.
Som vi alle ved, kan investorernes stemning og markedsforholdene ændre sig dramatisk, især når kapitalomkostningerne ændrer sig.
For eksempel faldt SaaS-værdiansættelsesmultiplerne med hele 75 % fra år til år i 2022. En virksomhed, der planlagde et frasalg tilbage i eksempelvis 2018, ville bestemt ikke have forventet det – og alligevel kan denne ændring drastisk ændre beregningen i en diskonteret pengestrømsanalyse.
Softwareløsninger til DCF-modellering
Virksomheder og enkeltpersoner, der udfører diskonterede pengestrømsanalyser, kan drage fordel af at bruge software.
I mange tilfælde kan det ganske enkelt være Microsoft Excel. Den populære software kan håndtere DCF-modellering med relativ lethed, og du kan finde masser af skabeloner og modeller online.
Selv hvis du ikke har dedikeret prognosesoftware, vil du måske opdage, at DCF-funktionalitet allerede er indbygget i nogle af dine eksisterende systemer, såsom ERP-systemer.
Der findes også masser af specialiseret software. For eksempel er Rockport VAL software til beregning af værdiansættelser, der er specifikt udviklet til erhvervsejendomme.
Der findes også mange nye maskinlærings- og AI-drevne FP&A-værktøjer derude, som det også kan være værd at undersøge.
Bundlinjen for modellering af diskonterede pengestrømme
Den diskonterede pengestrømsmodel bruges til at fastslå værdien af en investering i dag baseret på estimater af, hvor mange penge den bør generere i fremtiden—og justeret for pengenes tidsværdi (eller kapitalomkostningen).
Vil du udbygge dine færdigheder inden for finans? Abonner på nyhedsbrevet fra The CFO Club for at blive en del af et støttende fællesskab af finansledere. The CFO Club er skabt af finansielle ledere, for finansielle ledere. Bliv medlem i dag.