At udarbejde en balanceopgørelse indebærer at kategorisere alle konti med en debet- eller kreditsaldo og præsentere disse kategorier i et foruddefineret format.
Som tidligere revisor har jeg udarbejdet min del af balanceopgørelser gennem årene. Jo, nu kan regnskabssoftware lave en på få sekunder, men det er stadig nyttigt at vide, hvordan man selv udarbejder en, hvis teknologien en dag skulle svigte.
I denne vejledning gennemgår jeg processen trin for trin. Du lærer, hvordan du sorterer dine aktiver, forpligtelser og egenkapital i de rigtige kategorier, formaterer det hele korrekt og ender med et overskueligt lille økonomisk øjebliksbillede. Lad os komme i gang.
Hvad er en balanceopgørelse?
En balanceopgørelse er en regnskabsopgørelse, der giver et øjebliksbillede af en virksomheds økonomiske position på et bestemt tidspunkt.
Den beskriver virksomhedens aktiver, forpligtelser og aktionærernes egenkapital efter følgende formel:
Denne ligning sikrer, at det, virksomheden ejer (aktiver), modsvares af det, den skylder (forpligtelser), og den værdi, aktionærerne har bidraget med (egenkapital). Her er en oversigt over, hvad hver kategori omfatter:
Aktiver
Aktiver repræsenterer det, en virksomhed ejer eller kontrollerer, og som har økonomisk værdi. De opdeles typisk i:
- Omsætningsaktiver (f.eks. likvider, tilgodehavender og lagerbeholdning), der kan omdannes til likvider inden for et år, og
- Langfristede aktiver (f.eks. ejendom, udstyr og patenter), som er langsigtede investeringer.
Aktiver er afgørende for at skabe fremtidige indtægter.
Forpligtelser
Forpligtelser er virksomhedens forpligtelser eller gæld, der skal afvikles, ofte i form af penge, som skyldes til andre. Ligesom aktiver kategoriseres forpligtelser som:
- Kortfristede forpligtelser (f.eks. leverandørgæld og kortfristet gæld), der forfalder inden for et år, og
- Langfristede forpligtelser (f.eks. langfristede lån og udskudte skatteforpligtelser), der skal betales efter mere end et år.
Aktionærernes egenkapital
Aktionærernes egenkapital repræsenterer ejernes krav på virksomhedens aktiver, efter at alle forpligtelser er betalt. Den omfatter stamaktier, overført resultat og yderligere indbetalt kapital.
Grundlæggende afspejler den virksomhedens nettoværdi set fra aktionærernes perspektiv og bruges ofte til at vurdere virksomhedens økonomiske sundhed og investeringspotentiale.
Have an account? Log In
Hvorfor har du brug for en balanceopgørelse?
Før du udarbejder en balanceopgørelse for din virksomhed, lad os tale om, hvorfor du overhovedet har brug for en. Her er en kort oversigt over årsagerne til at udarbejde denne opgørelse:
- Hold styr på den økonomiske sundhed: Balanceopgørelsen fortæller dig hvad din virksomhed ejer og skylder, og hvad der er tilbage til aktionærerne som egenkapital.
- Træf bedre beslutninger: Den hjælper ledelsen med at træffe bedre beslutninger ved planlægning af ekspansion og fremskaffelse af kapital. Den hjælper også, når det bliver tid til at lave prognoser.
- Giv investorerne et indblik i din virksomhed: Investorer afgør, om de vil investere i en virksomhed, ud fra faktorer som gældsniveauet og aktivernes alder og kvalitet.
Sådan udarbejder du en balanceopgørelse i 6 trin
Selvom de fleste virksomheder bruger regnskabssoftware til at oprette balanceopgørelser i realtid, er det en god måde at opnå en reel forståelse af, hvordan det fungerer, og hvor alle tallene kommer fra, ved at lære at udarbejde den manuelt.
Som jeg forklarer, hvordan man udarbejder en balanceopgørelse nedenfor, bruger jeg Apples som eksempel. Men hvis du leder efter en hurtig opsummering, er her en infografik, der beskriver de vigtigste trin:
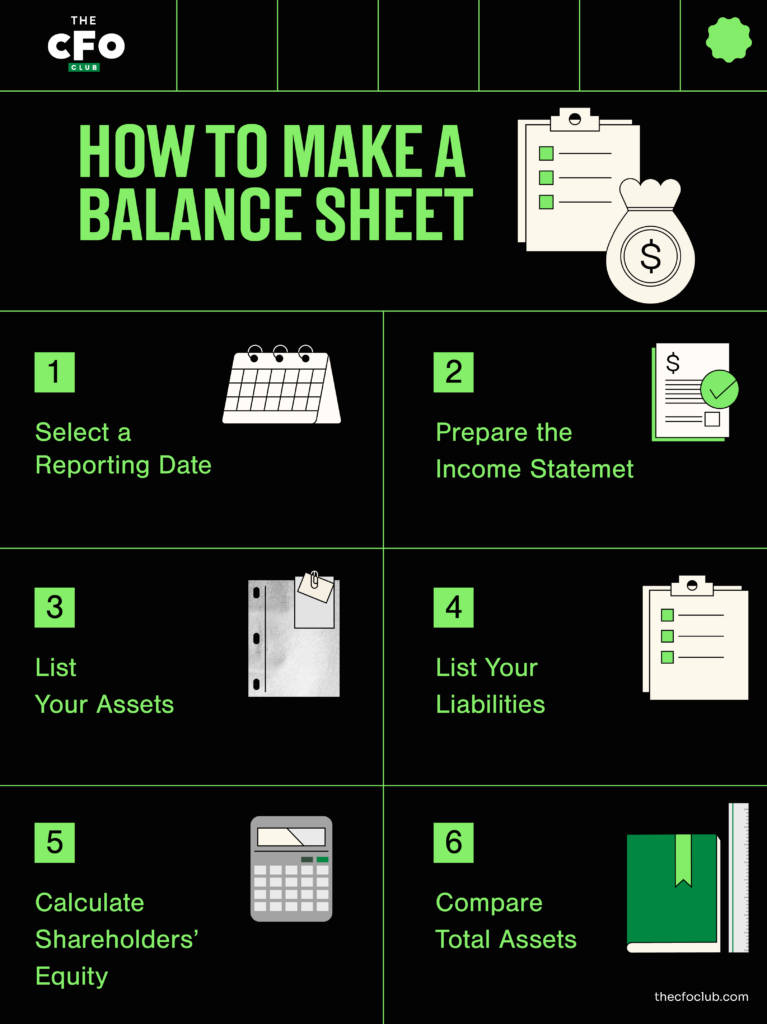
1. Vælg en rapporteringsdato
Balanceopgørelser udarbejdes på et bestemt tidspunkt i modsætning til en resultatopgørelse, som viser virksomhedens resultater over en bestemt periode. Balanceopgørelsen er en opgørelse, der viser saldiene på alle konti i dine bøger, og eftersom kontosaldi ændrer sig ved hver forretningstransaktion, kan balanceopgørelsen se anderledes ud efter hver transaktion.
Virksomheder som Apple vælger generelt slutningen af rapporteringsperioden som datoen for balanceopgørelsen:
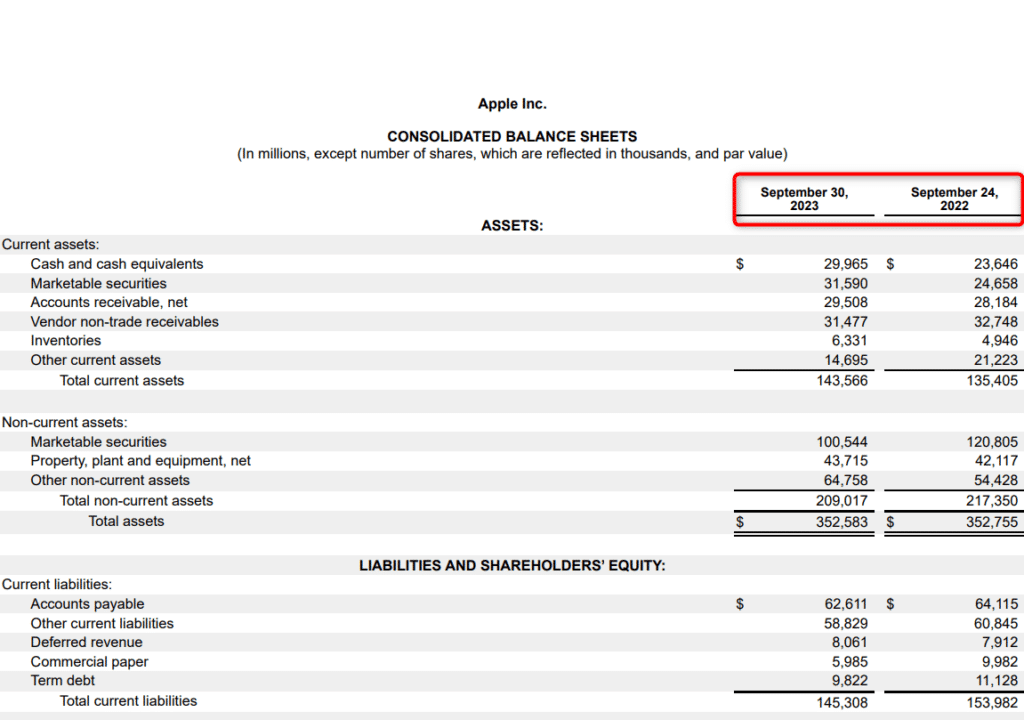
Du behøver ikke nødvendigvis at vente til slutningen af regnskabscyklussen med at udarbejde en balanceopgørelse. Selvom de fleste virksomheder udarbejder deres balanceopgørelse, når de lukker deres bøger hver måned, hvert kvartal eller hvert år, kan du vælge at udarbejde en balanceopgørelse, når du vil foretage en analyse.
Hvis du for eksempel står over for at skulle opkøbe en virksomhed, har du brug for en opdateret balanceopgørelse for at forstå, hvordan opkøbet vil påvirke dig på kort sigt.
2. Udarbejd resultatopgørelsen og opgørelsen over overført resultat
Når du bringer dine regnskaber i orden, bliver balanceopgørelsen udarbejdet til sidst.
Hvert år får din virksomhed (forhåbentlig) et overskud. Hvis det ikke udloddes som udbytte, ender overskuddet på kapitalejernes konti som overført resultat.
Det øger det beløb, der rapporteres under afsnittet om egenkapital i balanceopgørelsen, og derfor skal du udarbejde resultatopgørelsen og opgørelsen over overført resultat før du begynder at udarbejde din balanceopgørelse.
Hvis vi går endnu længere tilbage, finder vi, at resultatopgørelsen hjælper med at beregne nettoresultatet, som hjælper med at udarbejde opgørelsen over overført resultat, som derefter fører tilbage hertil.
3. Oplist dine aktiver
Når du har alle de nødvendige tal, er den første opgave at opliste virksomhedens aktiver. Sådan præsenterer Apple aktiverne i sin balanceopgørelse:
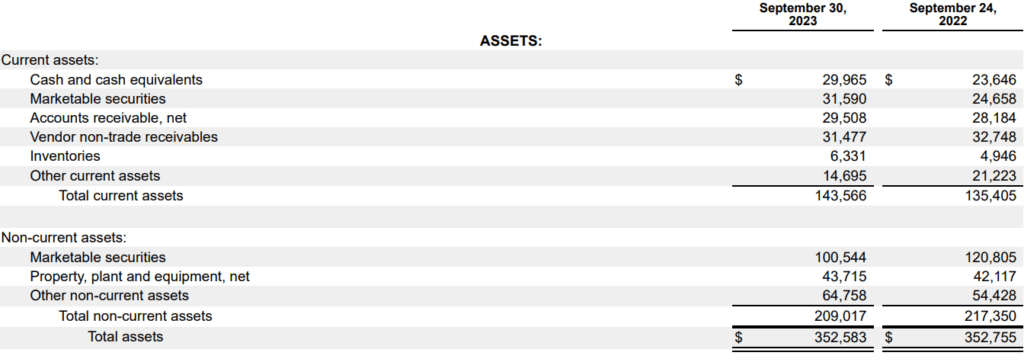
Aktiverne oplistes i balanceopgørelsen efter likviditet, hvor de mest likvide aktiver står først. Som en påmindelse kategoriseres aktiver som omsætningsaktiver og langfristede aktiver:
- Omsætningsaktiver: Omsætningsaktiver er aktiver, som en virksomhed kan omdanne til kontanter på kort sigt (inden for et år eller en driftscyklus). Det gælder for eksempel kontanter, likvide beholdninger (omsættelige værdipapirer, kommercielle instrumenter eller andre pengemarkedsinstrumenter), lagerbeholdning og tilgodehavender fra kunder.
- Langfristede aktiver: Langfristede aktiver er aktiver med lang levetid. De kategoriseres i materielle (eller fysiske) aktiver og immaterielle aktiver. Materielle aktiver – herunder grunde, bygninger og afskrivningsberettigede aktiver som udstyr og køretøjer – registreres til bogført værdi efter fradrag af afskrivninger. Immaterielle aktiver som goodwill vises til sidst, fordi de kun kan omdannes til kontanter, når du sælger din virksomhed.
4. Oplist dine forpligtelser
Efter at du har tilføjet alle dine aktiver, er det tid til at tilføje virksomhedens forpligtelser til balancen. Her er et kig på, hvordan Apple opfører deres forpligtelser:
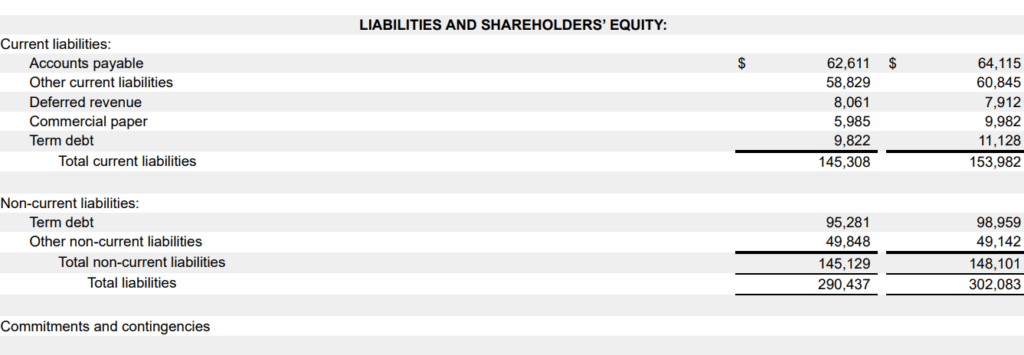
Husk, at forpligtelser også generelt kategoriseres som kortfristede og langfristede:
- Kortfristede forpligtelser: Kortfristede forpligtelser er gæld, som en virksomhed skal betale inden for én driftscyklus (igen typisk ét år eller mindre). Leverandørgæld, kortfristet gæld og ubetalt udbytte er eksempler på kortfristede forpligtelser.
- Langfristede forpligtelser: Langfristede forpligtelser er langsigtet gæld (som ikke forfalder inden for de næste 12 måneder). Langfristede forpligtelser omfatter obligationer, pensionsforpligtelser og udskudte skatteforpligtelser.
5. Beregn egenkapitalen
Ejernes egenkapital (eller aktionærernes egenkapital) er forskellen mellem de samlede aktiver og de samlede forpligtelser:
En anden måde at beregne egenkapitalen på er ved at lægge saldoen på overført resultat og almindelig aktiekapital sammen.
Større virksomheder som Apple kan have yderligere linjeposter—for eksempel præferenceaktier og akkumuleret anden totalindkomst. Hvis du ikke er en del af en stor virksomhed, behøver du ikke bekymre dig om disse.
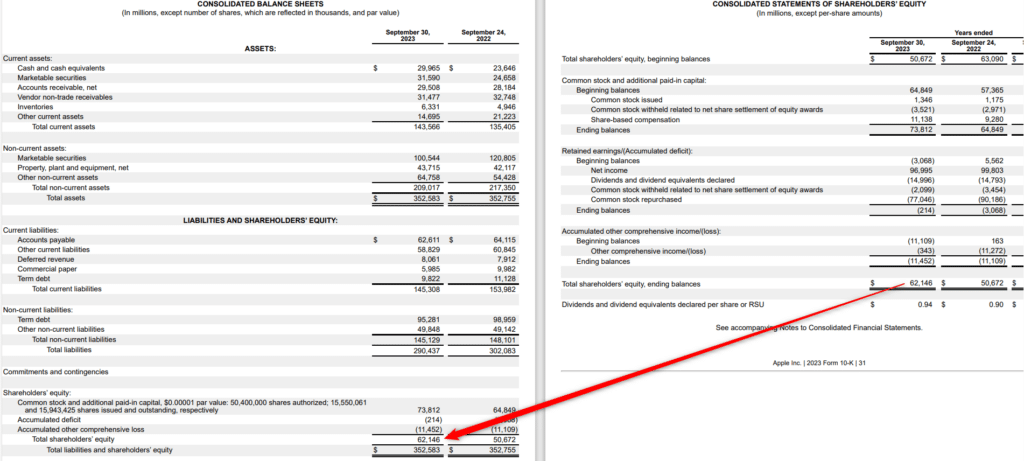
Afsnittet om egenkapital på balancen repræsenterer virksomhedens teoretiske nettoværdi: Det er det beløb, virksomhedsejerne ville have tilbage efter at have solgt alle aktiver og betalt forpligtelserne. Jeg kalder det dog teoretisk, fordi markedsværdien af et aktiv næsten altid er forskellig fra den bogførte værdi.
6. Sammenlign de samlede aktiver med de samlede forpligtelser plus ejernes egenkapital
Aktiverne skal være lig med de samlede forpligtelser plus egenkapitalen—deraf betegnelsen “balance”. Hvis tallene stemmer, og alt ser korrekt ud, er din balance korrekt. Hvis den ikke stemmer, er der nogle almindelige årsager til, at den kan være forkert, herunder:
- Udeladte eller fejlagtigt bogførte transaktioner
- Fejlagtigt bogførte amortiserings- eller afskrivningsomkostninger
- Fejl ved omregning af valutakurser
- Forkert beregning af egenkapitalen

Hvad gør du, når tallene ikke stemmer?
Først og fremmest: Lad være med at stresse—små fejl fører ofte til store ubalancer. Start med at tjekke for tastefejl, manglende posteringer og forkert anvendte afskrivninger. Fejl ved valutaomregning og udeladte egenkapitaljusteringer er også almindelige årsager.
Hvornår skal man udarbejde en balance?
Virksomheder udarbejder typisk en balance ved afslutningen af hver regnskabsperiode. Det kan være månedligt, kvartalsvist eller årligt. Du behøver dog ikke nødvendigvis vente til slutningen af en regnskabsperiode med at udarbejde en balance.
Regnskabssoftware til små virksomheder giver dig et realtidsbillede af din balance ved at opdatere den med hver transaktion, du registrerer.
Et realtidsbillede er nyttigt, fordi det hjælper dig med at vurdere virksomhedens økonomiske sundhed. Det hjælper dig med at træffe bedre beslutninger om forskellige aspekter af virksomheden, såsom en ændring af kreditpolitikken eller hvor meget kapital virksomheden bør rejse (og hvornår). Derudover slipper du for at skulle slå op, hvordan man udarbejder en balance, hvert kvartal.


Eksempel på balance og analyse
Du har en balance, så hvad nu?
Erfarne revisorer kan stort set kaste et blik på opgørelsen og danne sig et indtryk af virksomhedens økonomiske situation, men du bør ikke forsøge at leve op til den standard endnu.
Hvis du er ved at udarbejde din første balance, kan du bruge økonomiske nøgletal som likviditetsgraden og gæld-til-egenkapital-forholdet til at vurdere virksomhedens balance.
Lad os bruge en forenklet version som eksempel for at forstå, hvordan du kan vurdere den:
| Aktiver | Beløb ($) |
| Omsætningsaktiver | $100,000 |
| Anlægsaktiver | $300,000 |
| Samlet | $400,000 |
| Forpligtelser og egenkapital | |
| Kortfristede forpligtelser | $50,000 |
| Langfristede forpligtelser | $250,000 |
| Egenkapital | $100,000 |
| Samlet | $400,000 |
Her er nogle hurtige indsigter, vi kan drage af dette eksempel:
- Positiv arbejdskapital: Virksomheden har en positiv arbejdskapital på $50,000. Arbejdskapital beregnes ved at trække de kortfristede forpligtelser fra omsætningsaktiverne.
- Gæld-til-egenkapital-forhold (D/E): D/E-forholdet fortæller dig, hvor meget af din kapital der kommer fra gæld i forhold til egenkapital – i eksemplet ovenfor er D/E-forholdet 3. Det beregnes ved at dividere de samlede forpligtelser med egenkapitalen. Der findes ikke ét bestemt D/E-forhold, der er godt eller dårligt, men du kan se på branchegennemsnit for at se, hvordan du ligger i forhold til andre.
- Likviditetsgrad: Likviditetsgraden er et likviditetsnøgletal, der viser virksomhedens evne til at betale kortfristede forpligtelser inden for et år. I vores eksempel er likviditetsgraden 2. Den beregnes ved at dividere summen af kontanter, likvide beholdninger og omsættelige værdipapirer med de samlede kortfristede forpligtelser.
Dette er tre af de mange nøgletal for balancen, du kan bruge til at analysere, hvordan en virksomhed klarer sig.
Almindelige fejl, du bør undgå, når du udarbejder en balance
Ud over de potentielle fejl, der er nævnt ovenfor, er der nogle andre fejl, du kan begå, når du udarbejder en balance:
Dobbeltregistrering af aktiver
Det er nemt ved en fejl at registrere det samme aktiv flere steder – f.eks. ved at angive et stykke udstyr både som et individuelt aktiv og under en bredere kategori. Det oppuster dine samlede aktiver og kan give interessenter et misvisende billede.
Løsning
Før en løbende liste over alle fysiske og immaterielle aktiver, og krydstjek den, når du udarbejder din opgørelse. Hvis du er i tvivl, skal du spore hvert aktivs kilde for at sikre, at det kun registreres én gang.
More Articles
Forkert klassificering af forpligtelser
Forkert klassificering af forpligtelser, f.eks. ved at registrere et langfristet lån som en kortfristet forpligtelse, kan forvrænge likviditetsnøgletal og give et upræcist billede af, hvor godt din virksomhed kan opfylde kortfristede forpligtelser.
Løsning
En god tommelfingerregel er: Hvis betalingen forfalder inden for 12 måneder, er den kortfristet. Alt andet er langfristet. Gennemgå vilkårene for hvert lån eller hver kreditorpost, før du klassificerer dem, især i forbindelse med årsafslutningen.
Ignorering af justeringer af ejerens egenkapital
Ejerens egenkapital er ikke et tal, man bare kan fastsætte og glemme – den ændrer sig med hver nettoindtægt, hvert tab, hvert udbytte eller hver hævning fra ejeren. Hvis du glemmer at opdatere den, vil din balance ikke stemme, selv hvis aktiver og forpligtelser er korrekte.
Løsning
Når du har beregnet nettoresultatet eller nettotabet, skal du sikre, at det overføres til overført resultat eller ejerens kapital. Hvis du arbejder manuelt, skal du lave en hurtig afstemning af egenkapitalen for at finde eventuelle manglende reguleringer fra resultatopgørelsen eller udlodninger.
Træf smarte økonomiske beslutninger med din balance
Ved at lære at udarbejde en balance kan du holde alle dine interessenter — ledelsen, investorerne og långiverne — informeret og hjælpe med at træffe velinformerede beslutninger om virksomheden.
Ledelsen kan se på balancen for at styre arbejdskapital eller gearing. Investorer kan bruge den til at analysere aktivporteføljen og kapitalstrukturen. Långivere kan se på, om der er mere plads til fremmedkapital på din balance uden at skabe økonomisk ubehag i balancen, resultatopgørelsen eller pengestrømsopgørelsen.
Vil du vide mere om regnskaber og andre økonomiske begreber? Abonner på vores gratis nyhedsbrev for ekspertråd, tips og indsigt fra ledere inden for økonomi.