Die führenden SaaS-Unternehmen haben eine Bruttomarge von 80 % bis 90 %. Wenn Ihre Bruttomarge niedriger ist, werfen Sie einen genaueren Blick auf Ihre Herstellungskosten (COGS) und vergleichen Sie diese mit denen Ihrer Wettbewerber. Achten Sie jedoch darauf, sowohl die GAAP- als auch die Non-GAAP-COGS zu betrachten.
Bei den COGS in der Gewinn- und Verlustrechnung handelt es sich um GAAP-COGS. Non-GAAP-COGS erscheinen außerhalb der Gewinn- und Verlustrechnung, in der Regel als Anpassung der GAAP-COGS.
Wenn wir den Unterschied zwischen GAAP- und Non-GAAP-COGS verstehen, können wir die Logik hinter der Überleitung zwischen diesen beiden Zahlen nachvollziehen. In diesem Leitfaden helfe ich dabei, zwischen GAAP- und Non-GAAP-COGS zu unterscheiden und die Bedeutung beider Arten zu verstehen.
Was ist GAAP?
GAAP (allgemein anerkannte Rechnungslegungsgrundsätze) umfasst eine Reihe von Grundsätzen, die jedes börsennotierte Unternehmen in den USA befolgen muss.
GAAP standardisiert die Finanzberichterstattung durch einheitliche Regeln und Formate und macht Finanzabschlüsse dadurch leichter analysier- und vergleichbar.
Es gibt jedoch Fälle, in denen die GAAP-Berichterstattung die operative Leistung des Unternehmens nicht korrekt abbildet.
Angenommen, Sie haben kürzlich zusätzliches Supportpersonal eingestellt, weil Sie in der zweiten Jahreshälfte mit einem starken Nachfrageanstieg rechnen. Ihre COGS steigen aufgrund dieser Entscheidung erheblich, wodurch die Bruttomarge schrumpft.
Die sinkende Bruttomarge kann für Investoren ein Warnsignal sein. Genau hier können Non-GAAP-COGS hilfreich sein.
Was ist Non-GAAP?
Non-GAAP-Kennzahlen werden berechnet, indem die Zahlen in der Gewinn- und Verlustrechnung, der Kapitalflussrechnung und der Bilanz angepasst werden, um die tatsächliche Finanzleistung darzustellen.
Diese Zahlen schließen in der Regel einmalige oder nicht zahlungswirksame Aufwendungen aus, beispielsweise Kosten im Zusammenhang mit Übernahmen und Umstrukturierungen, Wertminderungen immaterieller Vermögenswerte sowie Abschreibungen auf Sachanlagen.
Die Non-GAAP-Berichterstattung ist keine gesetzliche Verpflichtung. Dennoch nehmen viele große Unternehmen Anpassungen an ihren GAAP-Zahlen nach Non-GAAP vor.
Beispiele für Non-GAAP-Positionen sind der freie Cashflow, die Nettoverschuldung und Non-GAAP-Ergebniskennzahlen wie EBITDA (Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisationen) sowie der bereinigte Gewinn je Aktie (EPS).
Sie haben ein Konto? Anmelden
So berechnen Sie GAAP-COGS für SaaS
GAAP schreibt keine bestimmte Methode zur Berechnung der COGS für SaaS-Unternehmen vor. Für Dienstleistungsunternehmen ist es jedoch üblich, die Umsatzkosten (COS) zu berechnen.
Konzeptionell sind COS und COGS identisch. Um festzustellen, ob Sie einen Aufwand in die COS aufnehmen sollten, fragen Sie sich: Würde die Dienstleistung ohne diesen Aufwand schnell eingestellt werden oder sich verschlechtern?
Die COGS eines SaaS-Unternehmens umfassen im Allgemeinen Folgendes:
- Personalkosten, die direkt dem Betrieb der Produktionsumgebung zuzurechnen sind (dabei kann es sich um die Kosten des DevOps- oder Infrastrukturteams handeln)
- Personalkosten für den Kundensupport und kundenbindungsorientierte Funktionen für den Kundenerfolg (nicht die Kundenbetreuung)
- Alle sonstigen Personalkosten, die direkt mit der Erbringung der Dienstleistung zusammenhängen
- Hosting (z. B. AWS oder Azure)
- Software oder Daten von Drittanbietern, die Sie zur Erbringung Ihrer Dienstleistung verwenden
- Kosten für professionelle Dienstleistungen gemäß den einschlägigen Rechnungslegungsstandards
Die Aufwendungen werden mithilfe der periodengerechten Rechnungslegung in die COGS aufgenommen.
Außerdem ist diese Liste nicht abschließend. Abhängig von der Struktur Ihres Unternehmens müssen Sie möglicherweise weitere Kosten hinzufügen.
Wenn Sie beispielsweise die Server besitzen, die Sie zur Erbringung Ihrer SaaS-Dienstleistung verwenden, sollten die COS die Abschreibungen auf diese Vermögenswerte enthalten.
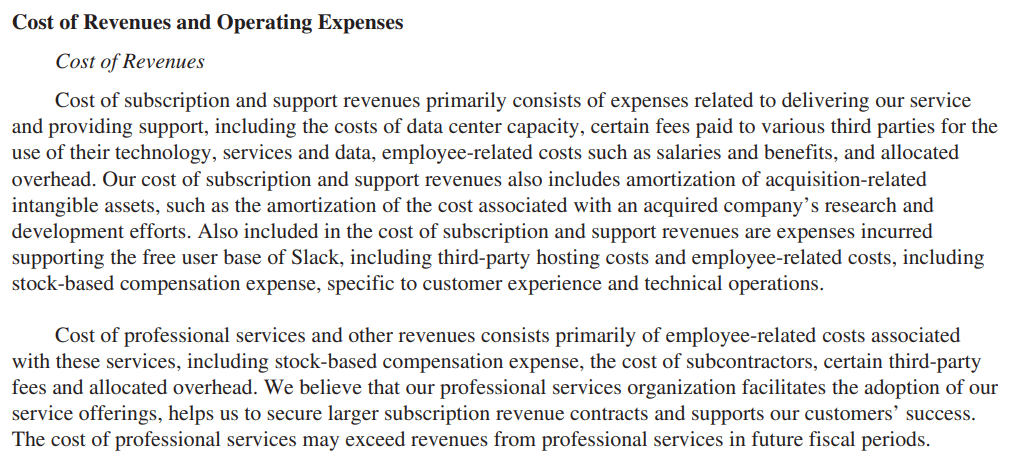
Hier ist ein Auszug aus dem Jahresbericht von Salesforce, in dem erläutert wird, was in den GAAP-COGS des Unternehmens enthalten ist (bezeichnet als Umsatzkosten):
Warum es einen Unterschied gibt
Das FASB (Rat für Rechnungslegungsstandards) und die SEC (US-Börsenaufsichtsbehörde) sind für die Herausgabe, Änderung und Durchsetzung von GAAP verantwortlich.
Das primäre Ziel von GAAP besteht darin, Genauigkeit und Konsistenz in der Finanzberichterstattung sicherzustellen.
Die Grundsätze und Regeln von GAAP sind eine hervorragende Möglichkeit, Finanzinformationen an Stakeholder zu kommunizieren.
Für Analysen oder um Stakeholdern die tatsächliche Unternehmensleistung zu zeigen, benötigen Sie jedoch mehr Flexibilität. Beispielsweise können Sie Verkaufsprovisionen in die COGS einbeziehen, um besser zu verstehen, in welchem Umfang jeder Verkauf zur Deckung Ihrer Fixkosten beiträgt.
Nicht-GAAP-Kennzahlen sind ein wertvolles Analyseinstrument. Stakeholder sollten jedoch mit Bedacht vorgehen, um die Aussagekraft von Nicht-GAAP-Ergebnissen im Einzelfall zu bestimmen.
Der Grund? Nicht-GAAP-Zahlen können manchmal irreführend sein, insbesondere bei der Analyse von Unternehmen, die andere Rechnungslegungsstandards wie IFRS (International Financial Reporting Standards) verwenden.
Warum das wichtig ist
Wenn Sie die Unterschiede bei der Berechnung von GAAP- und Nicht-GAAP-COGS verstehen, können Sie diese Unterschiede abstimmen.
Die Fähigkeit, die in den GAAP-COGS enthaltenen Kosten aufzuschlüsseln, um Nicht-COGS für Analysen zu berechnen, ist für jeden SaaS-CFO eine wertvolle Kompetenz.
Während börsennotierte Unternehmen für die Finanzberichterstattung GAAP verwenden müssen, können sie sich dafür entscheiden, Nicht-GAAP-COGS zu verwenden, um genauere Leistungsergebnisse darzustellen.
Nicht-GAAP-COGS umfassen Kosten, die direkt mit der Erbringung der Dienstleistung verbunden sind, etwa Verkaufsprovisionen, die nicht in den GAAP-COGS enthalten sind.
Dies ermöglicht es Stakeholdern und Investoren, die Rentabilität und Kostenstruktur des Unternehmens genauer zu verstehen.
Unternehmen verwenden häufig Nicht-GAAP-Kennzahlen, um den Optimismus unter Investoren zu steigern.
Tatsächlich meldeten 77 % der Unternehmen im Dow Jones Industrial Average einen Nicht-GAAP-EPS (Gewinn je Aktie). Auch Amazon verwendet Nicht-GAAP-Kennzahlen in seinen Finanzberichten:
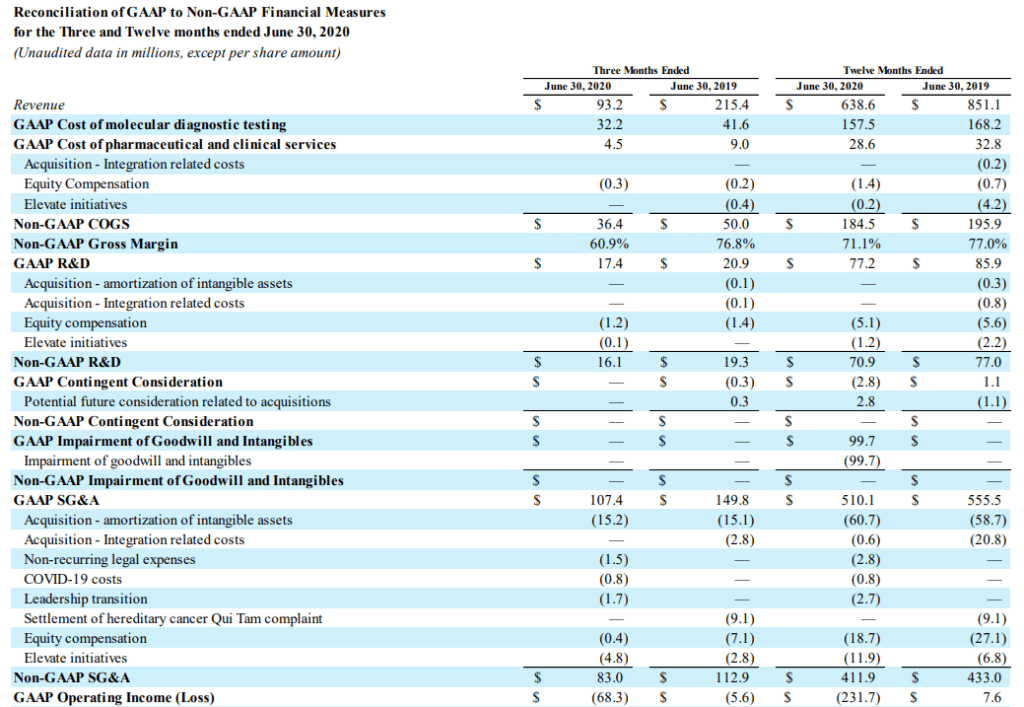
Wenn Sie also ein SaaS-CFO sind, der den 10K eines Wettbewerbers analysiert, kann das Verständnis der Nicht-GAAP-Kennzahlen dazu beitragen, Ihre Analyse zu verbessern.
Wichtige Unterschiede
Im Folgenden werden die wichtigsten Unterschiede zwischen GAAP- und Nicht-GAAP-COGS dargestellt.
Zu berücksichtigende Punkte
GAAP verlangt, dass die COGS Kosten umfassen, die direkt mit der Herstellung von Waren oder der Erbringung von Dienstleistungen zusammenhängen.
Die Berechnung der SaaS-COGS unterscheidet sich geringfügig. Kosten wie die Gehälter des Kundensupportteams, die normalerweise von den COGS ausgeschlossen sind, werden in die SaaS-COGS einbezogen.
Nicht-GAAP-SaaS-COGS sind flexibler. Sie können alle Kosten einbeziehen, die Ihrer Ansicht nach direkt mit der Erbringung der Dienstleistung zusammenhängen, oder einmalige und nicht zahlungswirksame Aufwendungen ausschließen.
Beispiele hierfür sind Verkaufsprovisionen oder Produktentwicklungskosten. Wenn Sie beispielsweise Verkaufsprovisionen in die COGS einbeziehen, erhalten Sie nach Berücksichtigung direkter variabler Kosten wie Verkaufsprovisionen ein klareres Bild von der Bruttomarge Ihres SaaS-Geschäfts.
Nicht-GAAP-COGS sind außerdem eine hervorragende Möglichkeit, Stakeholdern eine Aufschlüsselung der Kostenstruktur und des Bruttogewinns zu zeigen. Dadurch können Stakeholder die Tragfähigkeit des Produkts bewerten und Kostenhebel identifizieren, die zur Verbesserung der Bruttomarge beitragen können.
Zweck
Das FASB und die SEC verlangen von börsennotierten Unternehmen, GAAP für die Finanzberichterstattung zu verwenden. GAAP stellt sicher, dass die Berechnung der COGS einheitlich und für Investoren sowie andere Stakeholder leicht verständlich ist.
Kleine Unternehmen sind nicht verpflichtet, GAAP zu befolgen. Dennoch wird empfohlen, GAAP einzuhalten, da Ihre Kreditgeber und Gläubiger möglicherweise GAAP-konforme Finanzberichte sehen möchten.
Kreditgeber können bei der Vergabe eines Darlehens eine Schuldverpflichtung hinzufügen, die Sie zur Einhaltung von GAAP verpflichtet. Deshalb halten sich die meisten US-Unternehmen an GAAP.
Sie können den Finanzberichten Non-GAAP-COGS hinzufügen, um Investoren mehr Informationen oder Erkenntnisse zu bieten. Sie sind außerdem ein hervorragendes Instrument zur Analyse Ihrer Kostenstruktur und zur Identifizierung von Möglichkeiten, Ihre Bruttomarge zu verbessern.
Flexibilität
Da Non-GAAP-Finanzkennzahlen nicht standardisiert sind, bieten sie mehr Flexibilität. Sie können Kosten einbeziehen, die Ihre COGS am genauesten widerspiegeln.
GAAP-Kennzahlen sind hingegen standardisiert. Sie können keine Kosten in die COGS aufnehmen, die gemäß GAAP als betrieblicher Aufwand behandelt werden müssen.
Natürlich bieten Non-GAAP-Kennzahlen mehr Möglichkeiten für Bilanzkosmetik. Die SEC sieht es jedoch nicht gerne, wenn Unternehmen bei ihren Non-GAAP-Zahlen zu aggressiv vorgehen.
„Bei der Beurteilung dessen, was ein normaler betrieblicher Aufwand ist, berücksichtigt die Behörde die Art und Wirkung der Non-GAAP-Anpassung sowie deren Zusammenhang mit den betrieblichen Aktivitäten, den umsatzgenerierenden Aktivitäten, der Geschäftsstrategie, der Branche und dem regulatorischen Umfeld des Unternehmens.“
-SEC
Übermäßig aggressive Non-GAAP-Zahlen oder das Fehlen von Non-GAAP-Angaben können ein kostspieliger Fehler sein. Die SEC verhängte gegen die DXC Technology Company (DXC) eine Geldstrafe von $8 Millionen wegen irreführender Angaben und unzureichender Kontrollen der Offenlegung von Non-GAAP-Kennzahlen.
Es geht darum, Non-GAAP-Kennzahlen zu verwenden, um ein klareres Bild der tatsächlichen Finanzlage des Unternehmens zu vermitteln, und Investoren nicht mit übermäßig optimistischen Zahlen in die Irre zu führen.
More Articles
Vergleichbarkeit
Da GAAP-Zahlen nach einem standardisierten Verfahren berechnet werden, sind sie über Zeiträume und Unternehmen hinweg vergleichbar.
Beispielsweise beziehen alle SaaS-Unternehmen die Hostingkosten in die COGS ein, schließen jedoch Verkaufsprovisionen aus.
Diese Einheitlichkeit macht GAAP-COGS vergleichbar. Deshalb werden Kreditgeber und Investoren sich niemals nur auf Non-GAAP-Zahlen verlassen.
Non-GAAP-COGS können eine Vielzahl weiterer Kosten umfassen, darunter Verkaufsprovisionen, Werbeausgaben und die Gehälter des Account-Management-Teams.
Unternehmen können frei entscheiden, was sie in ihre Non-GAAP-COGS aufnehmen möchten. Durch diese fehlende Einheitlichkeit sind Non-GAAP-Kennzahlen nicht vergleichbar.
Gemeinsam ein vollständiges Bild zeichnen
GAAP- und Non-GAAP-COGS sind gleichermaßen wichtige Kennzahlen. Entscheidend ist, ihre Unterschiede zu kennen und zu wissen, wann man sich auf welche Kennzahl konzentrieren sollte. GAAP-COGS sorgen für Einheitlichkeit und machen die COGS verschiedener Unternehmen vergleichbar. Non-GAAP-COGS helfen dabei, die Unterschiede zwischen der betrieblichen Realität und den GAAP-COGS abzugleichen.
Möchten Sie weitere Artikel zu Rechnungswesen und Finanzen für SaaS-CFOs lesen? Abonnieren Sie den Newsletter von The CFO Club und erhalten Sie wöchentlich Artikel zu Rechnungswesen und Finanzen.