GAAP (allgemein anerkannte Rechnungslegungsgrundsätze) sind die Standardregeln und Richtlinien, die Sie bei der Erstellung von Jahresabschlüssen in den Vereinigten Staaten befolgen müssen.
Diese Grundsätze stellen sicher, dass Ihre Zahlen einheitlich, transparent und vergleichbar sind, sodass jeder – von Investoren bis hin zu Aufsichtsbehörden – ein klares Bild Ihrer finanziellen Situation erhält. Wenn Sie sich mit Rechnungslegung in den USA befassen, ist das Verständnis von GAAP unerlässlich, damit Ihre Aufzeichnungen korrekt und leicht verständlich bleiben.
Was ist GAAP?
GAAP, also die allgemein anerkannten Rechnungslegungsgrundsätze, sind ein standardisiertes Regelwerk für die Rechnungslegung sowie Verfahren und Richtlinien , die in den Vereinigten Staaten für die Erstellung von Jahresabschlüssen verwendet werden.
Sie helfen Fachleuten im Finanzwesen, Einheitlichkeit, Transparenz und Vergleichbarkeit in der Finanzberichterstattung verschiedener Organisationen und Branchen sicherzustellen, indem sie diese Grundsätze anwenden:
- Umsatzrealisierung
- Klassifizierung der Bilanzposten
- Wesentlichkeit
Durch die Einhaltung von GAAP verringern Fachleute das Risiko von Fehlern oder Falschangaben, stärken ihre Glaubwürdigkeit bei Stakeholdern und vereinfachen den Vergleich der Finanzergebnisse zwischen Unternehmen.
GAAP-Konformität
In den USA müssen alle börsennotierten Unternehmen die von der US-Börsenaufsicht (SEC) festgelegten Regeln befolgen. Dazu gehört die regelmäßige Einreichung von GAAP-konformen Jahresabschlüssen.
Die Einhaltung der Regeln der SEC ist erforderlich, damit ein Unternehmen weiterhin an Börsen gelistet bleibt. Ein Verstoß gegen diese Regeln kann dazu führen, dass ein Unternehmen von der Börse genommen wird. Auf der Website der SEC können Sie ausgewählte Stellungnahmen der Mitarbeiter zur Rechnungslegung einsehen, die zusammenfassen, wie GAAP von Organisationen angewendet werden soll.
Obwohl private Unternehmen und gemeinnützige Organisationen bei ihrer Berichterstattung nicht strikt zur Einhaltung von GAAP verpflichtet sind, hält die frühzeitige Einführung dieses Standards Finanzierungsmöglichkeiten sowohl aus Eigenkapital- als auch aus Fremdkapitalquellen offen. Zur einfacheren Analyse (und für echte Vergleiche unter gleichen Bedingungen) verlangen viele Kreditgeber im Rahmen ihrer Kreditverträge, dass jährliche Finanzinformationen gemäß GAAP erstellt werden. Auf der Eigenkapitalseite wird Investoren üblicherweise geraten, bei Unternehmen, deren Jahresabschlüsse nicht nach GAAP erstellt wurden, äußerst vorsichtig zu sein.
Letztlich soll GAAP sicherstellen, dass Rechnungslegungsmethoden korrekt und ehrlich sind; Finanzinstitute, Investoren und Privatpersonen erwarten genau das.
Die GAAP-Konformität wird durch das Urteil eines Wirtschaftsprüfers bestätigt, das aus einer externen Prüfung durch eine Wirtschaftsprüfungsgesellschaft mit zugelassenen Wirtschaftsprüfern (CPA) hervorgeht. Wenn Sie die GAAP-Konformität Ihrer Jahresabschlüsse bestätigen möchten, kann die Beauftragung eines externen Wirtschaftsprüfers vor dem Eintritt einer gesetzlichen Verpflichtung den Prozess beschleunigen und sicherstellen, dass Sie die richtigen Maßnahmen ergreifen.
Wenn Sie über Kennzahlen berichten möchten, die nach den GAAP-Regeln nicht ausdrücklich zulässig sind, gibt es eine weitere Möglichkeit. Einige Unternehmen berichten bei der Veröffentlichung ihrer Jahresabschlüsse sowohl über GAAP- als auch über Nicht-GAAP-Kennzahlen. Die GAAP-Vorschriften verlangen jedoch, dass Letztere in Jahresabschlüssen und anderen öffentlichen Offenlegungen ausdrücklich als solche gekennzeichnet werden.
FASB
Das Financial Accounting Standards Board (FASB) ist eine unabhängige gemeinnützige Organisation, die die Standards für die Rechnungslegung von öffentlichen, privaten und gemeinnützigen Unternehmen in den Vereinigten Staaten festlegt. Der FASB ist die oberste Instanz für die Festlegung und Auslegung von GAAP in den USA, da die Securities and Exchange Commission (SEC) den FASB als für die Festlegung von Rechnungslegungsstandards im Land zuständige Organisation anerkennt.
Der FASB wurde 1973 gegründet, um den Accounting Principles Board (APB) abzulösen und dessen Mission fortzuführen, Einheitlichkeit, Transparenz und Integrität in der Finanzberichterstattung US-amerikanischer Unternehmen sicherzustellen. Obwohl der APB von 1959 bis 1973 als maßgebliche Stelle für landesweite Rechnungslegungsstandards fungierte, wurden die meisten von ihm erstellten Richtlinien und Regeln inzwischen durch FASB-Verlautbarungen geändert oder ersetzt.
GAAP im Vergleich zu IFRS
Internationale Standards für die Finanzberichterstattung (IFRS) sind die vom International Accounting Standards Board (IASB) festgelegten Rechnungslegungsstandards und gelten als internationale Alternative zu GAAP. Wenn die GAAP-Regeln die US-amerikanischen Gesetze widerspiegeln, sollen die IFRS die Vorgaben der Vereinten Nationen repräsentieren: ein Regelwerk, das nationale Grenzen überschreitet und alle Mitglieder an denselben Standard bindet.
Das IASB und das FASB arbeiten seit 2002 an der Konvergenz von GAAP und IFRS und haben dabei einige Fortschritte erzielt. So haben die USA beispielsweise die Verpflichtung für nicht US-amerikanische Unternehmen aufgehoben, ihre Jahresabschlüsse abzustimmen, um GAAP-konform zu sein, wenn sie bereits IFRS-konform sind. Es gibt jedoch weiterhin Unterschiede zwischen den beiden Regelwerken, einschließlich (aber nicht beschränkt auf):
Methoden zur Vorratsbewertung
Nach GAAP dürfen Unternehmen LIFO (zuletzt angeschafft, zuerst verbraucht) als Methode zur Vorratsbewertung verwenden, während dies nach IFRS verboten ist.
Klassifizierung von Forschungs- und Entwicklungskosten (F&E)
Nach IFRS gelten F&E-Kosten als Kapitalinvestitionen, die über mehrere Perioden abgeschrieben werden können, wenn bestimmte Bedingungen erfüllt sind. Nach GAAP gelten F&E-Kosten als Aufwendungen und werden bei ihrem Anfall verbucht.
Rückgängigmachung von Wertminderungen
Nach GAAP darf eine Vorratsposition oder ein Vermögenswert, der wertgemindert wurde, nicht wieder zugeschrieben werden, wenn der Marktwert des Vermögenswerts anschließend steigt. IFRS erlaubt diese Zuschreibung.
Bewertung des Anlagevermögens
Nach GAAP werden Sachanlagen zu historischen Anschaffungskosten erfasst und ausgewiesen, während IFRS Unternehmen ermöglicht, Sachanlagen entsprechend ihrem beizulegenden Zeitwert anzupassen.
Roboter kennen GAAP
Bevor ich auf die Details von GAAP eingehe, möchte ich Ihnen eine Alternative aufzeigen – wenn Sie lediglich sicherstellen möchten, dass Ihr Unternehmen keine Geldstrafe erhält, ist eine Ausbildung zum Wirtschaftsprüfer nicht der richtige Weg. Sehen Sie sich stattdessen Software für die Finanzberichterstattung an, die diese Art von Aufgaben für Sie überwachen kann:
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Sie haben ein Konto? Anmelden
Die 10 wichtigsten Grundsätze von GAAP erklärt
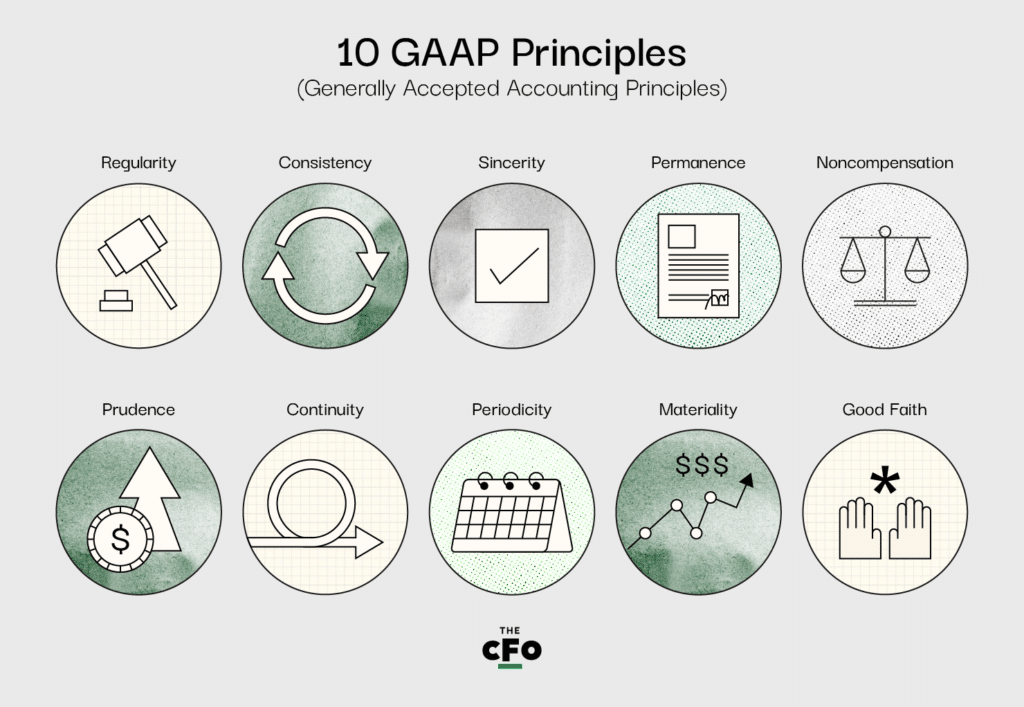
GAAP besteht zwar aus drei verschiedenen Teilen, doch die 10 wichtigsten Grundsätze innerhalb des Standards bilden seinen Kern. Wenn Sie Fragen zu Ihrer GAAP-Konformität haben, sollten Sie Ihre Vorgehensweisen zunächst anhand dieser Grundsätze überprüfen.
Die 10 Grundsätze von GAAP lauten wie folgt:
1. Grundsatz der Ordnungsmäßigkeit
Die Organisation muss alle festgelegten Regeln und Vorschriften von GAAP einhalten.
Was bedeutet das?
Dieser Grundsatz bedeutet, dass ein Unternehmen nicht auswählen kann, welche Regeln es befolgen möchte, sondern alle nach GAAP festgelegten Regeln einhalten muss.
2. Grundsatz der Stetigkeit
In jedem Schritt des Berichterstattungsprozesses werden dieselben Standards angewendet, wobei alle auftretenden Abweichungen offengelegt werden.
Was bedeutet das?
Bei der Erstellung Ihrer Jahresabschlüsse müssen Sie die Vergleichbarkeit sicherstellen. Mit anderen Worten: Sie können Ihre Bilanz nicht nach GAAP erstellen, aber Ihre Gewinn- und Verlustrechnung anders anfertigen. Wenn Sie Anpassungen zwischen den Abschlüssen vornehmen müssen, wird erwartet, dass Sie den Grund bzw. die Gründe dafür in den Anhangangaben zum Jahresabschluss vollständig offenlegen und erläutern.
3. Grundsatz der Aufrichtigkeit
Die Organisation bemüht sich um eine genaue und unparteiische Darstellung der finanziellen Situation eines Unternehmens.
Was bedeutet das?
Jahresabschlüsse müssen objektiv erstellt werden. Wenn Sie versuchen, bestimmte Finanzinformationen zu verbergen oder stärker hervorzuheben, verstoßen Sie gegen diesen Grundsatz. Sie sollten die Jahresabschlüsse so erstellen, als hätten Sie kein persönliches Interesse am Erfolg oder Misserfolg des Unternehmens.
4. Grundsatz der Beständigkeit der Methoden
Dieselben Standards müssen von einem Berichtszyklus zum nächsten angewendet werden, wobei alle möglicherweise auftretenden Unterschiede offengelegt werden.
Was bedeutet das?
Wie beim Grundsatz der Stetigkeit geht es auch hier um Vergleichbarkeit. Es muss einfach sein, Abschlüsse übergreifend zu beurteilen, und dieser Grundsatz konzentriert sich auf die Beurteilung von Zyklus zu Zyklus. Sie können den GAAP-Standard nicht in jedem zweiten Berichtszyklus außer Acht lassen und dennoch die Compliance aufrechterhalten. Wenn Sie Änderungen von einer Periode zur nächsten vornehmen müssen, wird erneut erwartet, dass Sie diese umfassend offenlegen und in den Fußnoten zu den Finanzabschlüssen erläutern.
5. Grundsatz der Nichtverrechnung
Sowohl negative als auch positive Sachverhalte werden vollständig transparent und ohne die Erwartung einer Verrechnung von Schulden ausgewiesen.
Was bedeutet das?
Sie müssen alles berichten, unabhängig davon, wie es sich auf das Unternehmen auswirkt. Sie dürfen in Ihren Finanzabschlüssen keine Schuld mit einem Vermögenswert oder Aufwendungen mit Erträgen verrechnen; Sie müssen das vollständige und zutreffende Bild der finanziellen Situation Ihres Unternehmens vermitteln, unabhängig von der Außenwirkung.
6. Grundsatz der Vorsicht
Berichtete Daten müssen faktenbasiert sein und auf klaren, konkreten Zahlen beruhen.
Was bedeutet das?
Es ist ganz natürlich, Zeit damit zu verbringen, von der Zukunft der Organisation zu träumen; schließlich besteht ein wesentlicher Teil der Finanzfunktion darin, Prognosen zu erstellen und ein realistisches Bild der kommenden Entwicklung zu vermitteln. Dieser Grundsatz soll dafür sorgen, dass Finanzabschlüsse in der Realität verankert bleiben und nur das wiedergeben, was faktisch korrekt und anhand von Daten überprüfbar ist, statt das, was spekulativ und subjektiv ist.
7. Grundsatz der Unternehmensfortführung
Bei der Erstellung von Berichten müssen Buchhalter davon ausgehen, dass eine Organisation ihren Geschäftsbetrieb fortsetzen wird, unabhängig vom aktuellen Status des Unternehmens.
Was bedeutet das?
Bei der Bewertung von Vermögenswerten oder der Prüfung von Verbindlichkeiten müssen Sie sich nach den Lehrbuchgrundsätzen der Finanzwirtschaft richten und nicht nach der tatsächlichen Situation. Wenn Ihr Unternehmen beispielsweise realistischerweise nur noch wenige Monate bestehen wird, müssen Sie Ihre Vermögenswerte dennoch über mehrere Jahre abschreiben, sofern dies nach GAAP vorgeschrieben ist.
8. Grundsatz der Periodenabgrenzung
Finanzielle Buchungen (d. h. Umsatzrealisierung) sollten innerhalb der entsprechenden Rechnungslegungsperiode ausgewiesen werden.
Was bedeutet das?
Die periodengerechte Rechnungslegung schreibt vor, dass Transaktionen in der Periode erfasst werden müssen, in der sie stattfinden, und nicht erst dann, wenn Gelder eingehen oder ausgezahlt werden. Wenn Sie beispielsweise heute einen Vertrag unterzeichnen, der vorsieht, dass Sie eine Dienstleistung für X Dollar erbringen, müssen Sie X Dollar heute als Umsatz erfassen und nicht erst, wenn das Geld eingegangen ist.
Darüber hinaus verlangt dieser Grundsatz, dass Buchhalter Transaktionen korrekt erfassen und keine Zeiträume verschieben oder Daten verändern, um die Wahrnehmung von Finanzabschlüssen zu beeinflussen. Wenn Sie beispielsweise ein rekordverdächtiges erstes Quartal und ein völlig enttäuschendes zweites Quartal in Bezug auf den Umsatz hatten, dürfen Sie nicht einen Teil Ihres Umsatzes aus dem ersten Quartal in das zweite Quartal verschieben, um ein gleichmäßigeres Bild zu vermitteln; Sie müssen ihn erfassen, als er tatsächlich angefallen ist, und ihn im selben Zeitraum ausweisen.
9. Grundsatz der Wesentlichkeit
Buchhalter müssen bestrebt sein, alle Finanzdaten und rechnungslegungsbezogenen Informationen in Finanzberichten vollständig offenzulegen.
Was bedeutet das?
Die Person (oder Gruppe), die für eine Organisation Finanzabschlüsse erstellt, ist verpflichtet, alle relevanten und wichtigen Informationen zu beschaffen, die in einen Finanzabschluss aufgenommen werden könnten. Alles, was in diese Kategorie fällt, gilt als „wesentliche“ Information und muss berichtet werden. Dieser Grundsatz bekräftigt diese Verantwortung und stellt sicher, dass im Endergebnis nichts übersehen wird.
Manche würden sagen, dass dieser Grundsatz den Buchhalter in die Verantwortung nimmt.
10. Grundsatz von Treu und Glauben
Es wird vorausgesetzt, dass alle Parteien bei allen Finanztransaktionen und bei der Aufzeichnung von Geschäftsvorgängen im Namen einer Organisation ehrlich bleiben.
Was bedeutet das?
Jede Person, die an den Finanzgeschäften einer Organisation beteiligt oder dafür verantwortlich ist, muss sich vor allem anderen zu Ehrlichkeit und Integrität verpflichtet fühlen. Dieses Prinzip dient der Aufrechterhaltung ethischer Standards und der Übernahme von Verantwortung und ist ein überzeugendes Argument für alle Finanzverantwortlichen, die von einer übergeordneten Person unter Druck gesetzt werden, Zahlen zu schönen.
Zusätzliche Richtlinien
Abgesehen von den zehn wichtigsten Prinzipien beschreibt GAAP vier Einschränkungen, die bei der Erstellung von Finanzberichten wichtig sind und berücksichtigt werden müssen.
More Articles
1. Erfassung
Alle Finanzberichte müssen eine vollständige und genaue Darstellung der Vermögenswerte, Verbindlichkeiten, Einnahmen, Ausgaben und sonstigen finanziellen Verpflichtungen der Organisation enthalten. Die Berichte müssen umfassend und transparent sein und dürfen keine Änderungen oder Auslassungen enthalten.
2. Bewertung
Die Finanzberichterstattung muss GAAP-konform erstellt werden und jederzeit alle Standards einhalten. Dieses Prinzip unterstreicht, wie notwendig es für die Erstellung von Finanzberichten ist, mit den zuvor genannten zehn Prinzipien und den allgemein anerkannten Branchenstandards vertraut zu sein.
3. Darstellung
Alle Finanzberichte müssen Folgendes enthalten:
- eine Gewinn- und Verlustrechnung,
- eine Kapitalflussrechnung,
- eine Bilanz und
- eine Aufstellung des Eigenkapitals der Eigentümer oder Aktionäre.
Fehlt eine dieser Aufstellungen, können externe Prüfungen oder Untersuchungen eingeleitet werden.
4. Offenlegung
Wenn weitere Informationen zum Verständnis der Finanzberichte erforderlich sind, müssen sie im Bericht vollständig offengelegt werden. Eine häufig angewandte Praxis besteht darin, Entwürfe der Finanzberichte an Mitglieder der Geschäftsleitung, wichtige Aktionäre und andere zentrale Interessengruppen weiterzugeben, damit diese ihre Fragen festhalten können. Wenn sie der Ansicht sind, dass weitere Informationen zum Verständnis der Berichte erforderlich sind, sollten diese hinzugefügt werden, bevor der Bericht eingereicht wird.
GAAP umsetzen
Stelle sicher, dass alle Personen, die standardisierte Rechnungslegungsmethoden für deine Organisation festlegen, bereits mit den allgemein anerkannten Finanzgrundsätzen und Einschränkungen vertraut sind, oder verweise sie auf Ressourcen wie diese, damit sie ihr Verständnis vertiefen können.
Wenn es an der Zeit ist, GAAP umzusetzen und Aufstellungen zu erstellen, wird es entscheidend sein, den Inhalt dieses Artikels auswendig zu kennen. Speichere ihn daher als Referenz, wann immer du ratlos bist. Wenn dir etwas unklar erscheint, hinterlasse unten einen Kommentar und ich werde sicherstellen, dass ich es umgehend erläutere.
Wenn du dich als Finanzfachkraft weiterentwickeln und ein (besserer) CFO werden möchtest, bist du bei mir richtig. Abonniere den Newsletter des CFO Club und bleibe unter allen Marktbedingungen auf der Höhe.