KI sorgt für den größten Wandel der CFO-Rolle seit 20 Jahren
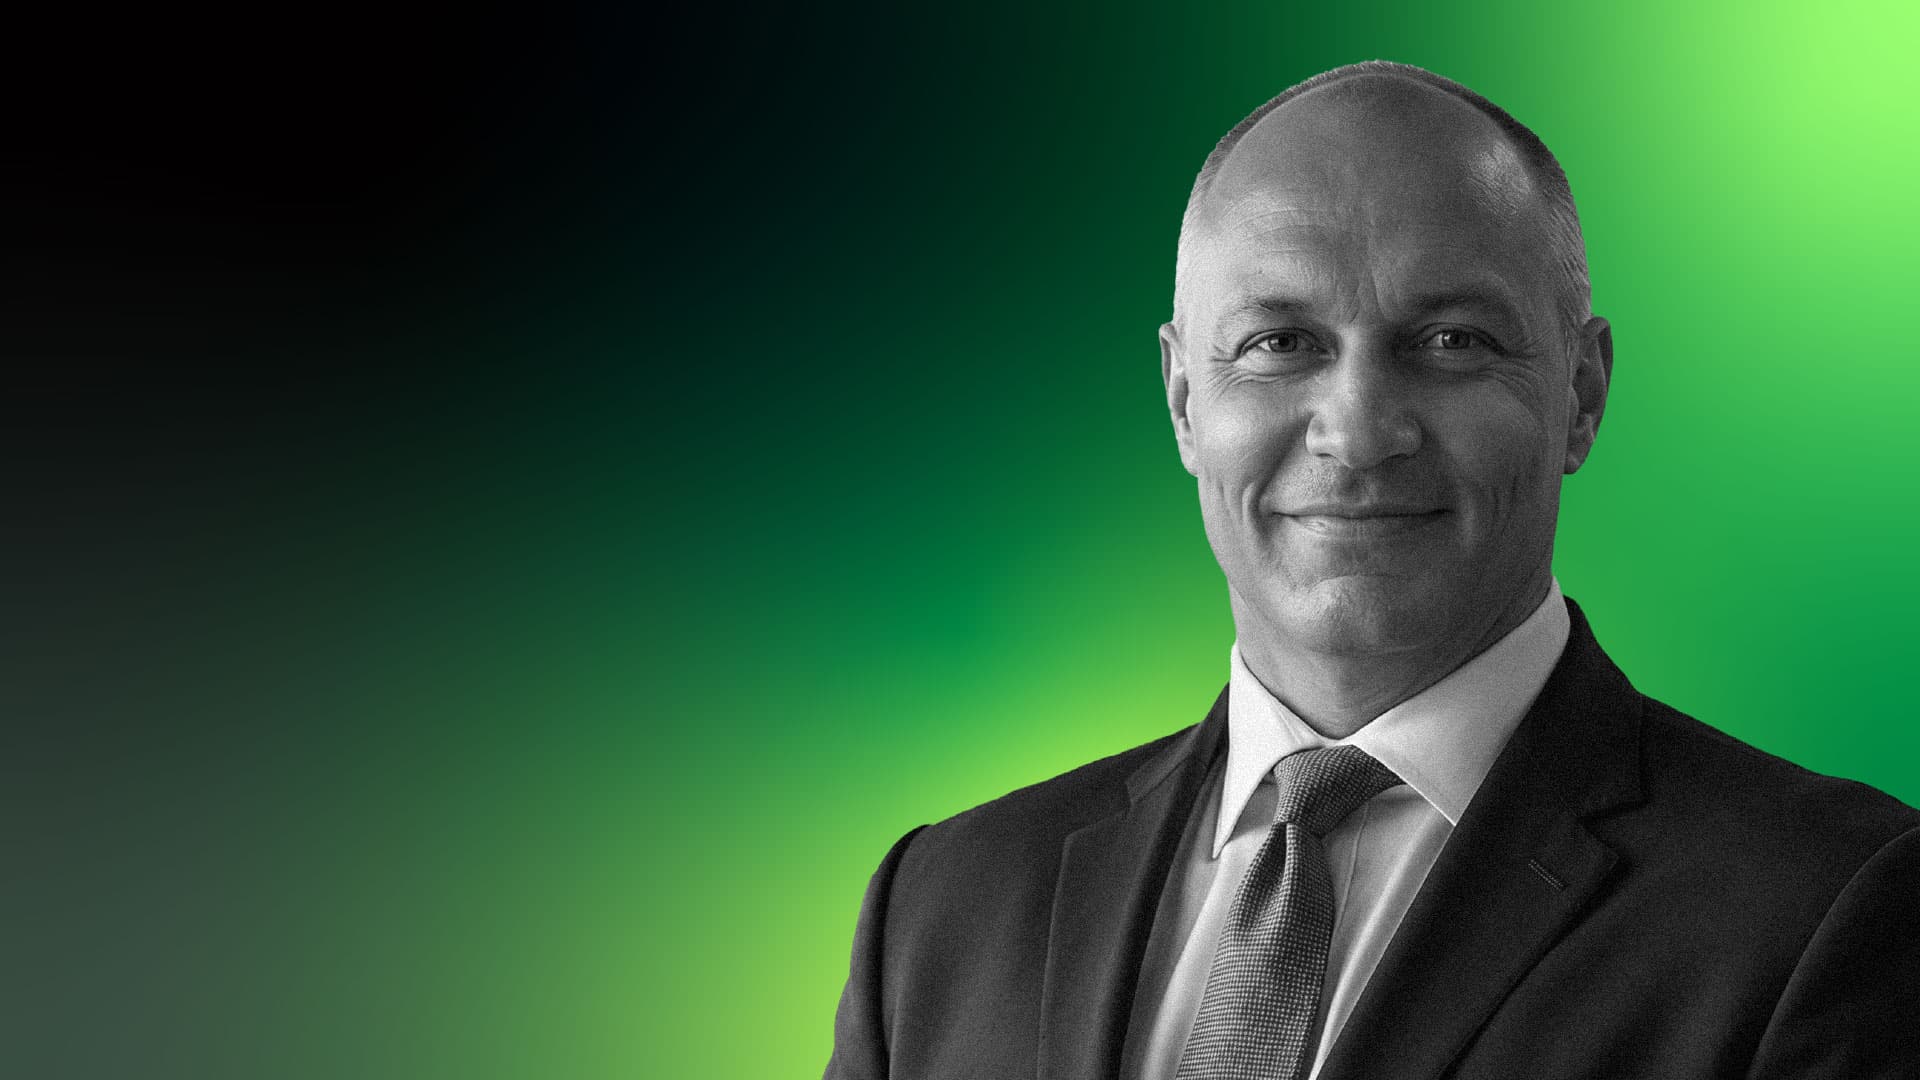
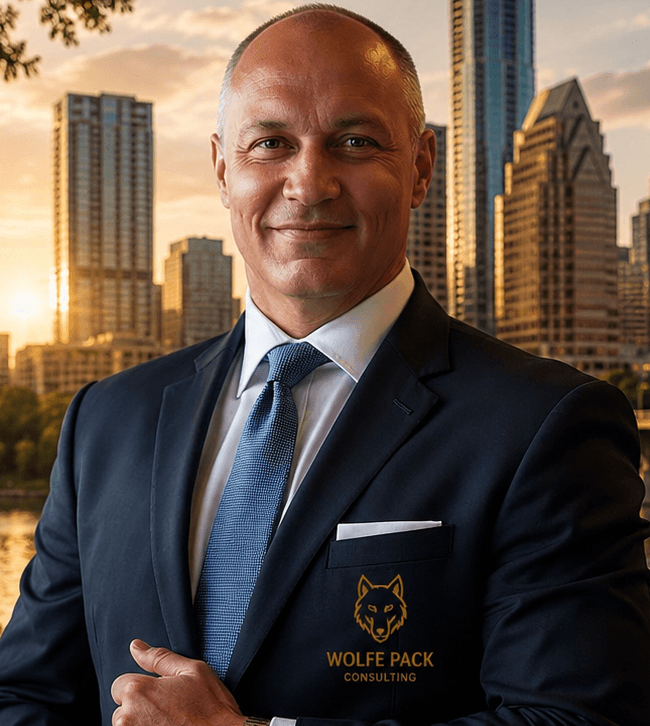
Brad Wolfe
Gründer von Wolfe Packs Consulting

Brad Wolfe erklärt, warum KI die Rolle des CFO erweitert und Datenverwaltung, Finanzaufsicht sowie verantwortungsvolle Entscheidungsfindung wichtiger denn je macht.
Key Takeaways
Auswirkungen der KI: KI verlagert die Aufgaben von CFOs von traditionellen Tätigkeiten hin zu Datenverwaltung und strategischer Kapitalallokation.
Datenverwaltung: KI erfordert ein solides Datenmanagement; wer dies ignoriert, riskiert fehlerhafte Finanzergebnisse und Entscheidungen.
Vorteile der KI: Automatisierte KI-Prozesse verkürzen die Dauer des Monatsabschlusses erheblich und verbessern szenariobasierte Gespräche mit dem Vorstand.
Erweiterung der Rolle: KI erweitert die Rolle des CFO und erfordert Fachkenntnisse in Governance-Architekturen sowie in treuhänderischen Pflichten.
Notwendigkeit klarer Zuständigkeiten: Das Scheitern von KI-Initiativen ist häufig auf unklare Zuständigkeiten für Befugnisse und Datenmanagement zurückzuführen.
In seiner Laufbahn hatte Brad Wolfe drei CFO-Positionen an der NASDAQ inne. Heute ist er Gründer von Wolfe Packs Consulting, wo er Unternehmen im unteren Mittelstandssegment unterstützt, die durch Beteiligungskapital finanziert werden. Außerdem unterrichtet er an mehreren Universitäten.
Wir haben mit ihm gesprochen, um zu verstehen, wie KI die CFO-Position verändert. Das hat er uns erzählt.
Was dieser Moment der KI-Transformation erfordert
In der ersten Hälfte meiner Laufbahn habe ich die Arbeit erledigt, die die meisten CFOs delegieren. Drei CFO-Positionen an der NASDAQ, mehr als 80 M&A-Transaktionen, mehr als 50 Implementierungen von Unternehmenssystemen in den Bereichen ERP, CRM, Abrechnung und Datenlagerung. Hintergrund bei PwC, JD, Kellogg MBA. Ich saß vor Prüfungsausschüssen, unterzeichnete die 302-Zertifizierungen und schloss Geschäfte ab, bei denen die Datenqualität so problematisch war, dass ich den Preis neu festsetzen musste.
Der Grund, warum ich hier bin, ist einfach: Ich habe erlebt, wie KI den falschen Personen übergeben wurde. Nicht, weil Technologieexperten inkompetent wären — das sind sie nicht —, sondern weil die Fragen, die KI aufwirft, keine Technologiefragen sind. Es sind Fragen der Kapitalallokation. Es sind Haftungsfragen. Es sind die Fragen, die bereits auf dem Schreibtisch des CFOs landen, wenn die Ergebnisse der KI falsch sind und jemand das Produzierte zertifiziert.
Heute leite ich Wolfe Packs Consulting und arbeite mit Unternehmen im unteren Mittelstandssegment, die durch Beteiligungskapital finanziert werden. Meine zentrale These lautet, dass die CFO-Position — oder, wie ich sie nenne, die COFO-Position, wenn das operative Mandat integriert ist — die einzige Führungsposition ist, die bereits für das Finanzmodell, die Kontrollen, die Zertifizierungsrisiken und die Beziehung zum Vorstand verantwortlich ist. KI-Governance braucht keinen neuen Titel. Die bestehende Position muss den Bereich oberhalb des Ergebnisses für sich beanspruchen.
Das ist mein Schwerpunkt. Und genau das erfordert dieser Moment.
More Articles
Das Notwendige aufbauen
Ich arbeite als operativer Partner und CFO in Unternehmen im unteren Mittelstandssegment, die durch Beteiligungskapital finanziert werden. Typischerweise handelt es sich um ein Unternehmen mit einem Umsatz zwischen $20 Millionen und $500 Millionen, das von einem Investor unterstützt wird, der entweder gerade die Transaktion abgeschlossen hat oder sich seit 12 bis 18 Monaten in der Haltedauer befindet und erkennt, dass die Finanzfunktion nicht für die nächsten Schritte aufgestellt ist.
Die Komplexität variiert, aber das Muster ist gleich: Strukturen mit mehreren Unternehmen, häufig als Ergebnis von Aufkäufen und Zusammenführungen, mit Finanzteams, die für ein operatives Modell mit nur einem Unternehmen konzipiert wurden und nun gleichzeitig konsolidierte Berichte, Integrationsbuchhaltung und eine KI-fähige Datenarchitektur liefern sollen. Keine Infrastruktur für gemeinsame Dienstleistungen. Das Berichtswesen lebt in Tabellenkalkulationen. Die CFOs sind fachlich kompetent, aber operativ überfordert.
Meine Rolle als COFO besteht darin, die Position auszufüllen, das Notwendige aufzubauen und die Fähigkeiten zu übertragen — sei es, indem ich das Finanzmodell aufsetze, die Systemarbeit in eine Reihenfolge bringe, während einer Übergangsphase die Beziehung zum Vorstand übernehme oder definiere, wie KI-Governance in einem Unternehmen mit echter operativer Komplexität und einem Investor aussieht, der Antworten und keine Rahmenwerke will.
Ich arbeite jeweils in dieser Tiefe an einem Projekt. Die restliche Zeit verbringe ich mit Beratung, Schreiben und Lehre — an der Northwestern, DePaul und Chicago Kent —, weil die Lücke zwischen dem, was die CFO-Position heute erfordert, und dem, wofür Finanzführungskräfte ausgebildet werden, groß genug ist, um Maßnahmen sowohl auf der Ebene der Praktiker als auch bei der Nachwuchsentwicklung zu erfordern.
Wie KI eine integrierte Finanzmodellierung ermöglicht
Die konkreteste Veränderung, die ich im vergangenen Jahr vorgenommen habe, betrifft die Erstellung und Pflege des integrierten operativen und finanziellen Modells.
Früher war die Erstellung von Modellen eine regelmäßig wiederkehrende Aufgabe. Ein Budgetzyklus erzeugte eine Version, eine neue Prognose aktualisierte sie, und eine Handvoll Personen verstand die Logik des Modells in Excel. Wenn eine Vorstandssitzung anstand, war das Modell bereits veraltet, und die Erläuterung musste die Lücken kaschieren.
Heute nutze ich KI, um ein kontinuierlich aktualisiertes Modell zu pflegen, das operative Treiber direkt mit finanziellen Ergebnissen verknüpft — Umsatz nach Kohorte, Mitarbeiterzahl mit Personalkosten, Lieferantenausgaben mit der Marge nach Geschäftsbereich. Ich erstelle das Modell nicht vierteljährlich neu. Ich pflege es als lebendes Dokument, das in Echtzeit abgefragt werden kann.
Dadurch haben sich die Gespräche mit dem Vorstand verändert. Anstatt eine statische Momentaufnahme zu präsentieren und ihre Annahmen zu verteidigen, kann ich in eine Vorstandssitzung gehen und im Raum Szenarien durchspielen. Ein Investor fragt, was mit dem EBITDA passiert, wenn der größte Kunde abspringt — die Antwort lautet nicht: „Ich melde mich dazu noch einmal.“ Sie steht im Modell und ist aktuell.
Diese Veränderung hat auch meine Sicht auf die KI-Governance beeinflusst. Sobald Führungskräfte Entscheidungen auf Grundlage eines KI-gestützten Modells treffen, wird Datenqualität zu einer existenziellen Frage. Das Modell weiß nicht, was fehlt. Es arbeitet mit dem, was vorhanden ist. Das hat eine Disziplin in Bezug auf Daten-Governance und Prozessdokumentation erzwungen, die die meisten Unternehmen im unteren Mittelstandssegment bisher nie hatten.
KI hat diese Anforderung nicht geschaffen. Sie hat es teuer gemacht, sie zu ignorieren.
Ein KI-gestützter Workflow zur Abweichungsanalyse
Die KI hat die Abweichung bereits bis zu ihrer Quelle zurückverfolgt — einen bestimmten Kunden, eine bestimmte Kostenstelle, eine bestimmte Transaktionsart — daher ist die Prüfung keine Suche. Es ist eine Ermessensentscheidung: Handelt es sich um ein Rauschen, einen Trend oder ein Kontrollproblem, das eine Eskalation erfordert?
So läuft die KI-gestützte Abweichungsanalyse, die mit dem integrierten operativen und finanziellen Modell verbunden ist, von Anfang bis Ende ab.
Ein dokumentierter Lead-to-Cash-Prozess bildet die Grundlage — jeder umsatzgenerierende Schritt von der ersten Verkaufschance bis zum Zahlungseingang, abgebildet in den jeweiligen Systemen. Dies muss vorhanden sein, bevor die KI-Ebene hinzugefügt wird. Ohne diese Grundlage fehlt dem Modell die Prozesslogik zur Validierung.
Von dort aus speisen ERP- und CRM-Systeme täglich die Ist-Daten in das Modell ein. Die KI überwacht die eingehenden Daten anhand erwarteter Muster — Umsatz nach Kohorte, Zeitpunkt der Zahlungseingänge, Ausgaben nach Kategorie im Vergleich zum Budget — und markiert Abweichungen, die definierte Schwellenwerte überschreiten. Sie markiert nur Abweichungen, die statistisch signifikant sind oder von den Treiberannahmen des Modells abweichen.
Ich prüfe eine Markierung noch am selben Tag, an dem sie auftritt. Die KI hat die Abweichung bereits bis zu ihrer Quelle zurückverfolgt — einen bestimmten Kunden, eine bestimmte Kostenstelle, eine bestimmte Transaktionsart — daher ist die Prüfung keine Suche. Es ist eine Ermessensentscheidung: Handelt es sich um ein Rauschen, einen Trend oder ein Kontrollproblem, das eine Eskalation erfordert?
Das Ergebnis dieser Prüfung fließt direkt in die Darstellung für den Vorstand ein. Wenn ich mich auf eine Vorstandssitzung vorbereite, bearbeite ich die Abweichungsanalyse; ich erstelle sie nicht. Das Modell hat bereits einen ersten Entwurf der Geschichte erstellt. Meine Aufgabe besteht darin, die Logik zu validieren, ein operatives Verständnis erforderndes Urteilsvermögen einzubringen und sicherzustellen, dass ich die von mir präsentierte Darstellung verantworten kann.
Die Governance-Ebene, die diese Arbeit ermöglicht, umfasst: benannte Datenverantwortliche für jedes Quellsystem, einen dokumentierten Eskalationsweg für Ausnahmen des Modells und eine klare Unterscheidung zwischen dem, was die KI markiert, und dem, was der CFO entscheidet. Die KI trifft die Entscheidung nicht. Sie stellt Informationen schnell genug bereit, damit die Entscheidung getroffen werden kann, bevor sich das Problem verschärft.
Anthropics Claude ist für Finanzverantwortliche unverzichtbar
Claude, das große Sprachmodell von Anthropic, ist mein bevorzugtes Werkzeug. Nicht, weil es das einzige leistungsfähige Modell wäre — das ist es nicht —, sondern weil ich es für die Arbeit, die im CFO-Kontext zählt, am nützlichsten finde: ausführliches logisches Denken, die Zusammenführung komplexer finanzieller und operativer Informationen, das Verfassen von Darstellungen auf Vorstandsebene und die Arbeit mit Governance-Rahmenwerken, die über ein langes Dokument hinweg anhaltende logische Konsistenz erfordern.
Den größten Nutzen bietet es in einem bestimmten Anwendungsfall: beim Erstellen und Pflegen des Master-Briefings — eines lebenden Dokuments, das jede aktive Beziehung, jeden Inhaltsstrang, jede Entscheidung zur Terminologie und jeden offenen Punkt in meiner Beratungs- und Inhaltsplattform erfasst. Diese Aufgabe passt nicht in eine einzelne Eingabeaufforderung. Sie erfordert ein Modell, das Kontext bewahrt, Abhängigkeiten nachvollzieht und Ausgaben erzeugt, die mit früher in derselben Sitzung getroffenen Entscheidungen übereinstimmen. Hier ist der Qualitätsunterschied zwischen den Modellen am deutlichsten sichtbar.
Warum CFOs KI-gestützte Entscheidungen verteidigen müssen
Brad teilt
Die KI entscheidet nicht über die Kapitalallokation, die Beurteilung der Umsatzrealisierung, die Risikobewertung auf Vorstandsebene oder irgendetwas, das eine Zertifizierung erfordert. Diese Entscheidungen bleiben ausdrücklich menschlich …
Der wichtigere Punkt ist jedoch nicht, welche Werkzeuge ich schätze, sondern wofür ich sie einsetze.
KI unterstützt die Abweichungsanalyse, die Szenariomodellierung, die Prognose, die Erkennung von Cashflow-Mustern und den ersten Entwurf nahezu jeder analytischen Ausgabe. Dies sind Bereiche, in denen das Datenvolumen das übersteigt, was ein menschlicher Analyst effizient verarbeiten kann, und in denen der Wert darin liegt, das Signal sichtbar zu machen, nicht darin, dass ein Mensch die Berechnungen durchführt.
Die KI entscheidet nicht über die Kapitalallokation, die Beurteilung der Umsatzrealisierung, die Risikobewertung auf Vorstandsebene oder irgendetwas, das eine Zertifizierung erfordert. Diese Entscheidungen bleiben ausdrücklich menschlich — nicht, weil die KI keine Antwort liefern könnte, sondern weil die Antwort rechtliche und treuhänderische Konsequenzen hat und bei einer benannten Person enden muss, die sie unter einer konfrontativen Prüfung verteidigen kann.
Die meisten CFOs gehen derzeit mit der mittleren Ebene falsch um — mit KI-gestützten Ergebnissen, die Entscheidungen beeinflussen, ohne dass eine ausdrückliche Verantwortung für das Ergebnis besteht. Eine Abweichungsanalyse, die in eine Darstellung für den Vorstand einfließt. Cashflow-Prognosen, die Gespräche über Covenants bestimmen. Dies sind keine Bereiche mit geringem Risiko. Der CFO, der zulässt, dass KI diese Ergebnisse beeinflusst, ohne über eine Governance-Struktur für Datenqualität, Modellvalidierung und Zertifizierung der Ergebnisse zu verfügen, unterzeichnet eine 302 für eine Zahl, die er nicht vollständig erklären kann. Das ist kein KI-Problem. Das ist ein Kontrollproblem.
KI bringt große Vorteile und große Risiken mit sich
Zunächst die guten Ergebnisse.
Am deutlichsten zeigt sich das bei der Dauer des Abschlusszyklus. Als wir die Datenarbeit vor der Einführung KI-gestützter Berichte richtig aufeinander abstimmten, verkürzte sich die monatliche Abschlussdauer erheblich – in einem Fall von 18 auf 9 Tage. Das ist keine Magie; es funktioniert, wenn die Daten sauber genug sind, damit die Automatisierung ohne manuelle Eingriffe bei jedem Schritt arbeiten kann.
Die Prognosegenauigkeit verbesserte sich anders, als ich erwartet hatte. Die Verbesserung lag nicht in der Präzision der Zahlen, sondern in der Geschwindigkeit der Anpassungen. Wenn die Ist-Zahlen vom Plan abweichen, identifiziert das Modell die Abweichung und führt sie innerhalb weniger Stunden statt Tagen auf den jeweiligen Treiber zurück. Der CFO muss bei der Vorstandssitzung keine Abweichung erklären. Der CFO steuert bereits die Reaktion darauf.
Das wichtigste qualitative Ergebnis: Das Gespräch mit dem Vorstand hat sich verändert. Wenn das Modell aktuell ist und die Szenarien bereits erstellt sind, stellt der Sponsor bessere Fragen, und der CFO gibt bessere Antworten. Das verändert die Beziehung.
Als Nächstes die schlechten Nachrichten.
Erfolgreiche KI erfordert eine gute Dateninfrastruktur
Das häufigste Fehlermuster, das ich beobachtet habe, besteht darin, KI auf ein Datenproblem aufzusetzen, von dessen Existenz die Organisation nichts wusste.
Jeder CFO, der eine KI-Initiative startet, glaubt, seine Daten seien in einem angemessenen Zustand – das ERP läuft seit mehreren Jahren, der Kontenplan ist standardisiert, das CRM ist gepflegt –, aber das ist fast nie der Fall. Bewertungen der Datenqualität spiegeln in der Regel wider, wie die Daten für die Personen aussehen, die sie eingegeben haben, nicht wie sie für ein Modell aussehen, das versucht, sie zu verwenden.
Die Probleme waren schon immer vorhanden – uneinheitliche Kategorisierung, nicht dokumentierte Prozesse, in einer Vorstandssitzung vereinbarte, aber nie im Abrechnungssystem konfigurierte Richtlinien zur Umsatzrealisierung sowie Kundendatensätze mit drei Versionen desselben Namens. Das Finanzteam lernte, damit umzugehen. Die KI kann das nicht.
KI weist also nicht auf fehlerhafte Daten hin. Sie verarbeitet sie selbstbewusst und erzeugt Ergebnisse, die maßgeblich wirken. Ein Finanzteam, das den Ergebnissen vertraut, ohne die Eingaben zu verstehen, befindet sich in einer gefährlicheren Lage als ein Team, das Tabellenkalkulationen verwendet – denn zumindest weiß bei Tabellenkalkulationen normalerweise jemand, wo die Leichen begraben liegen.
Ich habe gelernt, dass Daten-Governance das erste Ergebnis sein sollte und nicht eine Voraussetzung, der alle grundsätzlich zustimmen und die sie in der Praxis überspringen. Das bedeutet, den Lead-to-Cash-Prozess vor der Auswahl eines KI-Tools abzubilden – jede Übergabe, jeden Systemkontakt und jede Stelle, an der Daten den Besitzer wechseln und falsch codiert, falsch definiert oder verloren gehen könnten.
Weisen Sie anschließend jeder Ebene einen namentlich benannten Verantwortlichen zu – keine Abteilung, sondern eine Person – und dokumentieren Sie, wie ein korrekter Zustand bei jedem Schritt aussieht. Das bedeutet, für jede Datendomäne namentlich benannte Verantwortliche zu bestimmen, dokumentierte Definitionen für jede vom Modell verwendete Kennzahl zu erstellen und abzugleichen, was die Richtlinie vorgibt und was das System tatsächlich tut – vor der Auswahl des KI-Tools, nicht erst nach seiner Einführung.
Die Kosten eines solchen Fehlers beschränken sich nicht auf die Bereinigung der Daten. Dazu gehören Umschulungen, erneute Validierungen, der Vertrauensverlust in die Ergebnisse und in manchen Fällen die Diskussion über eine Neudarstellung. Diese Kosten waren nicht im Business Case enthalten. Das sind sie nie.
KI scheitert, wenn keine Verantwortlichen benannt werden
Wenn die Organisation erkennt, dass sie dokumentierte Datenverantwortlichkeiten, namentlich benannte Genehmiger und einen Eskalationsweg für Ausnahmen des Modells benötigt, ist die KI bereits in Arbeitsabläufe eingebettet, die niemand vollständig versteht. Eine nachträgliche Einführung von Governance ist wesentlich schwieriger und teurer, als sie vor der Einführung aufzubauen.
Das zweite Problem ist eine Verzögerung bei der Governance – und die mangelnde Bereitschaft, einen Verantwortlichen zu benennen.
Die Einführung von KI im Finanzbereich kommt meist nicht deshalb ins Stocken, weil die Technologie falsch oder die Umsetzung kompliziert ist, sondern weil niemand in der Organisation die Befugnis erhalten – oder für sich beansprucht – hat, die Entscheidungen zu treffen, die der Einsatz von KI erfordert.
Wenn die Organisation erkennt, dass sie dokumentierte Datenverantwortlichkeiten, namentlich benannte Genehmiger und einen Eskalationsweg für Ausnahmen des Modells benötigt, ist die KI bereits in Arbeitsabläufe eingebettet, die niemand vollständig versteht. Eine nachträgliche Einführung von Governance ist wesentlich schwieriger und teurer, als sie vor der Einführung aufzubauen.
Wer legt fest, wie die Daten aussehen müssen, bevor das Modell sie verarbeitet? Wer genehmigt die Ausnahmen, wenn das Modell eine Ausgabe erzeugt, die nicht der Richtlinie entspricht? Wer trägt die Verantwortung, wenn die KI-gestützte Analyse in eine Entscheidung einfließt, die sich als falsch herausstellt?
Das sind keine Technologiefragen. Es sind Fragen der Zuständigkeit. Und in den meisten Organisationen werden sie genauso beantwortet wie jede andere unangenehme Frage zur Zuständigkeit: mit einem Ausschuss.
Warum KI bei Lieferantenanalyse und -strategie nicht ausreicht
KI hat bei der Analyse von Lieferantenverträgen und bei der Beschaffungsintelligenz nicht die erwarteten Ergebnisse geliefert. Das Versprechen lautete, dass KI in Vertragsklauseln verborgene Einsparmöglichkeiten aufdecken, doppelte Ausgaben identifizieren und ungünstige Verlängerungsbedingungen erkennen würde, bevor sie wirksam werden. In der Praxis sind die Daten, die diese Tools speisen, fast nie sauber oder vollständig genug, um verwertbare Ergebnisse zu liefern.
Verträge liegen in PDFs mit uneinheitlicher Formatierung vor, Lieferantenstammsätze enthalten drei Versionen desselben Lieferantennamens, und die Ausgabenkategorisierung, die standardisiert werden sollte, war es tatsächlich nie. Die KI erstellt einen Bericht, der eine manuelle Validierung erfordert – und dafür länger braucht, als die ursprüngliche Analyse gedauert hätte.
Ich sehe überall dasselbe Muster: Das Tool funktioniert in der Demonstration, weil wir die Demonstrationsdaten vorbereitet haben. In der Produktion bleibt es hinter den Erwartungen zurück, weil wir die Produktionsdaten nicht vorbereitet haben.
Wie KI Finanzteams und den Bedarf an Fachkräften verändert
Brad teilt
Traditionelle Finanzteams wurden um die Anzahl der Mitarbeitenden herum aufgebaut … KI automatisiert einen erheblichen Teil dieser Arbeit.
KI verändert die Struktur des Finanzteams auf eine Weise, mit der die meisten Organigramme noch nicht Schritt gehalten haben.
Traditionelle Finanzteams wurden um eine Mitarbeiterzahl herum aufgebaut, zu der ein Controller, ein Team von Buchhaltern, ein oder zwei FP&A-Analysten und ein CFO gehörten, der sie alle leitete. Diese Struktur ging davon aus, dass Menschen repetitive Aufgaben mit hohem Volumen erledigten: den Monatsabschluss, Kontenabstimmungen, die Erstellung von Abweichungsberichten und die Pflege des Budgetmodells.
KI automatisiert einen erheblichen Teil dieser Arbeit. Die Frage ist nicht, ob sich die Mitarbeiterzahl verändert. Stattdessen müssen Organisationen erkennen, dass die Belegschaft im Finanzbereich nun vier klar unterschiedliche Kategorien umfasst, von denen jede ein anderes Management, eine andere Governance und andere Kostenstrukturen erfordert: Mitarbeitende, KI-Agenten, Auftragnehmer und Berater.
Die meisten Finanzorganisationen nutzen alle vier Kategorien, ohne den Unterschied anzuerkennen. Ein KI-Agent, der Rechnungen verarbeitet, ist kein Mitarbeiter. Er hat keinen sinnvollen Vorgesetzten. Es gibt eine Person, der der Prozess gehört – jemand, der seine Parameter festlegt, seine Ergebnisse validiert und für fehlerhafte Verarbeitung verantwortlich ist. Organisationen müssen diese verantwortliche Person benennen. Die meisten Organisationen haben sie noch nicht benannt.
Ich beobachte, wie sich der Mix der Fachkräfte verändert: Transaktionale Arbeit mit hohem Volumen wird an Agenten übertragen. Die verbleibende Arbeit für Menschen erfordert Urteilsvermögen, Kontext und Verantwortung – den CFO, der die Ergebnisse bestätigt, den Controller, der weiß, wo die Probleme in den Daten verborgen sind, und den Analysten, der versteht, warum das Modell eine Zahl erzeugt, die nicht der geschäftlichen Realität entspricht.
Die effektivsten Finanzteams in drei Jahren werden diejenigen sein, die ihre Belegschaftsarchitektur schon heute bewusst neu gestalten – nicht diejenigen, die Stellen abbauen und hoffen, dass Agenten die Lücke füllen.
Wie KI zu einer Erweiterung des Verantwortungsbereichs von CFOs geführt hat
Viele Menschen denken, dass die Rolle des CFO an Bedeutung verliert. KI automatisiert den Abschluss, die Kontenabstimmung, die Abweichungsanalyse und den ersten Entwurf der Darstellung für den Vorstand. Die Zahl der Mitarbeitenden, die für den Betrieb einer Finanzfunktion erforderlich ist, sinkt. Das Argument scheint sich von selbst zu ergeben.
Ich glaube jedoch, dass sich die Rolle erweitert – und dass die CFOs, die das verstehen, in den kommenden zehn Jahren festlegen werden, wie diese Rolle aussehen wird.
Und zwar aus folgendem Grund: KI automatisiert die standardisierte Arbeit. Was sie nicht automatisieren kann, ist die Verantwortungsstruktur, die die Ergebnisse nutzbar macht – die Governance-Architektur, die bestimmt, ob die Ergebnisse der KI bestätigt werden können, das Urteilsvermögen bei der Kapitalallokation, das darüber entscheidet, auf welches Szenario man reagieren sollte, die Beziehung zum Vorstand, die der Empfehlung Glaubwürdigkeit verleiht, und die SOX-302-Unterschrift, die im Falle eines Fehlers einen menschlichen Namen mit den Konsequenzen verbindet.
All das konzentriert sich weiter oben in der Organisation. Die Ebene der vertrauenswürdigen Finanzberater – der CFO, der für das integrierte Modell verantwortlich ist, die KI-Ergebnisse steuert und das treuhänderische Risiko trägt – schrumpft nicht. Sie gewinnt an Bedeutung, da das Volumen der KI-generierten Ergebnisse, die eine menschliche Bestätigung erfordern, zunimmt.
CFOs, die an Einfluss verlieren werden, haben ihre Identität um Arbeit herum aufgebaut, die nun automatisiert wird. CFOs, die an Einfluss gewinnen werden, beanspruchen den Verantwortungsbereich oberhalb der Ergebnisse – Daten-Governance, Prozessarchitektur und KI-Governance als Kapitalfunktion –, bevor jemand anderes diese Lücke füllt.
Dieser Moment ist keine Bedrohung für die Rolle des CFO. Er ist die größte Erweiterung des Verantwortungsbereichs, die diese Rolle seit zwanzig Jahren erlebt hat. Die meisten CFOs haben das bisher noch nicht bemerkt.
Warum CFOs ihren Fokus jetzt verlagern müssen
Also, mein Rat? Drei Dinge, in dieser Reihenfolge der Wichtigkeit.
- Übernehmen Sie zuerst die Architektur. Der CFO, der wartet, bis ein KI-Tool Datenprobleme aufdeckt, ist bereits im Rückstand. Daten-Governance, Prozessdokumentation und die Abstimmung der Systeme sind Voraussetzungen, keine Nebenprodukte. Wenn Sie nicht wissen, wem die einzelnen Datenbereiche gehören, was die Richtlinie zur Umsatzrealisierung im Abrechnungssystem besagt und wie Ihr Lead-to-Cash-Prozess von Anfang bis Ende funktioniert, sind Sie noch nicht bereit, KI einzusetzen. Sie sind bereit, die Bereinigung zu finanzieren, die auf eine fehlgeschlagene Einführung folgt.
- Beanspruchen Sie das Mandat, das der Ausgabe vorgelagert ist. Die KI-Governance landet auf dem Schreibtisch des CFO, ob der CFO danach gefragt hat oder nicht. Die Zertifizierungsrisiken gemäß SOX 302, die Fragen des Vorstands zum Modellrisiko und die Entscheidungen zur Kapitalallokation im Zusammenhang mit Verträgen mit KI-Anbietern – all das gehört aufgrund seiner Funktion bereits in den Verantwortungsbereich des CFO. Der CFO, der KI als IT-Problem betrachtet, gibt freiwillig das Terrain auf, das die nächste Ausprägung dieser Position definieren wird. Der CFO, der das integrierte operative und finanzielle Modell, den Lead-to-Cash-Prozess und die Governance-Architektur verantwortet, die die Zertifizierbarkeit der Ergebnisse ermöglicht, übersteht diesen Moment nicht einfach nur. Der Vorstand und der Sponsor werden sich auf diesen CFO verlassen, wenn die Risiken steigen.
- Bauen Sie Ihre berufliche Identität nicht auf Arbeit auf, die automatisiert wird. Der Abschluss, die Kreditorenbuchhaltung, Abstimmungen und die grundlegende Berichterstattung – all das wird zur Handelsware. Der CFO, der seine Glaubwürdigkeit vollständig darauf aufgebaut hat, den Abschluss durchzuführen, wird feststellen, dass diese Glaubwürdigkeit schneller ausgehöhlt wird, als sich die Stellenbeschreibung verändert. Die Arbeit, die sich vervielfacht, ist die Arbeit, die nicht zur Handelsware werden kann: Urteilsvermögen bei der Kapitalallokation, das Vertrauen des Vorstands, eine Governance-Architektur und die Fähigkeit zu bestätigen, dass das, was das Modell erzeugt hat, etwas ist, für das Sie bereit sind, Ihren Namen zu geben.
Dieser Moment ist keine Bedrohung für die Position des CFO. Er ist eine Erweiterung des Mandats. Die CFOs, die es so sehen, werden definieren, wie diese Position im nächsten Jahrzehnt aussehen wird.
Also, mein Rat? Drei Dinge, in dieser Reihenfolge der Wichtigkeit: Übernehmen Sie zuerst die Architektur. Beanspruchen Sie das Mandat, das der Ausgabe vorgelagert ist. Bauen Sie Ihre berufliche Identität nicht auf Arbeit auf, die automatisiert wird … Dieser Moment ist keine Bedrohung für die Position des CFO. Er ist eine Erweiterung des Mandats. Die CFOs, die es so sehen, werden definieren, wie diese Position im nächsten Jahrzehnt aussehen wird.
Mitverfolgen
Sie können die Arbeit von Brad Wolfe auf LinkedIn verfolgen und Wolfe Packs Consulting kennenlernen.
Weitere Experteninterviews folgen auf The CFO Club!