SaaS-Finanzvorstand sagt: KI verbessert das finanzielle Urteilsvermögen nur, wenn Führungskräfte in den Arbeitsabläufen bleiben
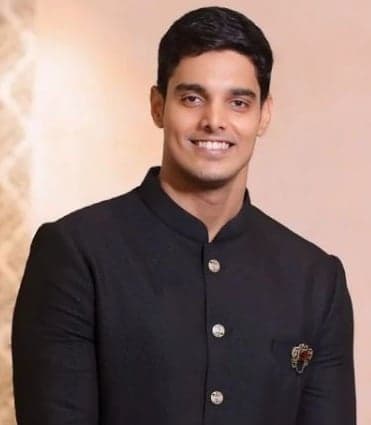
Nithin Shetty
Finanzvorstand bei Scrut Automation
Nithin Shetty erklärt, wie Finanzvorstände KI einsetzen können, um das finanzielle Urteilsvermögen zu verbessern, indem sie sie in Arbeitsabläufe integrieren und gleichzeitig Verantwortung sowie endgültige Entscheidungen in menschlicher Hand belassen.
Key Takeaways
Arbeitsablaufgestaltung: Der Finanzvorstand setzt KI nach der persönlichen Analyse ein, um Erklärungen für Abweichungen zu hinterfragen, Szenarien einem Stresstest zu unterziehen und Mitteilungen zu entwerfen.
Menschliches Urteilsvermögen: KI unterstützt finanzielle Entscheidungen, doch Kapitalallokation, Finanzierungsrunden, Beziehungen und die endgültige Kommunikation mit dem Vorstand bleiben menschliche Verantwortungsbereiche.
Fehlermöglichkeiten: KI kann plausibel wirkende Fehler erzeugen, den Unternehmenskontext übersehen und Prognosen während volatiler Übergangsphasen von Start-ups schwächen.
Veränderung im Team: Bei der Einstellung von Finanzfachkräften werden zunehmend Skepsis und Interpretationsfähigkeit gegenüber Ausführungsfähigkeiten priorisiert, wodurch sich die Rolle von Controllern hin zu Prüfung und kritischer Hinterfragung verschiebt.
Vorteil des Finanzvorstands: Die praktische Einführung von KI kann das strategische Denken verbessern, doch eine unachtsame Implementierung birgt das Risiko von Governance-Fehlern und einem schwächeren Führungsurteil.
Nithin Shetty ist CFO bei Scrut Automation, wo er gleichzeitig Treasury-Management, FP&A, grenzüberschreitende Compliance und Umsatzmanagement überwacht. Er begann dort, als der Umsatz bei 500.000 $ ARR lag, und inzwischen liegt er bei 20 Mio. $ ARR.
In diesem Gespräch teilte Nithin mit, wie er KI zu den richtigen Zeitpunkten in den richtigen Arbeitsabläufen einsetzt, sodass sein Urteilsvermögen und seine Verantwortlichkeit gewahrt bleiben.
Die KI-Transformation nicht als Beobachter angehen
Mein Name ist Nithin Shetty. Ich bin Wirtschaftsprüfer und CFO und habe das vergangene Jahrzehnt damit verbracht, Finanzfunktionen in schnell wachsenden, von Risikokapital finanzierten SaaS-Unternehmen von Grund auf aufzubauen.
Meine Laufbahn wurde weniger durch einen linearen Karriereweg geprägt als durch wiederholte Erfahrungen mit Chaos in großem Maßstab. Ich begann während meines Artikels als Wirtschaftsprüfer mit drei Unternehmen in den Bereichen Fertigung, FMCG und Meeresfrüchteversorgung – nicht aus strategischen Gründen, sondern weil ich das Nachdenken über ein Unternehmen nicht von dessen Führung trennen konnte. Dieser Impuls ist mir geblieben.
Nach meinem Abschluss als Wirtschaftsprüfer übernahm ich in fünf Branchen – darunter Fertigung, SaaS, Mobilität, Medien und EdTech – Mandate als Teilzeit- und Interim-CFO. Jedes Unternehmen wies ein angeschlagenes Geschäftsmodell auf, sodass ich schnell finanzielle Klarheit schaffen und unter unvollständigen Informationen folgenreiche Entscheidungen treffen musste. Das ist bis heute der Kern meiner Arbeit.
Heute bin ich CFO bei Scrut Automation, einem SaaS-Unternehmen für Governance, Risiko und Compliance. Seit drei Jahren besteht mein gesamter operativer Kontext aus einem Unternehmen, das Unternehmen dabei unterstützt, Risiken zu verwalten und Compliance zu automatisieren, und KI stellt nun jede Annahme neu auf, auf der dieses Unternehmen aufgebaut wurde. Ich habe diese Umwälzung aus dem Inneren miterlebt und gleichzeitig die finanzielle Infrastruktur betrieben, die sie finanziert.
Ich gehe die KI-Transformation nicht als Beobachter an. Ich habe sie auf Unternehmensebene selbst erlebt und beobachtet, wie KI Produktökonomie, Verkaufszyklen, Kundenerwartungen und Stückkosten in Echtzeit verändert.
More Articles
Organisatorische Komplexität
Meine Finanzorganisation ist Teil von Scrut Automation, einem von Lightspeed, MassMutual Ventures und Endiya Partners finanzierten SaaS-Unternehmen der Serie B für Governance, Risiko und Compliance. Wir sind innerhalb von dreieinhalb Jahren von 500.000 $ auf 20 Mio. $ ARR gewachsen, sodass die Finanzfunktion während einer einzigen Amtszeit mehrfach wachsen und umstrukturiert werden musste.
Ich leite eine 20-köpfige Organisation mit fünf vertikalen Bereichen. Das Kernteam Finanzen besteht aus 12 Personen und wird von 3 Mitarbeitenden im Umsatzmanagement, 2 im CS-Betrieb, 1 in Recht und Compliance sowie 2 in Lohnabrechnung und Steuern unterstützt. Meine direkten Ansprechpartner sind ein Finanzcontroller und ein FP&A-Leiter. Sekretariats- und Rechtsdienstleistungen werden über ein strukturiertes laufendes Mandat außerhalb des Personalbestands abgewickelt.
Unsere Geschäftstätigkeit ist grenzüberschreitend komplex. Wir arbeiten über eine indische Holdinggesellschaft und eine US-Tochtergesellschaft hinweg. Ich verantworte die konsolidierte Berichterstattung, Verrechnungspreise, konzerninternen Verrechnungen, die Abstimmung von US-GAAP mit Ind AS, die Compliance in Delaware und die Einreichung von Steuererklärungen auf Bundesstaatenebene als Teil unseres regulären Betriebs. Die Umsatzrealisierung umfasst USD und INR sowie abonnementbasierte ARR, professionelle Dienstleistungen und nutzungsbasierte Komponenten, die sowohl nach Ind AS 115 als auch nach ASC 606 strukturiert sind.
Der Umfang macht diese Funktion für ein Unternehmen der Serie B etwas ungewöhnlich. Das Umsatzmanagement und der CS-Betrieb berichten an den Finanzbereich – nicht aus Konvention, sondern weil ich der alleinige Verantwortliche für Leistungsdaten über verschiedene Systeme hinweg war. Die Verantwortung für Markteinführungs- und Kundengesundheitsdaten machte es operativ sinnvoll, auch diese Funktionen zu übernehmen. Diese Struktur hat sich in jedem Aufsichtszyklus bewährt und ihren Wert unter Beweis gestellt.
Wie KI den Zeitaufwand für Entwürfe und Interpretationen reduziert
Bevor ich KI systematisch einsetzte, raubte die Finanzkommunikation den größten Teil der Zeit in meinem Kalender, ohne die Ergebnisse proportional zu verbessern. Das Verfassen eines Updates für den Aufsichtsrat, eines Investorenmemorandums oder eines Managementkommentars zu den Monatszahlen erforderte einen Wechsel von der Analyse zum Schreiben. Der eigentliche Entwurfsprozess nahm Zeit in Anspruch, die in die zugrunde liegende Denkarbeit hätte fließen sollen.
Ich begann, Claude als Entwurfs- und Interpretationsebene für Finanzkommunikation und FP&A-Ergebnisse einzusetzen. Ich schloss die Analyse ab und nutzte dann KI, um die Darstellung zu strukturieren, die Logik meiner Zahlenpräsentation einem Belastungstest zu unterziehen und zu prüfen, ob die zugrunde liegenden Daten meine Darstellung stützten. Außerdem begann ich, das Tool für erste Prüfungen von Verträgen und Dokumenten zu verwenden. Dadurch verkürzte sich die Zeit zwischen dem Erhalt eines Dokuments und der Vorbereitung einer strukturierten Fragenliste für die Rechtsabteilung.
Infolgedessen veränderte sich meine Zeitaufteilung erheblich. Der Entwurfszyklus für die Kommunikation mit dem Aufsichtsrat hat sich deutlich verkürzt. Noch wichtiger ist, dass sich die Qualität der kritischen Prüfung verbessert hat, weil ich KI nutzte, um vor der Präsentation gegen meine eigene Interpretation zu argumentieren. Dadurch wurden Lücken sichtbar, die mir zuvor wahrscheinlich erst im Raum aufgefallen wären.
Ein monatlicher Berichtsprozess aus der Praxis
Ich werde den monatlichen Berichtszyklus für Vorstand und Investoren ausführlich beschreiben. Er besteht aus zwei miteinander verbundenen Phasen: der Zahlenphase sowie der Phase für Narrative und Szenarien. KI ist an beiden beteiligt und spielt dabei jeweils eine andere Rolle.
Der Zyklus beginnt, wenn der Finanzcontroller den Monatsabschluss fertigstellt. Dann liegen mir die Ist-Zahlen für Umsatz, Kosten und Burn sowie die zentralen SaaS-Kennzahlen vor: ARR, NRR, Burn-Multiple und CAC-Amortisationszeit. Zunächst prüfe ich die Zahlen selbst manuell, bevor die KI überhaupt zum Einsatz kommt. Diese Reihenfolge ist wichtig. Ich muss mir zunächst selbst ein Bild davon machen, was passiert ist, bevor ich eine externe Interpretation einführe, denn wenn ich zuerst zur KI gehe, riskiere ich, mich an ihrer Darstellung zu orientieren, statt meine eigene zu entwickeln.
Nach meiner ersten Prüfung nutze ich Claude, um Abweichungen zu interpretieren. Ich stelle die Ist-Zahlen dem Budget gegenüber, ergänze Vergleichswerte der Vorperiode und die wichtigsten Veränderungen. Anschließend nutze ich KI, um meine Interpretation der Ursachen jeder wesentlichen Abweichung einem Stresstest zu unterziehen. In dieser Phase frage ich nicht, was passiert ist – das weiß ich bereits. Stattdessen frage ich, ob meine Erklärung dafür, warum es passiert ist, die genaueste und vollständigste Version ist. Die KI liefert alternative Erklärungen, die ich möglicherweise übersehen habe, und weist auf logische Lücken im Narrativ hin, bevor es an den Vorstand geht.
Das Ergebnis dieser Phase fließt direkt in die Phase der Szenariomodellierung ein. Auf Basis der Ist-Zahlen des Monats und der Ursachen für die Abweichungen aktualisiere ich das laufende Finanzmodell. Anschließend nutze ich KI, um die Annahmen für die Zukunft einem Stresstest zu unterziehen. Hier entwickle ich Szenarien. Ich erstelle Wachstums-, Basis- und konservative Szenarien. Die KI nutze ich, um die zugrunde liegenden Annahmen jedes Szenarios infrage zu stellen, insbesondere hinsichtlich Umsatzentwicklung, Burn und Reichweite. Hier frage ich, ob der Vorstand in einem dieser Szenarien eine Lücke finden wird, die ich nicht bereits berücksichtigt habe.
In der letzten Phase geht es um die Erstellung der Texte. Ich nutze KI zur Erstellung des ersten Entwurfs des Vorstandsberichts, des Managementkommentars und des Investoren-Updates. Anschließend prüfe und überarbeite ich diesen Entwurf mehrfach, bevor ich etwas finalisiere. Der KI-Entwurf dient als Ausgangspunkt und strukturelles Gerüst, nicht als fertiges Produkt. Meine Überarbeitung bringt den richtigen Ton, mein Urteil darüber, was hervorgehoben und kontextualisiert werden sollte, sowie mein Verständnis dafür ein, was jeder Investor zu diesem Zeitpunkt hören muss.
Warum CFOs bewusst entscheiden müssen, an welcher Stelle KI in einem Arbeitsablauf eingesetzt wird
Ich entscheide bewusst, an welcher Stelle KI in den Arbeitsablauf eingebunden wird. Sie kommt vor meinem Urteil zum Einsatz, nicht an dessen Stelle. Ich prüfe und verantworte jedes Ergebnis.
Ich entscheide bewusst, an welcher Stelle KI in den Arbeitsablauf eingebunden wird. Sie kommt vor meinem Urteil zum Einsatz, nicht an dessen Stelle. Ich prüfe und verantworte jedes Ergebnis. Diese Grenze aufrechtzuerhalten, war besonders in der Berichterstattung für Vorstand und Investoren wichtig, wo Präzision und Verantwortlichkeit nicht verhandelbar sind.
Ich habe jedoch keine feste Liste von KI-Aufgaben und Aufgaben für Menschen. Es geht lediglich darum, wo die Kosten eines Fehlers beherrschbar sind und wo nicht.
Bei KI-gestützten Aufgaben liegen meine wichtigsten Hebel in der Interpretation von Abweichungsanalysen, der Szenariomodellierung und der Finanzkommunikation. Die Abweichungsanalyse ist ein gutes Beispiel. Die Berechnung selbst war nie das Problem. Das Problem waren immer die Geschwindigkeit und Qualität des Narrativs darum: zu verstehen, was die Zahl tatsächlich aussagt, wodurch sie verursacht wurde und welche Managementreaktion angemessen ist. KI hat die Geschwindigkeit und Tiefe dieser interpretativen Ebene deutlich verbessert.
Szenariomodellierung und Stresstests sind weitere Bereiche, in denen sich der Einsatz von KI lohnt. Ich nutze sie, um Annahmen einem Stresstest zu unterziehen, alternative Fälle zu entwickeln, auf die ich nicht intuitiv gekommen wäre, und die Logik des Modells infrage zu stellen, bevor es an den CEO oder den Vorstand geht. Sie fungiert als strukturierter Gegenpart. Unterstützung bei FP&A und die erste Prüfung von Verträgen folgen einer ähnlichen Logik: umfangreiche, wiederholbare Analysearbeit, deren Ergebnis in eine menschliche Entscheidung einfließt, anstatt sie zu ersetzen.
Zu den Bereichen, die ausdrücklich menschlich bleiben, gehören die Kapitalallokation, die Beurteilung von Finanzierungsrunden, die Kommunikation mit Vorstand und Investoren auf der letzten Meile sowie jede Entscheidung mit einer Beziehungs- oder Reputationsdimension. Lassen Sie mich erklären, warum.
Die Kapitalallokation bei einem Unternehmen der Serie B ist kein mathematisches Problem. Es ist eine Entscheidung darüber, auf welche Chancen man mit begrenzten Ressourcen setzt – unter Unsicherheit und mit unvollständigen Informationen. Der CFO trifft diese Entscheidung und ist dafür verantwortlich. KI kann Szenarien modellieren, aber sie kann die Verantwortung nicht tragen.
Die Mittelbeschaffung ist das deutlichste Beispiel für einen vollständig menschlichen Bereich. Investorenbeziehungen, die Verhandlung von Term Sheets, das Einschätzen der Stimmung bei einem Geschäft und das Wissen, wann man Druck machen und wann man abwarten sollte, sind Dinge, die ich weder an KI delegieren noch maßgeblich durch sie beeinflussen lassen würde. Die Tragweite ist zu groß und die Variablen sind zu menschlich.
Die Kommunikation mit dem Vorstand bleibt auf der letzten Meile aus einem anderen Grund menschlich. Ich habe KI verwendet, um den Entwurf und die Logik meiner Präsentation zu prüfen und Belastungstests zu unterziehen. Was ich Lightspeed, MassMutual Ventures und Endiya Partners präsentiere, ist jedoch meine Einschätzung des Unternehmens und meine Einordnung der Risiken. Damit steht meine Glaubwürdigkeit auf dem Spiel. KI wirkt diesem Moment vorgelagert, nicht in ihm.
Wie sich die Einschränkungen von KI auf Finanzteams auswirken
Nithin betont
KI liegt mit großer Überzeugung falsch – und zwar auf eine Weise, die schwerer zu erkennen ist als offensichtliche Fehler. Ein Berechnungsfehler in einer Tabelle ist sichtbar. Eine plausible, aber subtil fehlerhafte narrative Interpretation einer Abweichung ist es nicht.
Ich habe bereits viele der Vorteile von KI im Finanzwesen erläutert. Auf der negativen Seite gibt es drei ehrliche Beobachtungen.
KI liegt mit großer Überzeugung falsch – und zwar auf eine Weise, die schwerer zu erkennen ist als offensichtliche Fehler. Ein Berechnungsfehler in einer Tabelle ist sichtbar. Eine plausible, aber subtil fehlerhafte narrative Interpretation einer Abweichung ist es nicht. Zu Beginn habe ich zwei Fälle entdeckt, in denen von KI erstellte Kommentare die Ursache einer Kostenabweichung falsch dargestellt hätten – in einem Vorstandskontext wäre das peinlich gewesen. Dadurch habe ich neu kalibriert, wie sorgfältig ich KI-Ergebnisse prüfe, bevor sie weiterverwendet werden.
Die zweite Einschränkung ist der Kontext. KI verfügt nicht über ein institutionelles Gedächtnis. Jedes Mal, wenn ich sie einsetze, muss ich den Kontext von Grund auf neu herstellen. Für eine Finanzfunktion, in der die Historie von Entscheidungen, Investorenbeziehungen und die strategische Erzählung stark vom Kontext abhängen, ist dies eine echte Einschränkung. Das bedeutet, dass KI am besten für abgegrenzte, klar definierte Aufgaben geeignet ist und nicht für etwas, das ein tiefes Verständnis dafür erfordert, wie wir an diesen Punkt gelangt sind.
Die dritte Einschränkung betrifft die Einführung innerhalb des Teams. Ein Finanzteam dazu zu bringen, KI sinnvoll zu nutzen, anstatt sie zu vermeiden oder sich zu stark auf sie zu verlassen, hat ein aktives Management erfordert. Der Impuls, eine Zahl in die KI einzufügen und das Ergebnis zu akzeptieren, ohne es zu hinterfragen, stellt ein echtes Risiko dar – insbesondere bei jüngeren Teammitgliedern. Die richtigen Gewohnheiten im Umgang mit KI zu entwickeln, war ebenso wichtig wie die Werkzeuge selbst.
Drei Bereiche, in denen KI im Finanzwesen nicht eingesetzt werden sollte
Der Bereich, in dem KI meine Erwartungen am deutlichsten nicht erfüllt hat, umfasst alles, was ein Urteilsvermögen in Bezug auf Menschen und Beziehungen erfordert.
Zu Beginn habe ich versucht, KI zu nutzen, um schwierige Gespräche zu strukturieren und einzuordnen: Vergütungsentscheidungen, Leistungsgespräche mit leitenden Teammitgliedern und die Kommunikation mit Investoren über verfehlte Ziele. Die Ergebnisse waren technisch schlüssig, in der Praxis aber völlig ungeeignet. Sie waren auf einen allgemeinen beruflichen Kontext abgestimmt, nicht auf die konkrete Beziehungsgeschichte, die Persönlichkeit der jeweiligen Person oder die unausgesprochenen Dynamiken, die bestimmen, wie solche Gespräche aufgenommen werden. Für diese Kategorie habe ich die Nutzung vollständig eingestellt.
Ein weiterer Bereich ist die zukunftsgerichtete Risikobewertung in einem Start-up-Kontext. KI ist hervorragend darin, Risiken mit historischen Präzedenzfällen und anhand von Mustererkennung zu identifizieren. Spezifische Risiken, die in einem wachstumsstarken, kapitalbeschränkten und sich schnell wandelnden Unternehmen relevant sind, erkennt sie hingegen nur unzureichend – insbesondere wenn Bedrohungen in dieser konkreten Konstellation bisher noch nicht aufgetreten sind. Als wir bei Scrut den Wechsel zum Unternehmensgeschäft bewältigten und gleichzeitig eine neue Umsatzprognose erstellten, wirkten die von der KI erzeugten Risikorahmenwerke allgemein und austauschbar. Die tatsächlichen Risiken in diesem Moment waren spezifisch für unsere Investorenbeziehungen, die Fähigkeit unseres Vertriebsteams, einen Segmentwechsel umzusetzen, und unsere Liquiditätsverbrauchsposition im Verhältnis zum Zeitplan der Finanzierungsrunde. Nichts davon konnte die KI sinnvoll sichtbar machen.
Ein letzter Bereich ist die Prognosegenauigkeit in volatilen Phasen. Viele gehen stillschweigend davon aus, dass KI die Prognosegenauigkeit im FP&A verbessern wird. In einem stabilen Umfeld mit einer großen Datenbasis mag das zutreffen. In einem SaaS-Unternehmen der Series B, das sich in einem strategischen Wandel befindet, während sich das Vertriebsteam im Übergang befindet und sich das Produkt schnell weiterentwickelt, sind historische Muster nicht hilfreich. Die Eingaben sind zu verrauscht, und das Unternehmen verändert sich schneller, als ein Modell sinnvoll daraus lernen kann. KI lieferte mir in diesem Zeitraum mehr Szenarien, aber keine besseren.
Wie sich Finanzteams durch KI verändern
Manche Menschen definieren ihren Wert über die Menge ihrer Ergebnisse. Dass KI den Bedarf an solchen Ergebnissen reduziert, erfordert einen aktiven Umgang damit, wie sie über ihre eigenen Beiträge denken.
Es hat verändert, wofür ich Mitarbeiter einstelle, ohne bisher zu verändern, wie viele ich einstelle.
Die fachlichen Anforderungen für den Beitritt zu meinem Finanzteam sind nicht gesunken. Aber die Art der fachlichen Anforderungen hat sich verändert. Ich konzentriere mich weniger darauf, ob jemand ein Modell erstellen oder eine Abweichungsanalyse durchführen kann, und mehr darauf, ob die Person kritisch über Ergebnisse nachdenken kann, die nicht von ihr selbst stammen.
Die konkrete Fähigkeit, auf die ich jetzt ausdrücklich achte, ist produktive Skepsis gegenüber KI: der Impuls, Ergebnisse zu hinterfragen, statt sie zu akzeptieren. Ein Teammitglied, das ein schlüssiges KI-Ergebnis als korrekt betrachtet, stellt heute ein Risiko dar – anders als noch vor zwei Jahren –, weil das Volumen und die Plausibilität von KI-Ergebnissen dazu führen, dass unkritische Akzeptanz Risiken in großem Maßstab schafft.
Die zweite Veränderung besteht darin, dass der Controller und der Leiter für FP&A weiter vorgelagert arbeiten. Das bedeutet weniger Zeit für die Erstellung und mehr Zeit für Prüfung, Interpretation und Hinterfragen. Dieser Übergang verlief nicht für alle reibungslos. Manche Menschen definieren ihren Wert über die Menge ihrer Ergebnisse. Dass KI den Bedarf an solchen Ergebnissen reduziert, erfordert einen aktiven Umgang damit, wie sie über ihre eigenen Beiträge denken.
Die Teamstruktur hat sich bisher nicht verändert. Die Anforderungen an die Talente innerhalb dieser Struktur haben sich jedoch erheblich verändert.
Warum Claude das wichtigste KI-Tool eines CFOs ist
Claude ist mein bevorzugtes Tool. Nicht, weil es das spezialisierteste Tool in meinem Technologie-Stack ist, sondern weil es den größten Hebel bietet. Jedes andere Finanztool, das ich nutze, unterstützt einen bestimmten Arbeitsablauf. Claude erstreckt sich über sie alle.
Ich nutze es insbesondere für die Interpretation von Abweichungen und für Stresstests von Szenarien. Diese beiden Tätigkeiten stehen im Mittelpunkt jedes wichtigen Finanzgesprächs, das ich führe: mit dem CEO, mit dem Vorstand und mit Investoren. Meine Interpretation der Zahlen hinterfragen und die Annahmen meines Modells vor diesen Gesprächen einem Belastungstest unterziehen zu können, hat verbessert, wie ich mich an diesen Gesprächen beteilige.
Es setzt sich gegenüber jedem anderen Tool durch, weil es mein Denken verbessert, statt lediglich meine Ergebnisse schneller zu erstellen. Jedes andere Tool, das ich nutze, optimiert die Erstellung. Dieses hier optimiert das Urteilsvermögen. In einer CFO-Rolle ist dieser Unterschied wichtiger als jede Effizienzkennzahl.
Macht KI CFOs ersetzbar?
Nithin betont
Die unbequeme Wahrheit ist, dass KI CFOs nicht in relevante und irrelevante einteilt. Sie beschleunigt die Trennung zwischen CFOs, die tatsächlich nachgedacht haben, und CFOs, die hauptsächlich Ergebnisse produziert haben. Dieser Unterschied bestand schon vor der KI. Er war nur schwerer zu erkennen.
Die Frage, die ich mir von Ihnen gewünscht hätte, ist, ob KI CFOs ersetzbarer oder weniger ersetzbar macht.
Die gängige Antwort lautet: weniger ersetzbar. KI übernimmt die analytische Arbeit, und der CFO bewegt sich die Wertschöpfungskette nach oben, konzentriert sich auf Urteilsvermögen und Strategie und wird dadurch unverzichtbarer.
Ich denke, das ist teilweise falsch.
CFOs, die weniger ersetzbar werden, nutzen KI, um ein schärferes Urteilsvermögen, stärkere Beziehungen zum Vorstand und ein tieferes strategisches Denken zu entwickeln, und investieren in die menschlichen Fähigkeiten, die KI nicht nachbilden kann.
CFOs, die ersetzbarer werden, nutzen KI, um bessere Ergebnisse zu erstellen, ohne besseres Denken zu entwickeln, verwechseln schnellere Analysen mit tiefergehenden Erkenntnissen und erlauben dem Tool, die intellektuelle Strenge zu ersetzen, die diese Rolle schon immer erfordert hat.
Die unbequeme Wahrheit ist, dass KI CFOs nicht in relevante und irrelevante einteilt. Sie beschleunigt die Trennung zwischen CFOs, die tatsächlich nachgedacht haben, und CFOs, die hauptsächlich Ergebnisse produziert haben. Dieser Unterschied bestand schon vor der KI. Er war nur schwerer zu erkennen.
Ich denke regelmäßig darüber nach. Es ist die Frage, die mich ehrlich dazu hält, wie und warum ich diese Tools nutze.
Wie CFOs mit KI-bedingten Veränderungen umgehen sollten
Mein Rat beginnt unangenehm … Der CFO, der KI in Arbeitsabläufe mit hohen Risiken einführt, ohne über eine Governance-Infrastruktur zur Erkennung von Fehlern zu verfügen, und der erste schwerwiegende Fehler in einem Vorstands- oder Investorenkontext wird die Funktion erheblich zurückwerfen.
Mein Rat beginnt unangenehm, deshalb möchte ich damit anfangen.
Die meisten CFOs werden dies falsch angehen, indem sie sich zunächst zu langsam bewegen und dann übersteuern. Ich sehe bereits ein Muster aus langer, vorsichtiger Beobachtung, gefolgt von einer überhasteten Einführung ohne ausreichende Governance, sobald der Wettbewerbsdruck Untätigkeit unhaltbar macht. Beide Extreme dieses Musters sind kostspielig. Der CFO, der zu lange wartet, verliert an Boden bei Produktivität, Talenten und strategischer Relevanz. Der CFO, der KI in Arbeitsabläufe mit hohen Risiken einführt, ohne über eine Governance-Infrastruktur zur Erkennung von Fehlern zu verfügen, und der erste schwerwiegende Fehler in einem Vorstands- oder Investorenkontext wird die Funktion erheblich zurückwerfen.
- Arbeiten Sie sich persönlich und sofort in die Thematik ein. Setzen Sie keine Taskforce ein, delegieren Sie die Erkundung nicht an ein jüngeres Teammitglied und lesen Sie nicht nur darüber. Um ein echtes Urteilsvermögen darüber zu entwickeln, wo KI in einer Finanzfunktion sinnvoll eingesetzt werden kann, sollten Sie sie selbst bei realen Aufgaben verwenden und sowohl ihre Hebelwirkung als auch ihre Fehlermöglichkeiten aus erster Hand erfahren. Ein CFO, der KI nicht persönlich für ein Vorstands-Update, eine Abweichungsanalyse oder ein Szenariomodell eingesetzt hat, verfügt über keine Grundlage für gute Entscheidungen darüber, wo sie im großen Maßstab eingesetzt werden sollte.
- Legen Sie die Grenze ausdrücklich fest, bevor Sie sie benötigen. Definieren Sie im Voraus, welche Entscheidungen durch KI unterstützt werden können und welche Entscheidungen ausschließlich dem Menschen vorbehalten bleiben. Lassen Sie diese Grenze nicht unausgesprochen. In einer Finanzfunktion kommt Sie eine unklare Grenze teuer zu stehen: Die Vorstandskommunikation enthält subtile Fehler, Risikobewertungen übersehen kontextspezifische Bedrohungen und Kapitalallokationsentscheidungen optimieren auf historische Muster statt auf zukunftsorientiertes Urteilsvermögen. Halten Sie die Grenze schriftlich fest, kommunizieren Sie sie Ihrem Team und überprüfen Sie sie regelmäßig, während sich die Werkzeuge weiterentwickeln.
- Betrachten Sie die Einführung von KI als Frage der Teamkompetenz, nicht als Werkzeugfrage. Der Zugang zu KI-Werkzeugen wird in den meisten Finanzfunktionen nicht der begrenzende Faktor sein; entscheidend sind das Urteilsvermögen des Teams und seine Fähigkeit, die Werkzeuge sinnvoll einzusetzen. Jüngere Teammitglieder laufen Gefahr, sich zu stark darauf zu verlassen und KI-Ergebnisse zu akzeptieren, ohne sie kritisch zu hinterfragen. Dadurch entsteht ein Qualitätsrisiko gerade in den Arbeitsabläufen, in denen Sie Effizienz anstreben. Die richtigen Gewohnheiten zu entwickeln – den Impuls, KI-Ergebnisse zu hinterfragen, statt sie lediglich zu bestätigen – ist ein Managementproblem, das aktive Aufmerksamkeit erfordert.
- Dieser Rat richtet sich speziell an CFOs in wachstumsstarken oder durch Risikokapital finanzierten Unternehmen. Ihre Investoren beobachten, wie Sie über KI nachdenken, nicht nur, wie Ihr Unternehmen sie nutzt. Ein CFO, der flüssig und konkret über die Integration von KI in die Finanzfunktion sprechen kann, einschließlich der Bereiche, in denen sie nicht funktioniert hat, signalisiert operative Reife, die für Vorstandsbeziehungen und die nächste Finanzierungsrunde von Bedeutung ist. Vage Begeisterung für KI ist ebenso schädlich wie Unkenntnis darüber.
- Und die meisten CFOs werden sich gegen diesen Rat sträuben. Das Aufkommen von KI verringert nicht den Stellenwert menschlichen Urteilsvermögens in der Führung von Finanzfunktionen; es erhöht ihn. Während KI immer mehr analytische und redaktionelle Arbeit übernimmt, wird das, was ausschließlich menschlich bleibt, sichtbarer und folgenreicher. Beziehungsintelligenz, Verantwortlichkeit, die Fähigkeit, in einer Vorstandssitzung die Stimmung im Raum zu erfassen, und das Urteilsvermögen zu erkennen, wann das Modell falsch liegt, selbst wenn es richtig aussieht. KI automatisiert diese Fähigkeiten nicht; sie verstärkt ihre Bedeutung gerade deshalb, weil alles um sie herum automatisiert wird. CFOs, die in diesem Moment erfolgreich sind, werden in diese menschlichen Fähigkeiten investieren und gleichzeitig KI in ihre Arbeitsabläufe integrieren.
Weiterlesen
Sie können die Arbeit von Nithin Shetty auf LinkedIn verfolgen.
Weitere Experteninterviews folgen im CFO Club!