

Stellen Sie sich ein Finanzmodell als Kristallkugel vor, die CFOs und Analysten einen Blick auf die zukünftige Finanzlage des Unternehmens ermöglicht; das Drei-Statement-Modell ist eines dieser mystischen Finanzmodelle.
Es wird Drei-Statement-Modell genannt, weil es die Prognose von drei Finanzaufstellungen umfasst: der Gewinn- und Verlustrechnung, der Bilanz und der Kapitalflussrechnung.
In diesem Leitfaden führe ich Sie durch die erforderlichen Schritte zum Aufbau eines Drei-Statement-Modells.
Das Drei-Statement-Modell verstehen
Das Drei-Statement-Modell umfasst die Projektion der drei Finanzaufstellungen auf Grundlage historischer Finanzaufstellungen und Annahmen über die Zukunft.
Bevor Sie Ihr erstes Modell erstellen, ist es wichtig zu verstehen, dass die drei Finanzaufstellungen auf vielfältige Weise miteinander verknüpft sind. Die Änderung einer Zahl in der Gewinn- und Verlustrechnung kann sich sowohl auf die Bilanz als auch auf die Kapitalflussrechnung auswirken.
Wenn beispielsweise der Mietaufwand für das Büro in der Gewinn- und Verlustrechnung von $2,000 auf $1,500 gesenkt wird, hat dies folgende Auswirkungen:
- Erhöht den Nettogewinn in der Gewinn- und Verlustrechnung
- Erhöht den Kassenbestand und das Eigenkapital der Aktionäre (aufgrund des gestiegenen Gewinns) in der Bilanz
- Verringert den Mittelabfluss in der Kapitalflussrechnung
Beachten Sie diese Verknüpfungen, damit Sie in Ihrem Modell genaue Formeln verwenden können.
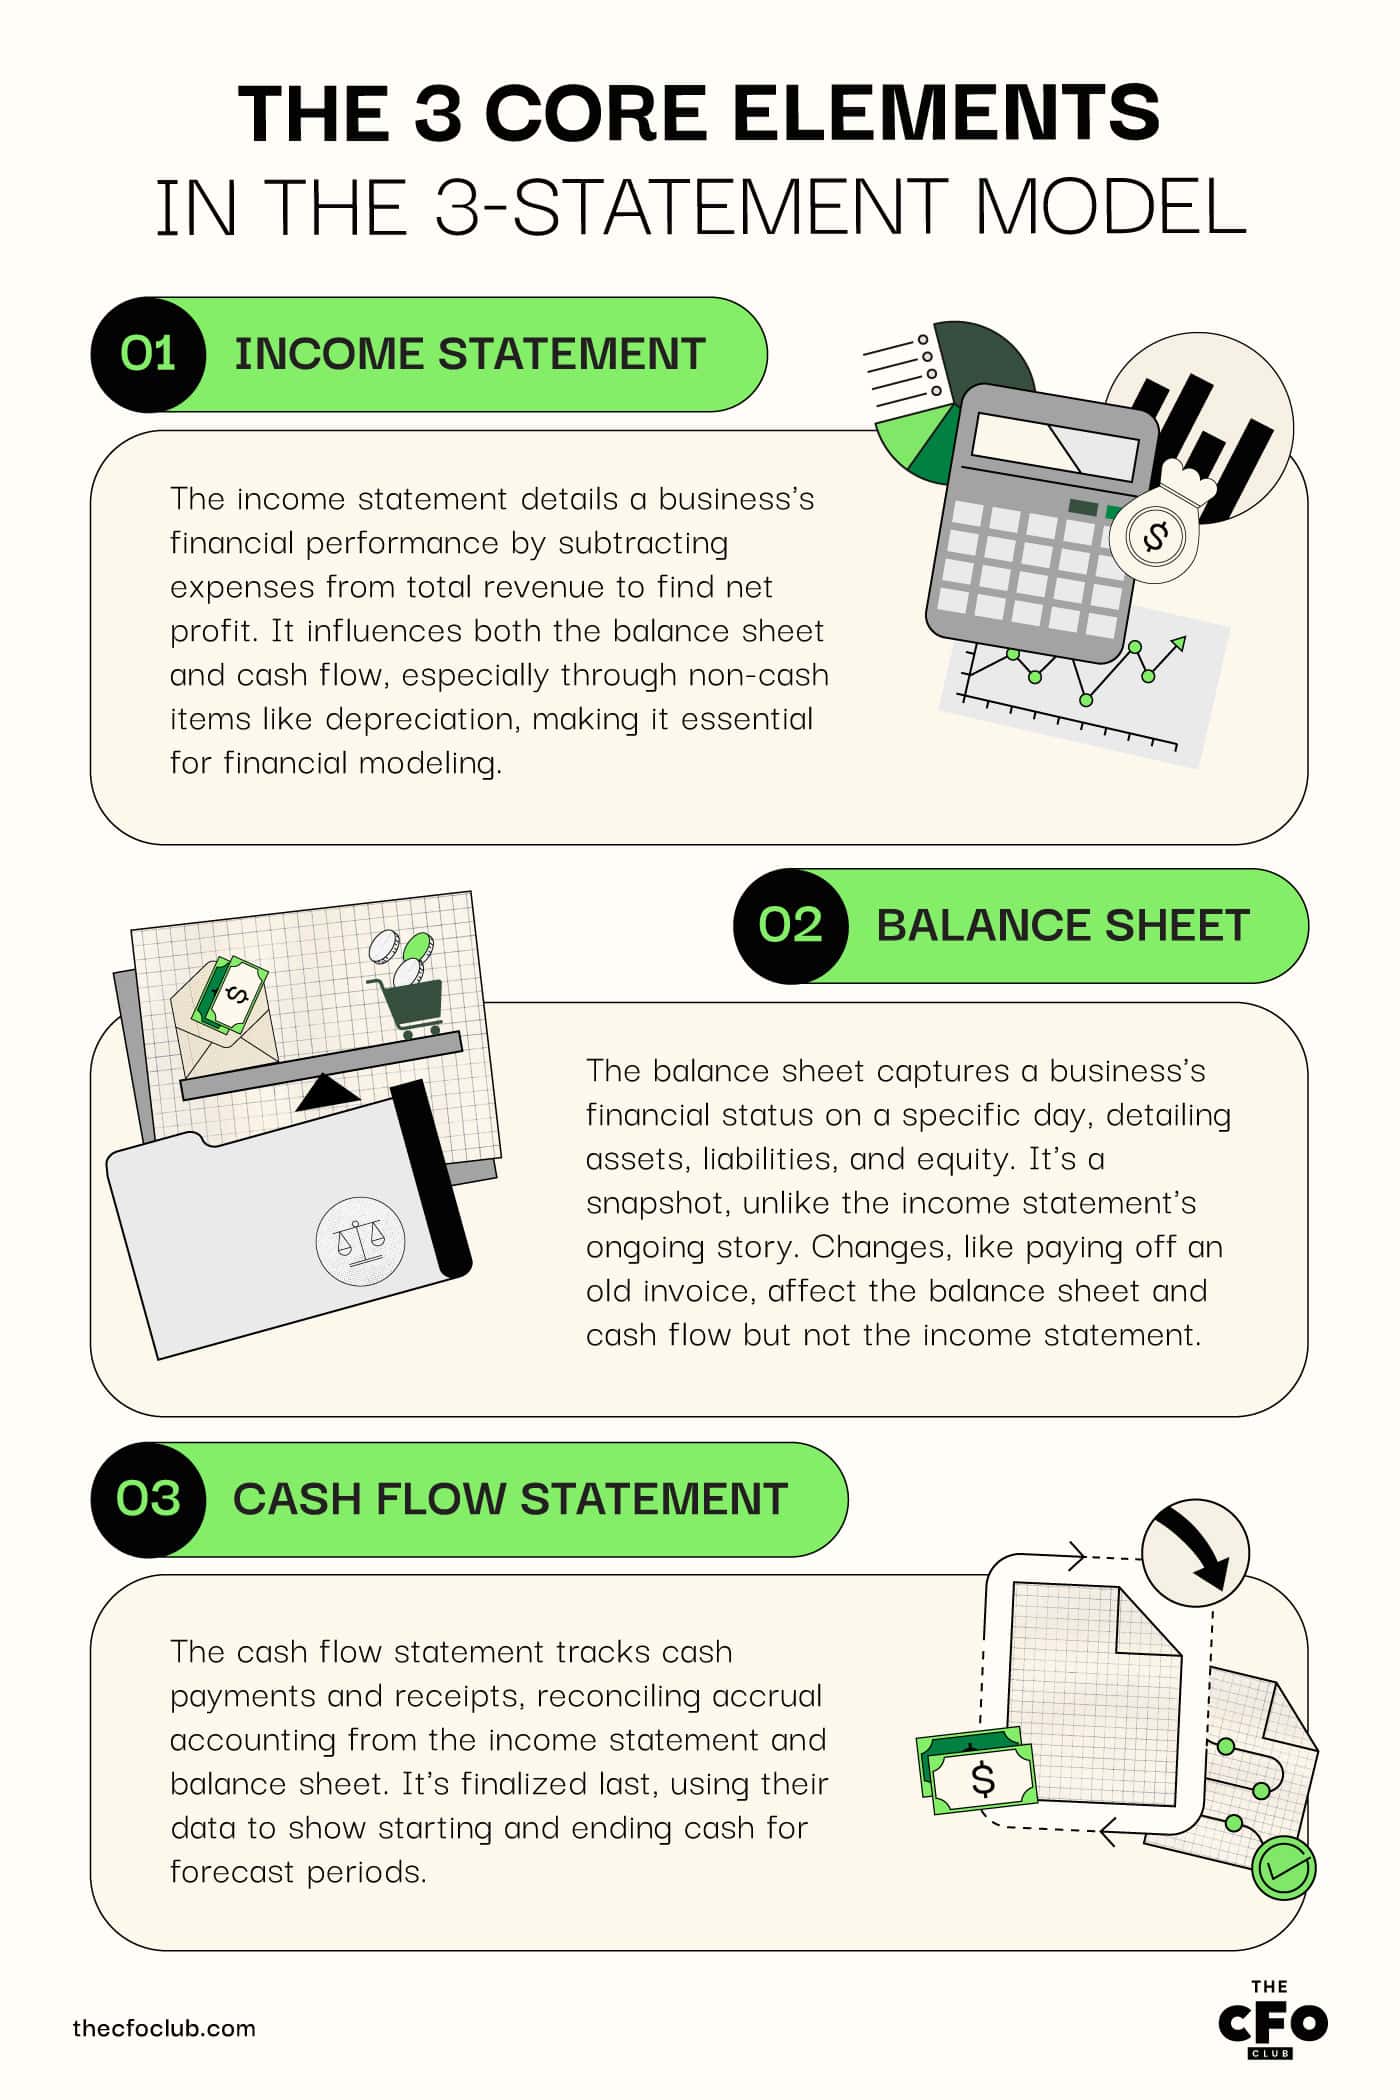
Die 3 Kernelemente
Werfen wir einen genaueren Blick auf jedes der drei Elemente des Drei-Statement-Modells, um zu verstehen, wie sie miteinander verbunden sind.
1. Gewinn- und Verlustrechnung
Die Gewinn- und Verlustrechnung, oft auch Erfolgsrechnung genannt, ist der Leistungsbericht Ihres Unternehmens für einen bestimmten Zeitraum.
Zur Erstellung der Gewinn- und Verlustrechnung summieren Sie die Umsatzerlöse und sonstigen Erträge und vermindern die Summe um den Betrag der Aufwendungen, um einen Nettogewinn zu ermitteln.
Jede Position in der Gewinn- und Verlustrechnung wirkt sich in irgendeiner Weise auf die Bilanz oder die Kapitalflussrechnung aus. Deshalb ist die Gewinn- und Verlustrechnung die erste Aufstellung, die Sie modellieren sollten.
Beispielsweise wirkt sich der Abschreibungsaufwand auf den Wert des Vermögenswerts in der Bilanz aus. Er wirkt sich auch auf die Kapitalflussrechnung aus, die nach der indirekten Methode erstellt wird (da Abschreibungen ein nicht zahlungswirksamer Aufwand sind).
2. Bilanz
Eine Bilanz ist die finanzielle Zusammenfassung Ihres Unternehmens an einem bestimmten Tag.
Während die Gewinn- und Verlustrechnung ein Film ist, der eine Geschichte erzählt, ist die Bilanz eine Momentaufnahme, die die Lage des Unternehmens zu einem bestimmten Zeitpunkt zeigt.
Die Bilanz zeigt Ihnen, über welche Vermögenswerte, Verbindlichkeiten und welches Eigenkapital Ihr Unternehmen verfügt.
Nicht alle Veränderungen in der Bilanz wirken sich auf die Gewinn- und Verlustrechnung oder die Kapitalflussrechnung aus. Viele tun dies jedoch.
Wenn Sie beispielsweise einen alten Gläubiger für eine vor einigen Jahren ausgestellte Rechnung bezahlen, wird die Zahlung Ihre Verbindlichkeiten aus Lieferungen und Leistungen in der Bilanz verringern und als Mittelabfluss in der Kapitalflussrechnung erscheinen. Auf die Gewinn- und Verlustrechnung wirkt sie sich jedoch nicht aus.
3. Kapitalflussrechnung
Die Kapitalflussrechnung erfasst die Ein- und Auszahlungen.
Da die Gewinn- und Verlustrechnung und die Bilanz nach den Grundsätzen der periodengerechten Buchführung erstellt werden, hilft die Kapitalflussrechnung dabei, die Differenz zwischen angefallenen Aufwendungen, realisierten Erträgen sowie geleisteten und erhaltenen Zahlungen abzugleichen.
Die Kapitalflussrechnung ist die letzte Aufstellung, die Sie fertigstellen, da sie mehrere Angaben aus der Gewinn- und Verlustrechnung und der Bilanz erfordert.
Sobald Sie diese Details hinzugefügt haben, verfügen Sie über die Anfangs- und Endbestände der liquiden Mittel für alle Prognosezeiträume.
Aufbau eines Drei-Statement-Modells
Ein Modell von Grund auf zu erstellen, kann beim ersten Mal überwältigend sein.
Wenn Sie noch nie ein Modell erstellt haben, sollten Sie eine Vorlage für ein Drei-Statement-Modell herunterladen. Fügen Sie einfach die Zahlen in das Modell ein, und es kümmert sich um den Rest.
Lesen Sie weiter, um zu erfahren, wie Sie Ihre eigenen Modelle erstellen können, sobald Sie Gelegenheit hatten, mit einer Excel-Vorlage zu arbeiten.
Have an account? Log In
Wichtige zu berücksichtigende Punkte
Bevor Sie ein Excel-Arbeitsblatt erstellen und mit der Modellierung beginnen, sollten Sie Folgendes beachten:
- Annahmen: Bei der Erstellung Ihres Modells müssen Sie verschiedene Annahmen treffen. Annahmen steuern Ihr Modell. Stellen Sie daher sicher, dass sie auf Grundlage historischer Daten und zukünftiger Erwartungen angemessen sind.
- Modellierungsfehler: Wenn Sie zum ersten Mal ein Finanzmodell erstellen, werden Sie wahrscheinlich auf Ihrem Excel-Arbeitsblatt auf Fehler stoßen. Sie können jederzeit während des Prozesses dazulernen. Wenn Sie sich sicherer fühlen möchten, können Sie jederzeit einen Modellierungskurs belegen.
- Verzerrungen: Wenn Sie einige Zeit damit verbracht haben, Verhaltensfinanzierung zu verstehen, wissen Sie, wie sich Verzerrungen auf Finanzmodelle und Entscheidungen auswirken können. Stellen Sie sicher, dass Ihre Annahmen objektiv sind, um genauere Prognosen zu erstellen.
Historische Daten einbeziehen
Sie benötigen historische Daten, um mit der Erstellung Ihres Modells zu beginnen.
Historische Daten für Ihr eigenes Unternehmen zu finden, ist einfacher. Wenn Sie jedoch die Zahlen eines Wettbewerbers durch das Modell laufen lassen möchten, benötigen Sie dessen 10K (verfügbar in der EDGAR-Datenbank der SEC oder über den Zugang zu Capital IQ, sofern das Unternehmen börsennotiert ist).
Daten für private Unternehmen zu finden, ist deutlich schwieriger, da diese Informationen nicht öffentlich zugänglich sind.
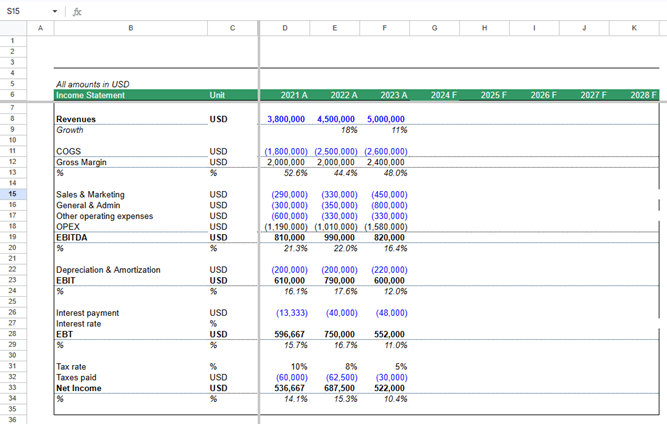
Sobald Sie die Daten gefunden haben, fügen Sie sie in Excel ein. Sie müssen die Daten formatieren und die Gewinn- und Verlustrechnung, die Bilanz sowie die Kapitalflussrechnung organisieren.
So könnte Ihr Arbeitsblatt aussehen, nachdem Sie die Finanzdaten hinzugefügt und organisiert haben:
Annahmen zur Steuerung des Modells darlegen
Die Annahmen sind die treibenden Faktoren Ihres Modells. Hier sind einige wichtige Annahmen, die Sie treffen müssen:
Wachstum
Um welchen Prozentsatz erwarten Sie, dass Umsatz und Ausgaben wachsen?
Informationen über die Wirtschaft, Ihre finanzielle Entwicklung in den vergangenen Quartalen und das Wettbewerbsumfeld sind Beispiele für Faktoren, die bei der Schätzung des Umsatzwachstums helfen können.
Umlaufvermögen
Forderungslaufzeiten, Lagerreichweite und Verbindlichkeitslaufzeiten sind wichtige Annahmen.
Forderungslaufzeiten und Lagerreichweite sind für SaaS-Unternehmen in der Regel nicht relevant, da sie keine Lagerbestände haben und Forderungen aus Lieferungen und Leistungen in den meisten Fällen nur aus fehlgeschlagenen Kreditkartenzahlungen entstehen.
Verbindlichkeitslaufzeiten können jedoch relevant sein, wenn Sie von Ihren Auftragnehmern und Lieferanten ein Zahlungsziel erhalten.
Ausgaben
Dazu gehören alle Arten von Ausgaben, einschließlich Vertriebs-, Marketing- und Betriebsausgaben. Sie können diese manuell eingeben, Prognosesoftware verwenden oder einen Prozentsatz ansetzen, um den sie voraussichtlich wachsen werden.
Investitionsausgaben und Abschreibungen
Investitionsausgaben (CapEx), auch als Sachanlagen (PP&E) bezeichnet, sind die Kosten für langfristig wertschöpfende Anlagegüter.
Wenn Sie den Kauf eines neuen Büros, die Renovierung des Rechenzentrums oder die Modernisierung Ihrer Infrastruktur planen, müssen Sie diesen Zahlungsmittelabfluss in die Kapitalflussrechnung aufnehmen.
Außerdem müssen Sie die Auswirkungen des Abschreibungsaufwands auf die Gewinn- und Verlustrechnung berücksichtigen.
Finanzierung
Planen Sie, das Wachstum durch Eigenkapital oder Fremdkapital zu finanzieren? Wenn es Fremdkapital ist, handelt es sich um kurz- oder langfristige Verbindlichkeiten?
Diese Entscheidungen wirken sich auf mehrere Bereiche des Modells aus, darunter den Zinsaufwand und die Liquiditätsposition.
Wenn Ihre bestehenden Investoren verlangen, dass Sie ein bestimmtes Verhältnis von Fremd- zu Eigenkapital oder eine bestimmte Zinsdeckungsquote einhalten, sollten Sie die Einhaltung mithilfe eines Drei-Abschluss-Modells überprüfen, bevor Sie versuchen, weiteres Fremdkapital aufzunehmen.
Prognose der Gewinn- und Verlustrechnung
Beginnen Sie mit der Umsatzkennzahl. Prognostizieren Sie den Umsatz je nach Präferenz für vier bis fünf Perioden im Voraus und verwenden Sie dabei die angenommene Wachstumsrate.
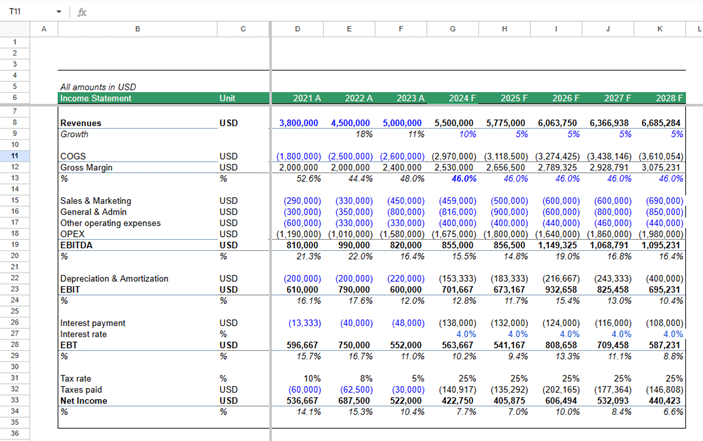
Verfahren Sie ebenso mit allen anderen Positionen, außer Abschreibungen auf Sachanlagen, Abschreibungen auf immaterielle Vermögenswerte und Zinsaufwendungen, denn:
- Die Zinsen hängen von der Gesamtverschuldung ab. Die Verschuldung hängt von Ihrem Liquiditätsbedarf ab. Der benötigte Liquiditätsbetrag hängt von Ihren Umsätzen und Ausgaben ab.
- Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte ändern sich abhängig von Investitionsausgaben, dem Verkauf von Anlagevermögen und Veränderungen bei immateriellen Vermögenswerten.
Um diese Werte zu berechnen, müssen Sie einen Plan für das Anlagevermögen und einen Schuldenplan erstellen.
Prognose von Anlagevermögen und Schulden
Pläne für das Anlagevermögen und die Schulden helfen bei der Berechnung von Zinsaufwendungen sowie Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte.
Beginnen Sie mit dem Plan für das Anlagevermögen. Übernehmen Sie den aktuellen Bestand des Anlagevermögens und addieren Sie die erwarteten Investitionsausgaben.
Berechnen Sie anschließend die Abschreibungen und ziehen Sie diesen Betrag vom Bestand des Anlagevermögens ab, um den Anlagevermögensbestand zum Jahresende zu ermitteln, der in Ihrer Bilanz ausgewiesen wird.
Erstellen Sie als Nächstes einen Schuldenplan. Beginnen Sie mit den bestehenden Schulden. Addieren Sie das zusätzliche Fremdkapital, das Sie während eines bestimmten Zeitraums voraussichtlich aufnehmen werden, basierend auf den Investitionsausgaben und dem erwarteten Kassenbestand während dieses Zeitraums.
Berechnen Sie die Zinsaufwendungen für diese Schulden.
Vervollständigen Sie Ihre Abschlüsse
Zu diesem Zeitpunkt verfügen Sie über alle Daten, die Sie benötigen, um Ihr Drei-Abschluss-Modell zu vervollständigen. So vervollständigen Sie alle drei Abschlüsse:
Vervollständigen Sie die Gewinn- und Verlustrechnung
Fügen Sie die in den Plänen für das Anlagevermögen und die Schulden berechneten Abschreibungen und Zinsaufwendungen in die Gewinn- und Verlustrechnung ein.
Berechnen Sie das Ergebnis vor Steuern. Berechnen Sie die Steuern und den Jahresüberschuss.
Wenn Ihr Unternehmen Eigenkapitalanteile hat, berechnen Sie den Gewinn je Aktie (EPS), indem Sie das Ergebnis der untersten Zeile durch die Anzahl der ausstehenden Eigenkapitalanteile teilen.
Ziehen Sie die Dividende, sofern vorhanden, vom Jahresüberschuss ab, um die Gewinnrücklagen zu berechnen.
Vervollständigen Sie die Bilanz
Übertragen Sie die Werte für das Anlagevermögen und die Schulden aus dem gerade erstellten Plan in die Bilanz.
Berechnen Sie die Bestände des Betriebskapitals auf Grundlage der Annahmen, die Sie im zweiten Schritt getroffen haben.
Addieren Sie die Gewinnrücklagen für alle Zeiträume zum Eigenkapital der Anteilseigner in jedem Zeitraum, um das gesamte Eigenkapital zu berechnen.
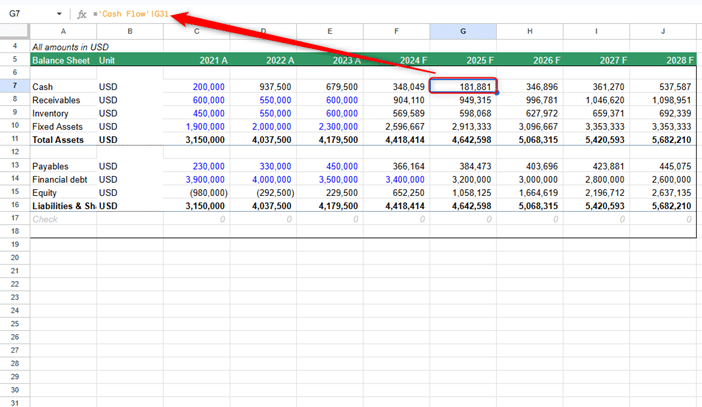
Lassen Sie den Kassenbestand vorerst frei. Sie müssen diese Information aus der Kapitalflussrechnung übernehmen.
Vervollständigen Sie die Kapitalflussrechnung
Kapitalflussrechnungen haben drei Abschnitte: Cashflow aus betrieblicher Tätigkeit, Cashflow aus Investitionstätigkeit und Cashflow aus Finanzierungstätigkeit.
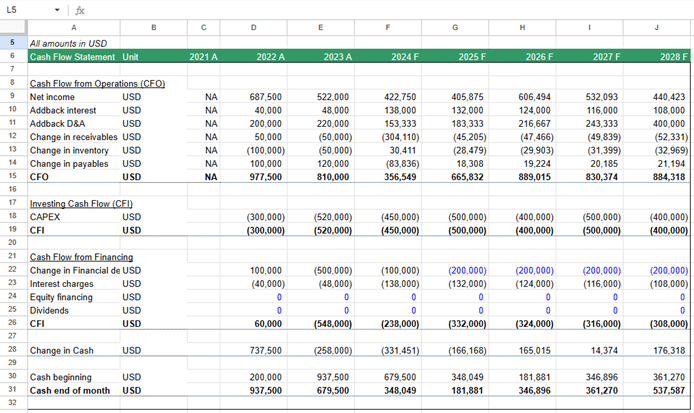
Alle benötigten Informationen für sämtliche Abschnitte sind in der Gewinn- und Verlustrechnung und der Bilanz enthalten, die Sie gerade erstellt haben. Befolgen Sie einfach die Schritte, die Sie auch bei der Erstellung jeder anderen Kapitalflussrechnung anwenden würden.
Sobald Sie die Schlussbestände der liquiden Mittel für jedes Jahr ermittelt haben, verknüpfen Sie diese in der Bilanz, um Ihr Modell zu vervollständigen.
Aufbau und Struktur
Drei-Abschluss-Finanzmodelle können auf zwei Arten strukturiert werden.
Beim ersten Ansatz werden alle drei Abschlüsse auf einem einzigen Tabellenblatt angeordnet. Dies reduziert Fehler beim Verknüpfen von Zellen in Formeln. Alternativ können Sie alle drei Abschlüsse auf verschiedenen Tabellenblättern anordnen, wenn Sie dies bevorzugen.
Es gibt keine festen Regeln dafür, welchen Ansatz Sie verwenden sollten. Beide sind zulässig. Wählen Sie den Ansatz, mit dem Sie sich wohler fühlen.
Die Zirkularitätsfalle vermeiden
Sobald Ihr Modell vollständig verknüpft ist, bemerken Sie möglicherweise etwas Merkwürdiges—Excel beginnt durchzudrehen. Sie beobachten, wie Zahlen rotieren, Fehler aufblitzen und Ihre Kristallkugel (auch bekannt als Drei-Abschluss-Modell) sich plötzlich in ein fehlerhaftes Durcheinander verwandelt.
Sie sind gerade auf Zirkelbezüge gestoßen.
Zirkelbezüge entstehen, wenn eine Zelle in Excel von einer anderen abhängt, die direkt oder indirekt von der ersten abhängt. In Drei-Abschluss-Modellen tritt dies meist auf, wenn Sie den Zinsaufwand (in der Gewinn- und Verlustrechnung) einbeziehen, der auf der Verschuldung (aus der Bilanz) basiert, wobei diese wiederum durch den Nettogewinn beeinflusst wird... der den Zinsaufwand enthält.
Zirkelbezüge sind nicht immer falsch, können aber zu instabilen Berechnungen, inkonsistenten Ergebnissen und endlosen Iterationen führen. Um dies zu beheben, sollten Sie die folgenden Methoden in Betracht ziehen:
- Verwenden Sie einen „Ausgleichsposten“ für Schulden oder Barmittel: Anstatt die Verschuldung frei schwanken zu lassen und die Barmittel als Ausgleichsposten zu verwenden (oder umgekehrt), legen Sie einen Wert fest und lassen Sie das Modell sich selbst ausgleichen. Viele ziehen es vor, die Barmittel in der Bilanz als Ausgleichsposten zu verwenden und überschüssige Barmittel manuell zur Tilgung von Schulden einzusetzen.
- Trennen Sie die Zinsberechnungen: Erstellen Sie einen separaten Zinsplan auf Grundlage der Schuldenstände zu Beginn der Periode, anstatt ihn dynamisch mit dem tatsächlichen Schuldenbetrag zu verknüpfen. Dies ist eine Vereinfachung, aber eine sehr praktische.
- Aktivieren Sie iterative Berechnungen mit Bedacht: Wenn Sie tatsächlich eine zirkuläre Logik benötigen (etwa für fortgeschrittenere Modelle), gehen Sie zu Excel-Einstellungen > Formeln > Iterative Berechnung aktivieren. Seien Sie jedoch vorsichtig—dies kann Fehler verschleiern oder die Fehlersuche erschweren.
Denken Sie daran: Eine klare Logik > eine raffinierte Logik. Streben Sie immer nach Klarheit, insbesondere wenn jemand anderes Ihr Modell später lesen oder prüfen muss.
More Articles
Arten von Tests für Drei-Abschluss-Modelle
Es gibt 3 verschiedene Arten von Drei-Abschluss-Modellen. Dazu gehören:
- Leeres Tabellenblatt: Bei dieser Testart geht es darum, schnell zu arbeiten. Sie müssen Ihre Excel-Kenntnisse einsetzen, um Abkürzungen zu finden, Prozesse zu vereinfachen und unter Zeitdruck schnelle Entscheidungen zu treffen.
- Vorlage: Bei dieser Testart müssen Sie schnell arbeiten und gleichzeitig genaue Formeln sicherstellen, Ihren Denkprozess begründen und Fragen auf Grundlage der Ergebnisse beantworten.
- Keine strikte Zeitbegrenzung: Diese Testart ist in der Regel flexibler und ermöglicht es Ihnen, externe Recherchen und Daten einzubeziehen, um Ihre Analyse zu begründen.
Typischerweise werden Tests mit leerem Tabellenblatt und Vorlagentests unter strengen Zeitvorgaben durchgeführt. Diese Zeitvorgaben können zwischen 30 Minuten und 4 Stunden liegen, wobei die Komplexität mit zunehmender Zeitvorgabe steigt. Bei Tests ohne strikte Zeitbegrenzung kann der Bearbeitungszeitraum mehrere Tage oder Wochen betragen.
Was ist der Unterschied zwischen DCF und dem Drei-Abschluss-Modell?
DCF-Modelle (Modelle für abgezinste Cashflows) helfen Finanzanalysten im Investment Banking, in der Aktienanalyse und im Private Equity dabei, den Wert eines Unternehmens zu bestimmen. DCF-Modelle sind Bewertungsmodelle, bei denen die freien Cashflows eines Unternehmens auf unbegrenzte Zeit hochgerechnet werden.
Ein Drei-Abschluss-Modell ist kein Bewertungsmodell, wird jedoch manchmal als Grundlage für ein DCF-Modell verwendet.
Ein Drei-Abschluss-Modell wird häufiger zusammen mit anderen Arten von Finanzmodellen verwendet, etwa LBO-Modellen (Leveraged Buyout) und M&A-Modellen (Fusionen und Übernahmen).
Szenarioanalyse im Vergleich zur Sensitivitätsanalyse
Die Szenarioanalyse hilft Ihnen dabei, mögliche finanzielle Ergebnisse auf Grundlage einer Reihe von Annahmen oder Geschäftsentscheidungen zu bestimmen. Fachleute im Corporate Finance nutzen die Szenarioanalyse, um die Bandbreite der bestmöglichen bis zur schlechtestmöglichen finanziellen Ergebnisse für verschiedene Szenarien zu verstehen.
Angenommen, Sie möchten ein komplexes Feature entwickeln, das viele Kunden angefordert haben. Sie müssen die finanziellen Auswirkungen der Entwicklung dieses kostenpflichtigen Features in zwei möglichen, ungünstigen Szenarien verstehen. Wenn:
- Ihren Kunden das kostenpflichtige Feature nicht gefällt. Es generiert keine nennenswerten Einnahmen für Sie, und Sie verlieren das Geld, das Sie für seine Entwicklung ausgegeben haben.
- Ein Wettbewerber ein ähnliches Feature entwickelt und es zu einem niedrigeren Preis anbietet.
Hier kommt die Szenarioanalyse ins Spiel. Ändern Sie einfach die relevanten Zahlen in Ihrem Modell und beobachten Sie, wie sich wichtige Finanzparameter, darunter Rentabilität, Kapitalstruktur und Liquiditätsposition, verändern.
Im Gegensatz zur Szenarioanalyse konzentriert sich die Sensitivitätsanalyse auf die Auswirkungen von nur einer Variablen auf das Ergebnis des Modells. Angenommen, Sie erwägen, die Preise für Ihre Basisstufe zu erhöhen.
Sie möchten die Auswirkungen einer Preiserhöhung auf das Ergebnis unter dem Strich verstehen. Außerdem möchten Sie sehen, ob Sie den richtigen Zinsdeckungsgrad und ausreichende Liquiditätsreserven aufrechterhalten können.
Ändern Sie die Formel zur Berechnung des Umsatzes in Ihrem Modell, um die Preisänderung abzubilden. Wenn Sie nur diese eine Variable in einem Drei-Abschluss-Modell ändern, sehen Sie die Auswirkungen der Preisänderung auf Rentabilität, Liquiditätsreserven und andere wichtige Kennzahlen.
Bereit, ein Drei-Abschluss-Modell zu erstellen?
Das Drei-Abschluss-Modell ist ein hervorragendes Instrument für die Finanzplanung und -analyse.
Nutzen Sie das Drei-Abschluss-Modell, um potenzielle Risiken zu identifizieren und Strategien zu testen. Denken Sie daran, dass die tatsächlichen Zahlen erheblich anders aussehen können – und das völlig normal ist.
Wenn Sie kein vollständiges Modell erstellen möchten, können Sie jederzeit Prognosesoftware verwenden, um Szenarien zu modellieren und mögliche Ergebnisse zu bewerten.
Wenn Sie diesen Artikel hilfreich fanden, abonnieren Sie den Newsletter des CFO Clubs, um diese Erkenntnisse in Ihrem Posteingang zu erhalten.



