

Die 10 besten Mehrwährungskonten im Jahr 2026
Auswahl der besten Multiwährungskonten


Multiwährungskonten ermöglichen es Ihrem Unternehmen, Zahlungen in verschiedenen Währungen über eine zentrale Plattform zu halten, zu senden und zu empfangen – und beseitigen so Reibungsverluste bei der globalen Finanzverwaltung. Wenn Sie nach den besten Multiwährungskonten suchen, möchten Sie wahrscheinlich eine bessere Kontrolle über Ihre FX-Kosten, schnellere grenzüberschreitende Zahlungen und Echtzeiteinblick in Ihre weltweiten Guthaben.
Diese Liste konzentriert sich direkt auf Plattformen für CFOs und Finanzteams mit internationalen Aktivitäten. Ich stelle Ihnen Lösungen vor, die sich in Ihre Finanzsysteme integrieren lassen, Sie beim Management von FX-Risiken unterstützen und Ihre globale Liquiditätsverwaltung auf einem Dashboard zusammenführen – damit Sie sich tatsächlich auf strategische Entscheidungen konzentrieren können, statt nur auf Zahlungen und Abstimmungen.
Warum Sie unseren Softwarebewertungen vertrauen können
Wir testen und bewerten Finanzsoftware seit 2023. Als Finanzspezialisten wissen wir, wie kritisch und schwierig die richtige Auswahl von Software ist. Wir investieren in gründliche Recherchen, um unserer Zielgruppe bessere Kaufentscheidungen zu ermöglichen. Wir haben über 2.000 Tools für verschiedene Finanzanwendungen getestet und über 1.000 ausführliche Softwarebewertungen verfasst. Erfahren Sie, wie wir transparent bleiben & unsere Bewertungsmethodik für Software.
Die besten Multiwährungskonten vergleichen
Vergleichen Sie Preise und technische Daten der Multiwährungskonten, die es in meine Auswahl geschafft haben, direkt nebeneinander.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten für Marktplatzverkäufer, die globale Auftragnehmer bezahlen | Nicht verfügbar | Preis auf Anfrage | Website | |
| 2 | Am besten geeignet für eingebettete Infrastruktur für mehrere Währungen | Nicht verfügbar | Preise auf Anfrage | Website | |
| 3 | Am besten für die FX-Absicherung innerhalb eines globalen Kontos geeignet | Kostenloser Tarif und kostenlose Testversion verfügbar | Ab 75 $/Monat | Website | |
| 4 | Am besten geeignet für die Absicherung von Wechselkursrisiken in Unternehmen über mehr als 60 Währungen | Nicht verfügbar | Preise auf Anfrage | Website | |
| 5 | Am besten für europäische Treasury-Teams mit ERP-Integration | Kostenlose Testversion für 45 Tage | Ab 19 €/Monat | Website | |
| 6 | Am besten für die Absicherung von Unternehmens-FX-Risiken und die ERP-Synchronisierung geeignet | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 7 | Am besten für Sammelauszahlungen in mehr als 120 Ländern | Kostenloser Tarif + kostenlose Demo verfügbar | Ab 12 $/Benutzer/Monat | Website | |
| 8 | Am besten für Zahlungsinfrastruktur für mehrere Währungen auf Unternehmensebene geeignet | Nicht verfügbar | Preise auf Anfrage | Website | |
| 9 | Am besten für Interbanken-FX mit Treasury-Absicherungsinstrumenten geeignet | Kostenloser Tarif verfügbar | Ab 9,99 $/Monat | Website | |
| 10 | Am besten für Devisenmittelkurse bei hohem Volumen | Kostenlose Demo verfügbar | Preise auf Anfrage | Website |
Bewertungen der besten Multiwährungskonten
Nachfolgend finden Sie meine ausführlichen Zusammenfassungen der besten Multiwährungskonten, die es in meine Auswahl geschafft haben. Meine Bewertungen bieten einen detaillierten Überblick über die Funktionen, die besten Einsatzmöglichkeiten und die Preise jeder Plattform, damit Sie die für Sie beste Lösung finden.

Payoneer
Am besten für Marktplatzverkäufer, die globale Auftragnehmer bezahlen
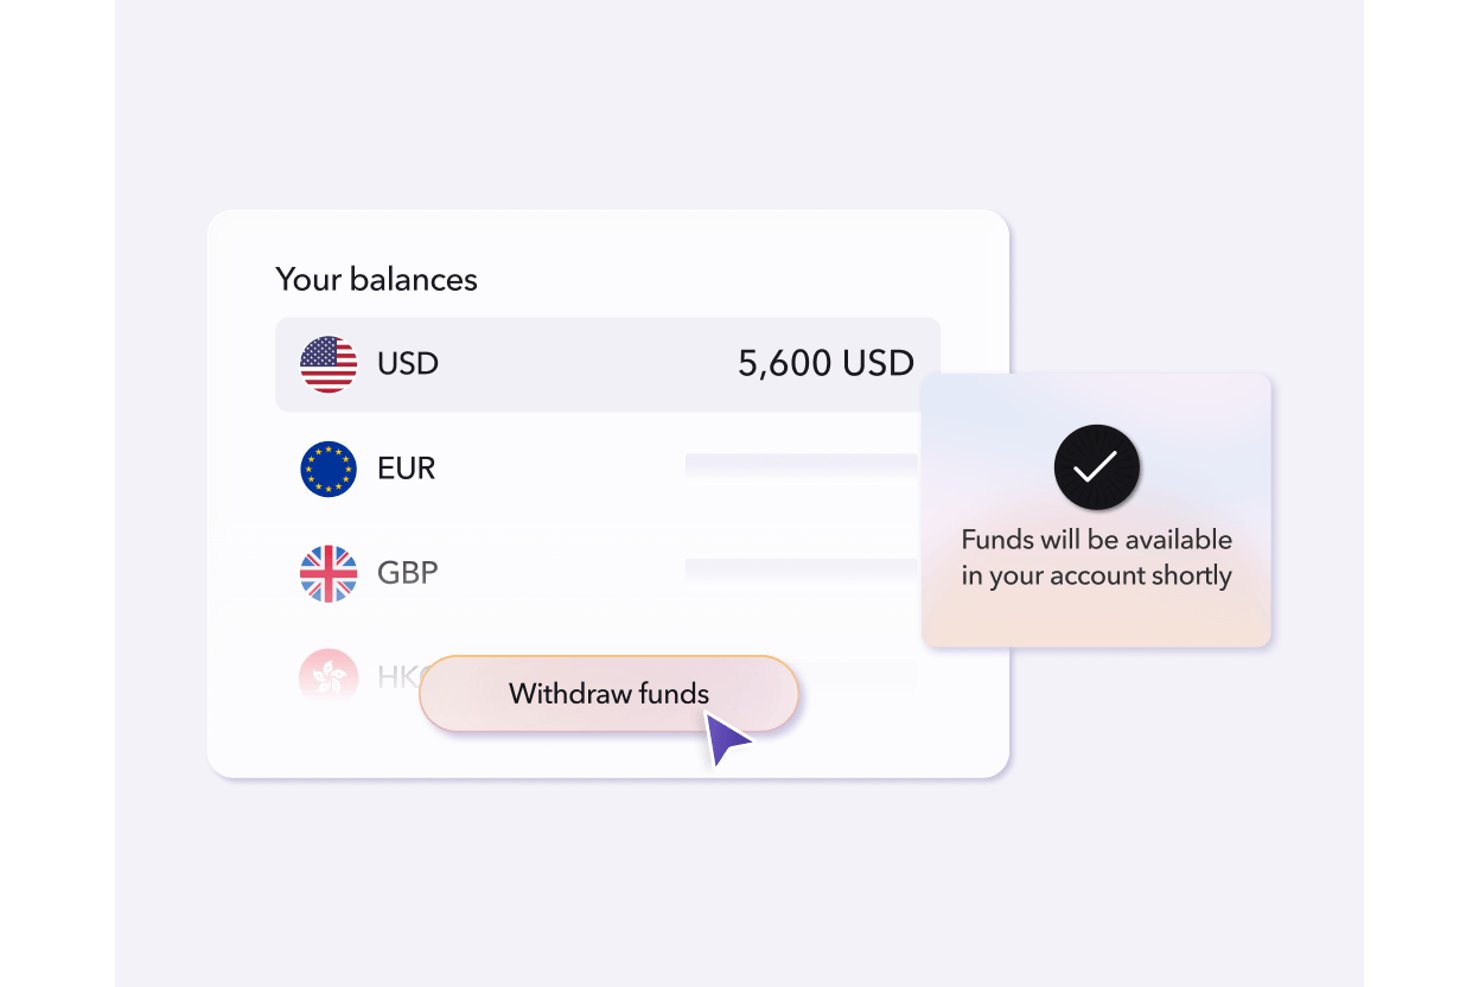
Payoneer ist eine grenzüberschreitende Zahlungsplattform, mit der Sie Guthaben in 10 Währungen halten, Zahlungen über lokale Empfangskonten in 13 Währungen einziehen und Massenzahlungen an Empfänger in mehr als 190 Ländern und in über 70 Währungen senden können.
Für wen ist Payoneer am besten geeignet?
Payoneer eignet sich besonders für Marktplatzverkäufer und Unternehmen, die in mehreren Ländern große Netzwerke von Auftragnehmern oder Partnern betreiben.
Warum ich Payoneer ausgewählt habe
Payoneer steht auf meiner Auswahlliste, weil die Plattform Massenzahlungen an globale Netzwerke von Auftragnehmern und Partnern besonders gut abwickelt. Besonders gefällt mir die Funktion für Massenzahlungen, mit der Sie Zahlungen an Empfänger in mehr als 190 Ländern per CSV-Upload oder API auszahlen können. Die Erfassung von Steuerformularen (Einreichung von W-8, W-9, 1099 und 1042) ist dabei in denselben Ablauf integriert. Marktplatzverkäufer mit großen Netzwerken von Auftragnehmern profitieren außerdem von den lokalen Empfangskonten in 13 Währungen, mit denen sie Zahlungen wie ein lokales Unternehmen einziehen können, ohne ausländische Tochtergesellschaften gründen zu müssen.
Wichtige Funktionen von Payoneer
- Automatische Umrechnung zum gewünschten Wechselkurs: Legen Sie einen Zielwechselkurs fest, und Payoneer rechnet Ihr Guthaben automatisch um, sobald der Markt diesen erreicht, sodass Sie die Kurse nicht manuell beobachten müssen.
- Unternehmenskarten in mehreren Währungen: Stellen Sie unbegrenzt viele virtuelle und physische Mastercards aus, die direkt aus Ihren Payoneer-Guthaben in USD, EUR, GBP, CAD oder JPY finanziert werden, mit Ausgabenlimits und Sperrsteuerung für jede Karte.
- Unterstützung bei Mehrwertsteuerzahlungen: Zahlen Sie Mehrwertsteuerbehörden in mehreren Ländern direkt über Ihr Payoneer-Konto, ohne separate lokale Bankverbindungen zu benötigen.
- Automatisierte KYC-Prüfung von Zahlungsempfängern: Payoneer übernimmt die Identitätsprüfung neuer Zahlungsempfänger in 25 Sprachen mithilfe biometrischer Identitätsprüfungen, sodass Sie Auftragnehmer weltweit aufnehmen können, ohne diesen Compliance-Schritt selbst verwalten zu müssen.
Payoneer-Integrationen
Payoneer bietet direkte Integrationen mit QuickBooks, Xero und Zoho Books sowie Verbindungen zu mehr als 100 Marktplätzen, darunter Amazon, eBay und Walmart. Die Zahlungs-API unterstützt individuelle Integrationen für Auszahlungen und die Verwaltung von Zahlungsempfängern.
Pros and Cons
Pros:
- Massenzahlungen in mehr als 190 Ländern unterstützt
- Lokale Kontodaten in 13 Währungen
- Automatische Umrechnung zum Zielwechselkurs verfügbar
Cons:
- Gemeldete Kontosperrungen und Zahlungsverzögerungen
- Keine Optionen für Mittelkurs-FX oder Absicherung
Am besten geeignet für eingebettete Infrastruktur für mehrere Währungen
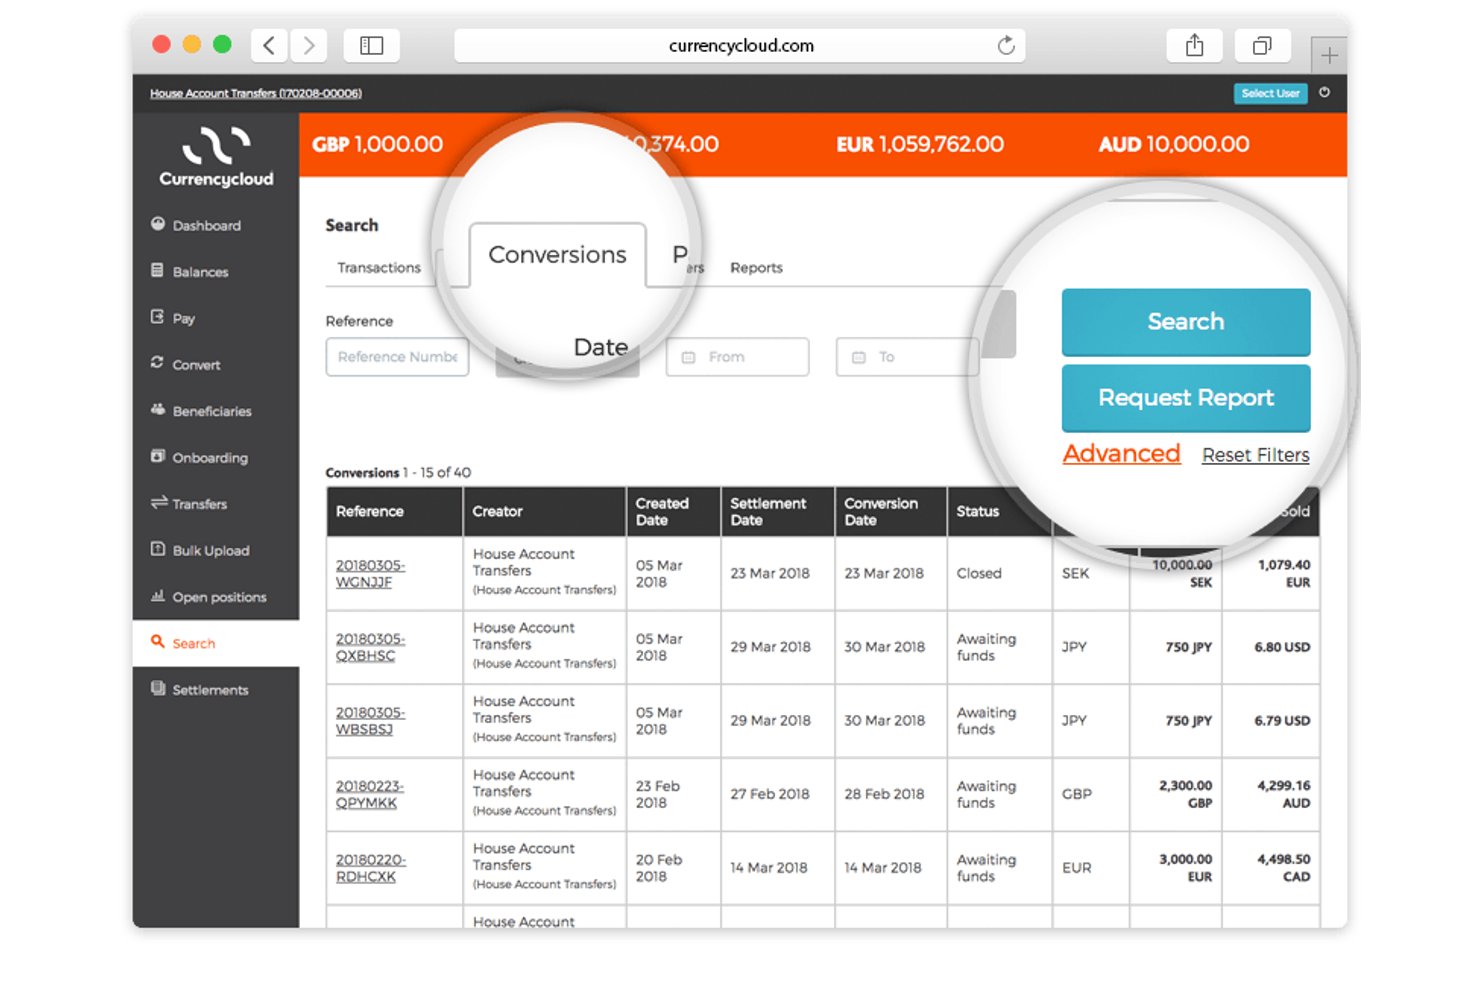
Currencycloud ist eine API-zentrierte, eingebettete Infrastrukturplattform für mehrere Währungen, die das Halten von Guthaben in mehr als 35 Währungen, die Ausstellung namentlich zugeordneter IBANs in 33 Währungen, grenzüberschreitende Zahlungen in mehr als 180 Länder sowie die Währungsumrechnung mit Devisentermingeschäften von bis zu 12 Monaten unterstützt.
Für wen ist Currencycloud am besten geeignet?
Currencycloud eignet sich besonders für Fintechs, Banken und Finanzinstitute mit Entwicklerressourcen, die eine Infrastruktur für Zahlungen in mehreren Währungen in ihre eigenen Plattformen integrieren möchten.
Warum ich Currencycloud ausgewählt habe
Ich habe Currencycloud in meine engere Auswahl aufgenommen, weil es tatsächlich die Infrastrukturebene ist, die den Betrieb mit mehreren Währungen in großem Maßstab ermöglicht. Ein entscheidender Vorteil ist die Fähigkeit von Currencycloud Spark, namentlich zugeordnete IBANs in 33 Währungen auszustellen. Dadurch können Unternehmen in Märkten wie den USA, dem Vereinigten Königreich, der EU, Singapur und Mexiko Gelder lokal empfangen, ohne alles über eine einzige Basiswährung abzuwickeln. Auch die Funktion für Devisentermingeschäfte bewerte ich sehr positiv: Wechselkurse für bis zu 12 Monate festzuschreiben, ist ein echtes Treasury-Instrument zur Steuerung des Währungsrisikos bei planbaren Auszahlungen.
Die wichtigsten Funktionen von Currencycloud
- Sammelzahlungsabwicklung: Senden Sie Zahlungen per API oder Currencycloud Direct gebündelt an mehrere Zahlungsempfänger und unterstützen Sie damit Abläufe für Gehaltszahlungen, Lieferantenzahlungen und Auszahlungen auf Marktplätzen.
- Konfigurierbarer Devisenaufschlag: Legen Sie individuelle Devisenaufschläge auf Ebene des Unterkontos fest. Die daraus erzielten Aufschlagsgewinne werden im Hauptkonto zusammengeführt und als monatliche Provisionen abgeglichen.
- White-Label-Benutzeroberfläche über Currencycloud Direct: Stellen Sie eine anpassbare, sofort einsatzbereite Benutzeroberfläche für internationale Zahlungsabläufe bereit, ohne eine vollständig individuelle API-Infrastruktur entwickeln zu müssen.
- Validierung der Zahlungsempfängerangaben: Überprüfen Sie die Kontodaten der Zahlungsempfänger vor dem Senden von Zahlungen mithilfe der Bestätigung des Zahlungsempfängers (UK) und der Überprüfung des Zahlungsempfängers (EU), um fehlgeleitete Überweisungen zu reduzieren.
Integrationen von Currencycloud
Native Integrationen werden nicht öffentlich aufgeführt. Currencycloud unterstützt eine individuelle Anbindung über seine REST-API, Webhooks, Push-Benachrichtigungen, CSV-Exporte und Currencycloud Direct.
Pros and Cons
Pros:
- Namentlich zugeordnete IBANs in 33 Währungen
- Devisentermingeschäfte zur Absicherung von Währungsrisiken
- Sammelzahlungen über API unterstützt
Cons:
- Keine nativen Integrationen für Buchhaltungssoftware
- Bewertungen des Kundensupports sind durchgehend schlecht

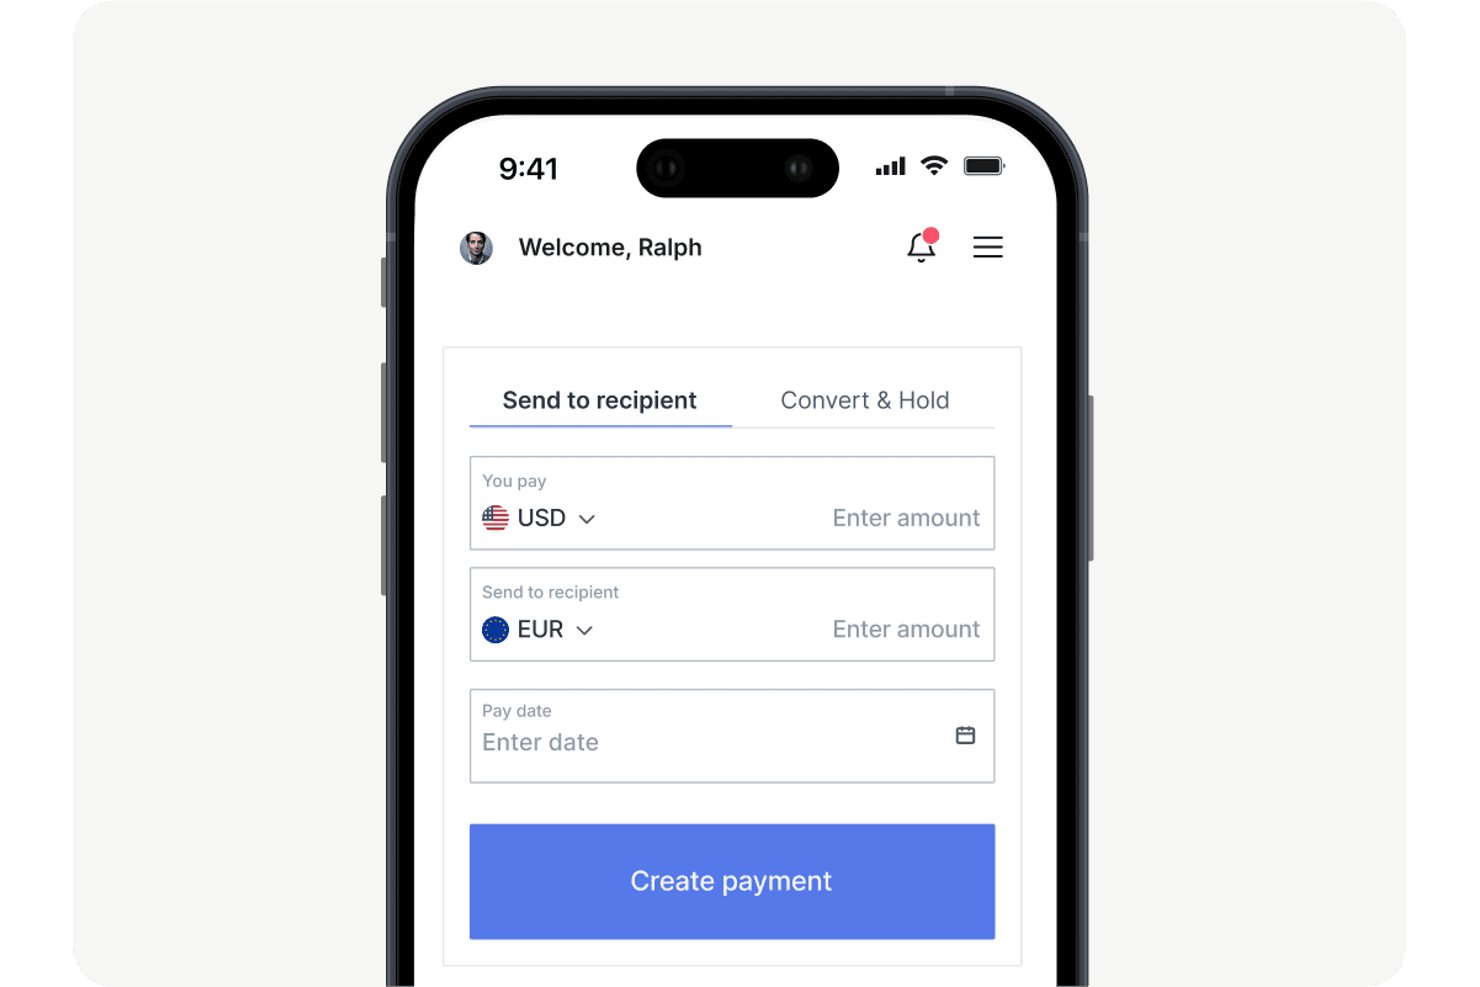
OFX ist ein Geschäftskonto mit mehreren Währungen, das das Halten von Guthaben in mehr als 30 Währungen, grenzüberschreitende Zahlungen in mehr als 170 Länder, Instrumente zur FX-Absicherung, Firmenkarten und die Automatisierung der Kreditorenbuchhaltung kombiniert.
Für wen eignet sich OFX am besten?
OFX eignet sich besonders für Treasury-Manager und Finanzteams, die neben ihren grenzüberschreitenden Zahlungen das FX-Risiko aktiv verwalten müssen.
Warum ich OFX gewählt habe
Ich habe OFX als einen der besten Anbieter ausgewählt, weil es das einzige Konto mit mehreren Währungen auf meiner Auswahlliste ist, das Instrumente zur FX-Absicherung in den Mittelpunkt stellt und gleichzeitig alltägliche Zahlungen ermöglicht. Ich nutze Terminkontrakte, um Wechselkurse bis zu 12 Monate im Voraus zu sichern. Das ist wichtig, wenn man grenzüberschreitende Kosten bei volatilen Währungen budgetiert. Mit Limit-Aufträgen kann ich einen Zielkurs festlegen und automatisch umtauschen, sobald der Markt diesen erreicht, ohne den ganzen Tag die Kurse beobachten zu müssen.
Die wichtigsten Funktionen von OFX
- Firmenkarten mit mehreren Währungen: Stellen Sie unbegrenzt viele physische und virtuelle Karten aus, die direkt mit Ihren Guthaben in mehreren Währungen verknüpft sind – ohne Gebühren für Auslandstransaktionen und mit 1 % Cashback bei alltäglichen Ausgaben.
- Sammelzahlungen: Laden Sie eine CSV-Datei hoch, um bis zu 500 Empfänger in mehr als 170 Ländern und in mehr als 30 Währungen zu bezahlen, mit einer Genehmigung von Sammelzahlungen mit nur einem Klick über integrierte Genehmigungsabläufe.
- Automatisierung von Kreditorenbuchhaltung und Rechnungen: Erfassen Sie Rechnungen per OCR, ordnen Sie ihnen mithilfe von KI automatisch Kontencodes zu und leiten Sie sie über Genehmigungsabläufe weiter – mit bidirektionaler Synchronisierung mit QuickBooks Online oder Xero.
- Zugriff auf FX-Spezialisten rund um die Uhr: Erreichen Sie jederzeit telefonisch oder per E-Mail einen FX-Spezialisten, wobei für die Tarife Full Suite und Custom persönliche Kundenbetreuer verfügbar sind.
OFX-Integrationen
OFX bietet zwei native Integrationen – QuickBooks Online und Xero – sowie Marktplatz-Integrationen mit Amazon und eBay. Die RESTful-Zahlungs-API umfasst einen Sandbox-Zugang für individuelle Integrationen.
Pros and Cons
Pros:
- In das Geschäftskonto integrierte Instrumente zur FX-Absicherung
- Rund um die Uhr Zugang zu menschlichen FX-Spezialisten
- Karten mit mehreren Währungen und Ausgabenkontrollen
Cons:
- Begrenzte lokale Kontodaten für Zahlungseingänge
- FX-Aufschläge sind vor der Anmeldung nicht sichtbar
Convera
Am besten geeignet für die Absicherung von Wechselkursrisiken in Unternehmen über mehr als 60 Währungen
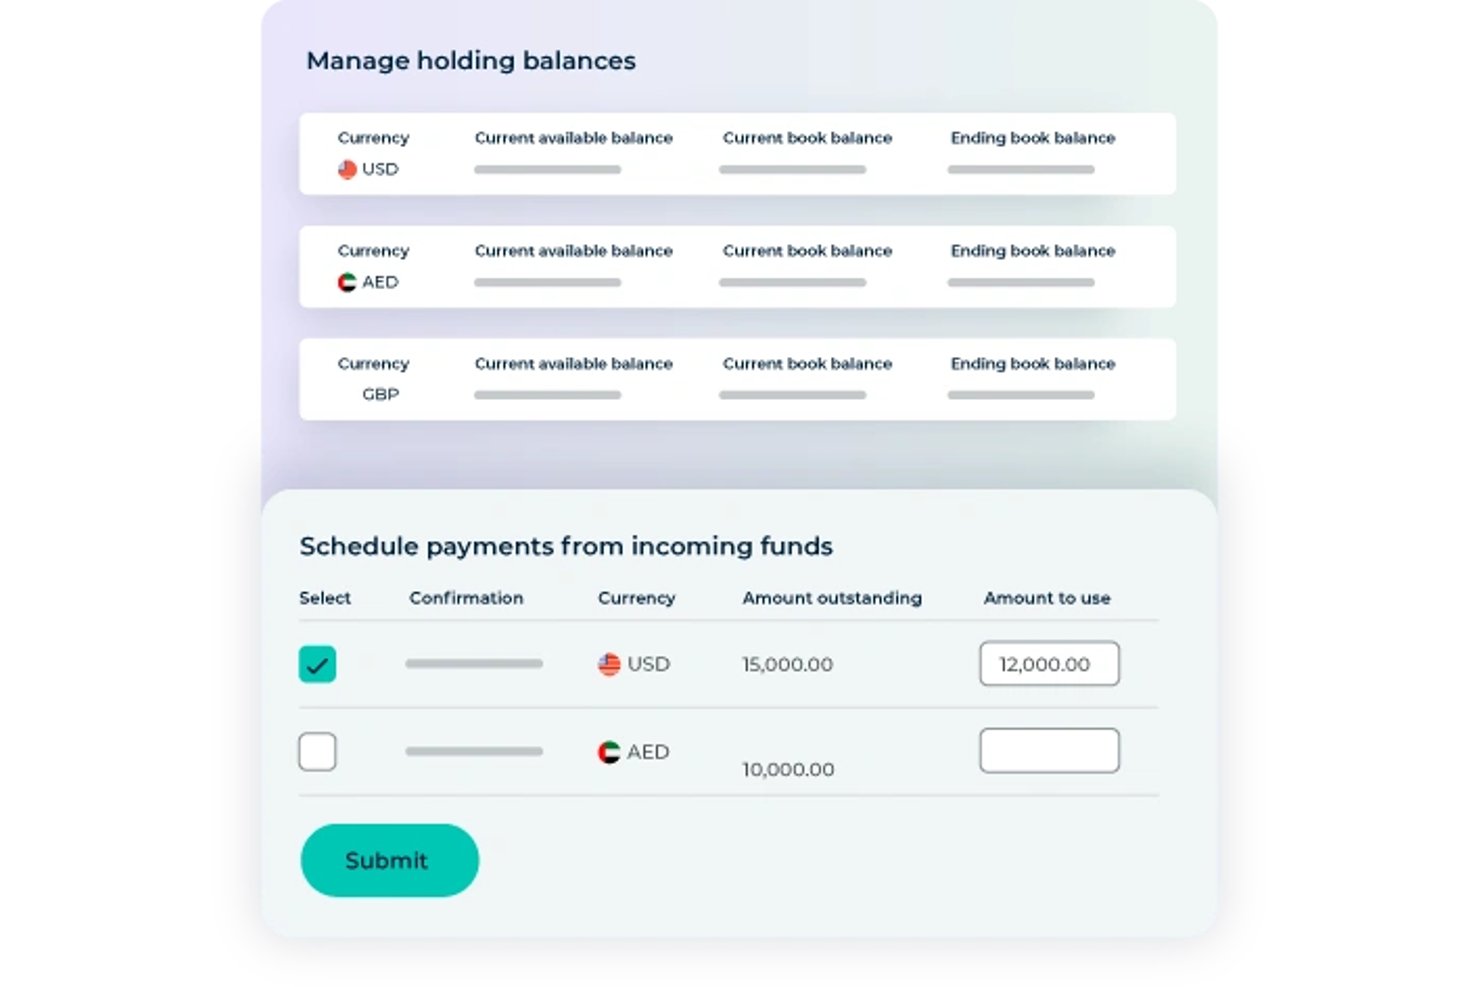
Convera ist eine Plattform für grenzüberschreitende Zahlungen, über die Unternehmen Guthaben in mehr als 60 Währungen halten, Zahlungen in über 200 Länder senden und ihr Wechselkursrisiko mithilfe von Termingeschäften, Optionen, Swaps und Marktaufträgen verwalten können.
Für wen ist Convera am besten geeignet?
Convera eignet sich besonders für Finanz- und Liquiditätsteams mittelgroßer bis großer Unternehmen, die ihr Wechselkursrisiko über mehrere Währungen hinweg aktiv verwalten müssen und nicht nur Zahlungen senden und empfangen wollen.
Warum ich Convera ausgewählt habe
Ich habe Convera in meine Top-Auswahl aufgenommen, weil es der einzige mir bekannte Anbieter außerhalb des Bankensektors ist, der Guthaben in mehr als 60 Währungen mit einem umfassenden Instrumentarium zur Absicherung von Wechselkursrisiken kombiniert: Termingeschäfte in 44 Währungen, die bis zu zwei Jahre im Voraus festgelegt werden können, Standard- und strukturierte Optionen sowie durch Wechselkurse ausgelöste Marktaufträge, die automatisch ausgeführt werden, sobald der Zielkurs erreicht ist. Wenn Ihr Finanzteam Lieferantenzahlungen über volatile Währungskorridore hinweg verwaltet, ist diese Kombination in dieser Größenordnung anderswo nur schwer zu finden.
Wichtige Funktionen von Convera
- Massen-Uploads von Zahlungen: Übermitteln Sie bis zu 10.000 Zahlungszeilen in einer einzigen CSV- oder XML-Datei für umfangreiche AP-Läufe, Gehaltsabrechnungen oder Auszahlungen an Lieferanten.
- SWIFT-GPI-Nachverfolgung: Überwachen Sie Zahlungen in Echtzeit über die gesamte Zahlungskette hinweg, mit automatischen Statusbenachrichtigungen und Berichten zum Zahlungsnachweis.
- Genehmigungsworkflows für mehrere Teams: Konfigurieren Sie rollenbasierten Benutzerzugriff, Vier-Augen-Kontrollen und Prüfpfade team- und unternehmensübergreifend für die Freigabe von Zahlungen und Währungsumrechnungen.
- Einzug über alternative Zahlungsmethoden: Akzeptieren Sie eingehende Zahlungen über Klarna, AliPay, WeChat Pay, UnionPay und andere lokale Methoden in mehr als 230 Ländern und Gebieten.
Convera-Integrationen
Convera unterstützt direkte Integrationen mit Piteco TMS, GTreasury und SAP Concur. Außerdem bietet es REST-APIs, Webhooks sowie CSV-/XML-Datei-Uploads für individuelle Verbindungen zu ERP-, Buchhaltungs-, Finanzmanagement-, AP- und Gehaltsabrechnungssystemen.
Pros and Cons
Pros:
- Umfassende Instrumente zur Absicherung von Wechselkursrisiken für Unternehmen
- Guthaben in mehr als 60 Währungen halten, ohne zu einer Umrechnung gezwungen zu werden
- Verarbeitet grenzüberschreitende Zahlungen in großen Mengen
Cons:
- Aufschläge auf Wechselkurse sind nicht transparent
- Keine Firmenkarten, die mit Guthaben verknüpft sind
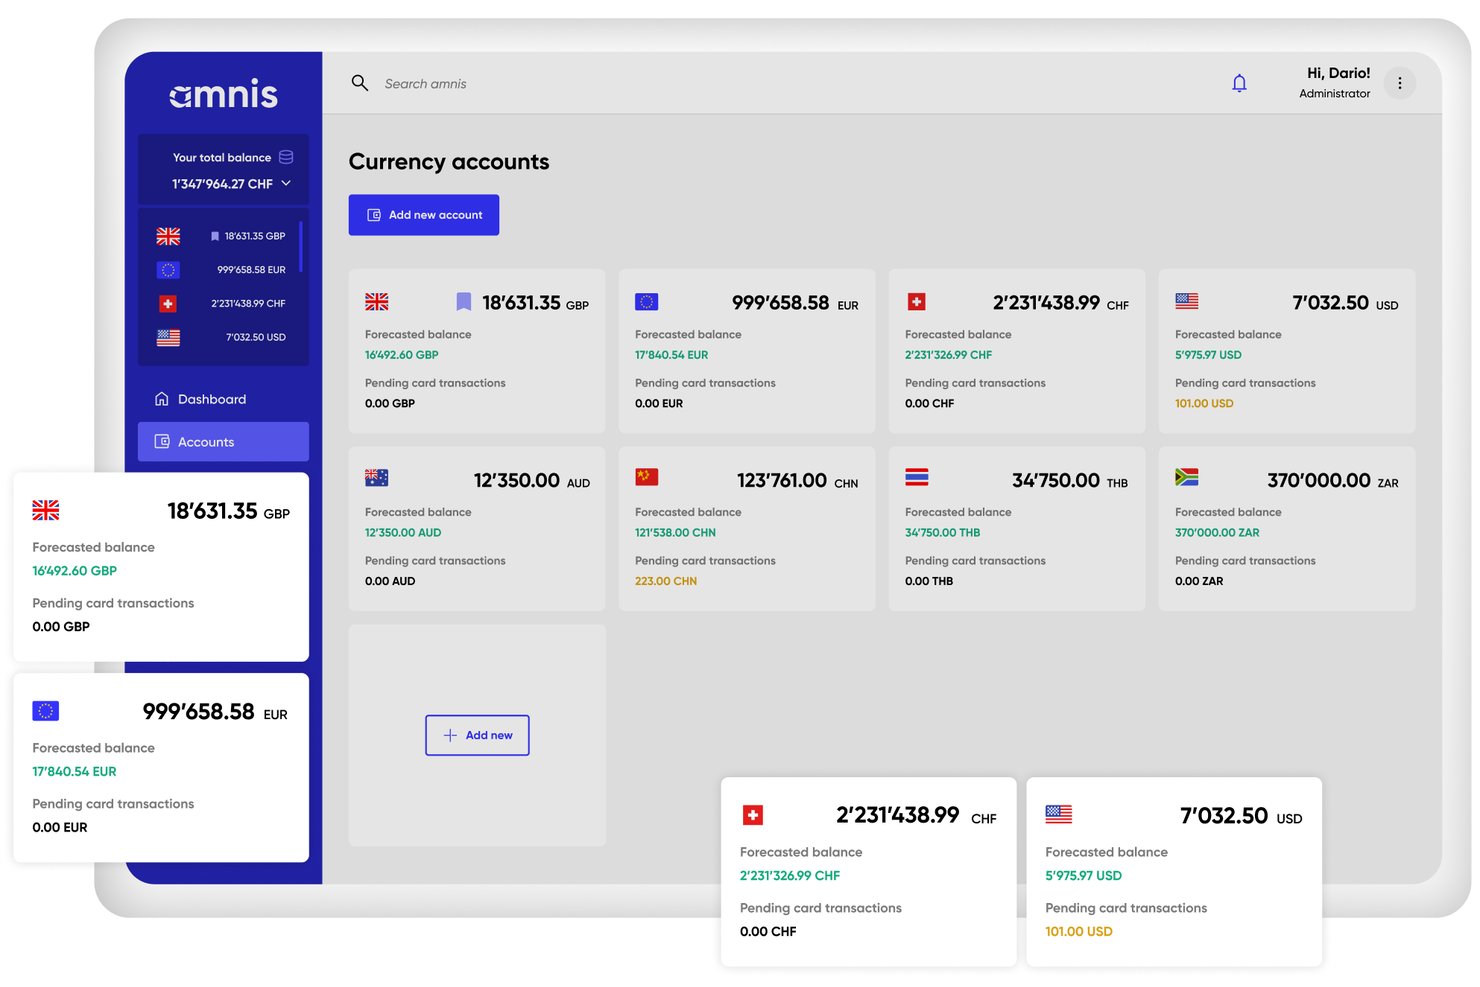
Amnis ist eine Geschäftskontoplattform für mehrere Währungen, mit der Sie mehr als 20 Währungen halten, grenzüberschreitende Zahlungen in mehr als 200 Länder tätigen, Devisengeschäfte mit Termingeschäften und Limitaufträgen verwalten und eine Verbindung zu ERP-Systemen wie SAP, NetSuite und Xero herstellen können.
Für wen ist Amnis am besten geeignet?
Amnis eignet sich besonders für europäische Finanzteams, die grenzüberschreitende Treasury-Abläufe verwalten und neben Zahlungs- und Deviseninstrumenten für mehrere Währungen eine umfassende ERP-Anbindung benötigen.
Warum ich Amnis ausgewählt habe
Ich habe Amnis in meine engere Auswahl aufgenommen, weil die Plattform speziell für europäische Treasury-Teams entwickelt wurde, die Zahlungsinfrastruktur für mehrere Währungen und eine umfassende ERP-Anbindung an einem Ort benötigen. Besonders gefällt mir, dass Amnis neben Guthaben in mehr als 20 Währungen auch Termingeschäfte und Limitaufträge unterstützt, sodass Ihr Team Währungsrisiken absichern kann, ohne die Plattform wechseln zu müssen. Native Verbindungen zu SAP, NetSuite und DATEV sorgen dafür, dass Transaktionen in mehreren Währungen direkt mit Ihrer bestehenden Berichtsumgebung synchronisiert werden.
Wichtige Funktionen von Amnis
- Guthaben-Cashback: Amnis zahlt Zinsen auf abgesicherte Fremdwährungsguthaben, die auf Konten in EUR, USD, GBP und CZK gehalten werden.
- Zahlungs-KI: Laden Sie Rechnungen als PDFs oder Bilder hoch. Amnis extrahiert automatisch Lieferantendaten, IBAN, Betrag, Währung und Fälligkeitsdatum zur Prüfung vor der Zahlung.
- Unbegrenzte Debitkarten für mehrere Währungen: Stellen Sie über alle Tarife hinweg unbegrenzt viele physische und virtuelle Debitkarten aus, mit 0 % Devisengebühren für Kartentransaktionen in unterstützten Währungen.
- Automatisierungsregeln für das Liquiditätsmanagement: Konfigurieren Sie bis zu 25 automatisierte Regeln für die Ausführung von Devisengeschäften, die Abstimmung und die Geldmittelbewegung. Die Regelobergrenzen steigen je nach Tarifstufe.
Amnis-Integrationen
Amnis bietet Integrationen mit NetSuite, SAP, Xero, Odoo, Exact Online, DATEV, bexio, Abacus und PayPal. Außerdem stehen eine REST-API mit Lese- und Schreibzugriff, Webhooks, H2H/SFTP und ein MCP-Server für individuelle Anbindungen zur Verfügung.
Pros and Cons
Pros:
- Unbegrenzte virtuelle und physische Karten für mehrere Währungen
- Transparente Devisenaufschläge mit Sätzen von unter 0,5 %
- Native ERP-Integration mit SAP und NetSuite
Cons:
- Onboarding nur im EWR schränkt die weltweite Verfügbarkeit ein
- Eingeschränkte SWIFT-Zahlungen bei Basistarifen

Corpay
Am besten für die Absicherung von Unternehmens-FX-Risiken und die ERP-Synchronisierung geeignet
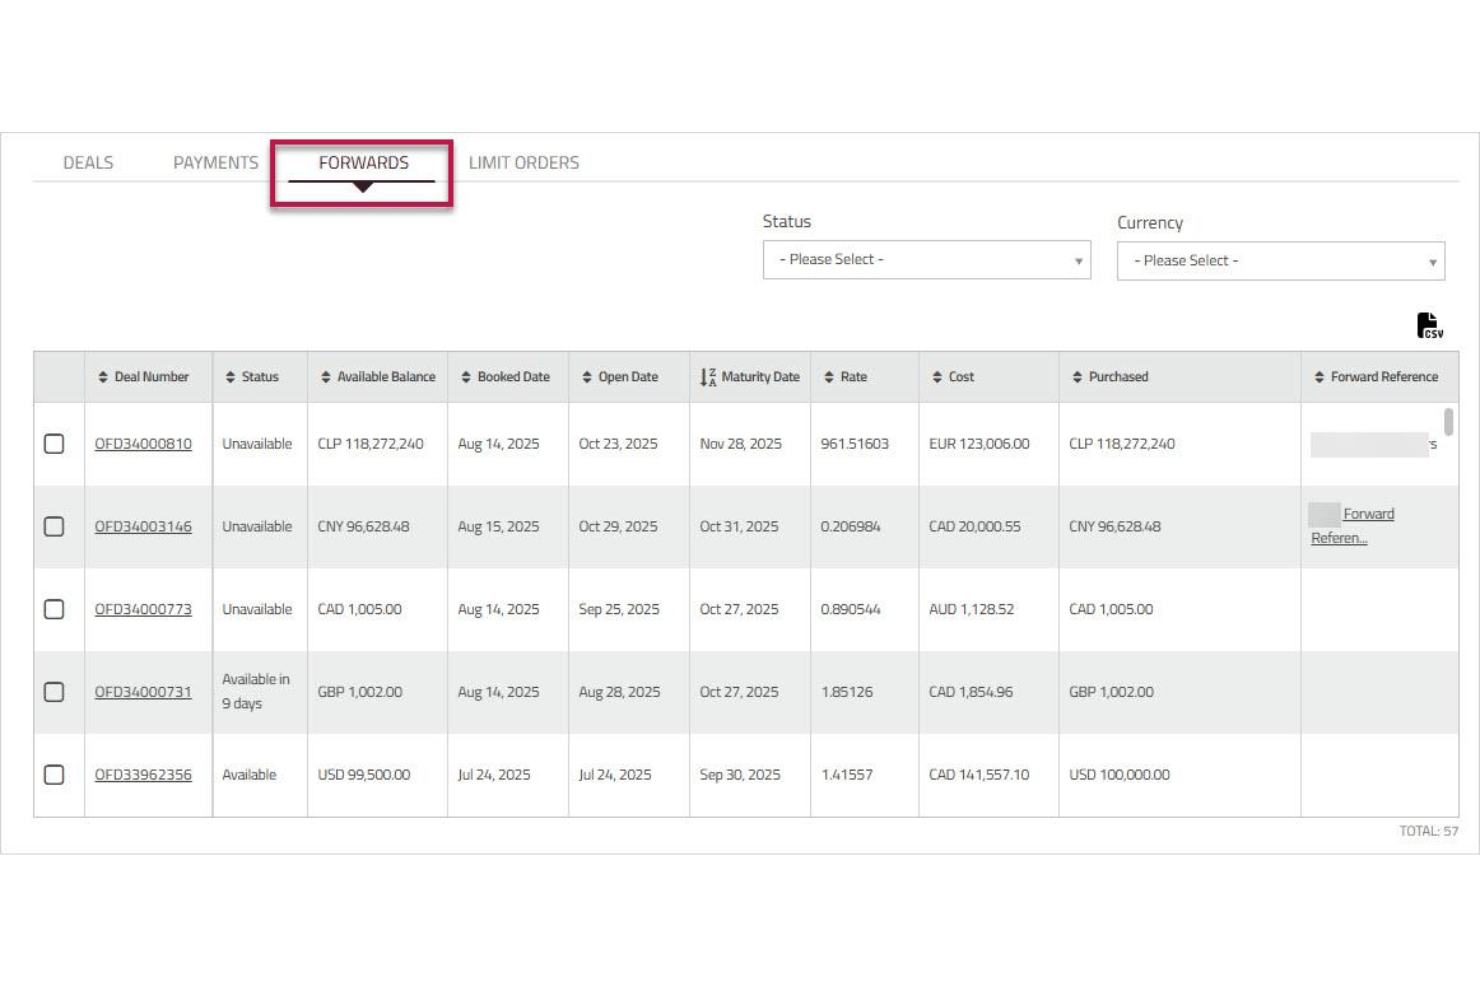
Corpay Cross-Border ist eine Plattform für Mehrwährungskonten und grenzüberschreitende Zahlungen, mit der Unternehmen Guthaben in 25 Währungen halten, Zahlungen in mehr als 200 Länder senden, ihr FX-Exposure mithilfe von Kassageschäften, Terminkontrakten und Optionskontrakten verwalten sowie Transaktionen mit mehr als 180 ERP-Systemen synchronisieren können.
Für wen ist Corpay am besten geeignet?
Corpay Cross-Border eignet sich besonders für Finanzteams in Unternehmen, die ihr FX-Exposure mithilfe von Absicherungsinstrumenten verwalten und Mehrwährungstransaktionen mit komplexen ERP-Umgebungen synchronisieren müssen.
Warum ich Corpay ausgewählt habe
Ich habe Corpay als eine der besten Lösungen ausgewählt, weil das Toolkit für das FX-Risikomanagement weit über die einfache Kassakonvertierung hinausgeht. Ich habe den Risk Visualizer verwendet, um offene Währungsrisiken in Echtzeit abzubilden, und anschließend mithilfe von Terminkontrakten oder Optionsstrategien Kurse vor einem Zahlungslauf festzuschreiben. Diese Kombination aus Absicherungsinstrumenten und der bidirektionalen Synchronisierung mit mehr als 180 ERP-Systemen, einschließlich einer zertifizierten NetSuite SuiteApp, macht Corpay zur eindeutigsten Lösung für Treasury-Teams in Unternehmen, die Mehrwährungsrisiken in großem Umfang verwalten.
Die wichtigsten Funktionen von Corpay
- Benannte Konten mit eindeutigen IBANs: Halten und empfangen Sie Gelder im Namen Ihres Unternehmens mit einer eigenen IBAN oder Kontonummer für jede Währung, ohne im Ausland lokale Bankkonten eröffnen zu müssen.
- Verarbeitung von Sammelzahlungen: Laden Sie Zahlungsdateien für Massenzahlungen hoch, um Lieferanten-, Gehalts- oder Auftragnehmerzahlungen in mehr als 145 Währungen in einem einzigen Lauf auszuführen.
- KI-gestützte OCR-Rechnungserfassung: Extrahieren Sie Kopf- und Positionsdaten automatisch aus Rechnungen und leiten Sie grenzüberschreitende Verbindlichkeiten direkt in Ihren Kreditorenworkflow ein.
- Konfigurierbare Genehmigungsworkflows mit mehreren Ebenen: Legen Sie Genehmigungsregeln nach Lieferant, Rechnungsbetrag, Abteilung oder Unternehmen fest und erzwingen Sie mit rollenbasierten Berechtigungen Zahlungskontrollen.
Integrationen von Corpay
Corpay unterstützt mehr als 180 ERP- und Buchhaltungsintegrationen, darunter NetSuite, Sage Intacct, QuickBooks Online, Microsoft Dynamics 365, SAP und Xero. Die RESTful API und Webhooks von Cross-Border unterstützen individuelle Workflows für Zahlungen und Abstimmungen.
Pros and Cons
Pros:
- Benannte IBANs unterstützen den Einzug in lokaler Währung
- Fortschrittliches FX-Risikomanagement mit Absicherungskontrakten
- Echtzeittransparenz über das Mehrwährungsbuch
Cons:
- FX-Preise werden für Unternehmenskunden nicht veröffentlicht
- Benannte Konten werden nicht in allen Regionen unterstützt
Am besten für Sammelauszahlungen in mehr als 120 Ländern
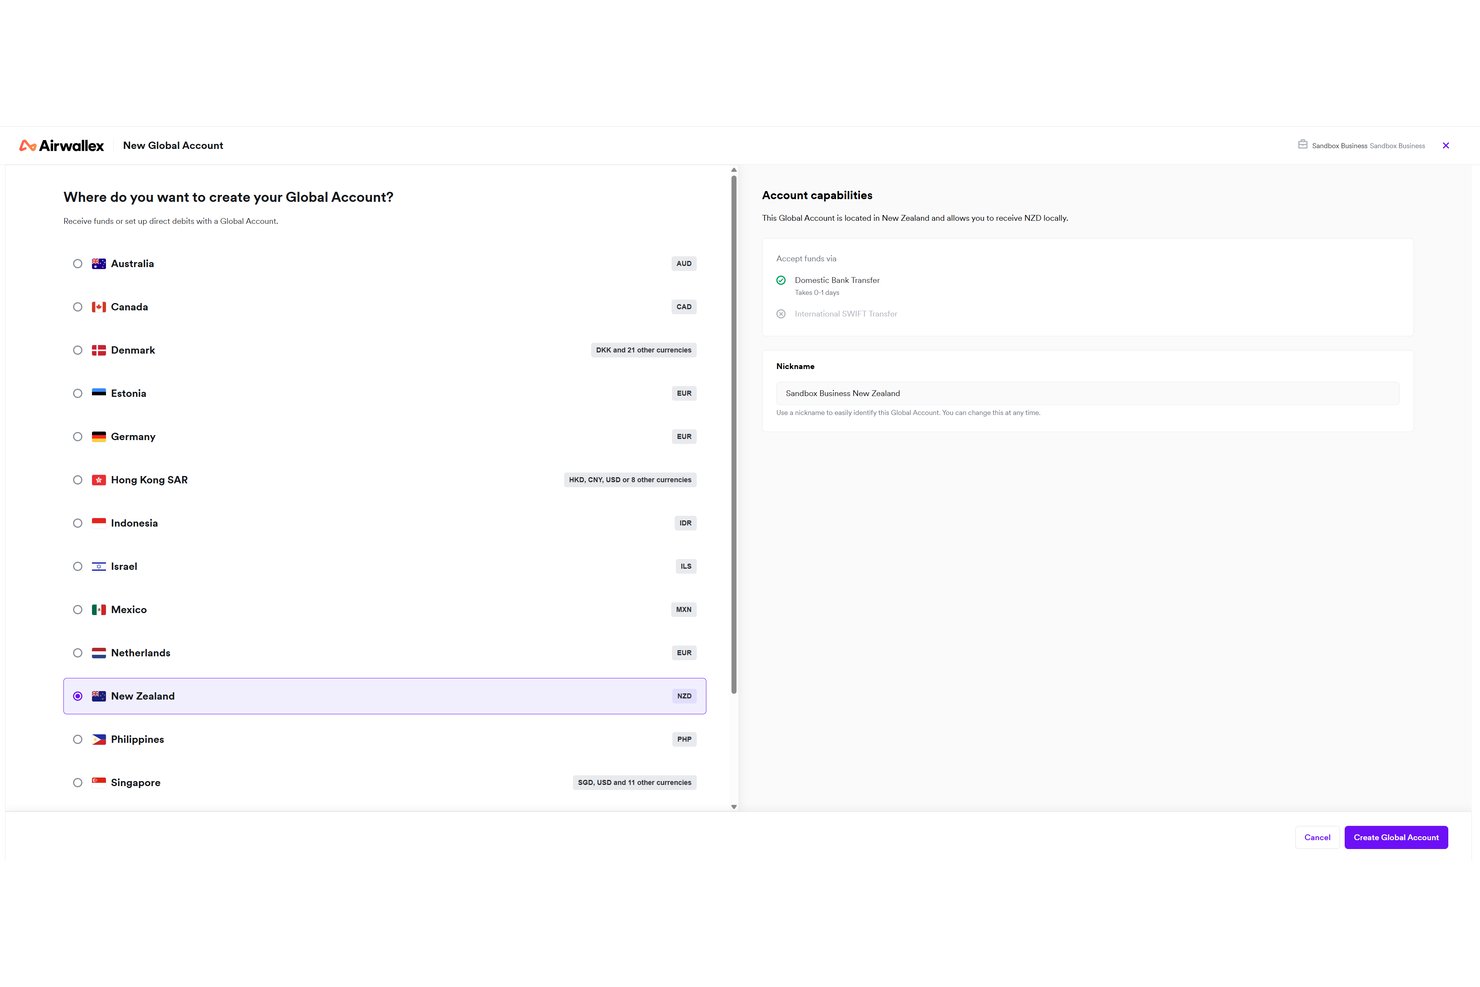
Airwallex ist eine Plattform für Geschäftskonten in mehreren Währungen, mit der Sie Guthaben in mehr als 20 Währungen halten, Gelder über lokale Kontodaten in mehr als 16 Ländern empfangen, Devisen zu auf Interbankenkursen basierenden Wechselkursen umtauschen und Sammelzahlungen in mehr als 120 Länder senden können.
Für wen ist Airwallex am besten geeignet?
Airwallex eignet sich besonders gut für Finanzteams in schnell wachsenden Unternehmen, die gleichzeitig Lieferantenzahlungen, Gehaltsabrechnungen oder Auszahlungen von Marktplätzen in mehreren Ländern verwalten.
Warum ich Airwallex ausgewählt habe
Ich habe Airwallex als eine der besten Lösungen ausgewählt, weil Sie mit der Funktion für Sammelüberweisungen bis zu 1.000 Empfänger in mehr als 120 Ländern über einen einzigen Datei-Upload bezahlen können, was in diesem Umfang wirklich selten ist. Außerdem gefällt mir, dass ausgehende lokale Überweisungen über lokale Zahlungsnetzwerke statt über SWIFT abgewickelt werden, sodass Empfänger schneller bezahlt werden und die SWIFT-Gebühr von 15–25 $ nicht jede Transaktion schmälert. In Kombination mit einer vollständig programmierbaren Auszahlungs-API werden Auszahlungen in großem Umfang, etwa Lieferantenläufe oder die Gehaltsabrechnung von Auftragnehmern, zu wiederholbaren, automatisierten Arbeitsabläufen.
Wichtige Funktionen von Airwallex
- Multiwährungs-Wallets: Halten Sie gleichzeitig Guthaben in mehr als 20 Währungen, ohne dass eine erzwungene automatische Umrechnung in eine Basiswährung erfolgt.
- Benachrichtigungen zu Wechselkursen: Legen Sie Zielkurse für bestimmte Währungspaare fest und erhalten Sie sofortige Benachrichtigungen, wenn die Marktwechselkurse Ihr festgelegtes Niveau erreichen.
- Genehmigungs-Workflows: Konfigurieren Sie Genehmigungsregeln mit mehreren Bedingungen nach Betrag, Abteilung, Unternehmen oder Zahlungsart, um die Ausgaben in Ihrem Team zu kontrollieren.
- Rendite auf USD-Guthaben: Erzielen Sie bis zu 3,49 % APY auf nicht investierte USD-Gelder auf Ihrem Konto, ohne Bindungsfrist.
Integrationen von Airwallex
Airwallex bietet native Integrationen mit Xero, QuickBooks, NetSuite, Microsoft Dynamics 365 Business Central, Sage, Odoo, Shopify und WooCommerce. Außerdem werden benutzerdefinierte Verbindungen über REST-APIs und Zapier unterstützt.
Pros and Cons
Pros:
- Sammelauszahlungen an 1.000 Empfänger weltweit
- Hält mehr als 20 Währungen ohne erzwungene Umrechnung
- Anpassbare Genehmigungs-Workflows mit mehreren Bedingungen
Cons:
- Kontosperrungen werden mit wenig Kommunikation gemeldet
- Keine speziellen Terminkontrakte für US-Unternehmen

Nium
Am besten für Zahlungsinfrastruktur für mehrere Währungen auf Unternehmensebene geeignet
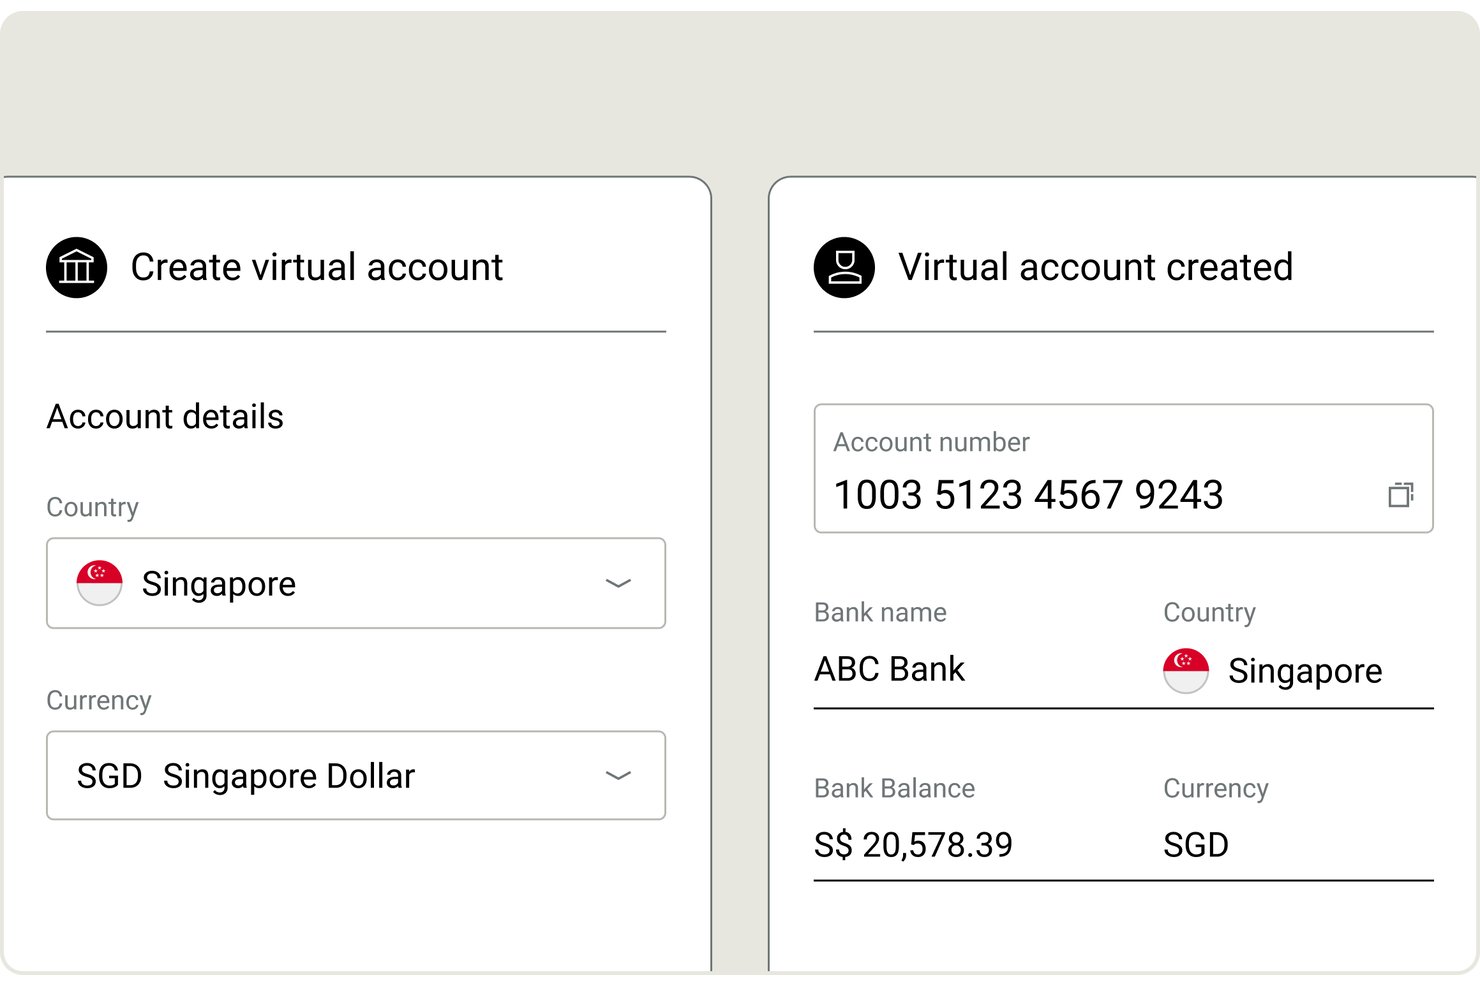
Nium ist eine B2B-Zahlungsinfrastrukturplattform für Unternehmen, Banken und Anbieter von Embedded Finance. Sie bietet das Halten von Guthaben in mehr als 100 Währungen, grenzüberschreitende Auszahlungen in mehr als 190 Länder, lokale Kontodaten in mehr als 20 Währungen, FX-Umrechnung zu Interbankensätzen, Sammelauszahlungen sowie die Ausgabe virtueller und physischer Karten.
Für wen ist Nium am besten geeignet?
Nium eignet sich besonders für Unternehmen, Banken und Fintech-Plattformen, die eine Zahlungsinfrastruktur für mehrere Währungen in großem Maßstab integrieren müssen, anstatt auf eine fertige Kontoschnittstelle zuzugreifen.
Warum ich Nium ausgewählt habe
Ich habe Nium in meine Top-Auswahl aufgenommen, weil das Unternehmen in einem Maßstab arbeitet, den die meisten Anbieter von Konten für mehrere Währungen einfach nicht erreichen können: mehr als 100 direkt unterstützte Währungen, Auszahlungen in mehr als 190 Länder und mehr als 40 aufsichtsrechtliche Lizenzen, unter anderem von der FCA und der MAS. Besonders gefällt mir die 24-stündige Sperre des FX-Kurses für mehr als 125 Währungen, mit der Finanzteams Kosten vor der Durchführung grenzüberschreitender Gehaltszahlungen festlegen können, ohne einen Terminkontrakt abschließen zu müssen. Die codefreie Funktion für Sammelauszahlungen ergänzt dies um Genehmigungsabläufe für Ersteller und Prüfer sowie die teilweise Verarbeitung von Sammelzahlungen, sodass große Auszahlungen in mehreren Währungen nicht individuell entwickelt werden müssen, um sie ordnungsgemäß zu steuern.
Wichtige Funktionen von Nium
- Lokale virtuelle Kontonummern (VANs): Empfangen Sie Gelder über lokale Zahlungswege in mehr als 20 Währungen – darunter SEPA, ACH, Faster Payments und FAST – ohne eine Bankpräsenz im jeweiligen Land.
- Programmierbare FX-Regeln: Legen Sie fest, wann und wie Währungsumrechnungen nach Währung, Gegenpartei oder Transaktionstyp ausgelöst werden, damit Gelder beim Eingang nicht automatisch umgerechnet werden.
- Unterstützung für den USDC-Stablecoin: Halten Sie Finanzmittel in USDC und finanzieren Sie grenzüberschreitende Auszahlungen oder Gehaltszahlungen in Stablecoins über Integrationen mit Coinbase und Circle.
- SWIFT-GPI-Verfolgung: Überwachen Sie SWIFT-Transaktionen in Echtzeit durchgängig und behalten Sie während des gesamten Transaktionszyklus vollständige Einblicke in den Zahlungsstatus.
Nium-Integrationen
Direkte Integrationen werden nicht öffentlich aufgeführt. Nium unterstützt individuelle Integrationen über seine REST-API und Webhooks sowie die Anbindung an SWIFT, Visa, Mastercard, Coinbase und Circle.
Pros and Cons
Pros:
- Hält mehr als 100 Währungen ohne erzwungene Umrechnung
- Bietet eine 24-stündige Sperre des FX-Kurses
- Ermöglicht Sammelauszahlungen mit Genehmigungsablauf für Ersteller und Prüfer
Cons:
- Keine Selbstregistrierung für die Kontoeröffnung verfügbar
- Keine direkten Integrationen für Buchhaltungssoftware

Am besten für Interbanken-FX mit Treasury-Absicherungsinstrumenten geeignet
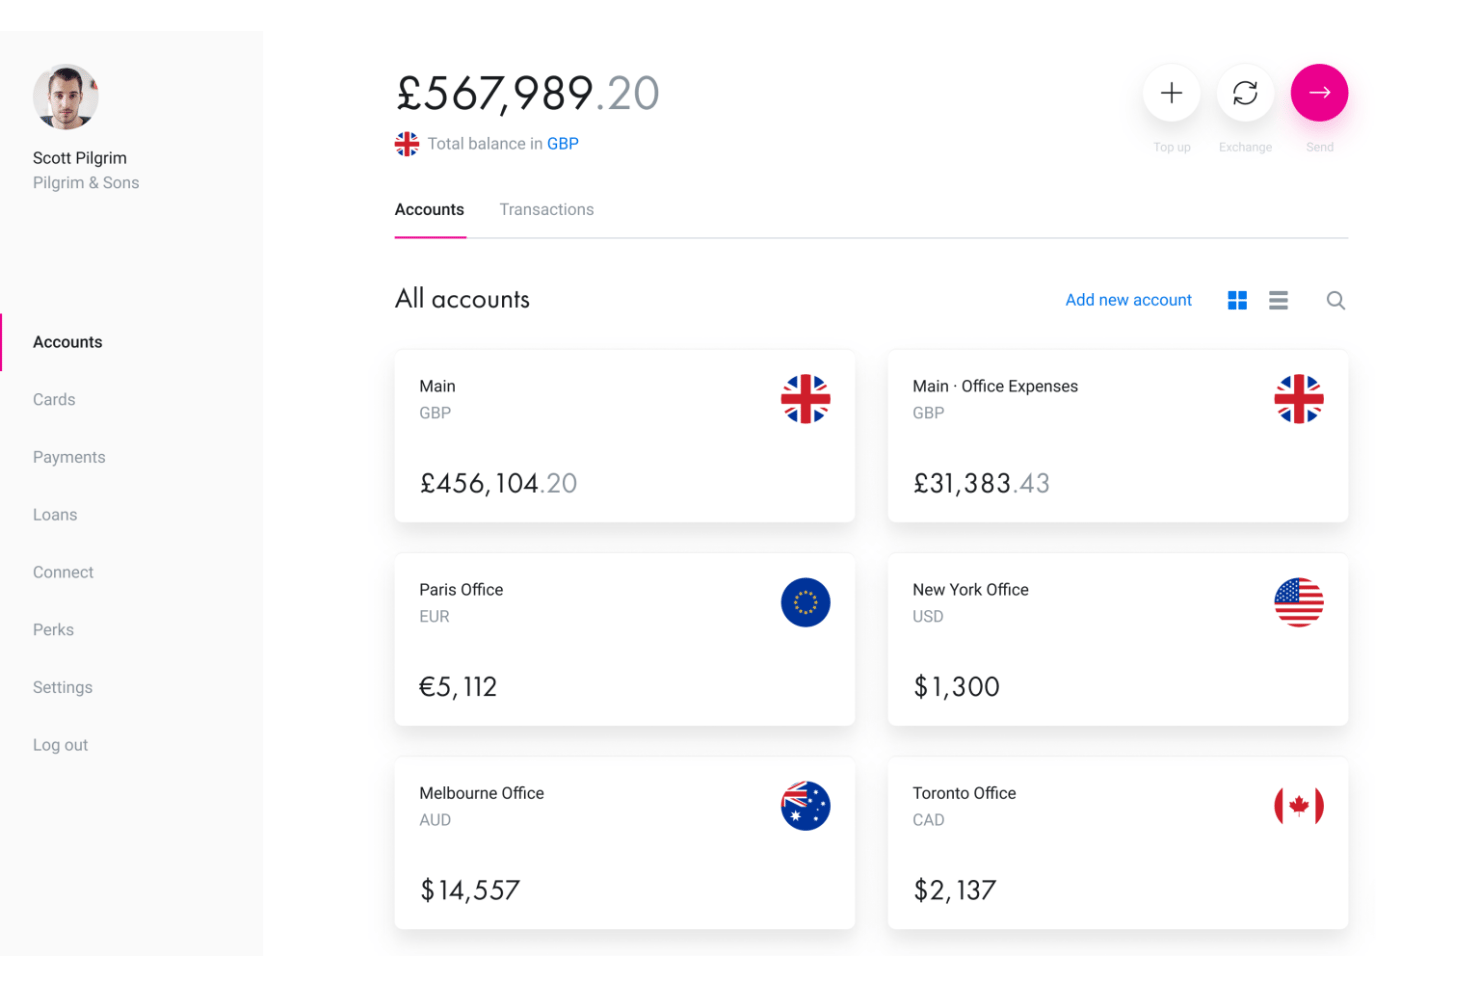
Revolut Business ist ein Geschäftskonto mit mehreren Währungen, auf dem Sie Guthaben in 25–35+ Währungen halten, Zahlungen in über 100 Länder senden, Firmenkarten ausgeben, Währungsumrechnungen zu Interbankenkursen verwalten und Ihr Währungsrisiko mit Devisentermingeschäften und Limit-Orders absichern können.
Für wen ist Revolut Business am besten geeignet?
Revolut Business eignet sich besonders für Finanz- und Treasury-Teams, die ihr Währungsrisiko aktiv verwalten und neben ihren Konten mit mehreren Währungen Absicherungsinstrumente wie Devisentermingeschäfte und Limit-Orders benötigen.
Warum ich Revolut Business ausgewählt habe
Revolut Business steht auf meiner Auswahlliste, weil der Dienst das Management von Währungsrisiken besonders ernst nimmt – etwas, das die meisten Anbieter von Konten mit mehreren Währungen eher nachrangig behandeln. Besonders gefällt mir die Kombination aus Umrechnungen zu Interbankenkursen innerhalb der monatlichen Freigrenzen und der Möglichkeit, Wechselkurse mithilfe von Devisentermingeschäften bis zu zwei Jahre im Voraus zu sichern. Zusammen mit Limit- und Stop-Orders, die Umrechnungen automatisch zu einem Zielkurs auslösen, erhalten Treasury-Teams echte Absicherungsinstrumente und nicht nur ein Währungskonto.
Wichtige Funktionen von Revolut Business
- Verarbeitung von Sammelzahlungen: Senden Sie Zahlungen in einem einzigen Stapel an bis zu 1.000 Empfänger – hilfreich für Gehaltsabrechnungen und Auszahlungen an mehrere Anbieter.
- Genehmigungsabläufe mit mehreren Ebenen: Legen Sie Vier-Augen-Prinzipien und rollenbasierte Berechtigungen fest, um zu kontrollieren, wer Zahlungen und Währungsumrechnungen autorisieren darf.
- Steuerung von Firmenkarten: Geben Sie virtuelle und physische Karten mit individuellen Ausgabenlimits, Kategoriebeschränkungen sowie sofortiger Sperrung und Entsperrung über die App aus.
- Buchhaltungsintegrationen: Synchronisieren Sie Transaktionen automatisch mit Xero, QuickBooks, NetSuite, Sage, Dynamics 365 und über 10 weiteren Plattformen.
Integrationen von Revolut Business
Revolut Business bietet über 45 native Integrationen, darunter Xero, QuickBooks, Sage, Microsoft Dynamics 365, Zoho Books, FreshBooks und Odoo. Außerdem stehen eine Business-API, Webhook-Unterstützung, Make und Zapier zur Verfügung.
Pros and Cons
Pros:
- Interbanken-FX-Kurse mit Limit- und Stop-Orders
- 25–35+ Währungen halten, ohne zu einer Umrechnung gezwungen zu werden
- Sammelzahlungen an bis zu 1.000 Empfänger
Cons:
- Wiederkehrende Kontosperrungen und gemeldete Zurückhaltungen von Geldern
- Devisentermingeschäfte für US-amerikanische Unternehmen nicht verfügbar
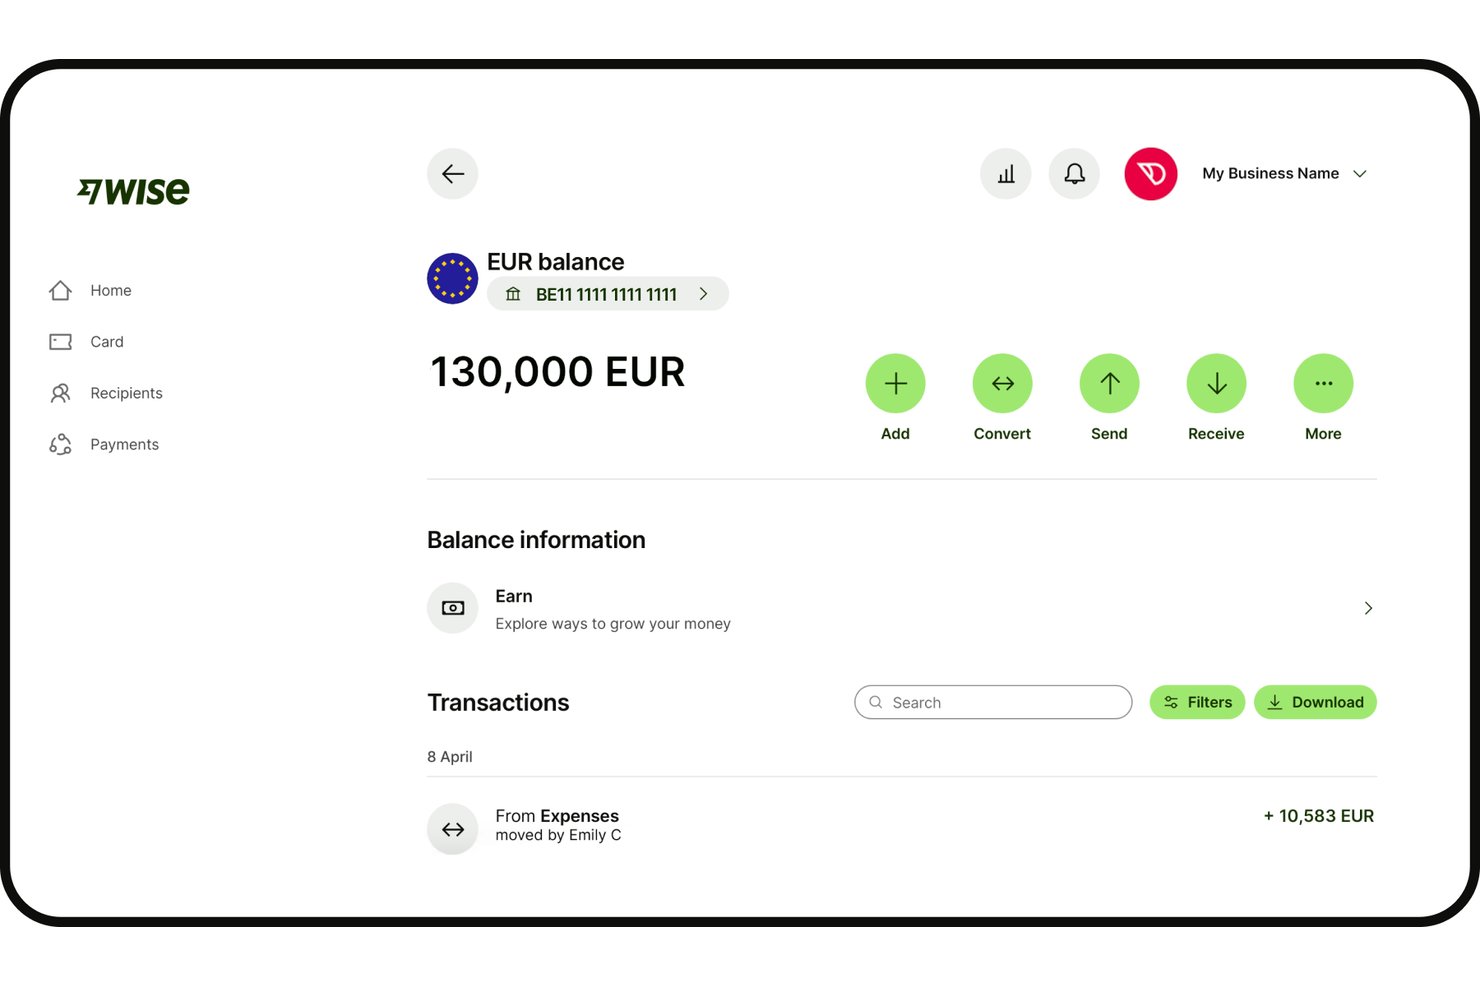
Wise Business ist eine Plattform für Konten in mehreren Währungen, auf der Sie mehr als 40 Währungen halten, Zahlungen in mehr als 160 Länder senden, Gelder über lokale Kontodaten in 10 Regionen empfangen und Transaktionen über native Integrationen und Bank-Feed-Integrationen mit Ihrer Buchhaltungssoftware synchronisieren können.
Für wen eignet sich Wise Business am besten?
Wise Business eignet sich besonders für Finanzteams in mittelgroßen Unternehmen, die grenzüberschreitende Zahlungen mit hohem Volumen in mehreren Währungen abwickeln und eine reibungslose Buchhaltungsintegration benötigen, ohne Aufschläge auf den Devisenkurs auf Bankniveau zu zahlen.
Warum ich Wise Business ausgewählt habe
Wise Business steht auf meiner engeren Auswahlliste, weil Zahlungen zum tatsächlichen Mittelkurs ausgeführt werden, wobei die Gebühren bei 0,23 % beginnen und kein versteckter Devisenaufschlag im Wechselkurs enthalten ist. Ich habe BatchTransfer verwendet, um bis zu 1.000 internationale Zahlungen an Zahlungsempfänger mit einem einzigen CSV-Upload auszuführen. Das ist ein echter Vorteil bei der Abwicklung grenzüberschreitender Lohnzahlungen an Auftragnehmer oder Auszahlungen von Marktplätzen in großem Umfang. Ab einem Umtauschbetrag von 25.000 $ greifen Mengenrabatte, sodass sich der Kursvorteil mit zunehmendem Umfang Ihrer Zahlungsabläufe weiter verstärkt.
Wichtige Funktionen von Wise Business
- Halten von Guthaben in mehreren Währungen: Halten Sie mehr als 40 Währungen gleichzeitig in einem einzigen Konto, mit vollständiger Trennung der Guthaben und ohne automatische Umrechnung zwischen den Währungen.
- Rollenbasierte Genehmigungsabläufe: Weisen Sie Teammitgliedern die Rollen „Betrachter“, „Zahler“ oder „Administrator“ zu und konfigurieren Sie mehrstufige Zahlungsgenehmigungen, bevor Transaktionen ausgeführt werden.
- Zinsen auf Guthaben nach Aktivierung: Erzielen Sie variable APY auf Guthaben in USD, GBP und EUR bei sofortigem Zugriff auf die Gelder, abgesichert durch eine durchgeleitete FDIC-Versicherung über JPMorgan Chase.
- Offene API mit Testumgebung: Automatisieren Sie wiederkehrende Zahlungen, Lohnabrechnungen und Auszahlungen von Rechnungen über eine REST-API mit vollständigem Zugriff auf die Testumgebung für Integrationstests vor dem Live-Betrieb.
Integrationen von Wise Business
Wise Business bietet native Integrationen mit Xero, QuickBooks und FreeAgent sowie Bank-Feed-Verbindungen zu 16 aufgeführten Plattformen, darunter NetSuite, Sage, Microsoft Dynamics 365 und DATEV. Die REST-API umfasst eine Testumgebung für individuelle Integrationen.
Pros and Cons
Pros:
- Kein versteckter Aufschlag bei der Devisenumrechnung
- Hält mehr als 40 Währungen mit getrennten Guthaben
- Zahlungen an bis zu 1.000 Empfänger in einem Vorgang
Cons:
- Keine Terminkontrakte oder Absicherung gegen Wechselkursrisiken
- In einigen Bewertungen werden Kontosperrungen berichtet
Weitere Multiwährungskonten
Hier finden Sie einige weitere Multiwährungskonten, die es nicht in meine Auswahl geschafft haben, aber dennoch einen Blick wert sind:
- Payhawk
Am besten geeignet für ERP-verbundenes Ausgabenmanagement in mehreren Währungen
- WorldFirst
Am besten für den Einzug von Währungszahlungen im globalen E-Commerce geeignet
- Stripe
Am besten für zahlungsbasierte Abwicklungen mit mehreren Währungen
- Tipalti
Ideal für globale, durch die Kreditorenbuchhaltung gesteuerte Lieferantenauszahlungen
- Aspire
Am besten für in Südostasien ansässige Teams, die Abläufe in mehreren Währungen verwalten
- iBanFirst
Am besten für die Absicherung von Devisenrisiken mit einem spezialisierten Ansprechpartner
- Instarem
Am besten für grenzüberschreitende Sammelauszahlungen mit Schwerpunkt auf APAC
- Equals Money
Ideal für britische Treasury-Teams zur Absicherung in mehr als 35 Währungen


How I Evaluate Multi-Currency Accounts
I split my evaluation into baseline criteria—like holding 30+ currencies, local account details, and ERP sync—and differentiators like FX hedging tools, batch payment scale, and approval workflows.
Core Functionality (Table Stakes For This List)
When I'm selecting tools for my list, I rank each one on a scale from 0 (does not offer the functionality) to 5 (excels in this area) for each core functionality listed below. I then calculate the tool's total score into a percentage, using 65% as a benchmark to help assess its overall fit for the list.
- Multi-currency holding: I check how many currencies you can hold natively without forced conversion, and whether balances stay segregated so your treasury team controls when and how FX conversions happen.
- Local account details: Having IBANs, ACH routing numbers, or SWIFT details in-country matters for collecting payments like a local entity. I evaluate the breadth of countries and formats each platform supports.
- FX conversion and rates: I look for transparent, mid-market or near-mid-market rates with clearly disclosed markups, plus tools like forward contracts or rate alerts that give finance teams more control over hedging.
- Cross-border payments: The range of supported currencies, payment rails, and batch payment capabilities all factor in. Platforms that route through local rails instead of defaulting to SWIFT tend to deliver faster, cheaper transfers.
- Accounting integrations: I evaluate native connections to major accounting and ERP systems like QuickBooks, Xero, NetSuite, and Sage, focusing on whether multi-currency transactions sync automatically for reconciliation.
- Regulatory and security compliance: Licensing across key jurisdictions, fund safeguarding, and certifications like SOC 2 or PCI DSS signal the kind of operational trust a CFO expects before onboarding a treasury platform.
Once I have a list of tools that meet the criteria, I consider what sets each platform apart.
Differentiating Factors (What Sets Vendors Apart)
Here's how I compare and contrast different vendors:
Standout Features
Approval workflows matter a lot here. I look for multi-level maker-checker controls and role-based permissions that align with SOX requirements—especially when payments and conversions are initiated across distributed teams. Batch payment support is another separator. Some platforms handle bulk runs of thousands of payees in a single file, which is essential for scaling contractor payroll or marketplace disbursements. I also evaluate real-time FX alerts and forward contracts, since locking target rates on planned outflows can meaningfully reduce currency exposure between budget cycles.
Beyond Features
Fee transparency matters more than headline rates. I check whether FX markups are disclosed against the mid-market rate and whether correspondent bank deductions on SWIFT payments erode the value of outbound transfers. Regulatory licensing is just as important—I confirm each platform's coverage across the jurisdictions your business operates in, since gaps mean you can't legally hold or move funds there. I also evaluate ERP fit, specifically whether connectors to systems like NetSuite or Sage Intacct handle automatic multi-currency revaluation and gain/loss posting, not just transaction sync.
So wählen Sie ein Multiwährungskonto aus
Die Entscheidung, welches Multiwährungskonto zu Ihrem Unternehmen passt, hängt davon ab, wie gut Sie Ihre betrieblichen Anforderungen mit den Zahlungs-, FX- und Integrationsfunktionen der Plattform abgleichen:
| Wenn Ihre Priorität … ist | Achten Sie auf … |
|---|---|
| Automatisierung von Buchhaltungs- und ERP-Workflows | Native Integrationen, die Transaktionen in mehreren Währungen synchronisieren |
| Minimierung von FX-Aufschlägen und versteckten Gebühren | Transparente FX-Mittelkursraten mit veröffentlichten Aufschlägen |
| Abwicklung globaler Zahlungen an Lieferanten oder Auftragnehmer | Möglichkeiten für Sammelauszahlungen und Unterstützung lokaler Zahlungswege |
| Verwaltung globaler Guthaben ohne erzwungene Währungsumrechnung | Getrennte Währungskonten und kontrollierte Umrechnungsfunktionen |
| Ermöglichung des Zahlungseingangs in lokalen Währungen | IBANs, ACH- oder lokale Kontodaten aus dem jeweiligen Land |
So prüfen Sie Ihre Auswahl
- Führen Sie einen Abstimmungstest durch: Verbinden Sie das Konto mit Ihrem ERP- oder Buchhaltungssystem und synchronisieren Sie mehr als 20 Transaktionen in mehreren Währungen, um die Automatisierung zu bestätigen.
- Fordern Sie eine Aufschlüsselung der Wechselkurse an: Bitten Sie um ein FX-Abrechnungsblatt, aus dem der Mittelkurs, der Aufschlag und der endgültige Abrechnungskurs für mindestens drei kürzlich durchgeführte Geschäfte hervorgehen.
- Testen Sie eine Sammelauszahlung: Übermitteln Sie eine Datei mit einer Sammelauszahlung an mehr als 10 Zahlungsempfänger in mindestens drei Währungen, um den Sammelprozess und die Compliance-Prüfungen zu überprüfen.
- Beschaffen Sie die Lizenzdokumentation: Fordern Sie aktuelle aufsichtsrechtliche Lizenzen und Zertifizierungen an (z. B. SOC 2 oder regionale E-Geld-Lizenzen).
- Abwägung – Spezialisierung gegenüber Skalierbarkeit: Entscheiden Sie sich zwischen Plattformen, die für die Treasury-Kontrolle entwickelt wurden (ERP-Synchronisierung, detaillierte Berechtigungen), und solchen, die auf schnelle Zahlungen mit hohem Volumen ausgerichtet sind (Auszahlungen an Marktplätze oder Auftragnehmer in großem Umfang).
Was sind Multiwährungskonten?
Mehrwährungskonten sind Finanzkonten, über die Sie auf einer einzigen Plattform Gelder in mehreren Währungen halten, empfangen und senden können. Sie werden von Unternehmen genutzt, um Zahlungen, Zahlungseingänge und Guthaben in verschiedenen Ländern zu verwalten – ohne Währungen automatisch umrechnen zu müssen. Diese Konten helfen Ihnen, Devisenkosten zu kontrollieren, die Übersicht über Ihre Liquidität zu verbessern und den Abgleich zu vereinfachen, wenn Sie mit globalen Lieferanten, Kunden oder Auftragnehmern arbeiten.
Funktionen
Achten Sie bei der Auswahl von Mehrwährungskonten auf die folgenden wichtigen Funktionen:
- Halten mehrerer Währungen: Halten, verwalten und verfolgen Sie Guthaben in Dutzenden von Währungen, ohne zu einer Umrechnung gezwungen zu sein. So kann Ihr Team anhand Ihres Budgets, des Zahlungszeitpunkts und Ihrer Devisenstrategie entscheiden, wann Gelder umgerechnet werden.
- Lokale Kontodaten: Erhalten Sie lokale Bankinformationen – etwa IBANs, ACH-Routingnummern oder SWIFT-Codes – für mehrere Länder. Dadurch können Sie Zahlungen einziehen und Überweisungen senden, als hätten Sie in diesen Regionen eine physische Bankpräsenz.
- Transparente Devisenumrechnung: Nutzen Sie klare Wechselkurse auf Basis des Mittelkurses oder nahe am Mittelkurs, wobei transparente Aufschläge vor der Umrechnung angezeigt werden. Dies hilft Ihnen, die Kosten der Währungsumrechnung zu verwalten und Ihre Fremdwährungsausgaben zu prüfen.
- Unterstützung von Sammelzahlungen: Veranlassen Sie Massenauszahlungen an Lieferanten, Auftragnehmer oder Mitarbeitende in verschiedenen Währungen über eine einzige Datei oder einen einzigen Arbeitsablauf. Diese Funktion ist entscheidend für die Skalierung der globalen Lohnabrechnung, von Auszahlungen auf Marktplätzen oder von Lieferantenzahlungen.
- Native Buchhaltungsintegrationen: Synchronisieren Sie Transaktionen automatisch mit ERP- oder Buchhaltungssystemen wie QuickBooks, Xero, NetSuite oder Sage. Dies vereinfacht den Abgleich und reduziert die manuelle Dateneingabe sowie das Fehlerrisiko.
- Einhaltung gesetzlicher Vorschriften und Sicherung von Geldern: Plattformen sollten in jeder Region, in der sie tätig sind, lizenziert sein, und Gelder sollten auf geschützten oder getrennten Konten verwahrt werden. Diese Compliance verringert finanzielle Risiken und stellt sicher, dass Sie stets innerhalb der gesetzlichen Grenzen arbeiten.
- Genehmigungsabläufe und Berechtigungen: Richten Sie detaillierte, mehrstufige Genehmigungsprozesse für Zahlungen und Währungsumrechnungen ein. Diese Kontrolle hilft bei der Einhaltung von SOX- oder internen Prüfungsstandards, insbesondere bei verteilten oder grenzüberschreitenden Teams.
- Echtzeitübersicht über die Liquidität: Überwachen Sie Guthaben, Zahlungseingänge, Abflüsse und Devisenpositionen über alle Währungen hinweg von einem einzigen Dashboard aus. Diese aktuelle Ansicht hilft Ihnen, Ihr Betriebskapital zu optimieren und die Liquidität vorausschauend zu steuern.
- Anpassbare Devisenwerkzeuge: Nutzen Sie Kursalarme, Terminkontrakte oder geplante Umrechnungen, um Ihr Währungsrisiko zu steuern. Mit diesen Werkzeugen können Sie Kurse festschreiben oder Umrechnungen entsprechend Ihren Ausgabenprognosen automatisieren.
- Flexible Zahlungswege: Senden und empfangen Sie Gelder über lokale Wege und nicht nur über SWIFT, um Überweisungsgebühren zu minimieren und Abwicklungen beim internationalen Geldtransfer zu beschleunigen. Dadurch werden grenzüberschreitende Zahlungen schneller und günstiger.
Gängige KI-Funktionen
Über die oben aufgeführten Standardfunktionen von Mehrwährungskonten hinaus integrieren viele dieser Lösungen KI mit Funktionen wie:
- KI-gestützte Betrugserkennung: Nutzt maschinelles Lernen, um Transaktionsmuster zu analysieren und verdächtige Aktivitäten in Echtzeit zu kennzeichnen. So kann Ihr Team das Risiko nicht autorisierter Überweisungen oder Kontoübernahmen verringern.
- Automatisierte Optimierung von Devisenkursen: Überwacht kontinuierlich die globalen Währungsmärkte und empfiehlt die besten Zeitpunkte für die Umrechnung von Geldern, sodass Sie Devisenkosten ohne manuelle Überwachung minimieren können.
- Vorausschauende Liquiditätsanalyse: Nutzt historische Transaktionsdaten und externe Marktsignale, um zukünftige Liquiditätspositionen über verschiedene Währungen hinweg zu prognostizieren. So erhalten Sie frühzeitig Warnungen vor möglichen Liquiditätsengpässen.
- Intelligente Abgleichassistenten: Nutzen die Verarbeitung natürlicher Sprache und Mustererkennung, um eingehende und ausgehende Zahlungen mit Rechnungen und Buchhaltungsunterlagen abzugleichen und so den manuellen Abgleichsaufwand zu reduzieren.
- KI-gestützte Compliance-Überwachung: Durchsucht Transaktionen nach regulatorischen Warnsignalen und sich ändernden Sanktionslisten und weist Ihr Team auf mögliche Compliance-Probleme hin, bevor diese eskalieren.
- Personalisierte Einblicke und Warnmeldungen: Liefert maßgeschneiderte Empfehlungen und Benachrichtigungen auf Grundlage der Transaktionshistorie Ihres Unternehmens und hilft Ihnen, Trends, Auffälligkeiten oder Einsparmöglichkeiten in Ihren globalen Konten zu erkennen.
Vorteile
Die Einführung von Mehrwährungskonten bietet Ihrem Team und Ihrem Unternehmen mehrere Vorteile. Hier sind einige, auf die Sie sich freuen können:
- Verbesserte Transparenz über liquide Mittel: Erhalten Sie in einem Dashboard einen Echtzeitüberblick über Ihre globalen Währungssalden sowie Zu- und Abflüsse.
- Flexible Kontrolle über den Devisenhandel: Entscheiden Sie selbst, wann Sie Währungen umtauschen – etwa mithilfe separater Wallets, Kursbenachrichtigungen oder Terminkontrakten – statt sich ausschließlich auf automatische Umrechnungen zu verlassen.
- Geringere Transaktions- und Devisenkosten: Minimieren Sie unnötige Devisenaufschläge und vermeiden Sie versteckte Gebühren durch transparente Preise zum Mittelkurs sowie den Zugang zu lokalen Zahlungswegen.
- Schnellere und günstigere internationale Zahlungen: Nutzen Sie lokale Bankverbindungen und Zahlungswege, um grenzüberschreitende Transaktionen schneller und kostengünstiger abzuwickeln, als wenn Sie sich ausschließlich auf SWIFT verlassen.
- Automatisierte Buchhaltung und ERP-Synchronisierung: Reduzieren Sie den manuellen Abstimmungsaufwand durch native Integrationen, die Transaktionen in mehreren Währungen automatisch in Ihr Buchhaltungs- oder ERP-System übertragen.
- Mehr Sicherheit und regulatorische Zuverlässigkeit: Erfüllen Sie Compliance-Anforderungen und reduzieren Sie Risiken, indem Sie mit Plattformen arbeiten, die in wichtigen Rechtsordnungen lizenziert sind und Sicherheitskontrollen auf Unternehmensniveau bieten.
- Mehr Kontrolle und Governance bei Zahlungen: Richten Sie mehrstufige Genehmigungsprozesse und granular vergebene Berechtigungen ein, um die SOX-Compliance zu unterstützen und verteilte Zahlungsabläufe abzusichern.
Kosten und Preise
Bei der Auswahl von Mehrwährungskonten ist es wichtig, die verschiedenen verfügbaren Preismodelle und Tarife zu verstehen. Die Kosten variieren je nach Funktionen, Teamgröße, Zusatzoptionen und weiteren Faktoren. Die folgende Tabelle fasst gängige Tarife, ihre durchschnittlichen Preise und typische enthaltene Funktionen von Mehrwährungskonten zusammen:
Vergleichstabelle für Mehrwährungskonten
| Tarifart | Durchschnittlicher Preis | Übliche Funktionen |
|---|---|---|
| Kostenloser Tarif | $0 | Grundlegendes Halten mehrerer Währungen, begrenzte Zahlungsoptionen, grundlegende Berichte und Zugang zu Standard-Supportkanälen. |
| Privattarif | $5–$15/Monat | Wallets für mehrere Währungen, grundlegende Devisenumrechnung, ACH- und SWIFT-Überweisungen sowie E-Mail-Support. |
| Geschäftstarif | $25–$75/Monat | Zugang für mehrere Nutzer, Unterstützung von Sammelzahlungen, lokale Kontodaten, Devisenkurse zum Mittelkurs, Buchhaltungsintegrationen und Genehmigungsprozesse. |
| Unternehmenstarif | $100–$300/Monat | Erweiterte Berechtigungen, SOX-konforme Kontrollen, API-Zugang, persönlicher Kundenbetreuer, individuelle Integrationen sowie erweiterte Sicherheits- und Compliance-Tools. |
Häufig gestellte Fragen zu Mehrwährungskonten
Hier finden Sie Antworten auf häufige Fragen zu Mehrwährungskonten:
Wie handhaben Mehrwährungskonten Devisenkurse?
Mehrwährungskonten verwenden in der Regel Devisenkurse in Echtzeit oder nahezu in Echtzeit, die aus Marktdaten stammen. Der tatsächliche Kurs, den Sie erhalten, kann jedoch einen Aufschlag der Plattform enthalten. Bitten Sie Ihren Anbieter stets um eine Aufschlüsselung, aus der der Mittelkurs, der Aufschlag des Anbieters und der endgültige Abrechnungskurs hervorgehen. So können Sie genauer budgetieren und Überraschungen beim Umtausch großer Beträge vermeiden.
Kann ich von einem Mehrwährungskonto aus lokale Zahlungen vornehmen?
Ja, bei den meisten Mehrwährungskonten können Sie lokale Zahlungen mithilfe inländischer Kontodaten wie IBANs oder ACH-Routingnummern vornehmen. Dadurch können Sie Lieferanten, Auftragnehmer oder Dienstleister so bezahlen, als hätte Ihr Unternehmen eine Präsenz in diesem Land. Im Vergleich zu grenzüberschreitenden SWIFT-Überweisungen lassen sich dadurch häufig Zeit und Kosten sparen.
Welche ERP- und Buchhaltungsintegrationen sollte ich erwarten?
Achten Sie auf Mehrwährungskonten mit nativen Integrationen führender Buchhaltungsplattformen wie QuickBooks, Xero, NetSuite oder Sage. Die besten Lösungen synchronisieren Transaktionen in mehreren Währungen direkt, automatisieren Neubewertungen und unterstützen bei der Verbuchung von Gewinnen und Verlusten. Führen Sie vor der Entscheidung stets einen Abstimmungstest durch, insbesondere wenn Sie komplexe Finanzprozesse haben.
Gibt es Einschränkungen bei den unterstützten Währungen oder Ländern?
Ja, jeder Anbieter verfügt über eine eigene Liste der unterstützten Währungen und Länder für das Halten, Senden und Empfangen von Geldmitteln. Prüfen Sie die aktuellen Listen, um sicherzustellen, dass die für Ihr Unternehmen erforderlichen Währungen und Länder unterstützt werden. Einige Anbieter bieten Dutzende Optionen an, während andere sich auf wichtige Märkte konzentrieren.
Wie sicher und regelkonform sind Plattformen für Mehrwährungskonten?
Seriöse Plattformen für Mehrwährungskonten investieren in die Einhaltung regulatorischer Vorgaben. Achten Sie auf E-Geld-Lizenzen, SOC 2, PCI DSS und regionale Zertifizierungen. Geldmittel sollten auf gesicherten oder getrennten Konten verwahrt werden. Bitten Sie um aktuelle Nachweise, um sicherzustellen, dass Ihre Treasury-Abläufe gesetzeskonform bleiben und finanzielle Risiken reduziert werden.