El director financiero de una empresa SaaS afirma que la IA mejora el criterio financiero solo cuando los líderes permanecen dentro de los flujos de trabajo
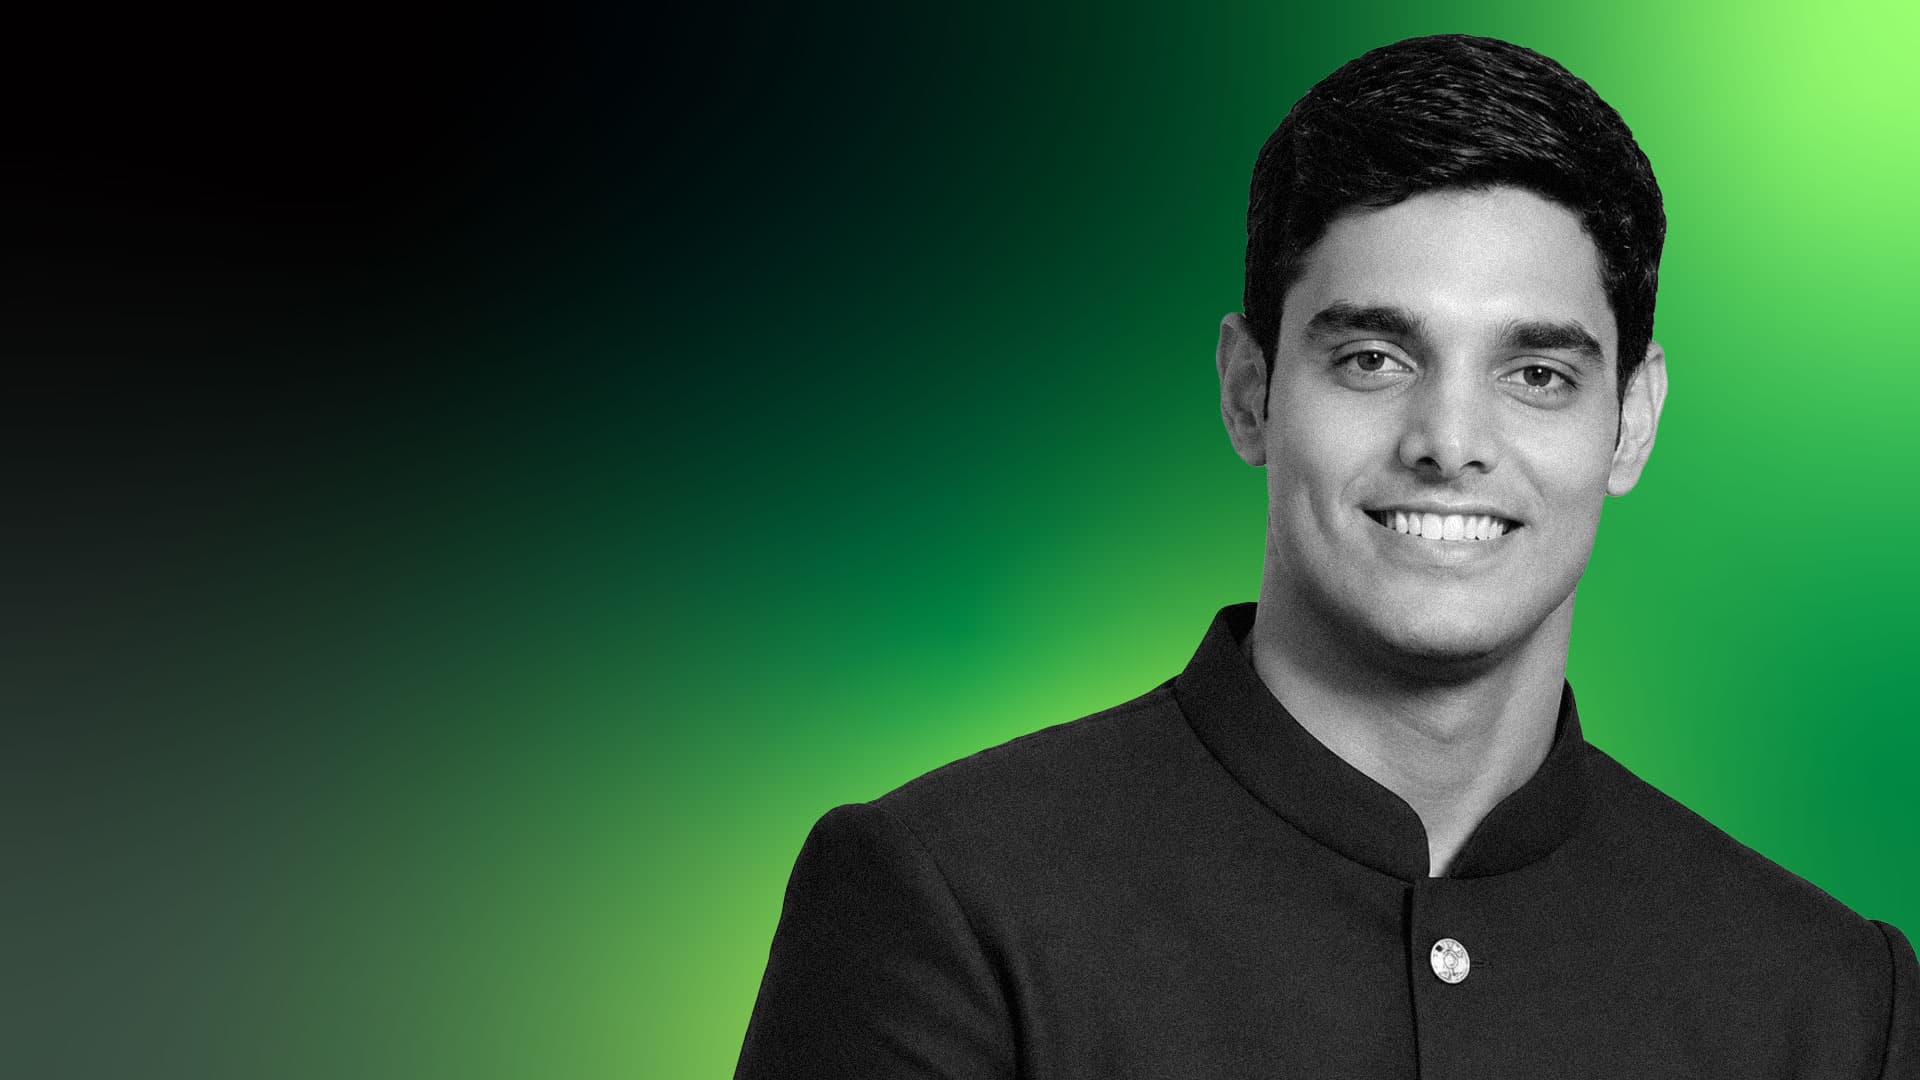
Nithin Shetty
Director financiero de Scrut Automation
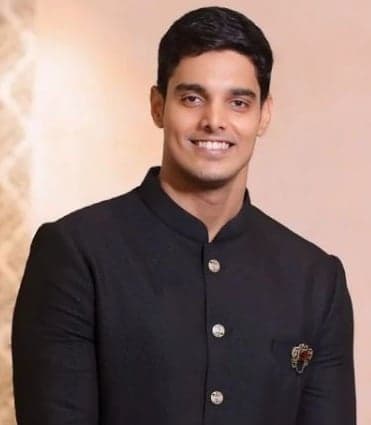
Nithin Shetty explica cómo los directores financieros pueden utilizar la IA para mejorar el criterio financiero integrándola en los flujos de trabajo, al tiempo que mantienen la responsabilidad y las decisiones finales en manos humanas.
Key Takeaways
Diseño de flujos de trabajo: El director financiero utiliza la IA después de realizar su análisis personal para cuestionar las explicaciones de las variaciones, someter los escenarios a pruebas de resistencia y redactar comunicaciones.
Criterio humano: La IA apoya las decisiones financieras, pero la asignación de capital, la captación de fondos, las relaciones y la comunicación final al consejo siguen siendo responsabilidades humanas.
Modos de fallo: La IA puede producir errores plausibles, pasar por alto el contexto de la empresa y debilitar las previsiones durante transiciones volátiles de las empresas emergentes.
Cambio en el equipo: La contratación en finanzas prioriza cada vez más el escepticismo y la interpretación por encima de las habilidades de producción, desplazando a los responsables de control hacia la revisión y el cuestionamiento.
Ventaja del director financiero: La adopción práctica de la IA puede mejorar el pensamiento estratégico, pero una implementación descuidada puede provocar fallos de gobernanza y un criterio de liderazgo más débil.
Nithin Shetty es el CFO de Scrut Automation, donde supervisa simultáneamente la tesorería, FP&A, el cumplimiento transfronterizo y las operaciones de ingresos. Se incorporó cuando los ingresos eran de $500k ARR y ahora alcanzan los $20M ARR.
En esta conversación, Nithin compartió cómo utiliza la IA en los momentos adecuados y en los flujos de trabajo adecuados para mantener su criterio y responsabilidad.
No abordar la transformación de la IA como un observador
Me llamo Nithin Shetty. Soy Contador Público y CFO, y durante la última década me he dedicado a crear funciones financieras desde cero dentro de empresas SaaS de alto crecimiento respaldadas por capital de riesgo.
Mi trayectoria estuvo marcada menos por un recorrido profesional lineal y más por una exposición reiterada al caos a gran escala. Comencé con tres emprendimientos durante mi período de prácticas de CA, en los sectores de manufactura, FMCG y suministro de productos del mar, no de manera estratégica, sino porque no podía separar el pensamiento empresarial de la gestión de un negocio. Ese instinto nunca me abandonó.
Después de obtener la certificación como CA, asumí responsabilidades como CFO fraccionario e interino en cinco sectores, incluidos manufactura, SaaS, movilidad, medios de comunicación y EdTech. Cada uno presentaba un modelo de negocio en dificultades, lo que me exigía crear rápidamente claridad financiera y tomar decisiones trascendentales con información incompleta. Esto sigue siendo el núcleo de mi trabajo.
Hoy soy CFO de Scrut Automation, una empresa SaaS de GRC y cumplimiento. Durante tres años, todo mi contexto operativo ha sido el de una empresa que ayuda a las organizaciones a gestionar el riesgo y automatizar el cumplimiento, y la IA está reestructurando ahora todas las premisas sobre las que se construyó ese negocio. He observado esa disrupción desde dentro mientras gestionaba simultáneamente la infraestructura financiera que la financia.
No estoy abordando la transformación de la IA como un observador. La he vivido dentro de la empresa, observando cómo la IA cambia la economía de los productos, los ciclos de ventas, las expectativas de los clientes y la economía unitaria en tiempo real.
More Articles
Complejidad organizativa
Mi organización financiera forma parte de Scrut Automation, una empresa SaaS de GRC y cumplimiento de Serie B respaldada por Lightspeed, MassMutual Ventures y Endiya Partners. Pasamos de $500K a $20M ARR en tres años y medio, lo que requirió que la función financiera creciera y se reestructurara varias veces durante un mismo período.
Lidero una operación de 20 personas distribuida en cinco áreas verticales. El equipo central de Finanzas cuenta con 12 personas, con el apoyo de 3 en Operaciones de Ingresos, 2 en Operaciones de CS, 1 en Legal y Cumplimiento, y 2 en Nómina e Impuestos. Mis subordinados directos son un Controller Financiero y un responsable de FP&A. Los servicios de Secretaría Corporativa y Legal se gestionan mediante un contrato de servicios estructurado fuera de la plantilla.
Nuestras operaciones presentan una complejidad transfronteriza. Operamos mediante una sociedad holding india y una filial estadounidense. Gestiono los informes consolidados, los precios de transferencia, las liquidaciones entre empresas del grupo, la conciliación de US GAAP con Ind AS, el cumplimiento en Delaware y las declaraciones de impuestos estatales como parte de nuestro ritmo operativo habitual. El reconocimiento de ingresos abarca USD e INR, e incluye ARR de suscripciones, servicios profesionales y componentes basados en el uso, estructurados conforme a Ind AS 115 y ASC 606.
El alcance hace que esta función sea algo inusual para una empresa de Serie B. Las Operaciones de Ingresos y las Operaciones de CS dependen de Finanzas, no por convención, sino porque yo era el único responsable de los datos de rendimiento en todos los sistemas. Ser responsable de los datos de GTM y de la salud del cliente hizo que también fuera lógico asumir la responsabilidad de esas funciones. Esta estructura se ha mantenido y ha demostrado su valor en cada ciclo de la junta directiva.
Cómo la IA reduce el tiempo de redacción e interpretación
Antes de utilizar la IA de forma sistemática, las comunicaciones financieras consumían la mayor parte del tiempo de mi agenda sin mejorar proporcionalmente los resultados. Redactar una actualización para la junta directiva, un memorando para inversores o un comentario de gestión sobre las cifras mensuales requería cambiar constantemente del análisis a la redacción. El proceso de redacción en sí consumía tiempo que debería haberse dedicado al razonamiento subyacente.
Empecé a utilizar Claude como una capa de redacción e interpretación para las comunicaciones financieras y los resultados de FP&A. Completaba el análisis y después utilizaba la IA para estructurar la narrativa, someter a una prueba de resistencia la lógica de mi presentación de las cifras y comprobar si los datos subyacentes respaldaban mi historia. También comencé a utilizarla para las primeras revisiones de contratos y documentos, lo que redujo el tiempo entre la recepción de un documento y la preparación de un conjunto estructurado de preguntas para el equipo legal.
Como resultado, la distribución de mi tiempo cambió de manera significativa. El ciclo de redacción de las comunicaciones para la junta directiva se ha reducido considerablemente. Y lo que es más importante, mejoró la calidad del cuestionamiento porque utilizaba la IA para argumentar en contra de mi propia interpretación antes de presentarla. Esto sacó a la luz deficiencias que antes probablemente solo habría detectado durante la reunión.
Un flujo de trabajo real de informes mensuales
Describiré en detalle el ciclo mensual de informes para el consejo y los inversores. Consta de dos fases conectadas: la fase de cifras y la fase narrativa y de escenarios. La IA interviene en ambas, desempeñando un papel diferente en cada una.
El ciclo comienza cuando el controlador financiero completa el cierre mensual. Entonces dispongo de los datos reales de ingresos, costes, consumo de efectivo y las métricas fundamentales de SaaS: ARR, NRR, múltiplo de consumo de efectivo y periodo de recuperación del CAC. Primero, reviso personalmente las cifras de forma manual antes de que la IA intervenga. Esa secuencia es importante. Necesito hacer mi propia lectura de lo ocurrido antes de introducir cualquier interpretación externa, porque si recurro primero a la IA, corro el riesgo de anclarme en su enfoque en lugar de desarrollar el mío.
Después de mi revisión inicial, uso Claude para interpretar las variaciones. Proporciono los datos reales frente al presupuesto, las comparativas con el periodo anterior y los movimientos clave. Después utilizo la IA para someter a una prueba de rigor mi interpretación de los factores que impulsaron cada variación significativa. En esta etapa, no pregunto qué ocurrió —eso ya lo sé—. En cambio, pregunto si mi explicación de por qué ocurrió es la versión más precisa y completa. La IA plantea explicaciones alternativas que podría haber pasado por alto y señala lagunas lógicas en la narrativa antes de que llegue al consejo.
El resultado de esa fase alimenta directamente la fase de modelización de escenarios. Basándome en los datos reales y los factores que impulsaron las variaciones del mes, actualizo el modelo financiero activo. Después utilizo la IA para someter a una prueba de estrés las hipótesis futuras. Aquí es donde desarrollo los escenarios. Elaboro casos de crecimiento, base y conservador. Utilizo la IA para cuestionar las hipótesis subyacentes a cada uno, especialmente en cuanto a la trayectoria de los ingresos, el consumo de efectivo y la autonomía financiera. En este punto, pregunto si el consejo encontrará alguna debilidad en alguno de estos escenarios que yo no haya abordado ya.
La fase final consiste en la redacción. Utilizo la IA para producir el primer borrador de la narrativa para el consejo, los comentarios de la dirección y la actualización para los inversores. Después reviso y reescribo ese borrador varias veces antes de finalizar nada. El borrador de la IA sirve como punto de partida y estructura básica, no como un producto terminado. Mi reescritura incorpora la voz, el criterio sobre qué enfatizar y contextualizar, y una comprensión de lo que cada inversor necesita escuchar en ese momento.
Por qué los CFO deben decidir deliberadamente dónde se sitúa la IA dentro de un flujo de trabajo
Decido deliberadamente dónde se sitúa la IA en el flujo de trabajo. Se sitúa antes de mi criterio, no en su lugar. Reviso y asumo la responsabilidad de cada resultado.
Decido deliberadamente dónde se sitúa la IA en el flujo de trabajo. Se sitúa antes de mi criterio, no en su lugar. Reviso y asumo la responsabilidad de cada resultado. Mantener ese límite ha sido importante, especialmente en los informes para el consejo y los inversores, donde la precisión y la responsabilidad son innegociables.
Pero no tengo una lista fija de tareas para la IA frente a tareas humanas. Todo depende de dónde sea recuperable el coste de equivocarse y dónde no lo sea.
En las tareas asistidas por IA, las áreas de mayor impacto para mí son la interpretación del análisis de variaciones, la modelización de escenarios y las comunicaciones financieras. El análisis de variaciones es un buen ejemplo. El cálculo en sí nunca fue el problema. El problema siempre fue la rapidez y la calidad de la narrativa que lo acompañaba: comprender qué dice realmente la cifra, qué la impulsó y cuál es la respuesta adecuada de la dirección. La IA ha mejorado significativamente la rapidez y la profundidad de esa capa interpretativa.
La modelización de escenarios y las pruebas de estrés son otras áreas en las que la IA demuestra su valor. La utilizo para someter a una prueba de rigor las hipótesis, generar casos alternativos que quizá no se me ocurrirían de forma instintiva y cuestionar la lógica del modelo antes de que llegue al CEO o al consejo. Funciona como una persona crítica estructurada. El apoyo a FP&A y la revisión inicial de contratos siguen una lógica similar. Se trata de trabajo analítico repetitivo y de gran volumen cuyo resultado alimenta una decisión humana en lugar de sustituirla.
Entre las áreas que siguen siendo explícitamente humanas se incluyen la asignación de capital, el criterio en la captación de fondos, la comunicación con el consejo y los inversores en la fase final, y cualquier decisión con una dimensión relacional o reputacional. Permítanme explicar por qué.
La asignación de capital en una empresa de Serie B no es un problema matemático. Es una decisión de criterio sobre qué apuestas hacer con recursos limitados, tomada en condiciones de incertidumbre y con información incompleta. El CFO es responsable de ese criterio y debe responder por él. La IA puede modelizar escenarios, pero no puede asumir la responsabilidad.
La captación de fondos es el ejemplo más claro de un ámbito plenamente humano. Las relaciones con los inversores, la negociación de la hoja de términos, saber interpretar el ambiente en una operación y saber cuándo presionar y cuándo esperar no son aspectos que delegaría en la IA ni que dejaría que influyera de forma decisiva. Hay demasiado en juego y las variables son demasiado humanas.
La comunicación con el consejo en el tramo final sigue siendo humana por una razón diferente. He utilizado la IA para redactar y someter a pruebas de resistencia la lógica de mi presentación. Pero lo que presento a Lightspeed, MassMutual Ventures y Endiya Partners es mi lectura del negocio y mi forma de plantear los riesgos. Eso significa que mi credibilidad está en juego. La IA se sitúa antes de ese momento, no dentro de él.
Cómo afectan las limitaciones de la IA a los equipos financieros
Nithin destaca
La IA se equivoca con confianza de maneras más difíciles de detectar que los errores evidentes. Un error de cálculo en una hoja de cálculo es visible. Una interpretación narrativa plausible, pero sutilmente defectuosa, de una variación no lo es.
Ya he abordado muchos de los beneficios de la IA en las finanzas. En el lado negativo, estas son tres observaciones sinceras.
La IA se equivoca con confianza de maneras más difíciles de detectar que los errores evidentes. Un error de cálculo en una hoja de cálculo es visible. Una interpretación narrativa plausible, pero sutilmente defectuosa, de una variación no lo es. Al principio, detecté dos casos en los que los comentarios generados por la IA caracterizaban erróneamente el factor impulsor de una variación de costes de una manera que habría resultado embarazosa en un contexto de consejo. Eso recalibró el cuidado con el que reviso los resultados de la IA antes de que sigan avanzando.
La segunda limitación es el contexto. La IA no conserva la memoria institucional. Cada vez que la utilizo, reconstruyo el contexto desde cero. Para una función financiera en la que el historial de decisiones, las relaciones con los inversores y la narrativa estratégica dependen profundamente del contexto, esto supone una limitación real. Significa que la IA funciona mejor en tareas concretas y bien delimitadas que en cualquier actividad que requiera una comprensión profunda de cómo hemos llegado hasta aquí.
La tercera es la adopción dentro del equipo. Conseguir que un equipo financiero utilice bien la IA, en lugar de evitarla o depender demasiado de ella, ha requerido una gestión activa. El impulso de introducir una cifra en la IA y aceptar el resultado sin cuestionarlo supone un riesgo real, especialmente en el caso de los miembros más júnior del equipo. Crear los hábitos adecuados en torno al uso de la IA ha sido tan importante como las propias herramientas.
Tres situaciones en las que no debería utilizarse la IA en finanzas
El área en la que la IA más claramente no ha cumplido mis expectativas es cualquier actividad que requiera criterio sobre personas y relaciones.
Al principio, intenté utilizar la IA para estructurar y plantear conversaciones difíciles: decisiones de remuneración, conversaciones sobre el desempeño con miembros sénior del equipo y comunicaciones a los inversores sobre objetivos incumplidos. Los resultados eran técnicamente coherentes, pero completamente equivocados en la práctica. Estaban calibrados para un contexto profesional genérico, no para el historial específico de la relación, la personalidad de la persona ni las dinámicas tácitas que determinan cómo se reciben esas conversaciones. Dejé de utilizarla por completo para esa categoría.
Otra área es la evaluación de riesgos futuros en el contexto de una empresa emergente. La IA destaca en la identificación de riesgos con precedentes históricos y en el reconocimiento de patrones. Identifica mal los riesgos específicos que importan en un negocio de alto crecimiento, con capital limitado y en proceso de cambios rápidos, donde las amenazas a menudo no se han producido antes con esa configuración concreta. Cuando gestionamos el cambio hacia el segmento empresarial en Scrut y, al mismo tiempo, llevamos a cabo una nueva previsión de ingresos, los marcos de riesgos generados por la IA parecían genéricos. Los riesgos reales en ese momento eran específicos de nuestras relaciones con los inversores, de la capacidad de nuestro equipo de ventas para ejecutar un cambio de segmento y de nuestra posición de consumo de efectivo en relación con el calendario de captación de fondos. La IA no pudo sacar nada de eso a la luz de forma útil.
Y un último ámbito es la precisión de las previsiones en periodos volátiles. Se da por hecho que la IA mejorará la precisión de las previsiones en FP&A. En un entorno estable y con muchos datos, puede que sea cierto. En una empresa SaaS de Serie B que atraviesa un cambio estratégico, con un equipo de ventas en transición y un producto que evoluciona rápidamente, los patrones históricos no son útiles. Los datos de entrada son demasiado ruidosos y el negocio cambia más deprisa de lo que cualquier modelo puede aprender de manera provechosa. Durante ese periodo, la IA me proporcionó más escenarios, pero no escenarios mejores.
Cómo están cambiando los equipos financieros con la IA
Algunas personas definen su valor a través del volumen de producción, y el hecho de que la IA reduzca la necesidad de esa producción ha requerido gestionar activamente la forma en que perciben sus propias contribuciones.
Ha cambiado aquello para lo que contrato, aunque todavía no ha cambiado cuántas personas contrato.
El nivel técnico requerido para incorporarse a mi equipo de finanzas no ha disminuido. Pero la naturaleza del requisito técnico sí ha cambiado. Me centro menos en si alguien puede crear un modelo o elaborar un análisis de variaciones, y más en si puede pensar críticamente sobre resultados que no son propios.
La capacidad específica que ahora evalúo explícitamente es el escepticismo productivo hacia la IA: el instinto de cuestionar en lugar de aceptar. Un miembro del equipo que considera correcto un resultado coherente generado por IA es ahora un riesgo, a diferencia de hace dos años, porque el volumen y la verosimilitud de los resultados de la IA hacen que la aceptación acrítica genere riesgos a gran escala.
El segundo cambio es que el responsable de control financiero y el responsable de FP&A se han involucrado antes en el proceso. Esto implica menos tiempo en la producción y más tiempo en la revisión, la interpretación y el cuestionamiento. La transición no ha sido fluida para todos. Algunas personas definen su valor a través del volumen de producción, y el hecho de que la IA reduzca la necesidad de esa producción ha requerido gestionar activamente la forma en que perciben sus propias contribuciones.
La estructura del equipo todavía no ha cambiado. Los requisitos de talento dentro de esa estructura sí han cambiado significativamente.
Por qué Claude es la herramienta de IA más importante para un CFO
Claude es mi herramienta de referencia. No porque sea la herramienta más especializada de mi conjunto, sino porque es la que ofrece mayor apalancamiento. Todas las demás herramientas financieras que utilizo están destinadas a un flujo de trabajo específico. Claude está presente en todas ellas.
Lo utilizo específicamente para interpretar variaciones y realizar pruebas de resistencia de escenarios. Esas dos actividades se encuentran en el centro de todas las conversaciones financieras importantes que mantengo: con el CEO, con el consejo y con los inversores. Poder cuestionar mi interpretación de las cifras y someter a prueba las suposiciones de mi modelo antes de esas conversaciones ha mejorado mi forma de participar en ellas.
Se impone a cualquier otra herramienta porque mejora mi forma de pensar, en lugar de limitarse a acelerar mi producción. Todas las demás herramientas que utilizo optimizan la producción. Esta optimiza el criterio. En el puesto de CFO, esa distinción importa más que cualquier métrica de eficiencia.
¿La IA hace que los CFO sean reemplazables?
Nithin destaca
La verdad incómoda es que la IA no está clasificando a los CFO en relevantes e irrelevantes. Está acelerando la separación entre los CFO que realmente pensaban y los CFO que se dedicaban principalmente a producir. Esa distinción existía antes de la IA. Simplemente era más difícil de ver.
La pregunta que me habría gustado que hicieras es si la IA está haciendo que los CFO sean más reemplazables o menos.
La respuesta habitual es que son menos reemplazables. La IA se encarga del trabajo analítico, y el CFO asciende en la cadena de valor, se centra en el criterio y la estrategia, y se vuelve más indispensable.
Creo que eso es parcialmente incorrecto.
Los CFO que serán menos reemplazables utilizan la IA para desarrollar un criterio más preciso, relaciones más sólidas con el consejo y un pensamiento estratégico más profundo, e invierten en las capacidades humanas que la IA no puede replicar.
Los CFO que serán más reemplazables utilizan la IA para producir mejores resultados sin desarrollar un pensamiento superior, confunden un análisis más rápido con una comprensión más profunda y permiten que la herramienta sustituya el rigor intelectual que el puesto siempre ha requerido.
La verdad incómoda es que la IA no está clasificando a los CFO en relevantes e irrelevantes. Está acelerando la separación entre los CFO que realmente pensaban y los CFO que se dedicaban principalmente a producir. Esa distinción existía antes de la IA. Simplemente era más difícil de ver.
Pienso en ello con frecuencia. Es la pregunta que me ayuda a ser honesto sobre cómo utilizo estas herramientas y por qué.
Cómo deben afrontar los CFO los cambios impulsados por la IA
Mi consejo comienza de una manera incómoda… El CFO que se apresura a implementar la IA en flujos de trabajo de alto riesgo sin la infraestructura de gobernanza necesaria para detectar errores, y el primer error grave en un contexto de junta directiva o de inversores hará retroceder significativamente a la función.
Mi consejo comienza de una manera incómoda, así que empezaré por ahí.
La mayoría de los CFO se equivocarán al avanzar demasiado despacio y luego corregir en exceso. Ya observo un patrón de espera prolongada y cautelosa, seguido de una adopción apresurada y mal gobernada cuando la presión competitiva hace que la inacción sea insostenible. Ambos extremos de este patrón son costosos. El CFO que espera demasiado cede terreno en productividad, talento y relevancia estratégica. El CFO que se apresura a implementar la IA en flujos de trabajo de alto riesgo sin la infraestructura de gobernanza necesaria para detectar errores, y el primer error grave en un contexto de junta directiva o de inversores hará retroceder significativamente a la función.
- Involúcrate personalmente en el trabajo y hazlo de inmediato. No crees un grupo de trabajo, delegues la exploración en un miembro junior del equipo ni te limites a leer sobre el tema. Para desarrollar un criterio genuino sobre dónde encaja la IA en una función financiera, úsala tú mismo en trabajo real y experimenta de primera mano tanto con su capacidad de apalancamiento como con sus modos de fallo. Un CFO que no ha utilizado personalmente la IA en una actualización para la junta directiva, un análisis de variaciones o un modelo de escenarios no tiene base para tomar buenas decisiones sobre dónde implementarla a escala.
- Define explícitamente los límites antes de necesitarlos. Establece de antemano qué decisiones puede orientar la IA y cuáles siguen siendo exclusivamente humanas. No dejes ese límite implícito. En una función financiera, un límite difuso tiene costes: las comunicaciones a la junta directiva contienen errores sutiles, las evaluaciones de riesgos pasan por alto amenazas específicas del contexto y las decisiones de asignación de capital se optimizan en función de patrones históricos en lugar de un criterio orientado al futuro. Deja el límite por escrito, comunícalo a tu equipo y revísalo periódicamente a medida que evolucionen las herramientas.
- Considera la adopción de la IA como una cuestión de capacidad del equipo, no de herramientas. El acceso a herramientas de IA no será el factor limitante en la mayoría de las funciones financieras; lo serán el criterio del equipo y su capacidad para utilizarlas correctamente. Los miembros junior del equipo corren el riesgo de depender demasiado de ellas y aceptar los resultados de la IA sin examinarlos críticamente. Esto crea un riesgo de calidad precisamente en los flujos de trabajo en los que buscas eficiencia. Desarrollar los hábitos adecuados —el instinto de cuestionar los resultados de la IA en lugar de validarlos— es un problema de gestión que requiere atención activa.
- Este consejo es específico para los CFO de empresas de alto crecimiento o respaldadas por capital riesgo. Tus inversores observan cómo piensas sobre la IA, no solo cómo la utiliza tu empresa. Un CFO que puede hablar con fluidez y de manera específica sobre la integración de la IA en la función financiera, incluido dónde no ha funcionado, transmite una sofisticación operativa importante en las relaciones con la junta directiva y en la próxima ronda de financiación. El entusiasmo vago por la IA es tan perjudicial como desconocerla.
- Y la mayoría de los CFO se resistirán a este consejo. La llegada de la IA no reduce la importancia del criterio humano en el liderazgo financiero; la aumenta. A medida que la IA absorbe más trabajo analítico y de redacción, lo que sigue siendo exclusivamente humano se vuelve más visible y trascendental. La inteligencia relacional, la responsabilidad, la capacidad de interpretar el ambiente en una reunión de la junta directiva y el criterio para saber cuándo el modelo se equivoca, incluso cuando parece acertado. La IA no está automatizando esas capacidades; está amplificando su importancia precisamente porque todo lo que las rodea se está automatizando. Los CFO que prosperen en este momento invertirán en esas capacidades humanas mientras integran la IA en sus flujos de trabajo.
Sigue la conversación
Puedes seguir el trabajo de Nithin Shetty en LinkedIn.
¡Próximamente habrá más entrevistas con expertos en el Club de CFO!