El director de Finanzas nativo de la IA dice que se debe evitar imponer la automatización cuando el techo de la IA es realmente inferior al de una persona
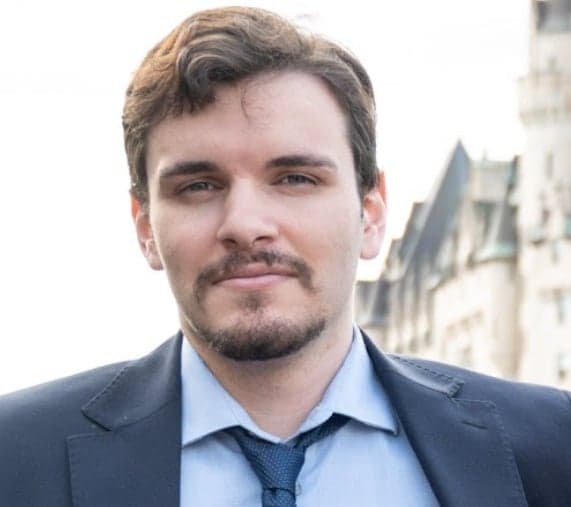
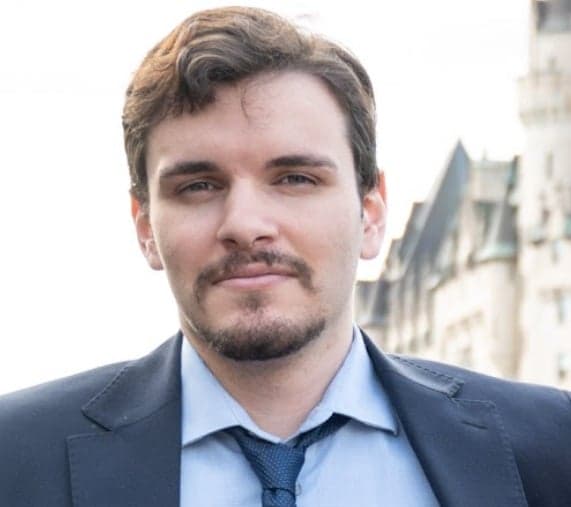
Nicolas Frendo
Director de Finanzas en Acephalt
Nicolas Frendo explica cómo la IA puede acelerar los informes financieros con resultados validados, manteniendo humanas las decisiones de inversión, la responsabilidad y las relaciones.
Key Takeaways
Cierres más rápidos: La IA reduce los ciclos de cierre de los informes financieros de diez días laborables a tres, al tiempo que libera 15 horas semanales.
Juicio humano: La IA se encarga de las tareas financieras verificables, pero las personas conservan la asignación de capital, las negociaciones, las decisiones de inversión y la responsabilidad final sobre los riesgos.
Mostrar el trabajo: La IA aplicada a los informes financieros necesita validación determinista y explicabilidad, porque las cifras exactas aún pueden no generar confianza ni cumplir los requisitos de auditabilidad y conformidad.
Límites reales: La IA mejoró la modelización y la conciliación, pero la captación de operaciones basada en relaciones y la distribución a compradores aún requieren implicación personal.
Base de datos: Claude respalda los flujos de trabajo de IA mediante la limpieza de los datos de origen, la conciliación de cuentas y la generación de resultados fiables listos para la contabilidad.
Nicolas Frendo es el director de finanzas de Acephalt, una empresa fintech nativa de la IA que desarrolla herramientas de diligencia debida.
Nos sentamos con él para saber cómo la IA está cambiando los informes financieros. Esto es lo que nos contó.
De las finanzas a la tecnología
Soy Nicolas Frendo, director de finanzas de Acephalt, una empresa fintech con sede en Toronto que desarrolla herramientas de diligencia debida impulsadas por IA para inversores de capital privado, capital riesgo y oficinas familiares.
Mi trayectoria hasta aquí no siguió una línea recta desde las finanzas hasta la tecnología. Estudié Derecho Empresarial en Carleton y después hice un máster en Gestión Financiera en la Universidad de Ottawa, además de obtener por el camino un certificado con honores en mercados financieros de Yale. Al principio, trabajé como analista de datos y analista financiero en varias organizaciones; después, como asistente de investigación y becario dentro del ecosistema de innovación de Ottawa, en lugares como Invest Ottawa y Treefrog Accelerator. Ahí fue donde las finanzas y la tecnología empezaron a solaparse para mí.
El patrón con el que me encontraba una y otra vez era el mismo en todas partes: las decisiones de inversión todavía dependen de un trabajo manual y cargado de juicios. Los informes sobre la calidad de los beneficios, la diligencia debida de las operaciones y los modelos financieros; todo lleva semanas y, aun así, termina dependiendo de un puñado de analistas sobrecargados que hacen todo lo posible con información incompleta. Esa brecha entre el rigor que merece una operación y el tiempo que cualquiera tiene para dedicarle es lo que me sacó de los puestos tradicionales de finanzas y me llevó a crear una empresa.
En Acephalt, estamos cerrando esa brecha con una plataforma de IA multiagente que reduce semanas de diligencia debida a horas, sin perder la explicabilidad que los inversores necesitan para confiar en los resultados. Dirijo las finanzas y la estrategia de comercialización, así que mi día se divide a partes iguales entre los números y las personas, convirtiendo lo que necesitan los equipos de operaciones en lo que desarrollamos a continuación.
El momento en el que nos encontramos ahora —la IA pasa de ser una novedad a convertirse en una parte operativa del proceso de inversión— es exactamente el cambio que me llevó a entrar en este sector para impulsarlo.
More Articles
Cómo está cambiando la IA los informes financieros
Antes, nuestro equipo dedicaba aproximadamente 15 horas a la semana a extraer manualmente los datos de las transacciones de nuestro sistema contable, conciliar las cuentas y preparar el paquete de cierre en hojas de cálculo. También pagábamos un servicio externo de contabilidad para cubrir parte de ese trabajo.
Ahora, Claude y Daloopa se encargan del trabajo de extracción y estructuración: extraen los datos, los categorizan y señalan cualquier elemento que parezca inusual. Una habilidad personalizada de Claude lo empaqueta en el formato de nuestro informe de cierre, y nuestro equipo revisa los elementos señalados y da su aprobación en lugar de crear el informe desde cero.
El ciclo de cierre, que antes tardaba unos diez días laborables, ahora tarda aproximadamente tres, lo que libera unas 15 horas semanales para realizar análisis de mayor valor.
Qué tareas financieras deben seguir en manos de una persona
Confiamos en la IA para obtener resultados de modelos y previsiones financieras, conciliaciones y análisis de variaciones (comparación entre el banco y QBO, comprobaciones del gasto de proveedores), así como para la identificación inicial de riesgos en las operaciones.
Pero las decisiones sobre asignación de capital y captación de fondos, las decisiones finales sobre operaciones e inversiones, la fijación de precios y las negociaciones con clientes, y la aprobación de riesgos siguen correspondiendo a las personas.
Por tanto, la IA se encarga de las partes que tienen una respuesta correcta que se puede comprobar: los números cuadran, una fórmula es correcta o una variación tiene una causa. Pero las personas se encargan de las decisiones que implican criterio, contexto de las relaciones y responsabilidad, elementos que no están en los datos.
Los resultados positivos y negativos de la IA en las finanzas
Estos son los resultados positivos que estamos observando con la IA:
- La precisión de los modelos financieros en el trabajo con clientes aumentó de aproximadamente un 37 % a un 80-90 % después de añadir la capa de validación simbólica.
- La diligencia debida al estilo de QoE, que antes tardaba semanas, ahora se completa en cuestión de horas o días. Nota: Claude no es capaz de hacer esto con precisión, así que me refiero aquí a nuestro propio producto.
- Las conciliaciones y comprobaciones del gasto de proveedores, que antes se hacían manualmente, ahora tardan minutos y detectan cosas que un análisis manual pasa por alto. Por ejemplo, señaló 13 cargos duplicados de un proveedor.
En cuanto a los resultados negativos:
- Las primeras versiones se basaban en el resultado sin procesar de los LLM para realizar el modelado y producían cifras plausibles, pero incorrectas; la cifra de precisión del 37 % era un modo de fallo real, no hipotético.
- Los clientes cuestionaron la confianza: surgieron discrepancias en las valoraciones (DCF frente al precio de mercado) sin suficiente explicabilidad, por lo que tuvimos que aportar más transparencia a los resultados antes de que pudieran confiar en ellos.
- Tuvimos algunos problemas de plataforma y usabilidad que aún requerían una resolución manual por parte de una persona, en lugar de que la IA detectara su propio fallo. Por ejemplo, determinados flujos de trabajo automatizados se bloqueaban o se comportaban de forma incoherente.
Dónde se queda corta la tecnología de IA
Esperábamos que la IA ayudara de forma significativa en la búsqueda de operaciones en fases iniciales, pero internamente la hemos mantenido como una prioridad menor, ya que todavía no ha compensado el esfuerzo de desarrollo; la búsqueda basada en relaciones sigue dando mejores resultados.
Nuestros compradores —profesionales del capital privado, a menudo de mayor edad y orientados a las relaciones— no adoptan soluciones a través de canales digitales o tecnológicos del mismo modo que lo haría un comprador habitual de SaaS. La IA, las herramientas estándar de generación de clientes potenciales y la prospección en LinkedIn: todo ello produjo una baja interacción y dificultades para llegar a los responsables de la toma de decisiones. Porque el mercado no funciona de esa manera. Pasamos a crear manualmente listas de empresas objetivo y a organizar cenas exclusivas para establecer las relaciones personales y las presentaciones de confianza a las que estos compradores responden.
El producto podía ser preciso y rápido, pero sin esa capacidad para crear relaciones, nada de ello habría llegado a las personas que lo necesitaban. La tecnología de IA no cerró esa brecha; lo hizo una distribución diseñada en torno a la forma en que el comprador confía y toma decisiones.
El producto podía ser preciso y rápido, pero sin esa capacidad para crear relaciones, nada de ello habría llegado a las personas que lo necesitaban. La tecnología de IA no cerró esa brecha; lo hizo una distribución diseñada en torno a la forma en que el comprador confía y toma decisiones.
Por qué la IA debe mostrar su trabajo en los flujos de trabajo financieros
La IA tiene dificultades con la auditabilidad, la confianza y el cumplimiento normativo.
Por ejemplo, las valoraciones generadas mediante DCF no coincidían con los precios de mercado y, al principio, el resultado del modelo carecía de la explicabilidad suficiente para que los clientes entendieran por qué divergían las cifras. Una cifra expresada con confianza, pero sin una ruta de razonamiento visible, no genera confianza solo por ser precisa; los clientes se opusieron hasta que aportamos más transparencia a la forma en que se obtenían los resultados.
Las mejoras en la precisión de la IA no resuelven automáticamente la auditabilidad y el cumplimiento normativo. Un modelo puede ser matemáticamente correcto y aun así no generar confianza si no puede mostrar su trabajo. Además, la plataforma que lo sustenta puede quedarse corta si carece de las certificaciones de cumplimiento que exige el proceso de gestión de riesgos del cliente.
Nicolas comparte
La planificación y la tesorería también se benefician de la IA, pero es en los informes donde el rediseño tiene un impacto real, porque es el único ámbito en el que «lo suficientemente aproximado» nunca fue aceptable, y la IA sin validación solo creó una versión más lenta del mismo problema de confianza.
Por qué los informes necesitan un rediseño basado en IA
Puede que mi perspectiva esté sesgada, pero los informes son la parte del ciclo financiero que necesita un rediseño basado en IA —concretamente, los informes adyacentes a la auditoría que sustentan la diligencia de las operaciones (calidad de los resultados, análisis de los estados financieros).
Es el área que hemos rediseñado en la que el modelo antiguo falla primero: tradicionalmente, los informes se han presupuestado y estructurado en torno a las horas de los analistas, no a la calidad o la rapidez del resultado, razón por la que un informe de QoE cuesta 25.000 $ o más y tarda semanas, independientemente de lo repetitivo que sea el trabajo subyacente. Esta estructura no se sostiene cuando una capa de IA validada produce en horas el mismo resultado alineado con CPA/CBV.
También es la parte del ciclo más expuesta en términos de confianza: los informes se encuentran justo en la frontera con la auditoría, por lo que la precisión y la explicabilidad no son opcionales, como podrían serlo en la planificación interna. Cada resultado debe soportar el mismo nivel de escrutinio que un informe elaborado por una persona, por eso construimos la capa de validación determinista antes de modificar el modelo de precios, no después.
La planificación y la tesorería también se benefician de la IA, pero es en los informes donde el rediseño tiene un impacto real, porque es el único ámbito en el que «lo suficientemente aproximado» nunca fue aceptable, y la IA sin validación solo creó una versión más lenta del mismo problema de confianza.
Por qué Claude Code cambia las reglas de la higiene de datos
Claude Code cambia las reglas porque es la única herramienta que sustenta todo lo demás en este flujo de trabajo —no una solución de un solo propósito. Lo uso para limpiar y normalizar datos sin procesar antes de que lleguen a un modelo (exportaciones de PitchBook, descargas bancarias, archivos CSV desordenados), para conciliar cuentas y detectar discrepancias que, de otro modo, llevarían horas de comparación manual línea por línea, y para crear los resultados preparados para QBO que cierran el ciclo de la contabilidad.
Si perdiera todas las demás herramientas pero conservara Claude, aún podría pasar de datos de origen sin procesar y desordenados a un resultado financiero utilizable. Si perdiera Claude y conservara todo lo demás, volvería a hacer esa limpieza y conciliación manualmente.
Nuestro equipo siguió siendo pequeño y generalista durante más tiempo del que lo habría sido una organización financiera tradicional en esta etapa. Las funciones de criterio y de trato con clientes absorbieron lo que antes requería un equipo más amplio de analistas.
También es la capa en la que confío para avisarme cuando algo no cuadra, en lugar de producir una respuesta que parece segura, y eso me importa más que cualquier función concreta. Todo lo demás de la pila presupone que los datos entrantes están limpios y conciliados. Claude consigue que los datos lleguen a ese estado en primer lugar.
Por qué el rigor ya no depende del tiempo ni del número de empleados
Existe la idea de que el rigor aumenta con el tiempo y el número de empleados, y de que una cifra más fiable requiere más horas de analistas u otra capa de revisión manual. Esa relación no es real.
Una capa de validación determinista detecta errores que se le escaparían a un equipo de analistas cansados, y lo hace en el tiempo que antes requería una sola revisión. El antiguo indicador indirecto de fiabilidad —semanas de trabajo, múltiples aprobaciones— dejó de significar nada cuando la comprobación real pasó a ser: «¿Cuadran las cuentas?». No era «¿Quién lo revisó y cuántas veces?»
El resultado es que nuestro equipo siguió siendo pequeño y generalista durante más tiempo del que lo habría sido una organización financiera tradicional en esta etapa. Las funciones de criterio y de trato con clientes absorbieron lo que antes requería un equipo más amplio de analistas.
Tres consejos
¿Mi consejo? Los CFO que afrontan este cambio deberían considerar la IA una herramienta para todo aquello que tenga una respuesta correcta que se pueda comprobar, y mantener humanas la asignación de capital, las decisiones sobre operaciones y los precios, ya que implican responsabilidad y un contexto del que ningún modelo dispone. Nunca confíes en el resultado bruto de un LLM para los cálculos financieros sin una comprobación determinista detrás; la fluidez no es exactitud, y los modelos sin verificar producirán cifras plausibles pero incorrectas.
Espera resistencia allí donde los sistemas heredados están profundamente arraigados: la IA tiene que integrarse con las herramientas en las que tu equipo ya confía, no sustituirlas, o perderá credibilidad rápidamente. Incorpora la explicabilidad a los resultados desde el primer día; una cifra que nadie pueda rastrear hasta una justificación no se utilizará, por muy precisa que sea.
Y debes saber dónde el límite de la IA es realmente inferior al de una persona; no fuerces la automatización en ámbitos como la búsqueda de operaciones basada en relaciones solo porque la tecnología esté disponible.
Sigue la evolución
Puedes seguir el trabajo de Nicolas Frendo en LinkedIn y en su sitio web personal. Y no te pierdas Acephalt.
¡Próximamente, más entrevistas a expertos en The CFO Club!