

Puede que hayas oído que solo la mitad de las pequeñas empresas sobrevive a los primeros 5 años, pero ¿sabías que más del 80 % de las empresas fracasan debido a problemas de flujo de caja?
Aunque comprender tu balance general no resolverá todos tus problemas, te ayudará a detectarlos con suficiente antelación para marcar la diferencia.
Conceptos básicos del balance general
El balance general es un estado financiero estructurado que muestra el valor de una empresa. A veces también se denomina valor contable. Los balances generales se utilizan:
- Por los propietarios de empresas para comprender la posición financiera general de la empresa y tomar decisiones estratégicas sobre gastos, ahorro y crecimiento
- Por inversores y prestamistas para comprender la salud y estabilidad financiera de una empresa al evaluarla para una posible inversión o crédito
- Por los miembros de los equipos de contabilidad, dirección y otros departamentos para fundamentar la toma de decisiones sobre procesos, objetivos empresariales o gastos
Aunque el balance general es una herramienta financiera potente, no es una herramienta independiente para todas las necesidades contables. Por ejemplo, no muestra el valor de mercado real de una empresa ni detalla los beneficios, las pérdidas, los flujos de caja y otros factores financieros fundamentales. Por eso, los prestamistas y los inversores suelen querer ver varios estados financieros, incluidos los balances generales y los estados de resultados, al considerar conceder crédito o invertir en una empresa.
Los balances generales pueden crearse manualmente en Excel. Sin embargo, las mejores prácticas suelen consistir en utilizar plantillas y mecanismos de generación de informes incluidos en el software de contabilidad. Estas herramientas automatizan la creación del balance general y reducen los riesgos de error asociados a la transferencia manual de datos.
Qué es un balance general contable
Un balance general es un estado contable que recoge una instantánea de los activos, pasivos y patrimonio de los accionistas de una empresa.
En un lado del balance general se encuentra lo que posee la empresa. Esto incluye:
- Activos corrientes, como el efectivo y los equivalentes de efectivo
- Activos no corrientes, como terrenos y equipos
- Activos intangibles, como el fondo de comercio y la propiedad intelectual
En el otro lado del balance general se encuentra lo que debe la empresa y cuánto han invertido los propietarios. Lo que debe la empresa —sus pasivos— incluye:
- Pasivos corrientes, como préstamos a corto plazo, cuentas por pagar e impuestos sobre la renta
- Pasivos no corrientes, como bonos por pagar e hipotecas
En la sección del patrimonio de los accionistas encontrarás acciones ordinarias, beneficios no distribuidos y otro patrimonio de los accionistas.
Cómo cuadrar tu balance general
Como probablemente hayas deducido, el balance general de tu empresa siempre debe cuadrar. La ecuación contable de un balance general es:
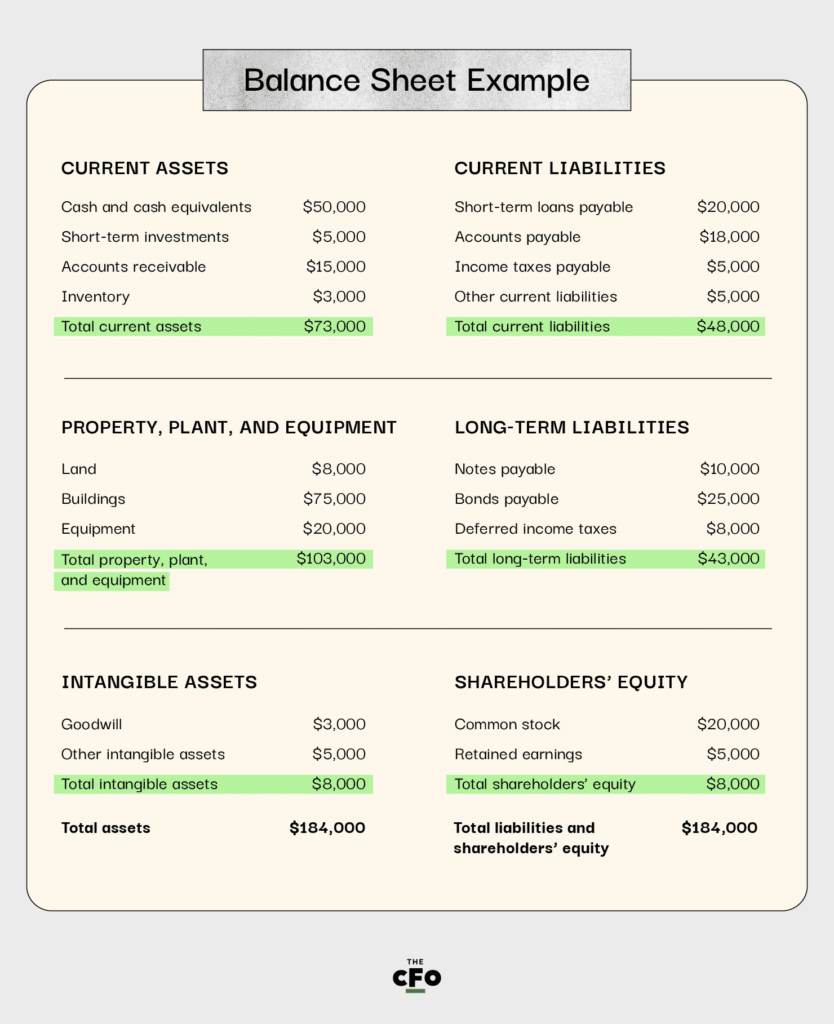
Activos = Pasivos + Patrimonio de los accionistas
Esto significa que ambos lados de la ecuación deben ser iguales al mismo total; suma todos los activos en un lado del balance general y, a continuación, suma todos los pasivos más el patrimonio de los accionistas en el otro lado. Si no son iguales, es probable que haya un error en la información presentada. Comprueba que todas las cifras sean correctas y que no se haya omitido nada de la ecuación del balance general. También es posible que debas asegurarte de que estás registrando los activos y pasivos correctos correspondientes al periodo reflejado en los balances generales.
Aquí tienes un ejemplo muy básico de un balance general:
Uso de esta herramienta para comprender tu posición financiera
Debes utilizar el balance general para comprender la posición financiera de tu empresa en un momento determinado. Es una instantánea, lo que significa que resulta útil para ese momento o periodo concreto. Por este motivo, los balances generales suelen elaborarse mensual o trimestralmente.
Aunque el balance general no te ayuda a comprender cómo entra y sale el dinero de tu empresa —para eso necesitarías un estado de flujo de caja—, sí te ayuda a comprender factores como la liquidez y la solvencia.
Have an account? Log In
Liquidez
La liquidez se refiere a la cantidad de activos líquidos a los que tienes acceso. Los activos líquidos son efectivo, equivalentes de efectivo o cualquier cosa que pueda convertirse rápida y fácilmente en efectivo.
La fórmula de la liquidez se denomina ratio corriente:
Ratio corriente = activos corrientes / pasivos corrientes
Dado que ambas cifras están fácilmente disponibles en un balance general, puedes obtener rápidamente un ratio corriente a partir de ese estado financiero. De hecho, la mayoría de los balances generales suelen incluir el cálculo para mayor comodidad. Los ratios corrientes de referencia varían según el sector, pero a menudo se considera que un buen valor está entre 1,5 y 3.
Solvencia
La solvencia se refiere a la capacidad de la empresa para hacer frente a sus deudas, tanto a corto como a largo plazo. La fórmula del ratio de solvencia es:
Ratio de solvencia = (ingresos netos + depreciación) / Pasivos totales
Los balances generales detallados suelen contener toda la información necesaria para esta fórmula. En general, los ratios de solvencia deberían ser de 1,5 o superiores para indicar que una empresa puede cumplir sus obligaciones y aún conservar cierto margen de maniobra.
Los activos y tu balance general
Los activos se refieren a lo que posee una empresa. Tienen un valor monetario, y ese valor puede utilizarse para respaldar los procesos empresariales o cumplir las obligaciones de deuda. La sección de activos del balance general debe contabilizar los activos totales, incluidos los activos intangibles, como el fondo de comercio.
Activos corrientes
Los activos corrientes son aquellos que la empresa probablemente utilizará durante los próximos 12 meses. Incluyen el efectivo y los equivalentes de efectivo (utilizados para financiar las operaciones empresariales y pagar las deudas a corto plazo), así como las cuentas por cobrar.
Activos a largo plazo
Los activos de una empresa también incluyen elementos que pueden utilizarse durante años, como propiedades, planta y equipo. Esto puede incluir terrenos, equipos que sufren depreciación y propiedad intelectual, como patentes o derechos de autor de programas de software.
Los pasivos y tu balance general
Los pasivos se refieren a las obligaciones financieras de una empresa. La sección de pasivos del balance general debe contabilizar los pasivos totales que adeuda la empresa, incluidas tanto las deudas corrientes como las deudas a largo plazo.
Pasivos corrientes
Los pasivos corrientes, o pasivos a corto plazo, son aquellos cuyo vencimiento se producirá dentro de los 12 meses posteriores a la fecha del balance general. Algunos ejemplos son las cuentas por pagar, como una factura mensual por el almacenamiento en la nube, así como la deuda de tarjetas de crédito, los gastos operativos y determinados impuestos.
Pasivos a largo plazo
Los pasivos no corrientes, o deudas a largo plazo, son aquellos cuyo vencimiento se producirá más de 12 meses después de la fecha del balance general. Pueden incluir pagarés a largo plazo y deuda bancaria.
En muchos casos, una deuda debe dividirse en ambas categorías. Por ejemplo, supongamos que una empresa de desarrollo de aplicaciones compró un edificio de oficinas para albergar sus operaciones. Debe realizar 12 pagos mensuales de una hipoteca durante el próximo año; esos pagos podrían figurar entre los pasivos corrientes. La parte restante de la hipoteca figuraría como deuda a largo plazo.
El patrimonio de los accionistas y tu balance general
La sección del patrimonio neto del balance general registra cuánto han invertido los propietarios en la empresa. Esta es una parte importante del balance general porque refleja el valor que la empresa debe a los accionistas y a otros inversores de capital.
Patrimonio del propietario
El patrimonio del propietario se refiere al valor que los propietarios de la empresa han invertido en ella. El patrimonio de los accionistas se refiere al valor que han invertido los accionistas. La principal diferencia entre ambos es la forma en que se posee o controla la empresa.
Para entender la diferencia, considera un ejemplo. Una persona idea un negocio SaaS y decide poner en marcha la startup con sus propios recursos. Esto significa que al principio respalda el negocio con sus propios fondos. Si el propietario invierte $100,000 durante el primer año y retira $50,000 en concepto de remuneración, su patrimonio como propietario es de $50,000 durante el primer año.
Ahora imagina que ese servicio de software despega y el propietario quiere hacer crecer el negocio. Busca capital riesgo de inversores. Ahora hay accionistas. Supongamos que los inversores aportan $200,000 y todavía no han retirado ningún dividendo. El patrimonio de los accionistas es de $200,000.
More Articles
Ganancias retenidas
Las ganancias retenidas hacen referencia al importe de las ganancias que la empresa conserva para reinvertir en su crecimiento o mantener efectivo disponible. Para calcular esta cifra, se resta el importe de los dividendos de los ingresos netos de un periodo determinado.
Por ejemplo, supongamos que una empresa obtiene unos ingresos netos de 100.000 $ durante el mes. Puede distribuir 50.000 $ de esos beneficios entre los propietarios y accionistas y conservar 50.000 $ para reinvertirlos en la empresa.
Cuando una empresa tiene ganancias retenidas, dispone de opciones financieras para crecer, aumentar el valor de sus acciones o realizar inversiones de capital. Las ganancias retenidas suelen presentarse como una proporción entre las ganancias retenidas y los activos. Aunque una proporción de 1:1 es ideal, normalmente no es posible en muchos sectores. Por ello, el objetivo es acercarse lo máximo posible a una proporción de 1:1 o simplemente tener una proporción de ganancias retenidas superior a la media del sector.
Déficit
Si la empresa no tiene suficientes ingresos durante un periodo para cumplir con sus obligaciones de deuda y cubrir las responsabilidades frente a los accionistas, tendrá ganancias retenidas negativas. Esto se denomina déficit. Es importante supervisar cualquier déficit en el balance general, ya que a menudo significa que la empresa está recurriendo a sus reservas de efectivo o pidiendo dinero prestado para cubrir sus responsabilidades. Aunque esto puede mantenerse durante un periodo corto, tener un déficit durante periodos prolongados es una señal de mala salud financiera para una empresa.
Cómo utilizar un balance general de la forma más eficaz
Empieza con una plantilla para simplificar la elaboración de un balance general. Siempre que sea posible, utiliza un software de contabilidad para crear balances generales automáticamente, ya que esto reduce la posibilidad de que se produzcan errores. Los propietarios de empresas deberían revisar periódicamente los balances generales y los ratios financieros relacionados para comprender la salud general de su empresa. Revisar el balance general mensualmente, por ejemplo, garantiza que no haya sorpresas si decides vender tu empresa, solicitar un préstamo empresarial o buscar financiación de capital riesgo.
¿Ya tienes listo tu balance general y quieres continuar con otros asuntos contables importantes para tu empresa? Consulta nuestros otros artículos sobre contabilidad para obtener más información.

