

Ya sea para pagar las nóminas o conseguir capital para crecer, buscar financiación como fundador, director ejecutivo o director financiero resulta inquietante, y puede parecer aún más intimidante cuando se trata de préstamos para empresas SaaS.
¿Qué son los préstamos para empresas SaaS?
El endeudamiento de una empresa de software como servicio (SaaS) es algo diferente al de las empresas tradicionales. Tradicionalmente, las empresas utilizan sus existencias, equipos y bienes inmuebles como garantía para sus préstamos, de modo que, en caso de impago, el prestamista obtiene algo de efectivo al liquidar la garantía. Por este motivo, las empresas físicas suelen resultar más atractivas para los prestamistas que las empresas SaaS.
La mayoría de las empresas SaaS en crecimiento solo pueden presumir de propiedad intelectual y cuentas por cobrar, elementos que normalmente no interesan a un prestamista. En su lugar, la empresa SaaS se evalúa en función de su potencial y su historial de ingresos (con la posibilidad de que el prestamista obtenga una garantía en forma de warrants que se conviertan en capital en caso de impago).
No obstante, las empresas SaaS, ya sean startups o empresas en expansión, aún pueden acceder a préstamos de diversas fuentes. Estos proveedores de préstamos se basan en las métricas de la empresa SaaS, el modelo de negocio y los ingresos previstos para determinar su solvencia.
Estos son los tipos de préstamos para empresas SaaS que puedes utilizar para ampliar tu equipo, extender la autonomía financiera de tu empresa o cualquier otra necesidad que requiera una inyección de capital.
¿Cómo funcionan los préstamos para empresas SaaS?
La mayoría de los préstamos para empresas SaaS son capital no dilutivo, lo que significa que no requieren que cedas la propiedad de tu empresa, como ocurriría con la financiación mediante capital.
Para obtener préstamos para empresas SaaS, debes apoyarte en los fundamentos de tu empresa (como CAC, CLV/LTV, MRR, ARR y la retención de clientes) para dirigirte a los proveedores de préstamos y solicitar un préstamo acorde con tus ingresos previstos.
Cómo reunir los requisitos para un préstamo para empresas SaaS
Conseguir un préstamo es como encontrar pareja: tienes que ser tú mismo… pero debes asegurarte de tener buen aspecto.
Antes de entrar en los detalles de un posible prestamista, revisa estos factores para comprobar si tu empresa SaaS parece un prestatario sólido:
1. Estrategia de crecimiento
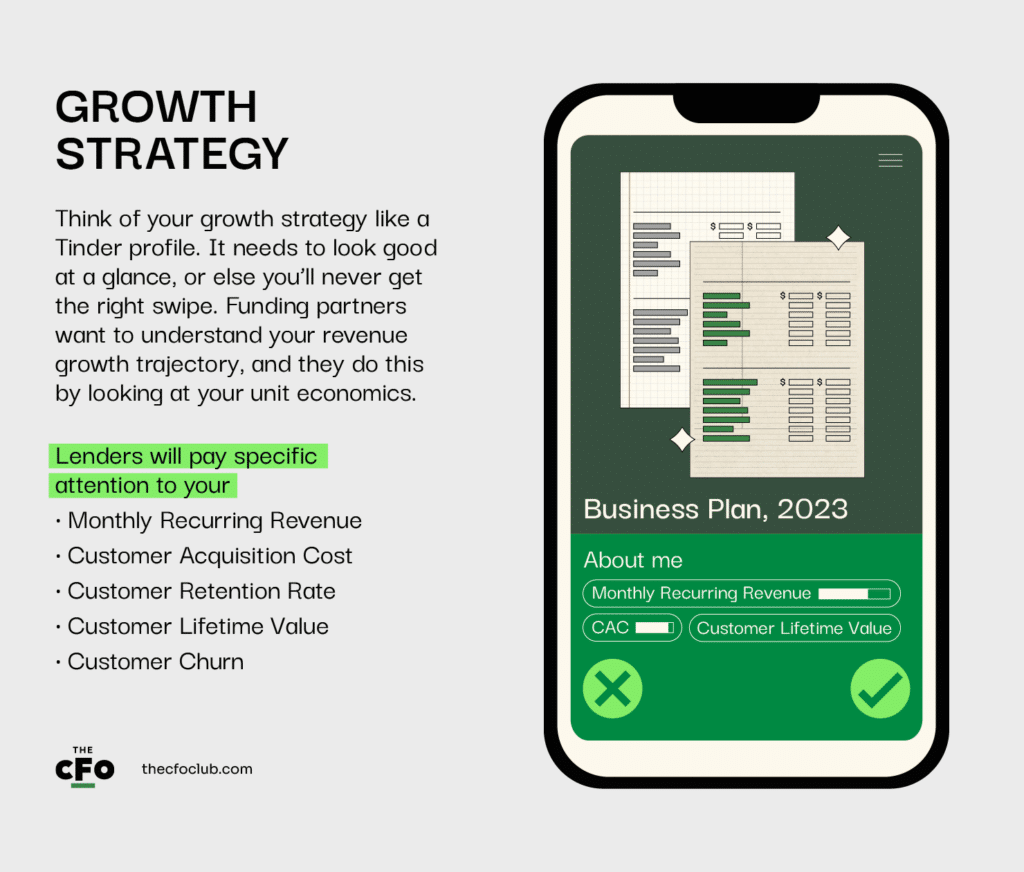
Piensa en tu estrategia de crecimiento como si fuera un perfil de Tinder. Tiene que causar una buena impresión de un vistazo; de lo contrario, nunca conseguirás el deslizamiento correcto. Los socios financieros quieren comprender la trayectoria de crecimiento de tus ingresos, y para ello analizan la economía unitaria.
Los prestamistas prestarán especial atención a tus:
- Ingresos recurrentes mensuales para comprender tus ingresos mensuales.
- Coste de adquisición de clientes para saber cuánto gastas en adquirir clientes. Un CAC elevado podría indicar que tus gastos de adquisición de clientes son demasiado altos para obtener rentabilidad.
- Tasa de retención de clientes para evaluar tu capacidad de conservar a los clientes.
- Valor del tiempo de vida del cliente para ver cuántos ingresos extraes de tu cliente medio a lo largo de su relación con tu empresa.
- Abandono de clientes para comprender con qué rapidez cancelan tus clientes después de suscribirse a tu producto.
Tus métricas tienen buen aspecto: has conseguido el deslizamiento. ¿Y ahora qué?
Después de revisar las métricas iniciales y la rentabilidad a un nivel tan general, los prestamistas querrán profundizar para conocerte un poco mejor.
Have an account? Log In
2. Plan de negocio
Creen que tienes buen aspecto, así que has pasado a la fase de los mensajes. Ahora tienes que conquistarlos exponiendo tu historia de una forma que les haga creer en tu futuro.
Tu plan de negocio debe mostrar tu propuesta de valor, estrategia de adquisición de clientes, proyecciones futuras y cualquier otra información que ayude a los prestamistas a ver tu potencial de crecimiento y tu capacidad de devolver el préstamo.
También debes tener claro para qué necesitas el préstamo. Los prestamistas deben estar seguros de que su préstamo les ayudará a ellos a ganar dinero, por lo que necesitan saber para qué planeas utilizarlo. Por ejemplo, tendrás más posibilidades de conseguir financiación para expandirte que para pagar tus deudas.
Ahora los has conquistado con una o dos buenas frases y habéis pasado a una cita. Esta parte requiere más tiempo y esfuerzo por su parte, así que debes hacer que les merezca la pena.
3. Proceso de diligencia debida
Mientras estáis en la cita, te harán preguntas sobre tu historial y, si quieres que esto funcione, tendrás que asegurarte de presentar pruebas convincentes.
Los prestamistas cuentan con procesos de diligencia debida para evaluar tu empresa, tu sector y tu solicitud de préstamo. Anticípate al proceso de tu prestamista y a sus preguntas más importantes, y prepárate con respuestas satisfactorias.
Puedes asegurarte de ello:
- Organizar sus métricas y datos empresariales para su revisión.
- Mostrar el proceso que ha creado para generar clientes potenciales y conseguir nuevos clientes.
- Y, en realidad, cualquier otra cosa que transforme la percepción de su empresa, de una carga a un centro de beneficios.
Si juega bien sus cartas, encuentra a alguien que crea en usted y aporta las pruebas que necesita, tendrá un socio antes de darse cuenta.
Tipos de opciones de financiación mediante deuda
Estoy seguro de que cualquier préstamo para empresas SaaS podría proporcionarle los fondos que necesita, pero los requisitos, los intereses y el calendario de amortización de cada opción marcarán la diferencia a largo plazo.
Deuda convertible
La deuda convertible le permite obtener un préstamo que puede devolver al vencimiento, pero con la condición de que, si consigue una ronda de financiación mediante capital antes del vencimiento, el prestamista pueda convertir la deuda en acciones a un tipo de descuento (lo que se denomina derecho de conversión).
El descuento en caso de una operación de financiación mediante capital suele situarse entre el 15 y el 25 %. La hoja de condiciones del préstamo especifica las condiciones de amortización y conversión: el precio por acción, la duración del préstamo y el tipo de interés antes del vencimiento o la conversión.
La deuda convertible es más popular entre las empresas tecnológicas de alto crecimiento en sus primeras etapas, que no quieren ceder una parte de su negocio en su fase actual, pero necesitan capital para hacer crecer la empresa hasta alcanzar una valoración en la que sí tenga sentido venderla.
Puede acceder a pagarés de deuda convertible a través de inversores ángeles, inversores de capital riesgo y prestamistas especializados. Algunos ejemplos son Gust, Andreessen Horowitz y Lighter Capital.
Cómo prepararse para la deuda convertible
- Actualice su plan de negocio.
- Prepare una tabla de capitalización que muestre a los accionistas actuales de su empresa.
- Revise la hoja de condiciones del préstamo para asegurarse de que el importe del préstamo, la fecha de vencimiento, el tipo de interés y las condiciones de conversión se ajustan a sus planes.
- Asegúrese de que sus cifras (CAC, LTV, tasa de cancelación) reflejan la realidad de su negocio.
- Considere la probabilidad de obtener financiación mediante capital antes del vencimiento de los préstamos y si querría ceder capital futuro a cambio de conservar flujo de caja libre.
Préstamo para capital circulante
Un préstamo para capital circulante es adecuado para empresas SaaS de sectores con ingresos estacionales y gastos constantes, como las empresas de asistencia en viajes. Durante los periodos de menor actividad, este préstamo para capital circulante puede ayudarle a financiar sus gastos diarios (como nóminas, alquiler, etc.).
A diferencia del pagaré de deuda convertible, este préstamo es relativamente más fácil de obtener. Suele estar vinculado al crédito del propietario de la empresa, por lo que necesitará una buena puntuación crediticia para conseguirlo. De lo contrario, algunos prestamistas insistirán en que presente garantías.
La opción de préstamo para capital circulante más habitual para las empresas SaaS es Fundbox.
Puede aumentar sus posibilidades de obtener un préstamo para capital circulante:
- Entendiendo y explicando para qué necesita el préstamo para capital circulante.
- Definiendo el objetivo del préstamo.
- Organizando sus documentos financieros para que los revisen los prestamistas.
- Revisando su historial crediticio personal para comprender si cumple los requisitos para obtener un préstamo para capital circulante.
Financiación basada en ingresos
La financiación basada en ingresos ofrece a las empresas SaaS la posibilidad de obtener un préstamo basado en sus ingresos futuros, lo que les proporciona un acceso rápido a los fondos. Se espera que devuelvan el préstamo con los ingresos que prevén obtener. Las cuotas mensuales suelen ser un porcentaje fijo de sus ingresos mensuales, en lugar de un importe fijo.
La financiación basada en ingresos es más popular entre las empresas SaaS que pueden demostrar que tienen ingresos regulares.
Lighter Capital proporciona a las empresas en sus primeras etapas los fondos necesarios para hacer crecer su negocio a cambio de una parte de los ingresos que generan en un mes.
Cómo prepararse para un préstamo de financiación basada en ingresos.
- Organice sus estados financieros para que el prestamista evalúe su solvencia.
- Prepare sus datos históricos de ingresos para mostrar cómo ha evolucionado su empresa en los últimos 2-3 años.
- Presente una previsión de sus ingresos futuros para que el prestamista evalúe su capacidad de reembolso.
Factoring de cuentas por cobrar
El factoring de cuentas por cobrar ayuda a las empresas SaaS a acceder a fondos inmediatos basados en sus cuentas por cobrar. Aunque muchos clientes de SaaS pagan las suscripciones antes de que se presten los servicios, las suscripciones de los clientes actuales ayudan a comprender las expectativas de ingresos de futuras suscripciones.
Es más fácil obtener este préstamo cuando tus contratos indican cuándo se liquidarán por completo tus cuentas por cobrar y, por tanto, cuándo recibirás el pago.
Los prestamistas revisarán tus facturas, los fundamentos de tu negocio (abandono de clientes, LTV, etc.) y la calidad crediticia de tus clientes para determinar tu tasa de factoring. Si tus cifras son satisfactorias, te concederán la cantidad que necesitas a cambio de tus cuentas por cobrar. De este modo, no tendrás que esperar al pago de tu cliente para encontrar el dinero que necesitas para financiar los gastos de tu negocio. El tamaño de tus cuentas por cobrar determinará el tamaño del préstamo que puedes obtener.
El factoring de A/R es más adecuado para las empresas SaaS que reciben pagos después de 30, 60 o 90 días de servicio. Estas empresas necesitan financiación a corto plazo para mantener sus actividades empresariales.
Los préstamos de factoring de A/R de AltLine son una buena opción de financiación para las empresas SaaS que no pueden obtener líneas de crédito.
Estos son los elementos que debes preparar para atraer financiación basada en cuentas por cobrar de un prestamista:
- Un listado de tus A/R
- Los nombres de las cuentas.
- Fechas de facturación.
- Cantidades adeudadas.
- Copias de las facturas.
- Cualquier otra documentación necesaria para validar que las ventas son legítimas.
Línea de crédito basada en MRR
Con una línea de crédito basada en MRR, tu empresa SaaS puede obtener hasta 3–5 veces tus ingresos recurrentes mensuales para financiar las necesidades de tu negocio. Como una de las fuentes de menor coste para el crecimiento de un negocio SaaS, la línea de crédito basada en MRR sí requiere una garantía personal, lo que significa que serás responsable si tu empresa no devuelve el préstamo.
Este tipo de préstamo está destinado a empresas SaaS con ingresos recurrentes mensuales o anuales (ARR) considerables y constantes.
Entre los prestamistas destacados de líneas de crédito basadas en MRR se encuentran Silicon Valley Bank (ahora propiedad de First Citizens y, sí, todavía en funcionamiento) y novel capital.
Para acceder a una línea de crédito basada en MRR, tu empresa debe
- Registrar una tasa de abandono del 15 % o inferior.
- Demostrar un crecimiento histórico y previsto positivo.
- Tu empresa debe financiarse con recursos propios, capital riesgo o inversores ángeles.
Estructuras de pago de la deuda
El hecho de que pagues una cantidad mensual fija, devuelvas una cantidad menor durante los primeros meses para gestionar mejor tu flujo de caja o comiences a amortizar el préstamo desde el primer pago vendrá determinado por la estructura de amortización del préstamo. Por eso debes prestar especial atención a la estructura de pago de la deuda, que puede ser una:
Préstamo amortizable estándar
Con las cuotas estándar, debes devolver cuotas mensuales fijas. La cuota cubre una parte del importe principal y los intereses.
Los préstamos amortizables estándar suelen contar con un calendario claro, por lo que es fácil saber cuándo liquidarás el préstamo. El prestamista define el calendario de amortización y determina la cantidad que pagas en cada cuota.
La duración puede ser tan corta como 12 meses y tan larga como 7 años, con un mínimo de dos pagos antes del vencimiento.
El préstamo amortizable estándar es la estructura más popular de esta lista. Su facilidad de reembolso y su conveniencia presupuestaria facilitan el pago a las empresas SaaS con ingresos y flujo de caja estables. Los prestamistas también lo prefieren porque les proporciona beneficios de flujo de caja periódicos.
More Articles
Solo intereses
El reembolso de tu préstamo con la opción de solo intereses divide el pago del préstamo en dos periodos: un periodo para pagar únicamente los intereses y otro durante el cual puedes comenzar a devolver el principal. En la segunda etapa, tu pago mensual aumenta para incluir ambos componentes del préstamo.
Como no amortizas el principal durante el primer periodo, el importe total adeudado permanecerá igual con el tiempo. Sin embargo, puedes utilizar lo que habrías pagado del importe principal como inversión en tu negocio, ya sea para impulsar el crecimiento o aumentar el flujo de caja.
Para la mayoría de los gestores, esta estructura no es la preferida a menos que exista un plan claro de apalancamiento de la deuda.
Estructura escalonada
En la estructura escalonada, pagarás una cantidad relativamente menor durante los primeros meses, con un aumento progresivo de los importes de los pagos a medida que tus ingresos aumenten con el tiempo. Esto permite a los prestatarios ajustar sus pagos al crecimiento de su negocio, de modo que todo tenga el tamaño adecuado.
En la hoja de condiciones se detalla todo lo que necesitas saber sobre las condiciones de reembolso, incluida la frecuencia y el importe del aumento de los intereses.
Dependiendo de tu acuerdo con el prestamista, el préstamo escalonado puede tener un único escalón (un aumento) o varios escalones (varios aumentos) durante la vigencia del préstamo.
Un buen préstamo te separa de hacer crecer tu negocio SaaS en tus propios términos
Cada uno de estos tipos de préstamo presenta una oportunidad única para hacer crecer tu negocio sin perder el control sobre él.
Examínalos detenidamente para ver cuál cumple con la mayoría —si no todos— de tus requisitos. Espero que esto te ayude a afrontar mejor la financiación mediante deuda.
The CFO Club comparte contenido útil que ayuda a los directores financieros, fundadores y directores ejecutivos a impulsar cambios en sus organizaciones. Suscríbete a nuestro boletín para mejorar tus resultados.

