

Laskennalliset verosaamiset: täydellinen opas ja laskuri

Tappiot ja osakeperusteiset palkkiot ovat osa teknologiayrityksen toiminnan DNA:ta. Ne synnyttävät vähemmän tunnetun tase-erän nimeltä laskennalliset verosaamiset (DTA:t). Vaikka DTA:t harvoin päätyvät otsikoihin, niillä voi olla konkreettinen vaikutus kassavirtaasi.
Tässä oppaassa hyödynnän kokemustani entisenä kirjanpitäjänä ja selitän DTA:iden perusteet, miten ne päätyvät taseeseesi ja mitä niille tapahtuu ajan mittaan. Aloitetaan.
Mitä laskennalliset verosaamiset ovat?
Laskennalliset verosaamiset (DTA:t) ovat tulevia verohyötyjä, jotka johtuvat kirjanpidon ja verotuksen väliaikaisista eroista.

Toisin kuin kiinteistöt ja ajoneuvot, DTA:t ovat aineettomia rahoitusvaroja. Ne pienentävät tulevien kausien verovelkaa ja näkyvät taseessa, kun:
- Hyödyn toteutuminen on todennäköisempää kuin sen toteutumatta jääminen (GAAP:n mukaan)
- Hyöty on todennäköinen (IFRS:n mukaan)
DTA:t esitetään yleensä pitkäaikaisina varoina, ellei hyödyn odoteta toteutuvan 12 kuukauden kuluessa. Ne voivat vanhentua, jos niitä ei käytetä lakisääteisten siirtoaikojen puitteissa, joten oikea-aikainen hyödyntäminen on ratkaisevan tärkeää erityisesti silloin, jos olet tappiollinen SaaS- tai teknologiayritys, joka käy läpi kulutusvaihetta tai valmistautuu listautumisantiin.
Miksi laskennalliset verosaamiset ovat arvokkaita?
DTA:t auttavat pienentämään tulevaa verovelkaa ja parantamaan verojen jälkeistä kassavirtaa, kun hyödyt toteutuvat.
Vaikka tämä ei monista ehkä vaikuta suurelta rahamäärältä, se voi olla huomattava summa pääomavaltaisille SaaS- ja teknologiayrityksille, joilla on suuria ennakkokustannuksia ja osakeperusteisia palkkioita. Niille DTA:t kuvastavat vuosien kertyneitä tappioita, jotka säästävät merkittävästi veroja yrityksen muuttuessa voitolliseksi.
Tämä tarkoittaa myös, että DTA ei aina pienennä verovelkaa, vaikka se olisi taseessasi. Verolaskun pieneneminen riippuu tulevasta veronalaisesta tulosta – ei tuloja, ei hyötyä.
Ajattele asiaa näin:
DTA ei ole kuponki, jonka voit lunastaa milloin tahansa. Se on lupaus, joka pitää vain, jos saat oikeanlaista tuloa oikeaan aikaan.
Juuri tästä syystä yritykset tarvitsevat joskus arvostusvähennyksen alentaakseen DTA:iden arvoa osittain tai kokonaan, kun niiden toteutumiseen liittyy epävarmuutta.
Laskennalliset verosaamiset: niitä synnyttävät tapahtumat
Nyt kun ymmärrät, mitä laskennalliset verosaamiset ovat, tarkastellaan, mitkä taloudellisen raportoinnin tapahtumat tai käsitteet voivat johtaa DTA:n syntymiseen taseessasi.
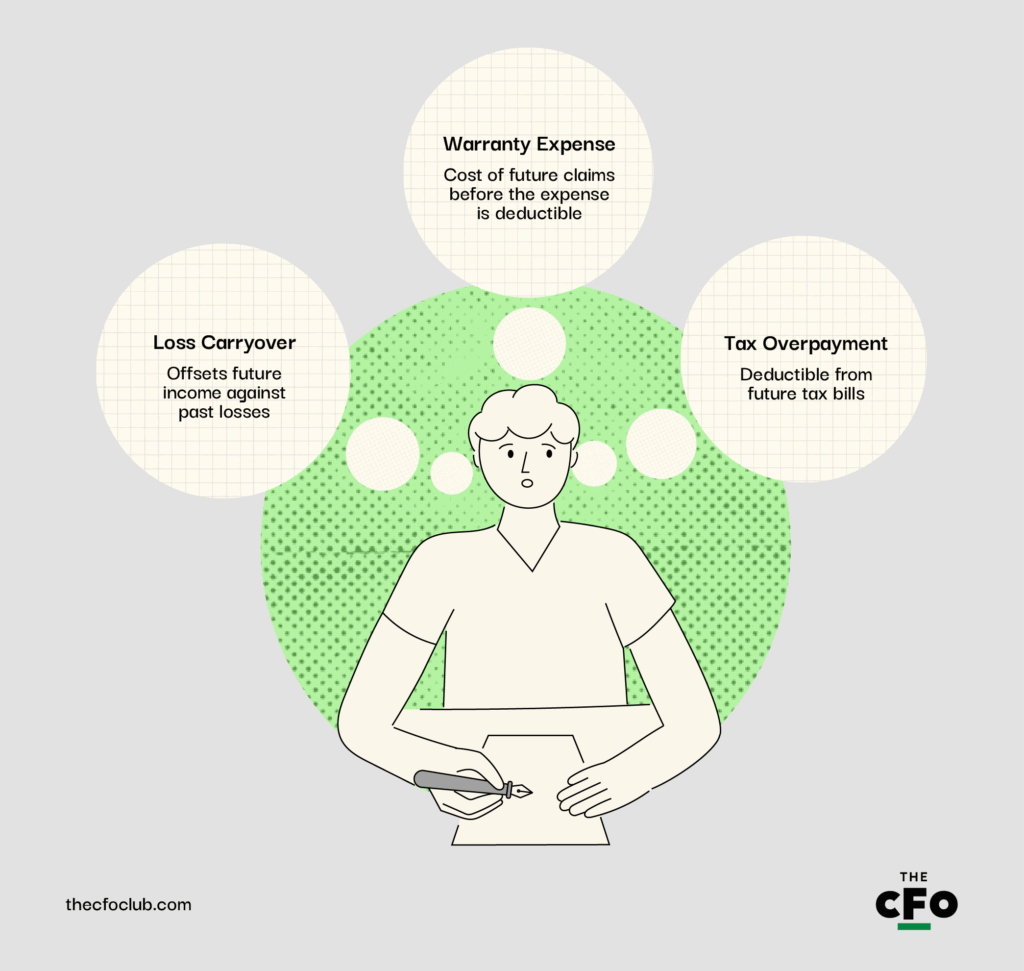
Tappioiden siirto
Tappioiden siirto (jota kutsutaan myös verotappioiden siirroksi) tarkoittaa mahdollisuutta vähentää tulevista tuloista aiempia tappioita, mikä synnyttää DTA:n. Tämä on yleistä SaaS- ja teknologiayrityksissä, jotka käyvät läpi pitkiä kulutusvaiheita ennen muuttumistaan voitollisiksi.
Ajatellaan esimerkiksi SaaS-aloitusyritystä, joka ilmoittaa 10 miljoonan dollarin nettotappion vuonna 2024 korkeiden tutkimus- ja kehityskustannusten sekä asiakashankintakulujen vuoksi. Verolainsäädännön mukaan yritys voi siirtää tappion vähennettäväksi tulevista veronalaisista tuloista, esimerkiksi vuonna 2026. Tämä pienentää sen verovelkaa ja parantaa kassavirtaa vuonna 2026.

Takuukulut
Takuukulut synnyttävät DTA:ita, kun yritykset kirjaavat tulevien takuukorvausten kustannukset ennen kuin kyseinen kulu on verotuksessa vähennyskelpoinen.
Oletetaan, että IoT-laitteita paketoiva SaaS-yritys myy älykkäitä antureita 5 miljoonan dollarin arvosta ja arvioi tulevien takuukustannusten olevan 500 000 dollaria. Tämä arvio kirjataan tuloslaskelmaan tänään, mutta veroviranomaiset eivät hyväksy vähennystä ennen kuin korvaukset on maksettu.
Tulos?: Taseeseen kirjataan DTA, joka kuvastaa tätä ajoituseroa.
Veron liikamaksu
Yritykset maksavat usein tuloveroa liikaa konservatiivisten oletusten tai kulujen kirjaamisen ajoituserojen vuoksi. Tämä ylijäämä voidaan vähentää tulevista verolaskuista, mikä tarkoittaa, että kyseessä on DTA.
Oletetaan, että teknologiayritys tekee palvelimista kirjanpidossa nopeutetut poistot viiden vuoden aikana, mutta käyttää verotuksessa tasapoistoja. Ero kasvattaa veronalaista tuloa aikaisempina vuosina ja synnyttää DTA:n, joka purkautuu tulevina vuosina.
Muita yleisiä DTA:iden syitä
Tappioiden siirtämisen, takuukulujen ja veron liikamaksun lisäksi on useita muita syitä siihen, miksi DTA näkyy yrityksen taseessa. Tässä on joitakin muita yleisiä syitä, joita olen kohdannut urani aikana:
- Verotukselliset erät: Verotukselliset erät, kuten nettoliiketappioiden siirrot ja verohyvitysten siirrot (mukaan lukien ulkomaiset verohyvitykset ja AMT-hyvitykset), synnyttävät DTA:ita. Itse asiassa ne ovat usein merkittävimpiä DTA:ita, jotka näkyvät yrityksen tilinpäätöksessä.
- Osakeperusteiset palkkiot: Kirjanpidossa kuluksi kirjatut oman pääoman ehtoiset palkkiot, joita ei voida vähentää verotuksessa ennen niiden toteutumista, synnyttävät DTA:ita.
- Epävarmojen saamisten vähennysvaraukset: Kirjanpidossa aikaisin kirjatut epävarmojen saamisten vähennysvaraukset, jotka voidaan vähentää verotuksessa vasta, kun saaminen todella kirjataan luottotappioksi, synnyttävät DTA:ita.
- Jaksotetut kulut: Bonusten, provisioiden ja lomapalkkojen kaltaiset erät, jotka on jaksotettu mutta jotka voidaan verolainsäädännön mukaan vähentää vasta maksamisen jälkeen, synnyttävät DTA:ita.
- R&D-menojen aktivointierot: Yhdysvaltojen verouudistuksen (IRC §174) nojalla tietyt R&D-kustannukset on nykyään aktivoitava ja jaksotettava, mikä synnyttää kirjanpidon ja verotuksen välisen ajoituseron ja johtaa DTA:iden syntymiseen.
- Tuloutuksen ajoitus: ASC 606 -standardin mukaan SaaS-yritykset usein lykkäävät tuottojen tuloutusta, mutta verosäännöt voivat edellyttää tuloutusta aiemmin, mikä johtaa DTA:iden syntymiseen.
Laskennallisten verosaamisten laskuri
Laskennallinen verosaaminen lasketaan kertomalla raportoidun tuloveron ja verolainsäädännön mukaisen verovelan välinen väliaikainen ero sovellettavalla verokannalla:
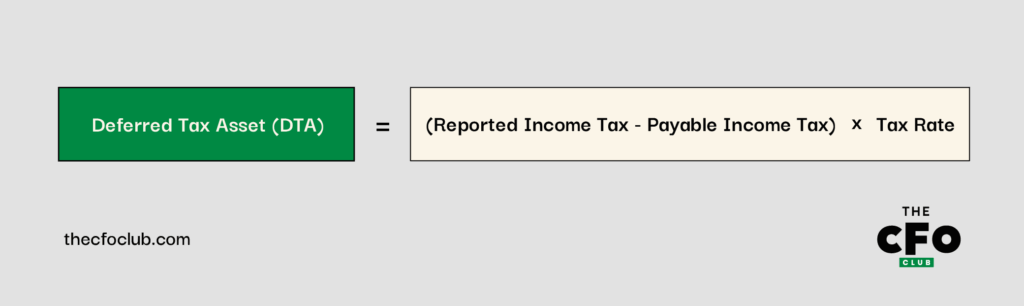
Voit käyttää myös laskennallisen verosaamisen laskuriamme – syötä vain raportoitu tulovero, maksettava tulovero ja verokanta.
Esimerkki DTA:n laskemisesta
Oletetaan, että SaaS-yrityksesi jaksotti 100 000 dollarin henkilöstöbonukset joulukuulle 2024. Tämä määrä kirjattiin kuluksi GAAP:n mukaisesti, mutta verosääntöjen mukaan bonukset ovat verotuksessa vähennyskelpoisia vasta, kun ne maksetaan tammikuussa 2025.
Tämä johtaa väliaikaiseen eroon, joka kasvattaa nykyistä verovelkaasi ja synnyttää DTA:n. Tässä on vertailu GAAP:n ja IRC-sääntöjen mukaisesti laadittuun tuloslaskelmaasi:
| Erä | GAAP ($) | IRC ($) |
| Tuotot | 1,000,000 | 1,000,000 |
| Liiketoiminnan kulut | (700,000) | (700,000) |
| Jaksotettu kulu | (100,000) | (0) |
| Tulos ennen veroja | 200,000 | 300,000 |
| Tulovero @ 25% | (50,000) | (75,000) |
Näiden laskelmien mukaan raportoidun ja todellisen tuloksen ennen veroja välillä on bonuksista johtuva 100 000 dollarin väliaikainen ero:
$100,000=$300,000-$200,000
Tässä esimerkissä laskennallinen verosaaminen olisi edellä esitetyn laskelman mukaan 25 000 dollaria:
$25,000=$100,000 x 25%
Voit laskea tämän myös vähentämällä ilmoitetun veron todellisesta verovelasta, jolloin tulokseksi saadaan sama 25 000 dollaria – tai käyttää laskuriamme.
Laskennallisten verosaamisten väheneminen ja sen merkitys
Laskennalliset verosaamiset vähenevät ajan myötä, kun niiden taustalla olevat väliaikaiset erot purkautuvat. Aiemmilta tilikausilta siirtyvät liiketappiot (NOL) ovat yleisin verosaamisten purkautumiseen vaikuttava tekijä.
IRS:n sääntöjen mukaan yritykset voivat käyttää aiempien kausien tappioita tulevien veronalaisten tulojen vähentämiseen. Kun yrityksesi alkaa viimein tuottaa voittoa vuosien tappioiden jälkeen (mikä on tyypillistä SaaS- ja teknologiayrityksille), aiemmilta kausilta siirtyvät liiketappiot otetaan käyttöön ja ne vähentävät veronalaista tuloa. Verovelan pieneneminen vähentää taseessa olevaa laskennallista verosaamista.
Taloudellisesta näkökulmasta tämä on hyvä asia. Laskennallisen verosaamisen pieneneminen kertoo kannattavuuden paranemisesta. Se tarkoittaa myös, että yrityksesi käyttää ”pankkiin talletettuja” veroetuja ja aiempia tappioita vähentääkseen tämänhetkistä kassasta maksettavaa rahamäärää.
Laskennallisen verosaamisen arvostusvähennykset
Arvostusvähennys on laskennallista verosaamista vastaan kirjattava varaus. Se muodostetaan, kun yritys uskoo, ettei se todennäköisesti pysty hyödyntämään etua kokonaisuudessaan.
Arvostusvähennys on käytännössä kirjanpitotermi ilmaisulle: ”meillä on taseessa verosaaminen, mutta emme ole varmoja, että ansaitsemme riittävästi veronalaista tuloa sen hyödyntämiseen.”
GAAP edellyttää arvostusvähennyksen kirjaamista, kun on todennäköisempää kuin ei (eli todennäköisyys on yli 50 %), ettei osaa laskennallisesta verosaamisesta tai koko verosaamista tulla käyttämään. Näin on usein SaaS- ja teknologiayrityksillä, joiden liiketappiot jatkuvat pitkään tai joiden tulomallit ovat vaikeasti ennustettavia.
Oletetaan, että yrityksellä on 30 miljoonaa dollaria aiemmilta kausilta siirtyviä liiketappioita, mikä vastaa 7,5 miljoonan dollarin laskennallista verosaamista. Ennusteet kuitenkin viittaavat tappioiden jatkumiseen seuraavien vuosien ajan, eikä kannattavuuteen ole selkeää polkua. Tällöin tilintarkastaja voi edellyttää täyttä tai osittaista arvostusvähennystä. Tämä pienentää taseessa olevaa laskennallista verosaamista ja vaikuttaa tuloslaskelmaan verokuluna.
Laskennallisen verosaamisen arvostusvähennys ei vaikuta kassaan, mutta se voi vaikuttaa sijoittajan käsitykseen liiketoiminnastasi ja johtaa laskennallisia veroja koskeviin liitetietojen esittämiseen.
Laskennallinen verosaaminen verrattuna laskennallisiin verovelkoihin
Laskennalliset verosaamiset ja laskennalliset verovelat (DTL) syntyvät molemmat kirjanpidon ja verotettavan tulon väliaikaisista eroista, mutta ne kuvaavat vastakkaisia lopputuloksia.
Laskennallinen verovelka syntyy, kun yritys maksaa nyt vähemmän veroja mutta joutuu maksamaan tulevaisuudessa enemmän esimerkiksi nopeutettujen verovähennysten tai tuloutuksen lykkäämisen vuoksi. Laskennalliset verovelat johtuvat tyypillisesti nopeutetun poiston, osamaksukauppojen tai siitä aiheutuvista veroeroista, että tulo kirjataan verotuksessa aiemmin kuin kirjanpidossa.
Tässä on yhteenveto laskennallisen verosaamisen ja laskennallisen verovelan eroista:
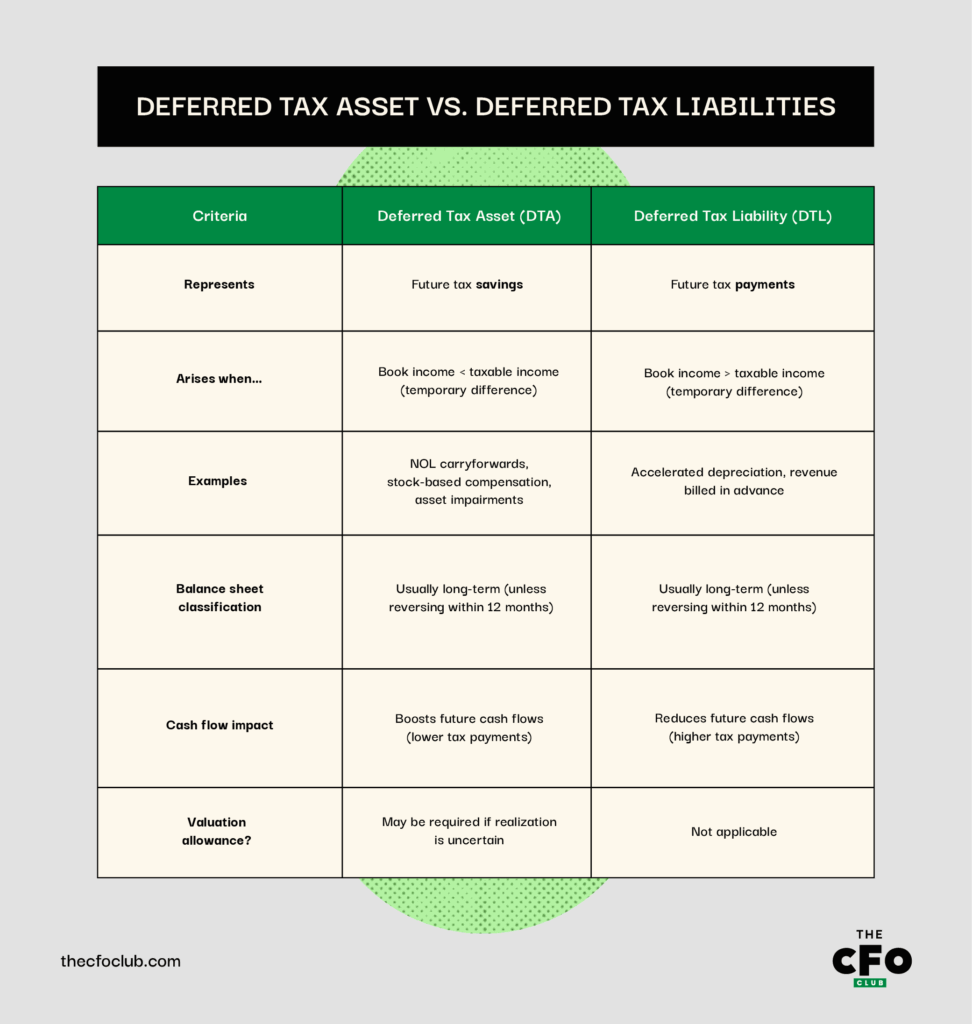
Jos olet joskus epävarma siitä, johtaako jokin tapahtuma laskennalliseen verosaamiseen vai laskennalliseen verovelkaan, kysy itseltäsi:
- Kirjaako yritys tänään kulun, jota ei voi vähentää verotuksessa ennen myöhempää ajankohtaa? Jos kyllä, se todennäköisesti synnyttää laskennallisen verosaamisen.
- Onko yritykselle syntynyt tappioita, jotka se voi siirtää tuleville kausille? Jos kyllä, se johtaa laskennalliseen verosaamiseen (aiemmilta kausilta siirtyvä liiketappio).
- Vähentääkö yritys verotuksessa nyt enemmän kuin kirjanpidossa (kuten poistojen tapauksessa)? Jos kyllä, se todennäköisesti synnyttää laskennallisen verovelan.
- Tuloutetaanko tulo verotuksessa nyt, mutta lykätäänkö sen kirjaamista kirjanpidossa? Tämä todennäköisesti synnyttää laskennallisen verovelan (yleistä tilauspohjaisissa liiketoimintamalleissa).
Ajattele DTA:ita tulevaisuuden verohyvityksinä ja DTL:iä tulevaisuuden verovelkoina. Näiden erojen ajoituksen hallinta voi auttaa vaikuttamaan efektiiviseen veroasteeseesi ja kassavirtaprofiiliisi.
Älä keskity vain lukuihin
Osaketutkimuksessa työskennellessäni pyysin asiakkaita aina pohtimaan tarinaa, jota luvut yrittivät kertoa, sen sijaan että he olisivat keskittyneet vain hintaan. Kannustan sinua soveltamaan samaa periaatetta tässä.
DTAt kertovat tarinan yrityksen aiemmasta tuloksesta ja tulevaisuuden odotuksista. Kasvava DTA voi heijastaa kasautuvia tappioita tai väliaikaisia eroja kulujen jaksotuksessa. Toisaalta pienenevä DTA viestii usein parantuneesta tuloksesta tai aiempien ajoituserojen purkautumisesta. Entä arvostusvähennykset? Ne ovat varoitusmerkki.
Oikean tarinan muodostaminen on avain taloudellisen todellisuutesi ymmärtämiseen. Oletko valmis perehtymään taseessasi olevaan DTA-lukuun? Haluatko kehittää talousalan ammattilaisen osaamistasi entisestään? Tilaa ilmainen uutiskirjeemme saadaksesi asiantuntijoiden neuvoja, oppaita ja näkemyksiä talousalan johtajilta, jotka muovaavat teknologia-alaa.



