

Kirjanpidollisen voiton laskeminen (+ esimerkkejä)

Kirjanpidollisen voiton laskeminen on suoraviivaista: vähennä kokonaisliikevaihdosta kaikki kokonaismääräiset nimenomaiset kustannukset. Vaikka asia saattaa vaikuttaa yksinkertaiselta, kirjanpidollinen voitto vaikuttaa strategisiin päätöksiin, sijoittajien luottamukseen ja pitkän aikavälin taloudelliseen hyvinvointiin. Se kuvastaa liikevaihtoa, välittömiä kustannuksia, operatiivisia kuluja ja poistoja.
Tässä oppaassa käyn läpi olennaiset asiat: mitä kirjanpidollinen voitto on, miksi sillä on merkitystä ja miten voit laskea sen tarkasti. Siirrytään yrityksesi todellisiin lukuihin.
Mitä kirjanpidollinen voitto on?
Kirjanpidollinen voitto, josta käytetään myös nimityksiä taloudellinen voitto ja kirjanpidon voitto, on mittari, jolla mitataan yrityksen taloudellista tilaa. Voit laskea sen vähentämällä kaikki nimenomaiset kustannukset liikevaihdosta yrityksesi tilinpäätöksessä esitettyjen tietojen mukaisesti.

Määritelmän lisäksi tässä on muita tärkeitä kirjanpidollista voittoa koskevia tietoja, jotka on hyvä tuntea:
- Se perustuu suoriteperusteiseen kirjanpitoon, ei kassavirtaan: Jos esimerkiksi allekirjoitat 200 vuosittaista SaaS-tilausta 60 000 dollarin arvosta 30. joulukuuta (palvelun käyttäjäkohtaisen kustannuksen ollessa 200 dollaria), vuoden lopun bruttovoitto näyttää 20 000 dollarin voittoa, vaikka asiakas ei olisi vielä maksanut laskua.
- Se ilmoitetaan sidosryhmille ja sijoittajille: Kun tarkastelet yrityksen tuloslaskelmaa tai julkistettuja tulostietoja, tarkastelet yleensä kirjanpidollista voittoa eli tuloslaskelman nettovoittoa.
- Se lasketaan vähentämällä ei-kassavaikutteiset kulut: Yhdysvaltain yleisesti hyväksytyt kirjanpitoperiaatteet (GAAP) edellyttävät, että ei-kassavaikutteiset kulut, kuten poistot, jaksotukset ja liikearvon arvonalentumiset, kirjataan tuloslaskelmaan. Vaikka et maksa vuosittain käteisellä ei-kassavaikutteisista kuluista, niitä ei pidetä implisiittisinä kustannuksina, joten ne on vähennettävä kirjanpidollista voittoa laskettaessa.
Miksi kirjanpidollinen voitto on tärkeä?
Kirjanpidollinen voitto on yrityksille tärkeä, koska se tarjoaa selkeän ja standardoidun kuvan taloudellisesta suoriutumisesta, mikä on olennaista sekä sisäisen päätöksenteon että ulkoisen raportoinnin kannalta.
Johtajille ja talousjohtajille tämä mittari auttaa ohjaamaan budjetointia, ennustamista ja resurssien kohdentamista tuomalla esiin, mitkä liiketoiminnan osa-alueet ovat kannattavia ja mitkä suoriutuvat heikosti. Näin talousjohto voi tehdä tietoon perustuvia päätöksiä siitä, mihin investoida, mistä karsia kustannuksia tai millä alueilla tavoitella kasvua.

Kirjanpidollisen voiton laskeminen kolmessa vaiheessa
Kirjanpidollisen voiton laskemiseen käytetään seuraavaa kaavaa:
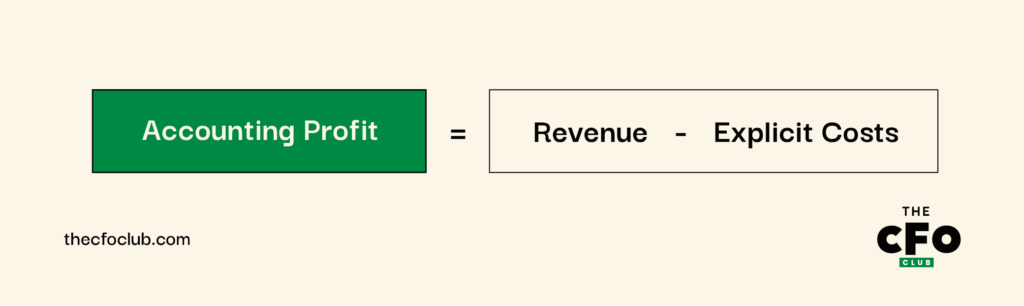
Alla olen esittänyt kattavasti, mitä lukuja tarvitset ja miten löydät ne:
1. Selvitä kokonaisliikevaihto
Tuotemyynti tai palvelujen tarjoaminen on yleensä minkä tahansa yrityksen suurin tulovirta – toimitat tuotteen tai palvelun, asiakas maksaa (tai sitoutuu maksamaan), ja asia on sillä selvä.
Yrityksellä voi kuitenkin olla myös muita tulovirtoja, kuten:
- Tilaustuotot: Jos tarjoat tuotteeseesi, lisäosiisi tai integraatioihisi liittyviä tilauksia, saat kuukausittaisia tilaustuottoja, jotka vaikuttavat liikevaihtosi kokonaismäärään.
- Lisenssituotot: Rahaa, jota saat antaessasi toisen tahon käyttää immateriaalioikeuksiasi, kuten silloin, kun yritys lisensoi patentin toiselle yritykselle, kutsutaan lisenssituotoiksi.
- Franchising-tuotot: Franchising-yrittäjiltä kerättyjä maksuja tai rojalteja kutsutaan franchising-tuotoiksi. Esimerkiksi McDonald’s saa rahaa franchising-yrittäjiltä ja ansaitsee franchising-tuottoja.
- Vuokra- tai leasingtuotot: Jos yrityksesi on vuokrannut liiketilaa tai vuokraa laitteita eteenpäin, voit nähdä vuokra- tai leasingtuottoja sekä yksityiskohtaisen erittelyn yrityksen tuloslaskelman liitetiedoissa.
- Välityspalkkiotuotot: Välityspalkkiotuottoja syntyy, kun yritys mahdollistaa myynnin kahden ulkopuolisen osapuolen välillä. Jos tuotteesi on esimerkiksi yritysten matkahallinta-alusta, voit ansaita välityspalkkiotuottoja sallimalla yritysten varata lentoja alustasi kautta.
- Lahjoitukset tai avustukset: Voittoa tavoittelemattomat organisaatiot voivat saada lahjoituksia tai avustuksia muilta tahoilta. Esimerkiksi voittoa tavoittelematon koulutusalusta voi saada toiselta yritykseltä tai yksityishenkilöltä avustuksen tiettyyn tarkoitukseen.
Nämä ovat vain muutamia esimerkkejä tuottotyypeistä. Muitakin tyyppejä on useita, mutta ymmärrät perusidean. Tavoitteenamme on määrittää liikevaihdon kokonaismäärä. Laske kaikki tuottotyypit yhteen, niin saat kokonaisliikevaihdon, jota tarvitset kirjanpidollisen voiton laskemiseen.
Muista: ennakkomaksuja ei voi lisätä tuottoihin. Jos et ole varma, mitä mukaan lasketaan, tutustu aina ASC 606 -standardiin, joka on tuottojen kirjaamista koskeva laskentastandardi.
2. Määritä eksplisiittiset kustannukset
Jos kustannus on maksettu yrityksen varoista, se on eksplisiittinen. Joissakin tapauksissa voi kuitenkin olla hankalaa määrittää, onko kustannus eksplisiittinen.
Poistot ovat esimerkiksi ei-käteismeno, mikä tarkoittaa, ettet maksa niistä käteistä. Käteistä kuitenkin maksettiin, kun hankit poistonalaisen omaisuuserän, joten kyse ei ole implisiittisestä kustannuksesta. Jaksotat vain kyseisen kustannuksen omaisuuserän taloudelliselle vaikutusajalle alkuperäisen käteismaksun jälkeen.
Voit määrittää nopeasti, onko kustannus eksplisiittinen, käyttämällä seuraavaa periaatetta: jos siihen liittyy sekin kirjoittaminen, kortin käyttäminen tai rahansiirto joko nyt tai milloin tahansa menneisyydessä tai tulevaisuudessa, kyse on todennäköisesti eksplisiittisestä kustannuksesta.
Tässä on joitakin esimerkkejä eksplisiittisistä kustannuksista, joita todennäköisesti kohtaat:
- Palkat ja palkkiot
- Vuokra
- Laitteet ja tarvikkeet
- Markkinointi ja mainonta
- Korkomaksut
- Vakuutusmaksut
- Kuljetukset ja toimitukset
- Lisenssi- ja lupamaksut
Kun tiedät eksplisiittiset kustannuksesi, kokonaismäärän laskeminen on melko suoraviivaista. Saatat kuitenkin kohdata ajoittain poikkeuksia.
Joskus sinun on laskettava veronalaiset tulosi voidaksesi määrittää kuluvan vuoden verovelan. Toisinaan saatat joutua tekemään muita monimutkaisia laskelmia, kuten liikearvon arvonalentumisen laskelman. Kun olet selvittänyt nämä erityiskohdat, laske lopulliset luvut yhteen saadaksesi eksplisiittisten kustannustesi kokonaismäärän.
3. Käytä kirjanpidollisen voiton kaavaa
Nyt olet valmis viimeiseen vaiheeseen. Laske kirjanpidollinen voitto sijoittamalla kahden edellisen vaiheen kokonaismäärät yllä esitettyyn kaavaan.
-

BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Esimerkki kirjanpidollisen voiton laskemisesta
Oletetaan, että työskentelet SaaS-yrityksessä. Kun olet laskenut kuukausittaisten tilausten sekä kertaluonteisten käyttöönotto- ja perustamismaksujen kokonaismäärät, saat seuraavan kokonaisliikevaihdon:
| Tuotot | Määrä ($) |
| Kuukausittaiset tilaukset | 1,200,000 |
| Kertaluonteiset käyttöönotto- ja perustamismaksut | 100,000 |
| Kokonaistuotot | (1,300,000) |
Kun olet kirjannut kokonaisliikevaihtosi, keräät seuraavaksi kaikki eksplisiittiset kustannuksesi, mukaan lukien sekä liiketoiminnan että muun kuin liiketoiminnan kulut. Tässä on muutamia esimerkkejä siitä, mitä voit sisällyttää laskelmaasi:
| Välittömät kustannukset: | Määrä ($) |
| Kehittäjien palkat | 400,000 |
| Asiakastukitiimi | 120,000 |
| Toimiston vuokra | 60,000 |
| Pilvi-infrastruktuuri (AWS) | 100,000 |
| Markkinointikustannukset | 90,000 |
| Ohjelmistotilaukset | 30,000 |
| Laitteiden poistot | 20,000 |
| Vakuutukset ja lisenssit | 10,000 |
| Työmatkat | 10,000 |
| Muut kulut | 10,000 |
| Verot | 120,000 |
| Välittömät kustannukset yhteensä | (970,000) |
Sen jälkeen voit syöttää molemmat luvut kaavaan. Näillä määrillä saat kirjanpidollisen voittosi kokonaismäärän:
330,000 = 1,300,000 - 970,000
Kuten näet, kirjanpidollisen voiton laskeminen itsessään on melko yksinkertaista. Haasteita voi sen sijaan aiheuttaa välittömien kustannusten, kuten poistojen ja verojen, laskeminen, sillä ne edellyttävät lisälaskelmia.
Milloin kirjanpidollinen voitto lasketaan
Useimmat yritykset laskevat kirjanpidollisen voiton kuukausittain, neljännesvuosittain tai vuosittain, koska se on olennainen osa tuloslaskelman laatimista jokaisen kirjanpitosyklin lopussa.
Voit kuitenkin laskea kirjanpidollisen voiton milloin tahansa vuoden aikana, jos tarvitset tietoa liiketoiminnan laajentamiseen tai kannattavuuteen liittyvien päätösten tekemistä varten.
Laske kirjanpidollinen voitto ohjelmistolla
Kokemukseni mukaan ohjelmiston käyttäminen on kirjanpitoprosesseissa välttämätöntä, ellet halua käyttää päiviä kaikkien kirjanpitosi kulujen yhteenlaskemiseen ja altistua virheiden riskille.
Nykyaikaiset kirjanpito-ohjelmistot integroituvat erilaisiin ratkaisuihin, kuten laskutustyökaluusi ja CRM-järjestelmääsi, ja hakevat niistä tietoja tulojen, kulujen ja muiden liiketoimien automaattista kirjaamista varten.
Lopputulos? Näet kirjanpidollisen voiton reaaliajassa jatkuvasti. Kun haluat tarkastella kirjanpidollista voittoasi, siirry tuloslaskelmaan, niin näet sen laadittuna valitsemallesi ajanjaksolle.
Jos etsit parhaillaan luotettavaa yrityksen kirjanpitojärjestelmää, tässä on muutama suosikkini:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Kirjanpidollinen voitto vs. taloudellinen voitto
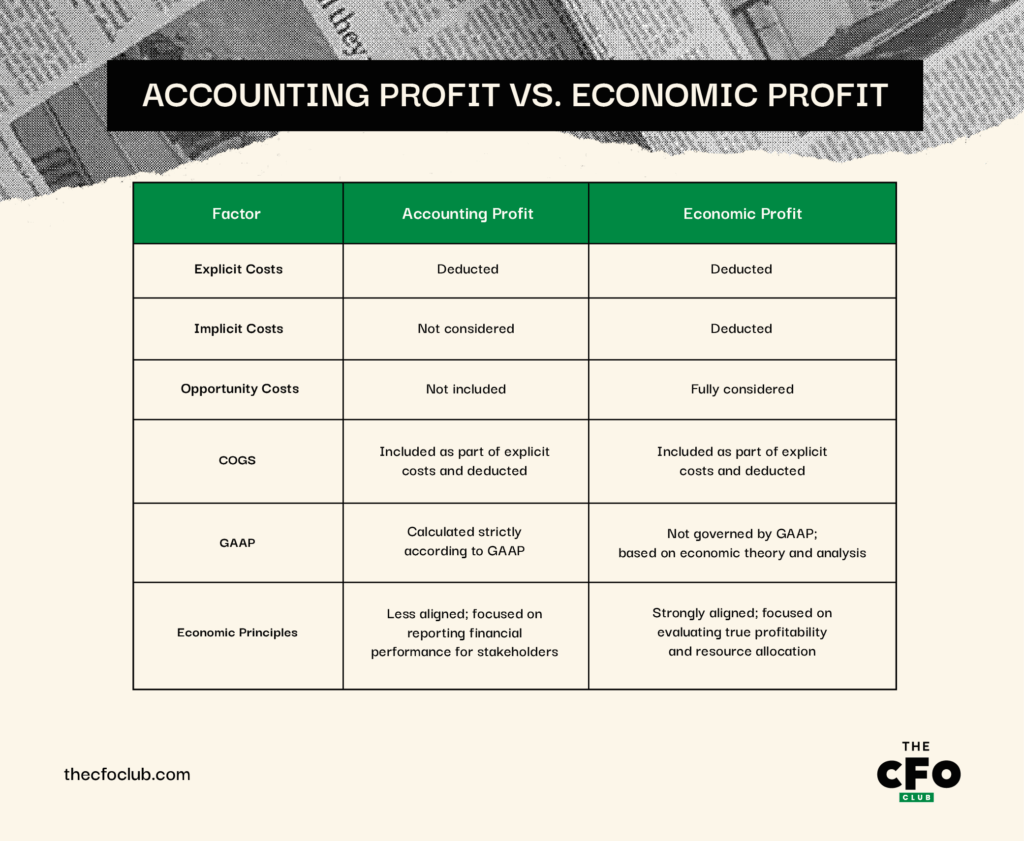
Kirjanpidollisen voiton ja taloudellisen voiton keskeinen ero liittyy niiden huomioon ottamien kustannusten tyyppeihin.
- Kirjanpidollinen voitto sisältää vain välittömät kustannukset (eli todelliset rahamääräiset kulut, kuten palkat, vuokrat ja materiaalit)
- Taloudellinen voitto sisältää sekä välittömät että välilliset kustannukset, joihin kuuluvat vaihtoehtoiskustannukset (eli yritykseen sijoitetuista varoista saamatta jäänyt korko, omistettujen varojen poistot jne.)
Jos esimerkiksi käytät aikasi yrityksen pyörittämiseen sen sijaan, että vastaanottaisit paremmin palkatun työn palkkaa, tämä luokitellaan välilliseksi kustannukseksi.
Näitä kustannuksia ei kirjata kirjanpitoon eivätkä ne vaikuta kirjanpidolliseen voittoon, mutta ne ovat tärkeitä talouden näkökulmasta. Tässä on joitakin muita keskeisiä eroja kirjanpidollisen ja taloudellisen voiton välillä:
Kirjanpidollinen voitto vs. veronalainen voitto
Toisin kuin kirjanpidollinen voitto, verotettava voitto lasketaan IRC:n määrittelemien veronalaisten tulojen perusteella. Se sisältää vain ne tuotot ja kulut, jotka tunnustetaan verotuksessa, ja sitä käytetään verovelan määrittämiseen.
Kirjanpidollinen voitto vs. taustalla oleva voitto
Kirjanpidollinen voitto kuvastaa yrityksen virallista taloudellista tulosta, kun taas taustalla olevasta voitosta on poistettu kertaluonteiset, poikkeukselliset tai ydinliiketoimintaan kuulumattomat erät, jotta se osoittaisi ydinliiketoiminnan toistuvan tuloksen.
Se on erikseen raportoitu ei-GAAP-mittari, joka antaa selkeämmän kuvan ydinliiketoiminnan tuloksesta. Sen laskemiseksi kirjanpidollista voittoa on oikaistava poistamalla kertaluonteisten tai ydinliiketoimintaan kuulumattomien erien vaikutus.
Esimerkiksi: Oletetaan, että yrityksesi kirjanpidollinen voitto on $1,400,000. Kun lisäät takaisin $300,000:n uudelleenjärjestelykulut ja vähennät omaisuuserien myynnistä saadun $200,000:n myyntivoiton, taustalla olevaksi voitoksi saadaan $1,500,000.
Tämän luvun avulla sijoittajat ja talousjohtajat voivat arvioida tuloskehitystä ajan mittaan, sillä se tarjoaa vakaamman perustan vertailulle ja ennustamiselle kuin kirjanpidollinen voitto sellaisenaan.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5
Kirjanpidollinen voitto on lähtökohta
Kirjanpidollisen voiton laskeminen on hyvä lähtökohta, mutta urasi edistämiseksi sinun on pystyttävä analysoimaan laskemaasi voittoa.
Tarkastele voittolukua ajan mittaan, vertaa sitä vertaisyrityksiin ja selvitä, miksi se oli suurempi tai pienempi kuin edellisellä tilikaudella.
Haluatko kehittää kirjanpidon ja rahoituksen taitojasi? Tilaa ilmainen viikoittainen uutiskirjeemme saadaksesi asiantuntijaneuvoja, oppaita ja näkemyksiä teknologia-alaa muovaavilta talousjohtajilta.


