

Taseen laatiminen (6 vaihetta aloittelijoille)

Taseen laatiminen tarkoittaa kaikkien velka- tai kredit-saldollisten tilien luokittelua ja näiden luokkien esittämistä ennalta määritetyssä muodossa.
Entisenä kirjanpitäjänä olen laatinut vuosien varrella melkoisen määrän taseita. Nykyään kirjanpito-ohjelmisto voi toki laatia sellaisen muutamassa sekunnissa, mutta on silti hyödyllistä osata tehdä tase itse siltä varalta, että teknologia pettää.
Tässä oppaassa käyn prosessin läpi vaihe vaiheelta. Opit lajittelemaan varat, velat ja oman pääoman oikeisiin luokkiin, muotoilemaan kaiken oikein ja saamaan aikaan siistin pienen taloudellisen yhteenvedon. Aloitetaan.

Mikä tase on?
Tase on tilinpäätösraportti, joka antaa kuvan yrityksen taloudellisesta asemasta tiettynä ajankohtana.
Se esittää yrityksen varat, velat ja osakkeenomistajien oman pääoman seuraavan kaavan mukaisesti:
Varat = Velat + osakkeenomistajien oma pääoma
Tämä yhtälö varmistaa, että yrityksen omistamat varat vastaavat sen velkoja ja osakkeenomistajien tarjoamaa arvoa eli omaa pääomaa. Kunkin luokan sisältö on seuraava:
Varat
Varat ovat yrityksen omistamia tai hallitsemia taloudellista arvoa sisältäviä eriä. Ne jaetaan yleensä seuraavasti:
- Lyhytaikaiset varat (esimerkiksi käteisvarat, myyntisaamiset ja varasto), jotka voidaan muuttaa rahaksi vuoden kuluessa, sekä
- Pitkäaikaiset varat (esimerkiksi kiinteistöt, laitteet ja patentit), jotka ovat pitkäaikaisia investointeja.
Varat ovat välttämättömiä tulevien tulojen tuottamiseksi.
Velat
Velat ovat yrityksen velvoitteita tai maksettavia velkoja, jotka on suoritettava, usein muille maksettavien rahamäärien muodossa. Varojen tavoin velat luokitellaan seuraavasti:
- Lyhytaikaiset velat (esimerkiksi ostovelat ja lyhytaikaiset velat), jotka erääntyvät vuoden kuluessa, sekä
- Pitkäaikaiset velat (esimerkiksi pitkäaikaiset lainat ja laskennalliset verovelat), jotka maksetaan yli vuoden kuluttua.
Osakkeenomistajien oma pääoma
Osakkeenomistajien oma pääoma kuvaa omistajien oikeutta yrityksen varoihin sen jälkeen, kun kaikki velat on maksettu. Se sisältää kantaosakkeet, kertyneet voittovarat ja sijoitetun lisäpääoman.
Pohjimmiltaan se kuvastaa yrityksen nettovarallisuutta osakkeenomistajien näkökulmasta, ja sitä käytetään usein yrityksen taloudellisen tilan ja sijoituspotentiaalin arviointiin.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Miksi tarvitset taseen?
Ennen kuin laadit yrityksellesi taseen, puhutaan siitä, miksi tarvitset sellaisen alun perin. Tässä on lyhyt katsaus syihin tämän raportin laatimiselle:
- Seuraa taloudellista kuntoa: Tase kertoo, mitä yrityksesi omistaa ja mitä se on velkaa, sekä mitä jää jäljelle osakkeenomistajien omaksi pääomaksi.
- Tee parempia päätöksiä: Se auttaa johtoa tekemään parempia päätöksiä laajentumista suunniteltaessa ja pääomaa hankittaessa. Se auttaa myös, kun on aika tehdä ennusteita.
- Anna sijoittajille katsaus yritykseesi: Sijoittajat päättävät yritykseen sijoittamisesta muun muassa velan määrän sekä varojen iän ja laadun perusteella.
Taseen laatiminen kuudessa vaiheessa
Vaikka useimmat yritykset käyttävät kirjanpito-ohjelmistoa reaaliaikaisten taseiden laatimiseen, sen manuaalisen valmistelun opettelu on erinomainen tapa ymmärtää todella, miten se toimii ja mistä kaikki luvut ovat peräisin.
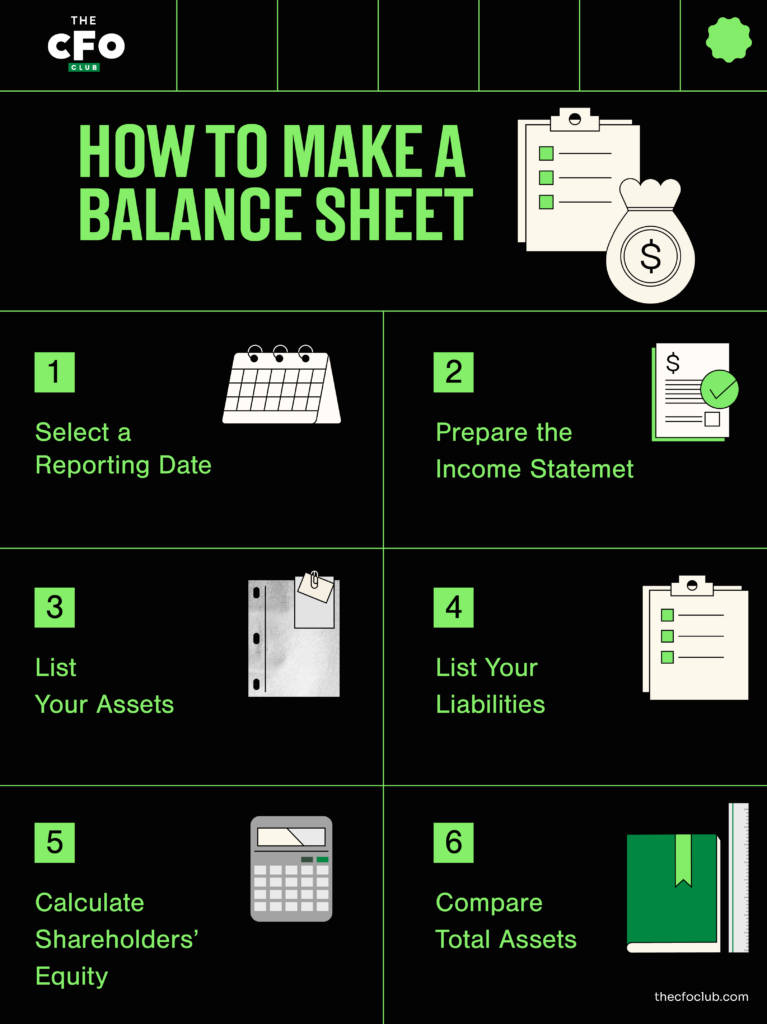
Kun selitän alla, miten tase laaditaan, käytän esimerkkinä Applen tasetta. Jos kuitenkin etsit nopeaa yhteenvetoa, tässä on infografiikka, jossa esitellään tärkeimmät vaiheet:
1. Valitse raportointipäivä
Taseet laaditaan tiettynä ajankohtana, toisin kuin tuloslaskelma, joka kuvaa yrityksen tulosta tietyltä ajanjaksolta. Tase on laskelma, joka näyttää kaikkien kirjanpidon tilien saldot, ja koska tilien saldot muuttuvat jokaisen liiketapahtuman myötä, tase voi näyttää erilaiselta jokaisen liiketapahtuman jälkeen.
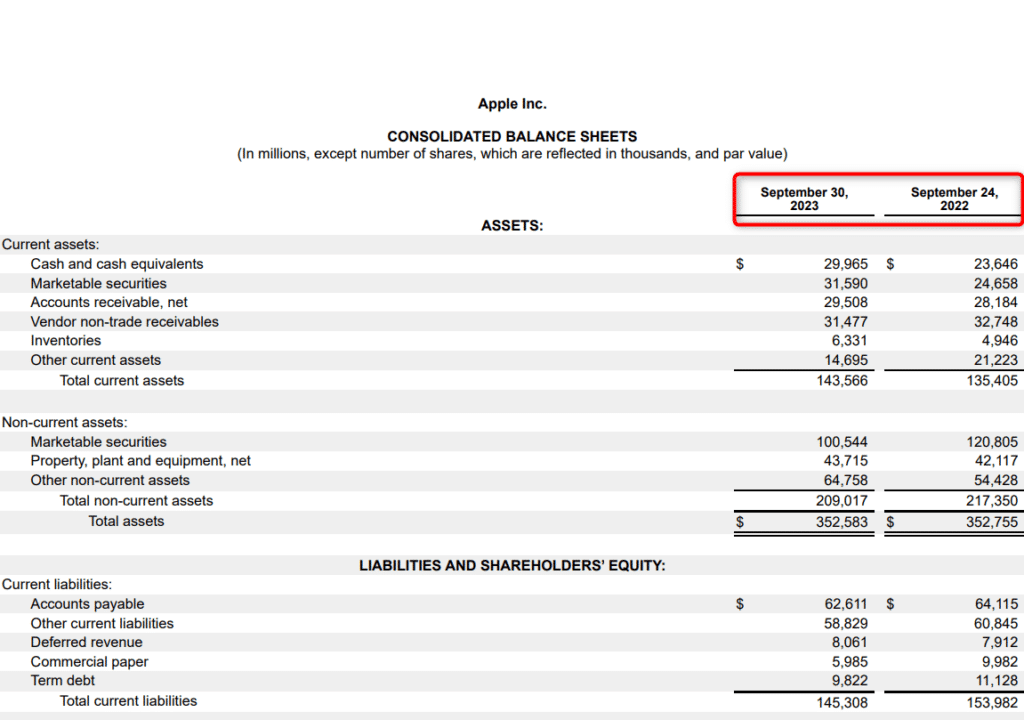
Applen kaltaiset yhtiöt valitsevat yleensä taloudellisen raportoinnin kauden päättymispäivän taseen päivämääräksi:
Sinun ei välttämättä tarvitse odottaa kirjanpitosyklin loppuun taseen laatimista varten. Useimmat yritykset laativat taseen, kun ne päättävät kirjanpitonsa kuukausittain, neljännesvuosittain tai vuosittain, mutta voit laatia taseen milloin tahansa analyysin tekemistä varten.
Jos olet esimerkiksi hankkimassa yritystä, tarvitset päivitetyn taseen ymmärtääksesi, miten yritysosto vaikuttaa sinuun lyhyellä aikavälillä.
2. Laadi tuloslaskelma ja laskelma kertyneistä voittovaroista
Kun järjestät tilinpäätöslaskelmasi kuntoon, tase laaditaan viimeisenä.
Yrityksesi tekee (toivottavasti) voittoa joka vuosi. Jos voittoa ei jaeta osinkoina, se päätyy osakkeenomistajien oman pääoman tileille kertyneinä voittovaroina.
Tämä kasvattaa taseen osakkeenomistajien oman pääoman osiossa ilmoitettua määrää, minkä vuoksi sinun on laadittava tuloslaskelma ja laskelma kertyneistä voittovaroista ennen kuin aloitat taseen laatimisen.
Kun tarkastelemme asiaa vieläkin pidemmälle taaksepäin, huomaamme, että tuloslaskelma auttaa laskemaan nettotuloksen. Nettotulos puolestaan auttaa laatimaan laskelman kertyneistä voittovaroista, mikä johtaa lopulta takaisin tähän.
3. Luettele varat
Kun sinulla on kaikki tarvitsemasi luvut, ensimmäinen tehtävä on luetella yrityksesi varat. Näin Apple esittää varat taseessaan:
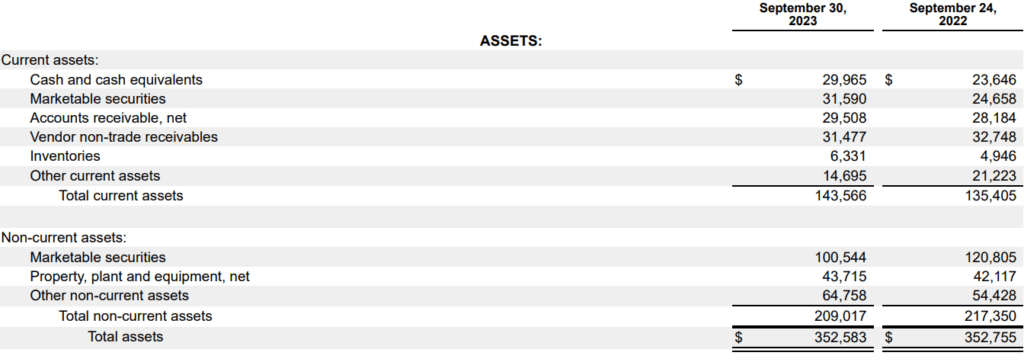
Varat luetellaan taseessa likviditeetin mukaisessa järjestyksessä siten, että likvideimmät varat esitetään ensin. Muistutuksena: varat jaotellaan lyhytaikaisiin ja pitkäaikaisiin varoihin:
- Lyhytaikaiset varat: Lyhytaikaiset varat ovat varoja, jotka yritys voi muuttaa rahaksi lyhyellä aikavälillä (vuoden tai yhden toimintasyklin kuluessa). Näitä ovat esimerkiksi käteisvarat, rahavarat (jälkimarkkinakelpoiset arvopaperit, kaupalliset instrumentit tai muut rahamarkkinainstrumentit), vaihto-omaisuus ja myyntisaamiset.
- Pitkäaikaiset varat: Pitkäaikaiset varat ovat pitkäaikaisia varoja. Ne jaotellaan aineellisiin (tai fyysisiin) varoihin ja aineettomiin varoihin. Aineelliset varat, kuten maa-alueet, rakennukset ja poistonalaiset varat, kuten laitteet ja ajoneuvot, kirjataan kirjanpitoarvoon poistoilla vähennettynä. Aineettomat varat, kuten liikearvo, esitetään viimeisenä, koska ne voidaan muuttaa rahaksi vasta, kun myyt yrityksesi.
4. Luettele velat
Kun olet lisännyt kaikki varasi, on aika lisätä yrityksesi velat taseeseen. Tässä on esimerkki siitä, miten Apple esittää velkansa:
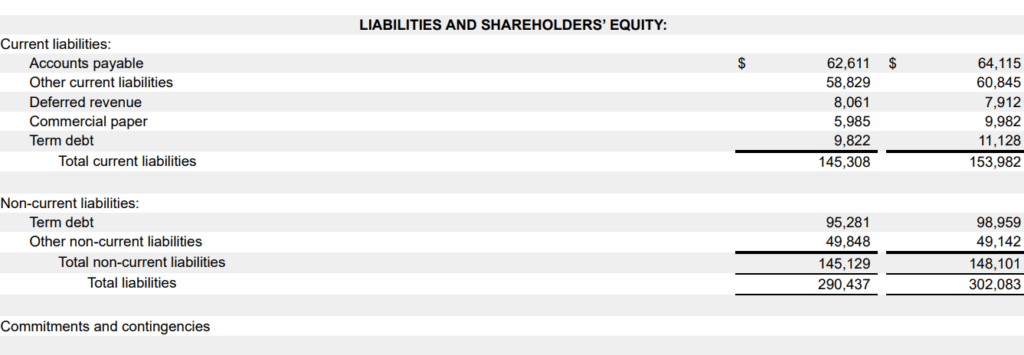
Muista, että velat jaotellaan yleensä myös lyhytaikaisiin ja pitkäaikaisiin velkoihin:
- Lyhytaikaiset velat: Lyhytaikaiset velat ovat velkoja, jotka yrityksen on maksettava yhden toimintasyklin aikana (yleensä vuoden tai sitä lyhyemmän ajan kuluessa). Ostovelat, lyhytaikaiset lainat ja maksamattomat osingot ovat esimerkkejä lyhytaikaisista veloista.
- Pitkäaikaiset velat: Pitkäaikaiset velat ovat pitkäaikaisia velkoja (joiden eräpäivä ei ole seuraavan 12 kuukauden aikana). Pitkäaikaisiin velkoihin kuuluvat maksettavat joukkovelkakirjalainat, eläke-etuusvelvoitteet ja jaksotetut verovelat.
5. Laske osakkeenomistajien oma pääoma
Omistajan oma pääoma (tai osakkeenomistajien oma pääoma) on kokonaisvarojen ja kokonaisvelkojen erotus:
Osakkeenomistajien oma pääoma = kokonaisvarat − kokonaisvelat
Toinen tapa laskea osakkeenomistajien oma pääoma on lisätä kertyneiden voittovarojen ja kantaosakkeiden tilien saldot.
Applen kaltaisilla suuremmilla yrityksillä voi olla myös muita eriä, kuten etuoikeutettuja osakkeita ja kertynyttä laaja-alaista tulosta. Jos et työskentele suuressa yrityksessä, sinun ei tarvitse huolehtia näistä.
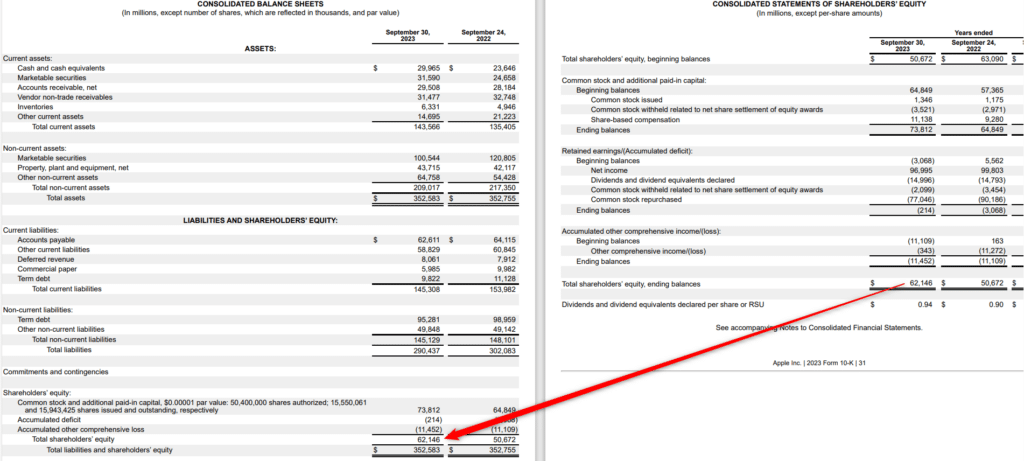
Taseen osakkeenomistajien oman pääoman osio kuvaa yrityksen teoreettista nettovarallisuutta: kyseessä on summa, joka yrityksen omistajille jäisi jäljelle kaikkien varojen myynnin ja velkojen maksamisen jälkeen. Sanon sitä kuitenkin teoreettiseksi, koska omaisuuserän markkina-arvo poikkeaa lähes aina sen kirjanpitoarvosta.
6. Vertaa kokonaisvaroja kokonaisvelkojen ja omistajan oman pääoman summaan
Varojen on oltava yhtä suuret kuin kokonaisvelkojen ja osakkeenomistajien oman pääoman summa – tästä tulee nimitys ”tase”. Jos luvut täsmäävät ja kaikki näyttää olevan kunnossa, taseesi on oikein. Jos luvut eivät täsmää, eroon voi olla useita yleisiä syitä, kuten:
- pois jätetyt tai epätarkasti kirjatut liiketapahtumat
- epätarkasti kirjatut poisto- tai kuoletuskulut
- valuuttakurssien muuntamisessa tehdyt virheet
- osakkeenomistajien oman pääoman virheellinen laskenta

Milloin tase laaditaan
Yritykset laativat taseen yleensä kunkin tilikauden lopussa. Tämä voi tapahtua kuukausittain, neljännesvuosittain tai vuosittain. Sinun ei kuitenkaan välttämättä tarvitse odottaa tilikauden loppuun taseen laatimista varten.
Pienyritysten kirjanpito-ohjelmisto antaa reaaliaikaisen näkymän taseeseesi päivittämällä sitä jokaisen kirjaamasi liiketapahtuman yhteydessä.
Reaaliaikainen näkymä on hyödyllinen, koska sen avulla voit arvioida yrityksesi taloudellista tilannetta. Tämä auttaa sinua tekemään parempia päätöksiä liiketoiminnan eri osa-alueista, kuten luottopolitiikan muuttamisesta tai siitä, kuinka paljon pääomaa yrityksen pitäisi hankkia (ja milloin). Lisäksi sinun ei tarvitse joka neljännesvuosi etsiä ohjeita taseen laatimiseen.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Tase-esimerkki ja analyysi
Sinulla on tase, joten mitä seuraavaksi?
Kokeneet kirjanpitäjät voivat suurin piirtein silmäillä laskelmaa ja saada käsityksen yrityksen taloudellisesta asemasta, mutta sinun ei vielä kannata yrittää yltää samaan.
Jos olet laatimassa ensimmäistä tasettasi, voit käyttää taloudellisia tunnuslukuja, kuten lyhytaikaisen maksuvalmiuden tunnuslukua ja velkaantumisastetta, arvioidaksesi yrityksesi tasetta.
Käytetään yksinkertaistettua versiota esimerkkinä, jotta ymmärrät, miten voit arvioida sitä:
| Varat | Määrä ($) | |
| Lyhytaikaiset varat | $100,000 | |
| Pitkäaikaiset varat | $300,000 | |
| Yhteensä | $400,000 | |
| Velat ja osakkeenomistajien oma pääoma | ||
| Lyhytaikaiset velat | $50,000 | |
| Pitkäaikaiset velat | $250,000 | |
| Osakkeenomistajien oma pääoma | $100,000 | |
| Yhteensä | $400,000 | |
Tässä on muutamia nopeita havaintoja, joita voimme tehdä tämän esimerkin perusteella:
- Positiivinen käyttöpääoma: Yrityksen käyttöpääoma on positiivinen, $50,000. Käyttöpääoma lasketaan vähentämällä lyhytaikaiset velat lyhytaikaisista varoista.
- Velkaantumisaste (D/E-suhde): D/E-suhde kertoo, kuinka suuri osa pääomastasi tulee velasta suhteessa omaan pääomaan – yllä olevassa esimerkissä D/E-suhde on 3. Se lasketaan jakamalla velkojen kokonaismäärä osakkeenomistajien omalla pääomalla. Ei ole olemassa yhtä ainoaa hyvää tai huonoa D/E-suhdetta, mutta voit tarkastella toimialan keskiarvoja nähdäksesi, miten sijoitut vertailussa.
- Lyhytaikaisen maksuvalmiuden tunnusluku: Lyhytaikaisen maksuvalmiuden tunnusluku osoittaa yrityksesi kyvyn maksaa lyhytaikaiset velvoitteet vuoden kuluessa. Esimerkissämme lyhytaikaisen maksuvalmiuden tunnusluku on 2. Se lasketaan jakamalla käteisen, käteisvarojen ja jälkimarkkinakelpoisten arvopaperien summa lyhytaikaisten velkojen kokonaismäärällä.
Nämä ovat kolme monista taseen tunnusluvuista, joiden avulla voit analysoida yrityksen toimintaa.
Yleiset virheet, joita tulee välttää tasetta laadittaessa
Edellä lueteltujen mahdollisten virheiden lisäksi taseen laatimisen yhteydessä voi tehdä myös muutamia muita virheitä:
Varojen laskeminen kahteen kertaan
On helppo kirjata vahingossa sama omaisuuserä useaan paikkaan – esimerkiksi ilmoittaa laite sekä yksittäisenä omaisuuseränä että laajemman luokan sisällä. Tämä kasvattaa varojen kokonaismäärää keinotekoisesti ja voi johtaa sidosryhmiä harhaan.
Velkojen luokitteleminen väärin
Velkojen virheellinen luokittelu, kuten pitkäaikaisen lainan kirjaaminen lyhytaikaiseksi velaksi, voi vääristää maksuvalmiuden tunnuslukuja ja antaa epätarkan kuvan siitä, kuinka hyvin yrityksesi pystyy selviytymään lyhytaikaisista velvoitteista.
Omistajan oman pääoman oikaisujen sivuuttaminen
Omistajan oma pääoma ei ole luku, jonka voi vain asettaa ja unohtaa – se muuttuu jokaisen nettotuloksen, tappion, osingon tai omistajan noston myötä. Jos unohdat päivittää sen, taseesi ei täsmää, vaikka varat ja velat olisivat oikein.
Tee taloudellisesti fiksuja päätöksiä taseesi avulla
Taseen laatimisen opettelu auttaa pitämään kaikki sidosryhmäsi — johdon, sijoittajat ja lainanantajat — ajan tasalla sekä tekemään liiketoimintaa koskevia tietoon perustuvia päätöksiä.
Johto saattaa tarkastella tasetta käyttöpääoman tai velkavivun hallitsemiseksi. Sijoittajat voivat käyttää sitä omaisuuseräsalkun ja pääomarakenteen analysointiin. Lainanantajat saattavat tarkastella, onko taseessasi vielä tilaa velkapääomalle ilman, että se aiheuttaa taloudellista rasitusta taseellesi, tuloslaskelmallesi tai rahavirtalaskelmallesi.
Haluatko oppia lisää tilinpäätöksistä ja muista talouskäsitteistä? Tilaa maksuton uutiskirjeemme saadaksesi asiantuntijaneuvoja, vinkkejä ja näkemyksiä talousjohtajilta.


