

3 tapaa laskea SaaS-yrityksen vapaa kassavirta

Sen tietäminen, kuinka paljon käteistä sinulla on käytettävissä, voi merkitä eroa kurjuuden ja rikkauden välillä. Jos käytät liikaa rahaa silloin, kun sinulla ei ole siihen varaa, joudut tekemisiin vihaisten osakkeenomistajien ja pettyneen pankin kanssa; jos et käytä käytettävissäsi olevia varoja tehokkaasti, voit yhtä hyvin heittää ne tuleen, jota kutsumme ”inflaatioksi”.
Mutta miten vapaa kassavirta (FCF) lasketaan? Voit aloittaa useista eri lähtökohdista, kuten liiketoiminnan rahavirroista, nettotuloksesta tai liikevoitosta (EBIT). Jokaisella menetelmällä on omat etunsa ja käyttötapauksensa, ja valinta riippuu tarpeistasi sekä saatavilla olevista tiedoista. Käyn läpi, mitä menetelmää kannattaa käyttää, milloin sitä kannattaa käyttää ja miksi sillä on merkitystä.
Mitä vapaa kassavirta on?
FCF on yrityksen taloudellisen suorituskyvyn ja taloudellisen tilan mittari. Se kuvaa rahamäärää, jonka yritys pystyy tuottamaan sen jälkeen, kun on huomioitu omaisuuserien ylläpitämiseen tai laajentamiseen tarvittavat varat.

Vapaa kassavirta on keskeinen yrityksen taloudellisen joustavuuden ja vahvuuden mittari. Se osoittaa, kuinka paljon yritykselle jää käteistä sen jälkeen, kun se on maksanut toimintakulunsa ja investoinut kasvuunsa. Tätä käteistä voidaan käyttää harkinnanvaraisiin tarkoituksiin, kuten osinkojen maksamiseen, omien osakkeiden takaisinostoon, velkojen vähentämiseen tai oman toimitusjohtajan palkitsemiseen sanan “We” käytöstä.
Miksi FCF:n tunteminen on tärkeää?
On lukuisia syitä, joiden vuoksi FCF:stä on oltava tarkasti tietoinen; jotkin niistä ovat liiketoiminnan kannalta kriittisiä, kun taas toiset auttavat rakentamaan parempaa liiketoimintaa pitkällä aikavälillä. Tässä muutamia tärkeimmistä syistä:
Kannattavuus verrattuna kassavirran tuottamiseen
Vaikka nettotulos mittaa kannattavuutta, se sisältää ei-kassavaikutteisia eriä, ja siihen voivat vaikuttaa laskentakäytännöt. FCF puolestaan kuvaa liiketoiminnan tosiasiallisesti tuottamaa kassavirtaa, joka on käytettävissä sijoittajille jaettavaksi kaikkien kulujen ja uudelleensijoitusten jälkeen. Se on konkreettisempi yrityksen taloudellisen suorituskyvyn mittari.
Taloudellinen joustavuus
FCF osoittaa yrityksen kyvyn tuottaa käteistä yli sen, mitä tarvitaan toimintaan ja pääomainvestointeihin. Tämä joustavuus voi olla merkki vahvasta ja hyvin johdetusta yrityksestä.
Sijoituksen laatu
Positiivinen FCF on usein merkki laadukkaasta sijoituksesta. Se viittaa siihen, että yritys tuottaa enemmän kuin riittävästi käteistä toimintansa ja kasvunsa tukemiseen, mikä voi johtaa suurempiin osinkoihin tai omien osakkeiden takaisinostoihin. Molemmat voivat kasvattaa osakkeenomistajien arvoa.
Maksukykyisyyden mittari
FCF voi olla myös maksukykyisyyden mittari. Vaikka tämä saattaa riittää tietyille enkelisijoittajille, jotka tavoittelevat erittäin suuria tuottoja, useimmat rationaaliset ihmiset haluavat tietää, että yritys pystyy pitämään toimintansa käynnissä ilman lisärahoituksen hankkimista. Yrityksillä, joiden FCF on jatkuvasti negatiivinen, voi olla vaikeuksia täyttää velvoitteensa ilman uutta rahaa järjestelmässä, mikä johtaa taloudellisiin vaikeuksiin tai konkurssiin.
Arvonmääritys
FCF on keskeinen syöttötieto arvonmääritysmalleissa. Esimerkiksi diskontattujen kassavirtojen (DCF) malli, joka on yksi yleisimmistä arvonmääritysmenetelmistä, perustuu FCF:ään yrityksen sisäisen arvon arvioimiseksi.
Vapaan kassavirran laskeminen
FCF voidaan laskea monella eri tavalla; tässä muutamia niistä lähtökohdan mukaan jaoteltuna.
Aloittaminen liiketoiminnan rahavirrasta
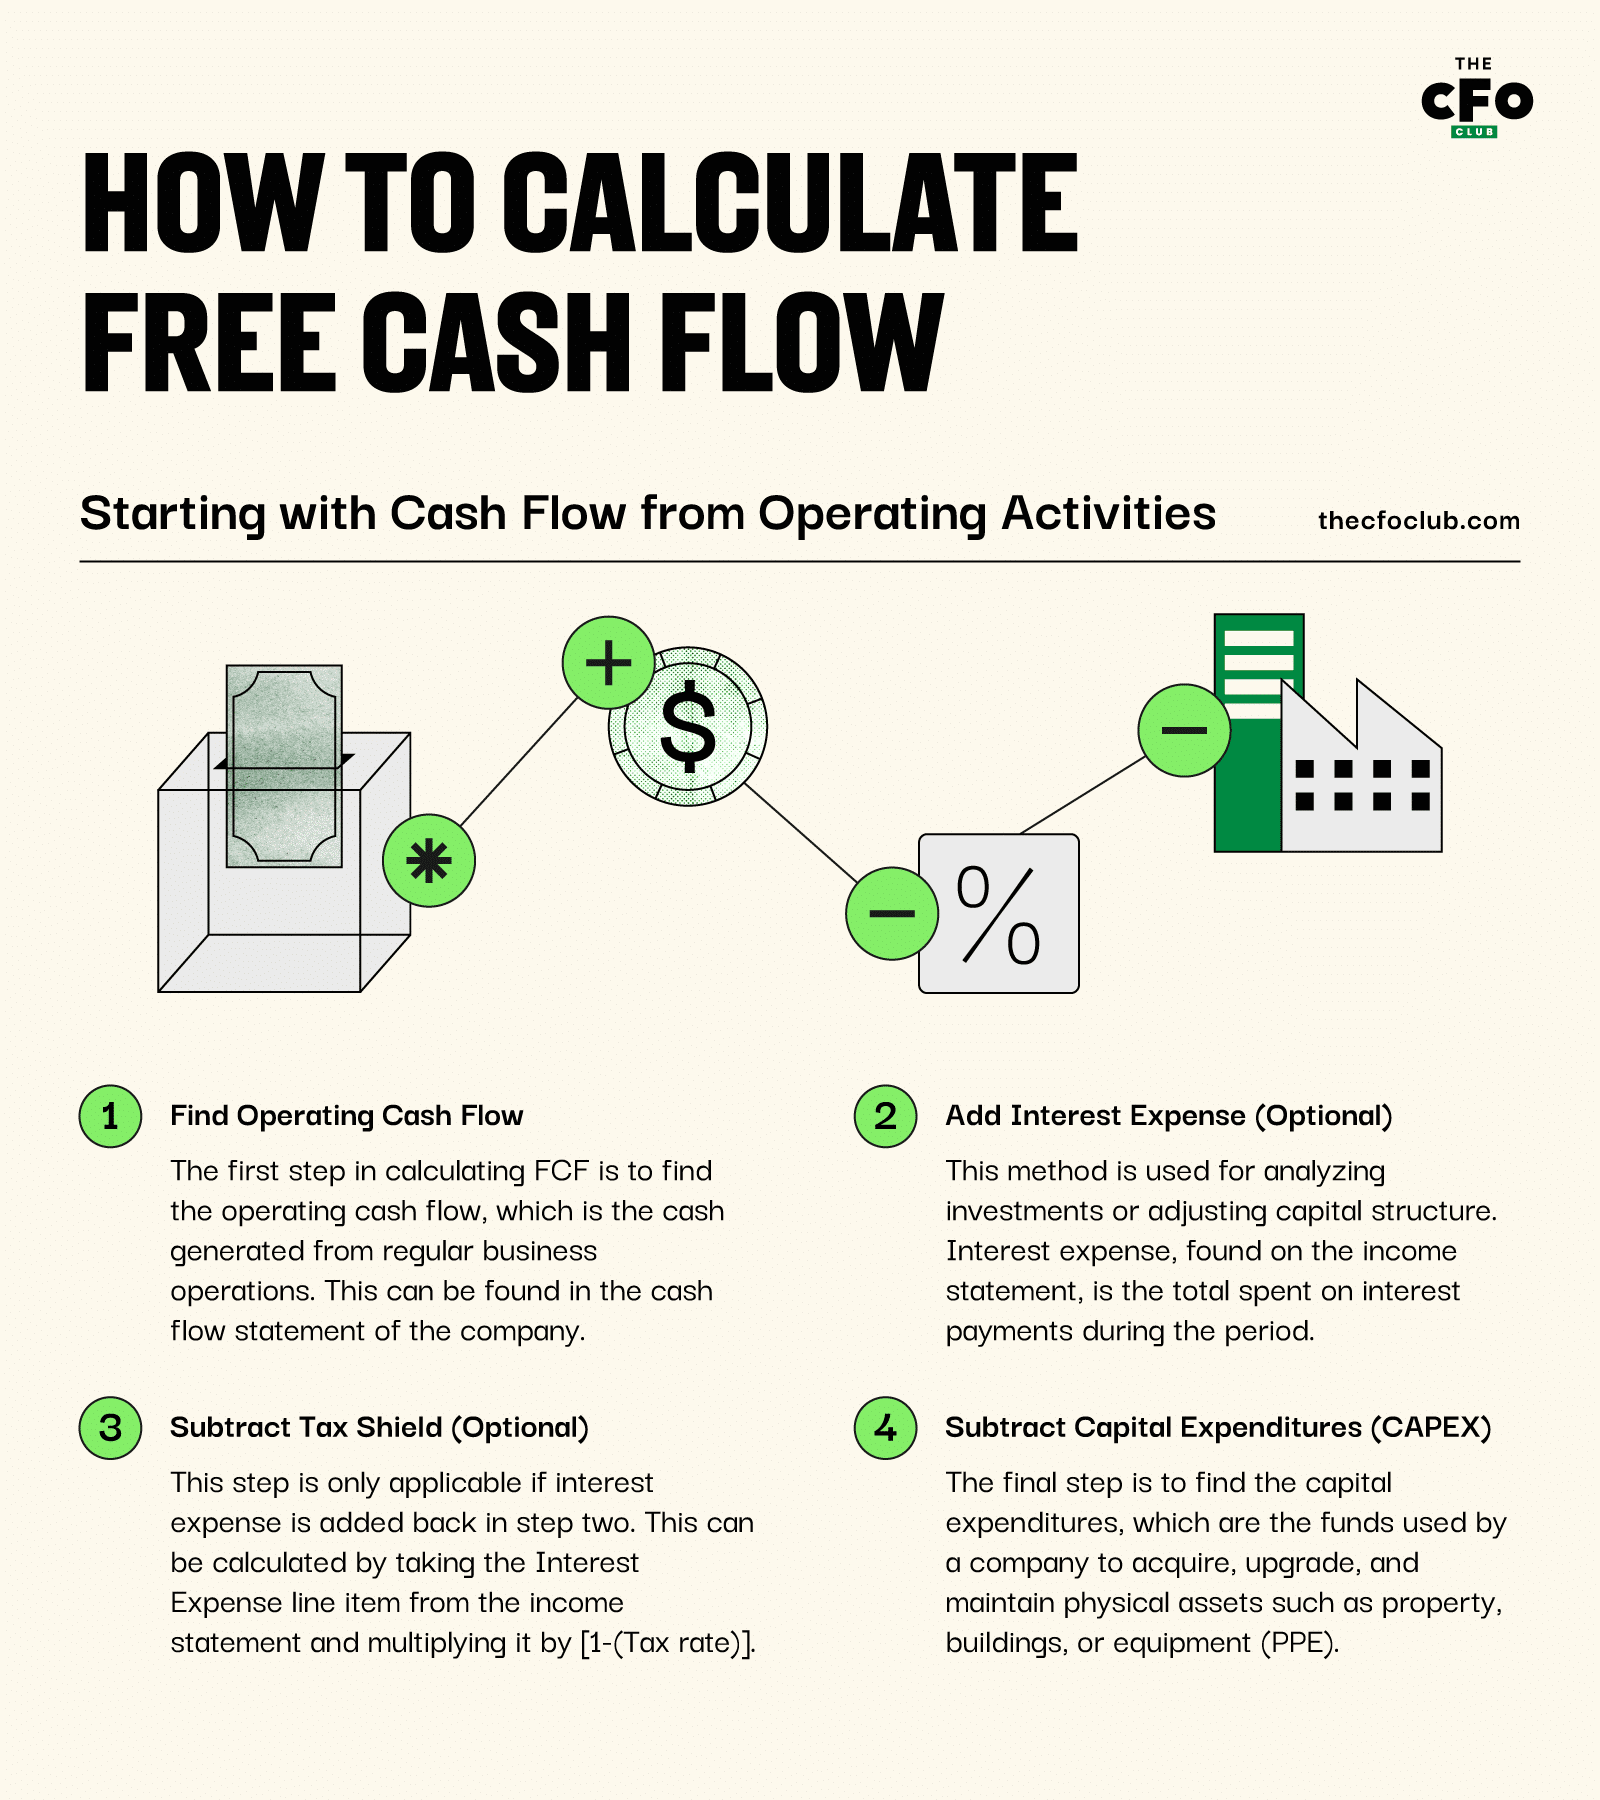
- Selvitä liiketoiminnan rahavirta: Ensimmäinen vaihe vapaan kassavirran laskemisessa on selvittää liiketoiminnan rahavirta eli tavanomaisesta liiketoiminnasta syntyvä rahavirta. Se löytyy yrityksen rahavirtalaskelmasta.
- Lisää korkokulut (valinnainen): Joissakin tilanteissa vapaan kassavirran laskennan tavoitteena on määrittää liiketoiminnasta syntyvän rahavirran määrä ilman pääomarakenteen vaikutusta lopputulokseen (tunnetaan velattomana vapaana kassavirtana). Tätä menetelmää käytetään yleensä mahdollisen sijoituksen analysoinnissa tai nykyisen pääomarakenteen muuttamista harkittaessa. Korkokulut ovat kyseisen ajanjakson aikana korkomaksuihin käytetty kokonaismäärä, ja ne löytyvät yleensä tuloslaskelmasta.
- Vähennä verosuoja (valinnainen): Tämä vaihe koskee vain tilannetta, jossa korkokulut lisätään takaisin toisessa vaiheessa. Koska korkokulut ovat verotuksessa vähennyskelpoisia, korkojen lisääminen takaisin tarkoittaa, että myös kyseisiin korkokuluihin liittyvä verohyöty on vähennettävä. Tämä voidaan laskea ottamalla korkokulujen erä tuloslaskelmasta ja kertomalla se luvulla [1-(verokanta)].
- Vähennä investoinnit (CAPEX): Viimeinen vaihe on selvittää nettoinvestointien määrä, joka tarkoittaa varoja, joita yritys käyttää aineellisten hyödykkeiden, kuten kiinteistöjen, rakennusten tai laitteiden (PPE), hankintaan, päivittämiseen ja ylläpitoon. Tämä löytyy yleensä myös rahavirtalaskelmasta (tarkemmin investointien rahavirran osiosta).
Tätä menetelmää hyödynnetään parhaiten tarkasteltaessa yrityksen tilinpäätöslaskelmia, sillä monet luvut voidaan poimia suoraan laskelmista suhteellisen helposti. Menetelmä ei kuitenkaan ole ihanteellinen ilman valmista rahavirtalaskelmaa, joten se on vähemmän hyödyllinen yksittäisten projektien tarkastelussa.
Liikkeelle nettotuloksesta
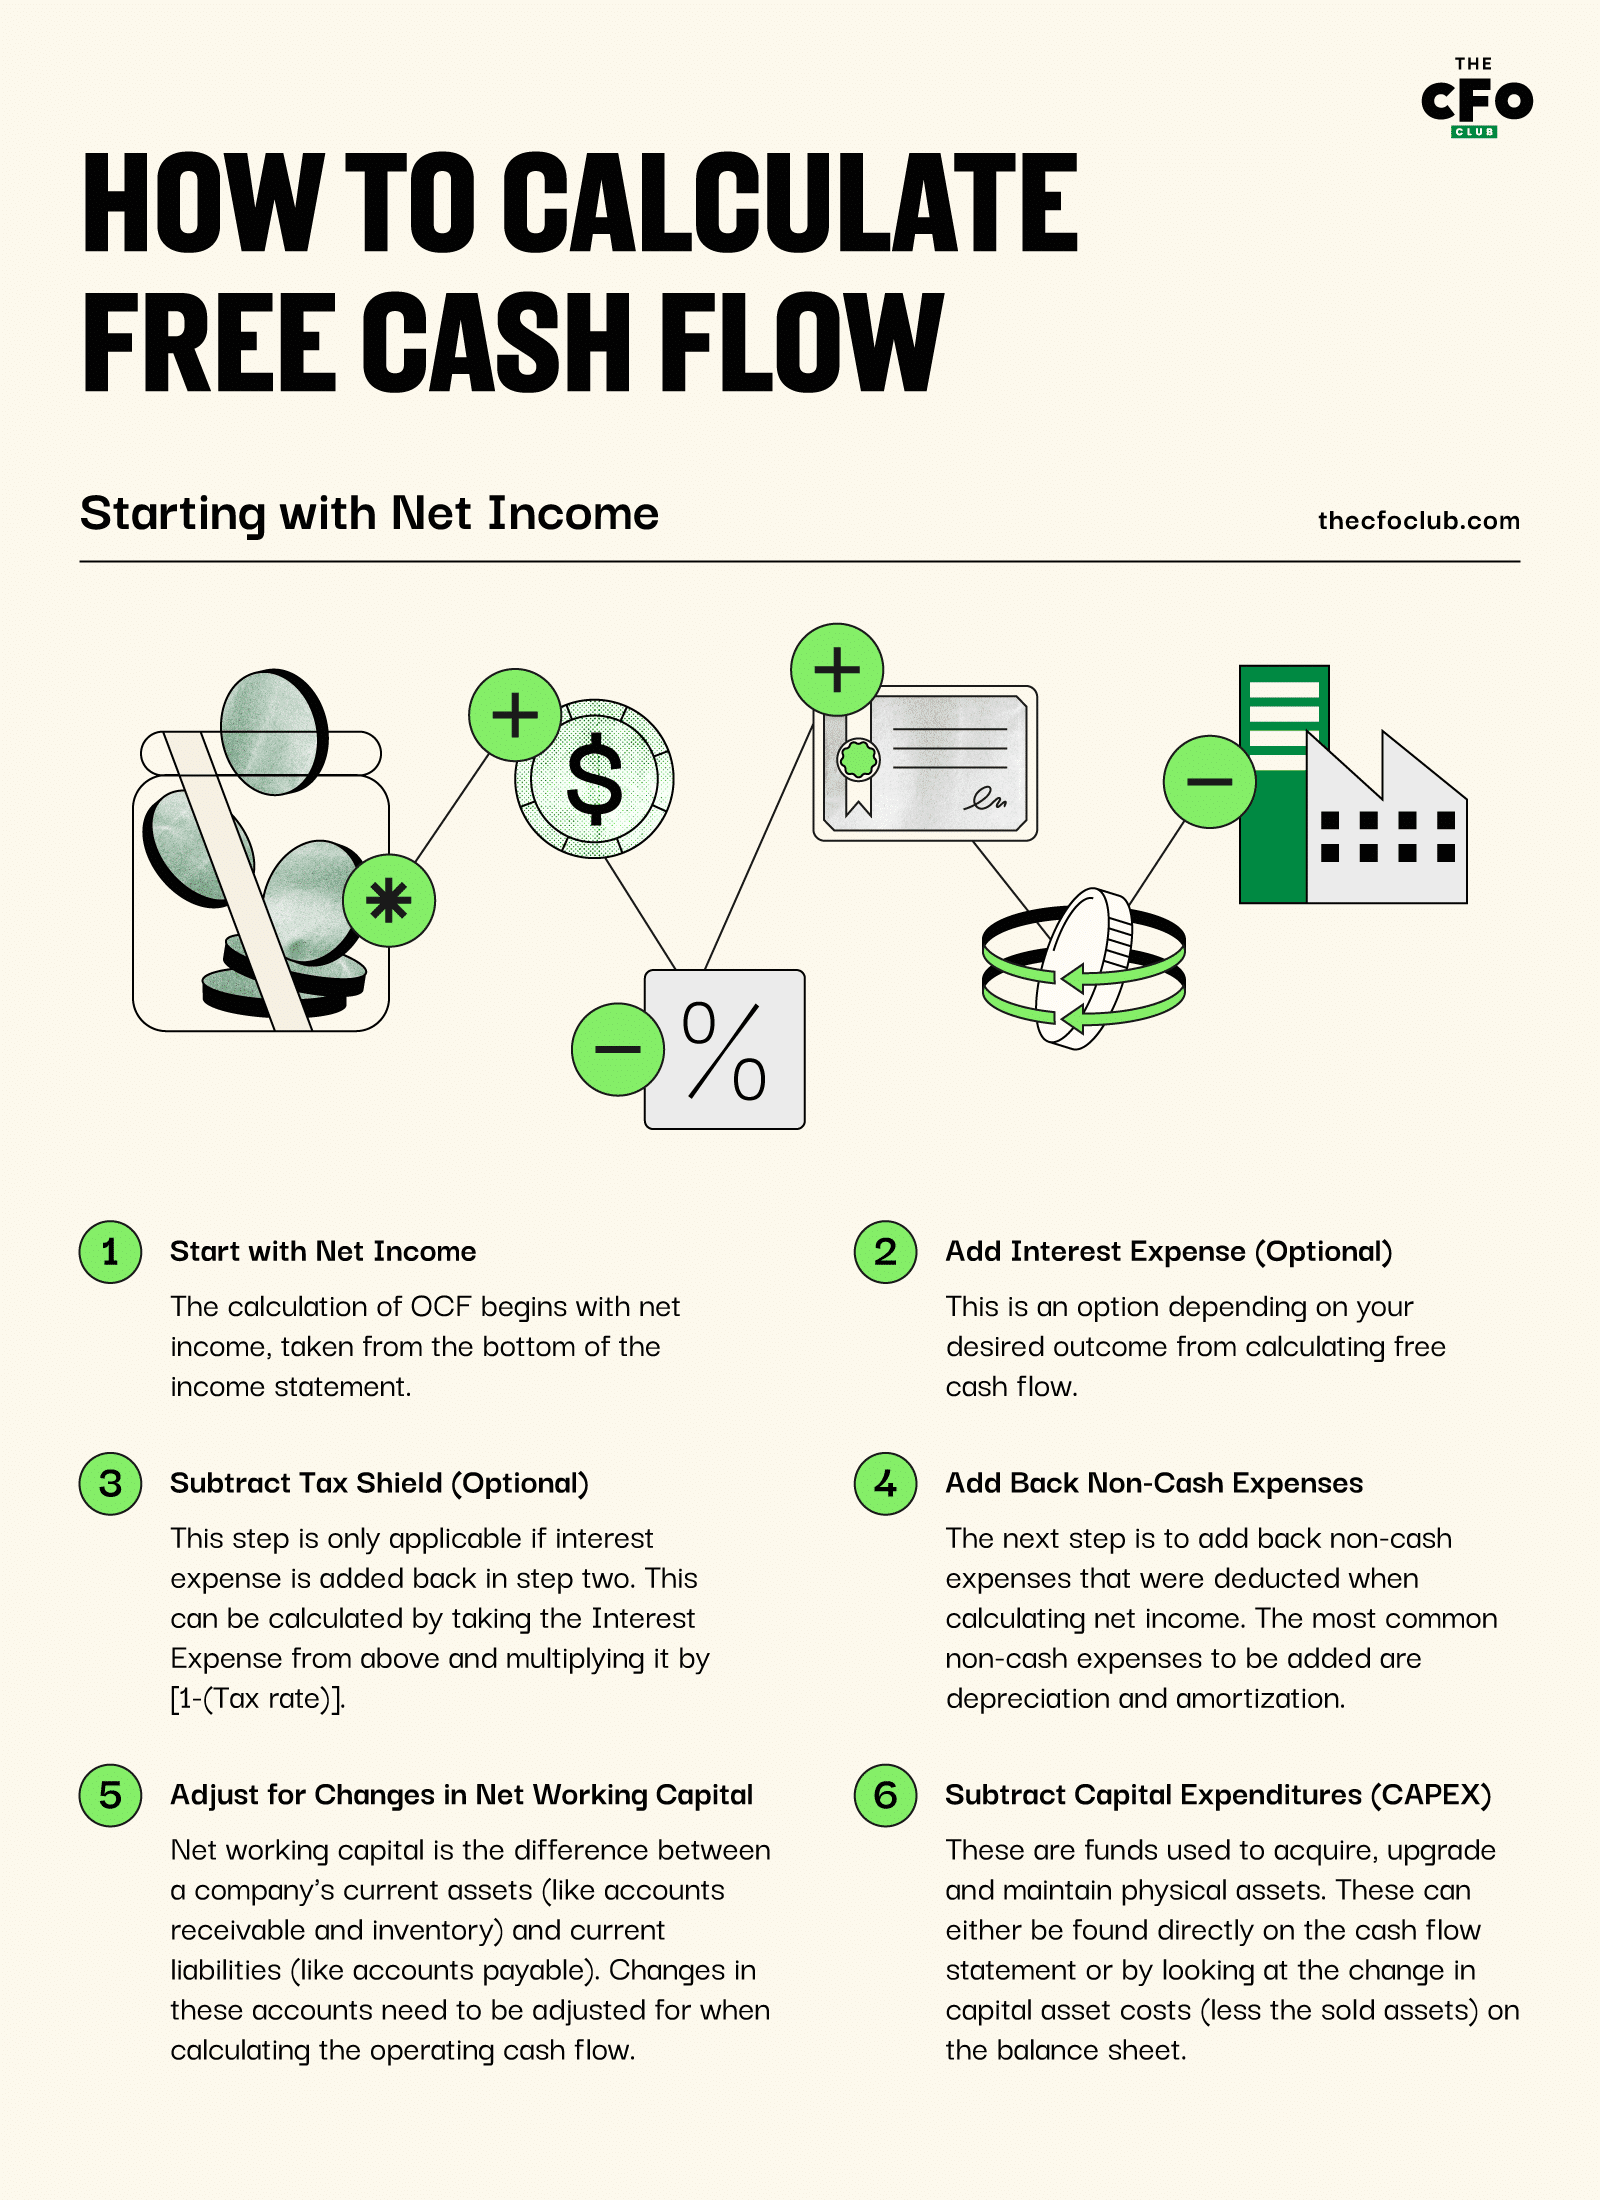
- Aloita nettotuloksesta: Liiketoiminnan rahavirran laskenta alkaa nettotuloksesta, joka otetaan tuloslaskelman alariviltä.
- Lisää korkokulut (valinnainen): Kuten edellä, tämä on valinnainen vaihe sen mukaan, mitä haluat vapaan kassavirran laskennalla selvittää.
- Vähennä verosuoja (valinnainen): Kuten edellä, myös tämä vaihe koskee vain tilannetta, jossa korkokulut lisätään takaisin toisessa vaiheessa. Tämä voidaan laskea ottamalla edellä mainitut korkokulut ja kertomalla ne luvulla [1-(verokanta)].
- Lisää takaisin ei-kassavaikutteiset kulut: Seuraava vaihe on lisätä takaisin ei-kassavaikutteiset kulut, jotka vähennettiin nettotulosta laskettaessa. Yleisimmät lisättävät ei-kassavaikutteiset kulut ovat poistot. Muita mahdollisesti takaisin lisättäviä eriä ovat laskennalliset verot ja omaisuuserien myynnistä syntyneet tappiot.
- Oikaise nettokäyttöpääoman muutokset: Nettokäyttöpääoma on yrityksen lyhytaikaisten varojen (kuten myyntisaamisten ja vaihto-omaisuuden) ja lyhytaikaisten velkojen (kuten ostovelkojen) välinen erotus. Näiden erien muutokset on oikaistava liiketoiminnan rahavirtaa laskettaessa.
- Jos lyhytaikaiset varat (ilman rahavaroja) kasvavat ajanjakson aikana, liiketoiminnan rahavirta pienenee ja päinvastoin. Tämä johtuu siitä, että lyhytaikaisten varojen kasvu merkitsee rahavarojen käyttöä.
- Jos lyhytaikaiset velat kasvavat ajanjakson aikana, liiketoiminnan rahavirta kasvaa. Tämä johtuu siitä, että lyhytaikaisten velkojen kasvu merkitsee rahavarojen lähdettä.
- Vähennä investoinnit (CAPEX): Kuten edellä, kyse on aineellisten hyödykkeiden hankintaan, päivittämiseen ja ylläpitoon käytetyistä varoista. Nämä voidaan löytää suoraan rahavirtalaskelmasta tai tarkastelemalla taseessa pääomaomaisuuden hankintamenojen muutosta (myydyt omaisuuserät vähennettynä).
Tämä menetelmä voi olla monimutkaisempi kuin liiketoiminnan tuloksesta liikkeelle lähteminen, mutta sillä on huomattavasti enemmän käyttötarkoituksia. Koska valmista rahavirtalaskelmaa ei tarvita, menetelmää voidaan käyttää kaikkeen yksittäisten liiketoiminta-alueiden suorituskyvyn analysoinnista mahdollisten tulevien projektien arviointiin. Lisäksi sitä voidaan käyttää kaikissa samoissa tilanteissa kuin liiketoiminnan rahavirrasta liikkeelle lähtevää menetelmää.
Liikkeelle EBIT-luvusta
EBIT:stä alkava vapaan kassavirran yhtälö on lähes identtinen nettotuloksesta alkavan kaavan kanssa. Jos lähtökohtana kuitenkin käytetään EBIT:iä, korkokulut ja verosuoja sisältyvät kaavaan luonnostaan.
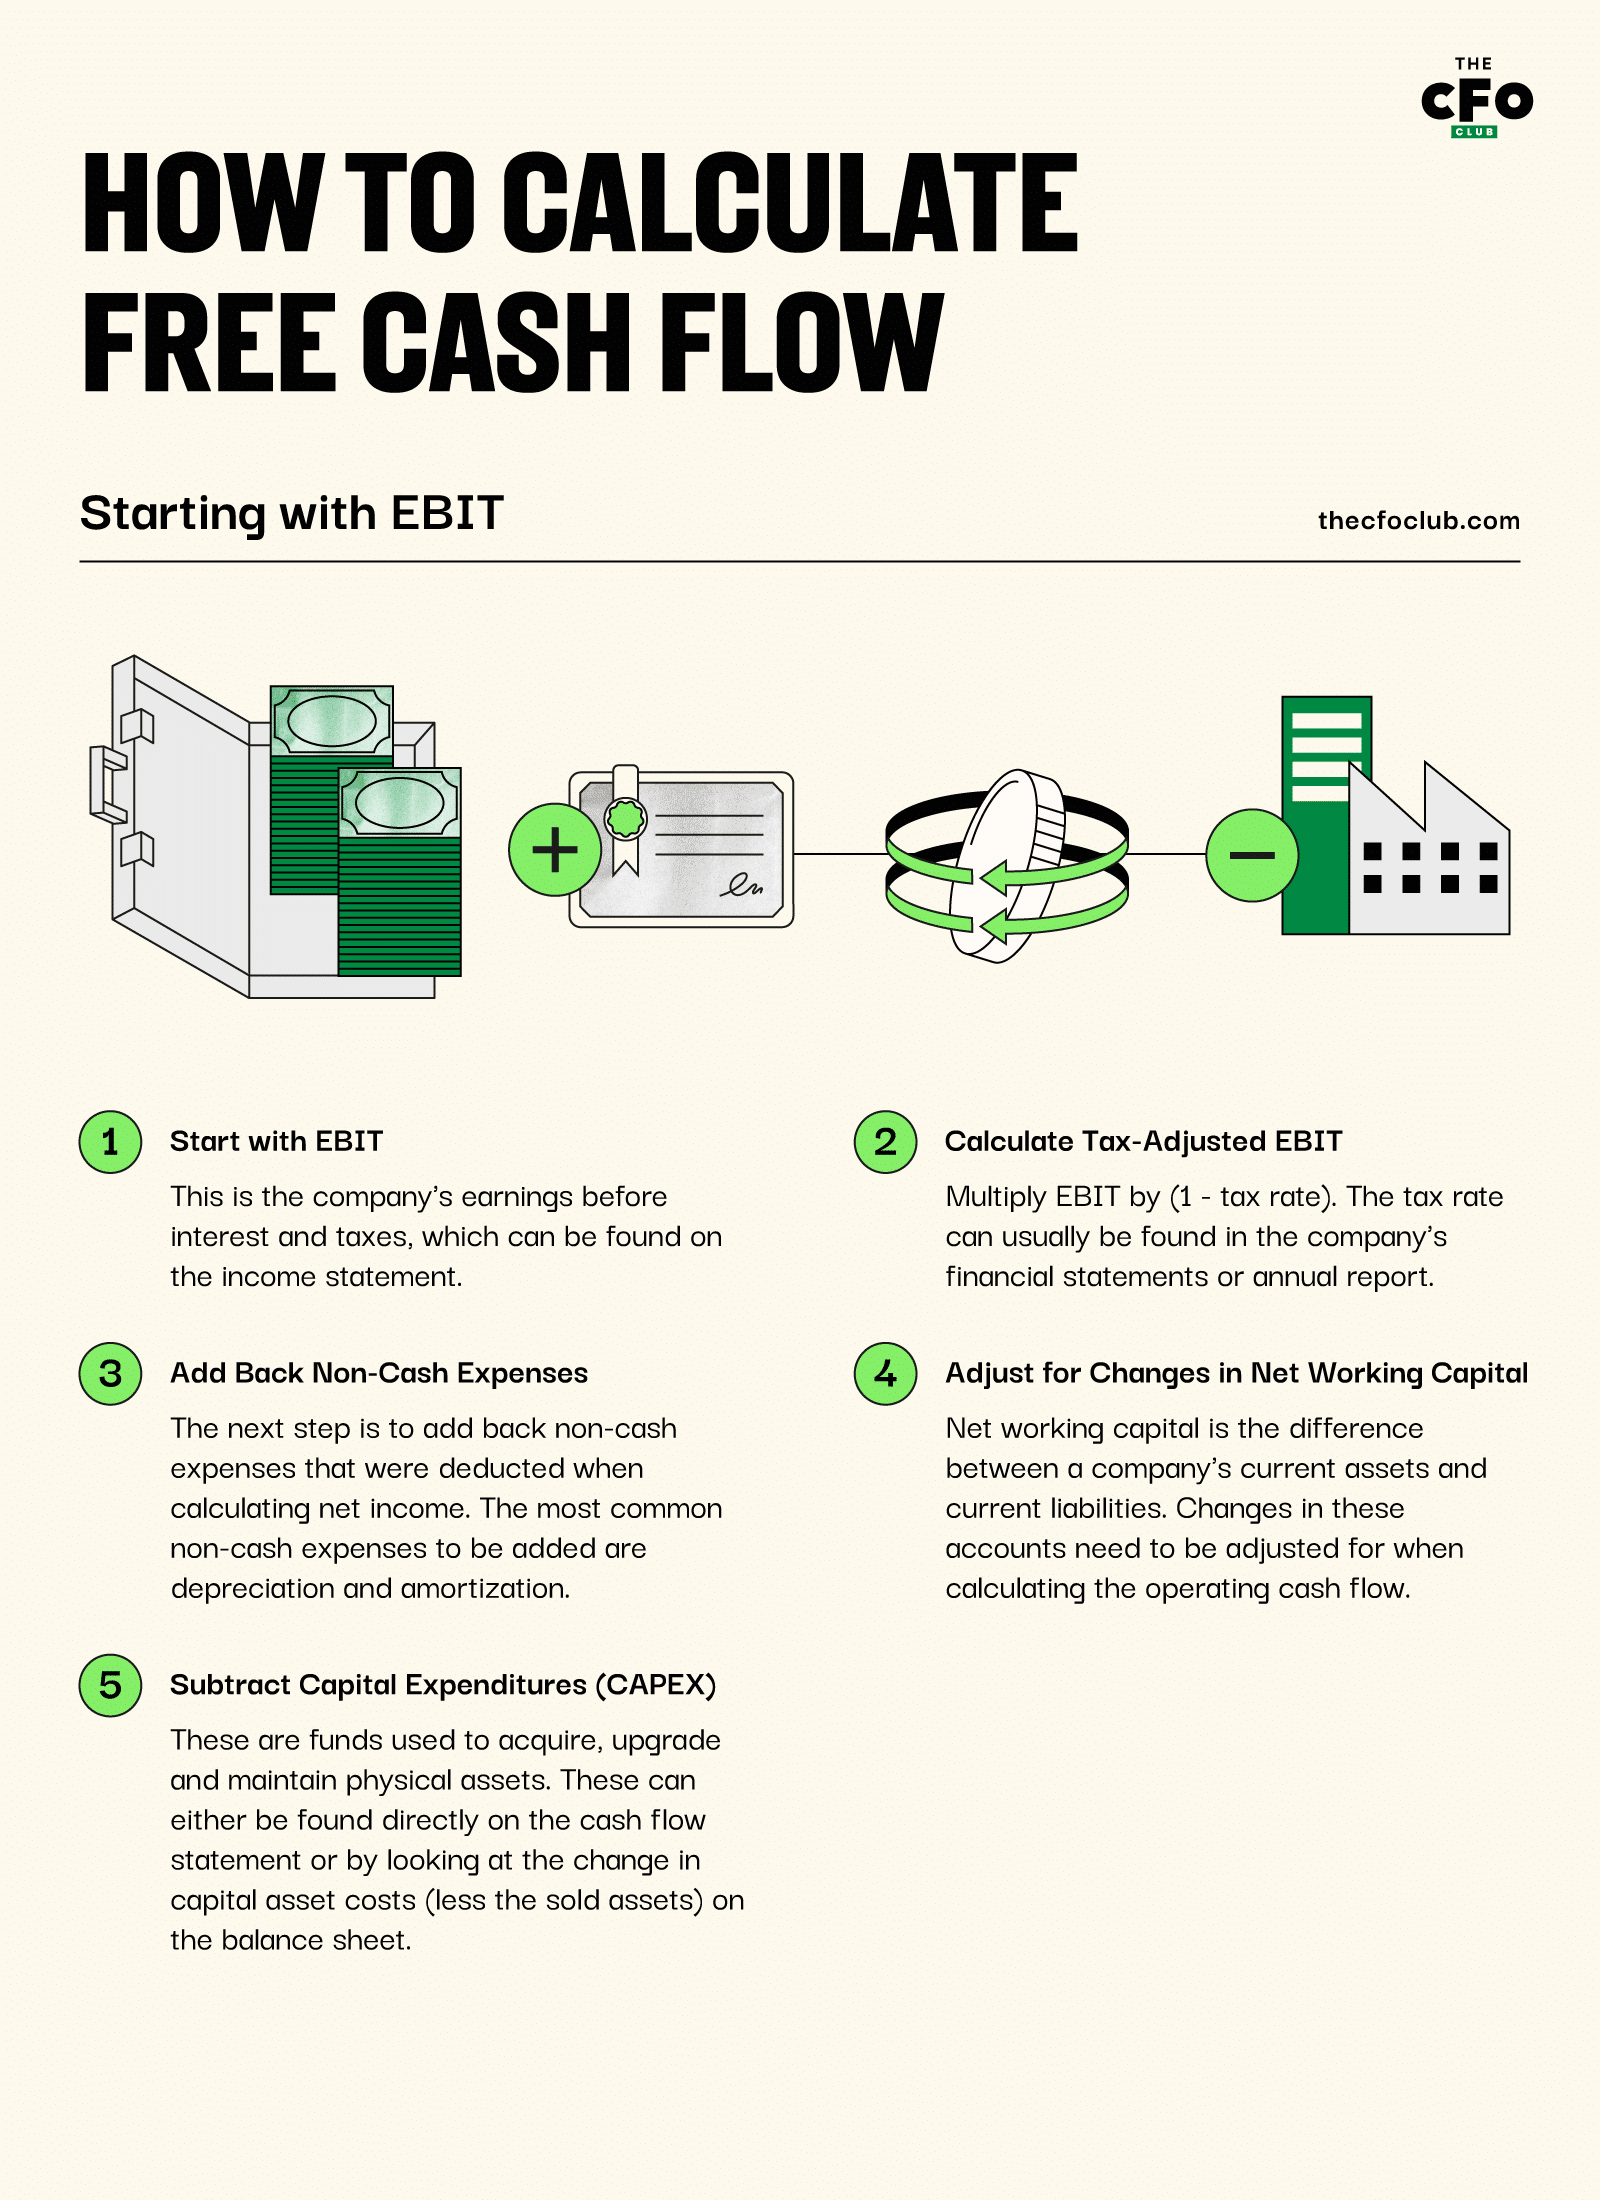
- Aloita EBIT:stä: Tämä on yrityksen tulos ennen korkoja ja veroja, ja se löytyy tuloslaskelmasta.
- Laske verojen mukaan oikaistu EBIT: Koska EBIT ei huomioi veroja, sitä on oikaistava vastaamaan näistä tuotoista maksettavia veroja. Tämä tehdään yleensä kertomalla EBIT luvulla (1 - verokanta). Verokanta löytyy tavallisesti yrityksen tilinpäätöksestä tai vuosikertomuksesta.
- Noudata edellä kuvattuja vaiheita 4–6: Vaiheet 1 & 2 tuottavat saman tuloksen kuin vaiheet 1–3 nettotuloksesta aloitettaessa, joten kyseisen lähestymistavan vaiheita 4–6 voidaan hyödyntää myös tässä.
EBIT:stä aloittamisen edut ja haitat ovat pääosin samat kuin nettotuloksesta aloittamisen - tätä menetelmää suositaan yleensä silloin, kun EBIT on jo saatavilla.
Loppujen lopuksi käyttäjä päättää, millä menetelmällä vapaan kassavirran kaava muodostetaan, sillä samaan tulokseen voidaan päästä monella tavalla. Paras järjestelmä on se, jolla saat haluamasi vapaan kassavirran luvun (eli haluatko korot lisättäväksi takaisin vai et) ja joka hyödyntää yrityksessä helpoimmin saatavilla olevia tietoja.
Paras vaihtoehto SaaS-yrityksille
Vaikka ”paras” on subjektiivinen ilmaus, EBIT on ehdottomasti SaaS-alan suosituin mittari. Tämä tarkoittaa, että alan ammattilaiset tarkastelevat lukuja, jotka eivät riipu pääomarakenteesta (eli luku olisi sama yrityksen pääomarakenteesta riippumatta, lukuun ottamatta korkoihin liittyvää verosuojaa).
Jos haluat verrata yritystäsi verrokkeihin ja hankkia pääomaa helpommin, vapaan kassavirran kaavan perustaminen EBIT:iin antaa pääomarakenteesta riippumattoman FCF:n ja samalla sitoo tiedot jo seurattavaan mittariin, kuten ROIC-kaavaan. Tämä auttaa viestinnässä sellaisen johdon kanssa, jolla on vähemmän talousosaamista.
Jos haluat lisää vinkkejä, niksejä ja tietoa siitä, miten SaaS-yrityksesi talousluvut kannattaa raportoida, tilaa The CFO Clubin uutiskirje jo tänään.


