Que vous dirigiez la fonction finance d’une jeune start-up ou que vous gériez la comptabilité d’une entreprise multinationale, les prévisions de bilan semblent souvent d’une complexité exaspérante.
Mais voici la bonne nouvelle : les prévisions de bilan ne doivent pas forcément se transformer en cauchemar de feuilles de calcul et d’hypothèses. Avec les bonnes méthodes, des exemples pratiques et un peu de magie d’Excel, vous pouvez transformer ce mal nécessaire en l’un de vos outils stratégiques les plus précieux.
Qu’est-ce que la prévision de bilan ?
La prévision de bilan vous aide à établir votre budget et à planifier vos finances. Elle prévoit vos actifs, vos passifs et vos capitaux propres futurs. Cet outil est comme une boule de cristal pour les directeurs financiers, leur montrant la future santé financière de votre entreprise aux parties prenantes et aux investisseurs.
Lorsque vous créez une prévision, vous prévoyez :
- Les actifs que votre entreprise détiendra (trésorerie, stocks, équipements, etc.)
- Les montants que vous devrez à des tiers (dettes fournisseurs, emprunts, etc.)
- Les capitaux propres restant aux propriétaires
La prévision de bilan est bien plus qu’une simple case à cocher dans le modèle à trois états financiers : c’est un levier stratégique. Lorsque le bilan, le compte de résultat et les flux de trésorerie sont étroitement liés, même de petites variations peuvent révéler des tendances significatives. Cette vision intégrée n’est pas seulement informative : c’est ainsi que les décisions tournées vers l’avenir acquièrent un véritable ancrage financier.

Bilan basé sur zéro
Une fois par an, reconstruisez votre prévision de bilan à partir de zéro — sans modèles, sans reports. Il s’agit d’une remise à zéro volontaire qui vous oblige à valider chaque facteur déterminant et à remettre en question les hypothèses institutionnelles avant qu’elles ne se figent.
Pourquoi la prévision de bilan est-elle importante ?
Les prévisions de bilan s’appuient sur un ensemble de données historiques, d’hypothèses de croissance stratégique et de signaux plus larges du marché.
Vous intégrez probablement déjà des facteurs macroéconomiques, des évolutions de la structure du capital et la planification des investissements, car c’est à partir de là que la projection prend véritablement forme. Lorsqu’elle est réalisée correctement, cette modélisation fait émerger des informations stratégiques qui vont au-delà des chiffres superficiels.
La plupart des directeurs financiers commencent par le fonds de roulement, puisqu’il constitue un indicateur indirect naturel de la résilience à court terme. Mais la véritable valeur de la prévision de bilan apparaît lorsqu’elle devient un outil de planification par scénarios, d’évaluation des besoins de financement et d’aide à la décision au niveau du conseil d’administration :
- Prise de décision stratégique : ces prévisions financières aident à évaluer l’impact financier de décisions telles que de nouveaux investissements ou des acquisitions.
- Gestion du capital : elles contribuent à trouver la combinaison optimale de dette et de capitaux propres, à évaluer les besoins en capital et à planifier les investissements futurs.
- Conformité réglementaire : la prévision contribue à garantir le respect des obligations de reporting et à fluidifier le processus de reporting financier.
L’analyse du bilan est cruciale, car elle fournit un aperçu de la santé financière d’une entreprise à un moment donné. Elle montre la capacité d’une entreprise à traverser les périodes difficiles et à se développer sur le long terme.
Établir une prévision de bilan à fort impact
Avant de plonger dans les mécanismes de la prévision sur Excel, il vaut la peine de s’arrêter un instant pour s’assurer que les fondamentaux sont bien alignés. Revenons rapidement sur les principaux leviers comptables — non pas pour faire un rappel, mais pour comprendre comment chacun alimente directement la structure et l’intégrité de votre prévision de bilan.
1. Reporter les soldes
Le report des soldes de la période précédente est bien plus qu’une simple première étape : c’est ce qui confère au bilan son intégrité prévisionnelle. Comme le bilan est par nature cumulatif, un report solide vous permet de suivre la manière dont les mouvements de comptes spécifiques se répercutent sur le fonds de roulement et façonnent, en définitive, votre situation de trésorerie.
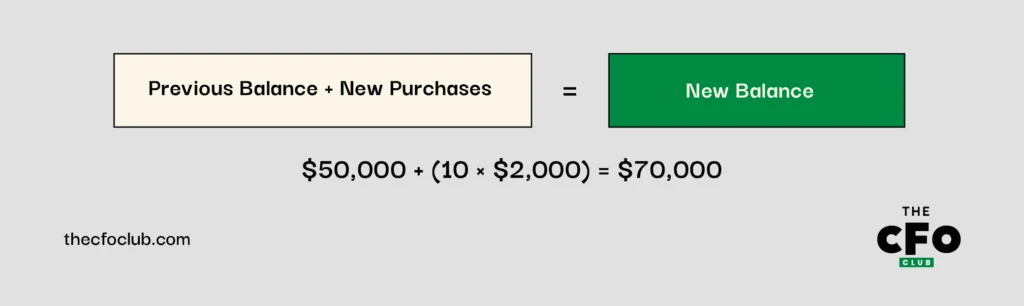
Prenons un exemple aussi simple que l’augmentation des actifs. Supposons que le solde existant de votre compte « équipements des employés » s’élève à $50K et que vous intégriez 10 nouveaux membres dans l’équipe, chacun ayant besoin d’un ordinateur portable à $2K. Le calcul est simple, mais les conséquences sur les dépenses d’investissement, la consommation de trésorerie et le vieillissement des actifs méritent votre attention :
Cette même logique s’applique aux immobilisations corporelles, aux immobilisations incorporelles et à leurs tableaux d’amortissement respectifs :
| Compte | Formule |
| PP&E | PP&E au début de la période + dépenses d’investissement - cessions = PP&E en fin de période |
| Actifs incorporels | Actifs incorporels au début de la période + nouvelles acquisitions - mises au rebut = actifs incorporels en fin de période |
Le fait de garder ces flux visibles vous permet de tester les sensibilités avec davantage de précision et de relier les mouvements des actifs à la planification réelle de l’entreprise.
Lorsque vous prévoyez des dépenses d’investissement ponctuelles, comme l’aménagement d’un nouveau bureau ou l’achat d’équipements de laboratoire, isolez-les en tant que postes distincts dans le modèle. Cela permet de clarifier les hypothèses tout en offrant une meilleure visibilité sur le calendrier et l’impact.


Vous avez un compte ? Se connecter
2. Déterminer les comptes à solde nul
Tous les comptes ne gagnent pas à être reportés. Pour certains postes volatils, comme les dettes fournisseurs ou les charges à payer, il est souvent plus pertinent de prévoir à partir d’une base nulle.
L’objectif n’est pas de rechercher la précision pour elle-même, mais d’éviter une fausse stabilité dans des comptes qui sont tout sauf stables.
C’est ici qu’une analyse rapide des variations s’avère utile. Si un compte fluctue sensiblement d’une période à l’autre, le rattacher à un facteur opérationnel (comme le COGS ou le chiffre d’affaires) permet d’obtenir une projection plus réaliste.
Par exemple :
| Compte | Méthode de prévision | Calcul |
| Dettes fournisseurs | % du COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Charges à payer | % du chiffre d’affaires | $1,000,000 (chiffre d’affaires) × 5.2% = $52,000 |
Cette approche vous permet de relier ces comptes à vos prévisions opérationnelles plutôt que de supposer qu’ils suivront les tendances historiques.
3. Se concentrer sur les comptes du besoin en fonds de roulement
Le besoin en fonds de roulement est l’élément qui peut soit affiner votre visibilité dans les prévisions du bilan, soit la brouiller. Les créances clients, les dettes fournisseurs, les stocks et les produits constatés d’avance n’évoluent pas indépendamment les uns des autres ; ils ont des répercussions sur la liquidité, la planification de la trésorerie et l’efficacité du besoin en fonds de roulement.
C’est ici que les prévisions ont tendance à devenir floues.
Le calendrier des produits constatés d’avance, le délai d’encaissement et la rotation des stocks se comportent rarement comme des moyennes. Au lieu de les lisser, reliez aussi étroitement que possible vos revenus, votre rythme de facturation et votre stratégie de recouvrement au modèle. Plus votre prévision reflète le rythme opérationnel réel, plus elle devient utile.
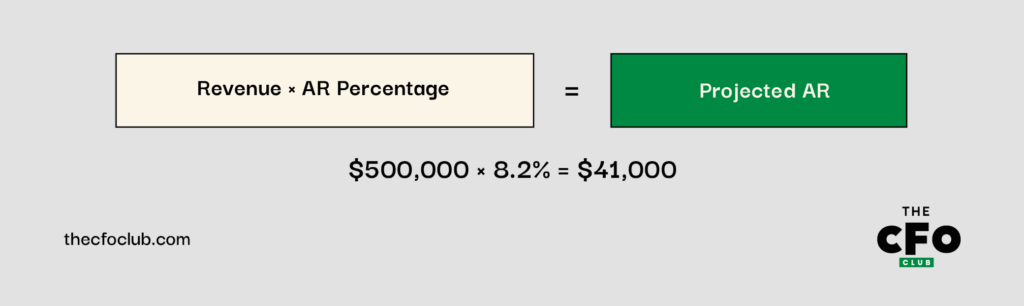
Par exemple, si vos créances clients représentent habituellement 8.2% de votre chiffre d’affaires et que vous prévoyez un chiffre d’affaires de $500,000, votre prévision de créances clients serait la suivante :
De même, si les stocks représentent habituellement 9.1% de votre coût des marchandises vendues et que vous prévoyez un COGS de $300,000, votre prévision de stocks serait la suivante :
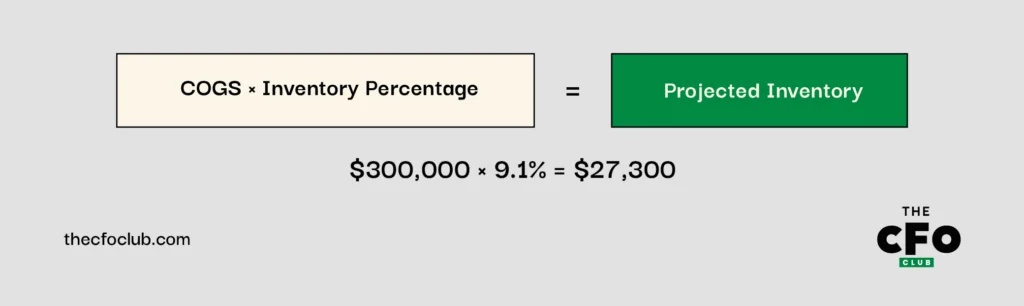
4. Créer des événements ayant un impact majeur sur la trésorerie
Même les prévisions de bilan les plus rigoureuses seront insuffisantes si elles passent sous silence les événements importants et ponctuels. Pensez notamment aux éléments suivants :
- Levées de fonds
- Dépenses d’investissement importantes
- Acquisitions
- Remboursements d’emprunts prévus
Il ne s’agit pas seulement de variations ponctuelles de trésorerie ; ces événements se répercutent sur les actifs et les passifs non courants, de l’écart d’acquisition et des PP&E à la dette à long terme et aux impôts différés. En isolant des événements distincts dans votre modèle, vous pouvez isoler leurs effets et tester la résistance de votre structure de capital avec davantage de clarté.
Par exemple :
| Événement | Date | Compte concerné | Montant | Impact sur le bilan |
| Emprunt à terme | juin 2025 | Dette à long terme | +$500,000 | Augmente les disponibilités et les passifs à long terme |
| Achat d’équipements | août 2025 | PP&E | -$200,000 | Diminue les disponibilités et augmente les PP&E |
| Remboursement de dette | décembre 2025 | Dette à long terme | -$50,000 | Diminue les disponibilités et les passifs à long terme |
En intégrant ces événements à vos prévisions, vous obtenez une meilleure visibilité sur leur impact sur votre solde de trésorerie et votre situation financière globale.
5. Développer les autres capitaux propres
C’est ici que votre modèle raconte l’histoire de la valeur détenue par les propriétaires et son évolution. Vous ne vous contentez pas de reprendre les structures historiques ; vous projetez les conséquences des décisions en matière de capital. Ainsi, lorsque vous développez cette section, veillez à prendre en compte :
- Actions ordinaires
- Prime d’émission (APIC)
- Actions propres
- Bénéfices non distribués
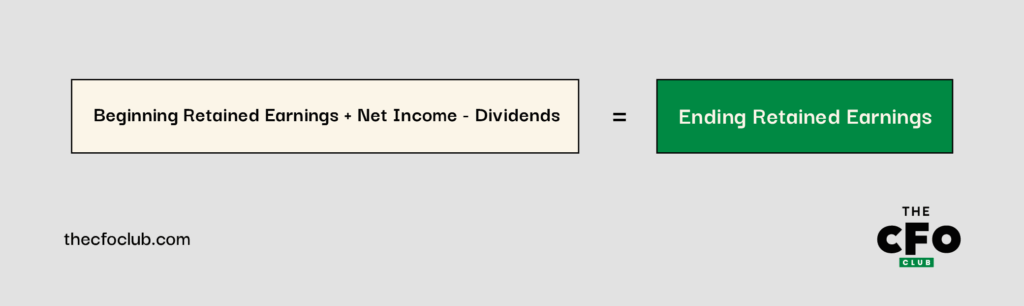
Vous trouverez ces éléments sous la ligne correspondante dans la section des capitaux propres du bilan. Pour servir de point de repère aux prévisions, voici un bref rappel concernant les bénéfices non distribués :
Les actions propres réduisent les capitaux propres des actionnaires et sont présentées en déduction du capital versé total et des bénéfices non distribués. En prévoyant soigneusement ces comptes de capitaux propres, vous complétez le tableau de la situation financière prévisionnelle de votre entreprise, en veillant à ce que votre bilan soit correctement équilibré, avec un actif égal aux passifs plus les capitaux propres.
Mettre en pratique vos prévisions de bilan dans Excel
Maintenant que nous sommes d’accord sur l’approche et les leviers de prévision, il est temps de passer du cadre à la mise en œuvre. Voyons comment construire un modèle Excel pratique, qui ne soit pas seulement solide sur le plan mécanique, mais aussi utile à la prise de décision lors de la prévision de la situation financière de votre entreprise.
1. Rassembler les données historiques
Comme vous le savez certainement, toute bonne prévision repose sur des données historiques fiables. Pour modéliser un bilan, vous aurez besoin d’au moins deux années de données propres et cohérentes.
Configurez votre fichier Excel de manière à ce que la chronologie s’écoule de gauche à droite. Des colonnes chronologiques simplifient la logique des formules et rendent les tendances plus intuitives visuellement.
Par exemple :
- Colonne C : 31 décembre 2023 (Historique)
- Colonne D : 31 décembre 2024 (Historique)
- Colonne E : 31 décembre 2025 (Prévision)
- Colonne F : 31 décembre 2026 (Prévision)
Le contexte historique n’est pas un simple remplissage ; il constitue votre point d’ancrage pour élaborer une logique directionnelle défendable. Par exemple, si les créances clients se sont maintenues autour de 8 % du chiffre d’affaires, vous devrez vérifier si cela reste valable compte tenu de nouvelles conditions de paiement, de l’évolution de la composition de la clientèle ou de la conjoncture macroéconomique.
2. Élaborer les tableaux annexes et reclasser les éléments
Gardez le bilan principal propre. Le véritable travail s’effectue dans les tableaux annexes. C’est là que vous ferez apparaître les hypothèses, les mécanismes et les facteurs déterminants associés à chaque ligne, afin de pouvoir tester la résistance, mettre à jour et expliquer le modèle lorsque cela est le plus important.
Par exemple, si vous dirigez une entreprise technologique, vous pouvez créer des tableaux distincts pour :
- La trésorerie et les équivalents de trésorerie
- Les créances clients
- Les stocks
- Les immobilisations corporelles et les amortissements
- Les dettes fournisseurs
- La dette et les intérêts
Par ailleurs : ne laissez pas la présentation conforme aux normes GAAP dicter la manière dont vous construisez vos prévisions. L’information financière et les prévisions répondent à des objectifs différents. Si le reclassement de certains éléments vous permet d’obtenir une vision plus exploitable ou plus précise, faites-le.
Prenons les impôts différés. Les normes GAAP les répartissent entre éléments courants et éléments à long terme, mais s’ils reposent tous deux sur les mêmes hypothèses dans votre modèle, les regrouper peut en réalité apporter de la clarté plutôt que de la confusion.
De même, des lignes fourre-tout comme les « autres actifs courants » masquent souvent des facteurs déterminants différents. Si vous travaillez dans le secteur technologique, vos « autres actifs courants » peuvent inclure des charges constatées d’avance et des remboursements d’impôts à recevoir. Les charges constatées d’avance évoluent avec les charges d’exploitation, tandis que les remboursements d’impôts dépendent du taux d’imposition effectif et du calendrier. Les distinguer dans vos prévisions vous donnera une vision plus claire du besoin en fonds de roulement.
Cela dit, ne compliquez pas inutilement les choses. Si deux charges à payer évoluent de la même manière — par exemple, les rémunérations et les dépenses générales, qui évoluent toutes deux avec les charges d’exploitation — regroupez-les. La simplification est tout à fait acceptable lorsqu’elle améliore l’utilisation du modèle sans sacrifier sa fidélité.
3. Créer des formules dynamiques
La force d’Excel pour les prévisions de bilan réside dans ses formules dynamiques. Ces formules se mettent automatiquement à jour lorsque vos hypothèses changent. Plutôt que de saisir des valeurs en dur, utilisez des formules reliées à vos hypothèses et à vos données historiques.
Des fonctions comme RECHERCHEV, INDEX(EQUIV) et SOMME.SI.ENS permettent d’intégrer les données historiques dans vos calculs. Par exemple, si vous prévoyez les créances clients sous forme de pourcentage du chiffre d’affaires, vous pouvez utiliser :
Cette méthode rend votre modèle plus flexible et plus simple à mettre à jour. Lorsque les hypothèses changent, il vous suffit de les modifier à un seul endroit. Tous les calculs associés s’ajusteront automatiquement.
Supposons qu’une entreprise SaaS prévoie des créances clients représentant 9 % du chiffre d’affaires. Si elle prévoit un chiffre d’affaires de $600,000 en 2025, les créances clients prévisionnelles seront les suivantes :
Les formules dynamiques facilitent les contrôles de cohérence. Vous pouvez configurer une cellule de contrôle pour vérifier que votre bilan est équilibré. Utilisez la mise en forme conditionnelle pour mettre en évidence les écarts.
L’analyse de sensibilité est une autre application utile des formules dynamiques. Grâce aux tables de données ou aux gestionnaires de scénarios, vous pouvez voir comment les variations des principales hypothèses influent sur votre bilan.
Pour cette même entreprise SaaS, vous pouvez étudier l’incidence de différents taux de croissance du chiffre d’affaires sur vos besoins en fonds de roulement. Vous pouvez également examiner l’effet des variations des dépenses d’investissement sur votre position de trésorerie :
| Actifs | 2023 (réel) | 2024 (réel) | 2025 (prévisions) | 2026 (prévisions) |
| Trésorerie et équivalents de trésorerie | $100,000 | $120,000 | $145,000 | $172,000 |
| Créances clients | $38,000 | $45,000 | $54,000 | $64,800 |
| Stocks | $25,000 | $30,000 | $36,000 | $43,200 |
| Total des actifs courants | $163,000 | $195,000 | $235,000 | $280,000 |
| Immobilisations corporelles | $230,000 | $250,000 | $290,000 | $320,000 |
| Moins : amortissements cumulés | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Immobilisations corporelles nettes | $150,000 | $155,000 | $175,000 | $185,000 |
| Total des actifs | $313,000 | $350,000 | $410,000 | $465,000 |
| Passifs et capitaux propres | ||||
| Dettes fournisseurs | $30,000 | $35,000 | $42,000 | $50,400 |
| Charges à payer | $15,000 | $18,000 | $21,600 | $25,920 |
| Total des passifs courants | $45,000 | $53,000 | $63,600 | $76,320 |
| Dette à long terme | $150,000 | $180,000 | $160,000 | $140,000 |
| Total des passifs | $195,000 | $233,000 | $223,600 | $216,320 |
| Actions ordinaires | $50,000 | $50,000 | $50,000 | $50,000 |
| Bénéfices non distribués | $68,000 | $67,000 | $136,400 | $198,680 |
| Total des capitaux propres | $118,000 | $117,000 | $186,400 | $248,680 |
| Total des passifs et capitaux propres | $313,000 | $350,000 | $410,000 | $465,000 |
| Vérification (Actifs - Passifs - Capitaux propres) | $0 | $0 | $0 | $0 |
Pourquoi les bilans ne s’équilibrent pas
Un bilan équilibré ne consiste pas simplement à additionner des chiffres. L’équilibrage de votre modèle financier à trois états garantit la cohérence et la fiabilité de vos prévisions financières. Si vous n’arrivez pas à équilibrer votre bilan, voici les raisons les plus courantes :
- Les signes (+/-) peuvent être incorrects dans vos formules : Par exemple, si vous inscrivez les dépenses d’investissement comme une valeur négative au bilan, votre modèle ne sera pas équilibré. Cela arrive souvent avec les amortissements, qui sont réintégrés dans le tableau des flux de trésorerie, mais réduisent les immobilisations corporelles au bilan.
- Des liens incorrects entre les états peuvent créer de graves problèmes : Si votre modèle utilise par erreur les dividendes au lieu de la rémunération fondée sur des actions dans le tableau des actions ordinaires, il sera déséquilibré. Ces erreurs peuvent être difficiles à repérer dans les modèles complexes.
- Les erreurs dans le tableau des flux de trésorerie causent souvent des problèmes au bilan : Par exemple, si vous supposez que les « autres actifs à long terme » évoluent comme les revenus, mais que vous négligez leur incidence sur la trésorerie dans le tableau des flux de trésorerie, votre modèle ne sera pas équilibré.
Test de résistance approfondi
Allez au-delà de l’analyse de sensibilité de base en créant ce que j’aime appeler des « scénarios impossibles ». Il s’agit de situations si extrêmes qu’elles semblent irréalistes. Par exemple, que se passerait-il si le délai de recouvrement de vos créances clients doublait ? Ou si le coût des stocks augmentait de 50 % du jour au lendemain ? Ces scénarios extrêmes peuvent révéler des faiblesses cachées dans votre structure financière.
Conseils pour équilibrer le modèle à trois états
Lorsque votre bilan ne s’équilibre pas, il peut être frustrant et long d’en rechercher la cause. Voici quelques conseils rapides pour vous aider à équilibrer votre modèle à trois états :
- Rendez la formule de vérification du bilan clairement visible en bas de votre modèle
- Vérifiez tous les totaux et sous-totaux afin de vous assurer qu’aucune ligne n’est omise des calculs
- Vérifiez que vous utilisez des signes cohérents (+/-) dans tous les états
- Accordez une attention particulière aux postes du bilan qui influent sur plusieurs éléments du tableau des flux de trésorerie, comme les immobilisations corporelles avec les dépenses d’investissement et les amortissements
- Recherchez des tendances dans le déséquilibre : un écart constant peut indiquer une charge ou un produit récurrent manquant
- Pour les écarts qui augmentent ou diminuent progressivement, vérifiez les éléments influencés par l’inflation ou les taux d’intérêt
- Pour les variations brusques de l’écart, examinez les éléments récurrents mais non périodiques, comme les remboursements de dettes ou les dépenses d’investissement
Au-delà de ces corrections rapides, il est essentiel de revoir régulièrement votre modèle. Je vous conseille de mettre en place un processus de revue systématique. Vérifiez votre bilan après chaque modification importante. Cela permet de détecter les problèmes rapidement, lorsqu’ils sont plus faciles à corriger.
Les logiciels de modélisation financière peuvent simplifier ce processus
L’un des avantages des logiciels de prévision est qu’ils peuvent signaler automatiquement les incohérences et suivre les modifications dans les trois états. Ils aident à identifier les sources des déséquilibres. Ces outils peuvent faire gagner des heures et réduire le risque d’erreurs dans vos prévisions.
Avantages et inconvénients des prévisions de bilan
Comme tout outil de votre arsenal de planification, une prévision du bilan présente des avantages et des limites. Vous savez déjà qu’il ne s’agit pas d’une boule de cristal, mais il vaut la peine de signaler quelques points forts et angles morts importants à garder à l’esprit lorsque vous l’utilisez :
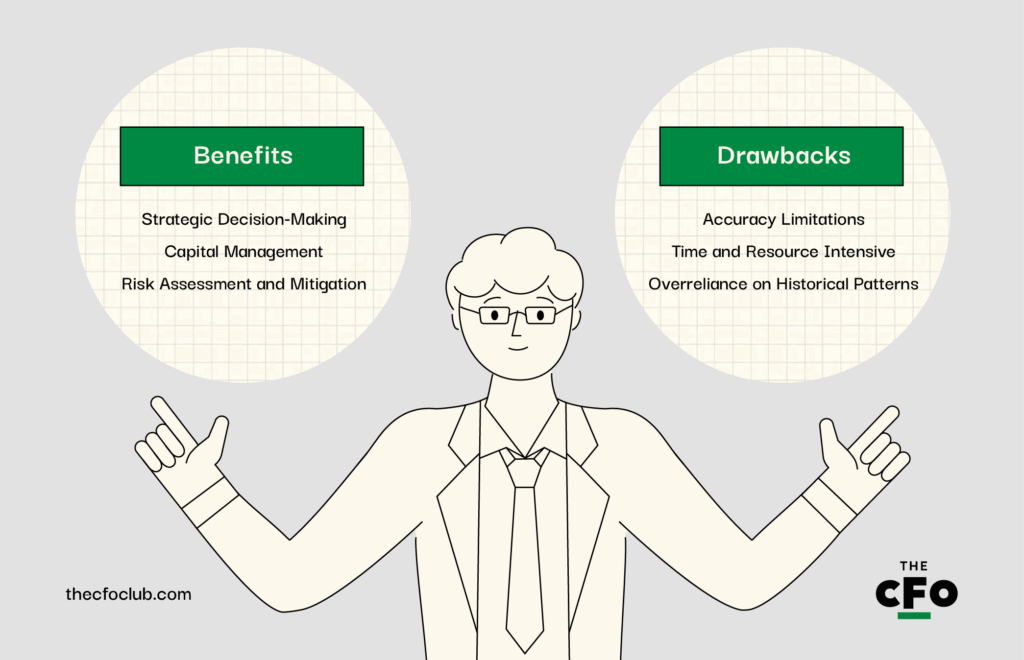
Avantages
- Prise de décision stratégique : les prévisions vous aident à visualiser les effets financiers de décisions telles que des investissements ou des changements dans la structure du capital.
- Gestion du capital : elles aident à trouver la combinaison adéquate de dette et de capitaux propres, à évaluer les besoins en capital et à planifier les investissements futurs.
- Évaluation et atténuation des risques : en projetant les actifs, les passifs et les capitaux propres, vous pouvez repérer les points faibles et prendre des mesures pour atténuer les risques avant qu’ils ne se concrétisent.
Ne pas prévoir un bilan complet est risqué dans l’environnement économique actuel. Toute organisation qui s’engage à élaborer et à maintenir un budget devrait avoir une visibilité sur son bilan futur. En allant au-delà du compte de résultat et en prévoyant le bilan, les professionnels de la finance peuvent contribuer à anticiper la santé financière future de l’entreprise et fournir la visibilité nécessaire pour rester compétitif et prospérer.
More Articles
Inconvénients
- Limites de précision : les prévisions du bilan reposent sur certaines hypothèses. De petites erreurs dans les taux de croissance ou les ratios peuvent entraîner d’importantes inexactitudes.
- Mobilisation importante de temps et de ressources : maintenir une prévision détaillée exige du temps et de l’expertise, ce qui peut être difficile pour les jeunes pousses agiles disposant de ressources limitées.
- Dépendance excessive aux tendances historiques : les prévisions traditionnelles s’appuient trop sur les données de performance passées. Cela peut être risqué lors de changements ou de perturbations du marché.
Conclusion
Les prévisions du bilan ne seront peut-être jamais la partie la plus spectaculaire de la fonction finance, mais elles sont indéniablement l’une des plus stratégiques. Quelle que soit la phase de croissance de votre entreprise, la capacité à projeter sa situation financière avec confiance vous apporte plus que de simples chiffres : elle vous donne le contrôle.
Vous n’avez pas besoin d’être un virtuose d’Excel ou un voyant pour élaborer un modèle qui fonctionne réellement. Lorsque vous reportez les soldes de manière réfléchie, rattachez les comptes volatils à des facteurs opérationnels et mettez en évidence les événements majeurs qui font bouger les résultats, votre prévision devient un moteur d’aide à la décision.
Oui, le travail est méticuleux. Et oui, les hypothèses peuvent devenir complexes. Mais avec la bonne structure, une dose de scepticisme et un rythme opérationnel clair, vous pouvez faire de la prévision une source de clairvoyance plutôt que de frustration.
Recevez plus d’informations sur la comptabilité
Construire une carrière dans la comptabilité est plus facile lorsque vous avez accès à des conseils d’experts dignes de confiance. Abonnez-vous à notre newsletter gratuite pour recevoir les conseils, guides et analyses d’experts de dirigeants financiers qui façonnent le secteur technologique.