

Savoir comment ajuster les congés accumulés est essentiel ; même si les travailleurs américains souhaitent bénéficier de congés payés (PTO), nombreux sont ceux qui n’utilisent pas tous leurs jours de congé.
Selon une enquête menée en 2023 par le Pew Research Center, 62 % des employés ont déclaré que les congés payés étaient extrêmement importants pour eux, ce qui en fait l’un des avantages sociaux les plus recherchés. Cependant, 46 % de ces employés n’utilisent pas tous leurs congés payés.
Dans cet article, j’explique étape par étape comment ajuster les congés accumulés. J’explique également comment les augmentations et les congés sabbatiques influent sur les indemnités de congés accumulées.
Comptabilisation des congés accumulés
Les employés peuvent utiliser leurs congés pour des vacances, des congés maladie ou d’autres raisons, conformément à la politique de congés. Mais lorsque les employés n’utilisent pas leurs congés, ils deviennent admissibles à recevoir un paiement correspondant à ces congés. C’est pourquoi les congés accumulés apparaissent dans votre bilan jusqu’à leur paiement.
Selon l’ASC 710, les employeurs doivent comptabiliser un passif au titre des absences futures (terme comptable désignant les congés qui n’ont pas encore été pris) si les conditions suivantes sont remplies :
- L’employé a déjà fourni les services nécessaires pour acquérir une rémunération au titre des absences futures.
- L’obligation concerne les droits acquis ou cumulés. Les droits acquis doivent continuer d’exister même si un employé quitte l’entreprise — ils ne doivent pas être conditionnés à la fourniture de services futurs. En termes simples, l’employeur ne doit pas appliquer une politique selon laquelle les congés doivent être pris sous peine d’être perdus, et les indemnités de congés accumulées doivent être reportées sur les années suivantes.
- Le paiement de la rémunération doit être probable.
- Le montant peut être estimé de manière raisonnable.
Le montant dû aux employés au titre des congés non utilisés apparaît comme un passif dans votre bilan jusqu’à son paiement. Le montant apparaît également dans votre compte de résultat en tant que charge au cours de la période pendant laquelle il est devenu exigible.
Une fois le paiement effectué, le passif disparaît du bilan et le montant des congés accumulés apparaît dans le tableau des flux de trésorerie comme une sortie de trésorerie.
Bien entendu, il existe des cas où vous n’aurez pas à payer les congés accumulés. Par exemple, vous n’aurez pas à comptabiliser les indemnités de congés si vous appliquez une politique selon laquelle les congés doivent être pris sous peine d’être perdus.
Politique selon laquelle les congés doivent être pris sous peine d’être perdus
Une telle politique oblige les employés à renoncer aux congés non utilisés après une date prédéterminée.
Supposons que Fred, l’un de vos employés, dispose de 30 heures de congés accumulés. Votre politique peut exiger que Fred utilise ces 30 heures avant la fin du premier trimestre de l’année civile suivante, faute de quoi il perdra ces congés.
Mais il y a une réserve : toutes les entreprises ne peuvent pas appliquer une telle politique.
Les lois des États déterminent si vous pouvez retirer des congés à un employé une fois qu’il les a acquis.
Par exemple, les entreprises du Nebraska ne peuvent pas modifier leur politique de congés afin de retirer des congés aux employés après que ceux-ci ont fourni les services nécessaires pour les acquérir. Cela signifie que les entreprises du Nebraska ne peuvent pas appliquer une politique selon laquelle les congés doivent être pris sous peine d’être perdus.
Quand enregistrer une écriture de congés en comptabilité d’engagements
La plupart des entreprises enregistrent les congés accumulés une fois par année civile. Les autres périodes courantes pour enregistrer les congés non utilisés sont une fois par exercice fiscal ou à la date d’embauche de l’employé. Les paiements sont enregistrés au moment où vous les effectuez.
Les deux types d’écritures que vous devrez passer pour chaque employé disposant de congés accumulés sont :
- Écriture visant à constater le montant des indemnités de congés dû
- Écriture visant à enregistrer le paiement
Have an account? Log In
Comment calculer les congés accumulés
Avant de passer une écriture comptable, vous devrez calculer le montant des congés accumulés pour chaque employé qui dispose de jours de congé non utilisés.
Voici la formule permettant de calculer les congés accumulés :
Congés accumulés = (Nombre d’heures de congés accumulés x Taux horaire de l’employé)
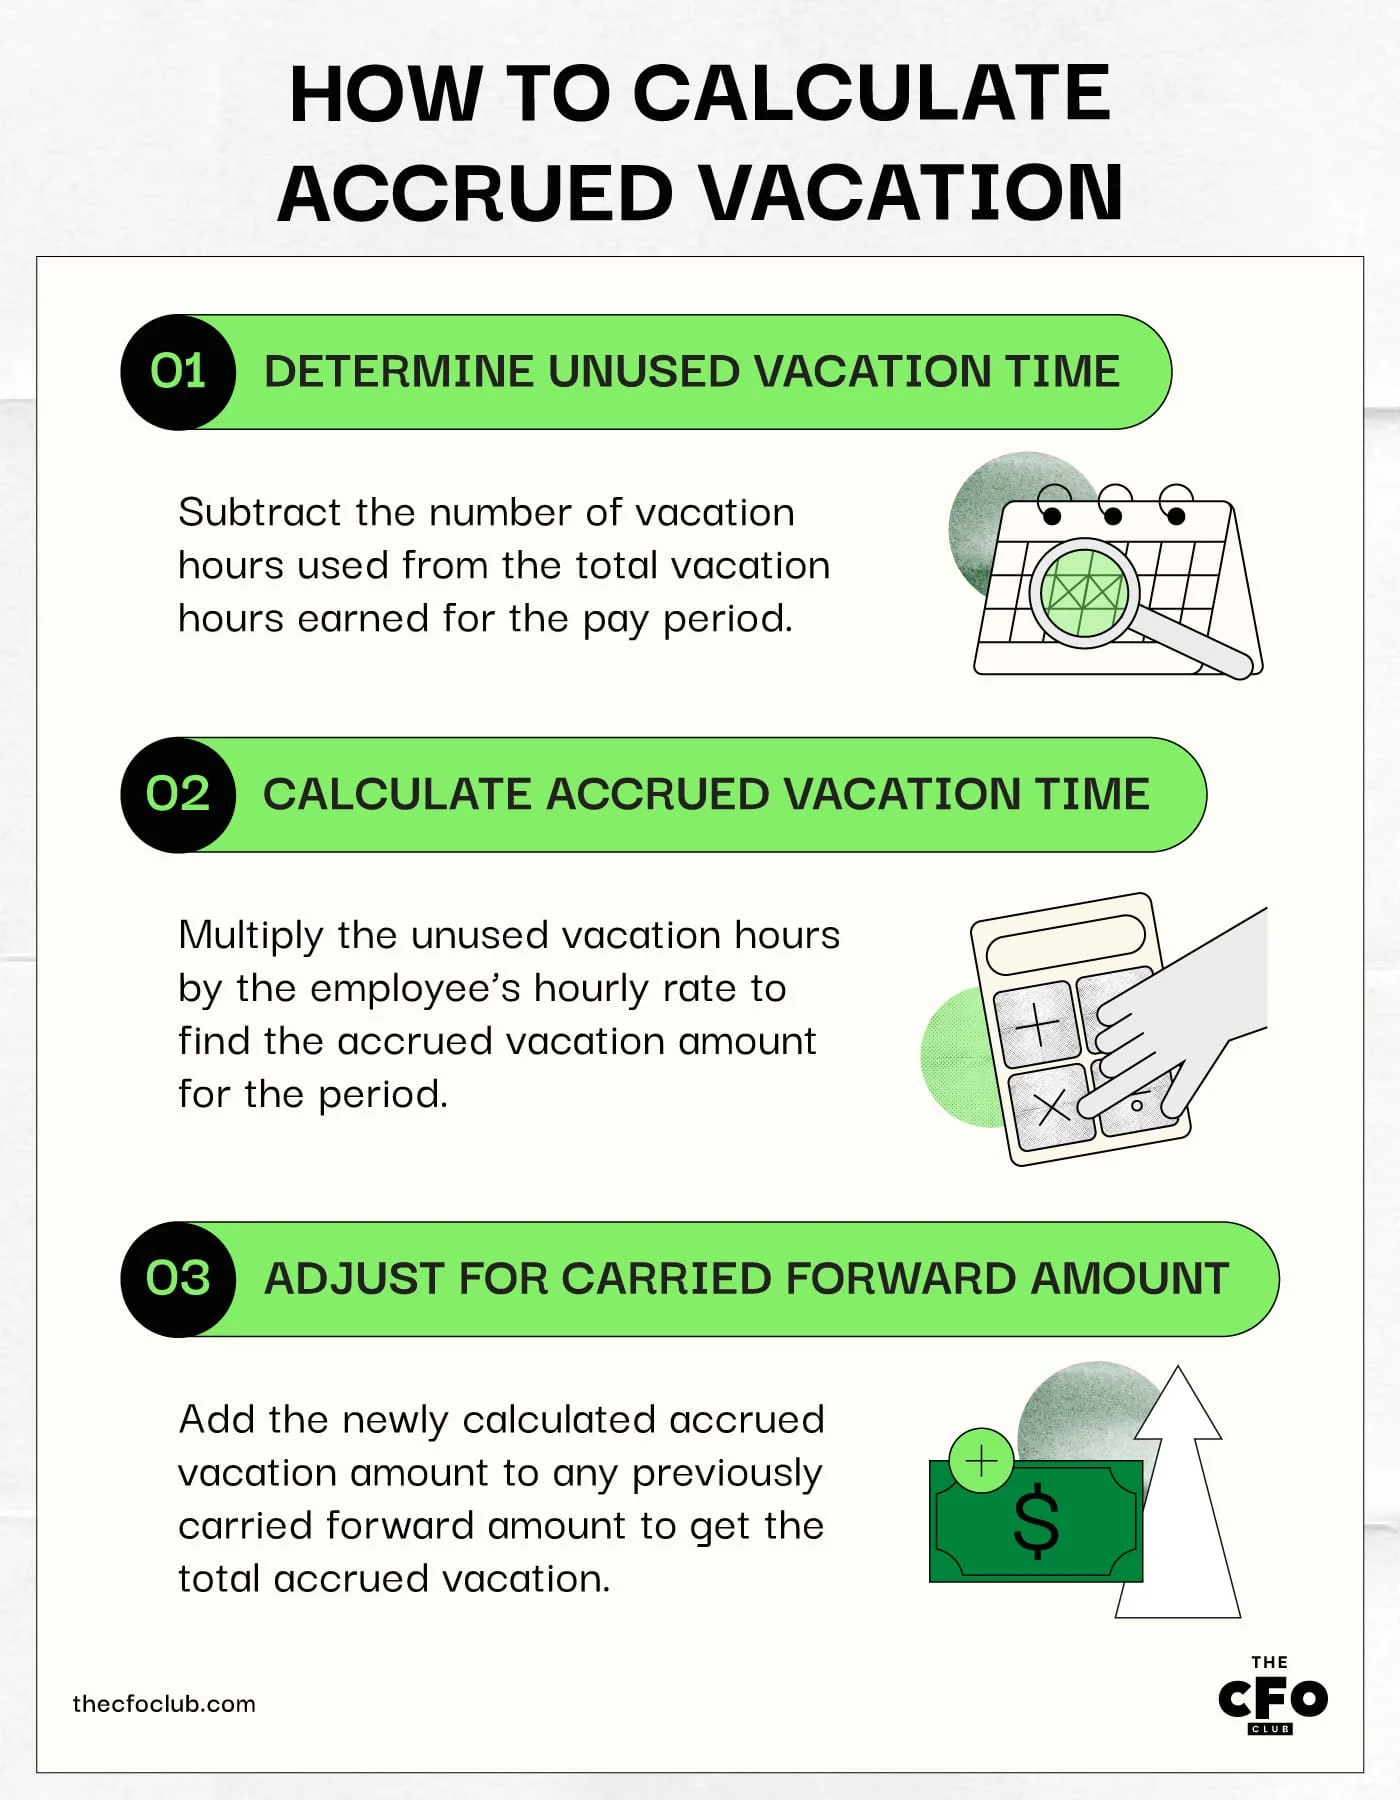
Suivez cette procédure étape par étape pour recueillir les informations nécessaires et calculer les congés accumulés :
- Déterminez le temps de congé inutilisé pour la période de paie précédente en soustrayant le nombre d’heures de congé utilisées du nombre total d’heures de congé acquises pour cette période.
- Multipliez le nombre d’heures de congé accumulées par le taux horaire total de l’employé.
- Ajoutez ce montant au montant des congés accumulés reporté des périodes précédentes.
Outils logiciels les plus courants pour les congés accumulés
Les deux outils logiciels couramment utilisés pour calculer et enregistrer les congés accumulés sont les solutions logicielles de paie et de comptabilité.
Les logiciels de paie aident à calculer les congés acquis au cours d’une période comptable donnée. Vous pouvez également demander à votre prestataire de services de paie de vous communiquer les données relatives aux congés des employés pour une période donnée.
Une fois que vous disposez des données nécessaires pour calculer les congés accumulés, utilisez un logiciel de comptabilité pour enregistrer les écritures de journal. Votre logiciel de comptabilité mettra automatiquement à jour le compte de résultat, le bilan et les flux de trésorerie.
Les meilleures solutions logicielles de comptabilité offrent des fonctionnalités intégrées pour l’accumulation des congés. Une fois que vous avez saisi le solde de congés, le taux d’accumulation et le taux horaire de l’employé, le logiciel met automatiquement à jour les soldes de congés accumulés.
Exemple d’ajustement de l’accumulation des congés
Supposons que John Smith ait déjà acquis 40 heures de congés accumulés. Selon votre politique de congés, John Smith reçoit cinq heures de congé par mois, soit un total de 60 heures par an.
Au cours de la période comptable précédente, John Smith a utilisé 40 heures de congé. À la fin de la période comptable, John Smith disposera de 60 heures de congés accumulés restantes, calculées comme suit :
[40 heures de congés accumulés + (60 heures de congé pour l’année précédente - 40 heures de congé utilisées)] = 60 heures
John Smith gagne 30 $ par heure.
Voici le montant des congés accumulés de John Smith à la fin de la période comptable :
60 heures x 30 $ par heure = 1 800 $
Notez que 1 800 $ doit correspondre au solde du compte de congés accumulés de John Smith, et non au montant supplémentaire à utiliser dans l’écriture de journal. Le montant de l’écriture doit être :
(1 800 $ - Solde de clôture du compte pour la période comptable précédente)
Puisque John Smith disposait de 40 heures de congés accumulés, le solde de clôture de la période comptable précédente peut être calculé comme suit :
(40 heures x 30 $ par heure) = 1 200 $
Le montant de l’écriture de journal serait :
(1 800 $ - 1 200 $) = 600 $
Écritures de journal pertinentes
Maintenant que vous connaissez les calculs nécessaires pour enregistrer les écritures de journal relatives aux congés accumulés, utilisons les mêmes exemples pour voir quelles écritures de journal passer.
Ajouter davantage de congés accumulés
Dans notre exemple, le montant supplémentaire est de 600 $. En termes simples, John Smith dispose de 600 $ de congés inutilisés supplémentaires, reportés de l’année précédente.
Voici à quoi ressemblera l’écriture de journal :
| Compte | Débit | Crédit | Notes |
|---|---|---|---|
| CompteCharge de congés | Débit600 $ | Crédit- | NotesEnregistrement des congés accumulés en tant que charge. Ce montant apparaît dans le compte de résultat. |
| CompteCongés à payer | Débit- | Crédit600 $ | NotesEnregistrement du passif lié aux congés accumulés. Ce montant apparaît au bilan jusqu’à ce que l’employé utilise ses congés ou que le montant soit payé. |
Congés utilisés par les employés
Supposons que John Smith souhaite utiliser 50 heures de congé au début de l’exercice fiscal suivant. Il dispose actuellement de 60 heures de congés accumulés.
Lorsque John Smith utilise 50 heures de congé, vous créez l’écriture de journal suivante pour ajuster le montant des congés accumulés :
| Compte | Débit | Crédit | Notes |
|---|---|---|---|
| CompteCongés à payer | Débit600 $ | Crédit- | NotesRéduction du solde des dettes. |
| CompteTrésorerie | Débit- | Crédit600 $ | NotesRéduction du solde de trésorerie du montant des congés accumulés versé à l’employé. |
Impact des augmentations de salaire sur les indemnités de congés accumulées
Les augmentations de salaire accroissent votre passif lié aux congés accumulés.
Les indemnités de congés sont calculées sur la base du taux de rémunération le plus récent de l’employé. Lorsque vous augmentez la rémunération d’un employé, vous devez ajouter le montant supplémentaire des indemnités de congés au passif lié aux congés accumulés.
Par exemple, supposons que John Smith dispose de 60 heures de congés accumulés. Son taux horaire passe de 30 $ à 35 $.
Le montant de ses congés accumulés augmentera de 300 $ (60 heures x 5 $ par heure) après l’augmentation. Voici l’écriture comptable permettant d’ajuster la provision pour congés :
| Compte | Débit | Crédit | Notes |
|---|---|---|---|
| CompteCharges de congés | Débit300 $ | Crédit- | NotesAugmentation des charges de congés |
| CompteDettes de congés | Débit- | Crédit300 $ | NotesAugmentation de la dette au titre des congés accumulés |
More Articles
Les congés sabbatiques et leur impact
L’EITF Abstract 06-02 traite de la confusion entourant la comptabilisation des congés sabbatiques. Selon ce document :
- Les congés sabbatiques ne font pas l’objet d’une provision lorsqu’ils sont accordés pour des travaux de recherche ou un service public qui renforcent la réputation de l’employeur ou lui profitent d’une autre manière. Le salarié fournit essentiellement des services à l’entreprise, en contrepartie desquels il est rémunéré.
- Les congés sabbatiques font l’objet d’une provision lorsqu’il s’agit d’une période d’absence sans restriction accordée en compensation de services rendus antérieurement.
Le solde de congés accumulés en temps ou en argent peut-il être négatif ?
Oui, le solde de congés accumulés en temps ou en argent d’un salarié donné peut être négatif.
Les soldes de congés négatifs surviennent lorsque les employeurs versent davantage d’argent au titre des congés ou autorisent les salariés à prendre davantage de congés qu’ils n’en ont acquis.
Le solde de congés accumulés finira par redevenir positif à mesure que les heures de congés continueront de s’accumuler.
Ajuster facilement les congés accumulés
L’ajustement des congés accumulés est simple une fois que vous comprenez comment calculer les provisions supplémentaires et les écritures comptables. Dans la plupart des cas, vous n’aurez besoin de passer que deux écritures : l’ajout des congés non utilisés et le paiement des salariés lorsqu’ils prennent leurs congés.
Pour recevoir chaque semaine des articles sur des sujets qui aident les CFO de SaaS à gérer efficacement une équipe financière dans une entreprise technologique, abonnez-vous à la newsletter de The CFO.



