

Dans cet environnement de taux d’intérêt, les dirigeants et les investisseurs sont contraints de prendre des décisions difficiles quant à l’affectation de leurs capitaux. Lorsqu’il s’agit d’évaluer les différentes options, une méthode d’évaluation efficace est essentielle.
Une méthode couramment utilisée pour estimer la valeur des opportunités d’investissement potentielles est le modèle d’actualisation des flux de trésorerie, ou DCF.
Mais qu’est-ce que le modèle DCF et comment pouvez-vous l’appliquer à vos décisions d’investissement ?
Qu’est-ce que le modèle d’actualisation des flux de trésorerie ?
Le modèle d’actualisation des flux de trésorerie (DCF) est une méthode d’évaluation utilisée pour déterminer la valeur actuelle d’une série de flux de trésorerie futurs. Les modèles DCF servent à évaluer des entreprises, des projets, des investissements et tout autre élément associé à une série de flux de trésorerie.
Toutes les méthodes d’évaluation peuvent être classées dans l’une des catégories suivantes :
- Approche de marché : fondée sur des transactions comparables d’entreprises cotées
- Approche par le résultat : fondée sur des prévisions de flux de trésorerie
- Approche par les coûts : fondée sur la valeur nette des actifs (parfois appelée approche fondée sur les actifs)
Le modèle d’actualisation des flux de trésorerie relève de l’approche par le résultat : il actualise les montants futurs (produits, charges ou autres flux de trésorerie) et les convertit en une valeur actuelle unique (valeur actuelle nette).
Comme son nom l’indique, le modèle d’actualisation des flux de trésorerie ne peut être utilisé que pour évaluer des actifs générant des revenus.
Pour actualiser à la date du jour la valeur des flux de trésorerie futurs attendus, les modèles DCF utilisent un taux d’actualisation. Le taux d’actualisation tient compte du risque potentiel (nous y reviendrons plus tard) et de la valeur temporelle de l’argent, puisque $1 aujourd’hui a plus de valeur que $1 demain.
Quand pouvez-vous utiliser le modèle DCF ?
L’intérêt du modèle DCF est qu’il peut examiner deux projets, avec deux flux de revenus complètement différents, et vous attribuer une valeur unique (comparable) à chacun d’eux.
Comme indiqué, le modèle DCF peut être utilisé pour évaluer tout investissement ou projet dont on s’attend à ce qu’il génère des flux de trésorerie futurs qui peuvent être estimés de manière raisonnable. C’est assez vaste, je vais donc examiner quelques situations précises.
Pour évaluer une entreprise
Les modèles d’actualisation des flux de trésorerie sont utilisés pour évaluer les entreprises, ce qui peut être utile lorsque vous :
- Vendez votre entreprise : les propriétaires et les détenteurs de participations peuvent utiliser un modèle DCF pour déterminer un prix de vente équitable avant de céder une entreprise.
- Achetez une entreprise : dans le cadre de fusions-acquisitions, la modélisation DCF est souvent utilisée pour déterminer la valeur de l’entreprise cible et évaluer si l’investissement en vaut la peine.
- Introduisez une entreprise en bourse : la modélisation DCF peut être utilisée pour déterminer le nombre autorisé d’actions d’une entreprise et leur valeur nominale en vue d’une introduction en bourse (IPO).
Pour évaluer une obligation, une action ou une autre opportunité d’investissement
Le modèle DCF est également utilisé pour analyser les investissements potentiels. Il s’agit d’un outil populaire auprès de tous les types d’investisseurs et il peut être utilisé lorsque vous :
- Achetez une action : de nombreuses méthodes d’évaluation existent pour les investisseurs en actions, mais la modélisation DCF est souvent utilisée par les investisseurs et les gestionnaires de fonds pour identifier les actifs sous-évalués. Les évaluations DCF peuvent également servir de contrôle de cohérence lors de l’analyse des cours actuels des actions cotées.
- Évaluez des obligations : les investisseurs obligataires peuvent appliquer le modèle DCF pour déterminer la valeur actuelle nette d’une obligation en fonction de son taux de coupon, de la fréquence des paiements et de sa date d’échéance.
- Comparez des opportunités d’investissement : la modélisation DCF peut réellement être utilisée pour évaluer tout actif générant des revenus. Ainsi, les entreprises (ou les particuliers) disposant de capitaux limités utilisent souvent les modèles DCF pour choisir entre deux options d’investissement mutuellement exclusives.
Les fonds spéculatifs et les gestionnaires d’actifs s’appuient largement sur les modèles DCF pour comparer les opportunités d’investissement potentielles dans l’immobilier, les actions cotées et les marchés du capital-investissement.
Pour éclairer les décisions de budgétisation des investissements
Le modèle DCF peut également être utilisé par les entreprises qui décident où (ou s’il convient) d’allouer leurs capitaux. Par exemple, une entreprise peut utiliser le DCF lorsqu’elle :
- Envisager d’augmenter la capacité : Lorsqu’elles augmentent leur capacité, les entreprises peuvent appliquer des modèles DCF pour mettre en balance le coût prévu du financement de cette expansion et la valeur actuelle des flux de trésorerie futurs qu’elle devrait générer.
- Envisager le lancement d’un nouveau produit : Les entreprises qui réalisent des études de marché sur de nouveaux produits ou services peuvent effectuer une modélisation DCF à partir des flux de trésorerie estimés afin de déterminer les bénéfices potentiels du lancement d’un nouveau produit (ainsi que le coût d’opportunité lié au fait de renoncer à d’autres possibilités).
Par exemple, une entreprise SaaS qui envisage de déployer une offre de produits auxiliaires destinée à ses clients existants pourrait utiliser le modèle DCF pour estimer la valeur financière d’un investissement dans ce produit, plutôt que d’examiner des cibles d’acquisition.
- Prendre d’autres décisions d’allocation des capitaux et de budgétisation : Toutes les entreprises doivent décider où et quand déployer leurs capitaux. Pour prendre la meilleure décision, elles doivent disposer d’un moyen d’identifier l’option la plus rentable. Et comme les modèles DCF offrent un moyen efficace et efficient de déterminer la valeur d’un projet, ils sont souvent utilisés pour éclairer les décisions d’allocation des capitaux et de budgétisation.
Quelles données d’entrée sont nécessaires dans un modèle DCF ?
Il n’est pas nécessaire que l’utilisation du modèle DCF soit compliquée, mais il est utile d’en comprendre d’abord les fondamentaux. Voici les principales données d’entrée nécessaires pour utiliser un modèle d’actualisation des flux de trésorerie.
Période de prévision
La période de prévision correspond à la durée examinée lors de l’utilisation de cette méthode d’évaluation. Différentes périodes peuvent être utilisées, mais la durée généralement retenue se situe entre 5 et 10 ans.
Si un projet ou un investissement possède des dates de début et de fin définies, celles-ci détermineront la période de prévision.
Have an account? Log In
Flux de trésorerie disponible
Les évaluations réalisées à l’aide d’un modèle DCF reposent sur les flux de trésorerie disponibles (FCF) projetés. Les flux de trésorerie disponibles représentent les flux de trésorerie générés par une entreprise ou un actif après déduction des charges d’exploitation associées.
Par exemple, si l’expansion de la production devrait générer une entrée de trésorerie annuelle de $800,000, avec une sortie de trésorerie de $300,000 au titre des coûts d’exploitation, le flux de trésorerie disponible s’élève à $500,000.
Taux de croissance
Pour projeter le flux de trésorerie disponible de l’année en cours sur les périodes futures, vous devez appliquer un taux de croissance approprié.
Par exemple, si un projet devrait générer $1 million de FCF au cours de la première année et croître selon un taux annuel estimé de 5 %, le FCF de l’année suivante serait de $1,050,000 ($1M multiplié par 1.05).
Taux d’actualisation
Le taux d’actualisation sert à ramener les flux de trésorerie futurs à leur valeur actuelle. La méthode la plus courante consiste à utiliser le coût moyen pondéré du capital (WACC) d’une entreprise comme point de départ.
Pour les entreprises financées par emprunt, le WACC peut simplement correspondre au coût moyen du service de cette dette. Pour les entreprises financées par capitaux propres, il s’agit du coût moyen des capitaux propres (ou du rendement attendu ou exigé par les actionnaires). Pour les entreprises qui utilisent une combinaison de dette et de capitaux propres, le WACC correspond au coût moyen pondéré de ces deux types de capitaux.
Valeur terminale
La valeur terminale correspond à la valeur estimée d’un actif après la période de prévision. Si l’on utilise le célèbre calcul du modèle de croissance de Gordon (nous y reviendrons plus loin), la valeur terminale suppose que l’actif ou le projet croîtra à un taux de croissance donné à perpétuité.
La valeur terminale peut également être calculée en partant de l’hypothèse qu’un actif ou une entreprise sera vendu. Cette méthode utilise le multiple de sortie pour déterminer la valeur terminale sur la base d’un multiple des flux de trésorerie disponibles (par exemple, 10x).
Author's Tip
Dans certains cas, les entreprises qui utilisent le DCF pour calculer la valeur potentielle d’un projet ou d’une dépense d’investissement peuvent choisir d’examiner uniquement les flux de trésorerie disponibles au cours de la période prévisionnelle, plutôt que de calculer également la valeur terminale.
Comment construire un modèle DCF
L’utilisation de l’actualisation des flux de trésorerie pour évaluer la valeur d’un projet ou d’un investissement n’a pas besoin d’être compliquée. Cette méthode en 6 étapes est tout ce dont vous avez besoin.
Gardez à l’esprit que plusieurs de ces étapes peuvent être accélérées à l’aide de Microsoft Excel ou d’un autre logiciel offrant des fonctionnalités similaires.
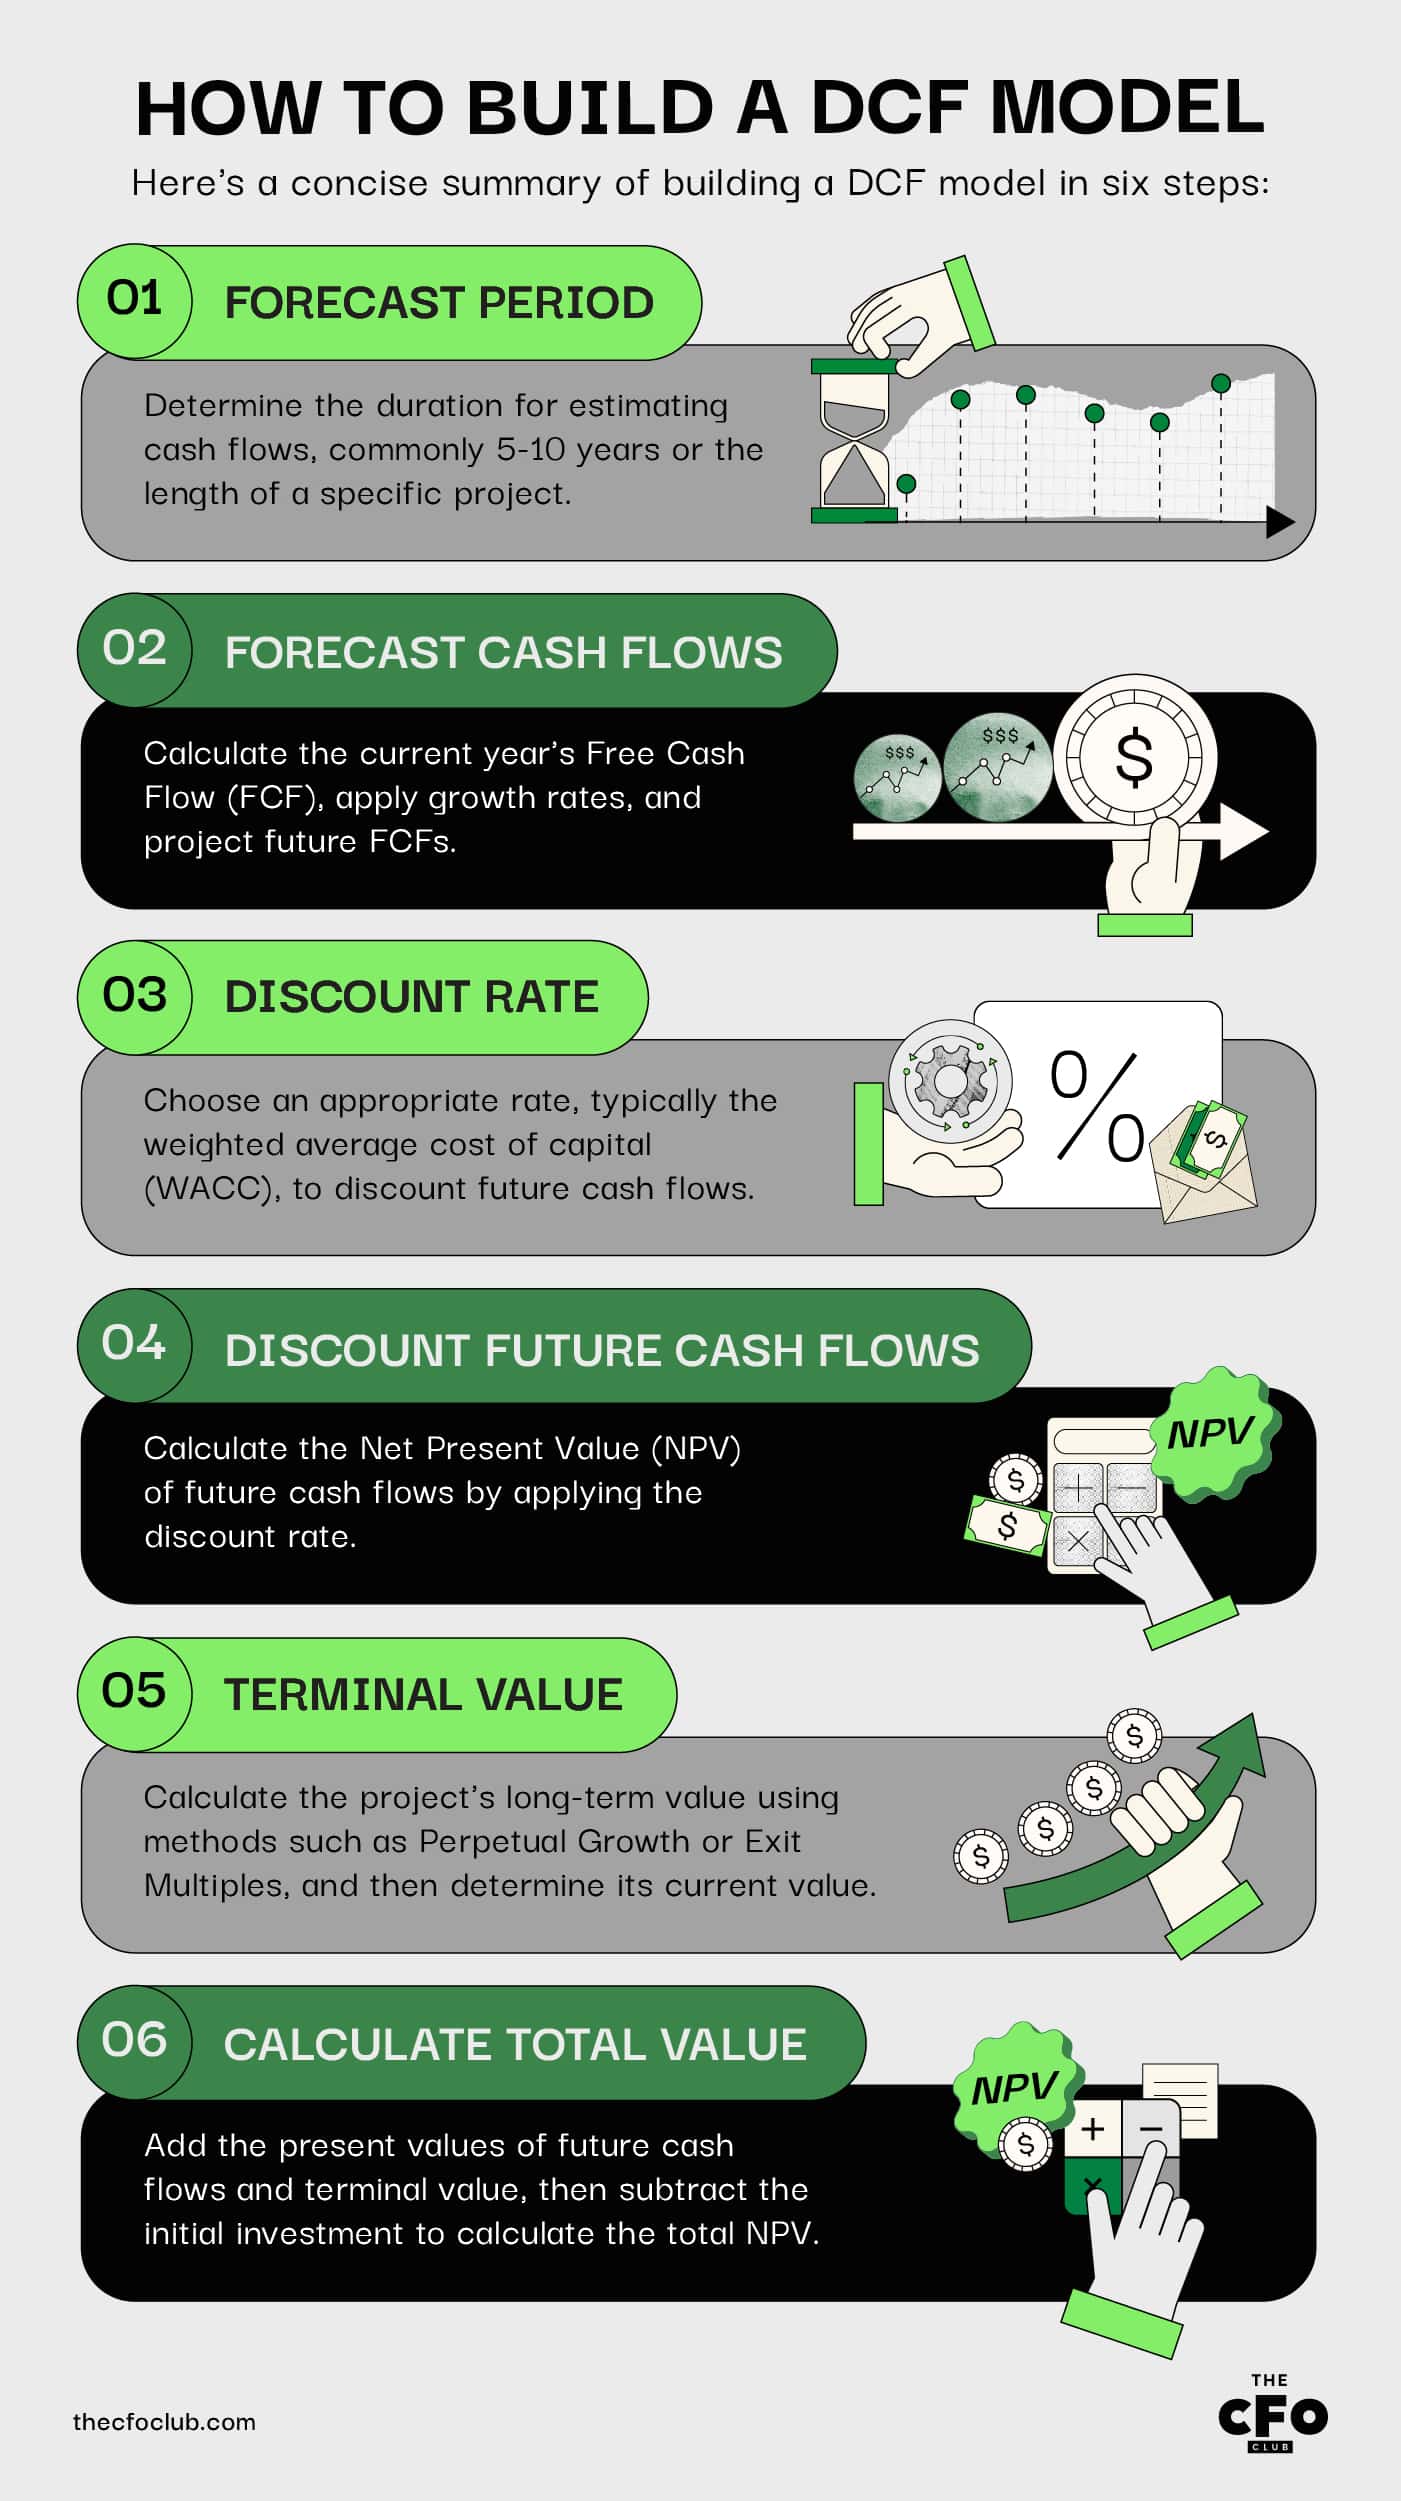
Étape 1 : Déterminer la période de prévision
La période de prévision désigne la durée pendant laquelle vous pouvez raisonnablement estimer les flux de trésorerie d'un projet. Il est courant d'utiliser une période de 5 à 10 ans.
Pour les projets ayant une date de fin définie, il est plus courant d'utiliser la durée du projet comme période de prévision. Par exemple, si une entreprise investit des ressources afin de répondre aux besoins d'un contrat de 3 ans, elle utilisera une période de prévision de 3 ans.
Étape 2 : Prévoir les flux de trésorerie futurs
Vient ensuite la prévision des flux de trésorerie disponibles (FCF). Cette étape comporte quelques sous-étapes :
Calculer le FCF de l'année en cours
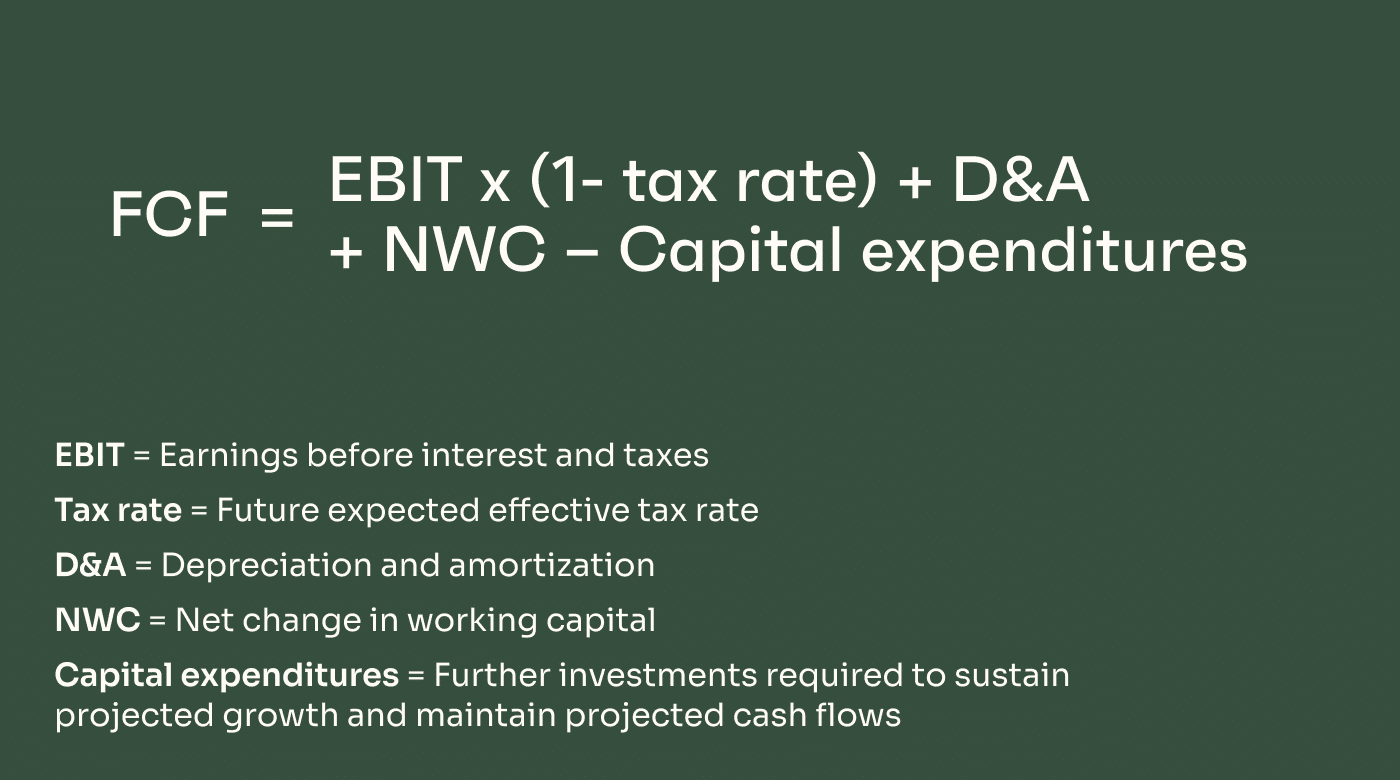
Le FCF de l'année en cours peut être calculé à l'aide de la formule suivante :
FCF = EBIT x (1- taux d'imposition) + D&A – Variation du fonds de roulement – Dépenses d'investissement
N'oubliez pas de calculer le FCF uniquement à partir de ce projet/cet investissement particulier, et non à partir de l'ensemble de votre activité.
Selon le type de projet, il peut être nécessaire de faire certaines estimations. Il est préférable d'utiliser des estimations relativement prudentes et de s'appuyer, lorsque cela est possible, sur les données historiques de lancements de projets ou d'investissements similaires.
Appliquer un taux de croissance approprié
Appliquez ensuite un taux de croissance estimé, si nécessaire.
Certains modèles DCF ne nécessitent pas de taux de croissance, par exemple dans le cas d'un contrat fixe ou d'un autre projet dont les flux de trésorerie sont clairement définis (par exemple, 1 M$ au cours des deux premières années, puis 1,75 M$ pour le reste de la durée du contrat).
Dans d'autres cas, vous devrez peut-être estimer la croissance en vous basant sur des entreprises comparables de votre secteur.
Les calculs du FCF supposent un taux de croissance constant, ce qui n'est évidemment pas toujours réaliste. Cela dit, si vous prévoyez une croissance variable, il est préférable de faire preuve de prudence et de retenir l'extrémité basse de la fourchette ; toutefois, la réponse la plus précise reste toujours préférable.
Dans de nombreux secteurs, on peut s'attendre à ce que les taux de croissance s'accélèrent à court et moyen terme avant de se stabiliser.
Dans le secteur des SaaS, les taux de croissance ont tendance à être plus élevés à l'approche du lancement, lorsque le revenu récurrent annuel (ARR) est relativement faible. Par exemple, les entreprises SaaS dont l'ARR était inférieur à 1 million de dollars affichaient un taux de croissance médian d'environ 100 %, contre seulement 40 % pour les entreprises dont l'ARR se situait entre 3 et 5 millions de dollars.
Prévoir le FCF des années futures (FCF de l'année en cours x taux de croissance)
Les flux de trésorerie disponibles des années futures seront supérieurs aux estimations de l'année en cours, en supposant que les taux de croissance évoluent comme prévu.
Pour trouver le FCF des années futures, il suffit de multiplier le FCF de l'année précédente par le taux de croissance prévu.
Par exemple, si un projet doit générer des FCF de 1 million de dollars la première année et croître à un taux de 5 %, le FCF de la deuxième année serait de 1,05 M$.
Étape 3 : Choisir un taux d'actualisation approprié
Le taux d'actualisation est essentiel pour le modèle DCF, car il actualise les flux de trésorerie futurs afin de déterminer leur valeur actuelle.
Pour l'évaluation d'une entreprise et, potentiellement, pour les projets de déploiement de capitaux également, le taux d'actualisation standard est le coût moyen pondéré du capital (WACC).
En incluant une composante de dette et une composante de capitaux propres, la formule du WACC prend en compte les deux principales sources de financement d'une entreprise. La formule est la suivante :
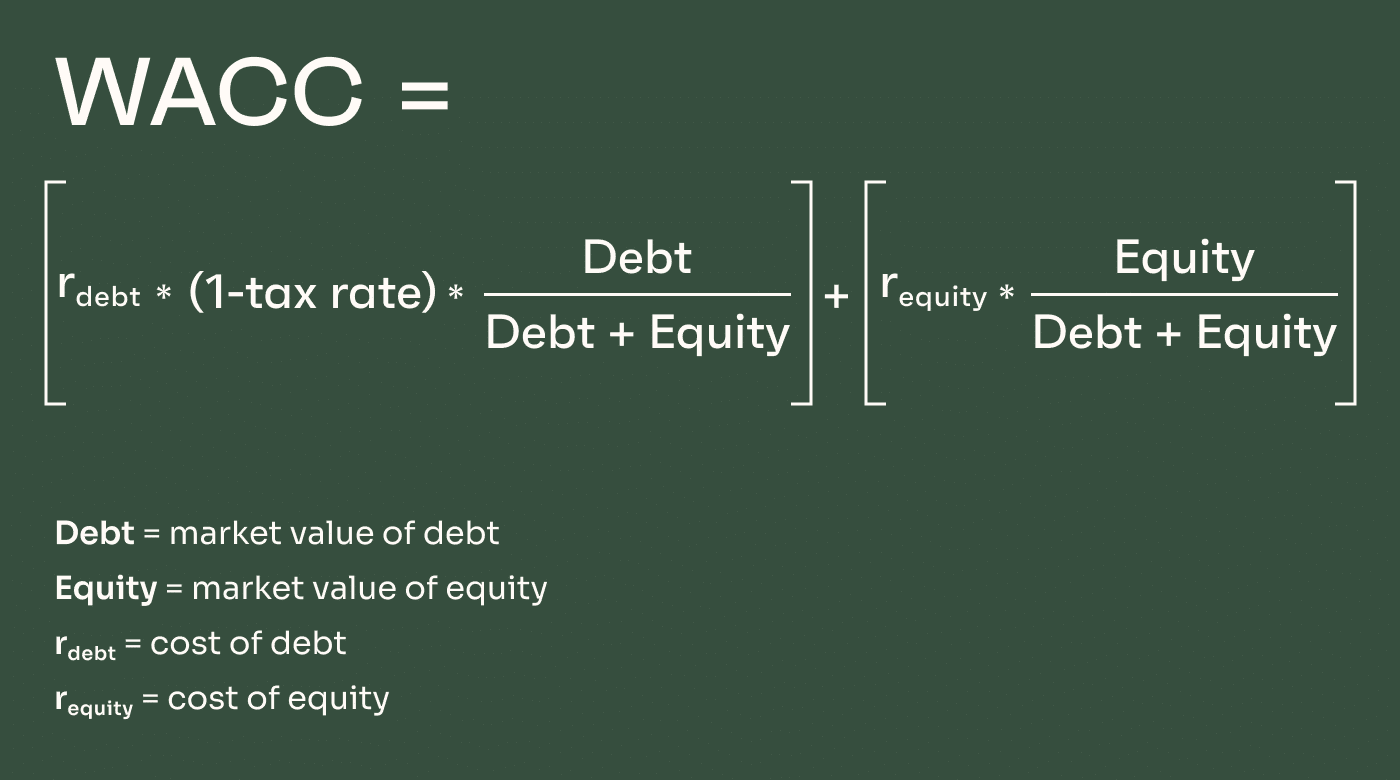
Pour les entreprises financées exclusivement par la dette, le WACC est principalement influencé par les coûts d'emprunt (ce qui signifie qu'il dépend également de l'inflation et de l'évolution des taux d'intérêt). Pour les entreprises financées par capitaux propres, le coût des capitaux propres dépend largement de la demande des investisseurs et de leurs attentes en matière de rendement. Pour les entreprises bénéficiant d'un financement hybride, le WACC correspond à une moyenne pondérée des deux.
Le WACC constitue la base du taux d'actualisation. Pour que le taux d'actualisation reflète les facteurs de risque propres à l'entreprise ainsi que les autres risques de marché, certaines primes de risque sont ajoutées au WACC afin de « construire » le taux d'actualisation. Les taux d'actualisation comprennent souvent des primes de risque pour :
- Risque de marché : reflète le risque global du marché des actions ; celui-ci se situe généralement entre 4 % et 7 % pour la plupart des entreprises.
- Taille de l’entreprise : les petites entreprises n’ont pas facilement accès à des montants importants de capitaux et sont généralement considérées comme présentant un risque plus élevé.
- Risque propre à l’entreprise : prend en compte les risques liés à certaines caractéristiques d’une entreprise, par exemple :
- concentration de la clientèle
- diversification des produits
- environnement concurrentiel
- investissements en R&D
- volatilité des bénéfices
- dépendance à l’égard de la ou des « personnes clés »
Étape 4 : Actualiser les flux de trésorerie futurs à leur valeur actuelle
L’étape suivante consiste à calculer la valeur actuelle nette (VAN) des flux de trésorerie futurs.
Pour ce faire, prenez les FCF futurs de l’étape 2 et multipliez-les par le taux d’actualisation déterminé à l’étape 3. Vous obtiendrez ainsi la VAN des flux de trésorerie de chaque année. Vous pourrez ensuite additionner la VAN de chaque année afin de déterminer la VAN totale du projet ou de l’investissement.
Étape 5 : Calculer la valeur actuelle de la valeur terminale
L’étape suivante consiste à déterminer la valeur terminale du projet, puis à calculer la valeur actuelle de cette valeur terminale. Je vous assure que ce n’est pas aussi compliqué que cela en a l’air.
La valeur terminale est la valeur au-delà de la période de prévision, et deux méthodes différentes sont utilisées pour la calculer.
Méthode de la croissance perpétuelle
La méthode de la croissance perpétuelle, également appelée modèle de croissance de Gordon, suppose que les flux de trésorerie continueront de croître à un taux constant après la période de prévision.
Ainsi, si le taux de croissance retenu pendant la période de prévision était de 9 %, le taux de croissance perpétuelle serait également de 9 %.
La formule de la méthode de la croissance perpétuelle est la suivante :
TV = (FCFn x (1 + g)) / (WACC – g)
Le calcul des valeurs terminales de cette manière est plus courant dans les milieux universitaires. Dans l’industrie et l’investissement, il est plus courant de calculer les valeurs terminales sur la base de multiples de sortie.
Multiples de sortie
La détermination de la valeur terminale sur la base d’un multiple de sortie suppose que l’entreprise ou le projet sera vendu après la période de prévision — ou permet simplement à une entreprise de déterminer la valeur estimée de l’actif si elle devait le vendre à ce moment-là.
Dans ce cas, la formule est la suivante :
TV = Indicateur financier (généralement l’EBITDA) x Multiple de marché (par exemple 10x)
Cette formule utilise un multiple de marché fixe, qui dépend de la demande attendue des investisseurs. La recherche d’un multiple approprié implique généralement de comparer l’entreprise à des entreprises similaires qui ont été cédées et/ou ont réalisé des levées de fonds à des stades de croissance similaires, dans des conditions de marché comparables. Les multiples de valorisation moyens du secteur peuvent également être utilisés en dernier recours — mais gardez à l’esprit que ces multiples ont tendance à évoluer au fil du temps en fonction de la demande des investisseurs, de leur appétence au risque et de l’environnement des taux d’intérêt.
Étape 6 : Calculer la valeur du projet/de l’entreprise
En rassemblant tous ces éléments, vous pouvez maintenant calculer la valeur actuelle nette du projet, de l’entreprise ou de l’investissement considéré.
Pour ce faire, additionnez la valeur actuelle des flux de trésorerie futurs au cours de la période de prévision (de l’étape 4) à la valeur actuelle de la valeur terminale calculée (de l’étape 5).
Soustrayez ensuite le montant de l’investissement initial de cette valeur finale. Si le résultat est positif, l’investissement mérite d’être envisagé. S’il est négatif, l’investissement constitue une perte nette après prise en compte de la valeur temporelle de l’argent.
Exemples de calculs pour le modèle DCF
En m’appuyant sur tout ce qui précède, je vais détailler un exemple simplifié afin d’illustrer le modèle des flux de trésorerie actualisés. Cet exemple est fortement simplifié — la modélisation DCF est idéalement réalisée dans Excel ou un autre logiciel pour des indicateurs plus complexes.
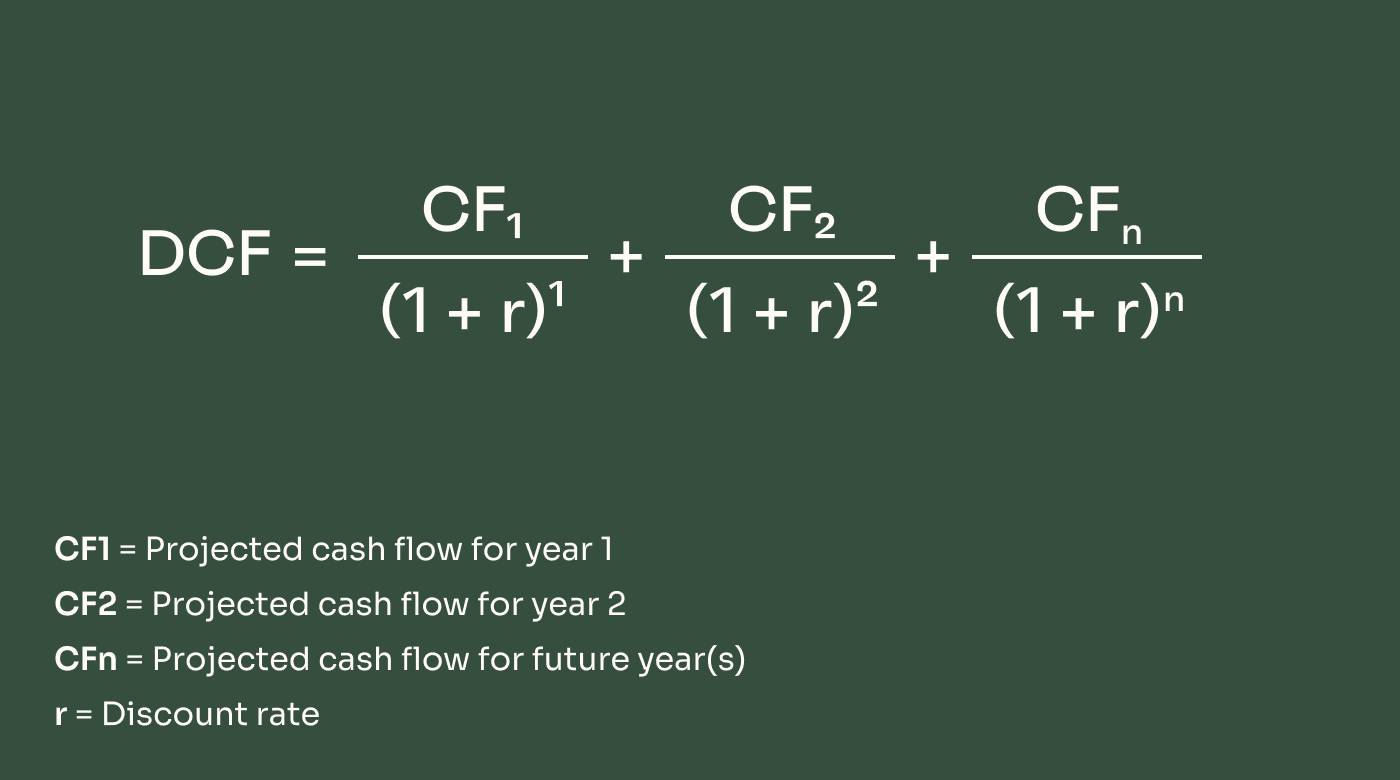
Une entreprise SaaS investit 3 millions de dollars dans un projet visant à lancer une nouvelle fonctionnalité payante améliorée pour une offre existante. L’entreprise choisit une période de prévision de 5 ans, une durée raisonnable pour prévoir précisément les rendements.
Hypothèses :
- Taux d’actualisation de 12 %
- Les flux de trésorerie disponibles de l’année 1 devraient s’élever à 850 000 dollars
- Taux de croissance annuel de 5 %
- La valeur terminale n’est pas prise en compte
L’entreprise examine si les dépenses d’investissement en valent la peine. Elle choisit d’utiliser le modèle DCF pour calculer le potentiel de l’investissement.
Avec un taux de croissance annuel de 5 %, les flux de trésorerie disponibles prévisionnels pendant la période de prévision sont les suivants :
Flux de trésorerie disponibles :
| Année | Flux de trésorerie |
|---|---|
| AnnéeAnnée 1 | Flux de trésorerie$850,000 |
| AnnéeAnnée 2 | Flux de trésorerie$892,500 |
| AnnéeAnnée 3 | Flux de trésorerie$937,125 |
| AnnéeAnnée 4 | Flux de trésorerie$983,981 |
| AnnéeAnnée 5 | Flux de trésorerie$1,033,180 |
| AnnéeTotal | Flux de trésorerie$4,696,786 |
Ensuite, l’entreprise actualise ces montants pour obtenir leur valeur actuelle en utilisant un taux d’actualisation de 12 %.
Flux de trésorerie disponibles actualisés :
| Année | Flux de trésorerie |
|---|---|
| AnnéeAnnée 1 | Flux de trésorerie$758,929 |
| AnnéeAnnée 2 | Flux de trésorerie$711,496 |
| AnnéeAnnée 3 | Flux de trésorerie$667,027 |
| AnnéeAnnée 4 | Flux de trésorerie$625,338 |
| AnnéeAnnée 5 | Flux de trésorerie$586,254 |
| AnnéeTotal | Flux de trésorerie$3,349,043 |
Ainsi, les flux de trésorerie disponibles futurs que le produit devrait générer au cours des 5 prochaines années valent aujourd’hui $3,349,043. Après déduction du coût initial de $3 million du lancement du produit, la valeur actuelle nette est d’environ $350 mille.
Flux de trésorerie disponibles actualisés : $3,349,043
Coût initial : ($3,000,000)
Valeur actuelle nette : $349,043
Limites du DCF
Le modèle des flux de trésorerie actualisés peut être très utile pour aider les entreprises et les investisseurs à décider où investir leurs capitaux. Mais ce n’est pas un système parfait — voici ses inconvénients.
More Articles
Dépend de prévisions précises
La modélisation DCF repose sur les flux de trésorerie futurs, qui doivent généralement être estimés. Elle dépend donc fortement de l’exactitude de ces estimations.
Bien que certaines situations permettent de connaître les flux de trésorerie futurs avec une relative certitude, elles sont plutôt rares. Dans la plupart des décisions d’affectation de capitaux des entreprises, celles-ci doivent d’abord estimer les flux de trésorerie, puis utiliser ces chiffres pour calculer la valorisation DCF.
En particulier pour les périodes de prévision plus longues, même une erreur d’estimation relativement faible peut créer d’importants écarts entre la valeur prévisionnelle d’un investissement et sa valeur réelle.
Sensible au taux d’actualisation choisi
Le taux d’actualisation est un autre élément clé du modèle DCF. Les entreprises sont libres de fixer leurs propres taux d’actualisation lorsqu’elles effectuent ces calculs.
Un taux d’actualisation standard est le coût moyen pondéré du capital (WACC), qui est relativement facile à calculer. Cela dit, le coût du capital peut potentiellement évoluer au fil du temps.
D’autres taux d’actualisation peuvent être plus adaptés à certains scénarios d’entreprise, mais déterminer le bon taux peut s’avérer délicat — et avoir un impact considérable sur les calculs DCF.
La valeur terminale peut fluctuer
La valeur terminale est un autre élément crucial des modèles DCF. Pourtant, la valeur terminale d’un projet peut être quelque peu incertaine et certainement susceptible d’évoluer.
Lorsqu’on utilise le modèle de croissance de Gordon, la valeur terminale suppose des taux de croissance constants — ce qui est évidemment rare dans la réalité.
Et lorsqu’on utilise l’approche par multiple de sortie, il faut formuler des hypothèses concernant la valorisation et le sentiment des investisseurs plusieurs années à l’avenir.
Comme nous le savons tous, le sentiment des investisseurs et les conditions du marché peuvent changer radicalement, en particulier lorsque le coût du capital évolue.
Par exemple, les multiples de valorisation des entreprises SaaS ont chuté de 75 % sur un an en 2022. Une entreprise qui aurait planifié une sortie à l’époque, disons en 2018, ne l’aurait certainement pas anticipé — et pourtant, ce changement peut modifier considérablement les calculs d’une analyse des flux de trésorerie actualisés.
Solutions logicielles pour la modélisation DCF
Les entreprises et les particuliers qui effectuent une analyse des flux de trésorerie actualisés peuvent tirer parti de l’utilisation de logiciels.
Dans de nombreux cas, il peut simplement s’agir de Microsoft Excel. Ce logiciel populaire permet de gérer la modélisation DCF avec une relative facilité, et vous trouverez de nombreux modèles et exemples en ligne.
Même si vous ne disposez pas d’un logiciel de prévision dédié, il se peut que la fonctionnalité DCF soit déjà intégrée à certains de vos systèmes existants, tels que les systèmes ERP.
Il existe également de nombreux logiciels spécialisés. Par exemple, Rockport VAL est un logiciel de calcul de valorisation spécialement conçu pour l’immobilier commercial.
Il existe également de nombreux nouveaux outils de FP&A alimentés par l’apprentissage automatique et l’IA qui pourraient aussi mériter votre attention.
En résumé sur la modélisation des flux de trésorerie actualisés
Le modèle des flux de trésorerie actualisés est utilisé pour déterminer aujourd’hui la valeur d’un investissement en fonction d’estimations du montant qu’il devrait générer à l’avenir — et après ajustement en fonction de la valeur temporelle de l’argent (ou du coût du capital).
Vous souhaitez approfondir vos compétences dans le monde de la finance ? Abonnez-vous à la newsletter de The CFO Club pour rejoindre une communauté solidaire de dirigeants financiers. The CFO Club est créé par des leaders financiers, pour des leaders financiers. Rejoignez-nous dès aujourd’hui.



