

Comment établir un bilan comptable (6 étapes pour les débutants)

Établir un bilan consiste à classer tous les comptes présentant un solde débiteur ou créditeur et à présenter ces catégories dans un format prédéfini.
En tant qu'ancien comptable, j'ai établi ma part de bilans au fil des ans. Certes, les logiciels de comptabilité peuvent désormais en produire un en quelques secondes, mais il reste utile de savoir en établir un soi-même, au cas où la technologie viendrait à faire défaut.
Dans ce guide, je vais vous accompagner pas à pas tout au long du processus. Vous apprendrez à classer vos actifs, vos passifs et vos capitaux propres dans les bonnes catégories, à tout mettre en forme correctement et à obtenir un aperçu financier clair et concis. Entrons dans le vif du sujet.

Qu'est-ce qu'un bilan ?
Un bilan est un état financier qui fournit un aperçu de la situation financière d'une entreprise à un moment précis.
Il présente les actifs, les passifs et les capitaux propres des actionnaires de l'entreprise, selon la formule suivante :
Actifs = Passifs + Capitaux propres des actionnaires
Cette équation garantit que ce que l'entreprise possède (les actifs) est équilibré par ce qu'elle doit (les passifs) et par la valeur apportée par les actionnaires (les capitaux propres). Voici ce que comprend chaque catégorie :
Actifs
Les actifs représentent ce qu'une entreprise possède ou contrôle et qui a une valeur économique. Ils sont généralement répartis en deux catégories :
- Actifs courants (par exemple, la trésorerie, les créances clients et les stocks), qui peuvent être convertis en liquidités dans un délai d'un an, et
- Actifs non courants (par exemple, les biens immobiliers, le matériel et les brevets), qui constituent des investissements à long terme.
Les actifs sont essentiels pour générer des revenus futurs.
Passifs
Les passifs correspondent aux obligations ou aux dettes de l'entreprise qui doivent être réglées, souvent sous la forme de sommes dues à des tiers. Comme les actifs, les passifs sont classés en deux catégories :
- Passifs courants (par exemple, les dettes fournisseurs et les dettes à court terme) exigibles dans un délai d'un an, et
- Passifs non courants (par exemple, les emprunts à long terme et les passifs d'impôts différés) exigibles au-delà d'un an.
Capitaux propres des actionnaires
Les capitaux propres des actionnaires représentent les droits des propriétaires sur les actifs de l'entreprise après le règlement de tous les passifs. Ils comprennent les actions ordinaires, les bénéfices non distribués et le capital libéré supplémentaire.
En somme, ils reflètent la valeur nette de l'entreprise du point de vue des actionnaires et servent souvent à évaluer sa santé financière ainsi que son potentiel d'investissement.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Pourquoi avez-vous besoin d'un bilan ?
Avant de créer un bilan pour votre entreprise, parlons de la raison pour laquelle vous en avez besoin. Voici un aperçu rapide des raisons de préparer cet état financier :
- Surveiller la santé financière : Le bilan vous indique ce que votre entreprise possède et doit, ainsi que ce qui reste aux actionnaires au titre des capitaux propres.
- Prendre de meilleures décisions : Il aide la direction à prendre de meilleures décisions lors de la planification d'une expansion et de la levée de capitaux. Il est également utile au moment de préparer des prévisions.
- Donner aux investisseurs un aperçu de votre entreprise : Les investisseurs décident d'investir ou non dans une entreprise en fonction de facteurs tels que le niveau d'endettement et l'ancienneté ainsi que la qualité des actifs.
Comment établir un bilan en 6 étapes
Bien que la plupart des entreprises utilisent un logiciel de comptabilité pour créer des bilans en temps réel, apprendre à le préparer manuellement est un excellent moyen de comprendre réellement son fonctionnement et l'origine de tous les chiffres.
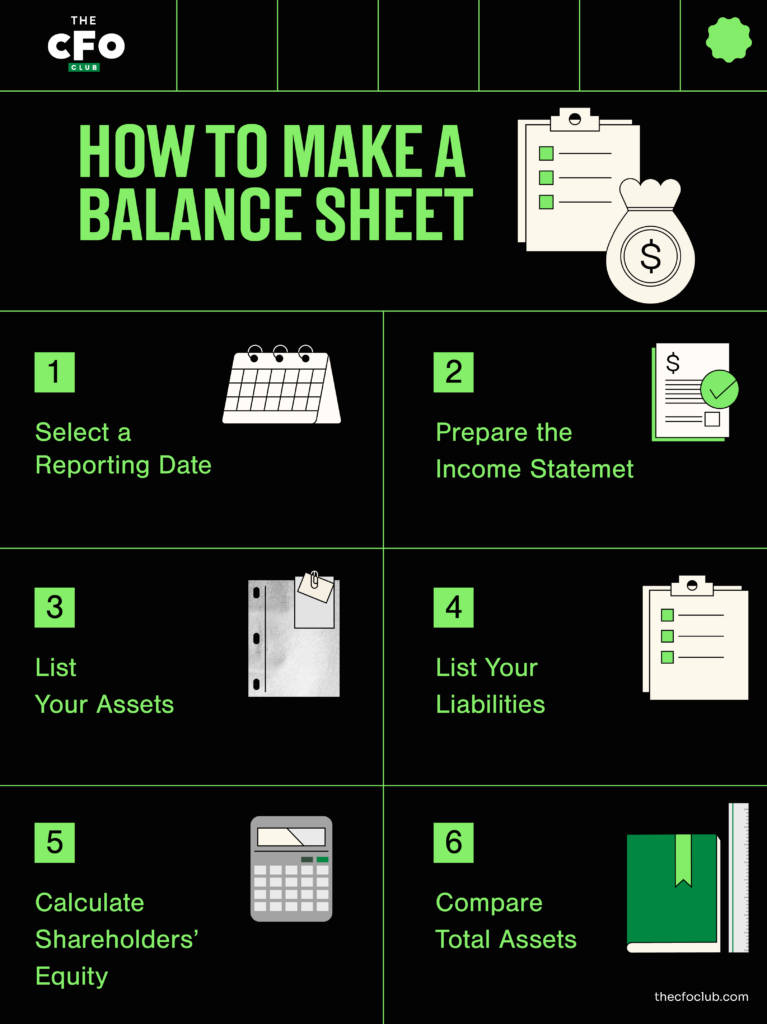
Comme je l’explique ci-dessous pour établir un bilan, j’utiliserai celui d’Apple comme exemple. Mais si vous recherchez un résumé rapide, voici une infographie présentant les étapes essentielles :
1. Sélectionner une date de clôture
Les bilans sont établis à un moment précis, contrairement à un compte de résultat, qui présente les performances de l’entreprise sur une période définie. Le bilan est un état qui présente les soldes de tous les comptes de votre comptabilité et, comme les soldes des comptes évoluent à chaque opération commerciale, le bilan peut être différent après chaque opération.
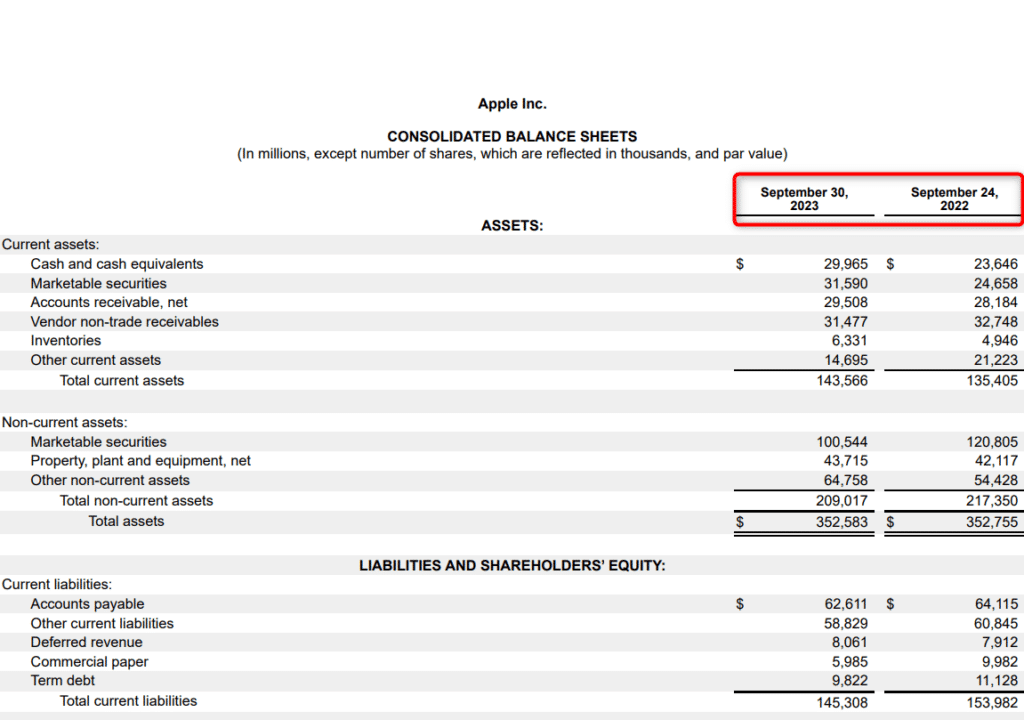
Les sociétés comme Apple choisissent généralement la fin de la période de communication financière comme date du bilan :
Vous n’êtes pas nécessairement obligé d’attendre la fin du cycle comptable pour établir un bilan. Alors que la plupart des entreprises établissent leur bilan lorsqu’elles clôturent leurs comptes chaque mois, trimestre ou année, vous pouvez choisir d’établir un bilan à tout moment pour effectuer une analyse.
Par exemple, si vous êtes sur le point d’acquérir une entreprise, vous aurez besoin d’un bilan à jour pour comprendre l’impact immédiat de cette acquisition sur votre situation.
2. Préparer le compte de résultat et l’état des bénéfices non distribués
Lorsque vous mettez de l’ordre dans vos états financiers, le bilan est préparé en dernier.
Chaque année, votre entreprise réalise (espérons-le) un bénéfice. S’il n’est pas distribué sous forme de dividendes, le bénéfice est comptabilisé dans les comptes de capitaux propres des actionnaires en tant que bénéfices non distribués.
Cela augmente le montant présenté dans la section des capitaux propres des actionnaires du bilan, c’est pourquoi vous devez préparer le compte de résultat et l’état des bénéfices non distribués avant de commencer à préparer votre bilan.
Si nous remontons encore plus loin, nous constatons que le compte de résultat aide à calculer le résultat net, qui permet de préparer l’état des bénéfices non distribués, lequel nous ramène ensuite ici.
3. Répertorier vos actifs
Une fois que vous disposez de tous les chiffres nécessaires, la première chose à faire est de répertorier les actifs de votre entreprise. Voici comment Apple présente ses actifs dans son bilan :
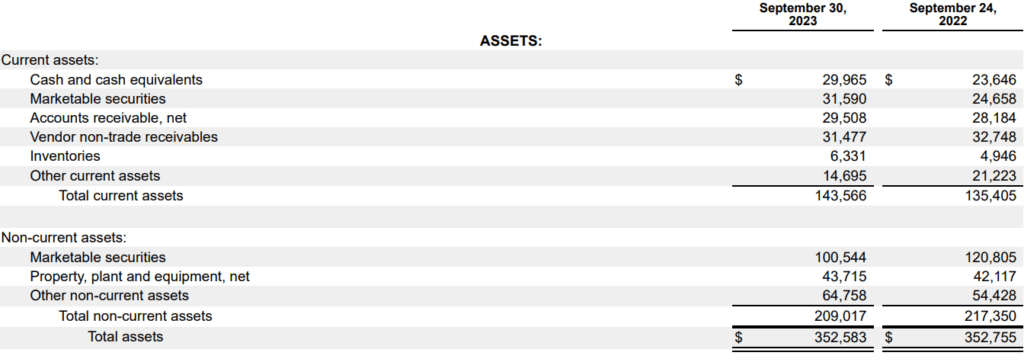
Les actifs sont répertoriés dans le bilan par ordre de liquidité, les actifs les plus liquides étant présentés en premier. Pour rappel, les actifs sont classés en actifs courants et non courants :
- Actifs courants : Les actifs courants sont des actifs qu’une entreprise peut convertir en liquidités à court terme (dans un délai d’un an ou au cours d’un cycle d’exploitation). Il peut s’agir, par exemple, des liquidités, des équivalents de liquidités (titres négociables, effets commerciaux ou autres instruments du marché monétaire), des stocks et des créances clients.
- Actifs non courants : Les actifs non courants sont des actifs à long terme. Ils sont classés en actifs immobilisés (ou corporels) et en actifs incorporels. Les actifs immobilisés — notamment les terrains, les bâtiments et les actifs amortissables tels que les équipements et les véhicules — sont comptabilisés à leur valeur comptable, déduction faite des amortissements. Les actifs incorporels tels que l’écart d’acquisition apparaissent en dernier, car ils ne peuvent être convertis en liquidités qu’au moment de la vente de l’entreprise.
4. Répertorier vos passifs
Après avoir ajouté tous vos actifs, il est temps d’ajouter les passifs de votre entreprise au bilan. Voici comment Apple présente ses passifs :
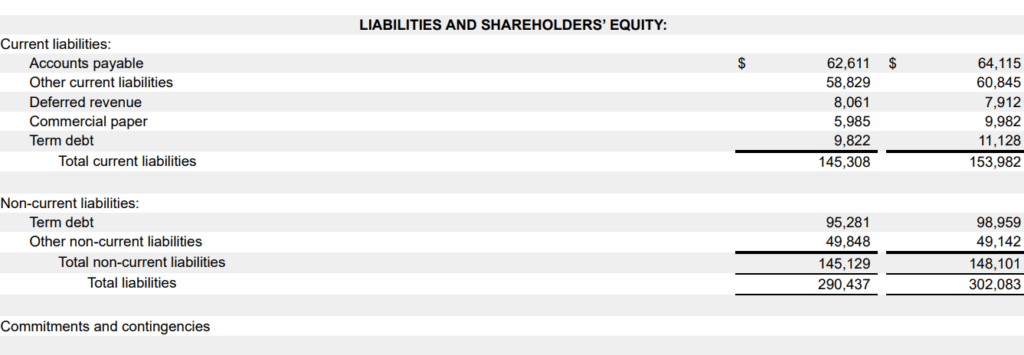
Gardez à l’esprit que les passifs sont également généralement classés en passifs courants et non courants :
- Passifs courants : Les passifs courants sont les dettes qu’une entreprise doit payer au cours d’un cycle d’exploitation (généralement un an ou moins). Les dettes fournisseurs, les dettes à court terme et les dividendes impayés sont des exemples de passifs courants.
- Passifs non courants : Les passifs non courants sont des dettes à long terme (qui ne sont pas exigibles au cours des 12 prochains mois). Les passifs à long terme comprennent les obligations à payer, les obligations au titre des prestations de retraite et les passifs d’impôt différé.
5. Calculer les capitaux propres
Les capitaux propres (ou capitaux propres des actionnaires) correspondent à la différence entre le total de l’actif et le total du passif :
Capitaux propres = Total de l’actif - Total du passif
Une autre façon de calculer les capitaux propres consiste à additionner le solde des comptes de bénéfices non distribués et d’actions ordinaires.
Les grandes entreprises comme Apple peuvent avoir des postes supplémentaires, par exemple les actions privilégiées et le résultat global cumulé. Si vous ne dirigez pas une grande société, vous n’avez pas besoin de vous en préoccuper.
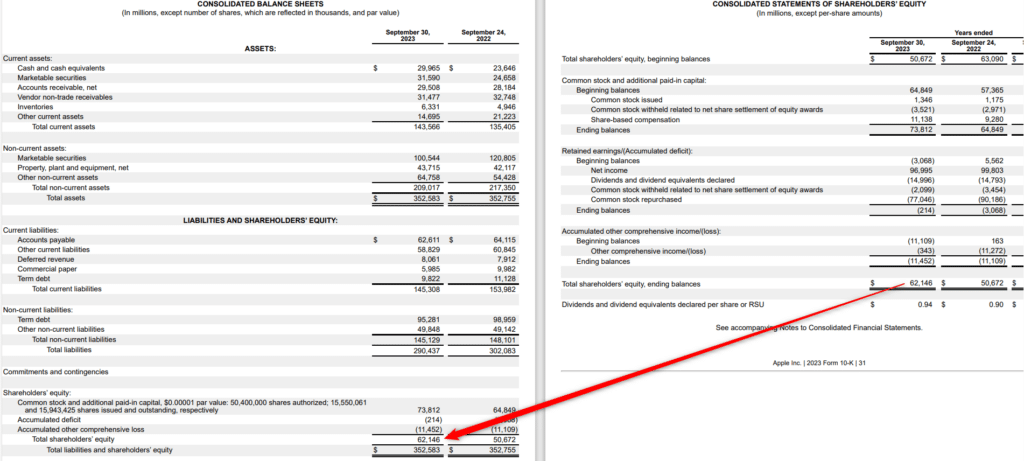
La section des capitaux propres du bilan représente la valeur nette théorique de l’entreprise : il s’agit du montant qu’il resterait aux propriétaires de l’entreprise après la vente de tous les actifs et le paiement des passifs. Toutefois, je dis qu’elle est théorique, car la valeur de marché d’un actif est presque toujours différente de sa valeur comptable.
6. Comparer le total de l’actif au total du passif augmenté des capitaux propres
Le total de l’actif doit être égal au total du passif augmenté des capitaux propres — d’où le terme « bilan ». Si les chiffres correspondent et que tout semble correct, votre bilan est juste. S’il ne correspond pas, plusieurs raisons courantes peuvent expliquer l’écart, notamment :
- Des opérations omises ou enregistrées de manière incorrecte
- Des charges d’amortissement ou de dépréciation enregistrées de manière incorrecte
- Des erreurs dans la conversion des taux de change
- Un calcul incorrect des capitaux propres

Quand établir un bilan
Les entreprises établissent généralement un bilan à la fin de chaque période comptable. Celle-ci peut être mensuelle, trimestrielle ou annuelle. Toutefois, il n’est pas nécessairement utile d’attendre la fin d’une période comptable pour établir un bilan.
Un logiciel de comptabilité pour petites entreprises vous donne une vision en temps réel de votre bilan en le mettant à jour à chaque opération que vous enregistrez.
Une vision en temps réel est utile, car elle vous aide à évaluer la santé financière de votre entreprise. Cela vous permet de prendre de meilleures décisions concernant divers aspects de l’activité, comme une modification de la politique de crédit ou le montant de capital que l’entreprise devrait lever (et à quel moment). De plus, vous n’avez pas besoin de rechercher comment établir un bilan chaque trimestre.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Exemple et analyse d’un bilan
Vous avez un bilan, alors quelle est la prochaine étape ?
Les comptables expérimentés peuvent pratiquement examiner l’état financier d’un coup d’œil et se faire une idée de la situation financière de l’entreprise, mais vous ne devriez pas encore essayer d’atteindre ce niveau.
Si vous préparez votre premier bilan, vous pouvez utiliser des indicateurs financiers tels que le ratio de liquidité générale et le ratio d’endettement pour évaluer le bilan de votre entreprise.
Utilisons une version simplifiée comme exemple pour comprendre comment vous pouvez l’évaluer :
| Actifs | Montant ($) | |
| Actifs courants | $100,000 | |
| Actifs non courants | $300,000 | |
| Total | $400,000 | |
| Passifs et capitaux propres des actionnaires | ||
| Passifs courants | $50,000 | |
| Passifs non courants | $250,000 | |
| Capitaux propres des actionnaires | $100,000 | |
| Total | $400,000 | |
Voici quelques enseignements rapides que nous pouvons tirer de cet exemple :
- Fonds de roulement positif : L’entreprise dispose d’un fonds de roulement positif de $50,000. Le fonds de roulement est calculé en soustrayant les passifs courants des actifs courants.
- Ratio d’endettement : Le ratio d’endettement indique quelle part de vos capitaux provient de la dette par rapport aux capitaux propres — dans l’exemple ci-dessus, le ratio d’endettement est de 3. Il est calculé en divisant le total des passifs par les capitaux propres des actionnaires. Il n’existe pas de ratio d’endettement unique qui soit bon ou mauvais, mais vous pouvez consulter les moyennes du secteur pour voir comment vous vous situez.
- Ratio de liquidité générale : Le ratio de liquidité immédiate est un ratio de liquidité qui indique la capacité de votre entreprise à régler ses obligations à court terme dans un délai d’un an. Dans notre exemple, le ratio de liquidité générale est de 2. Il est calculé en divisant le total de la trésorerie, des équivalents de trésorerie et des valeurs mobilières négociables par le total des passifs courants.
Il s’agit de trois des nombreux ratios de bilan que vous pouvez utiliser pour analyser la santé d’une entreprise.
Erreurs courantes à éviter lors de la préparation d’un bilan
En dehors des erreurs potentielles mentionnées ci-dessus, vous pouvez commettre quelques autres erreurs lors de la préparation d’un bilan :
Comptabiliser deux fois les actifs
Il est facile d’enregistrer par erreur le même actif à plusieurs endroits — par exemple, en répertoriant un équipement à la fois comme un actif individuel et dans une catégorie plus large. Cela gonfle le total de vos actifs et peut induire les parties prenantes en erreur.
Mauvaise classification des passifs
Classer incorrectement les passifs, par exemple en enregistrant un prêt à long terme comme un passif courant, peut fausser les ratios de liquidité et donner une image inexacte de la capacité de votre entreprise à honorer ses obligations à court terme.
Négliger les ajustements des capitaux propres du propriétaire
Les capitaux propres du propriétaire ne sont pas un montant que l’on peut « définir une fois pour toutes » — ils évoluent avec chaque bénéfice net, perte, dividende ou prélèvement du propriétaire. Si vous oubliez de les mettre à jour, votre bilan sera incorrect même si les actifs et les passifs sont exacts.
Prenez des décisions financières éclairées grâce à votre bilan
Savoir établir un bilan permet de tenir toutes vos parties prenantes — direction, investisseurs et prêteurs — informées et de prendre des décisions éclairées concernant l’entreprise.
La direction peut consulter le bilan pour gérer le fonds de roulement ou le levier financier. Les investisseurs peuvent l’utiliser pour analyser le portefeuille d’actifs et la structure du capital. Les prêteurs peuvent vérifier si votre bilan offre encore une marge suffisante pour recourir à l’endettement sans entraîner de difficultés financières au niveau du bilan, du compte de résultat ou du tableau des flux de trésorerie.
Vous souhaitez en savoir plus sur les états financiers et autres concepts financiers ? Abonnez-vous à notre newsletter gratuite pour recevoir des conseils d’experts, des astuces et des informations de la part de dirigeants financiers.

