

In questo contesto di tassi d'interesse, dirigenti e investitori sono costretti a prendere decisioni difficili su dove investire il proprio denaro. Nel valutare le opzioni, è essenziale adottare un metodo di valutazione efficace.
Un metodo molto diffuso per stimare il valore di potenziali opportunità d'investimento è il modello dei flussi di cassa attualizzati, o DCF.
Ma cos'è il modello DCF e come si può applicare alle proprie decisioni d'investimento?
Cos'è il modello dei flussi di cassa attualizzati?
Il modello dei flussi di cassa attualizzati (DCF) è un metodo di valutazione utilizzato per determinare quanto vale oggi una serie di flussi di cassa futuri. I modelli DCF vengono utilizzati per valutare aziende, progetti, investimenti e qualsiasi altra attività a cui sia associata una serie di flussi di cassa.
Tutti i metodi di valutazione possono essere ricondotti a una delle seguenti categorie:
- Approccio di mercato: basato su transazioni di società quotate comparabili
- Approccio reddituale: basato su previsioni dei flussi di cassa
- Approccio del costo: basato sui valori netti delle attività (talvolta definito approccio patrimoniale)
Il modello dei flussi di cassa attualizzati rientra nell' approccio reddituale; questo attualizza gli importi futuri (ricavi, costi o altri flussi di cassa) e li converte in un unico valore corrente (valore attuale netto).
Come suggerisce il nome, il modello dei flussi di cassa attualizzati può essere utilizzato esclusivamente per valutare attività che generano reddito.
Per attualizzare al giorno d'oggi il valore dei flussi di cassa futuri attesi, i modelli DCF utilizzano un tasso di attualizzazione. Il tasso di attualizzazione tiene conto del rischio potenziale (ne parleremo più avanti) e del valore temporale del denaro, poiché $1 oggi vale più di $1 domani.
Quando si può utilizzare il modello DCF?
Il vantaggio del modello DCF è che può analizzare due progetti, con due flussi di reddito completamente diversi, e assegnare a ciascuno un unico valore (comparabile).
Come accennato, il modello DCF può essere utilizzato per valutare qualsiasi investimento o progetto che si prevede generi flussi di cassa futuri ragionevolmente stimabili. Si tratta di una definizione piuttosto ampia, quindi esaminerò alcuni scenari specifici.
Per valutare un'azienda
I modelli dei flussi di cassa attualizzati vengono utilizzati per valutare le aziende e possono rivelarsi utili quando:
- Vendi la tua azienda: i proprietari e gli azionisti potrebbero utilizzare un modello DCF per determinare un prezzo di vendita equo prima di vendere un'azienda.
- Acquisti un'azienda: nelle fusioni e acquisizioni, la modellizzazione DCF viene spesso utilizzata per determinare il valore dell'azienda target e valutare se l'investimento sia conveniente.
- Porti un'azienda sul mercato azionario: la modellizzazione DCF può essere utilizzata per determinare il numero autorizzato di azioni di un'azienda e il loro valore nominale in preparazione di un'offerta pubblica iniziale (IPO).
Per valutare un'obbligazione, un'azione o un'altra opportunità d'investimento
Il modello DCF viene utilizzato anche per analizzare potenziali investimenti. È uno strumento diffuso tra tutti i tipi di investitori e può essere utilizzato quando:
- Acquisti un'azione: esistono molti metodi di valutazione per gli investitori azionari, ma la modellizzazione DCF viene spesso utilizzata da investitori e gestori di fondi per individuare attività sottovalutate. Le valutazioni DCF possono anche fungere da verifica di ragionevolezza nell'analisi dei prezzi di mercato correnti delle azioni quotate.
- Determini il prezzo delle obbligazioni: gli investitori in obbligazioni possono applicare il modello DCF per determinare il valore attuale netto di un'obbligazione in base al suo tasso cedolare, alla frequenza dei pagamenti e alla data di scadenza.
- Confronti opportunità d'investimento: in realtà, la modellizzazione DCF può essere utilizzata per valutare qualsiasi attività che genera reddito. Pertanto, le aziende (o i singoli individui) con capitale limitato utilizzano spesso i modelli DCF per scegliere tra due opzioni d'investimento reciprocamente esclusive.
Gli hedge fund e i gestori patrimoniali fanno ampio affidamento sui modelli DCF per confrontare potenziali opportunità d'investimento nei mercati immobiliari, azionari pubblici e di private equity.
Per orientare le decisioni di pianificazione degli investimenti
Il modello DCF può essere utilizzato anche dalle aziende che decidono dove (o se) allocare il capitale. Ad esempio, un'azienda può utilizzare il DCF se:
- Valutazione dell'espansione della capacità: Quando espandono la capacità, le aziende possono applicare modelli DCF per confrontare il costo previsto del finanziamento dell'espansione con il valore attuale dei flussi di cassa futuri che si prevede possa generare.
- Valutazione del lancio di un nuovo prodotto: Le aziende che conducono ricerche di mercato su nuovi prodotti o servizi possono realizzare una modellizzazione DCF utilizzando i flussi di cassa stimati per determinare il potenziale beneficio del lancio di un nuovo prodotto (e il costo opportunità derivante dal trascurarne altri).
Ad esempio, un'azienda SaaS che sta valutando di lanciare un prodotto complementare per i clienti esistenti potrebbe utilizzare il modello DCF per stimare il valore finanziario dell'investimento in tale prodotto rispetto alla valutazione di potenziali acquisizioni.
- Prendere altre decisioni di allocazione del capitale e di definizione del budget: Tutte le aziende devono decidere dove e quando impiegare il capitale. Per prendere la decisione migliore, hanno bisogno di un modo per identificare l'opzione più redditizia. Poiché i modelli DCF offrono un metodo efficace ed efficiente per determinare il valore di un progetto, vengono spesso utilizzati per orientare le decisioni di allocazione del capitale e di definizione del budget.
Quali dati sono necessari in un modello DCF?
Utilizzare il modello DCF non deve essere complicato, ma è utile comprenderne prima i concetti fondamentali. Questi sono i principali dati necessari per elaborare un modello di flusso di cassa attualizzato.
Periodo di previsione
Il periodo di previsione è l'intervallo di tempo preso in esame quando si utilizza il metodo di valutazione. È possibile utilizzare periodi diversi, ma l'intervallo generalmente varia da 5 a 10 anni.
Se un progetto o un investimento ha date di inizio e di fine definite, saranno queste a determinare il periodo di previsione.
Have an account? Log In
Flusso di cassa libero
Le valutazioni basate sui modelli DCF si fondano sul flusso di cassa libero (FCF) previsto. Il flusso di cassa libero rappresenta i flussi di cassa generati da un'azienda o da un'attività dopo aver dedotto i relativi costi operativi.
Ad esempio, se si prevede che l'espansione della produzione generi un afflusso di cassa annuo di $800,000, a fronte di un deflusso di cassa di $300,000 per i costi operativi, il flusso di cassa libero sarà pari a $500,000.
Tasso di crescita
Per proiettare il flusso di cassa libero dell'anno in corso nei periodi futuri, è necessario applicare un tasso di crescita adeguato.
Ad esempio, se si prevede che un progetto generi $1 milione in FCF nel primo anno e cresca a un tasso stimato del 5% annuo, il FCF dell'anno successivo sarà pari a $1,050,000 ($1M moltiplicato per 1.05).
Tasso di attualizzazione
Il tasso di attualizzazione viene utilizzato per riportare i flussi di cassa futuri al loro valore attuale. Il modo più comune per farlo consiste nell'utilizzare il costo medio ponderato del capitale (WACC) di un'azienda come punto di partenza.
Per le aziende finanziate tramite debito, il WACC può essere semplicemente il costo medio del servizio del debito. Per le aziende finanziate tramite capitale proprio, è il costo medio del capitale proprio (ovvero il rendimento previsto o richiesto dagli azionisti). Per le aziende che utilizzano una combinazione di finanziamento tramite debito e capitale proprio, il WACC è il costo medio ponderato di entrambi i tipi di capitale.
Valore terminale
Il valore terminale è il valore stimato di un'attività dopo il periodo di previsione. Se si utilizza il popolare calcolo del modello di crescita di Gordon (ulteriori informazioni più avanti), il valore terminale presuppone che l'attività o il progetto crescerà a un tasso di crescita stabilito in perpetuo.
Il valore terminale può anche essere calcolato sulla base dell'ipotesi che un'attività o un'azienda verrà venduta. Questo metodo utilizza il multiplo di uscita per determinare il valore terminale sulla base di un multiplo dei flussi di cassa liberi (ad esempio, 10x).
Author's Tip
In alcuni casi, le aziende che utilizzano il DCF per calcolare il potenziale valore di un progetto o di una spesa in conto capitale possono scegliere di considerare esclusivamente i flussi di cassa liberi all’interno del periodo previsto, invece di calcolare anche il valore terminale.
Come costruire un modello DCF
Utilizzare il flusso di cassa attualizzato per valutare il valore di un progetto o di un investimento non deve essere complicato. Questo metodo in 6 passaggi è tutto ciò di cui hai bisogno.
Tieni presente che molti di questi passaggi possono essere velocizzati utilizzando Microsoft Excel o un altro software con funzionalità simili.
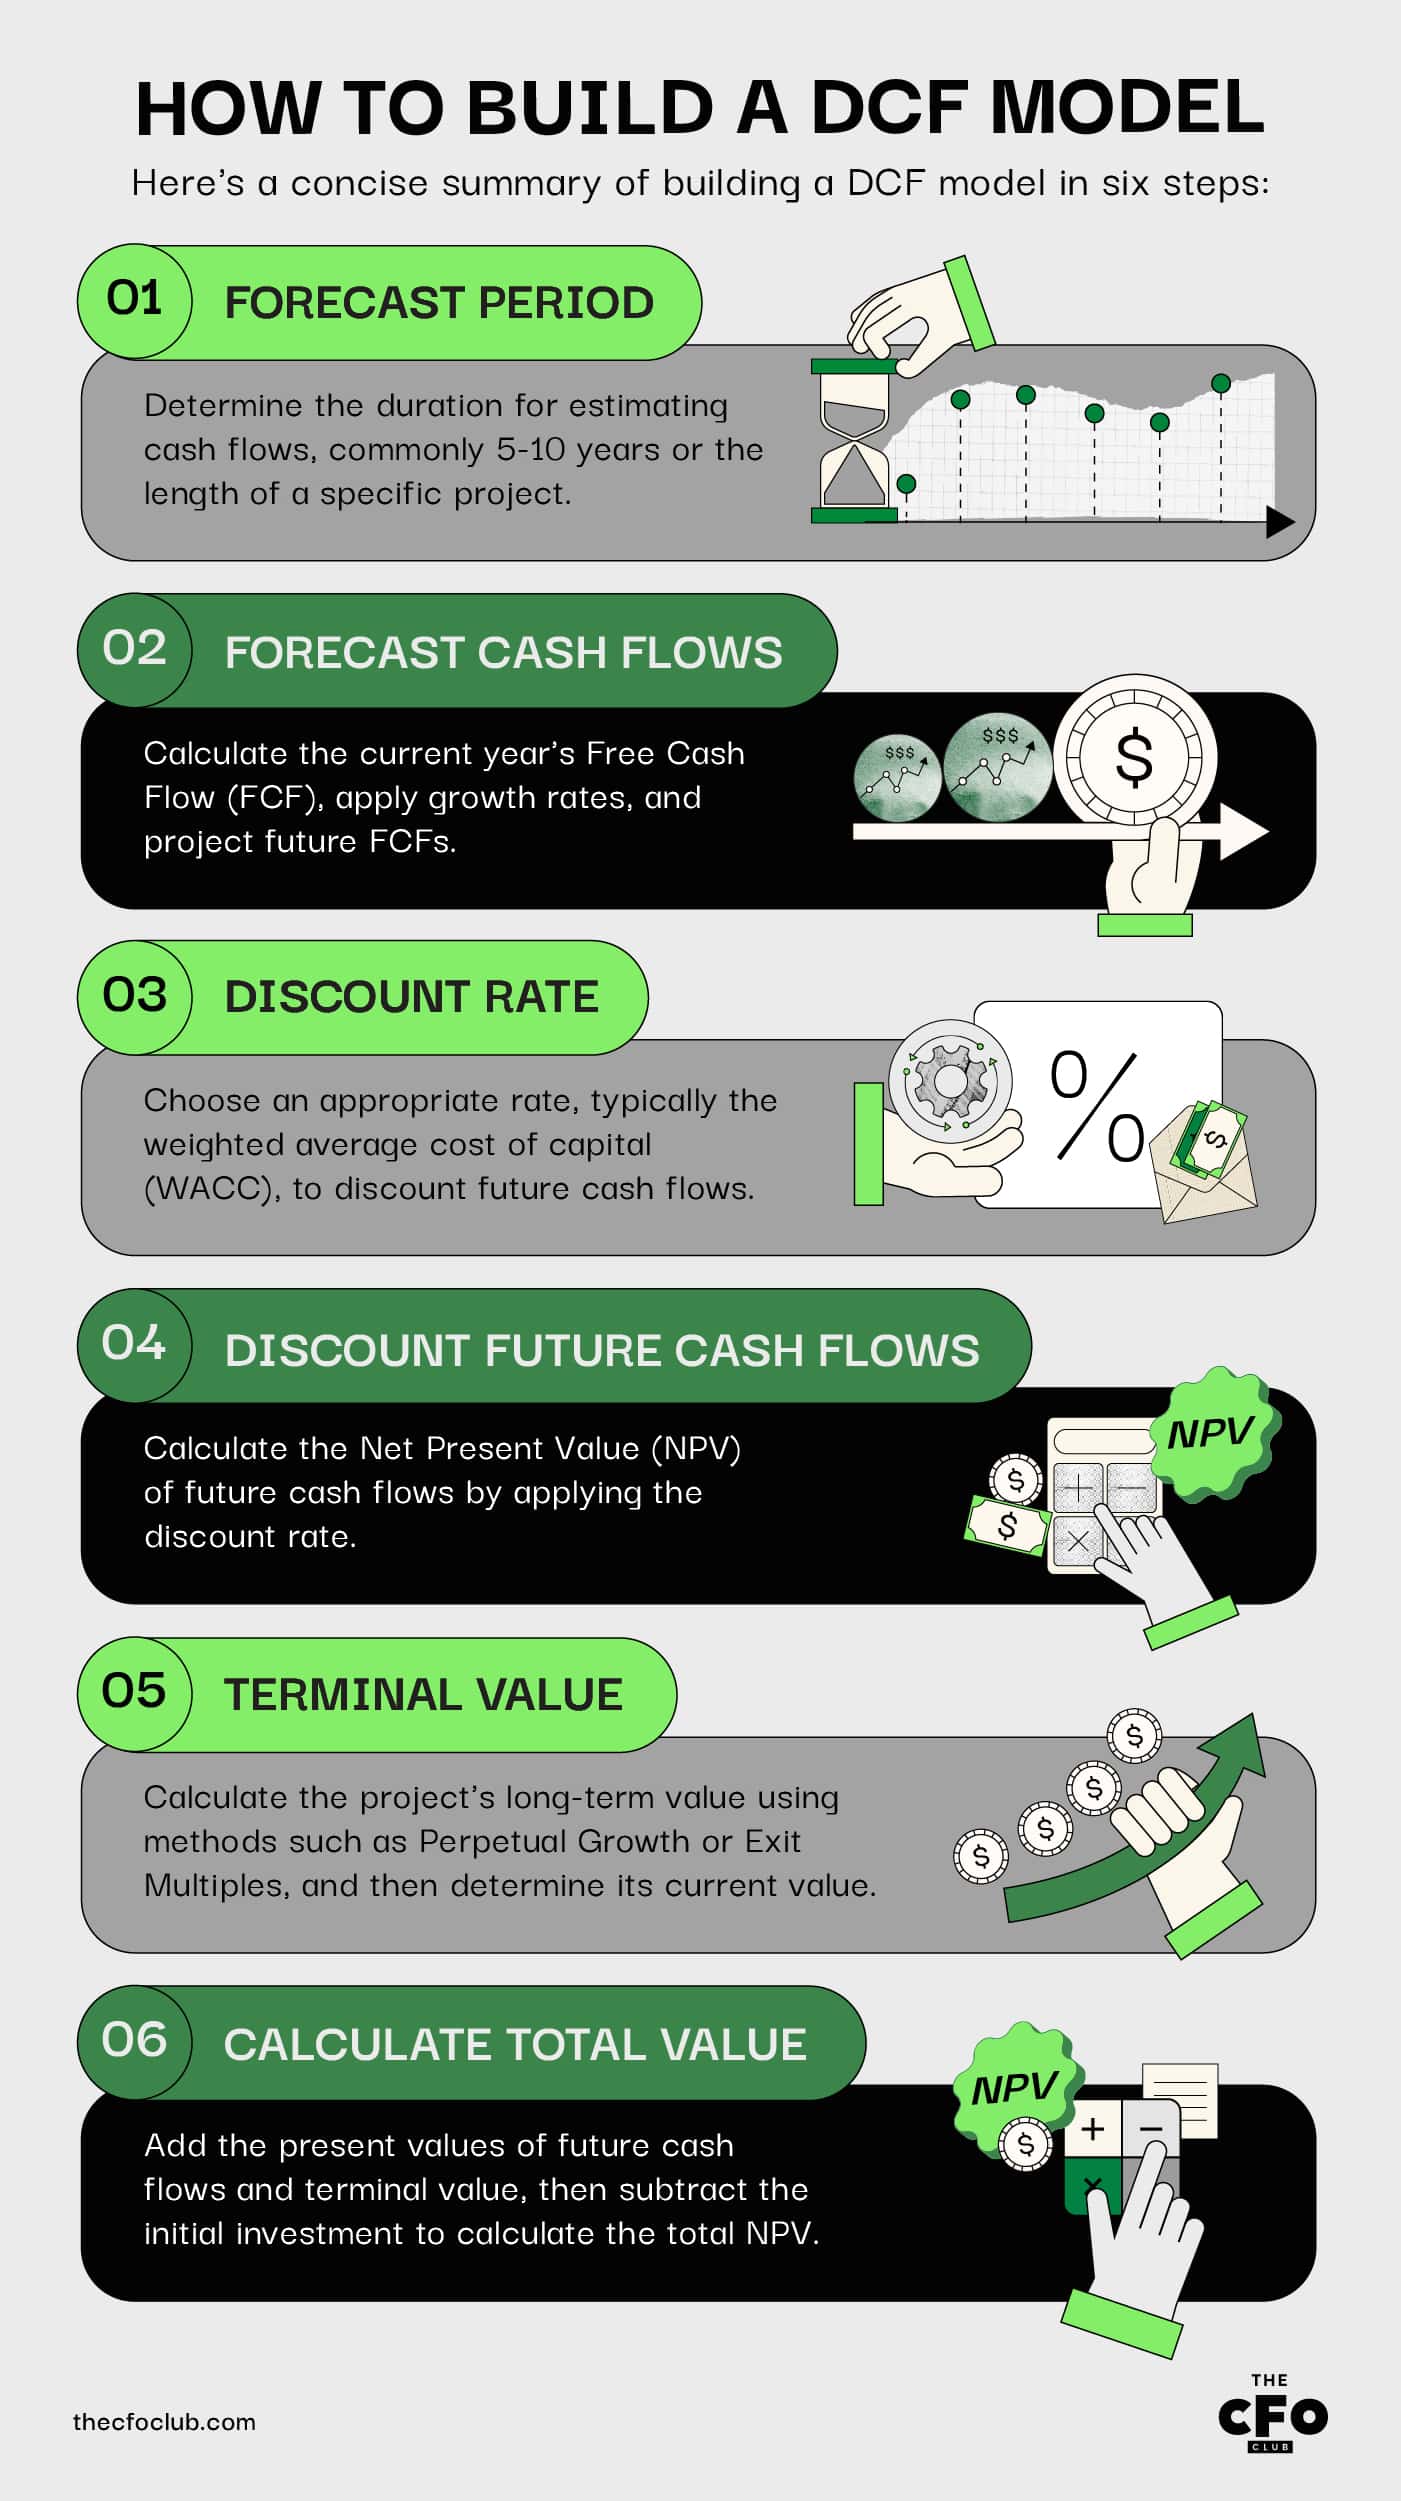
Passaggio 1: determinare il periodo di previsione
Il periodo di previsione si riferisce all'intervallo di tempo per il quale è possibile stimare ragionevolmente i flussi di cassa di un progetto. È comune utilizzare un periodo di 5-10 anni.
Per i progetti con una data di conclusione definita, è più comune utilizzare la durata del progetto come periodo di previsione. Ad esempio, se un'azienda sta investendo risorse per soddisfare le esigenze di un contratto di 3 anni, utilizzerà un periodo di previsione di 3 anni.
Passaggio 2: prevedere i flussi di cassa futuri
Il passaggio successivo consiste nella previsione dei flussi di cassa futuri (FCF). Sono previsti alcuni sottopassaggi:
Calcolare l'FCF per l'anno corrente
L'FCF dell'anno corrente può essere calcolato utilizzando la seguente formula:
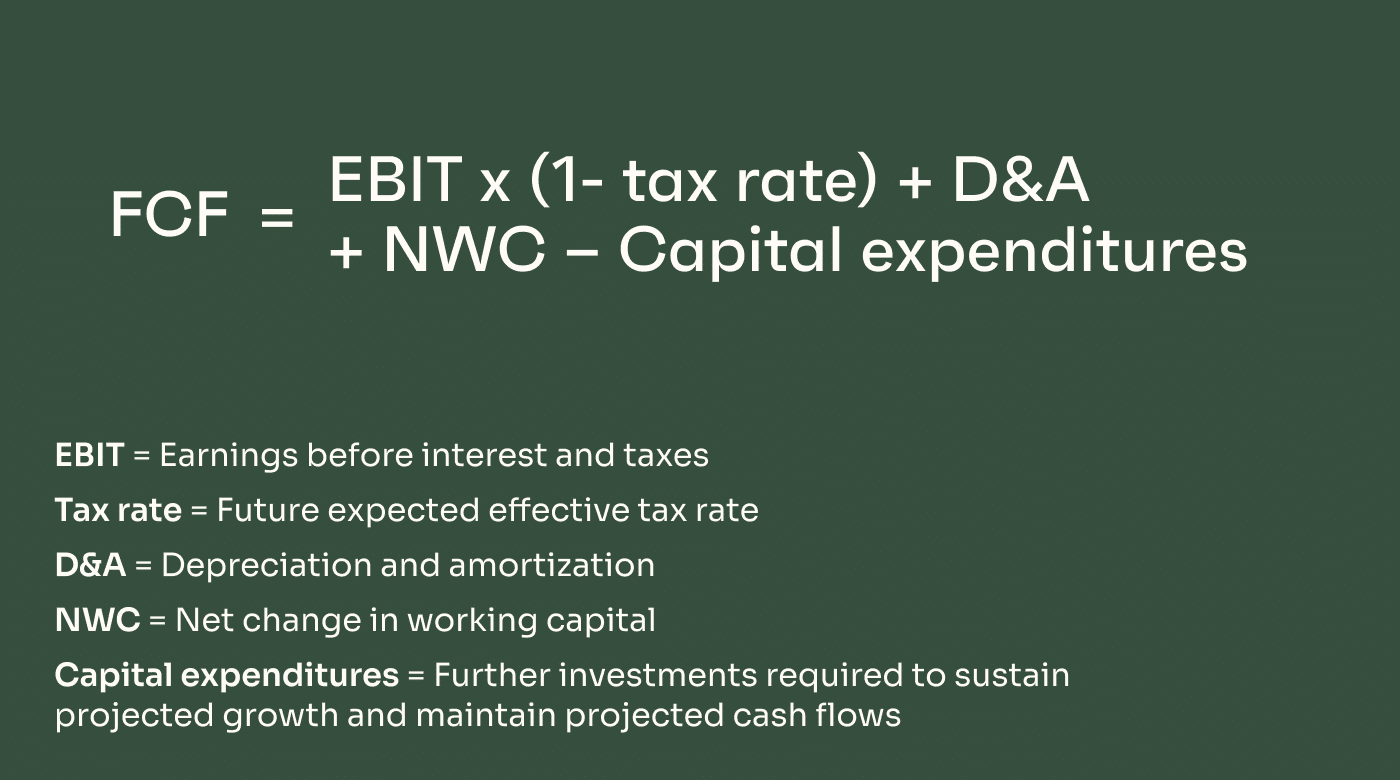
FCF = EBIT x (1- aliquota fiscale) + D&A – Variazione del capitale circolante – Investimenti di capitale
Ricorda di calcolare l'FCF solo per questo specifico progetto/investimento, non per l'intera azienda.
A seconda del tipo di progetto, potrebbe essere necessario fare alcune supposizioni. È consigliabile utilizzare stime relativamente prudenti e basarsi, ove possibile, sui dati passati relativi al lancio di progetti o investimenti simili.
Applicare un tasso di crescita appropriato
Successivamente, applica un tasso di crescita stimato, se necessario.
Alcuni modelli DCF non richiedono un tasso di crescita, come nel caso di un contratto fisso o di un altro progetto con flussi di cassa chiaramente definiti (ad esempio, $1M nei primi due anni, poi $1.75M per il restante periodo contrattuale).
In altri casi, potrebbe essere necessario stimare la crescita sulla base di aziende comparabili nel proprio settore.
I calcoli dell'FCF presuppongono un tasso di crescita costante, il che ovviamente non è sempre realistico. Detto questo, se prevedi una crescita variabile, è meglio peccare per prudenza e scegliere il limite inferiore dell'intervallo; tuttavia, la risposta più accurata è sempre la scelta migliore.
Per molti settori, ci si può aspettare che i tassi di crescita accelerino nel breve e medio termine prima di stabilizzarsi.
Nel settore SaaS, i tassi di crescita tendono a essere più elevati nelle fasi vicine al lancio, quando il tasso di rendimento annuo (ARR) è relativamente basso. Ad esempio, le aziende SaaS con un ARR inferiore a $1 milione registravano un tasso di crescita mediano di circa il 100%, rispetto ad appena 40% per le aziende con un ARR compreso tra $3 e $5 milioni.
Prevedere l'FCF per gli anni futuri (FCF dell'anno corrente x tasso di crescita)
Il flusso di cassa libero degli anni futuri sarà superiore alle stime dell'anno corrente, assumendo che i tassi di crescita seguano l'andamento previsto.
Per calcolare l'FCF degli anni futuri, basta moltiplicare l'FCF dell'anno precedente per il tasso di crescita previsto.
Ad esempio, se si prevede che un progetto generi FCF pari a $1 milione nel primo anno e cresca a un tasso del 5%, l'FCF del secondo anno sarebbe pari a $1.05M.
Passaggio 3: scegliere un tasso di attualizzazione appropriato
Il tasso di attualizzazione è fondamentale per il modello DCF perché attualizza i flussi di cassa futuri riportandoli al loro valore odierno.
Ai fini della valutazione aziendale e potenzialmente anche per i progetti di investimento di capitale, il tasso di attualizzazione standard è il costo medio ponderato del capitale (WACC).
Includendo una componente di debito e una componente di capitale proprio, la formula del WACC considera le due principali fonti di capitale di un'azienda. La formula è la seguente:
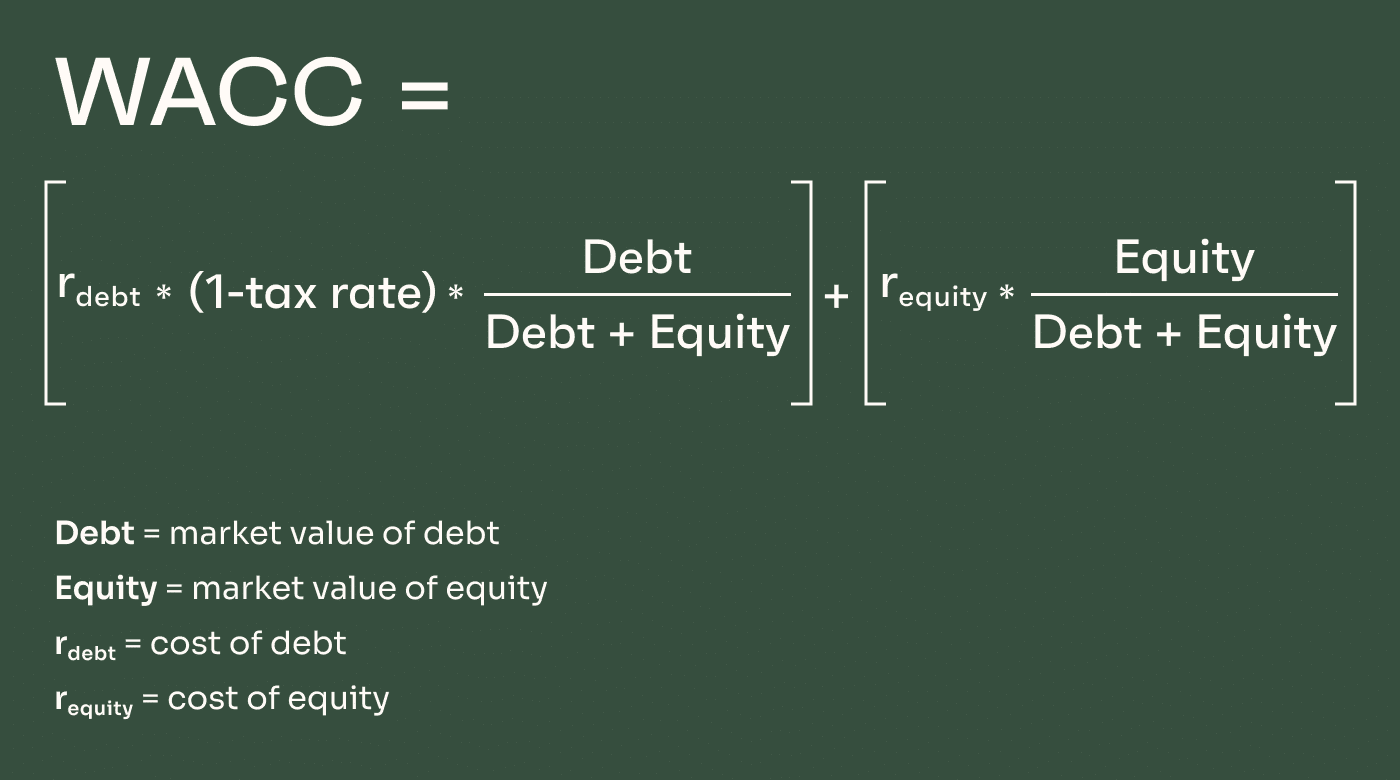
Per le aziende finanziate esclusivamente tramite debito, il WACC è influenzato principalmente dai costi di finanziamento (il che significa che è anche soggetto a inflazione e variazioni dei tassi di interesse). Per le aziende finanziate tramite capitale proprio, il costo del capitale proprio si basa in gran parte sulla domanda degli investitori e sulle aspettative di rendimento. Per le aziende con finanziamento ibrido, il WACC calcola una media ponderata dei due elementi.
Il WACC costituisce il livello di base del tasso di attualizzazione. Affinché il tasso di attualizzazione rifletta i fattori di rischio specifici dell'azienda e altri rischi di mercato, al WACC vengono aggiunti determinati premi per il rischio, così da “costruire” il tasso di attualizzazione. I tassi di attualizzazione spesso includono premi per il rischio relativi a:
- Rischio di mercato: riflette il rischio complessivo del mercato azionario; in genere varia dal 4% al 7% per la maggior parte delle aziende.
- Dimensioni dell’azienda: le aziende più piccole non hanno facile accesso a grandi quantità di capitale e sono generalmente considerate più rischiose.
- Rischio specifico dell’azienda: considera i rischi legati a determinate caratteristiche di un’azienda, ad esempio:
- concentrazione della clientela
- diversificazione dei prodotti
- ambiente competitivo
- investimenti in R&D
- volatilità degli utili
- dipendenza da “persona/e chiave”
Passaggio 4: attualizzare i flussi di cassa futuri al loro valore attuale
Il passaggio successivo consiste nel determinare il valore attuale netto (NPV) dei flussi di cassa futuri.
Per farlo, prendi gli FCF futuri del Passaggio 2 e moltiplicali per il tasso di attualizzazione individuato nel Passaggio 3. In questo modo otterrai l’NPV dei flussi di cassa di ciascun anno. Puoi quindi sommare l’NPV di ogni anno per determinare l’NPV complessivo del progetto o dell’investimento.
Passaggio 5: calcolare il valore attuale del valore terminale
Il passaggio successivo consiste nel determinare il valore terminale del progetto e quindi il valore attuale di tale valore terminale. Ti assicuro che non è complicato quanto sembra.
Il valore terminale è il valore oltre il periodo di previsione e per calcolarlo si utilizzano due metodi diversi.
Metodo della crescita perpetua
Il metodo della crescita perpetua, noto anche come modello di crescita di Gordon, presuppone che i flussi di cassa continueranno a crescere a un tasso costante dopo il periodo di previsione.
Quindi, se il tasso di crescita ipotizzato durante il periodo di previsione era del 9%, anche il tasso di crescita perpetua sarà del 9%.
La formula del metodo della crescita perpetua è la seguente:
TV = (FCFn x (1 + g)) / (WACC – g)
Il calcolo dei valori terminali in questo modo è più comune negli ambienti accademici. Nel settore e negli investimenti, è più comune calcolare i valori terminali sulla base dei multipli di uscita.
Multipli di uscita
La determinazione del valore terminale sulla base di un multiplo di uscita presuppone che l’azienda o il progetto verrà venduto dopo il periodo di previsione, oppure consente semplicemente a un’impresa di determinare il valore stimato dell’attività nel caso in cui venisse venduta in quel momento.
In questo caso, la formula è la seguente:
TV = Metrica finanziaria (solitamente EBITDA) x Multiplo di mercato (ad esempio 10x)
Questa formula utilizza un multiplo di mercato fisso, che dipende dalla domanda prevista degli investitori. La determinazione di un multiplo adeguato comporta solitamente il confronto con aziende simili che hanno effettuato un’uscita e/o completato round di finanziamento in fasi di crescita analoghe e in condizioni di mercato simili. In caso di necessità si possono utilizzare anche i multipli di valutazione medi del settore, ma è importante tenere presente che questi multipli tendono a cambiare nel tempo in funzione della domanda degli investitori, della propensione al rischio e del contesto dei tassi di interesse.
Passaggio 6: calcolare il valore del progetto/dell’azienda
Ora puoi riunire tutti gli elementi e calcolare il valore attuale netto del progetto, dell’azienda o dell’investimento preso in considerazione.
Per farlo, somma il valore attuale dei flussi di cassa futuri all’interno del periodo di previsione (dal Passaggio 4) al valore attuale del valore terminale calcolato (dal Passaggio 5).
Quindi, sottrai l’importo dell’investimento iniziale da questo valore finale. Se la cifra è positiva, vale la pena prendere in considerazione l’investimento. Se è negativa, l’investimento rappresenta una perdita netta una volta corretto per il valore temporale del denaro.
Esempio di calcoli per il modello DCF
Partendo da quanto illustrato sopra, analizzerò un esempio semplificato per spiegare il modello dei flussi di cassa attualizzati. Si tratta di una forte semplificazione: la modellizzazione DCF è meglio svolta in Excel o in un altro software quando si utilizzano metriche più complesse.
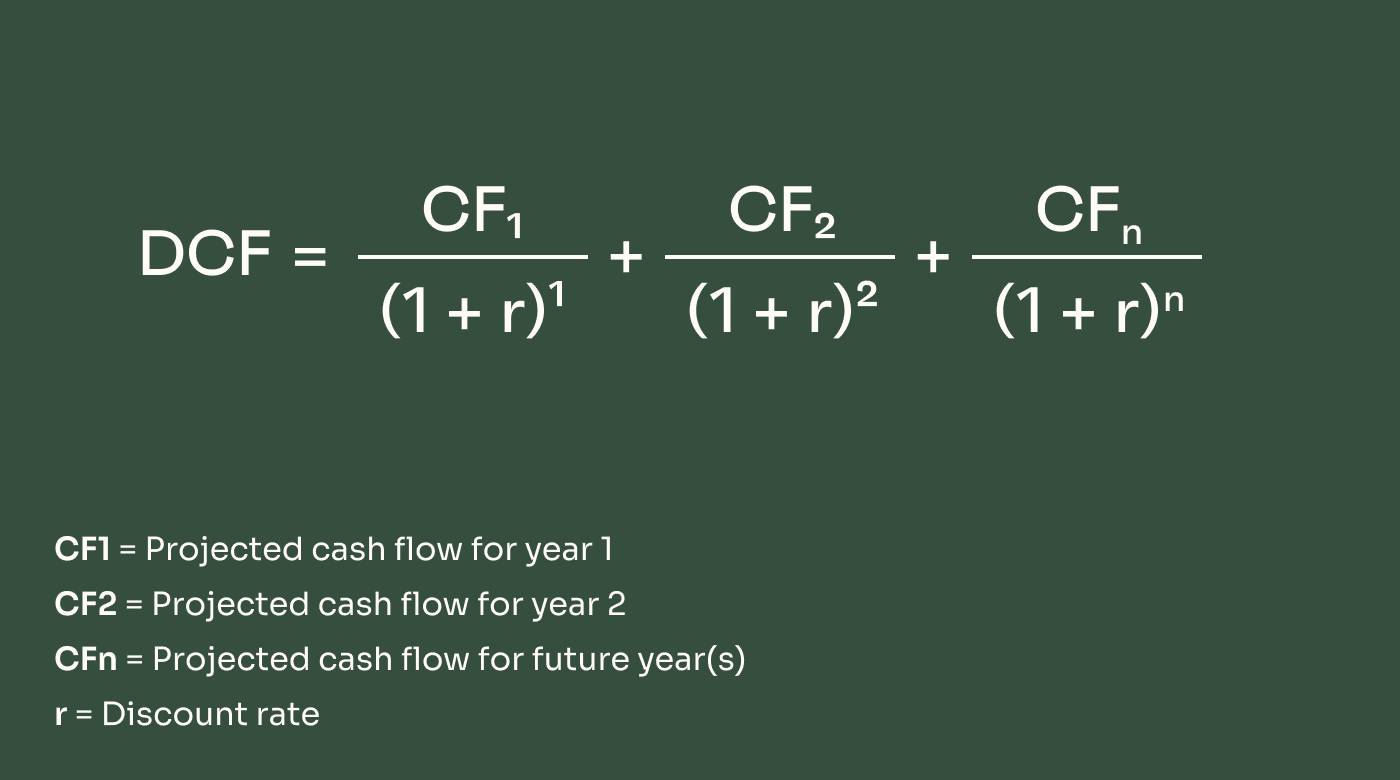
Un’azienda SaaS sta investendo $3 million in un progetto per lanciare una nuova funzionalità di aggiornamento a pagamento per un’offerta esistente. L’azienda sceglie un periodo di previsione di 5 anni come durata ragionevole per prevedere accuratamente i rendimenti.
Ipotesi:
- tasso di attualizzazione del 12%
- si prevede che i flussi di cassa liberi del primo anno saranno pari a $850,000
- tasso di crescita annuo del 5%
- il valore terminale non viene preso in considerazione
L'azienda sta valutando se la spesa in conto capitale sia conveniente o meno. Sceglie di utilizzare il modello DCF per calcolare il potenziale dell'investimento.
Dato il tasso di crescita annuo del 5%, i flussi di cassa liberi previsti durante il periodo di previsione sono:
Flussi di cassa liberi:
| Anno | Flusso di cassa |
|---|---|
| AnnoAnno 1 | Flusso di cassa$850,000 |
| AnnoAnno 2 | Flusso di cassa$892,500 |
| AnnoAnno 3 | Flusso di cassa$937,125 |
| AnnoAnno 4 | Flusso di cassa$983,981 |
| AnnoAnno 5 | Flusso di cassa$1,033,180 |
| AnnoTotale | Flusso di cassa$4,696,786 |
Successivamente, l'azienda attualizza tali importi al loro valore attuale utilizzando un tasso di attualizzazione del 12%.
Flussi di cassa liberi attualizzati:
| Anno | Flusso di cassa |
|---|---|
| AnnoAnno 1 | Flusso di cassa$758,929 |
| AnnoAnno 2 | Flusso di cassa$711,496 |
| AnnoAnno 3 | Flusso di cassa$667,027 |
| AnnoAnno 4 | Flusso di cassa$625,338 |
| AnnoAnno 5 | Flusso di cassa$586,254 |
| AnnoTotale | Flusso di cassa$3,349,043 |
Pertanto, i flussi di cassa liberi futuri che il prodotto dovrebbe generare nei prossimi 5 anni valgono oggi $3,349,043. Dopo aver sottratto il costo iniziale di $3 milioni del lancio del prodotto, il valore attuale netto è di circa $350 mila.
FCF attualizzato: $3,349,043
Costo iniziale: ($3,000,000)
Valore attuale netto: $349,043
Limiti del DCF
Il modello dei flussi di cassa attualizzati può essere molto utile per aiutare aziende e investitori a decidere dove impiegare il capitale. Tuttavia, non è un sistema perfetto: ecco i suoi svantaggi.
More Articles
Dipende da previsioni accurate
Il modello DCF si basa sui flussi di cassa futuri, che nella maggior parte dei casi devono essere stimati. Di conseguenza, dipende fortemente dall'accuratezza di tali stime.
Sebbene esistano alcune situazioni in cui i flussi di cassa futuri siano più o meno certi, sono relativamente rare. Nella maggior parte delle decisioni aziendali relative all'impiego del capitale, le aziende devono prima stimare i flussi di cassa e poi utilizzare queste cifre per calcolare la valutazione DCF.
Soprattutto per periodi di previsione più lunghi, anche un errore relativamente piccolo nelle stime può creare grandi discrepanze tra il valore previsto di un investimento e il suo valore effettivo.
Sensibile al tasso di attualizzazione scelto
Un altro componente fondamentale del modello DCF è il tasso di attualizzazione. Le aziende sono libere di fissare i propri tassi di attualizzazione quando effettuano questi calcoli.
Un tasso di attualizzazione standard è il costo medio ponderato del capitale (WACC), relativamente facile da calcolare. Detto questo, il costo del capitale può potenzialmente cambiare nel tempo.
Altri tassi di attualizzazione possono essere più adatti a determinati scenari aziendali, ma determinare quello corretto può essere difficile e può avere un enorme impatto sui calcoli DCF.
Il valore terminale può variare
Il valore terminale è un altro componente cruciale dei modelli DCF. Tuttavia, il valore terminale di un progetto può essere piuttosto incerto e certamente soggetto a variazioni.
Se si utilizza il modello di crescita di Gordon, il valore terminale presuppone tassi di crescita costanti, che ovviamente sono rari nella realtà.
Quando invece si utilizza l'approccio del multiplo di uscita, è necessario formulare ipotesi sulla valutazione e sul sentiment degli investitori a molti anni nel futuro.
Come tutti sappiamo, il sentiment degli investitori e le condizioni di mercato possono cambiare radicalmente, soprattutto quando varia il costo del capitale.
Ad esempio, i multipli di valutazione delle aziende SaaS sono diminuiti di ben il 75% su base annua nel 2022. Un'azienda che avesse pianificato un'uscita nel 2018, ad esempio, certamente non avrebbe previsto questo risultato; eppure, tale cambiamento può modificare radicalmente i calcoli dell'analisi dei flussi di cassa attualizzati.
Soluzioni software per la modellazione DCF
Le aziende e i professionisti che effettuano analisi dei flussi di cassa attualizzati possono trarre vantaggio dall'uso di software.
In molti casi, può trattarsi semplicemente di Microsoft Excel. Questo popolare software è in grado di gestire la modellazione DCF con relativa facilità e online è possibile trovare numerosi modelli e template.
Anche se non disponi di un software dedicato alle previsioni, potresti scoprire che alcune funzionalità DCF sono già integrate in alcuni dei sistemi che utilizzi, come i sistemi ERP.
Esistono anche numerosi software specializzati. Ad esempio, Rockport VAL è un software di calcolo delle valutazioni progettato specificamente per il settore degli immobili commerciali.
Esistono inoltre molti nuovi strumenti di FP&A basati sull'apprendimento automatico e sull'intelligenza artificiale che potrebbe valere la pena prendere in considerazione.
In sintesi: la modellazione dei flussi di cassa attualizzati
Il modello dei flussi di cassa attualizzati viene utilizzato per determinare oggi il valore di un investimento sulla base delle stime relative alla quantità di denaro che dovrebbe generare in futuro, tenendo conto del valore temporale del denaro (o del costo del capitale).
Vuoi ampliare le tue competenze nel mondo della finanza? Iscriviti alla newsletter di The CFO Club per entrare a far parte di una community solidale di dirigenti finanziari. The CFO Club è stato creato dai leader finanziari, per i leader finanziari. Iscriviti oggi stesso.

