Avviksrapporter viser forskjellen mellom budsjetterte resultater og faktiske resultatmålinger, slik at du kan planlegge bedre neste gang. I denne veiledningen lærer du hvordan du strukturerer avviksrapportene dine for tydelighet, tilpasser dem til interessentenes prioriteringer og trekker ut innsikten som faktisk endrer strategien.
Enten du gjennomgår en utdatert rapporteringsprosess eller starter fra bunnen av, tar jeg deg gjennom rammeverkene, eksemplene og tankesettsendringene som kan gjøre en rutinemessig rapport til et fremtidsrettet økonomisk verktøy.
Hva er en avviksrapport?
En avviksrapport, eller en «avviksanalyseoppstilling», er et økonomisk dokument som sammenligner anslåtte tall, som inntekter eller utgifter, med faktiske tall over en bestemt periode. Den følger avvik eller forskjeller mellom prognoserte tall og faktiske resultater.
Du vil ofte høre erfarne finansanalytikere kalle disse forskjellene «budsjettavvik» eller bare «avvik» – det avhenger av hva som sammenlignes. Budsjettavvik brukes vanligvis når økonomiske resultater sammenlignes med et forhåndsdefinert budsjett, mens «avvik» er et mer generelt begrep for forskjeller mellom to sett med økonomiske data.

Author's Tip
Avviksanalyse avdekker årsakene bak forskjeller i prognostiserte inntekter og virksomhetens resultater. Ved å avdekke disse avvikene kan organisasjoner ta datadrevne beslutninger som kontrollerer fremtidige kostnader og maksimerer fortjenesten.
Som alle økonomiske måltall kan avvik være enten gunstige eller ugunstige, avhengig av hvilken innvirkning de har på bunnlinjen. For eksempel er det et positivt avvik å ha 20 % høyere inntekter enn prognostisert i første kvartal, mens det å overskride budsjettet for kvartalsutgifter er et negativt avvik.
Hvorfor er avviksrapporter viktige?
Som jeg er sikker på at du er godt kjent med, kan avviksrapporter gi kritisk innsikt i virksomhetens økonomiske resultater og hjelpe deg med å forbedre driftseffektivitet, kostnadsstyring og ressursallokering for bedre økonomisk helse.
Men vet du hvor effektive de faktisk er? Her er de viktigste grunnene til at de fleste økonomidirektører fremhever avviksrapporter som en grunnleggende del av virksomheten:
1. Identifiser avvik
Det er vanlig å sammenligne faktiske tall med prognoser, men noe som ofte overses, er hvordan avviksrapporter bidrar til å forklare hvorfor tallene avviker. De gjør mer enn å varsle om overskridelser eller underskudd – de avdekker underliggende mønstre som kanskje ikke er tydelige i en standard resultatregnskapsrapport.
2. Forbedre økonomiske resultater
Ugunstige avvik varsler ofte om svake resultater på viktige områder, men det du kanskje ikke ser ved første øyekast, er hvordan de også avdekker bredere mønstre i hvor godt antakelsene dine holder mål opp mot virkeligheten. Når du oppdager disse avvikene tidlig, får du ikke bare muligheten til å korrigere kursen; du får også en tilbakemeldingssløyfe som gjør det mulig å forbedre den økonomiske modelleringen og stressteste strategien din.
3. Forbedre fremtidig planlegging og prognostisering
Med konsekvent avviksrapportering får du mer enn et øyeblikksbilde av hva som gikk galt eller riktig: Du får et tydeligere perspektiv på hva som kommer. Over tid oppstår mønstre som du kanskje ikke umiddelbart ser i månedssluttrapportene dine.
Med dette tempoet blir avvikene dine innspill til smartere prognoser, slik at du kan stressteste antakelser og justere strategiske virkemidler på tvers av avdelinger.
Have an account? Log In
4. Legg til rette for bedre beslutningstaking
Avviksrapporter gjør mer enn å følge opp økonomiske resultater: De skjerper beslutningstakingen din. I tillegg til å avdekke avvik viser de hvor antakelser ikke holder, hvor ressursene ikke utnyttes godt nok, og hvor strategiske endringer kan være på overtid.
Alt som inngår i avviksrapporter
Du kjenner allerede til kjerneelementene i en avviksrapport, men hvordan du strukturerer og presenterer dem, kan være forskjellen mellom en rutinemessig oppdatering og et beslutningsverktøy. Før vi går inn på hvordan du lager en effektiv avviksrapport, er det viktig å se på det grunnleggende på nytt, for eksempel hva som vanligvis inngår:
- Budsjetterte tall og faktiske resultater: Budsjetterte tall er prognosene for en bestemt periode, for eksempel forventede utgifter eller inntekter. De fungerer som målestokker som de faktiske resultatene måles mot.
- Avviksberegninger: Dette er forskjellen mellom budsjetterte tall og faktiske resultater, og danner grunnlaget for resten av analysen.
- Forklaringer og analyse av avvik: Avviksforklaringer identifiserer årsakene til avvikene og kategoriserer dem som gunstige eller ugunstige, samtidig som de fremhever områder og mulige årsaker til svakere resultater.
- Handlingsrettet innsikt: Basert på analysen bør en avviksrapport inneholde korrigerende tiltak for å håndtere avvikene og strategier for å opprettholde gunstige resultater.
Typer avvik som inngår i rapporter
I de fleste rapporter knytter avviket du beregner, seg til velkjente drivere: kostnad, inntekt eller tid. Disse kategoriene er ikke nye for deg, men den virkelige verdien ligger i det som endrer seg under overflaten.
Så selv om du sannsynligvis kjenner de vanlige mistenkte, går vi gjennom kjernetypene av avvik og ser nærmere på hva hver av dem egentlig kan signalisere:
- Kostnadsavvik: Dette gjenspeiler forskjellen mellom det du planla å bruke, og det du faktisk brukte. La oss si at du leder økonomifunksjonen i en produksjonsbedrift og hadde budsjettert med 75 000 dollar til råvarer i juli 2025. På grunn av endringer i leverandørprisene øker imidlertid kostnaden til 85 000 dollar. De 10 000 dollarene i overskridelse er mer enn bare et ugunstig avvik – det er et signal om å gå gjennom leverandøravtalene på nytt eller revurdere antakelsene om innsatskostnader.
- Inntektsavvik: Her er fokuset på forskjellen mellom forventede og faktiske inntekter. Tenk deg at teamet ditt prognostiserer 7 millioner dollar i inntekter i tredje kvartal basert på resultatene fra andre kvartal. Men dere ender opp med å hente inn 7,4 millioner dollar takket være en sesongbasert økning i forbrukernes etterspørsel. Økningen på 400 000 dollar er et gunstig avvik, og den kan signalisere en endring i kjøperatferd eller en kanalstrategi som presterer bedre enn forventet.
- Tidsplanavvik: Dette viser hvordan tidslinjene dine utvikler seg, og om ting går som planlagt, ligger foran eller er forsinket. Si at du fører tilsyn med et byggeprosjekt som skal være ferdig innen 30. juni 2025, og at alt blir ferdigstilt i tide. Det er et tidsplanavvik på null. Men hvis prosjektet hadde blitt forsinket, selv med én uke, ville du sett på mulige følgevirkninger for ressursplanlegging og faktureringssykluser.
Slik lager du en avviksrapport
Greit, nå tar vi alt i bruk. Enten du finpusser en prosess du har brukt i årevis, eller begynner fra grunnen av, vil denne trinnvise veiledningen hjelpe deg med å lage en avviksrapport som gjør mer enn å krysse av i en boks.
1. Samle inn og organiser data
Før du gjennomfører en analyse, må du ha oversikt over hvilke måltall som er viktige. Begynn med å identifisere de viktigste kategoriene som påvirker virksomhetens resultater, enten det gjelder avdeling, kostnadssenter eller inntektsstrøm.
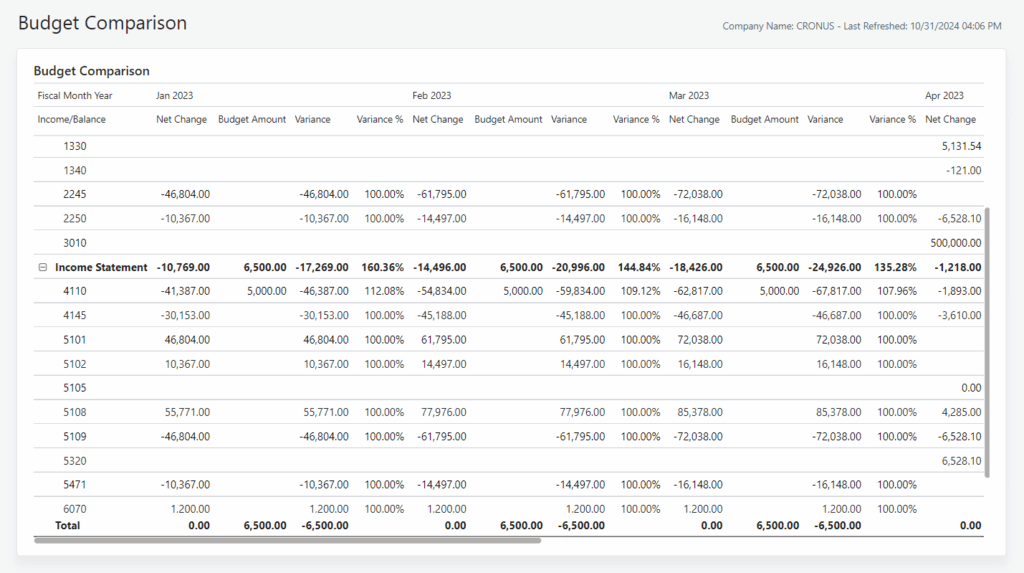
En enkel og velstrukturert datatabell fungerer best her. Den lar deg sette opp de forventede tallene ved siden av de faktiske tallene. Én kolonne for budsjetterte tall i rapporteringsperioden og en annen for de faktiske tallene.
Her er for eksempel et oppsett for budsjettavvik, laget av Microsofts Business Central i Power BI for et fiktivt selskap, CRONUS:
Author's Tip
Dette trinnet kan virke grunnleggende, men det er her klarheten begynner – og det er ofte her de største svakhetene i rapporteringen avdekkes hvis det gjøres for raskt. Dobbeltsjekk alltid at tallene dine er korrekte og relevante før du trykker på Enter.”
2. Velg en avviksmetode
Nå kommer den morsomme delen. Det finnes to avviksmetoder du kan bruke i analysen: prosent eller absolutt verdi.
Prosentformelen ser omtrent slik ut:
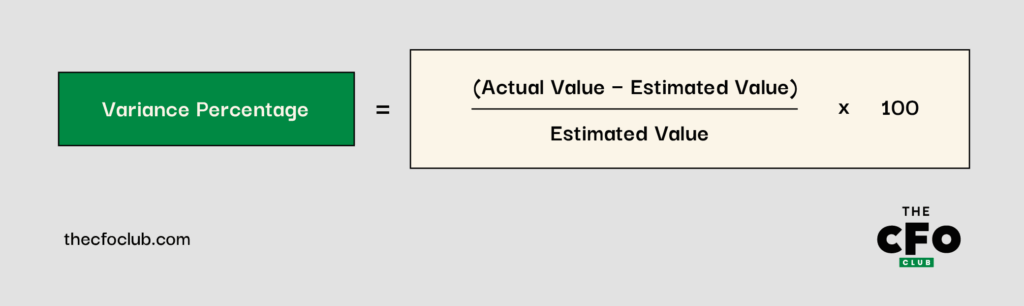
Si at produksjonsbedriften din gjennomgikk budsjettet for tredje kvartal og oppdaget at det estimerte beløpet på $900,000 endte opp med et faktisk beløp på $600,000. Ved å bruke prosentformelen vil du oppdage at du tjente 33.3% mer enn først anslått:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
En annen avviksmetode er dollarverdien. Den ser slik ut:
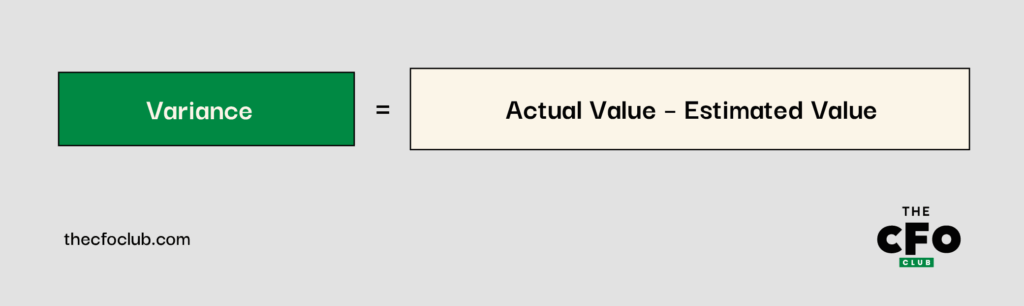
Ved å bruke metoden med dollarverdi kan du finne ut hvor mye disse 33.3% faktisk utgjør:
($600,000 - $900,000) = -$300,000
3. Sett opp rapporten og sammenlign resultatene
Nå som du har hentet inn de faktiske tallene og prognosene, er det på tide å stille dem opp mot hverandre og beregne avvikene.
Merk hvert avvik som positivt eller negativt – ikke bare for å krysse av i boksen, men for å tydelig vise hvor resultatene overgår forventningene, og hvor de ikke når opp. Dette handler ikke bare om tall; det handler om å rette oppmerksomheten mot områdene som fortjener en nærmere gjennomgang og til syvende og sist et strategisk svar.
Slik kan budsjettavviksrapporten se ut for en produksjonsbedrift som dekker inntekter og kostnader for første kvartal 2025:
| Måltall | Estimert verdi ($M) | Faktisk verdi ($M) | Avvik ($) | Avvik (%) | Avvikstype |
| Inntekter | 700 | 750 | 50 | 7.1% | Positivt |
| Arbeidskostnader | 315 | 350 | 35 | 11.1% | Negativt |
| Materialkostnader | 20 | 20 | 0 | 0% | Positivt |
Hva får du ut av dette eksempelet?: Når du setter opp tallene på en tydelig måte, blir historien synlig. I dette tilfellet presterte produksjonsbedriften 7.1% bedre enn inntektsprognosen for første kvartal – en solid positiv overraskelse på toppen.
Men denne oppsiden hadde en kostnad: Arbeidskostnadene var 11.1% høyere enn budsjettet, noe som kan tyde på overtid, ineffektiv bemanning eller uventet etterspørsel.
På den positive siden traff utgiftene til produksjonsmaterialer målet nøyaktig, noe som resulterte i et avvik på null. Det er alltid et godt tegn på at innkjøp og planlegging var samordnet.
4. Forklar avviket
Når du har identifisert et avvik, ligger den virkelige verdien i å forklare hvorfor det oppstod, og hva som skjer videre. Som CFO handler dette ikke bare om åpenhet, men om å vise at du forstår drivkreftene og har en plan for å håndtere dem.
Prognoser gjenspeiler organisasjonens syn på fremtiden. Hvor nært de til slutt kommer virkeligheten, er et mål på hvor effektiv og nøyaktig analysen er.
Si at økonomiteamet i et produksjonsselskap rapporterer et negativt arbeidskostnadsavvik. I stedet for å stoppe ved tallet undersøker du saken nærmere og avdekker økt overtidsarbeid, uventet turnover og økende lønnspress. Denne forklaringen setter avviket inn i en bredere arbeidsstyrkeutfordring med strategiske konsekvenser.
Klare og selvsikre forklaringer som denne beroliger ikke bare interessentene. De bidrar også til å styre smartere beslutninger fremover.
Eksempler på avviksrapporter fra virkeligheten
Hvis det er én ting de fleste CFO-er er enige om, er det dette: Et godt eksempel sier mer enn et dusin teoretiske rammeverk. Så la oss se på hvordan strategisk avviksrapportering fungerer i praksis:
Indiana University
Controllerens kontor ved Indiana University publiserte en mal for avviksanalyse som etablerte en standard for finansiell rapportering på tvers av alle enhetene deres.
For studieåret 2023 angir rapporten totale realiserte inntekter på $14.04M, i stedet for de budsjetterte $17.2M, noe som skaper et negativt avvik på 18.42%.
Når du ser nærmere på en spesifikk post, som studieavgifter for undervisning på våren (INSS), hadde de anslått $6.2M i inntekter, men oppnådde $0 i faktiske inntekter, noe som utgjør en prosentvis forskjell på 100%.
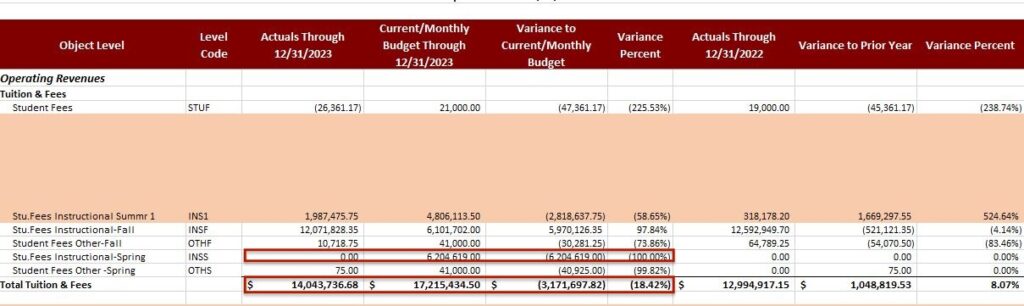
Selv om malen er akademisk i sin kontekst, kan den brukes i alle bransjer – du trenger bare å justere måleparameterne og angi rapporteringsperioden.
Gode kontra dårlige avviksrapporter
Avvik kan være positive eller negative, avhengig av hvordan de påvirker selskapets økonomiske helse. Slik kan du avgjøre hvilken kategori de tilhører:
Positivt avvik
Et positivt avvik er et avvik som oppstår når de faktiske tallene er bedre enn forventet. Tenk på den gangen driftskostnadene var lavere enn det foreslåtte budsjettet, eller de månedlige inntektene oversteg de opprinnelige prognosene. Slike avvik indikerer effektiv kostnadskontroll, forbedret salg og høyere fortjenestemarginer.
Negativt avvik
Dette avviket oppstår når viktige måleparametere ikke når forventningene, for eksempel når inntektene er lavere eller kostnadene høyere enn forventet. Negative avvik signaliserer en nedgang eller et underskudd på kritiske områder. Hvis dette ikke håndteres, kan det føre til tyngende gjeld og mangel på kontantstrøm.
Ugunstige avvik vises vanligvis som negative verdier (f.eks. -20,760.00 eller -5 %), men dette gjelder ikke alltid for kostnads- eller prisavvik. Når de faktiske kostnadene er høyere enn de budsjetterte kostnadene, gjenspeiles det som en positiv verdi, noe som ikke nødvendigvis fører til gode forretningsresultater.
More Articles
Tips for å forbedre budsjettavviket
Selv erfarne økonomiledere møter utfordringer. Kanskje markedsforholdene har endret seg, en avdeling har kommet ut av kurs, eller forutsetningene holdt ikke. Hvis avvikene dine ikke er slik du ønsker, får du her noen praktiske måter å stramme inn prosessen og komme tilbake på rett spor:
- Se på aktuelle resultatdata: Nå som du forstår betydningen av avviksrapportering i økonomisk planlegging, bør du gå grundig gjennom rapporten. Identifiser resultatmål som presterer svakere enn forventet, både blant de negative og positive avvikene, og utarbeid løsninger ett skritt om gangen.
- Bruk sanntidsdata og historiske data til å utarbeide prognoser: Innsikt fra tidligere avviksrapporter gjør det mulig å lage realistiske budsjetter i fremtiden. Men det stopper ikke der. Fremtidige budsjetter bør også gjenspeile endrede markedsforhold, slik at du sikrer nøyaktige prognoser og flere positive avvik.
- Utforsk alle «hva om»-scenarioer: Prognosemodellen din bør ta høyde for alle mulige utfall (inkludert utfall som påvirkes av interne og eksterne faktorer) og justere påfølgende budsjetter for å håndtere dem. Denne proaktive tilnærmingen gjør selskapet bedre rustet mot sjokk som kostnadsøkninger eller svingninger i etterspørselen, uten nødvendigvis å føre til et negativt budsjettavvik.
- Still de riktige spørsmålene: Dette hjelper deg med å avdekke innsikten du trenger for å optimalisere budsjettavviket. Noen vanlige spørsmål er: Hva skjer i budsjettet? Hvor oppstår avviket? Er de tilgjengelige dataene nøyaktige? Må jeg justere for endringer i markedsforholdene?
Når er avviksrapportering nødvendig?
Avviksrapporter er alltid nyttige, men på viktige tidspunkter blir de avgjørende. Når innsatsen er høy eller situasjonen endrer seg, gir en rapport utarbeidet på riktig tidspunkt deg klarheten og tryggheten du trenger for å handle raskt og treffe riktige beslutninger.
Her er noen av tidspunktene der avviksrapportering virkelig har en naturlig plass:
- Hvert kvartal. Avviksanalyse er relevant i en kvartalsvis resultatrapport fordi den viser interessentene hvordan selskapets resultater sammenlignes med forventningene deres. Dette skaper dermed rom for dialog og strategisk samarbeid.
- Gjennom hele prosjektets livssyklus. Prosjektledere er avhengige av avviksrapporter for å følge prosjektkostnader, overvåke overskridelser og sikre god ressursstyring. Rapporten bidrar også til å forbedre budsjettprognoser for lignende fremtidige prosjekter.
- Under budsjettgjennomganger. De fleste selskaper gjennomgår budsjettene med jevne mellomrom for å sikre effektiv ressursallokering. Disse gjennomgangene bygger vanligvis på tidligere budsjettavvik for hele selskapet eller individuelle avdelinger.
Samlet sett er det selskapets operasjonelle omfang og ressurser som avgjør tidspunktet for og hyppigheten av avviksrapportene.
Vennlig påminnelse
Små og mellomstore bedrifter har ofte færre avdelinger og ressurser. Dette reduserer behovet for hyppige budsjettgjennomganger. Større selskaper er derimot komplekse og kan ha behov for kontinuerlig overvåking av budsjetter og avvik.
Avviksrapporter gjort enkelt – med programvare
Avviksanalyse kan være tidkrevende, spesielt hvis du må rapportere om flere resultatmål over en lengre periode. Legger du til risikoen for menneskelige feil og det at du må gjøre alt alene, er du halvveis til å bli overveldet.
Unngå alle disse utfordringene ved å basere deg på analyse- og økonomirapporteringsprogramvare, slik mange økonomidirektører gjør. Her er våre beste anbefalinger for å gjøre det samme.
Abonner for å styrke økonomikunnskapen din
Vil du ligge i forkant? Bli med i The CFO Club for å få tilgang til ekspertråd og praktisk innsikt fra ledende økonomiledere over hele verden.