

Formelen for vanlig egenkapital måler hvor mye av virksomheten din som tilhører aksjonærene etter at gjelden er trukket fra. Dette målet er avgjørende for å presentere eierverdien på en nøyaktig måte – særlig i strategiske diskusjoner om kapitalstruktur, investorrelasjoner og rapportering til styret.
Denne veiledningen viser deg hvordan du beregner vanlig egenkapital med presisjon, og hvordan du bruker den i virkelige situasjoner innen økonomisk ledelse. Når du samordner deg med interessenter, forbereder en revisjon eller svarer på spørsmål fra investorer, kan du dermed tydelig demonstrere verdien de eier, og hvorfor den er viktig.
Hva er vanlig egenkapital?
Vanlig egenkapital er den delen av selskapet ditt som tilhører de ordinære aksjonærene. Det er det som gjenstår etter at all gjeld er betalt og de prefererte aksjonærene har fått sitt.
Vanlig egenkapital er mer enn bare en regnskapspost; den er et signal. Investorer ser på den som et uttrykk for selskapets underliggende verdi og økonomiske motstandskraft.
Egenkapital alene forteller ikke hele historien, men når den kombineres med nøkkeltall som ROE, EPS og gjeldsgraden, gir den et kraftfullt bilde. Disse tallene former samlet hvordan investorer oppfatter risiko, avkastning og langsiktig stabilitet, og påvirker til syvende og sist verdsettelsen og tilliten til ledelsen din.
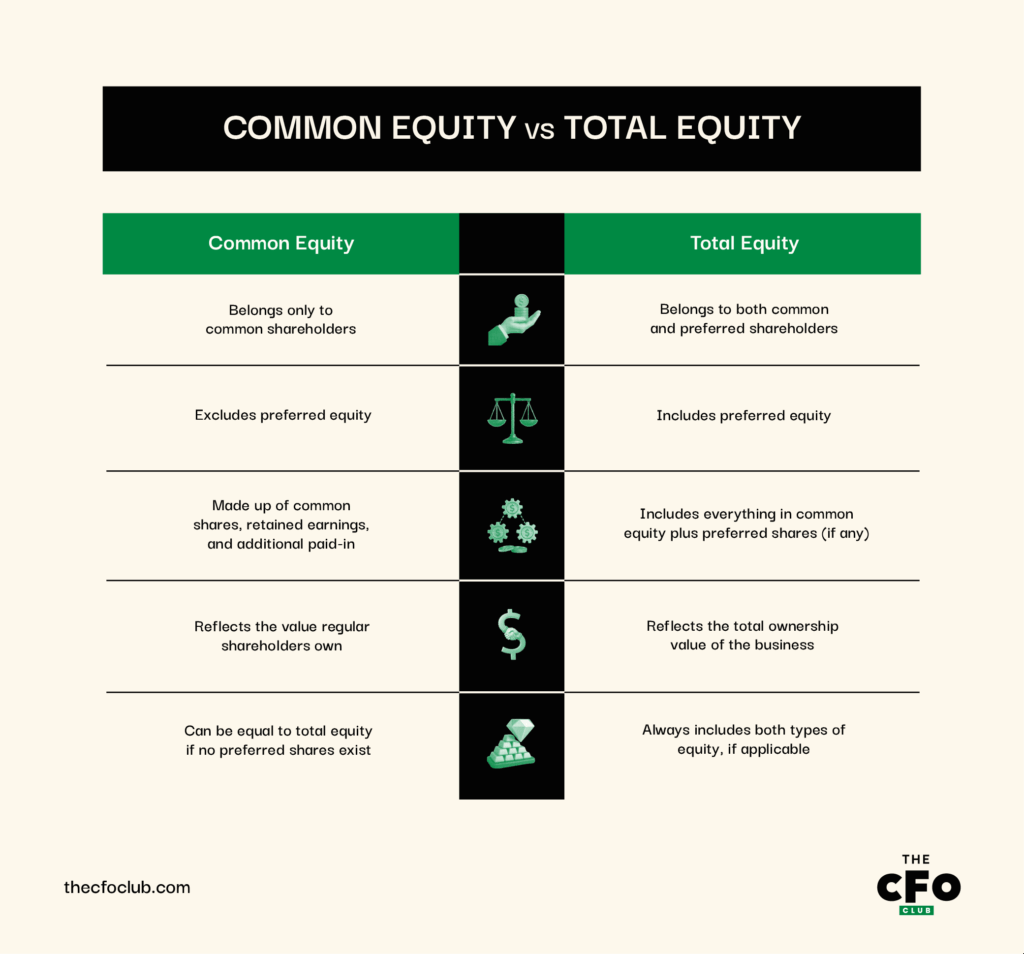
Vanlig egenkapital kontra total egenkapital
Vanlig egenkapital er den delen av den totale egenkapitalen som tilhører ordinære aksjonærer. Den inkluderer ikke preferert egenkapital, som tilhører dem som har en privilegert aksjeklasse med særlige rettigheter.
Total egenkapital er hele verdien et selskap skylder både sine prefererte og ordinære eiere.
Dette skillet betyr at vanlig egenkapital er en del av den totale egenkapitalen. Men hvis et selskap ikke har prefererte aksjonærer, vil den vanlige og totale egenkapitalen være den samme. Her er en visuell fremstilling av de viktigste forskjellene mellom de to:
Formelen for vanlig egenkapital
For å få et tydelig bilde av hva de ordinære aksjonærene faktisk eier, må du summere ordinær aksjekapital, overkurs og opptjent egenkapital. Slik gjør du det:
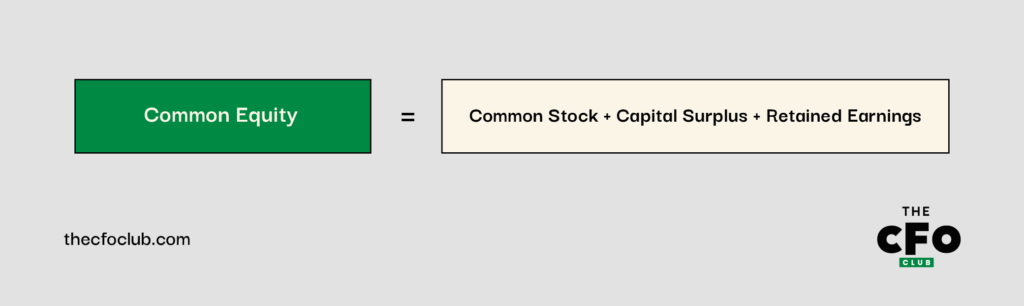
Når vi snakker om vanlig egenkapital, dreier det seg vanligvis om tre hovedkomponenter: ordinær aksjekapital, kapitaloverskudd og opptjent egenkapital.
- Ordinær aksjekapital, eller ordinære aksjer, er grunnleggende aksjer som eies av ordinære eiere. De gir stemmerett og kan gi utbytte. Hvis et selskap for eksempel har 1 million aksjer med en pålydende verdi på $1, er den ordinære aksjekapitalen $1 million.
- Kapitaloverskudd er alle ekstra penger investorer betaler for aksjer utover pålydende verdi. Det er også kjent som innbetalt kapital utover pålydende. Hvis en aksjes grunnverdi er $1, men noen betalte $5, regnes de ekstra $4 med her.
- Opptjent egenkapital viser til nettoinntekt som et selskap velger å reinvestere hvert år i stedet for å betale den ut til aksjonærene. Hvis et selskap tjener $500,000 i overskudd og beholder $200,000 i virksomheten, er sistnevnte selskapets opptjente egenkapital.
Have an account? Log In
Slik bruker du formelen for vanlig egenkapital
1. Finn beløpet for ordinær aksjekapital
Du finner beløpet for ordinær aksjekapital i balansen under delen for aksjonærenes egenkapital. Dette er ganske enkelt det totale antallet aksjer som er solgt til investorer, multiplisert med kostnaden per enhet:
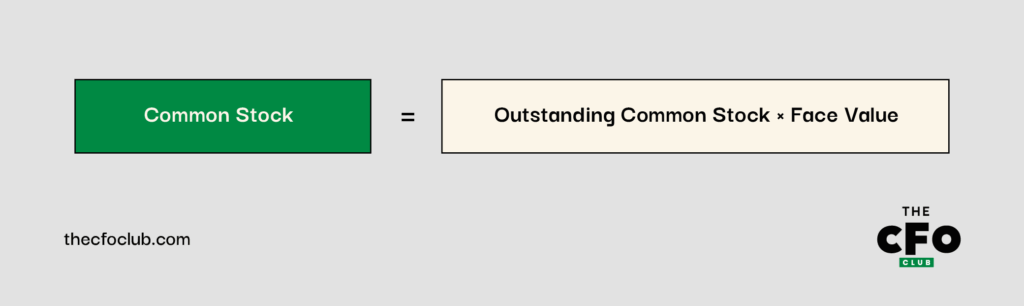
Formelen for ordinær aksjekapital er ikke bare en matematisk øvelse – den er et øyeblikksbilde av hva som er hentet inn fra egenkapitalinvestorer, noe som direkte påvirker hvor mye fleksibilitet du har for reinvesteringer, kapitalstrukturering eller til og med tilbakekjøp av aksjer.
- Utestående ordinære aksjer er antallet ordinære aksjer som investorene eier for øyeblikket. Dette er aksjer som er utstedt og fortsatt aktive i markedet.
- Pålydende verdi, eller pari verdi, er den opprinnelige verdien av hver aksje da selskapet først utstedte den. Det er vanligvis et lite fast beløp, som $1 eller $0.01 per aksje.
Si at du har ansvaret for økonomien i en programvareutviklingsstartup kalt Moontech, og at selskapet har 2 millioner utestående ordinære aksjer. Hvis hver aksje har en pålydende verdi på $1, vil beløpet for ordinær aksjekapital i balansen være $2 millioner:
2,000,000 × $1 = $2,000,000
2. Fastsett overkurs
Deretter må du bekrefte overkursen. På samme måte som ordinær aksjekapital finner du den i delen for egenkapital i balansen.
Husker du Moontech? Vi vet allerede at selskapet solgte 2 millioner aksjer til en pålydende verdi på $1. Men hvis investorene betalte $6 per aksje i stedet, betyr det at hver aksje ga inn ytterligere $5 utover pålydende verdi.
For å finne Moontechs totale overkurs multipliserer du det ekstra beløpet som ble betalt per aksje, med det totale antallet aksjer som ble kjøpt over pålydende verdi:
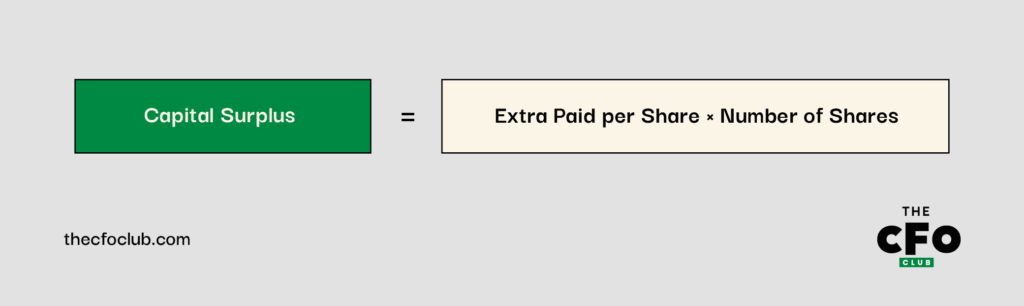
I dette tilfellet vil Moontechs overkurs være $10 millioner:
$5 × 2,000,000 = $10,000,000
3. Se på tilbakeholdt overskudd
Det tilbakeholdte overskuddet er vanligvis oppført med dette navnet eller samlet under en overskrift som «tilbakeholdt overskudd» i delen for egenkapital.
Hvis Moontechs tilbakeholdte overskudd for eksempel viser $3 millioner, er det ikke bare en regnskapslinje – det er et strategisk signal. Disse $3 millionene representerer kapital som selskapet bevisst har reinvestert i stedet for å dele den ut.
Med andre ord er det en reserve for vekst, M&A eller F&U, og et uttrykk for ledelsens langsiktige tillit.
4. Utfør beregningen
Når du har alle delene (ordinær aksjekapital, overkurs og tilbakeholdt overskudd), setter du dem inn i formelen for ordinær egenkapital for å beregne den. Med formelen ovenfor vil Moontechs ordinære egenkapital være $15 millioner:
$2,000,000 + $10,000,000 + $3,000,000 = $15,000,000
Det er et enkelt tall, men det danner grunnlaget for kritiske beslutninger: hvor mye gjeldsfinansiering du kan påta deg, hvordan investorer vurderer soliditeten din, og om du er strukturelt posisjonert for tiltak som tilbakekjøp av aksjer, ekspansjon eller til og med et oppkjøp.
Når du bør bruke formelen for ordinær egenkapital
Formelen for ordinær egenkapital er ikke noe du trenger å bruke hver dag eller måned, men den er viktig i bestemte perioder, for eksempel:
- Når du utarbeider økonomiske rapporter, spesielt når du rapporterer til styret eller investorer
- Når du vurderer selskapets verdi eller nettoformue
- Når du sammenligner virksomheten din med andre i bransjen
- Når du utfører nøkkeltallsanalyse, for eksempel avkastning på egenkapital (ROE)
- Når du henter inn penger fra investorer som ønsker å vite hvor stor andel av selskapet de vil eie

Author's Tip
Du kan fortsatt bruke den vanlige formelen for egenkapital i et privat selskap – du må bare hente opplysningene fra interne kilder som aksjonærregisteret eller regnskapet. Siden det ikke finnes noen markedspris, kan du bruke bokført verdi eller en formell verdivurdering for å anslå egenkapitalen per aksje. Vær bare oppmerksom på preferanseaksjer eller konvertible instrumenter som kan utvanne det som faktisk kan tilskrives ordinære aksjonærer.
Andre vanlige formler for egenkapital
Ved siden av formelen ovenfor finnes det en annen, enklere beregning av ordinær egenkapital. Ideelt sett bruker du denne når du ikke har tilgang til detaljerte opplysninger om aksjer eller resultat, og selskapet ditt ikke har preferanseaksjonærer:
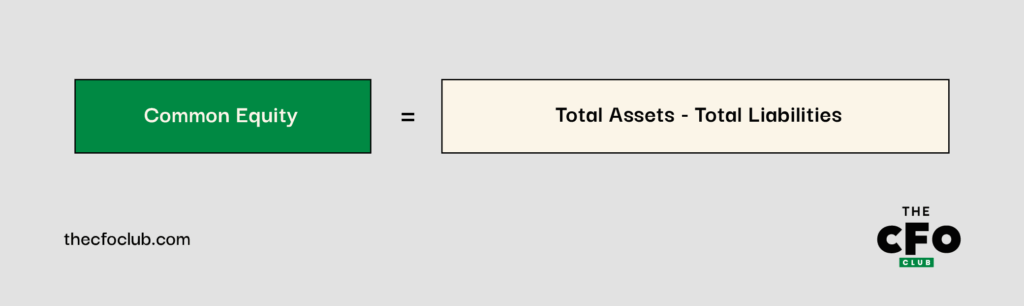
Hvis selskapet ditt har preferanseaksjonærer og preferansekapital, bruker du imidlertid varianten nedenfor:
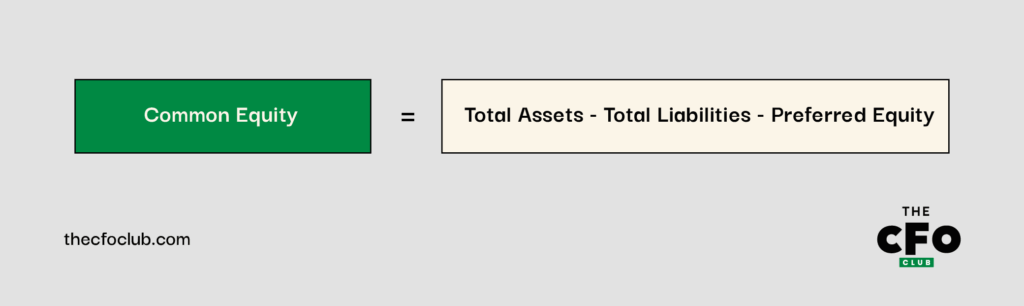
Betrakt disse formlene som raske tilnærminger til egenkapital når du ikke har, eller ikke trenger, en detaljert oppdeling. De erstatter ikke en fullstendig analyse av balansen, men de er svært nyttige når du ønsker et overordnet bilde av hva virksomheten er verdt etter gjeldspostene.
I praksis er de gode for å fremskynde strategiske beslutninger: De hjelper deg med å vurdere finansiell styrke, fleksibilitet i kontantbeholdningen og avkastningspotensial uten å bremse arbeidsflyten.
Enhver økonomisk beslutning er bare så solid som datagrunnlaget den bygger på. Utdaterte økonomiske data er ikke bare en ulempe – de er en stille, men dødelig trussel mot lønnsomheten.
Feil du bør unngå med formelen for ordinær egenkapital
Gjennom karrieren har jeg snakket med flere økonomidirektører. I disse samtalene dukker det alltid opp et fellestrekk når vi snakker om ordinær egenkapital: de små, men kostbare antakelsene.
Disse erfarne lederne feiltolker ikke selve formelen; de feilvurderer hva den avslører (eller ikke avslører) om selskapets reelle økonomiske situasjon. Her er fallgruvene de stadig har påpekt, og hvordan du kan unngå dem når du bruker ordinær egenkapital som et strategisk verktøy.
1. Bruke feil aksjetall
Det er overraskende vanlig å ta utgangspunkt i det totale antallet autoriserte aksjer når man beregner ordinær egenkapital, men dette tallet hører ikke hjemme i ligningen. Det som faktisk betyr noe, er antallet utestående aksjer, siden de gjenspeiler det reelle eierskapet til interessentene.
Bruk av feil tall vil ikke bare gi misvisende interne rapporter – det kan også forvrenge markedets oppfatning av selskapets verdi. Hvis de strategiske beslutningene dine omfatter verdivurdering, modellering av investoravkastning eller utvanningsrisiko, bør du kontrollere dette grunnlaget en ekstra gang.
2. Mangle oppdaterte tilbakeholdte resultater
Som du vet, endres tilbakeholdte resultater over tid. Hvis du derfor tar utgangspunkt i en gammel balanse, kan det hende at egenkapitalberegningen bygger på utdaterte antakelser. Det kan ubemerket forvrenge verdivurderingen eller kapitalplanleggingen.
More Articles
3. Å hoppe over pålydende verdi i ordinære aksjer
Pålydende verdi er vanligvis et svært lavt beløp (for eksempel $0.01 per aksje), så det er lett å glemme å ta den med når du beregner ordinær aksjekapital. Men uansett hvor liten den er, er den fortsatt en viktig del av formelen. Ikke utelat den.
Fordelene ved å bruke programvare for ordinær egenkapital
Det kan fungere å basere seg på regneark for beregninger av egenkapital, men det går ofte på bekostning av tid og oversikt. Regnskapsprogramvare effektiviserer prosessen ved å koble seg direkte til regnskapet ditt, noe som reduserer manuelle trinn og risikoen for feil.
Når det gjelder beregning av ordinær egenkapital, kan programvare gi flere tydelige fordeler:
- Færre feil: Siden dataene hentes direkte fra balansen og kontantstrømoppstillingene dine, er det mindre rom for feil ved manuell registrering eller oversette tall. Det gjør rapportene dine mer pålitelige – særlig når hastighet og presisjon er viktig.
- Oppdaterte data: Mange plattformer oppdaterer finansielle data i sanntid, slik at egenkapitalstallene dine gjenspeiler de nyeste transaksjonene. Det reduserer risikoen for å basere beslutninger på utdaterte tall.
- Forenklet rapportering: De fleste verktøy for virksomheter genererer ryddige rapporter som er klare for eksport. Enten du oppdaterer interessenter eller forbereder deg til en revisjon, reduserer det tiden du bruker på å samle inn og formatere data.
Her er noen av mine beste anbefalinger for å komme i gang:
Bli med for mer innsikt i økonomistyring
Å mestre formelen for ordinær egenkapital er bare én del av å bygge et solid økonomisk fundament for virksomheten din.
Hvis du ønsker flere praktiske tips om hvordan du kan forbedre rapporteringen, ta smartere økonomiske beslutninger og kommunisere verdien til styret og investorene dine, kan du bli med i fellesskapet vårt.
Abonner på nyhetsbrevet vårt her for eksklusiv innsikt, veiledninger og ressurser som hjelper deg med å ligge i forkant.

