I dette rentemiljøet tvinges ledere og investorer til å ta vanskelige beslutninger om hvor de skal plassere pengene sine. Når alternativer skal vurderes, er en effektiv verdsettelsesmetode avgjørende.
En populær metode som brukes til å anslå verdien av potensielle investeringsmuligheter, er modellen for diskontert kontantstrøm, eller DCF-modellen.
Men hva er DCF-modellen, og hvordan kan du bruke den i investeringsbeslutningene dine?
Hva er modellen for diskontert kontantstrøm?
Modellen for diskontert kontantstrøm (DCF) er en verdsettelsesmetode som brukes til å fastslå hva en serie fremtidige kontantstrømmer er verdt i dag. DCF-modeller brukes til å verdsette selskaper, prosjekter, investeringer og alt annet som er knyttet til en serie kontantstrømmer.
Alle verdsettelsesmetoder kan plasseres i én av følgende kategorier:
- Markedsmetoden: basert på sammenlignbare transaksjoner med børsnoterte selskaper
- Inntektsmetoden: basert på prognoser for kontantstrøm
- Kostnadsmetoden: basert på nettoverdien av eiendelene (noen ganger kalt eiendelsbasert metode)
Modellen for diskontert kontantstrøm faller inn under inntektsmetoden; den diskonterer fremtidige beløp (inntekter, kostnader eller andre kontantstrømmer) og omregner dem til én samlet nåverdi (netto nåverdi).
Som navnet antyder, kan modellen for diskontert kontantstrøm bare brukes til å verdsette inntektsgenererende eiendeler.
For å diskontere verdien av forventede fremtidige kontantstrømmer til dagens verdi bruker DCF-modeller en diskonteringsrente. Diskonteringsrenten justerer for potensiell risiko (mer om det senere) og pengenes tidsverdi – siden $1 i dag er mer verdt enn $1 i morgen.
Når kan du bruke DCF-modellen?
Det fine med DCF-modellen er at den kan se på to prosjekter – med to helt ulike inntektsstrømmer – og gi deg én enkelt (sammenlignbar) verdi for hvert av dem.
Som nevnt kan DCF-modellen brukes til å evaluere enhver investering eller ethvert prosjekt som forventes å generere fremtidige kontantstrømmer som kan anslås på en rimelig måte. Det er ganske bredt, så jeg skal gå gjennom noen konkrete scenarier.
For å verdsette et selskap
Modeller for diskontert kontantstrøm brukes til å verdsette selskaper, noe som kan være nyttig når:
- Du selger selskapet ditt: Eiere og aksjonærer kan bruke en DCF-modell til å fastsette en rimelig prisantydning før de selger et selskap.
- Du kjøper et selskap: Ved fusjoner og oppkjøp brukes DCF-modellering ofte til å fastsette verdien av målselskapet – og til å vurdere om investeringen er lønnsom.
- Du børsnoterer et selskap: DCF-modellering kan brukes til å fastsette selskapets autoriserte antall aksjer og deres pålydende verdi som forberedelse til en børsintroduksjon (IPO).
For å verdsette en obligasjon, aksje eller annen investeringsmulighet
DCF-modellen brukes også til å analysere potensielle investeringer. Det er et populært verktøy blant alle typer investorer og kan brukes når:
- Kjøpe en aksje: Det finnes mange verdsettelsesmetoder for aksjeinvestorer, men DCF-modellering brukes ofte av investorer og fondsforvaltere til å identifisere undervurderte eiendeler. DCF-verdsettelser kan også fungere som en rimelighetssjekk ved analyse av gjeldende markedspriser på børsnoterte aksjer.
- Fastsette obligasjonspriser: Obligasjonseiere kan bruke DCF-modellen til å fastsette netto nåverdi for en obligasjon basert på kupongrenten, betalingsfrekvensen og forfallsdatoen.
- Sammenligne investeringsmuligheter: DCF-modellering kan egentlig brukes til å evaluere enhver inntektsgenererende eiendel. Derfor bruker selskaper (eller enkeltpersoner) med begrenset kapital ofte DCF-modeller til å velge mellom to gjensidig utelukkende investeringsalternativer.
Hedgefond og kapitalforvaltere er i stor grad avhengige av DCF-modeller for å sammenligne potensielle investeringsmuligheter innen eiendom, børsnoterte aksjer og private equity-markeder.
For å informere beslutninger om kapitalbudsjettering
DCF-modellen kan også brukes av selskaper som vurderer hvor (eller om) de skal allokere kapital. Et selskap kan for eksempel bruke DCF dersom de:
- Vurderer kapasitetsutvidelse: Ved utvidelse av kapasiteten kan virksomheter bruke DCF-modeller til å veie de forventede finansieringskostnadene for utvidelsen opp mot nåverdien av de fremtidige kontantstrømmene som forventes å bli generert.
- Vurderer lansering av et nytt produkt: Virksomheter som gjennomfører markedsundersøkelser av nye produkter eller tjenester, kan utføre DCF-modellering ved hjelp av estimerte kontantstrømmer for å fastslå den potensielle fordelen ved en produktlansering (og alternativkostnaden ved å velge bort andre).
En SaaS-virksomhet som vurderer å lansere et tilleggsprodukt for eksisterende kunder, kan for eksempel bruke DCF-modellen til å estimere den økonomiske verdien av å investere i dette produktet sammenlignet med å vurdere oppkjøpsmål.
- Tar andre beslutninger om kapitalallokering og budsjettering: Alle virksomheter må ta beslutninger om hvor og når kapital skal brukes. For å ta den beste beslutningen trenger de en måte å identifisere det mest lønnsomme alternativet på. Ettersom DCF-modeller gir en effektiv og hensiktsmessig måte å fastslå verdien av et prosjekt på, brukes de ofte som grunnlag for beslutninger om kapitalallokering og budsjettering.
Hvilke inndata trengs i en DCF-modell?
Det trenger ikke å være komplisert å bruke DCF-modellen, men det er nyttig å forstå det grunnleggende først. Dette er de viktigste inndataene som trengs for å gjennomføre en modell for diskontert kontantstrøm.
Prognoseperiode
Prognoseperioden er tidsrommet som undersøkes når verdsettelsesmetoden benyttes. Ulike perioder kan brukes, men det generelle intervallet er mellom 5 og 10 år.
Hvis et prosjekt eller en investering har definerte start- og sluttdatoer, vil disse avgjøre prognoseperioden.
Have an account? Log In
Fri kontantstrøm
DCF-modellverdsettelser er basert på forventet fri kontantstrøm (FCF). Fri kontantstrøm representerer kontantstrømmene som opptjenes av en virksomhet eller eiendel etter fradrag av relaterte driftskostnader.
Hvis en utvidelse av produksjonen for eksempel forventes å gi en årlig kontantinnbetaling på $800,000, med en kontantutbetaling på $300,000 i driftskostnader, er den frie kontantstrømmen $500,000.
Vekstrate
For å fremskrive inneværende års frie kontantstrøm til fremtidige perioder må du bruke en passende vekstrate.
Hvis et prosjekt for eksempel forventes å generere $1 million i FCF det første året og vokse med anslagsvis 5 % årlig, vil FCF det påfølgende året være $1,050,000 ($1M multiplisert med 1.05).
Diskonteringsrente
Diskonteringsrenten brukes til å diskontere fremtidige kontantstrømmer tilbake til nåverdien. Den vanligste måten å gjøre dette på er å bruke virksomhetens veide gjennomsnittlige kapitalkostnad (WACC) som utgangspunkt.
For virksomheter som finansieres med gjeld kan WACC ganske enkelt være den gjennomsnittlige kostnaden ved å betjene denne gjelden. For virksomheter som finansieres med egenkapital er den den gjennomsnittlige egenkapitalkostnaden (eller den forventede/krevede avkastningen fra aksjonærene). For virksomheter som bruker en kombinasjon av gjelds- og egenkapitalfinansiering, er WACC den veide gjennomsnittlige kostnaden for begge kapitaltypene.
Sluttverdi
Sluttverdien er den estimerte verdien av en eiendel etter prognoseperioden. Ved bruk av den populære beregningen med Gordons vekstmodell (mer om dette senere) forutsetter sluttverdien at eiendelen eller prosjektet vil vokse med en fast vekstrate i all fremtid.
Sluttverdien kan også beregnes basert på antakelsen om at en eiendel eller virksomhet skal selges. Denne metoden bruker salgsmultippelen til å fastsette sluttverdien basert på et multiplum av frie kontantstrømmer (f.eks. 10x).

Author's Tip
I noen tilfeller kan virksomheter som bruker DCF til å beregne den potensielle verdien av et prosjekt eller en kapitalutgift, velge å kun se på frie kontantstrømmer innenfor prognoseperioden i stedet for også å beregne sluttverdien.
Slik bygger du en DCF-modell
Det trenger ikke å være komplisert å bruke diskontert kontantstrøm til å evaluere verdien av et prosjekt eller en investering. Denne metoden i seks trinn er alt du trenger.
Husk at flere av disse trinnene kan fremskyndes ved å bruke Microsoft Excel eller annen programvare med tilsvarende funksjoner.
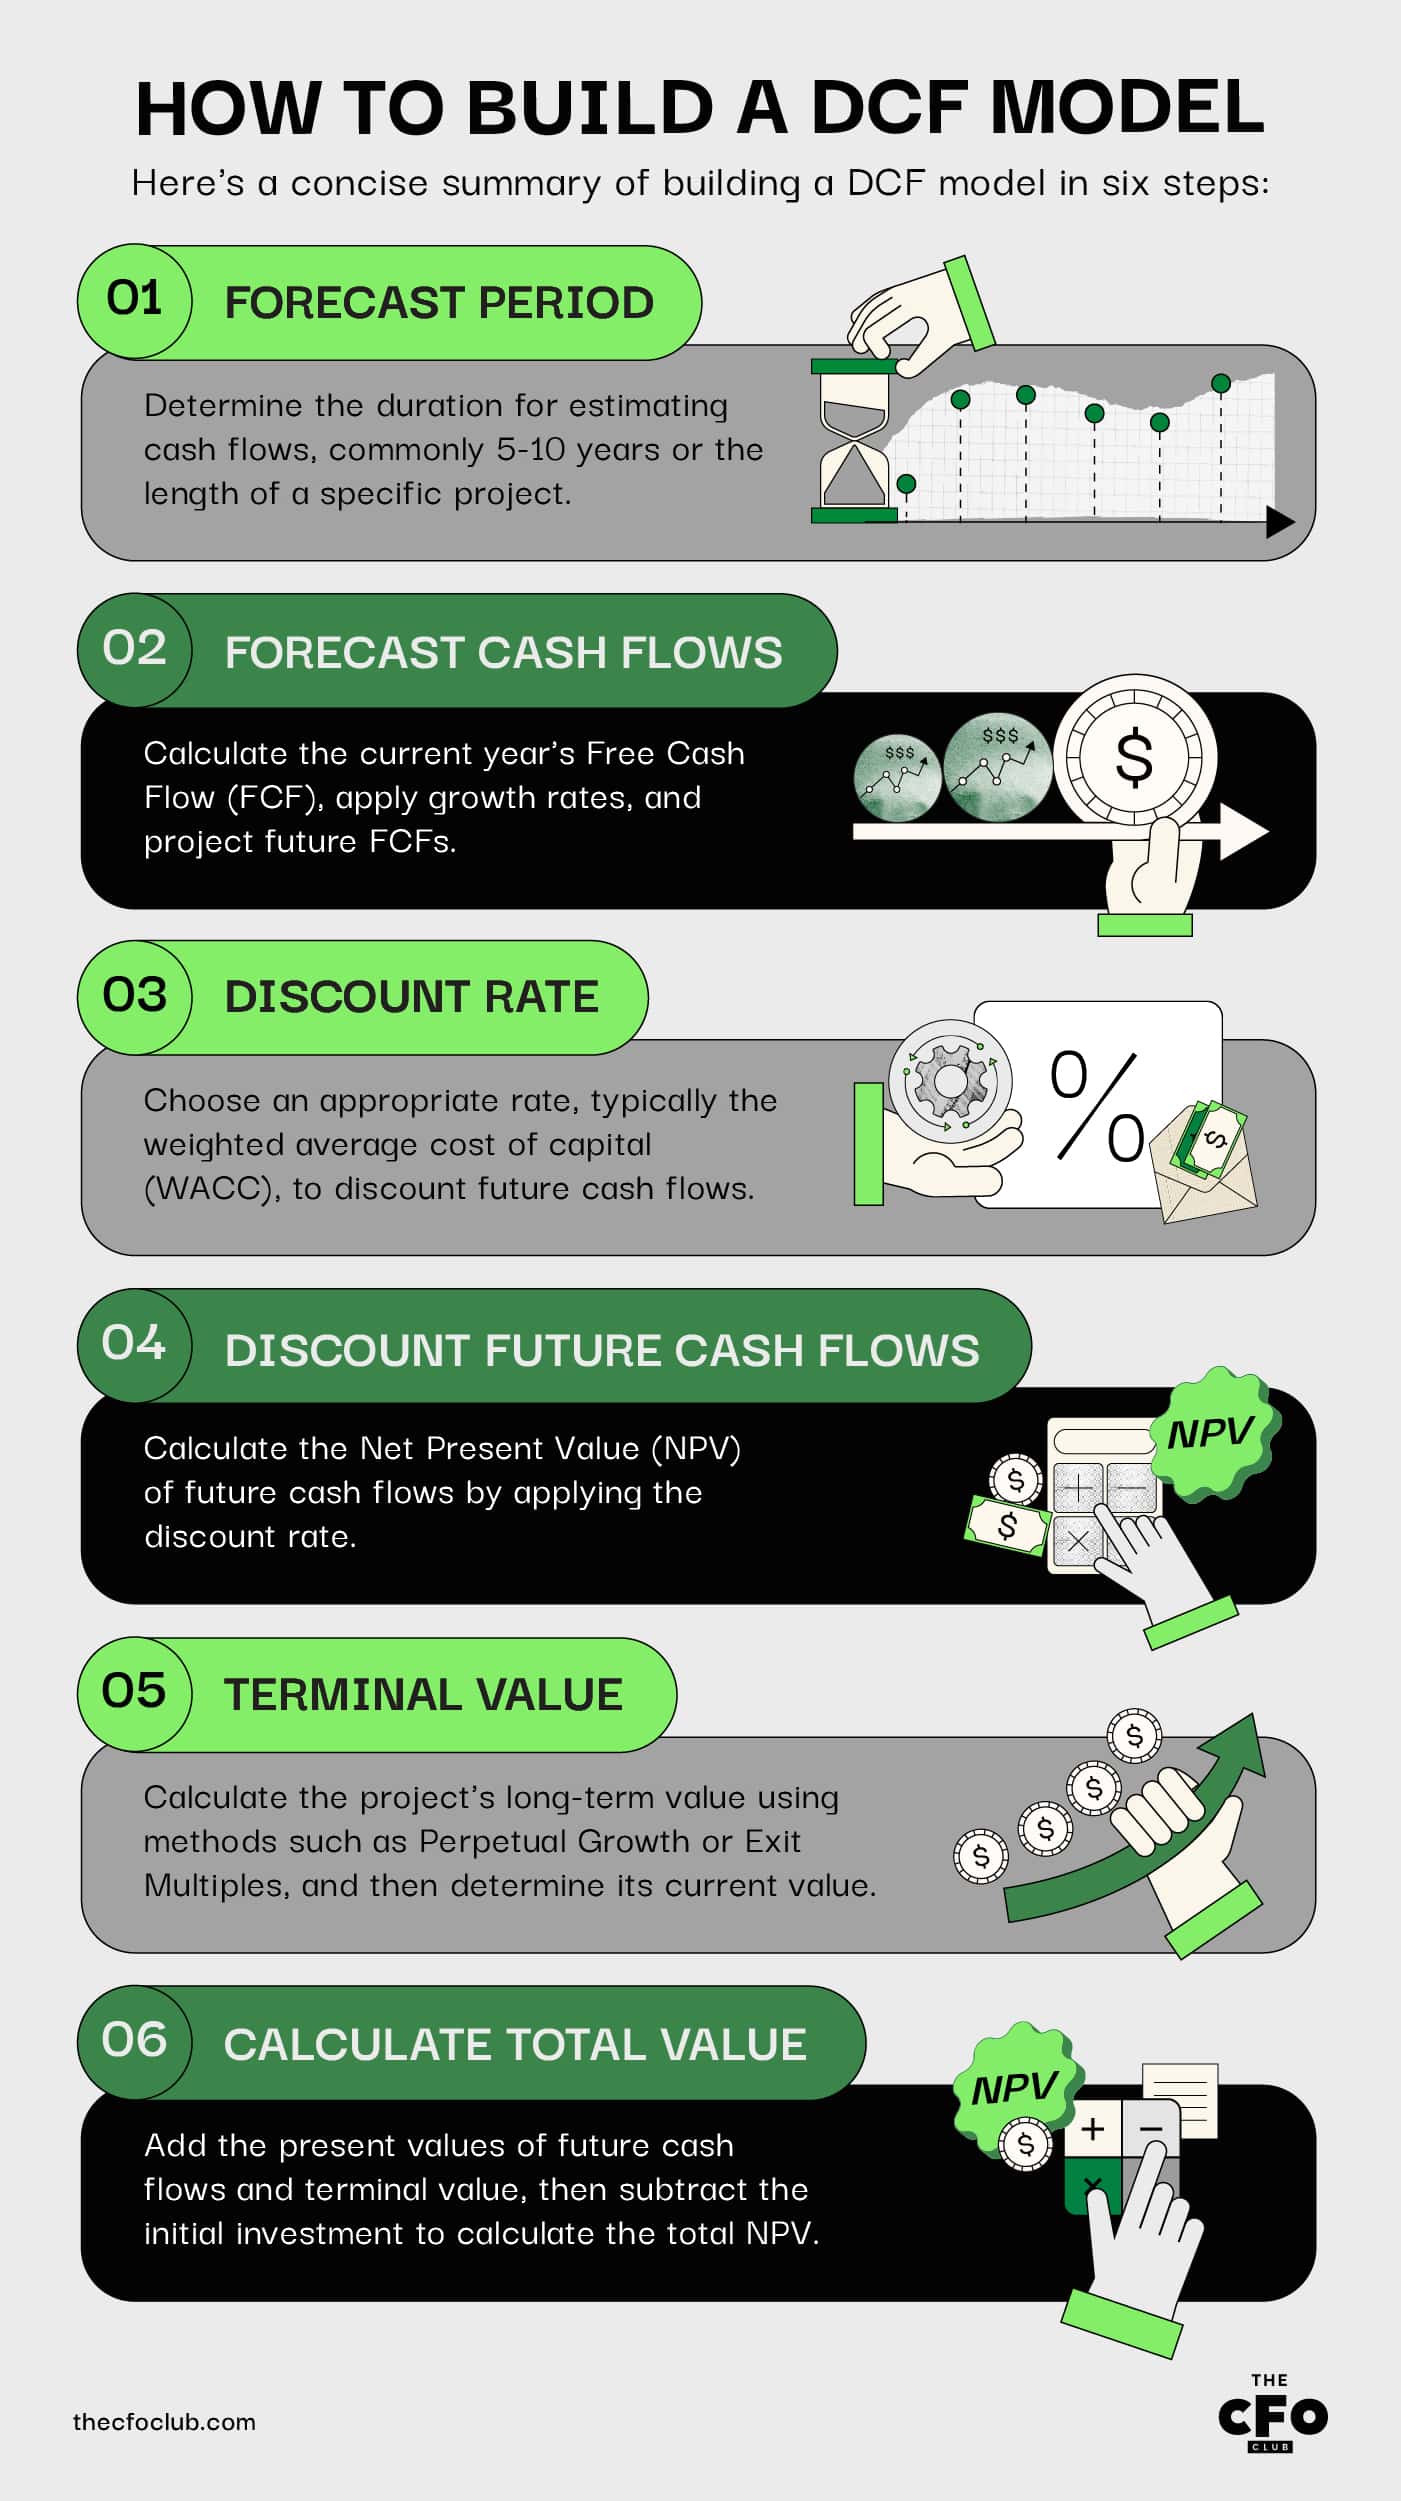
Trinn 1: Fastsett prognoseperioden
Prognoseperioden viser til hvor lang tid du med rimelighet kan anslå kontantstrømmene fra et prosjekt. Det er vanlig å bruke 5–10 år.
For prosjekter med en fastsatt sluttdato er det vanligere å bruke prosjektets lengde som prognoseperiode. Hvis et selskap for eksempel investerer ressurser for å oppfylle behovene i en 3-årig kontrakt, vil det bruke en prognoseperiode på 3 år.
Trinn 2: Prognostiser fremtidige kontantstrømmer
Deretter kommer prognostisering av fremtidige kontantstrømmer (FCF). Det er noen deltrinn her:
Beregn FCF for inneværende år
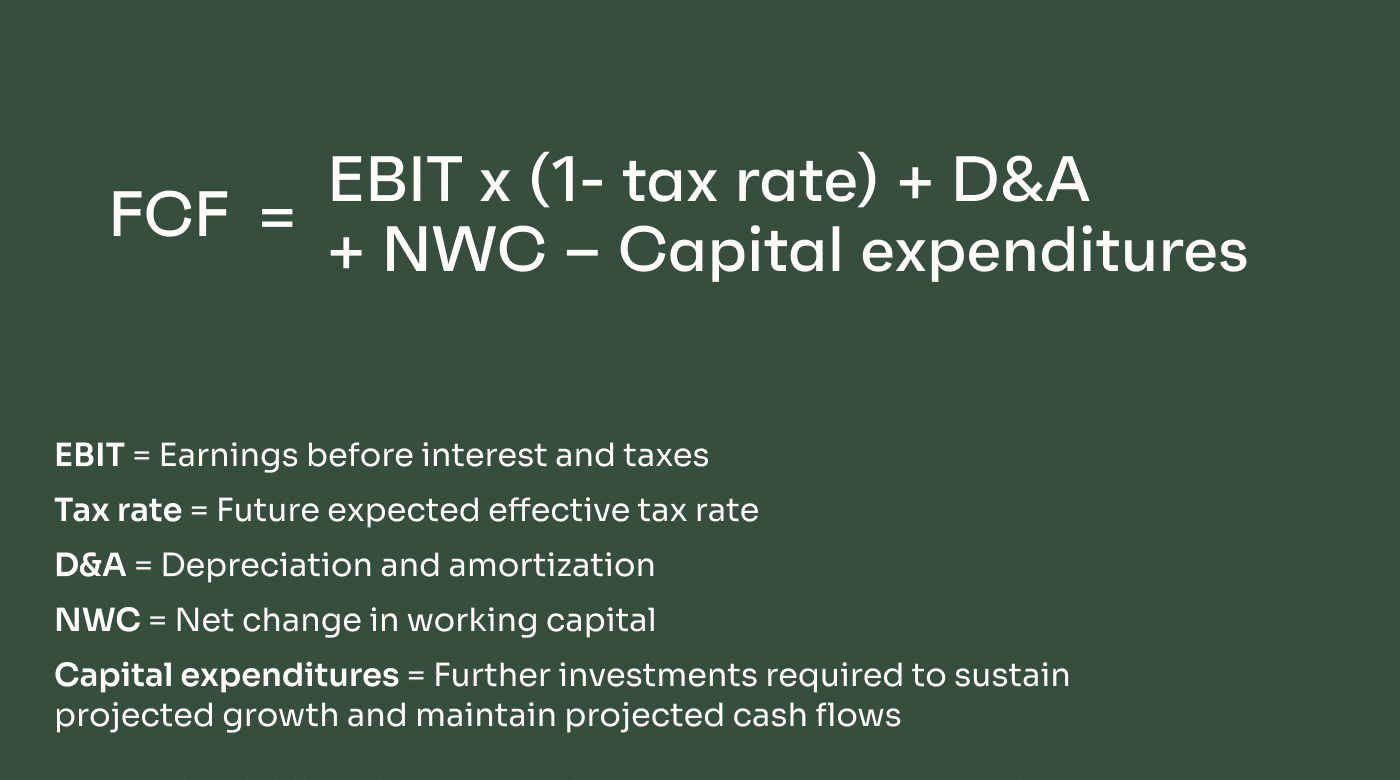
FCF for inneværende år kan beregnes basert på følgende formel:
FCF = EBIT x (1- skattesats) + D&A – Endring i arbeidskapital – Investeringer
Husk å beregne FCF kun fra dette bestemte prosjektet/denne investeringen, ikke fra hele virksomheten.
Avhengig av prosjekttypen kan det være nødvendig å gjøre enkelte anslag her. Det er lurt å bruke relativt konservative estimater og støtte seg på tidligere data fra lanseringer av lignende prosjekter eller investeringer, der det er mulig.
Bruk en passende vekstrate
Deretter bruker du en anslått vekstrate, ved behov.
Noen DCF-modeller krever ikke en vekstrate, for eksempel ved en fast kontrakt eller et annet prosjekt med tydelig definerte kontantstrømmer (f.eks. $1M i de to første årene, deretter $1.75M for resten av kontraktsperioden).
I andre tilfeller må du kanskje anslå veksten basert på sammenlignbare selskaper i bransjen din.
FCF-beregninger forutsetter en konsistent vekstrate, noe som åpenbart ikke alltid er realistisk. Når det er sagt, bør du, hvis du forventer variabel vekst, være forsiktig og velge den nedre delen av intervallet; det mest nøyaktige svaret er imidlertid alltid det beste.
I mange bransjer kan man forvente at vekstratene akselererer på kort til mellomlang sikt før de flater ut.
I SaaS-bransjen har vekstratene en tendens til å være høyere nær lansering, når den årlige avkastningen (ARR) er relativt lav. SaaS-selskaper med en ARR på under $1 million hadde for eksempel en medianvekstrate på rundt 100 %, sammenlignet med bare 40% for selskaper med ARR i intervallet $3 til $5 millioner.
Prognostiser FCF for fremtidige år (FCF for inneværende år x vekstrate)
Fri kontantstrøm i fremtidige år vil være høyere enn estimatene for inneværende år, forutsatt at vekstratene utvikler seg som anslått.
For å finne FCF for fremtidige år multipliserer du ganske enkelt FCF fra det foregående året med forventet vekstrate.
Hvis et prosjekt for eksempel forventes å generere FCF på $1 million det første året og vokse med 5 %, vil FCF for det andre året være $1.05M.
Trinn 3: Velg en passende diskonteringsrente
Diskonteringsrenten er avgjørende for DCF-modellen fordi den diskonterer fremtidige kontantstrømmer til verdien de har i dag.
Ved verdsettelse av selskaper, og potensielt også for prosjekter som krever kapitalallokering, er standard diskonteringsrente den veide gjennomsnittlige kapitalkostnaden (WACC).
Ved å inkludere et gjeldselement og et egenkapitalelement tar WACC-formelen hensyn til selskapets to viktigste kapitalkilder. Formelen er som følger:
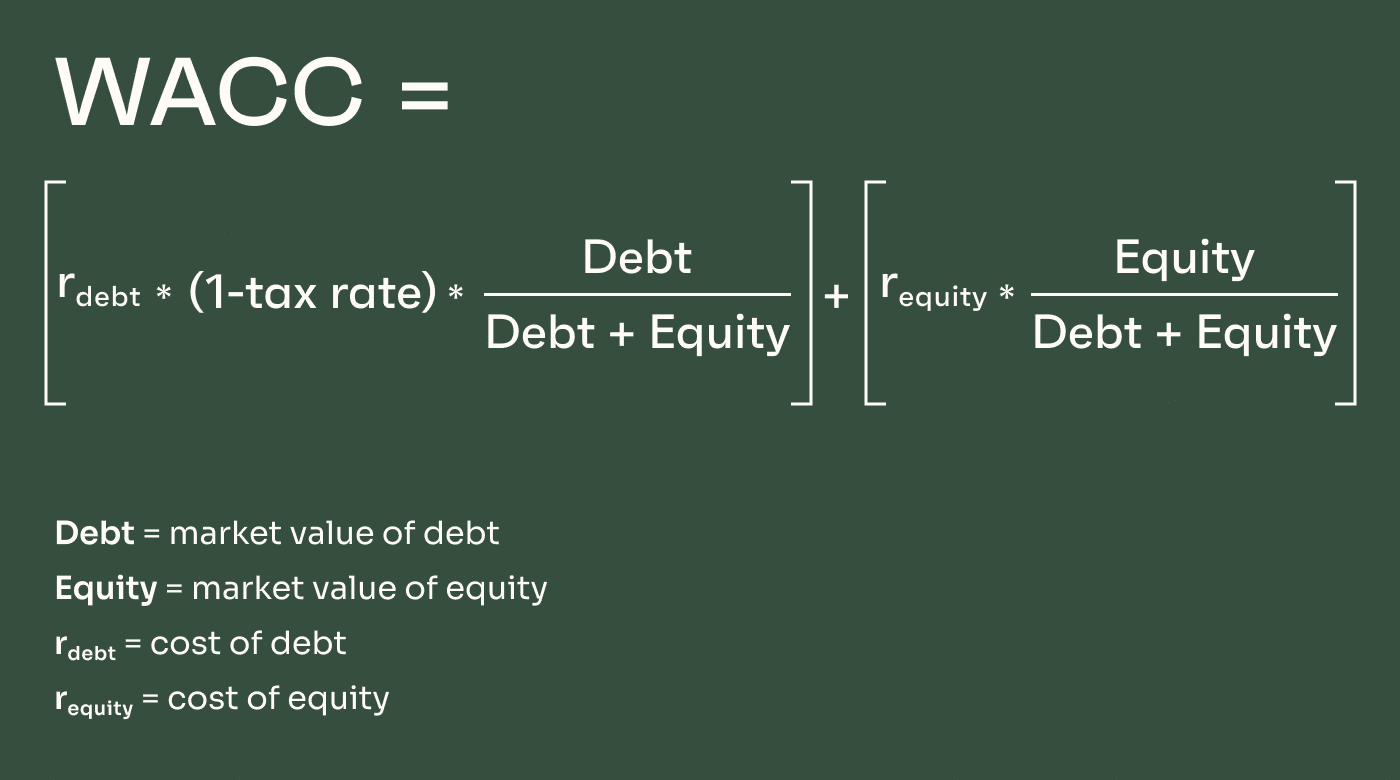
For selskaper som utelukkende er gjeldsfinansiert, påvirkes WACC hovedsakelig av lånekostnadene (noe som også betyr at den er prisgitt inflasjon og endrede renter). For egenkapitalfinansierte selskaper er egenkapitalkostnaden i stor grad basert på investorenes etterspørsel og forventninger til avkastning. For selskaper med hybridfinansiering beregner WACC et veid gjennomsnitt av de to.
WACC utgjør grunnlaget for diskonteringsrenten. For at diskonteringsrenten skal gjenspeile selskapsspesifikke risikofaktorer og annen markedsrisiko, legges visse risikopremier oppå WACC for å «bygge opp» diskonteringsrenten. Diskonteringsrenter inkluderer ofte risikopremier for:
- Markedsrisiko: fanger opp den generelle risikoen i aksjemarkedet; dette varierer vanligvis fra 4 % til 7 % for de fleste selskaper.
- Selskapets størrelse: mindre selskaper har ikke enkel tilgang til store mengder kapital og anses generelt for å ha høyere risiko.
- Selskapsspesifikk risiko: tar hensyn til risiko knyttet til bestemte egenskaper ved et selskap, for eksempel:
- kundekonsentrasjon
- produktdiversifisering
- konkurransesituasjon
- FoU-investeringer
- inntjeningsvolatilitet
- avhengighet av «nøkkelperson(er)»
Trinn 4: Diskonter fremtidige kontantstrømmer til nåverdi
Deretter skal du finne netto nåverdi (NPV) av de fremtidige kontantstrømmene.
For å gjøre dette tar du de fremtidige FCF-ene fra trinn 2 og multipliserer dem med diskonteringsrenten du fant i trinn 3. Dette gir deg nåverdien av kontantstrømmene for hvert år. Deretter kan du legge sammen nåverdien for hvert år for å finne prosjektets eller investeringens totale NPV.
Trinn 5: Beregn nåverdien av terminalverdien
Deretter skal du finne prosjektets terminalverdi og så finne nåverdien av denne terminalverdien. Jeg lover at det ikke er så komplisert som det høres ut.
Terminalverdi er verdien etter prognoseperioden, og det finnes to ulike metoder for å beregne den.
Metoden med evigvarende vekst
Metoden med evigvarende vekst, også kjent som Gordons vekstmodell, antar at kontantstrømmene vil fortsette å vokse med en konstant rate etter prognoseperioden.
Hvis den antatte vekstraten i prognoseperioden for eksempel var 9 %, vil den evigvarende vekstraten også være 9 %.
Formelen for metoden med evigvarende vekst er som følger:
TV = (FCFn x (1 + g)) / (WACC – g)
Å beregne terminalverdier på denne måten er mer vanlig i akademiske kretser. I næringslivet og innen investeringer er det vanligere å beregne terminalverdier basert på uttredelsesmultipler.
Uttredelsesmultipler
Å finne terminalverdien basert på en uttredelsesmultipel forutsetter at virksomheten eller prosjektet vil bli solgt etter prognoseperioden – eller gjør det ganske enkelt mulig for et selskap å fastsette den estimerte verdien av eiendelen dersom den skulle selges på det tidspunktet.
I dette tilfellet er formelen som følger:
TV = Finansiell måleenhet (vanligvis EBITDA) x Handelsmultippel (for eksempel 10x)
Denne formelen bruker en fast handelsmultippel, som avhenger av forventet etterspørsel fra investorer. Å finne en passende multippel innebærer vanligvis å sammenligne med tilsvarende selskaper som har gått ut av markedet og/eller gjennomført finansieringsrunder på lignende vekststadier og under lignende markedsforhold. Bransjens gjennomsnittlige verdsettelsesmultipler kan også brukes når det trengs – men husk at disse multiplene har en tendens til å endre seg over tid som følge av investoretterspørsel, risikovilje og rentenivået.
Trinn 6: Beregn prosjektets/selskapets verdi
Når alt er satt sammen, kan du nå beregne netto nåverdi av prosjektet, selskapet eller investeringen som vurderes.
For å gjøre dette legger du nåverdien av fremtidige kontantstrømmer i prognoseperioden (fra trinn 4) sammen med nåverdien av den beregnede terminalverdien (fra trinn 5).
Deretter trekker du det opprinnelige investeringsbeløpet fra denne endelige verdien. Hvis tallet er positivt, er investeringen verdt å vurdere. Hvis det er negativt, gir investeringen et nettotap når det justeres for pengenes tidsverdi.
Eksempelberegninger for DCF-modellen
Med utgangspunkt i alt ovenfor skal jeg gå gjennom et forenklet eksempel for å illustrere modellen for diskontert kontantstrøm. Dette er svært forenklet – DCF-modellering gjøres best i Excel eller annen programvare når det gjelder mer komplekse måleparametere.
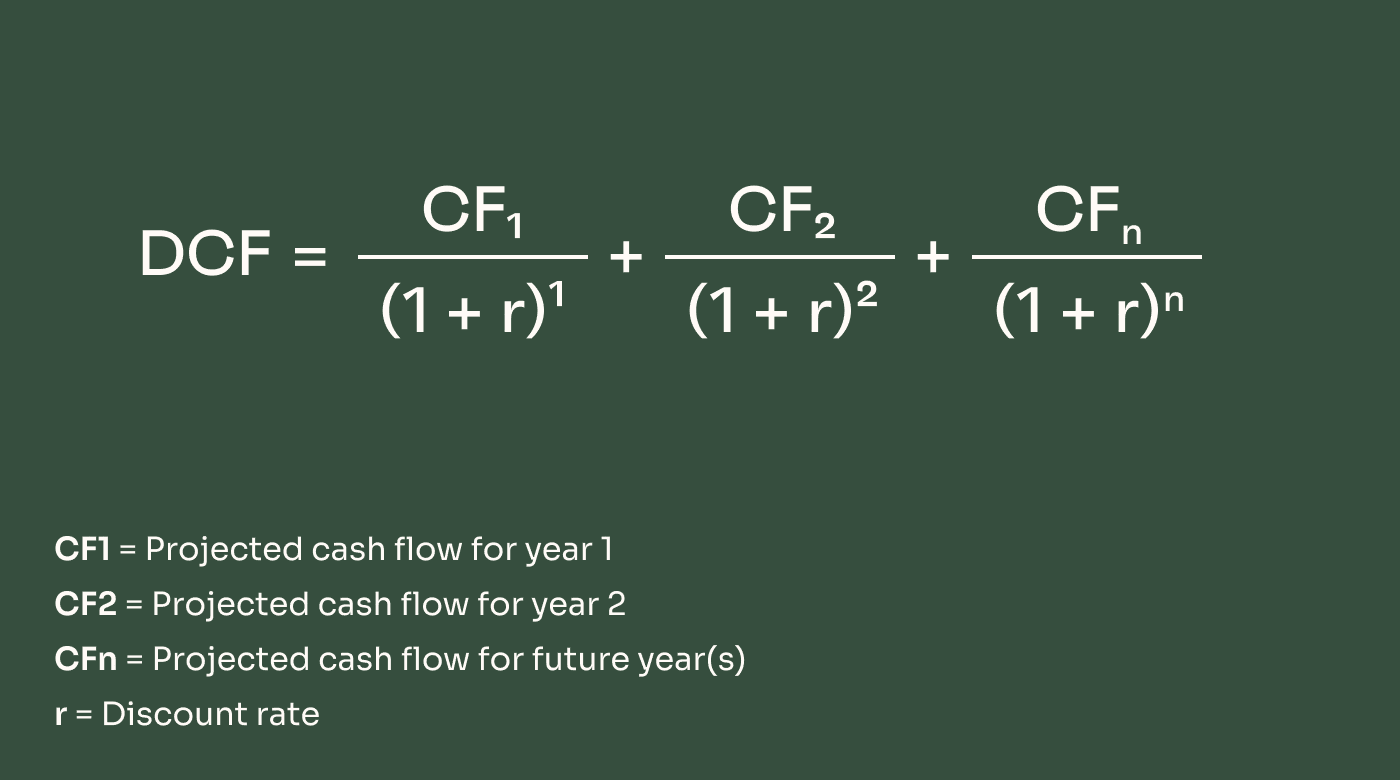
Et SaaS-selskap investerer $3 millioner i et prosjekt for å lansere en ny betalt oppgraderingsfunksjon til et eksisterende tilbud. Selskapet velger en prognoseperiode på 5 år som en rimelig periode for å prognostisere avkastningen nøyaktig.
Forutsetninger:
- 12 % diskonteringsrente
- Det forventes at frie kontantstrømmer i år 1 vil være $850,000
- 5 % årlig vekstrate
- Terminalverdi tas ikke med i beregningen
Selskapet vurderer om investeringen i kapitalutgifter er lønnsom. Det velger å bruke DCF-modellen til å beregne investeringens potensial.
Med en årlig vekstrate på 5 % er de forventede frie kontantstrømmene i prognoseperioden:
Frie kontantstrømmer:
| År | Kontantstrøm |
|---|---|
| ÅrÅr 1 | Kontantstrøm$850,000 |
| ÅrÅr 2 | Kontantstrøm$892,500 |
| ÅrÅr 3 | Kontantstrøm$937,125 |
| ÅrÅr 4 | Kontantstrøm$983,981 |
| ÅrÅr 5 | Kontantstrøm$1,033,180 |
| ÅrTotalt | Kontantstrøm$4,696,786 |
Deretter diskonterer selskapet disse beløpene tilbake til nåverdiene ved å bruke en diskonteringsrente på 12 %.
Diskonterte frie kontantstrømmer:
| År | Kontantstrøm |
|---|---|
| ÅrÅr 1 | Kontantstrøm$758,929 |
| ÅrÅr 2 | Kontantstrøm$711,496 |
| ÅrÅr 3 | Kontantstrøm$667,027 |
| ÅrÅr 4 | Kontantstrøm$625,338 |
| ÅrÅr 5 | Kontantstrøm$586,254 |
| ÅrTotalt | Kontantstrøm$3,349,043 |
De fremtidige frie kontantstrømmene som produktet forventes å generere i løpet av de neste 5 årene, er altså verdt $3,349,043 i dag. Etter at de opprinnelige kostnadene på $3 millioner for produktlanseringen er trukket fra, er netto nåverdi rundt $350 tusen.
Diskontert FCF: $3,349,043
Opprinnelig kostnad: ($3,000,000)
Netto nåverdi: $349,043
Begrensninger ved DCF
Den diskonterte kontantstrømmodellen kan være svært nyttig når selskaper og investorer skal avgjøre hvor kapitalen skal plasseres. Men det er ikke et perfekt system – her er ulempene.
More Articles
Avhenger av nøyaktige prognoser
DCF-modellering er basert på fremtidige kontantstrømmer, som i de fleste tilfeller må estimeres. Derfor er den i stor grad avhengig av hvor nøyaktige disse estimatene er.
Selv om det finnes enkelte situasjoner der fremtidige kontantstrømmer i større eller mindre grad er fastlagt, er disse relativt sjeldne. I de fleste beslutninger om kapitalplassering må selskaper først estimere kontantstrømmene og deretter bruke disse tallene til å beregne DCF-verdsettelsen.
Dette gjelder særlig for lengre prognoseperioder, der selv et relativt lite avvik i estimatene kan skape store forskjeller mellom den forventede verdien av en investering og dens faktiske verdi.
Følsom for valgt diskonteringsrente
En annen viktig del av DCF-modellen er diskonteringsrenten. Selskapene står fritt til å fastsette sine egne diskonteringsrenter når de gjør disse beregningene.
En standard diskonteringsrente er den veide gjennomsnittlige kapitalkostnaden (WACC), som er relativt enkel å beregne. Når det er sagt, kan kapitalkostnaden potensielt endre seg over tid.
Andre diskonteringsrenter kan være mer relevante i bestemte forretningssituasjoner, men det kan være vanskelig å fastsette den riktige renten – og den kan ha stor innvirkning på DCF-beregningene.
Terminalverdien kan variere
Terminalverdien er en annen avgjørende del av DCF-modeller. Likevel kan terminalverdien til et prosjekt være noe uklar og vil helt sikkert kunne endre seg.
Ved bruk av Gordon-vekstmodellen forutsetter terminalverdien konstante vekstrater – noe som åpenbart er sjeldent i virkeligheten.
Ved bruk av metoden med exit-multippel må man dessuten gjøre antakelser om verdsettelse og investorsentiment mange år frem i tid.
Som vi alle vet, kan investorsentiment og markedsforhold endre seg dramatisk, særlig når kapitalkostnaden endres.
For eksempel falt verdsettelsesmultipler for SaaS med hele 75 % fra år til år i 2022. Et selskap som planla en exit i for eksempel 2018, ville absolutt ikke ha forventet dette – og likevel kan en slik endring påvirke beregningene i en diskontert kontantstrømanalyse dramatisk.
Programvareløsninger for DCF-modellering
Virksomheter og enkeltpersoner som utfører analyse av diskontert kontantstrøm, kan dra nytte av programvare.
I mange tilfeller kan dette ganske enkelt være Microsoft Excel. Den populære programvaren kan håndtere DCF-modellering relativt enkelt, og du finner mange maler og modeller på nettet.
Selv om du ikke har dedikert prognoseprogramvare, kan det hende at DCF-funksjonalitet allerede er innebygd i noen av de eksisterende systemene dine, for eksempel ERP-systemer.
Det finnes også mye spesialisert programvare. For eksempel er Rockport VAL en programvare for verdiberegning som er spesialutviklet for næringseiendom.
Det finnes også mange nye FP&A-verktøy basert på maskinlæring og kunstig intelligens som det kan være verdt å se nærmere på.
Oppsummert om modellering av diskontert kontantstrøm
Modellen for diskontert kontantstrøm brukes til å fastsette verdien av en investering i dag, basert på estimater av hvor mye penger den bør generere i fremtiden – justert for pengenes tidsverdi (eller kapitalkostnaden).
Vil du videreutvikle ferdighetene dine innen finans? Abonner på nyhetsbrevet til The CFO Club for å bli med i et støttende fellesskap av finansledere. The CFO Club er skapt av finansledere, for finansledere. Bli med i dag.