Enten du leder økonomifunksjonen i en nyetablert oppstartsbedrift eller fører regnskapet i et multinasjonalt konsern, kan prognoser for balanseoppstillingen ofte føles frustrerende komplekse.
Men her er de gode nyhetene: Prognoser for balanseoppstillingen trenger ikke å være et mareritt av regneark og antakelser. Med de rette metodene, praktiske eksemplene og litt Excel-magi kan du forvandle dette nødvendige onde til et av dine mest verdifulle strategiske verktøy.
Hva er prognoser for balanseoppstillingen?
Prognoser for balanseoppstillingen hjelper deg med å budsjettere og planlegge økonomien. De forutsier fremtidige eiendeler, forpliktelser og egenkapital. Dette verktøyet fungerer som en krystallkule for CFO-er og viser selskapets fremtidige økonomiske helse for interessenter og investorer.
Når du lager en prognose, forutsier du:
- Eiendelene selskapet ditt vil eie (kontanter, varelager, utstyr osv.)
- Beløpene du skylder andre (leverandørgjeld, lån osv.)
- Egenkapitalen som er igjen til eierne
Prognoser for balanseoppstillingen er mer enn bare et avkrysningspunkt i treoppstillingsmodellen; det er en strategisk spak. Når balanseoppstillingen, resultatregnskapet og kontantstrømmen er tett knyttet sammen, kan selv små endringer avdekke meningsfulle trender. Dette integrerte perspektivet er ikke bare informativt; det er slik fremtidsrettede beslutninger får et reelt økonomisk grunnlag.

Balanseoppstilling basert på nullgrunnlag
Én gang i året bør du bygge prognosen for balanseoppstillingen på nytt fra null – uten maler eller videreføring av tidligere tall. Det er en bevisst nullstilling som tvinger deg til å validere hver enkelt driver og utfordre institusjonelle antakelser før de stivner.
Hvorfor er prognoser for balanseoppstillingen viktig?
Prognoser for balanseoppstillingen bygger på en kombinasjon av historiske data, strategiske vekstantakelser og bredere markedssignaler.
Du legger sannsynligvis allerede inn makroøkonomiske faktorer, endringer i kapitalstrukturen og investeringsplanlegging, fordi det er her det fremtidige bildet begynner å bli konkret. Når denne typen modellering gjøres riktig, avdekker den strategiske innsikter som går utover tallene på overflaten.
De fleste CFO-er begynner med arbeidskapital, siden den er en naturlig indikator på kortsiktig motstandskraft. Men den virkelige verdien av prognoser for balanseoppstillingen oppstår når de blir et perspektiv for scenarioplanlegging, finansieringsbehov og beslutningsstøtte på styrenivå:
- Strategisk beslutningstaking: Disse økonomiske prognosene bidrar til å vurdere den økonomiske effekten av beslutninger, for eksempel nye investeringer eller oppkjøp.
- Kapitalforvaltning: De bidrar til å finne den beste kombinasjonen av gjeld og egenkapital, vurdere kapitalbehov og planlegge fremtidige investeringer.
- Overholdelse av regelverk: Prognoser bidrar til å sikre at du oppfyller rapporteringskravene, og gjør prosessen for økonomisk rapportering smidigere.
Det er avgjørende å analysere balanseoppstillingen fordi den gir et øyeblikksbilde av selskapets økonomiske helse på et bestemt tidspunkt. Den viser selskapets evne til å overleve vanskelige tider og vokse på lang sikt.
Slik bygger du en effektiv prognose for balanseoppstillingen
Før vi går inn på hvordan man lager prognoser i Excel, er det verdt å stoppe opp for å sikre at grunnlaget er på plass. La oss raskt se på de viktigste regnskapsmessige drivkreftene – ikke for å repetere det grunnleggende, men for å tydeliggjøre hvordan hver av dem påvirker strukturen og integriteten i prognosen for balanseoppstillingen.
1. Viderefør balanser
Å videreføre saldoer fra tidligere perioder er mer enn bare det første steget; det er det som gir balansen prognosemessig integritet. Ettersom balansen i seg selv er kumulativ, gjør en solid videreføring det mulig å følge hvordan bevegelser på bestemte kontoer påvirker arbeidskapitalen og til syvende og sist former kontantbeholdningen.
Ta noe så grunnleggende som utvidelse av eiendeler. La oss si at den eksisterende saldoen for «utstyr til ansatte» er på $50K, og at du tar inn 10 nye teammedlemmer som hver trenger en bærbar PC til $2K. Regnestykket er enkelt, men konsekvensene for CapEx, kontantforbruk og aldring av eiendeler er verdt å følge med på:
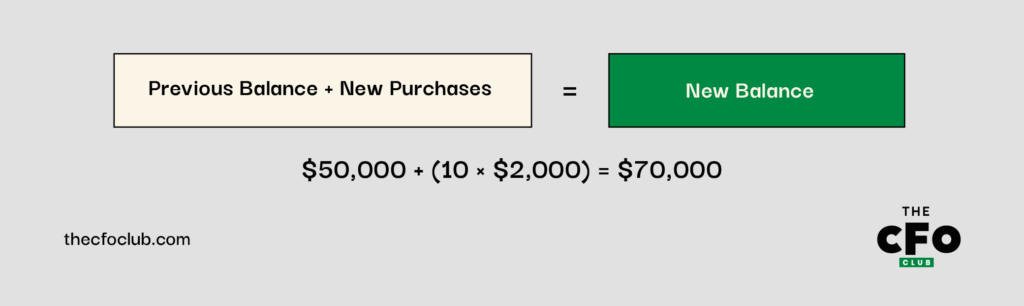
Den samme logikken gjelder for PP&E, immaterielle eiendeler og de tilhørende avskrivnings- og amortiseringsplanene:
| Konto | Formel |
| PP&E | Inngående PP&E + investeringer - utrangeringer = utgående PP&E |
| Immaterielle eiendeler | Inngående immaterielle eiendeler + nye anskaffelser - nedskrivninger = utgående immaterielle eiendeler |
Ved å synliggjøre disse bevegelsene kan du teste sensitiviteter mer presist og knytte endringer i eiendeler tilbake til den faktiske forretningsplanleggingen.
Når du prognostiserer engangsutgifter til investeringer, for eksempel innredning av et nytt kontor eller laboratorieutstyr, bør du isolere dem som separate linjeposter i modellen. Dette bidrar til å holde forutsetningene ryddige, samtidig som du får bedre oversikt over tidspunkt og konsekvenser.


Have an account? Log In
2. Fastsett kontoer med netto null
Det er ikke alle kontoer som bør videreføres. For enkelte volatile poster, som leverandørgjeld eller påløpte kostnader, er det ofte mer hensiktsmessig å prognostisere med utgangspunkt i null.
Målet her er ikke presisjon for presisjonens skyld, men å unngå falsk stabilitet i kontoer som på ingen måte er stabile.
Det er her en rask avviksanalyse kommer inn i bildet. Hvis en konto svinger betydelig fra periode til periode, gir det en mer forankret prognose å knytte den til en operasjonell driver (som COGS eller inntekter).
For eksempel:
| Konto | Prognosemetode | Beregning |
| Leverandørgjeld | % av COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Påløpte kostnader | % av inntekter | $1,000,000 (inntekter) × 5.2% = $52,000 |
Denne tilnærmingen gjør det mulig å knytte disse kontoene til de operasjonelle prognosene dine, i stedet for å anta at de følger historiske mønstre.
3. Fokuser på kontoer for netto arbeidskapital
Arbeidskapital er der balanseprognosen enten kan gi deg bedre oversikt eller gjøre bildet mer uklart. Kundefordringer, leverandørgjeld, varelager og utsatt inntekt beveger seg ikke bare uavhengig av hverandre; de påvirker likviditet, kontantplanlegging og effektiviteten i arbeidskapitalen.
Det er her prognostisering ofte blir upresis.
Tidspunktet for utsatt inntekt, innfordringsforsinkelser og lageromløpshastighet følger sjelden gjennomsnittstall. I stedet for å jevne dem ut bør du knytte inntektene, faktureringsfrekvensen og innfordringsstrategien så tett som mulig til modellen. Jo bedre prognosen gjenspeiler den faktiske operasjonelle rytmen, desto mer nyttig blir den.
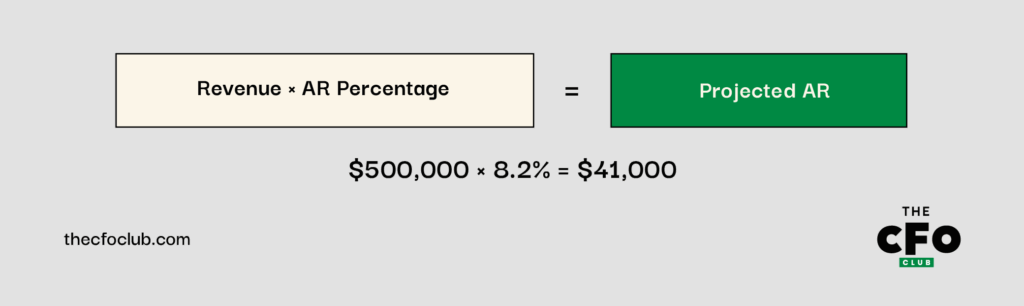
For eksempel: Hvis kundefordringene dine vanligvis utgjør 8.2% av inntektene, og du prognostiserer $500,000 i inntekter, blir prognosen for kundefordringer:
Tilsvarende, hvis varelageret vanligvis utgjør 9.1% av varekostnaden, og du prognostiserer $300,000 i COGS, blir prognosen for varelageret:
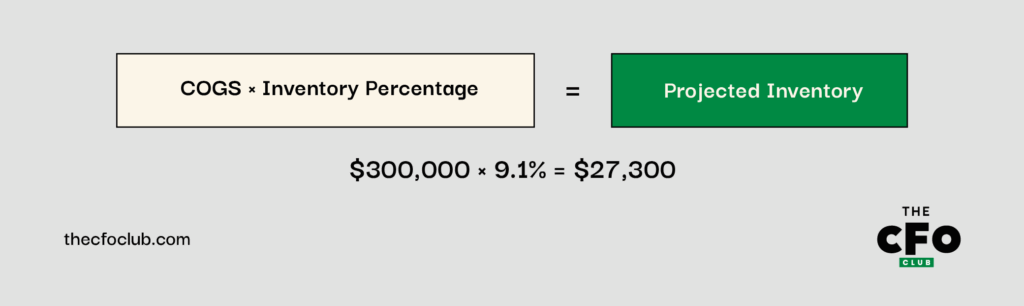
4. Opprett hendelser med stor innvirkning på kontantbeholdningen
Selv den mest gjennomarbeidede balanseprognosen vil komme til kort hvis den overser de store, ujevne hendelsene. Tenk på:
- Finansieringsrunder
- Større investeringer
- Oppkjøp
- Planlagte nedbetalinger av gjeld
Dette er ikke bare midlertidige utslag i kontantbeholdningen; de påvirker anleggsmidler og langsiktig gjeld, fra goodwill og PP&E til langsiktig gjeld og utsatt skatt. Ved å skille ut enkeltstående hendelser i modellen kan du isolere effektene og stressteste kapitalstrukturen med større tydelighet.
For eksempel:
| Hendelse | Dato | Berørt konto | Beløp | Innvirkning på balansen |
| Langsiktig lån | Juni 2025 | Langsiktig gjeld | +$500,000 | Øker kontantbeholdningen og langsiktig gjeld |
| Utstyrskjøp | August 2025 | PP&E | -$200,000 | Reduserer kontantbeholdningen og øker PP&E |
| Nedbetaling av gjeld | Desember 2025 | Langsiktig gjeld | -$50,000 | Reduserer kontantbeholdningen og langsiktig gjeld |
Ved å innarbeide disse hendelsene i prognosen får du innsikt i hvordan de vil påvirke kontantbeholdningen og den overordnede finansielle stillingen.
5. Utarbeid øvrige egenkapitalposter
Det er her modellen forteller historien om eierverdien, og hvordan den utvikler seg. Du legger ikke bare inn historiske strukturer; du fremskriver konsekvensene av kapitalbeslutninger. Når du bygger ut denne delen, må du sørge for å gjenspeile:
- Ordinære aksjer
- Ytterligere innskutt kapital (APIC)
- Egne aksjer
- Opptjent egenkapital
Du finner disse nedenfor resultatlinjen i balanseoppstillingen under egenkapital. Som en kort oppfriskning for prognosen får du her en rask gjennomgang av opptjent egenkapital:
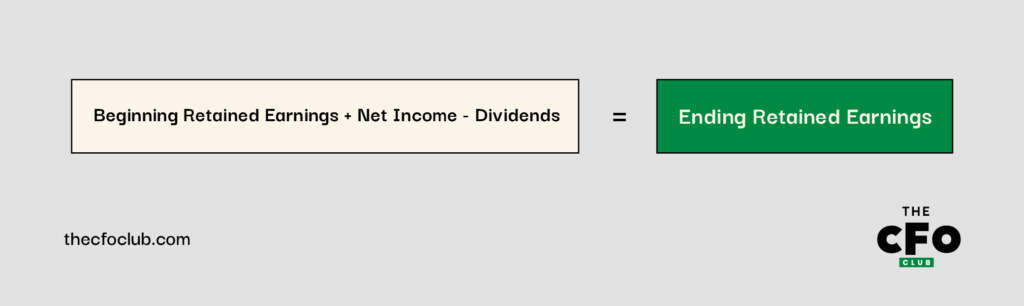
Egne aksjer reduserer aksjonærenes egenkapital og vises som et fradrag fra samlet innskutt kapital og opptjent egenkapital. Ved å utarbeide nøye prognoser for disse egenkapitalpostene fullfører du bildet av selskapets forventede finansielle stilling og sikrer at balansen går opp, med eiendeler lik gjeld pluss egenkapital.
Operasjonalisering av balanseprognosen i Excel
Nå som vi er enige om fremgangsmåte og prognosevariabler, er det på tide å gå fra rammeverk til funksjon. La oss gå gjennom hvordan du bygger en praktisk Excel-modell – en modell som ikke bare er mekanisk solid, men som også gir et godt grunnlag for beslutninger når du skal prognostisere selskapets finansielle stilling.
1. Samle inn historiske data
Som du sikkert vet, er grunnlaget for enhver god prognose solide historiske data. For modellering av balansen trenger du minst to år med rene og konsistente data.
Sett opp Excel-filen slik at tidslinjen går fra venstre mot høyre. Kronologiske kolonner gjør formellogikken enklere og trendene mer intuitive å tolke visuelt.
For eksempel:
- Kolonne C: 31. desember 2023 (historisk)
- Kolonne D: 31. desember 2024 (historisk)
- Kolonne E: 31. desember 2025 (prognose)
- Kolonne F: 31. desember 2026 (prognose)
Historisk kontekst er ikke fyllstoff; den gir grunnlaget for å utvikle en forsvarlig og retningsgivende logikk. Hvis kundefordringer for eksempel har ligget rundt 8 % av inntektene, bør du teste om dette fortsatt gjelder i lys av nye betalingsvilkår, kundesammensetning eller makroøkonomiske forhold.
2. Utarbeid støttetabeller og omklassifiser
Hold hovedbalansen ren. Det egentlige arbeidet skjer i støtteoppstillingene. Det er der du synliggjør antakelsene, mekanismene og driverne bak hver linje, slik at du kan stressteste, oppdatere og forklare modellen når det virkelig gjelder.
For eksempel, hvis du driver et teknologiselskap, kan du opprette separate oppstillinger for:
- Kontanter og kontantekvivalenter
- Kundefordringer
- Lagerbeholdning
- Materielle anleggsmidler og avskrivninger
- Leverandørgjeld
- Gjeld og renter
Også: Ikke la GAAP-formatet diktere hvordan du bygger prognosen. Finansiell rapportering og prognostisering har ulike mål. Hvis omklassifisering av enkelte poster gir deg et mer anvendelig eller nøyaktig bilde, bør du gjøre det.
Ta utsatt skatt som eksempel. GAAP deler den inn i kortsiktig og langsiktig skatt, men hvis begge styres av de samme antakelsene i modellen din, kan det å slå dem sammen faktisk gi større klarhet i stedet for forvirring.
På samme måte skjuler samleposter som «Andre omløpsmidler» ofte ulike drivere. Hvis du opererer innen teknologi, kan «Andre omløpsmidler» omfatte forskuddsbetalte kostnader og skatterefusjoner til gode. Forskuddsbetalinger følger driftskostnadene, mens skatterefusjoner er knyttet til effektiv skattesats og tidspunkt. Hvis du skiller disse ut i prognosen, får du et klarere bilde av arbeidskapitalen.
Når det er sagt, må du ikke gjøre ting unødvendig kompliserte. Hvis to periodiseringer oppfører seg på samme måte – for eksempel hvis både kompensasjon og generelle kostnader skalerer med driftskostnadene – kan du slå dem sammen. Forenkling er helt greit når det gjør modellen enklere å bruke uten at den mister nøyaktighet.
3. Bygg dynamiske formler
Excels styrke innen prognostisering av balansen ligger i de dynamiske formlene. Disse formlene oppdateres automatisk når antakelsene dine endres. I stedet for å hardkode verdier bør du bruke formler som kobler til antakelsene og de historiske dataene dine.
Funksjoner som VLOOKUP, INDEX(MATCH) og SUMIFS hjelper deg med å hente historiske data inn i beregningene. Hvis du for eksempel prognostiserer kundefordringer som en prosentandel av inntektene, kan du bruke:
Denne metoden gjør modellen mer fleksibel og enklere å oppdatere. Når antakelsene endres, oppdaterer du dem bare på ett sted. Alle relaterte beregninger justeres automatisk.
La oss si at et SaaS-selskap prognostiserer kundefordringer til 9 % av inntektene. Hvis de forventer inntekter på $600,000 i 2025, blir prognosen for kundefordringer:
Dynamiske formler hjelper med konsistenskontroller. Du kan sette opp en kontrollcelle for å bekrefte at balansen går opp. Bruk betinget formatering for å fremheve eventuelle forskjeller.
Følsomhetsanalyse er en annen nyttig anvendelse av dynamiske formler. Med datatabeller eller scenariobehandlere kan du se hvordan endringer i viktige antakelser påvirker balansen.
For dette samme SaaS-selskapet kan du undersøke hvordan ulike vekstrater for inntektene påvirker behovet for arbeidskapital. Du kan også se nærmere på hvordan endringer i investeringer påvirker kontantbeholdningen:
| Eiendeler | 2023 (faktisk) | 2024 (faktisk) | 2025 (prognose) | 2026 (prognose) |
| Kontanter og kontantekvivalenter | $100,000 | $120,000 | $145,000 | $172,000 |
| Kundefordringer | $38,000 | $45,000 | $54,000 | $64,800 |
| Lagerbeholdning | $25,000 | $30,000 | $36,000 | $43,200 |
| Sum omløpsmidler | $163,000 | $195,000 | $235,000 | $280,000 |
| Eiendom, anlegg og utstyr | $230,000 | $250,000 | $290,000 | $320,000 |
| Fratrukket akkumulert avskrivning | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Netto eiendom, anlegg og utstyr | $150,000 | $155,000 | $175,000 | $185,000 |
| Sum eiendeler | $313,000 | $350,000 | $410,000 | $465,000 |
| Gjeld og egenkapital | ||||
| Leverandørgjeld | $30,000 | $35,000 | $42,000 | $50,400 |
| Påløpte kostnader | $15,000 | $18,000 | $21,600 | $25,920 |
| Sum kortsiktig gjeld | $45,000 | $53,000 | $63,600 | $76,320 |
| Langsiktig gjeld | $150,000 | $180,000 | $160,000 | $140,000 |
| Sum gjeld | $195,000 | $233,000 | $223,600 | $216,320 |
| Ordinær aksjekapital | $50,000 | $50,000 | $50,000 | $50,000 |
| Opptjent egenkapital | $68,000 | $67,000 | $136,400 | $198,680 |
| Sum egenkapital | $118,000 | $117,000 | $186,400 | $248,680 |
| Sum gjeld og egenkapital | $313,000 | $350,000 | $410,000 | $465,000 |
| Kontroll (eiendeler - gjeld - egenkapital) | $0 | $0 | $0 | $0 |
Hvorfor balanser ikke balanserer
En balansert balanse handler ikke bare om å summere tallene. Når du balanserer den finansielle modellen din med tre regnskaper, sikrer du at de finansielle prognosene dine er konsistente og pålitelige. Hvis du ikke får balansen til å gå opp, er dette noen vanlige årsaker:
- Fortegnene (+/-) kan være feil i formlene dine: Hvis du for eksempel fører investeringer som negative i balansen, vil modellen ikke gå opp. Dette skjer ofte med avskrivninger, som legges tilbake i kontantstrømoppstillingen, men reduserer eiendom, anlegg og utstyr i balansen.
- Feil koblinger mellom regnskapene kan skape store problemer: Hvis modellen din ved en feil bruker utbytte i stedet for aksjebasert godtgjørelse i oversikten over ordinær aksjekapital, vil den ikke gå opp. Slike feil kan være vanskelige å finne i komplekse modeller.
- Feil i kontantstrømoppstillingen fører ofte til problemer med balansen: Hvis du for eksempel antar at «andre langsiktige eiendeler» vokser i takt med inntektene, men overser kontanteffekten i kontantstrømoppstillingen, vil modellen ikke gå opp.
Stresstest pluss
Gå utover grunnleggende sensitivitetsanalyse ved å lage det jeg liker å kalle “umulige scenarioer.” Dette er situasjoner som er så ekstreme at de virker urealistiske. Hva om innkrevingsperioden for kundefordringene dine for eksempel ble doblet? Eller hva om lagerkostnadene økte med 50 % over natten? Slike ekstreme scenarioer kan avdekke skjulte svakheter i den finansielle strukturen din.
Tips for å balansere modellen med tre regnskaper
Når balansen ikke går opp, kan det være frustrerende og tidkrevende å finne feilen. Her er noen raske tips som kan hjelpe deg med å balansere modellen med tre regnskaper:
- Gjør kontrollformelen for balansen tydelig synlig nederst i modellen
- Kontroller alle totaler og delsummer for å sikre at ingen linjer er utelatt fra beregningene
- Kontroller at du bruker konsekvente fortegn (+/-) i alle regnskapene
- Vær spesielt oppmerksom på balanseposter som påvirker flere poster i kontantstrømoppstillingen, for eksempel PP&E med CapEx og avskrivninger
- Se etter mønstre i avviket – en konsekvent forskjell kan tyde på at en fast kostnad eller inntekt mangler
- For forskjeller som øker eller synker gradvis, bør du kontrollere poster som påvirkes av inflasjon eller renter
- Ved plutselige endringer i forskjellen bør du se på tilbakevendende, men ikke-periodiske poster som nedbetaling av gjeld eller investeringer
Bortsett fra disse raske løsningene er det avgjørende å gjennomgå modellen regelmessig. Jeg foreslår en systematisk gjennomgangsprosess. Kontroller balansen etter hver større endring. Dette bidrar til å oppdage problemer tidlig, når de er enklere å løse.
Programvare for økonomisk modellering kan gjøre denne prosessen enklere
En av fordelene med prognoseprogramvare er at den automatisk kan flagge uoverensstemmelser og spore endringer på tvers av alle tre oppstillingene. Den bidrar til å identifisere kildene til ubalanser. Disse verktøyene kan spare flere timer og redusere risikoen for feil i prognosene dine.
Fordeler og ulemper ved balanseprognoser
Som alle verktøy i planleggingsarsenalet ditt har en balanseprognose både fordeler og begrensninger. Du vet allerede at den ikke er en krystallkule, men det er verdt å trekke frem noen viktige styrker og blindsoner som du bør være oppmerksom på når du tar den i bruk:
Fordeler
- Strategiske beslutninger: Prognoser hjelper deg med å se de økonomiske konsekvensene av beslutninger som investeringer eller endringer i kapitalstrukturen.
- Kapitalstyring: De hjelper deg med å finne den riktige kombinasjonen av gjeld og egenkapital, vurdere kapitalbehov og planlegge fremtidige investeringer.
- Risikovurdering og risikoreduksjon: Ved å fremskrive eiendeler, forpliktelser og egenkapital kan du identifisere svakheter og iverksette tiltak for å redusere risiko før den oppstår.
Å ikke utarbeide en fullstendig balanseprognose er risikabelt i dagens forretningsmiljø. Alle organisasjoner som arbeider med å utarbeide og opprettholde et budsjett, bør ha innsikt i den fremtidige balansen. Ved å gå utover resultatregnskapet og også utarbeide en prognose for balansen kan økonomer bidra til å forutse selskapets fremtidige økonomiske helse og gi den innsikten som trengs for å forbli konkurransedyktig og lykkes.
More Articles
Ulemper
- Begrenset nøyaktighet: Balanseprognoser bygger på bestemte antakelser. Små feil i vekstrater eller forholdstall kan føre til betydelige unøyaktigheter.
- Tid- og ressurskrevende: Det krever tid og kompetanse å vedlikeholde en detaljert prognose, noe som kan være utfordrende for ressursbegrensede oppstartsbedrifter.
- Overdreven avhengighet av historiske mønstre: Tradisjonelle prognoser baserer seg i for stor grad på tidligere resultatdata. Dette kan være risikabelt ved markedsendringer eller forstyrrelser.
Konklusjon
Balanseprognoser er kanskje aldri den mest iøynefallende delen av økonomifunksjonen, men den er utvilsomt en av de mest strategiske. Uansett hvor virksomheten din befinner seg i veksten, gir muligheten til å fremskrive selskapets økonomiske stilling med trygghet deg mer enn bare tall – den gir deg kontroll.
Du trenger ikke å være en Excel-ekspert eller spåmann for å bygge en modell som faktisk fungerer. Når du viderefører balanser med hensikt, knytter volatile kontoer til operasjonelle drivere og fremhever de store hendelsene som påvirker resultatene, blir prognosen din en motor for beslutningstaking.
Ja, arbeidet er detaljert. Og ja, antakelsene kan bli kompliserte. Men med riktig struktur, en sunn dose skepsis og en tydelig operasjonell rytme kan du gjøre prognostisering til en kilde til fremoversyn, ikke frustrasjon.
Bli med for flere innsikter om regnskap
Det er enklere å bygge en karriere innen regnskap når du har tilgang til ekspertråd du kan stole på. Abonner på vårt gratis nyhetsbrev for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.