De tre gylne reglene for regnskap er grunnleggende for dobbel bokføring.
Luca Pacioli, regnskapets far, systematiserte dobbel bokføring og de tre gylne reglene i matematikkboken sin med tittelen Summa de arithmetica.
Disse reglene danner grunnlaget for det moderne regnskapssystemet. I denne veiledningen hjelper jeg deg med å forstå de tre gylne reglene for regnskap fra grunnen av.
Kontotyper
De tre gylne regnskapsreglene varierer avhengig av hvilken kontotype du arbeider med, og hvilke overordnede retningslinjer du følger. Heldigvis finnes det bare tre kategorier av kontoer. De er:
Nominell konto
Nominelle kontoer er midlertidige kontoer der saldoene overføres til en permanent konto ved slutten av regnskapsperioden. Tenk på dem som en innhegning for hele flokken av saldoer, før de flyttes til sitt permanente beite.
Inntekts- og kostnadskontoer er nominelle kontoer. Andre eksempler på nominelle kontoer er kontoer for husleie, renter og lønn.
Ved slutten av regnskapsperioden lukkes nominelle kontoer ved at saldoene overføres til en hovedbokskonto. Saldoene på hovedbokskontoen omfatter kostnader og inntekter, som deretter overføres til resultatkontoen (det vil si resultatregnskapet).
Have an account? Log In
Realkonto
Realkontoer forblir vanligvis åpne i mer enn én regnskapsperiode. De viderefører saldoer ved slutten av regnskapsåret og vises i balanseregnskapet. Alle eiendeler og forpliktelser registreres i regnskapet som realkontoer.
Møbler, tomter og kundefordringer er eksempler på realkontoer. Her er flere eksempler på typer posteringer du kan finne på en realkonto:
- Eiendelsrelaterte kostnader som må aktiveres, for eksempel frakt betalt for å transportere en ny eiendel til virksomhetens lokasjon.
- Avskrivninger på materielle eiendeler og amortisering eller nedskrivning på immaterielle eiendeler.
- Kjøp og salg av eiendeler.
- Opptak eller tilbakebetaling av lån.
Personlig konto
Personlige kontoer er kontoene til en fysisk person eller en juridisk person, altså en virksomhet (ikke en innbilt venn). Tenk deg for eksempel at virksomheten din låner penger av en venns virksomhet. Da må du registrere vennens selskap som långiver i regnskapet ved å opprette en personlig konto for selskapet.
De gylne reglene for regnskap
Når kontotypene er på plass, kan vi snakke om de tre gylne reglene for regnskap. Det finnes én gyllen regel for hver kontotype.
Ifølge dobbel bokføring påvirker hver forretningstransaksjon minst to kontoer. Kontoer debiteres eller krediteres basert på transaksjonen og kontotypen, men debetbeløpet er alltid lik kreditbeløpet.
En debetpostering føres på venstre side av en konto. Debetposteringer øker saldoene på eiendels- og kostnadskontoer og reduserer saldoene på egenkapital-, forpliktelses- eller inntektskontoer.
En kreditpostering føres derimot på høyre side av en konto. Kreditposteringer øker saldoene på inntekts-, egenkapital- og forpliktelseskontoer og reduserer saldoene på eiendels- og kostnadskontoer.
Selv om regnskapsprogramvare kan føre regnskapsposteringer for deg, er det viktig å lære dem slik at du forstår logikken bak hvordan transaksjoner registreres.
Når dette grunnlaget er på plass, er dette de tre gylne reglene for regnskap:
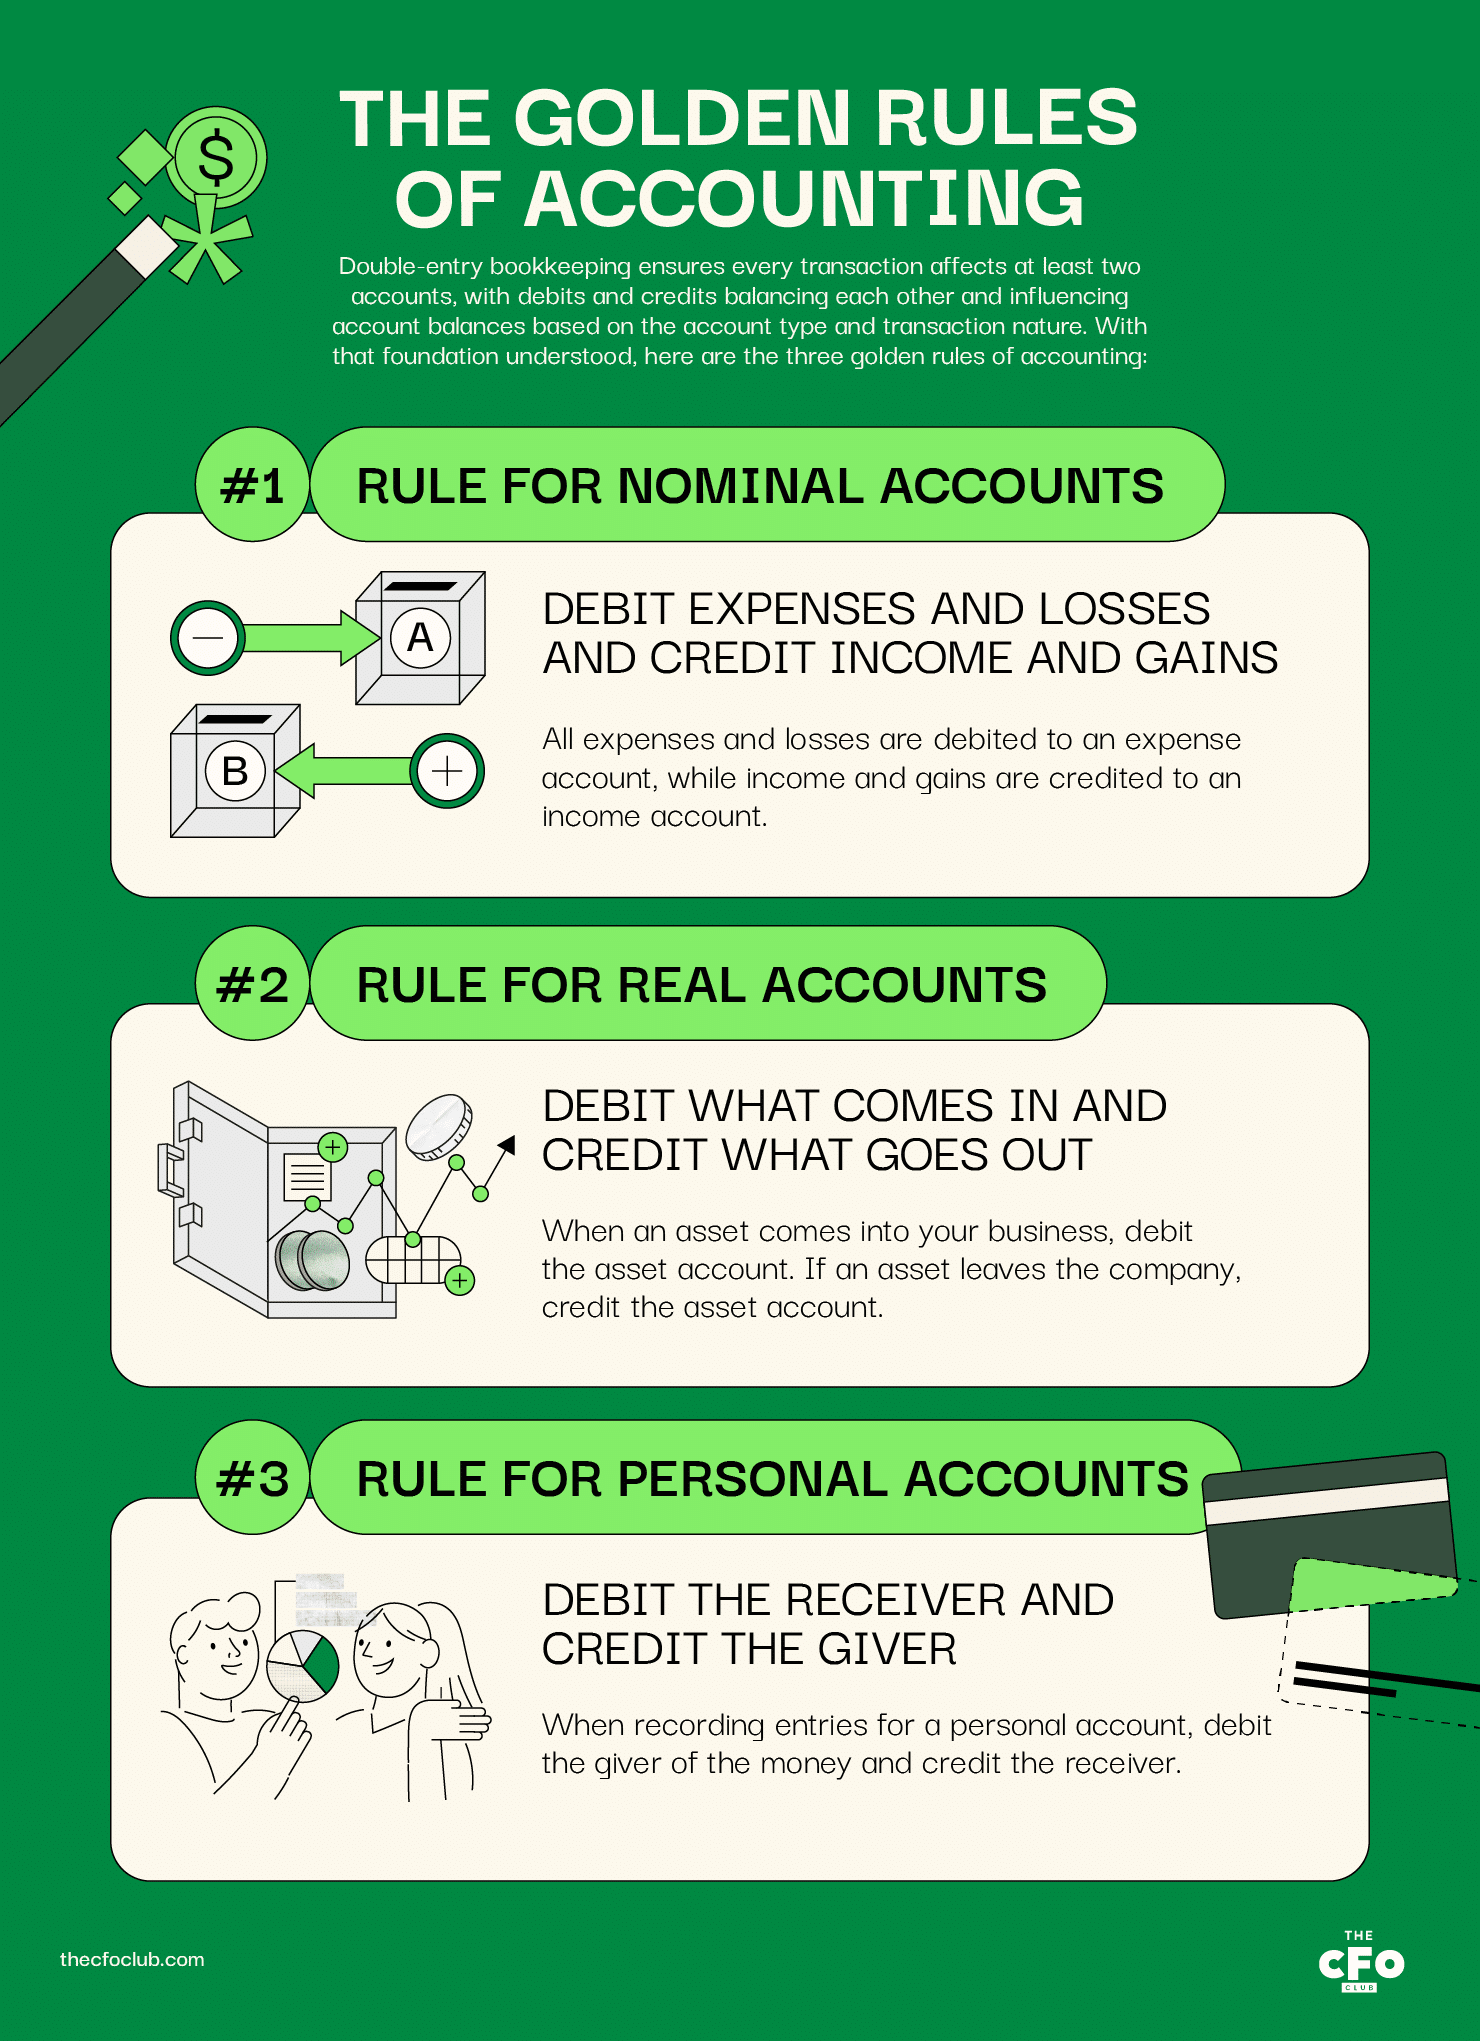
Regel for nominelle kontoer: Debiter kostnader og tap, og krediter inntekter og gevinster
Alle kostnader og tap debiteres en kostnadskonto, mens inntekter og gevinster krediteres en inntektskonto.
Her er noen eksempler:
- Debiter kontoen for kontorrekvisita når du bruker $50 på kontorrekvisita til virksomheten din
- Debiter aktivakontoen for å registrere avskrivningskostnader
- Krediter renteinntektskontoen når du mottar $100 i renter på selskapets bankinnskudd
- Krediter salgskontoen når en kunde registrerer seg for et årsabonnement
Regel for realkontoer: Debiter det som kommer inn, og krediter det som går ut
Når en eiendel kommer inn i virksomheten din, debiterer du aktivakontoen. Hvis en eiendel forlater selskapet, krediterer du aktivakontoen.
La oss for eksempel anta at virksomheten din (Selskap X) låner penger fra vennens virksomhet (Selskap Y).
Kontanter kommer inn i virksomheten din, så du debiterer kontantkontoen med beløpet som er lånt.
Her er noen flere eksempler:
- Debiter aktivakontoen når du bruker $5,000 på en eiendel for å forbedre effektiviteten
- Debiter kreditoren når du tilbakebetaler pengene du lånte fra vedkommende
- Krediter aktivakontoen når du selger den aktuelle eiendelen
- Krediter kontoen for kredittlinjen når du låner penger ved å bruke kredittlinjen din
Regel for personlige kontoer: Debiter mottakeren og krediter giveren
Når du registrerer posteringer på en personlig konto, debiterer du giveren av pengene og krediterer mottakeren.
La oss bruke det samme eksempelet som tidligere.
Selskap Y har lånt penger til virksomheten din. For å registrere dette oppretter du en ny konto i regnskapet for Selskap Y og krediterer kontoen med beløpet som er lånt.
Kontoen til Selskap Y vil nå ha en kreditsaldo og vises som en gjeld i balansen din.
Her er flere eksempler:
- Debiter kontoen til Selskap Y når virksomheten din selger en eiendel til Selskap Y, og Selskap Y lover å betale neste år
- Krediter kontoen til Selskap Y når du låner ytterligere penger fra Selskap Y
- (Ved et selskap med flere eiere) Krediter din egen konto i selskapet når du låner ytterligere kapital til virksomheten
- (Ved et selskap med flere eiere) Debiter kontoen din i selskapet når du tar ut kapital fra virksomheten
Eksempel på regnskapets tre gyldne regler
La oss se på et eksempel der vi bruker alle tre reglene sammen.
La oss anta at vennens selskap (Selskap Y) skylder selskapet ditt $20,000. Du har bestemt deg for å kjøpe brukte møbler fra Selskap Y for å gjøre opp kontoen. Møblenes nåværende markedsverdi er $19,750.
Selskap Y tilbyr markedsføringstjenester. Siden du trenger hjelp til å kjøre annonser, har du bestemt deg for å gjennomføre et pilotprosjekt på $500 med Selskap Y for å kjøre annonser.
Etter at du har kjøpt møblene og benyttet deg av Selskap Ys annonseringstjenester, betaler du Selskap Y $250 ($20,000 - $19,750 - $500) kontant.
Slik bør journalposteringen se ut:
| Kontotype | Konto | Debet ($) | Kredit ($) | Gjeldende regel |
|---|---|---|---|---|
| KontotypeRealkonto | KontoMøbler | Debet ($)19,750 | Kredit ($) | Gjeldende regelDebiter det som kommer inn |
| KontotypeNominell konto | KontoAnnonseringskostnad | Debet ($)$500 | Kredit ($) | Gjeldende regelDebiter kostnader og tap |
| KontotypeRealkonto | KontoKontanter | Debet ($) | Kredit ($)$250 | Gjeldende regelKrediter det som går ut |
| KontotypePersonlig konto | KontoSelskap Y | Debet ($) | Kredit ($)$20,000 | Gjeldende regelKrediter giveren |
Selve journalposteringen består av de tre midterste kolonnene; du ville ikke skrevet «kontotype» eller «gjeldende regel» i regnskapet. Jeg tok dem bare med for å gjøre forklaringen enklere.
Møbelkontoen, som er en realkonto, vil vises i balansen.
Annonseringskostnaden vil vises i resultatregnskapet.
Kontantbeholdningen vil bli redusert med $250 i balansen din.
Og til slutt vil Selskap Y ikke lenger vises som debitor i balansen din.
Fordeler med regnskapsregler
I tillegg til å gi et logisk rammeverk for systemet med dobbelt bokholderi, gir regnskapets tre gyldne regler følgende fordeler:
- Universell struktur for registrering av finansielle transaksjoner: Alle virksomheter i alle land over hele verden bruker systemet med dobbelt bokholderi til å føre regnskapet sitt. Derfor hjelper forståelsen av regnskapets gyldne regler økonomer over hele verden med å forstå og tolke finansiell informasjon.
- Konsekvent tolkning: Konsistens i regnskapsprosesser og -logikk eliminerer tvetydighet. Overholdelse av de gyldne reglene sikrer at enhver person som leser regnskapsføringene, tydelig forstår transaksjonen.
- Sammenlignbarhet: Regnskapets gyldne regler gjør regnskapene til samme virksomhet over tid og regnskapene til andre virksomheter sammenlignbare.
- Nøyaktige regnskaper: Balansen må gå opp, og resultatregnskapet må vise et nøyaktig nettoresultat. Regnskapsreglene bidrar til at korrekte posteringer registreres, slik at regnskapene dine også har større sannsynlighet for å være korrekte.
Selv om ikke alle land over hele verden følger GAAP (jeg ser på deg, USA), har de gyldne reglene mange likheter når det gjelder den tiltenkte effekten, og de bidrar til å redusere forskjellene i global finansiell rapportering.
More Articles
Hvem må følge regnskapsreglene?
Regnskapsreglene gjelder for alle virksomheter som fører regnskap … altså alle. Dette skiller seg fra andre regnskapskrav, som vanligvis krever mindre omfattende rapportering fra små virksomheter enn fra børsnoterte selskaper.
IRS tillater for eksempel at et selskap eller et partnerskap med gjennomsnittlige årlige bruttoinntekter på under $27 millioner de siste tre årene bruker kontantbasert regnskapsføring. Avhengig av virksomhetens størrelse kan det hende du må følge kontantprinsippet, modifisert kontantprinsipp eller periodiseringsprinsippet.
Alle virksomheter må likevel registrere transaksjoner i samsvar med reglene for finansregnskap i systemet med dobbelt bokholderi.
Ofte stilte spørsmål
De tre gyldne reglene – forenklet
Regnskapets tre gyldne regler er ganske enkelt et forenklet rammeverk for nøyaktig registrering av transaksjoner. Du trenger kanskje litt øvelse for å lære deg disse reglene, men når du først er fortrolig med dem, er du klar til å lære mer avanserte regnskapskonsepter.
Hvis du ønsker flere regnskapskonsepter og innsiktsfulle artikler om økonomi for SaaS-økonomidirektører levert til innboksen din, kan du abonnere på nyhetsbrevet til The CFO Club.