Hvis du ikke er så godt kjent med finansregnskap, kan det være vanskelig å finne ut hvilken oppstilling som er nyttig til hvilket formål. Hvis du lurer på hvor overskuddet ditt har blitt av, trenger du oppstillingen over tilbakeholdt overskudd.
I denne veiledningen hjelper jeg deg med å forstå og tolke oppstillingen over tilbakeholdt overskudd, og gir deg mine tips til hvordan du kan hente ut verdifull innsikt fra denne korte – men viktige – finansoppstillingen.
Oversikt over oppstillingen over tilbakeholdt overskudd
Oppstillingen over tilbakeholdt overskudd er et finansielt dokument som oppsummerer hvordan selskapets tilbakeholdte overskudd – altså inntektene de har beholdt etter at kostnadene er betalt – endret seg i løpet av en bestemt periode.
Andre navn på oppstillingen over tilbakeholdt overskudd
Selv om den noen ganger omtales som oppstillingen over aksjonærenes egenkapital, oppstillingen over eierens egenkapital eller egenkapitaloppstillingen, er disse teknisk sett ikke det samme.
Oppstillingen over tilbakeholdt overskudd – som er det vi fokuserer på i dag – viser hvor mye av årets resultat som ble utdelt som utbytte og reinvestert i virksomheten.
På den annen side viser oppstillingen over aksjonærenes egenkapital hvordan saldoen på egenkapitalkontoen til aksjonærene endret seg i løpet av inneværende regnskapsperiode.
Med det sagt slår store selskaper ofte oppstillingen over tilbakeholdt overskudd sammen med oppstillingen over aksjonærenes egenkapital for enkelhets skyld. Det forklarer hvorfor folk omtaler denne oppstillingen med det andre navnet. Her er et eksempel fra Apples nyeste 10K:
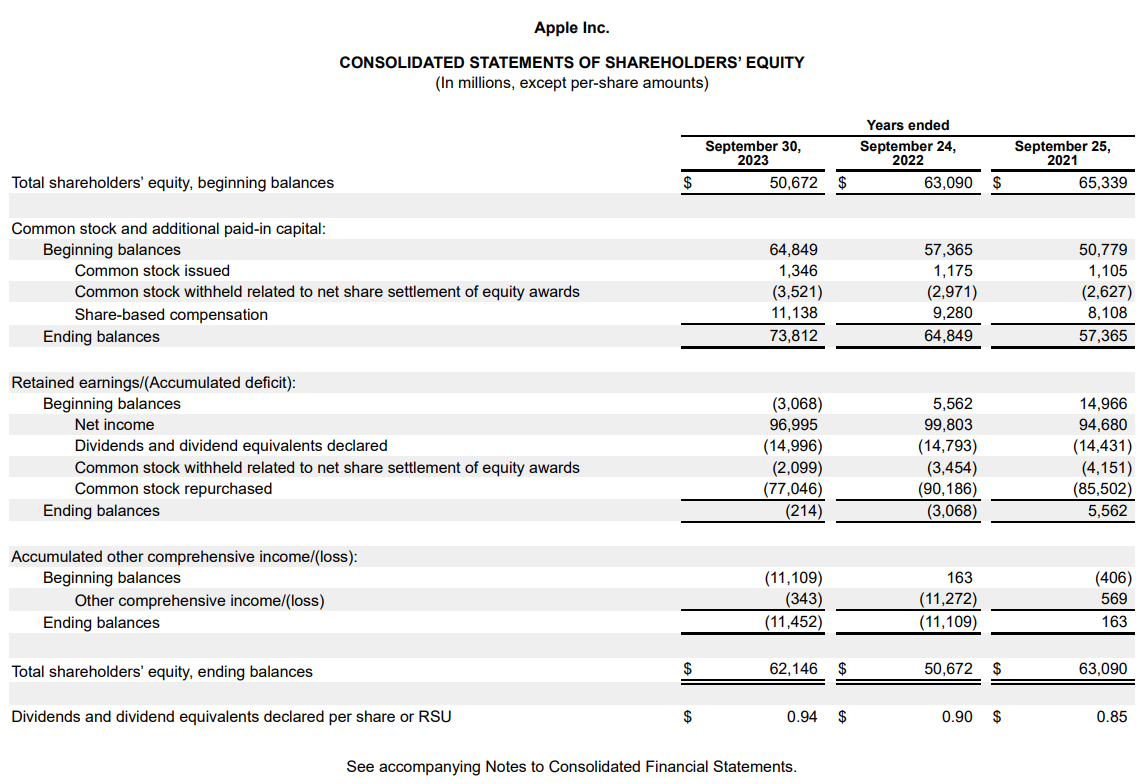
Det er lett å se hvordan denne oppstillingen hjelper investorer og andre interessenter. Hvis de ser at en virksomhet reinvesterer en stor del av overskuddet i seg selv, viser det ledelsens tillit til selskapets fremtidsutsikter.
Nettoresultat kontra tilbakeholdt overskudd
La oss begynne med det grunnleggende. Nettoresultatet er overskuddet selskapet ditt tjener i løpet av en bestemt periode. Vi har en omfattende veiledning om resultatregnskapet der jeg forklarer hvordan nettoresultatet beregnes.
Det er beløpet selskapet ditt sitter igjen med etter at alle kostnader er trukket fra, inkludert driftskostnader og kostnader utenom driften, engangskostnader og skatt.
Nettoresultatet tilhører selskapets aksjonærer. Det er to ting et selskap kan gjøre med nettoresultatet:
- Vedta utbytte: Hvis selskapet mener at det er modent og ikke ser stort rom for videre vekst, kan det vedta utbytte til aksjonærene.
- Reinvestere: Selskaper trenger kontanter for å vokse. Hvis et selskap har gode vekstutsikter, vil det være bedre tjent med å reinvestere pengene i stedet for å betale dem ut som utbytte. Penger som et selskap reinvesterer, blir til tilbakeholdt overskudd.
I teorien bør det tilbakeholdte overskuddet fortsette å hope seg opp så lenge selskapet forblir lønnsomt og ikke vedtar utbytte.
Hvorfor er egenkapitaloppstillingen viktig?
Egenkapitaloppstillingen er viktig fordi den viser ledelsens tillit til selskapets fremtidige vekst. Hvis ledelsen mener at selskapet trenger kapital for å finansiere vekst, beholder de overskuddet i stedet for å betale det ut som utbytte.
Anta at du er investor. Du ønsker å investere i en veksteiendel i stedet for en aksje med høy direkteavkastning. Før du investerer penger i et selskap, må du vite om selskapet faktisk vokser – det finnes flere måter å gjøre dette på.
Inntektsvekst er en vanlig og ofte pålitelig indikator på tidligere vekst. For å forutsi vekst trenger du ledende indikatorer, for eksempel ledelsens veiledning om fremtidige planer og, selvfølgelig, hvor mye penger selskapet har beholdt i tidligere perioder for å støtte denne fremtidige veksten.
Have an account? Log In
Formel for tilbakeholdt overskudd
Tilbakeholdt overskudd ved slutten av en periode beregnes slik:
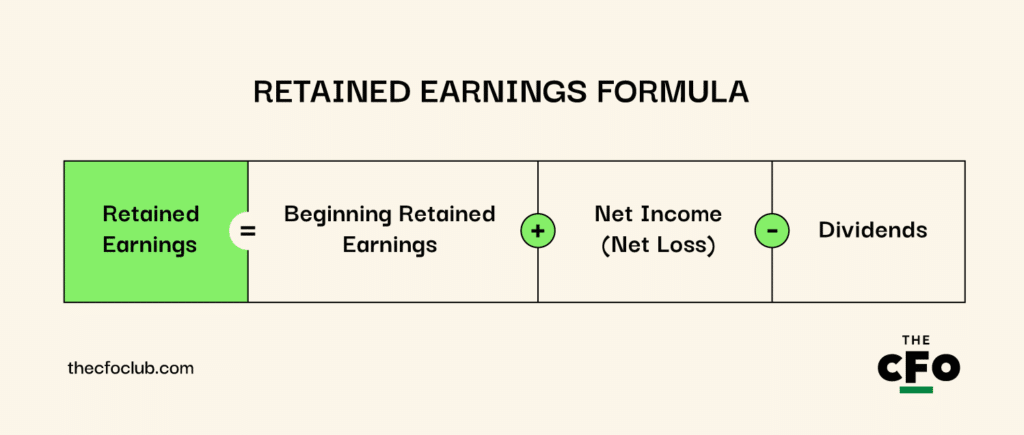
Merk at «Utbytte» omfatter alle typer utbytte, inkludert utstedelse av aksjer.
Øremerket kontra ikke-øremerket tilbakeholdt overskudd
Avsatte inntekter er inntekter som ikke er tilgjengelige for utdeling blant aksjonærene. Inntekter avsettes for å kommunisere til aksjonærene at ledelsen forventer en stor transaksjon i fremtiden. Det er i utgangspunktet ledelsens måte å si «kom dere vekk, aksjonærer, vi har planer for de pengene».
Et selskaps styre kan beslutte å avsette inntekter til ulike formål, blant annet oppkjøp, tilbakekjøp av aksjer, forskning og utvikling samt gjeldsreduksjon.
Her er posteringen for avsetning av inntekter:
| Konto | Debet (Dr.) | Kredit (Cr.) |
|---|---|---|
| KontoOpptjent egenkapital | Debet (Dr.)$100,000 | Kredit (Cr.)- |
| KontoAvsatt opptjent egenkapital | Debet (Dr.)- | Kredit (Cr.)$100,000 |
Ikke-avsatte inntekter – som du kanskje har gjettet – er beløpet av inntektene som ikke er avsatt ved utgangen av en gitt periode. Disse inntektene brukes vanligvis også til vekst, men de er ikke øremerket en bestemt transaksjon eller et bestemt prosjekt.
Hvem utarbeider oppstillingen over opptjent egenkapital?
Moderne selskaper bruker regnskapsprogramvare til å utarbeide finansregnskap, inkludert denne oppstillingen. Vanligvis fyller og oppdaterer programvaren oppstillingen automatisk som en del av regnskapssyklusen gjennom rapporteringsperioden. Du trenger imidlertid en regnskapsfører for å kontrollere at oppstillingen over opptjent egenkapital er klar for rapportering.
Beslutninger knyttet til utbetaling av utbytte og avsetning av inntekter ligger hos ledelsen og styret. Regnskapsførere trenger denne informasjonen og ledelsens veiledning før de godkjenner oppstillingen over opptjent egenkapital.
Slik utarbeider du en oppstilling over opptjent egenkapital
Det er ganske enkelt å utarbeide en oppstilling over opptjent egenkapital, fordi det bare er noen få transaksjoner som må tas med. Husk at du ikke må utarbeide en oppstilling over opptjent egenkapital manuelt. Regnskapsprogramvare for små bedrifter kan utarbeide en for deg automatisk. Hvis du likevel er nysgjerrig, får du her en kort trinnvis veiledning:
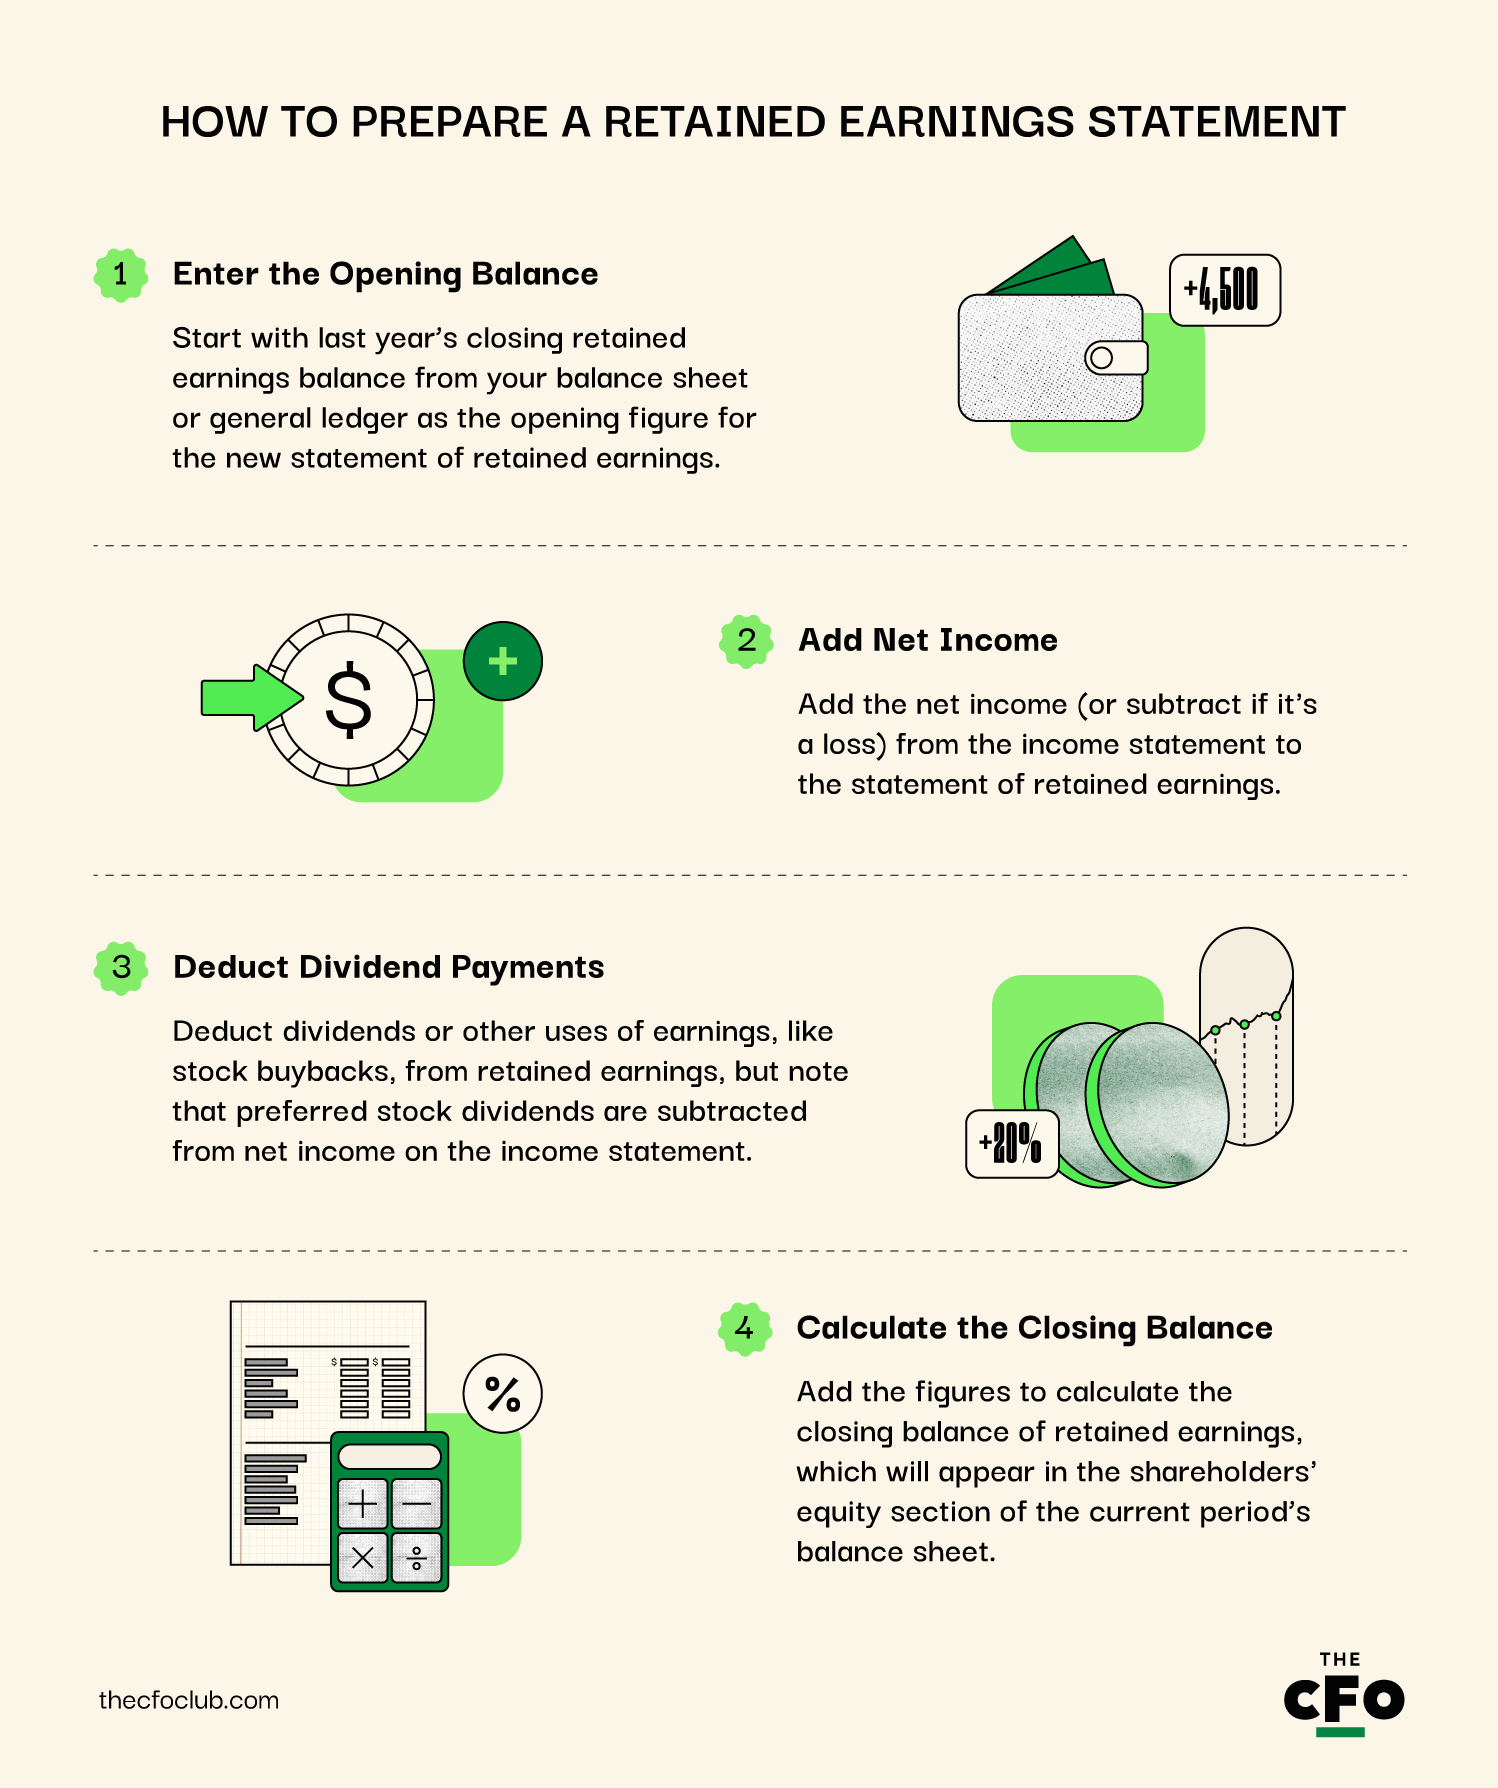
1. Legg inn inngående balanse
Det første tallet i en oppstilling over opptjent egenkapital er fjorårets utgående saldo for opptjent egenkapital. Se på den opptjente egenkapitalen i balansen, eller søk gjennom hovedboken, finn kontoen for opptjent egenkapital og noter den utgående saldoen.
2. Legg til nettoresultatet
Hvis du ikke allerede har gjort det, utarbeider du resultatregnskapet. Ta nettoresultatet fra resultatregnskapet og legg det til (eller trekk det fra ved et netto tap) i oppstillingen over opptjent egenkapital.
3. Trekk fra utbyttebetalinger
Utbytte er den vanligste posten her, men du kan trekke fra alt annet du bruker inntektene til.
For eksempel skal ordinære aksjer du kjøper tilbake i løpet av året, trekkes fra inntektene. På samme måte skal du trekke utbytte fra den opptjente egenkapitalen hvis du har besluttet å betale utbytte.
Merk at utbyttebeløpet som rapporteres i oppstillingen over opptjent egenkapital, ikke inkluderer utbytte på preferanseaksjer. Det rapporteres i resultatregnskapet som et fradrag fra nettoresultatet og ikke som en kostnad, fordi det ikke er fradragsberettiget skattemessig.
4. Beregn utgående saldo
Summer tallene som er lagt til i oppstillingen over opptjent egenkapital, for å beregne utgående saldo. Dette vil være beløpet for opptjent egenkapital som rapporteres i balansen for inneværende periode, under egenkapital.
Eksempel på oppstilling over opptjent egenkapital
La oss si at du utarbeider en egenkapitaloppstilling for ABC Corp., som har følgende tall å rapportere:
- Inngående saldo på kontoen for opptjent egenkapital: $5,000,000
- Nettoresultat: $1,000,000
- Utbytte for inneværende år: $250,000
Slik ville oppstillingen over tilbakeholdt overskudd sett ut:
ABC Corporation
Oppstilling over tilbakeholdt overskudd for året som endte 31. desember 2024
| Inngående saldo | $5,000,000 | |
| Legg til: Nettoresultat | $1,000,000 | |
| Delsum | $6,000,000 | |
| Trekk fra: Erklært og utbetalt utbytte | ($250,000) | |
| Utgående saldo | $5,750,000 |
Den utgående saldoen for tilbakeholdt overskudd legges til egenkapitaldelen i balansen. Derfor må du beregne tilbakeholdt overskudd når du utarbeider en treoppstillingsmodell, selv om du ikke nødvendigvis trenger å modellere hele oppstillingen separat.
Slik analyserer du oppstillingen over tilbakeholdt overskudd
Oppstillingen over tilbakeholdt overskudd brukes først og fremst til å vurdere ledelsens fremtidige syn på virksomheten.
Vedvarende høyere utbytte i oppstillingen viser at selskapet er i ferd med å modnes og ikke trenger kapital til vekst, mens yngre selskaper med høy vekst i mindre grad vil erklære utbytte.
La oss se på noen nøkkeltall som kan hjelpe deg med å vurdere en oppstilling over tilbakeholdt overskudd.
More Articles
Tilbakeholdelsesgrad og utbetalingsgrad for utbytte
Tilbakeholdelsesgraden og utbetalingsgraden for utbytte viser henholdsvis prosentandelen av resultatet som holdes tilbake eller utbetales som utbytte. Et selskaps tilbakeholdelsesgrad og utbetalingsgrad for utbytte er alltid lik 1 til sammen. Her er formlene:
- Tilbakeholdelsesgrad: (Nettoresultat - Utbytte) / Nettoresultat
- Utbetalingsgrad for utbytte: Utbytte / Nettoresultat
La oss bruke et eksempel. Anta at et selskaps nettoresultat for inneværende regnskapsperiode er $500,000. Selskapet bestemmer seg for å betale $100,000 i utbytte. Slik ville tilbakeholdelsesgraden og utbetalingsgraden sett ut:
- Tilbakeholdelsesgrad = 0.8: Beregnet som [(500,000 - 100,000) / $500,000]
- Utbetalingsgrad for utbytte = 0.2: Beregnet som [100,000 / 500,000]
Merk at en høy utbetalingsgrad for utbytte ikke er dårlig. Hvis du er en investor som liker jevne inntekter, er investering i modne selskaper en god måte å dra nytte av potensiell langsiktig kapitalvekst og jevnt utbytte på.
Med det sagt er en høy utbetalingsgrad for utbytte heller ikke alltid bra. Et selskap som ikke betaler utbytte, kan mangedoble en investors kapital, dersom ting går bra. Det avhenger helt av hva du ønsker at investeringene dine skal oppnå.
Tilbakeholdt overskudd i forhold til markedsverdi
Tilbakeholdt overskudd i forhold til markedsverdi brukes ikke like ofte som tilbakeholdelsesgrad og utbetalingsgrad, men gir innsikt i hvor effektivt et selskap bruker sitt tilbakeholdte overskudd. En investor får tross alt bare fordel av tilbakeholdt overskudd når det brukes effektivt.
For å beregne tilbakeholdt overskudd i forhold til markedsverdi deler du aksjekursen på tilbakeholdt overskudd per aksje. Anta for eksempel at selskapets aksjekurs økte fra $10 til $60 i løpet av de siste fem årene, og at det samlede tilbakeholdte overskuddet per aksje i løpet av de samme fem årene er $5.
Dette betyr at selskapet klarte å generere $5 i markedsverdi for hver dollar av overskuddet det holdt tilbake. Hvis selskapet i stedet hadde brukt lånekapital, ville det ha generert mindre verdi på grunn av rentebetalingen; internt generert kapital hjelper lønnsomme selskaper med å skape verdi mer effektivt.
Oppstillingen over tilbakeholdt overskudd er én del av puslespillet
Oppstillingen over tilbakeholdt overskudd er en god måte å vurdere et selskaps vekstutsikter på, men aksjonærer og ledelse trenger langt mer informasjon for å ta gode beslutninger.
Selv om du for eksempel holder tilbake overskudd for å investere i en større markedsføringskampanje, trenger du nok kontanter tilgjengelig til å gjennomføre planen. Det er her du må ta inn kontantstrømoppstillingen.
På den annen side bør investorer se etter mer enn bare høyt tilbakeholdt overskudd når de ser etter en investering med høy vekst. Et selskap med for høy gjeldsbelastning kan unngå å betale utbytte, men det gjør ikke selskapet til en eiendel med høy vekst for investoren. Investorer må se på selskapets balanse for å få et helhetlig bilde.
Likte du det du nettopp leste? Abonner på nyhetsbrevet til The CFO Club for å motta ekspertråd, veiledninger og innsikt fra økonomifagfolk hver uke.