Å lage en balanseoppstilling innebærer å kategorisere alle kontoer med en debet- eller kredittsaldo og presentere disse kategoriene i et forhåndsdefinert format.
Som tidligere regnskapsfører har jeg laget min andel balanseoppstillinger gjennom årene. Joda, nå kan regnskapsprogramvare lage en på sekunder, men det er fortsatt nyttig å vite hvordan man lager en selv, i tilfelle teknologien skulle svikte.
I denne veiledningen tar jeg deg gjennom prosessen trinn for trinn. Du lærer hvordan du sorterer eiendeler, gjeld og egenkapital i de riktige kategoriene, formaterer alt korrekt og ender opp med et ryddig lite økonomisk øyeblikksbilde. La oss sette i gang.
Hva er en balanseoppstilling?
En balanseoppstilling er en finansiell rapport som gir et øyeblikksbilde av selskapets økonomiske stilling på et bestemt tidspunkt.
Den viser selskapets eiendeler, gjeld og egenkapital, basert på formelen:
Denne ligningen sikrer at det selskapet eier (eiendeler), balanseres av det selskapet skylder (gjeld) og verdien som tilføres av aksjonærene (egenkapital). Her er hva hver kategori omfatter:
Eiendeler
Eiendeler representerer det et selskap eier eller kontrollerer, og som har økonomisk verdi. Disse deles vanligvis inn i:
- Omløpsmidler (f.eks. kontanter, kundefordringer og varelager) som kan konverteres til kontanter innen ett år, og
- Anleggsmidler (f.eks. eiendom, utstyr og patenter), som er langsiktige investeringer.
Eiendeler er avgjørende for å generere fremtidige inntekter.
Gjeld
Gjeld er selskapets forpliktelser eller gjeld som må gjøres opp, ofte i form av penger som skyldes andre. I likhet med eiendeler kategoriseres gjeld som:
- Kortsiktig gjeld (f.eks. leverandørgjeld og kortsiktig gjeld) som forfaller innen ett år, og
- Langsiktig gjeld (f.eks. langsiktige lån og utsatt skatt) som skal betales etter mer enn ett år.
Aksjonærenes egenkapital
Aksjonærenes egenkapital representerer eiernes krav på selskapets eiendeler etter at all gjeld er betalt. Den omfatter ordinære aksjer, opptjent egenkapital og innskutt egenkapital utover aksjekapitalen.
I hovedsak gjenspeiler den selskapets nettoverdi fra aksjonærenes perspektiv, og brukes ofte til å vurdere virksomhetens økonomiske helse og investeringspotensial.
Have an account? Log In
Hvorfor trenger du en balanseoppstilling?
Før du lager en balanseoppstilling for virksomheten din, la oss snakke om hvorfor du trenger en i utgangspunktet. Her er en rask oversikt over grunnene til å utarbeide denne rapporten:
- Hold oversikt over den økonomiske helsen: Balanseoppstillingen forteller deg hva virksomheten din eier og skylder, og hva som gjenstår til aksjonærenes egenkapital.
- Ta bedre beslutninger: Den hjelper ledelsen med å ta bedre beslutninger ved planlegging av ekspansjon og innhenting av kapital. Den er også nyttig når det blir tid for prognoser.
- Gi investorer et innblikk i virksomheten din: Investorer avgjør om de vil investere i et selskap basert på faktorer som gjeldsnivået og eiendelenes alder og kvalitet.
Slik lager du en balanseoppstilling i 6 trinn
Selv om de fleste selskaper bruker regnskapsprogramvare til å lage balanseoppstillinger i sanntid, er det en flott måte å virkelig forstå hvordan det fungerer og hvor alle tallene kommer fra, å lære å utarbeide den manuelt.
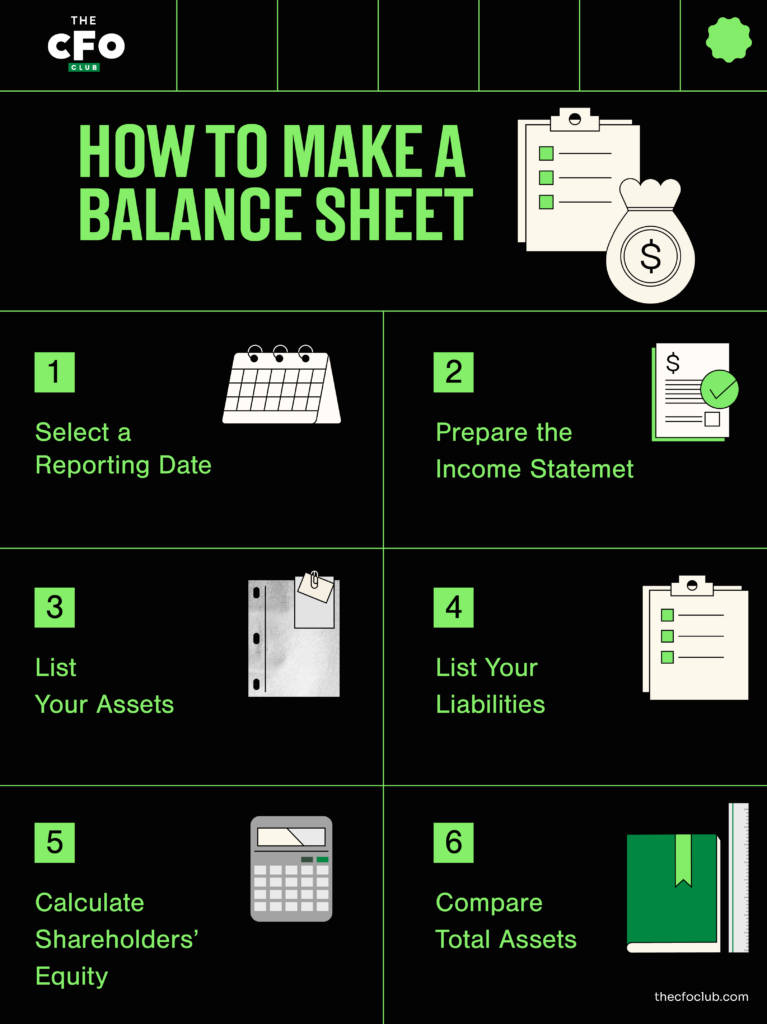
Mens jeg forklarer hvordan du lager en balanseoppstilling nedenfor, bruker jeg Apple som eksempel. Men hvis du er ute etter en rask oppsummering, finner du her en infografikk som viser de viktigste trinnene:
1. Velg en rapporteringsdato
Balanseoppstillinger utarbeides på et bestemt tidspunkt, i motsetning til et resultatregnskap, som viser selskapets resultater over en bestemt periode. Balanseoppstillingen er en oversikt som viser saldoene på alle kontoene i regnskapet, og siden kontosaldoene endres med hver forretningstransaksjon, kan balanseoppstillingen se annerledes ut etter hver transaksjon.
Selskaper som Apple velger vanligvis slutten av rapporteringsperioden som dato for balanseoppstillingen:
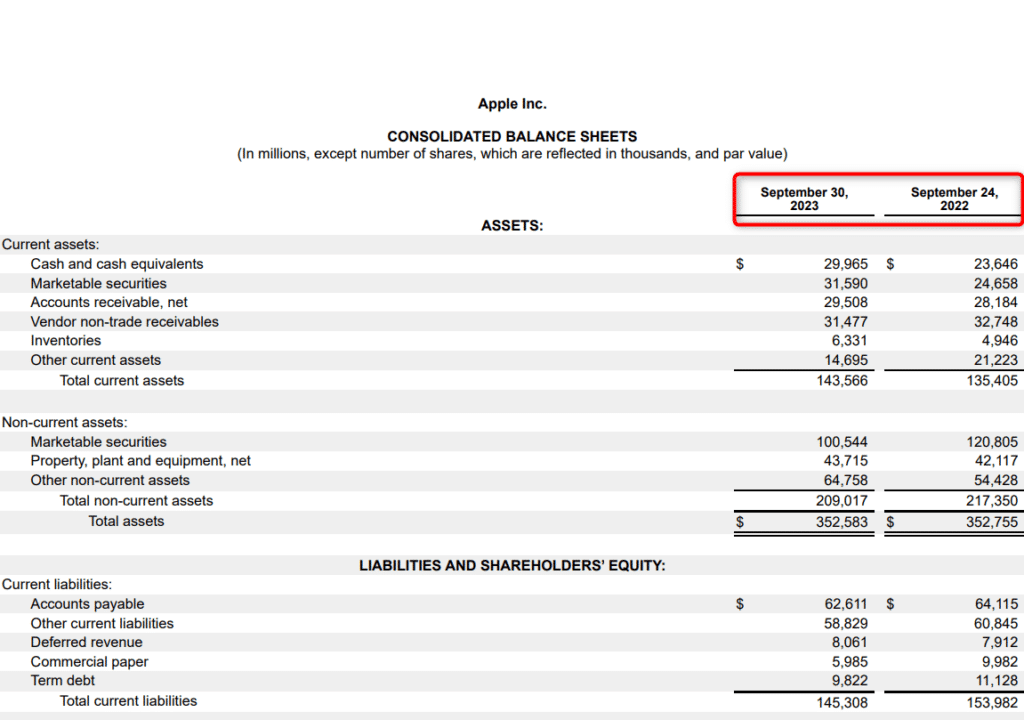
Du trenger ikke nødvendigvis å vente til slutten av regnskapssyklusen for å utarbeide en balanseoppstilling. Selv om de fleste selskaper utarbeider balanseoppstillingen når de avslutter regnskapet hver måned, hvert kvartal eller hvert år, kan du velge å utarbeide en balanseoppstilling når som helst for å gjennomføre en analyse.
Hvis du for eksempel skal kjøpe opp et selskap, trenger du en oppdatert balanseoppstilling for å forstå hvordan oppkjøpet vil påvirke deg på kort sikt.
2. Utarbeid resultatregnskapet og oppstillingen over tilbakeholdt resultat
Når du setter regnskapene i orden, blir balanseoppstillingen utarbeidet sist.
Hvert år går virksomheten din (forhåpentligvis) med overskudd. Hvis overskuddet ikke deles ut som utbytte, føres det på aksjonærenes egenkapitalkontoer som tilbakeholdt resultat.
Dette øker beløpet som rapporteres under egenkapitaldelen i balanseoppstillingen, og derfor må du utarbeide resultatregnskapet og oppstillingen over tilbakeholdt resultat før du begynner å utarbeide balanseoppstillingen.
Hvis vi går enda litt lenger tilbake, ser vi at resultatregnskapet bidrar til å beregne nettoresultatet, som brukes til å utarbeide oppstillingen over tilbakeholdt resultat, som deretter leder tilbake hit.
3. List opp eiendelene
Når du har alle tallene du trenger, er det første du må gjøre å liste opp selskapets eiendeler. Slik presenterer Apple eiendelene i balanseoppstillingen:
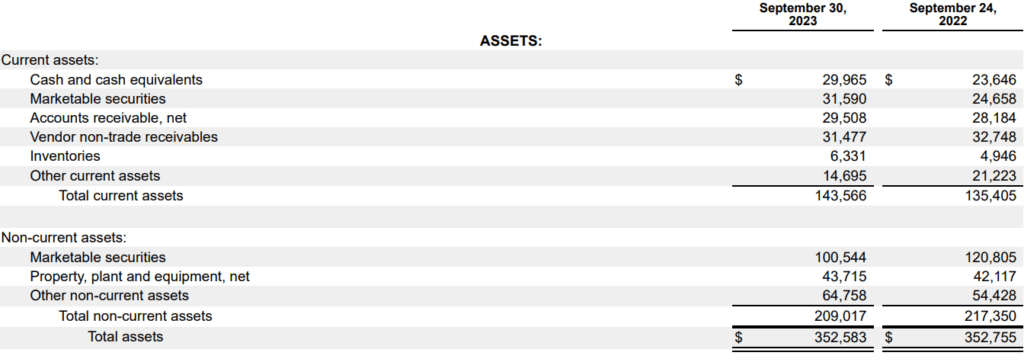
Eiendelene føres opp i balanseoppstillingen etter likviditet, med de mest likvide eiendelene først. Som en påminnelse deles eiendeler inn i omløpsmidler og anleggsmidler:
- Omløpsmidler: Omløpsmidler er eiendeler som et selskap kan omgjøre til kontanter på kort sikt (innen ett år eller én driftssyklus). Eksempler er kontanter, kontantekvivalenter (omsettelige verdipapirer, sertifikater eller andre pengemarkedsinstrumenter), varelager og kundefordringer.
- Anleggsmidler: Anleggsmidler er langsiktige eiendeler. De deles inn i materielle anleggsmidler og immaterielle eiendeler. Materielle anleggsmidler – inkludert tomter, bygninger og avskrivbare eiendeler som utstyr og kjøretøy – føres til bokført verdi, fratrukket avskrivninger. Immaterielle eiendeler som goodwill vises til slutt, fordi de bare kan omgjøres til kontanter når du selger virksomheten.
4. List opp gjelden
Etter at du har lagt til alle eiendelene dine, er det på tide å legge virksomhetens forpliktelser til balansen. Slik viser Apple forpliktelsene sine:
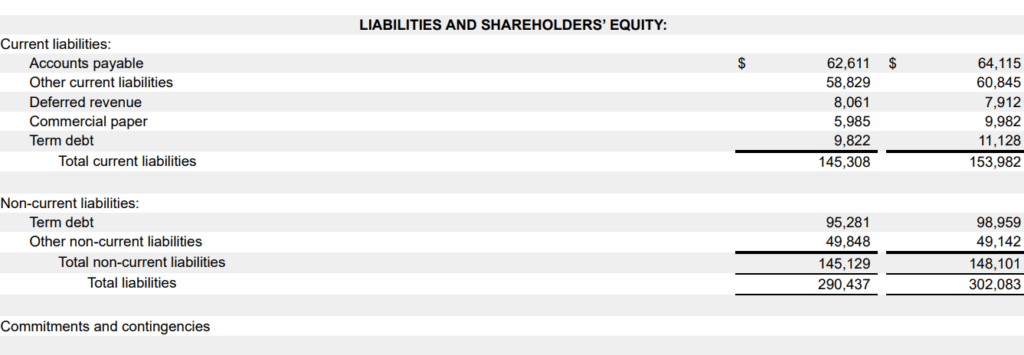
Husk at forpliktelser også vanligvis kategoriseres som kortsiktige og langsiktige:
- Kortsiktige forpliktelser: Kortsiktige forpliktelser er gjeld et selskap må betale innen én driftssyklus (vanligvis ett år eller mindre). Leverandørgjeld, kortsiktig gjeld og ubetalt utbytte er eksempler på kortsiktige forpliktelser.
- Langsiktige forpliktelser: Langsiktige forpliktelser er langsiktig gjeld (som ikke forfaller innen de neste 12 månedene). Langsiktige forpliktelser omfatter obligasjonsgjeld, pensjonsforpliktelser og utsatte skatteforpliktelser.
5. Beregn egenkapitalen
Eiernes egenkapital (eller egenkapitalen) er forskjellen mellom totale eiendeler og totale forpliktelser:
En annen måte å beregne egenkapitalen på er å legge sammen saldoene på kontoene for opptjent egenkapital og ordinære aksjer.
Større selskaper som Apple kan ha flere linjeposter – for eksempel preferanseaksjer og akkumulert totalresultat. Hvis du ikke driver et stort selskap, trenger du ikke å bekymre deg for dette.
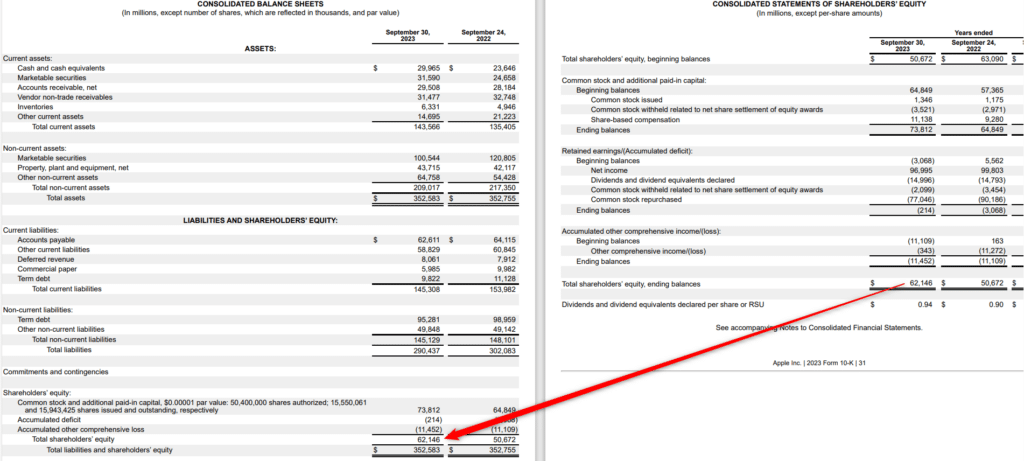
Egenkapitaldelen i balansen representerer selskapets teoretiske nettoverdi: Det er beløpet virksomhetseierne ville sitte igjen med etter å ha solgt alle eiendelene og betalt forpliktelsene. Jeg sier imidlertid teoretisk fordi markedsverdien til en eiendel nesten alltid er forskjellig fra bokført verdi.
6. Sammenlign totale eiendeler med totale forpliktelser pluss egenkapital
Eiendelene må være lik totale forpliktelser pluss egenkapital – derav begrepet «balanse». Hvis tallene stemmer og alt ser riktig ut, er balansen korrekt. Hvis den ikke stemmer, finnes det noen vanlige årsaker til avviket, blant annet:
- Utelatte eller unøyaktig bokførte transaksjoner
- Unøyaktig bokførte amortiserings- eller avskrivningskostnader
- Feil ved omregning av valutakurser
- Feil beregning av egenkapitalen

Hva gjør du når tallene ikke stemmer?
Det viktigste først: Ikke stress – små feil fører ofte til store ubalanser. Begynn med å se etter skrivefeil, manglende poster og feilaktig bokførte avskrivninger. Feil ved valutaomregning og utelatte justeringer av egenkapitalen er også vanlige årsaker.
Når skal du utarbeide en balanse?
Selskaper utarbeider vanligvis en balanse ved slutten av hver regnskapsperiode. Dette kan være månedlig, kvartalsvis eller årlig. Du trenger imidlertid ikke nødvendigvis å vente til slutten av en regnskapsperiode med å utarbeide en balanse.
Regnskapsprogramvare for små bedrifter gir deg en sanntidsoversikt over balansen ved å oppdatere den med hver transaksjon du registrerer.
En sanntidsoversikt er nyttig fordi den hjelper deg med å vurdere virksomhetens økonomiske helse. Dette hjelper deg med å ta bedre beslutninger om ulike sider ved virksomheten, for eksempel en endring i kredittpolicyen eller hvor mye kapital selskapet bør hente inn (og når). I tillegg slipper du å måtte undersøke hvordan du utarbeider en balanse hvert kvartal.


Eksempel på balanse og analyse
Du har en balanse, så hva skjer nå?
Erfarne regnskapsførere kan stort sett kaste et raskt blikk på oppstillingen og danne seg et inntrykk av selskapets økonomiske stilling, men du bør ikke prøve å holde deg til den standarden ennå.
Hvis du utarbeider balansen din for første gang, kan du bruke økonomiske nøkkeltall som likviditetsgrad og gjeldsgrad til å vurdere selskapets balanse.
La oss bruke en forenklet versjon som eksempel for å forstå hvordan du kan vurdere den:
| Eiendeler | Beløp ($) |
| Omløpsmidler | $100,000 |
| Anleggsmidler | $300,000 |
| Totalt | $400,000 |
| Forpliktelser og egenkapital | |
| Kortsiktige forpliktelser | $50,000 |
| Langsiktige forpliktelser | $250,000 |
| Aksjonærenes egenkapital | $100,000 |
| Totalt | $400,000 |
Her er noen raske innsikter vi kan trekke fra dette eksempelet:
- Positiv arbeidskapital: Selskapet har en positiv arbeidskapital på $50,000. Arbeidskapital beregnes ved å trekke kortsiktige forpliktelser fra omløpsmidler.
- Gjeldsgrad (D/E): D/E-forholdet viser hvor mye av kapitalen din som kommer fra gjeld sammenlignet med egenkapital – i eksempelet ovenfor er D/E-forholdet 3. Det beregnes ved å dele totale forpliktelser på aksjonærenes egenkapital. Det finnes ikke ett enkelt D/E-forhold som er godt eller dårlig, men du kan se på bransjegjennomsnitt for å se hvordan du ligger an.
- Likviditetsgrad: Hurtig likviditetsgrad er et likviditetsmål som viser selskapets evne til å betale kortsiktige forpliktelser innen ett år. I eksempelet vårt er likviditetsgraden 2. Den beregnes ved å dele summen av kontanter, kontantekvivalenter og omsettelige verdipapirer på totale kortsiktige forpliktelser.
Dette er tre av de mange nøkkeltallene for balansen du kan bruke til å analysere hvordan det går med et selskap.
Vanlige feil du bør unngå når du utarbeider en balanse
I tillegg til de mulige feilene som er nevnt ovenfor, finnes det noen andre feil du kan gjøre når du utarbeider en balanse:
Dobbelttelling av eiendeler
Det er lett å registrere den samme eiendelen på flere steder ved en feil – for eksempel ved å føre et utstyr både som en individuell eiendel og som en del av en bredere kategori. Dette blåser opp totalsummen for eiendelene og kan villede interessentene.
Løsning
Før en løpende liste over alle fysiske og immaterielle eiendeler, og kryssjekk den når du utarbeider oppstillingen. Når du er i tvil, bør du spore kilden til hver eiendel for å sikre at den bare er registrert én gang.
More Articles
Feilklassifisering av forpliktelser
Feilklassifisering av forpliktelser, for eksempel ved å føre et langsiktig lån som en kortsiktig forpliktelse, kan forvrenge likviditetsgradene og gi et unøyaktig bilde av hvor godt selskapet kan oppfylle kortsiktige forpliktelser.
Løsning
En god tommelfingerregel er at hvis betalingen forfaller innen 12 måneder, er den kortsiktig. Alt annet er langsiktig. Gå gjennom vilkårene for hvert lån eller hver leverandørgjeld før du klassifiserer dem, særlig ved rapportering ved årets slutt.
Å ignorere justeringer av eierens egenkapital
Eierens egenkapital er ikke et tall du kan «sette og glemme» – den endres med hvert nettoresultat, tap, utbytte eller uttak fra eieren. Hvis du glemmer å oppdatere den, vil balansen være feil selv om eiendeler og forpliktelser er korrekte.
Løsning
Etter at du har beregnet nettoresultatet eller nettotapet, må du sørge for at det føres videre til opptjent egenkapital eller eierens kapital. Hvis du jobber manuelt, kan du lage en rask avstemming av egenkapitalen for å fange opp eventuelle manglende justeringer fra resultatregnskapet eller utdelinger.
Ta smarte økonomiske beslutninger med balanseoppstillingen
Ved å lære hvordan man setter opp en balanseoppstilling, kan du holde alle interessentene dine – ledelsen, investorer og långivere – informert og bidra til at det tas velinformerte beslutninger om virksomheten.
Ledelsen kan se på balanseoppstillingen for å styre arbeidskapital eller belåning. Investorer kan bruke den til å analysere aktivaporteføljen og kapitalstrukturen. Långivere kan vurdere om balanseoppstillingen gir mer rom for lånekapital uten å skape økonomiske problemer i balanseoppstillingen, resultatregnskapet eller kontantstrømoppstillingen.
Vil du lære mer om regnskaper og andre økonomiske begreper? Abonner på vårt gratis nyhetsbrev for ekspertråd, tips og innsikt fra ledere innen økonomi.