

In deze renteomgeving worden zowel bestuurders als beleggers gedwongen moeilijke beslissingen te nemen over waar ze hun geld in steken. Bij het afwegen van opties is een effectieve waarderingsmethode essentieel.
Een populaire methode om de waarde van potentiële investeringsmogelijkheden te schatten, is het model voor verdisconteerde kasstromen, ofwel DCF.
Maar wat is het DCF-model en hoe kun je het toepassen op je investeringsbeslissingen?
Wat is het model voor verdisconteerde kasstromen?
Het model voor verdisconteerde kasstromen (DCF) is een waarderingsmethode die wordt gebruikt om te bepalen wat een reeks toekomstige kasstromen vandaag waard is. DCF-modellen worden gebruikt om bedrijven, projecten, investeringen en al het andere waaraan een reeks kasstromen verbonden is, te waarderen.
Alle waarderingsmethoden kunnen in een van de volgende categorieën worden ingedeeld:
- Marktbenadering: gebaseerd op transacties van vergelijkbare beursgenoteerde bedrijven
- Inkomensbenadering: gebaseerd op prognoses van de kasstroom
- Kostenbenadering: gebaseerd op de nettowaarde van activa (soms ook wel activagebaseerde benadering genoemd)
Het model voor verdisconteerde kasstromen valt onder de inkomensbenadering; hierbij worden toekomstige bedragen (inkomsten, uitgaven of andere kasstromen) verdisconteerd en omgezet in één huidige waarde (netto contante waarde).
Zoals de naam al doet vermoeden, kan het model voor verdisconteerde kasstromen alleen worden gebruikt om activa die inkomsten genereren te waarderen.
Om de waarde van verwachte toekomstige kasstromen naar de huidige dag te verdisconteren, gebruiken DCF-modellen een disconteringsvoet. De disconteringsvoet corrigeert voor mogelijk risico (daarover later meer) en de tijdswaarde van geld—omdat $1 vandaag meer waard is dan $1 morgen.
Wanneer kun je het DCF-model gebruiken?
Het mooie van het DCF-model is dat het naar twee projecten kan kijken—met twee volledig verschillende inkomstenstromen—en voor elk project één (vergelijkbare) waarde kan geven.
Zoals gezegd kan het DCF-model worden gebruikt om elke investering of elk project te beoordelen dat naar verwachting toekomstige kasstromen zal genereren die redelijkerwijs kunnen worden geschat. Dat is behoorlijk breed, dus ik bespreek enkele specifieke scenario’s.
Een bedrijf waarderen
Modellen voor verdisconteerde kasstromen worden gebruikt om bedrijven te waarderen, wat van pas kan komen wanneer:
- Je bedrijf verkopen: Eigenaren en aandeelhouders kunnen een DCF-model gebruiken om vóór de verkoop van een bedrijf een eerlijke vraagprijs te bepalen.
- Een bedrijf kopen: Bij fusies en overnames wordt DCF-modellering vaak gebruikt om de waarde van het doelbedrijf te bepalen—en om te beoordelen of de investering de moeite waard is.
- Een bedrijf naar de beurs brengen: DCF-modellering kan worden gebruikt om het toegestane aantal aandelen van een bedrijf en hun nominale waarde te bepalen ter voorbereiding op een beursintroductie (IPO).
Een obligatie, aandeel of andere investeringsmogelijkheid waarderen
Het DCF-model wordt ook gebruikt om potentiële investeringen te analyseren. Het is een populair hulpmiddel onder alle soorten beleggers en kan worden gebruikt bij:
- Een aandeel kopen: Er bestaan veel waarderingsmethoden voor aandelenbeleggers, maar DCF-modellering wordt vaak gebruikt door beleggers en fondsbeheerders om ondergewaardeerde activa te identificeren. DCF-waarderingen kunnen ook dienen als plausibiliteitscontrole bij het analyseren van de huidige marktprijzen van beursgenoteerde aandelen.
- Obligaties waarderen: Obligatiebeleggers kunnen het DCF-model toepassen om de netto contante waarde van een obligatie te bepalen op basis van de couponrente, betalingsfrequentie en vervaldatum.
- Investeringsmogelijkheden vergelijken: DCF-modellering kan eigenlijk worden gebruikt om elk actief dat inkomsten genereert te beoordelen. Daarom gebruiken bedrijven (of particulieren) met beperkt kapitaal vaak DCF-modellen om te kiezen tussen twee elkaar uitsluitende investeringsmogelijkheden.
Hedgefondsen en vermogensbeheerders leunen sterk op DCF-modellen om potentiële investeringsmogelijkheden op het gebied van vastgoed, beursgenoteerd aandelenkapitaal en private equity met elkaar te vergelijken.
Beslissingen over kapitaalbudgettering ondersteunen
Het DCF-model kan ook worden gebruikt door bedrijven die beslissen waar (of überhaupt of) ze kapitaal moeten toewijzen. Een bedrijf kan bijvoorbeeld DCF gebruiken wanneer het:
- Overwegen om de capaciteit uit te breiden: Bij het uitbreiden van de capaciteit kunnen bedrijven DCF-modellen toepassen om de verwachte financieringskosten van de uitbreiding af te wegen tegen de huidige waarde van de toekomstige kasstromen die de uitbreiding naar verwachting zal genereren.
- Overwegen om een nieuw product te lanceren: Bedrijven die marktonderzoek doen naar nieuwe producten of diensten kunnen DCF-modellen gebruiken met geschatte kasstromen om het potentiële voordeel van de lancering van een nieuw product te bepalen (en de opportuniteitskosten van het overslaan van andere opties).
Een SaaS-bedrijf dat bijvoorbeeld overweegt een aanvullend productaanbod voor bestaande klanten uit te rollen, kan het DCF-model gebruiken om de financiële waarde van investeren in dat product te schatten in vergelijking met het bekijken van overnamedoelwitten.
- Andere beslissingen over kapitaalallocatie en budgettering nemen: Alle bedrijven moeten beslissen waar en wanneer ze kapitaal inzetten. Om de beste beslissing te nemen, hebben ze een manier nodig om de meest winstgevende optie te identificeren. Omdat DCF-modellen een effectieve en efficiënte manier bieden om de waarde van een project te bepalen, worden ze vaak gebruikt om beslissingen over kapitaalallocatie en budgettering te onderbouwen.
Welke invoerwaarden zijn nodig voor een DCF-model?
Het gebruik van een DCF-model hoeft niet ingewikkeld te zijn, maar het helpt om eerst de basis te begrijpen. Dit zijn de belangrijkste invoerwaarden die nodig zijn om een model voor verdisconteerde kasstromen op te stellen.
Prognoseperiode
De prognoseperiode is de tijdsduur die wordt onderzocht bij het gebruik van deze waarderingsmethode. Er kunnen verschillende perioden worden gebruikt, maar de algemene bandbreedte ligt tussen 5 en 10 jaar.
Als een project of investering een vastgestelde begin- en einddatum heeft, bepalen die de prognoseperiode.
Have an account? Log In
Vrije kasstroom
DCF-modelwaarderingen zijn gebaseerd op geprojecteerde vrije kasstromen (FCF). De vrije kasstroom vertegenwoordigt de kasstromen die door een bedrijf of activum worden gegenereerd nadat de gerelateerde operationele kosten zijn afgetrokken.
Als de uitbreiding van de productie bijvoorbeeld naar verwachting een jaarlijkse kasinstroom van $800,000 oplevert, met een kasuitstroom van $300,000 aan operationele kosten, bedraagt de vrije kasstroom $500,000.
Groeipercentage
Om de vrije kasstroom van het huidige jaar naar toekomstige perioden te projecteren, moet je een passend groeipercentage toepassen.
Als een project bijvoorbeeld naar verwachting in het eerste jaar $1 miljoen aan FCF genereert en jaarlijks met naar schatting 5% groeit, bedraagt de FCF in het volgende jaar $1,050,000 ($1M maal 1.05).
Disconteringsvoet
De disconteringsvoet wordt gebruikt om toekomstige kasstromen terug te rekenen naar hun huidige waarde. De meest gebruikelijke manier om dit te doen is de gewogen gemiddelde kapitaalkosten (WACC) van een bedrijf als uitgangspunt te nemen.
Voor met vreemd vermogen gefinancierde bedrijven kan de WACC eenvoudigweg bestaan uit de gemiddelde kosten voor het aflossen van die schuld. Voor met eigen vermogen gefinancierde bedrijven bestaat de WACC uit de gemiddelde kosten van het eigen vermogen (of het verwachte of vereiste rendement van aandeelhouders). Voor bedrijven die een combinatie van vreemd en eigen vermogen gebruiken, bestaat de WACC uit de gewogen gemiddelde kosten van beide soorten kapitaal.
Eindwaarde
De eindwaarde is de geschatte waarde van een activum na de prognoseperiode. Bij gebruik van de populaire berekening volgens het Gordon-groeimodel (hierover later meer) gaat de eindwaarde ervan uit dat het activum of project onbeperkt in de tijd met een vast groeipercentage zal groeien.
De eindwaarde kan ook worden berekend op basis van de aanname dat een activum of bedrijf wordt verkocht. Deze methode gebruikt de uitstapmultiple om de eindwaarde te bepalen op basis van een veelvoud van de vrije kasstromen (bijvoorbeeld 10x).
Author's Tip
In sommige gevallen kiezen bedrijven die DCF gebruiken om de potentiële waarde van een project of kapitaaluitgave te berekenen ervoor om uitsluitend naar de vrije kasstromen binnen de prognoseperiode te kijken, in plaats van ook de eindwaarde te berekenen.
Een DCF-model bouwen
Het gebruik van verdisconteerde kasstromen om de waarde van een project of investering te evalueren, hoeft niet ingewikkeld te zijn. Deze methode in 6 stappen is alles wat je nodig hebt.
Houd er rekening mee dat meerdere van deze stappen kunnen worden versneld door Microsoft Excel of andere software met vergelijkbare mogelijkheden te gebruiken.
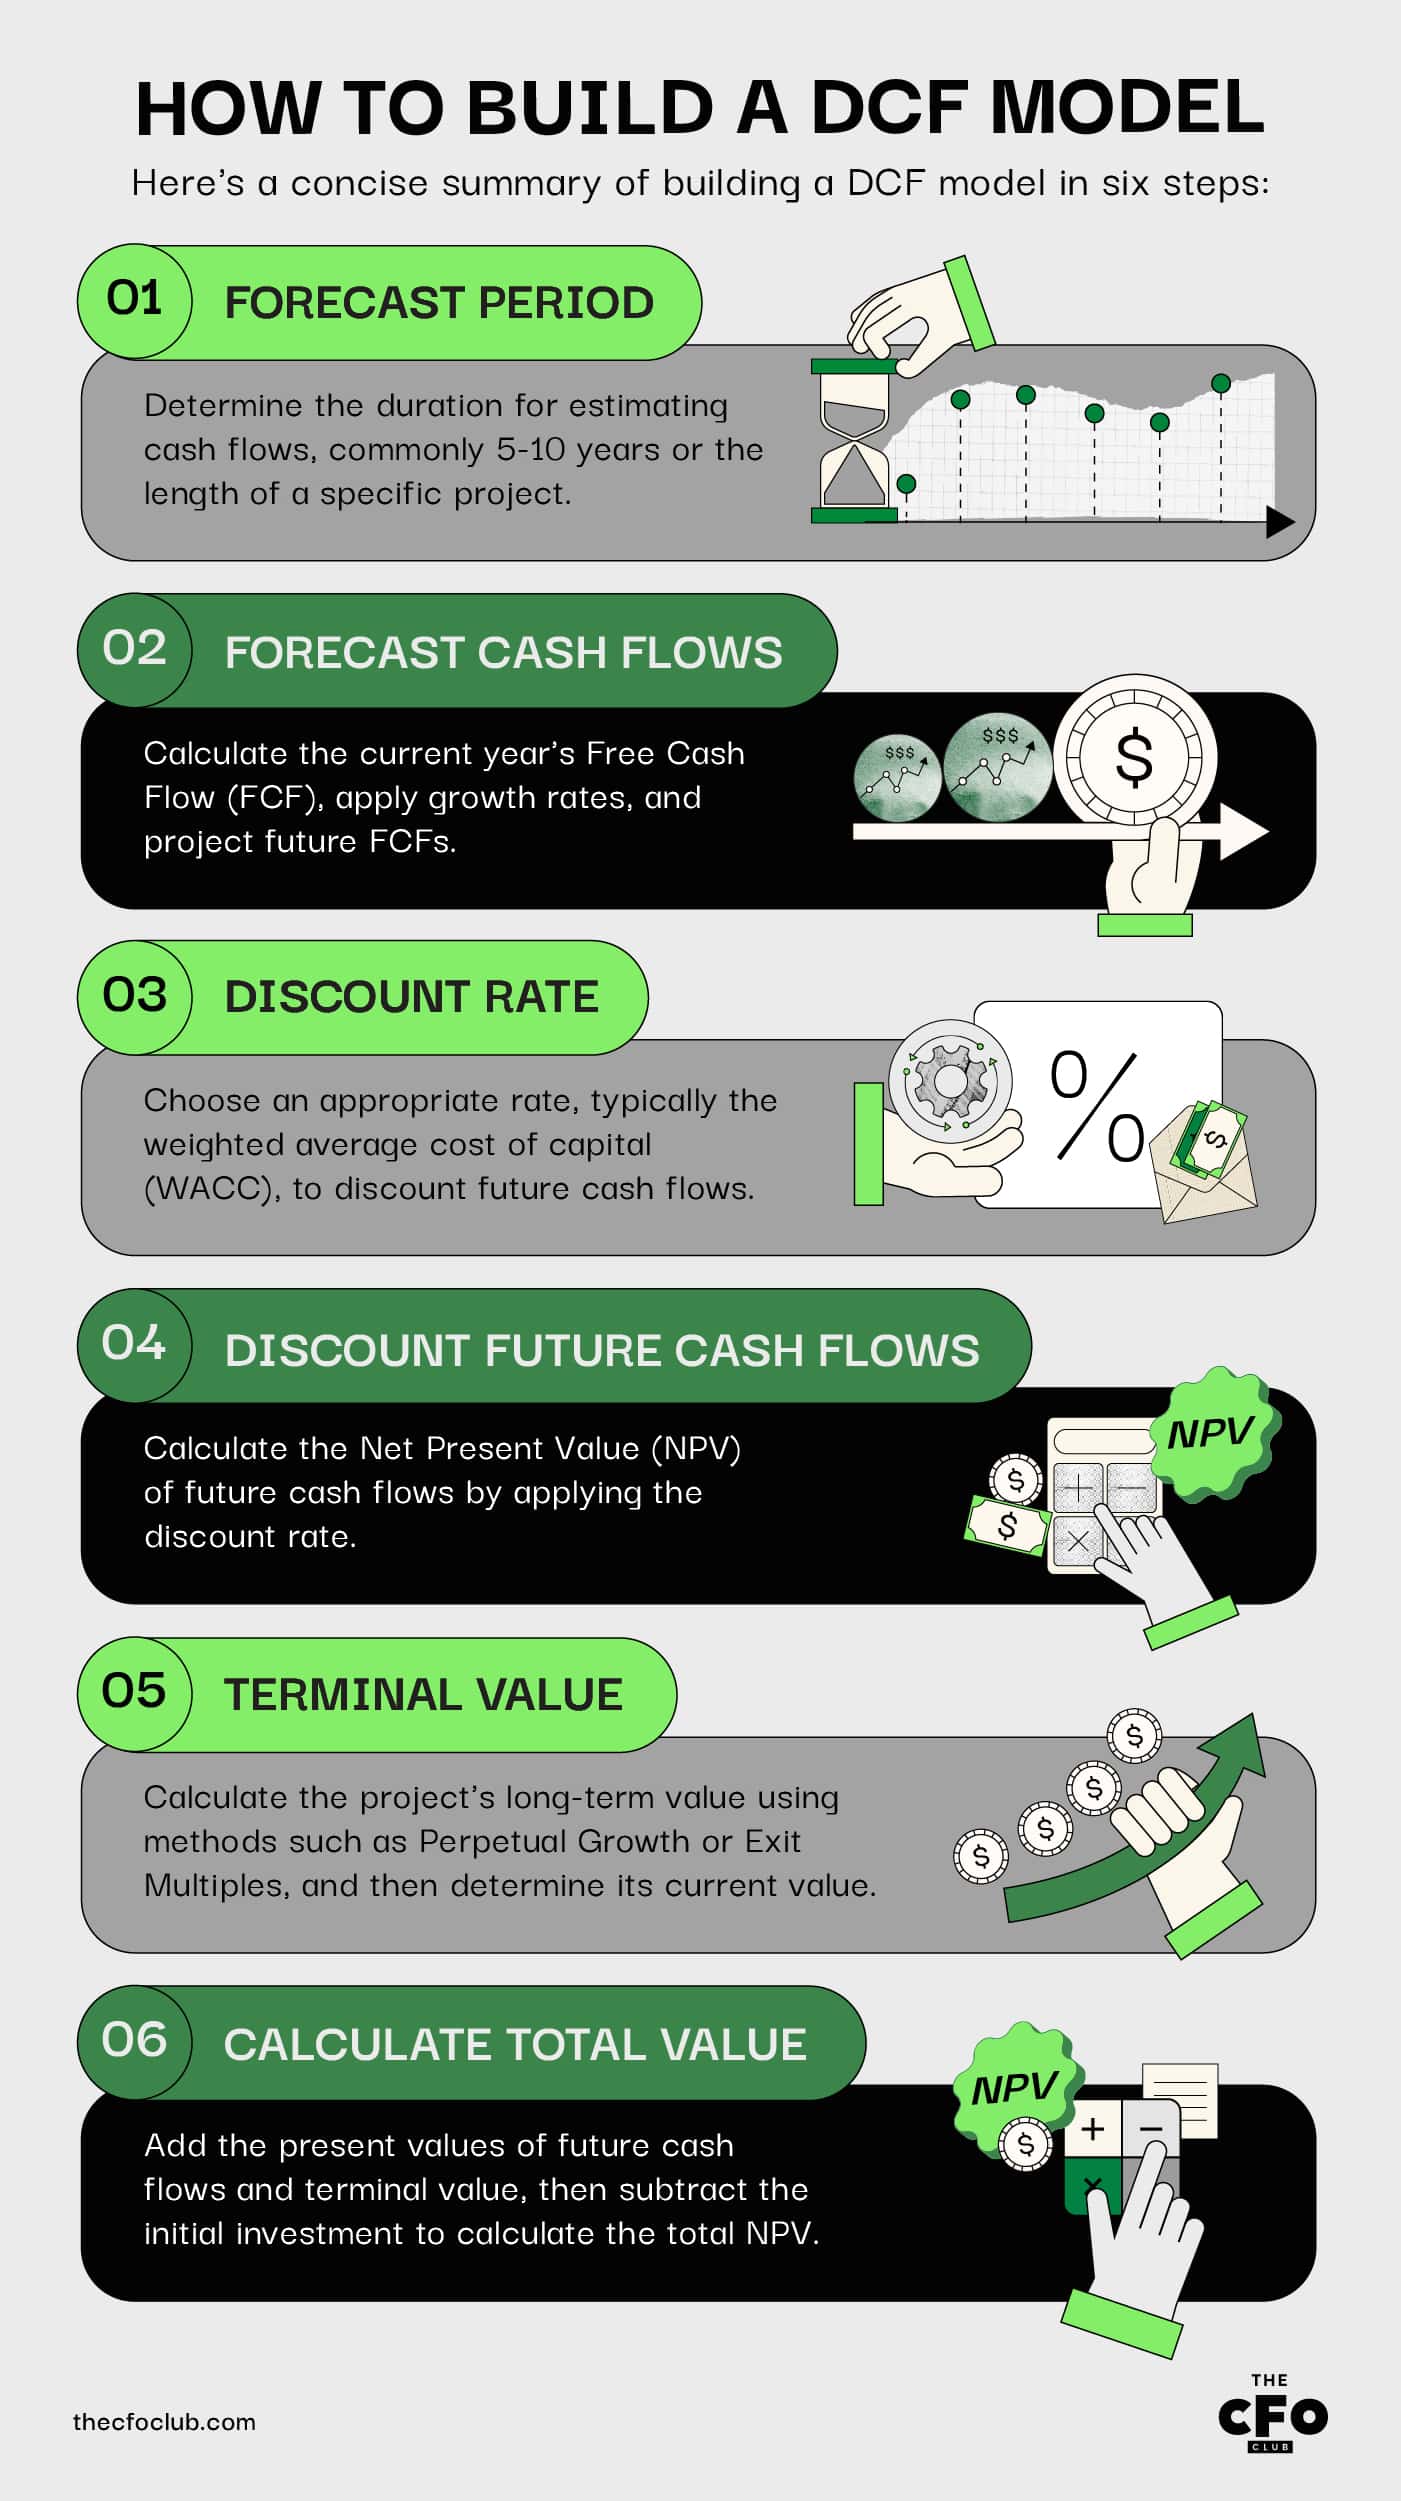
Stap 1: Bepaal de prognoseperiode
De prognoseperiode verwijst naar de periode waarover je de kasstromen uit een project redelijkerwijs kunt inschatten. Het is gebruikelijk om 5-10 jaar te gebruiken.
Voor projecten met een vastgestelde einddatum is het gebruikelijker om de looptijd van het project als prognoseperiode te gebruiken. Als een onderneming bijvoorbeeld middelen investeert om te voldoen aan de behoeften van een contract van 3 jaar, zou zij een prognoseperiode van 3 jaar gebruiken.
Stap 2: Prognosticeer toekomstige kasstromen
Vervolgens komen de prognoses van toekomstige kasstromen (FCF). Hierbij zijn enkele deelstappen van belang:
Bereken de FCF voor het huidige jaar
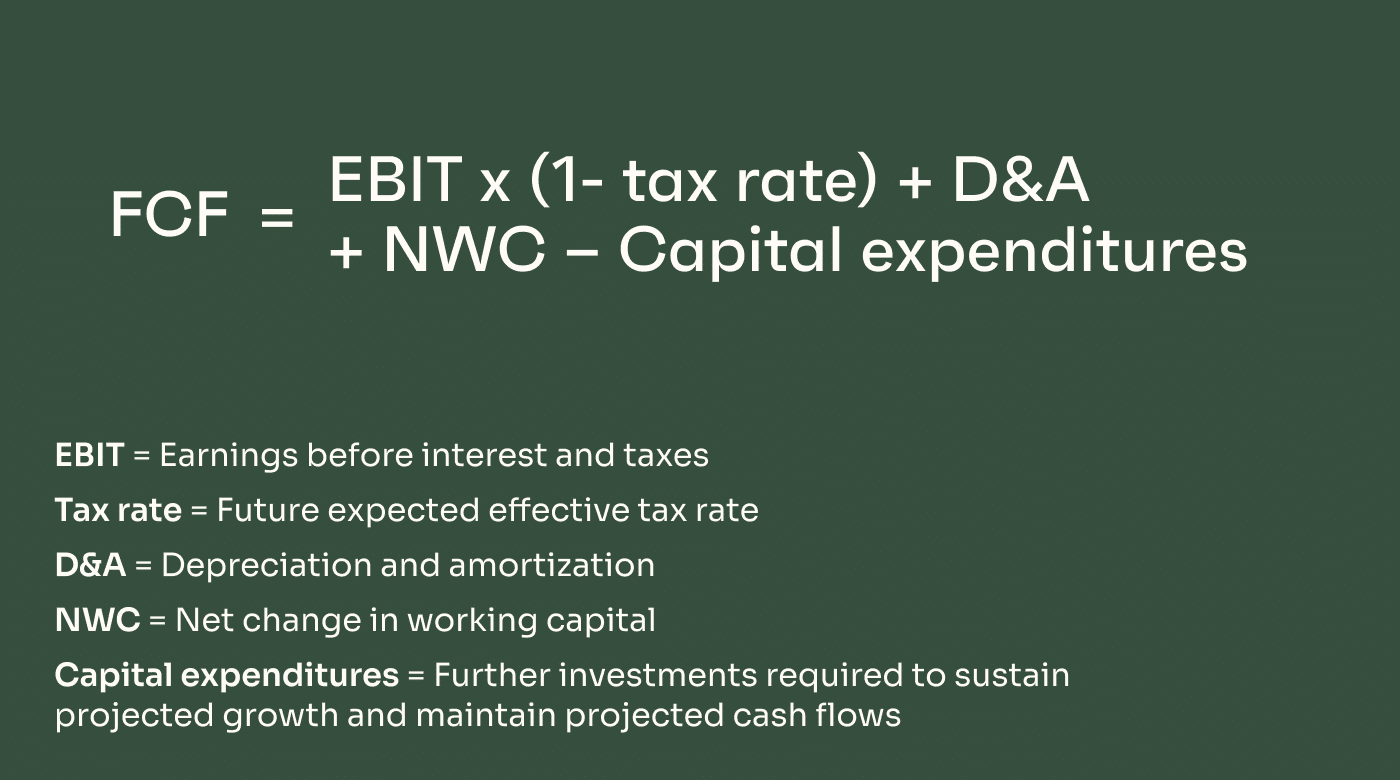
De FCF voor het huidige jaar kan worden berekend aan de hand van de volgende formule:
FCF = EBIT x (1- belastingtarief) + D&A – Verandering in werkkapitaal – Kapitaaluitgaven
Vergeet niet om FCF alleen voor dit specifieke project/deze specifieke investering te berekenen, en niet voor je volledige onderneming.
Afhankelijk van het type project kan hier enig giswerk nodig zijn. Het is verstandig om relatief conservatieve schattingen te gebruiken en waar mogelijk te steunen op historische gegevens van lanceringen van vergelijkbare projecten of investeringen.
Pas een passend groeipercentage toe
Pas vervolgens indien nodig een geschat groeipercentage toe.
Voor sommige DCF-modellen is geen groeipercentage nodig, bijvoorbeeld bij een contract met een vaste looptijd of een ander project met duidelijk gedefinieerde kasstromen (bijvoorbeeld $1M in de eerste twee jaar en vervolgens $1.75M gedurende de resterende contractperiode).
In andere gevallen moet je de groei mogelijk schatten op basis van vergelijkbare ondernemingen in jouw sector.
Bij FCF-berekeningen wordt uitgegaan van een consistent groeipercentage, wat uiteraard niet altijd realistisch is. Dat gezegd hebbende: als je variabele groei verwacht, kun je het beste voorzichtig zijn en uitgaan van de onderkant van de bandbreedte; de meest nauwkeurige uitkomst heeft echter altijd de voorkeur.
In veel sectoren kan worden verwacht dat groeipercentages op korte tot middellange termijn versnellen voordat ze stabiliseren.
In de SaaS-sector zijn groeipercentages doorgaans hoger vlak na de lancering, wanneer de jaarlijkse terugkerende omzet (ARR) relatief laag is. SaaS-ondernemingen met een ARR van minder dan $1 miljoen hadden bijvoorbeeld een mediane groei van ongeveer 100%, tegenover slechts 40% voor ondernemingen met een ARR in de bandbreedte van $3 tot $5 miljoen.
Prognosticeer de FCF voor toekomstige jaren (FCF huidige jaar x groeipercentage)
De vrije kasstroom in toekomstige jaren zal hoger zijn dan de schattingen voor het huidige jaar, ervan uitgaande dat de groeipercentages zich ontwikkelen zoals voorspeld.
Om de FCF voor toekomstige jaren te vinden, vermenigvuldig je eenvoudig de FCF van het voorgaande jaar met het verwachte groeipercentage.
Als een project bijvoorbeeld naar verwachting in het eerste jaar een FCF van $1 miljoen genereert en met 5% groeit, zou de FCF voor het tweede jaar $1.05M bedragen.
Stap 3: Kies een passend disconteringspercentage
Het disconteringspercentage is cruciaal voor het DCF-model, omdat het toekomstige kasstromen disconteert naar hun waarde vandaag.
Voor waarderingsdoeleinden van ondernemingen en mogelijk ook voor projecten waarbij kapitaal wordt ingezet, is het standaarddisconteringspercentage de gewogen gemiddelde vermogenskostenvoet (WACC).
Door een vreemdvermogenselement en een eigenvermogenselement op te nemen, houdt de WACC-formule rekening met de twee belangrijkste kapitaalbronnen van een onderneming. De formule is als volgt:
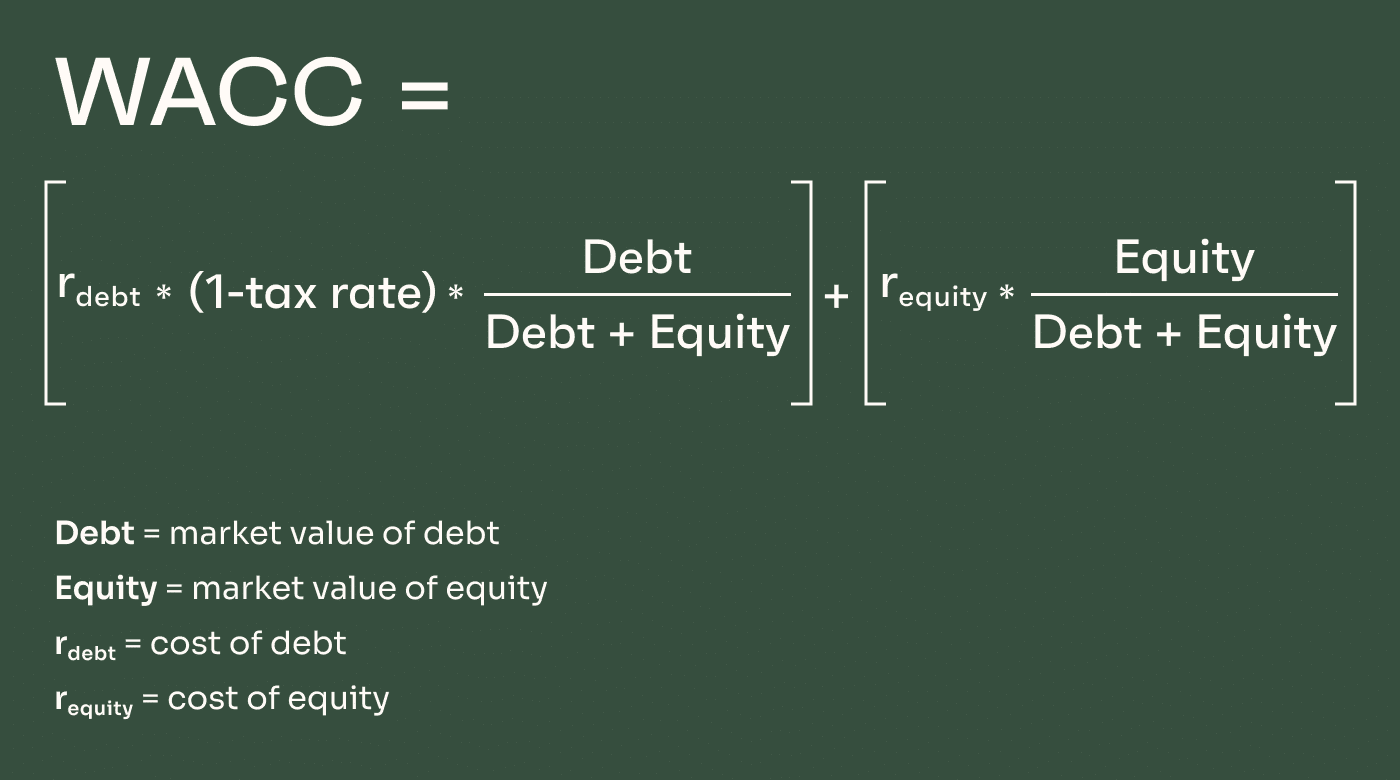
Bij ondernemingen die uitsluitend met vreemd vermogen worden gefinancierd, wordt de WACC voornamelijk beïnvloed door de financieringskosten (wat betekent dat deze ook afhankelijk is van inflatie en veranderende rentetarieven). Bij ondernemingen die met eigen vermogen worden gefinancierd, zijn de kosten van het eigen vermogen grotendeels gebaseerd op de vraag van investeerders en hun rendementsverwachtingen. Bij ondernemingen met een hybride financiering neemt de WACC een gewogen gemiddelde van beide.
De WACC vormt de basislaag van het disconteringspercentage. Om ervoor te zorgen dat het disconteringspercentage ondernemingsspecifieke risicofactoren en andere marktrisico's weerspiegelt, worden bepaalde risicopremies boven op de WACC toegevoegd om het disconteringspercentage op te bouwen. Disconteringspercentages bevatten vaak risicopremies voor:
- Marktrisico: omvat het algemene risico van de aandelenmarkt; dit ligt voor de meeste bedrijven doorgaans tussen 4% en 7% .
- Bedrijfsgrootte: kleinere bedrijven hebben geen gemakkelijke toegang tot grote hoeveelheden kapitaal en worden over het algemeen als risicovoller beschouwd.
- Bedrijfsspecifiek risico: houdt rekening met risico's die verband houden met bepaalde kenmerken van een bedrijf, bijvoorbeeld:
- klantconcentratie
- productdiversificatie
- concurrentieomgeving
- R&D-investeringen
- winstvolatiliteit
- afhankelijkheid van “sleutelpersonen”
Stap 4: toekomstige kasstromen contant maken naar hun huidige waarde
Vervolgens moet je de netto contante waarde (NCW) van de toekomstige kasstromen bepalen.
Neem hiervoor de toekomstige FCF's uit stap 2 en vermenigvuldig deze met de disconteringsvoet die in stap 3 is vastgesteld. Hiermee krijg je de NCW van de kasstromen voor elk jaar. Vervolgens kun je de NCW van elk jaar bij elkaar optellen om de totale NCW van het project of de investering te bepalen.
Stap 5: bereken de huidige waarde van de terminale waarde
Vervolgens bepaal je de terminale waarde van het project en daarna de huidige waarde van die terminale waarde. Ik zweer dat het niet zo ingewikkeld is als het klinkt.
De terminale waarde is de waarde na de prognoseperiode en er zijn twee verschillende methoden om deze te berekenen.
Methode van permanente groei
De methode van permanente groei, ook bekend als het Gordon-groeimodel, gaat ervan uit dat kasstromen na de prognoseperiode tegen een constant percentage blijven groeien.
Als het veronderstelde groeipercentage tijdens de prognoseperiode bijvoorbeeld 9% was, zou het permanente groeipercentage ook 9% zijn.
De formule voor de methode van permanente groei is als volgt:
TV = (FCFn x (1 + g)) / (WACC – g)
Het op deze manier berekenen van terminale waarden komt vaker voor in academische kringen. In de industrie en bij investeringen is het gebruikelijker om terminale waarden te berekenen op basis van uitstapmultiples.
Uitstapmultiples
Het bepalen van de terminale waarde op basis van een uitstapmultiple gaat ervan uit dat het bedrijf of project na de prognoseperiode wordt verkocht — of stelt een onderneming eenvoudigweg in staat de geschatte waarde van het actief te bepalen als het dit op dat moment zou verkopen.
In dit geval is de formule als volgt:
TV = financiële maatstaf (meestal EBITDA) x handelsmultiple (zoals 10x)
Deze formule gebruikt een vaste handelsmultiple, die een functie is van de verwachte vraag van investeerders. Het vinden van een geschikte multiple omvat doorgaans vergelijkingen met soortgelijke bedrijven die zijn verkocht en/of financieringsrondes hebben doorlopen in vergelijkbare groeifasen en onder vergelijkbare marktomstandigheden. Gemiddelde waarderingsmultiples per sector kunnen ook worden gebruikt als er geen betere optie is — maar houd er rekening mee dat deze multiples in de loop der tijd kunnen veranderen door de vraag van investeerders, de risicobereidheid en het renteklimaat.
Stap 6: bereken de waarde van het project/bedrijf
Nu je alles hebt samengebracht, kun je de netto contante waarde berekenen van het project, bedrijf of de investering die wordt overwogen.
Tel hiervoor de huidige waarde van de toekomstige kasstromen binnen de prognoseperiode (uit stap 4) op bij de huidige waarde van de berekende terminale waarde (uit stap 5).
Trek vervolgens het aanvankelijke investeringsbedrag af van deze eindwaarde. Als het bedrag positief is, is de investering het overwegen waard. Als het negatief is, leidt de investering tot een nettoverlies wanneer rekening wordt gehouden met de tijdswaarde van geld.
Voorbeeldberekeningen voor het DCF-model
Op basis van al het bovenstaande loop ik een vereenvoudigd voorbeeld door om het model voor contante kasstromen te illustreren. Dit is sterk vereenvoudigd — DCF-modellering kan voor complexere maatstaven het beste in Excel of andere software worden uitgevoerd.
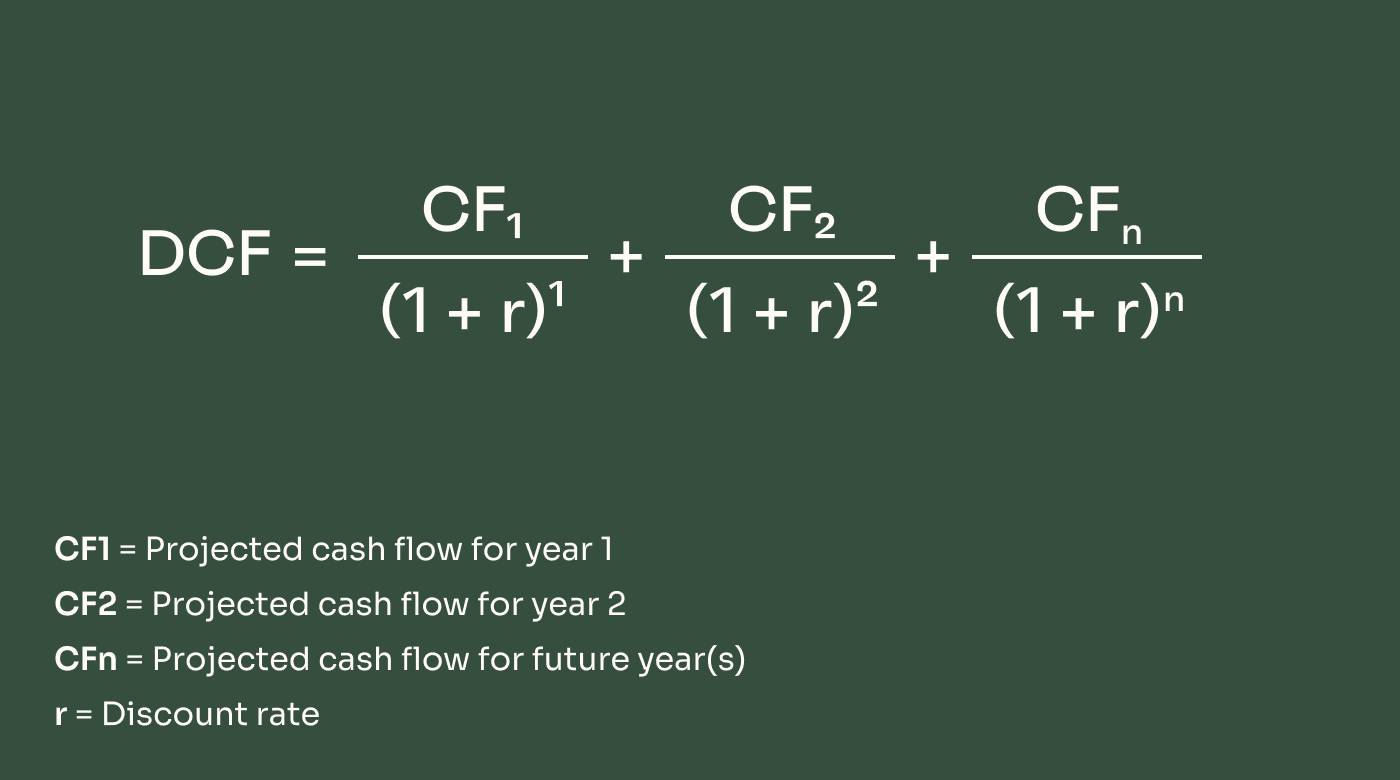
Een SaaS-bedrijf investeert $3 miljoen in een project om een nieuwe betaalde upgradefunctie voor een bestaand aanbod te lanceren. Het bedrijf kiest een prognoseperiode van 5 jaar als een redelijke periode om het rendement nauwkeurig te voorspellen.
Aannames:
- Disconteringsvoet van 12%
- De vrije kasstromen in jaar 1 zullen naar verwachting $850,000 bedragen
- Jaarlijkse groeivoet van 5%
- Er wordt geen rekening gehouden met een terminale waarde
Het bedrijf overweegt of de kapitaaluitgave de moeite waard is. Het kiest ervoor het DCF-model te gebruiken om het potentieel van de investering te berekenen.
Uitgaande van een jaarlijkse groeivoet van 5% zijn de verwachte vrije kasstromen gedurende de prognoseperiode:
Vrije kasstromen:
| Jaar | Kasstroom |
|---|---|
| JaarJaar 1 | Kasstroom$850,000 |
| JaarJaar 2 | Kasstroom$892,500 |
| JaarJaar 3 | Kasstroom$937,125 |
| JaarJaar 4 | Kasstroom$983,981 |
| JaarJaar 5 | Kasstroom$1,033,180 |
| JaarTotaal | Kasstroom$4,696,786 |
Vervolgens disconteert het bedrijf die bedragen naar hun huidige waarden met behulp van een disconteringsvoet van 12%.
Gedisconteerde vrije kasstromen:
| Jaar | Kasstroom |
|---|---|
| JaarJaar 1 | Kasstroom$758,929 |
| JaarJaar 2 | Kasstroom$711,496 |
| JaarJaar 3 | Kasstroom$667,027 |
| JaarJaar 4 | Kasstroom$625,338 |
| JaarJaar 5 | Kasstroom$586,254 |
| JaarTotaal | Kasstroom$3,349,043 |
De toekomstige vrije kasstromen die het product naar verwachting in de komende 5 jaar zal genereren, zijn vandaag $3,349,043 waard. Na aftrek van de initiële kosten van $3 miljoen voor de productlancering bedraagt de netto contante waarde ongeveer $350 duizend.
Gedisconteerde vrije kasstroom: $3,349,043
Initiële kosten: ($3,000,000)
Netto contante waarde: $349,043
Beperkingen van DCF
Het model voor gedisconteerde kasstromen kan zeer nuttig zijn om bedrijven en beleggers te helpen beslissen waar ze kapitaal moeten inzetten. Maar het is geen perfect systeem—dit zijn de nadelen.
More Articles
Afhankelijk van nauwkeurige prognoses
DCF-modellering is gebaseerd op toekomstige kasstromen, die in de meeste gevallen moeten worden geschat. Daarom is het sterk afhankelijk van de nauwkeurigheid van deze schattingen.
Hoewel er situaties zijn waarin toekomstige kasstromen min of meer vaststaan, zijn deze relatief zeldzaam. Bij de meeste beslissingen over de inzet van bedrijfskapitaal moeten ondernemingen eerst de kasstromen schatten en deze cijfers vervolgens gebruiken om de DCF-waardering te berekenen.
Vooral bij langere prognoseperioden kan zelfs een relatief kleine “afwijking” in de schattingen grote verschillen veroorzaken tussen de verwachte waarde van een investering en de werkelijke waarde ervan.
Gevoelig voor de gekozen disconteringsvoet
Een ander belangrijk onderdeel van het DCF-model is de disconteringsvoet. Ondernemingen mogen hun eigen disconteringsvoeten vaststellen bij het uitvoeren van deze berekeningen.
Een standaarddisconteringsvoet is de gewogen gemiddelde kapitaalkostenvoet (WACC), die relatief eenvoudig te berekenen is. Dat gezegd hebbende, kunnen de kapitaalkosten in de loop van de tijd veranderen.
Andere disconteringsvoeten kunnen geschikter zijn voor bepaalde bedrijfsscenario’s, maar het bepalen van de juiste voet kan lastig zijn—en deze kan een enorme invloed hebben op DCF-berekeningen.
Eindwaarde kan fluctueren
De eindwaarde is een ander cruciaal onderdeel van DCF-modellen. Toch kan de eindwaarde van een project enigszins onduidelijk zijn en zeker aan verandering onderhevig zijn.
Bij gebruik van het Gordon-groeimodel gaat de eindwaarde uit van constante groeipercentages—die uiteraard zeldzaam zijn in de werkelijkheid.
Bij gebruik van de benadering op basis van een verkoopmultiple moet men aannames doen over waardering en het sentiment van beleggers vele jaren in de toekomst.
Zoals we allemaal weten, kunnen het sentiment van beleggers en de marktomstandigheden drastisch veranderen, vooral wanneer de kapitaalkosten verschuiven.
Zo daalden SaaS-waarderingsmultiples in 2022 met maar liefst 75% op jaarbasis. Een bedrijf dat rond bijvoorbeeld 2018 een beursgang of verkoop plande, zou dat zeker niet hebben verwacht—en toch kan die verschuiving de berekening van een analyse van gedisconteerde kasstromen drastisch veranderen.
Softwareoplossingen voor DCF-modellering
Bedrijven en personen die een analyse van verdisconteerde kasstromen uitvoeren, kunnen profiteren van het gebruik van software.
In veel gevallen kan dit simpelweg Microsoft Excel zijn. De populaire software kan DCF-modellering relatief eenvoudig uitvoeren en online zijn volop sjablonen en modellen te vinden.
Zelfs als je geen speciale prognosesoftware hebt, kan het zijn dat DCF-functionaliteit al is ingebouwd in sommige van je bestaande systemen, zoals ERP-systemen.
Er bestaat ook volop gespecialiseerde software. Zo is Rockport VAL waarderingssoftware die specifiek is ontwikkeld voor commercieel vastgoed.
Er zijn ook veel nieuwe machinelearning- en AI-gestuurde FP&A-tools beschikbaar die het bekijken waard kunnen zijn.
De kern van modellering van verdisconteerde kasstromen
Het model voor verdisconteerde kasstromen wordt gebruikt om de waarde van een investering vandaag te bepalen op basis van schattingen van hoeveel geld deze in de toekomst zou moeten genereren—gecorrigeerd voor de tijdswaarde van geld (of de kapitaalkosten).
Wil je je vaardigheden in de financiële wereld verder ontwikkelen? Abonneer je op de nieuwsbrief van The CFO Club en sluit je aan bij een ondersteunende community van financiële leidinggevenden. The CFO Club is opgericht door financiële leiders, voor financiële leiders. Word vandaag nog lid.

