Wiedza o tym, jak korygować naliczanie urlopu, ma kluczowe znaczenie; mimo że pracownicy w USA chcą mieć możliwość korzystania z płatnego czasu wolnego (PTO), wielu z nich nie wykorzystuje wszystkich dni urlopowych.
W badaniu przeprowadzonym w 2023 roku przez Pew Research Center 62% pracowników stwierdziło, że PTO jest dla nich niezwykle ważne, co czyni go jednym z najbardziej pożądanych świadczeń pracowniczych. Jednak 46% tych pracowników nie wykorzystuje całego przysługującego im PTO.
W tym artykule wyjaśniam krok po kroku proces korygowania naliczania urlopu. Wyjaśniam również, jak podwyżki i urlopy sabatowe wpływają na zgromadzone wynagrodzenie urlopowe.
Księgowanie naliczonego urlopu
Pracownicy mogą wykorzystywać czas urlopowy na wakacje, zwolnienie chorobowe lub inne cele, zgodnie z polityką urlopową. Jeśli jednak pracownicy nie wykorzystają swojego czasu urlopowego, nabywają prawo do otrzymania za niego wynagrodzenia. Dlatego naliczony urlop pojawia się w bilansie do momentu jego wypłaty.
Zgodnie z ASC 710 pracodawcy muszą ujmować zobowiązanie z tytułu przyszłych nieobecności (księgowe określenie niewykorzystanego urlopu), jeśli spełnione są następujące warunki:
- Pracownik wykonał już pracę niezbędną do uzyskania wynagrodzenia za przyszłe nieobecności.
- Zobowiązanie dotyczy praw, które nabywają uprawnień lub kumulują się. Nabyte prawa muszą zachować ważność nawet w przypadku rozwiązania stosunku pracy z pracownikiem — prawa te nie mogą być uzależnione od świadczenia pracy w przyszłości. Mówiąc prościej, pracodawca nie może stosować zasady „wykorzystaj albo strać”, a naliczone wynagrodzenie urlopowe musi przechodzić na kolejne lata.
- Wypłata wynagrodzenia musi być prawdopodobna.
- Kwotę można racjonalnie oszacować.
Kwota należna pracownikom z tytułu niewykorzystanego urlopu jest ujmowana jako zobowiązanie w bilansie do momentu jej wypłaty. Kwota ta pojawia się również w rachunku zysków i strat jako koszt w okresie, w którym stała się należna.
Po dokonaniu wypłaty zobowiązanie znika z bilansu, a kwota naliczonego urlopu pojawia się w rachunku przepływów pieniężnych jako wypływ środków pieniężnych.
Oczywiście istnieją sytuacje, w których nie trzeba wypłacać wynagrodzenia za naliczony urlop. Na przykład nie trzeba naliczać wynagrodzenia urlopowego, jeśli stosuje się zasadę „wykorzystaj albo strać”.
Zasada „wykorzystaj albo strać”
Zasada „wykorzystaj albo strać” wymaga od pracowników utraty niewykorzystanego czasu urlopowego po upływie z góry ustalonego terminu.
Załóżmy, że Fred, jeden z Twoich pracowników, ma 30 godzin naliczonego czasu urlopowego. Zasada „wykorzystaj albo strać” może wymagać od Freda wykorzystania tych 30 godzin do końca pierwszego kwartału następnego roku kalendarzowego, w przeciwnym razie utraci on ten czas urlopowy.
Jest jednak pewien haczyk: nie wszystkie firmy mogą stosować zasadę „wykorzystaj albo strać”.
Przepisy poszczególnych stanów określają, czy można odebrać pracownikowi czas urlopowy po jego nabyciu.
Na przykład firmy w Nebrasce nie mogą zmienić swojej polityki urlopowej w taki sposób, aby odebrać pracownikom czas urlopowy po wykonaniu przez nich pracy uprawniającej do jego nabycia. Oznacza to, że firmy z Nebraski nie mogą stosować zasady „wykorzystaj albo strać”.
Kiedy ująć zapis dotyczący urlopu w rachunkowości memoriałowej
Większość firm ujmuje naliczenia urlopowe raz w roku kalendarzowym. Inne popularne okresy ujmowania niewykorzystanych urlopów to raz w roku obrotowym lub w dniu zatrudnienia pracownika. Płatności ujmuje się w momencie ich dokonania.
Dwa rodzaje zapisów, które należy wykonać dla każdego pracownika z naliczonym czasem urlopowym, to:
- Zapis ujmujący należną kwotę wynagrodzenia urlopowego
- Zapis ujmujący płatność
Have an account? Log In
Jak obliczyć naliczony urlop
Przed wprowadzeniem zapisu księgowego należy obliczyć kwotę naliczonego urlopu dla każdego pracownika, który ma niewykorzystane dni urlopowe.
Oto wzór na obliczenie naliczonego urlopu:
Naliczony urlop = (Naliczone godziny urlopowe x Stawka godzinowa pracownika)
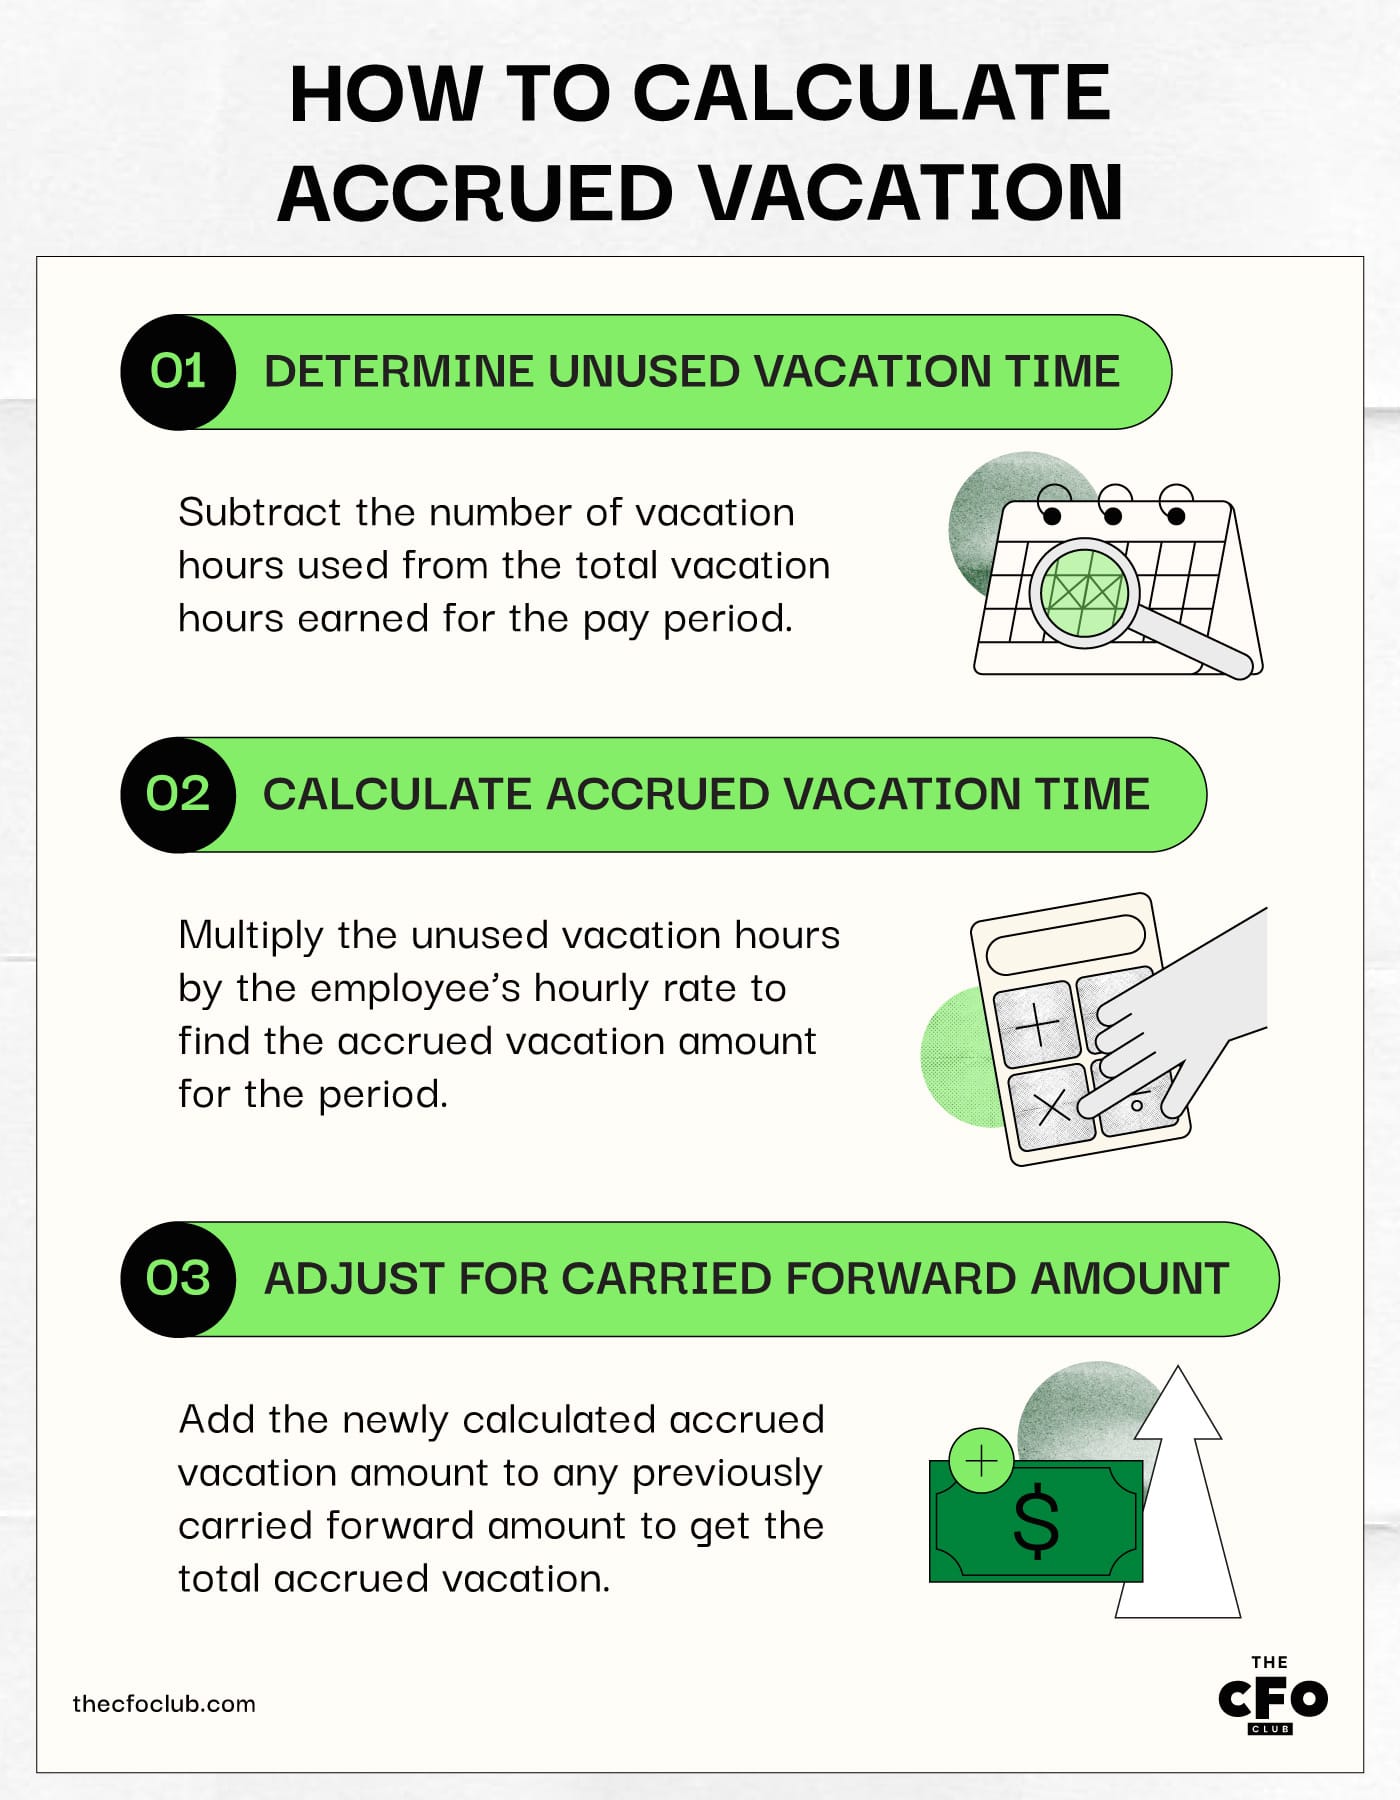
Wykonaj poniższy proces krok po kroku, aby zebrać wymagane informacje i obliczyć naliczony urlop:
- Ustal niewykorzystany czas urlopu za poprzedni okres rozliczeniowy, odejmując liczbę wykorzystanych godzin urlopu od całkowitej liczby naliczonych godzin urlopu za ten okres.
- Pomnóż liczbę naliczonych godzin urlopu przez całkowitą stawkę godzinową pracownika.
- Dodaj tę kwotę do naliczonej kwoty urlopu przeniesionej z poprzednich okresów.
Najczęściej używane narzędzia programowe do naliczania urlopu
Dwa narzędzia programowe powszechnie używane do obliczania i ewidencjonowania naliczonego urlopu to rozwiązania do obsługi płac i księgowości.
Oprogramowanie płacowe pomaga obliczyć wypracowany czas urlopu w określonym okresie rozliczeniowym. Możesz również poprosić swojego dostawcę usług płacowych o udostępnienie danych dotyczących czasu urlopu pracowników za określony okres.
Po uzyskaniu danych potrzebnych do obliczenia naliczonego urlopu użyj oprogramowania księgowego do rejestrowania zapisów księgowych. Oprogramowanie księgowe automatycznie zaktualizuje rachunek zysków i strat, bilans oraz przepływy pieniężne.
Najlepsze rozwiązania do obsługi księgowości oferują wbudowane funkcje naliczania urlopu. Po wprowadzeniu salda urlopu, stawki naliczania i stawki godzinowej pracownika oprogramowanie automatycznie aktualizuje salda naliczonego urlopu.
Przykład korekty naliczonego urlopu
Załóżmy, że John Smith ma już naliczone 40 godzin urlopu. Zgodnie z zasadami dotyczącymi urlopów John Smith otrzymuje pięć godzin urlopu miesięcznie, czyli łącznie 60 godzin rocznie.
W poprzednim okresie rozliczeniowym John Smith wykorzystał 40 godzin urlopu. Na koniec okresu rozliczeniowego John Smith będzie miał 60 pozostałych naliczonych godzin urlopu, obliczonych w następujący sposób:
[40 godzin naliczonego urlopu + (60 godzin urlopu za poprzedni rok - 40 wykorzystanych godzin urlopu)] = 60 godzin
John Smith zarabia $30 za godzinę.
Oto wysokość naliczonego urlopu Johna Smitha na koniec okresu rozliczeniowego:
60 godzin x $30 za godzinę = $1,800
Pamiętaj, że kwota $1,800 powinna stanowić saldo konta naliczonego urlopu Johna Smitha, a nie kwotę przyrostową, która ma zostać wykorzystana w zapisie księgowym. Kwota w zapisie powinna wynosić:
($1,800 - saldo końcowe konta za poprzedni okres rozliczeniowy)
Ponieważ John Smith miał 40 naliczonych godzin urlopu, saldo końcowe za poprzedni okres rozliczeniowy można obliczyć następująco:
(40 godzin x $30 za godzinę) = $1,200
Kwota w zapisie księgowym wyniosłaby:
($1,800 - $1,200) = $600
Odpowiednie zapisy księgowe
Skoro znasz już obliczenia wymagane do rejestrowania zapisów księgowych dotyczących naliczonego urlopu, użyjmy tych samych przykładów, aby zobaczyć, jakie zapisy księgowe należy wprowadzić.
Dodawanie kolejnego naliczenia urlopu
Kwota przyrostowa w naszym przykładzie wynosi $600. Mówiąc prościej, John Smith ma dodatkowe niewykorzystane godziny urlopu o wartości $600, przeniesione z poprzedniego roku.
Oto jak będzie wyglądał zapis księgowy:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoKoszty urlopu | Winien$600 | Ma- | UwagiUjęcie naliczonego urlopu jako kosztu. Kwota ta pojawia się w rachunku zysków i strat. |
| KontoZobowiązania z tytułu urlopu | Winien- | Ma$600 | UwagiUjęcie zobowiązania z tytułu naliczonego urlopu. Kwota ta pojawia się w bilansie do momentu wykorzystania urlopu przez pracownika lub wypłaty tej kwoty. |
Wykorzystanie urlopu przez pracowników
Załóżmy, że John Smith chce wykorzystać 50 godzin urlopu na początku następnego roku obrotowego. Obecnie ma 60 naliczonych godzin urlopu.
Gdy John Smith wykorzysta 50 godzin urlopu, utwórz następujący zapis księgowy, aby skorygować kwotę naliczonego urlopu:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoZobowiązania z tytułu urlopu | Winien$600 | Ma- | UwagiZmniejszenie salda zobowiązań. |
| KontoŚrodki pieniężne | Winien- | Ma$600 | UwagiZmniejszenie salda środków pieniężnych o kwotę naliczonego urlopu wypłaconego pracownikowi. |
Jak podwyżki wpływają na wynagrodzenie za naliczony urlop
Podwyżki zwiększają zobowiązanie z tytułu naliczonego urlopu.
Wynagrodzenie urlopowe oblicza się na podstawie najnowszej stawki wynagrodzenia pracownika. Po podwyższeniu wynagrodzenia pracownika należy dodać przyrostową kwotę wynagrodzenia urlopowego do zobowiązania z tytułu naliczonego urlopu.
Na przykład załóżmy, że John Smith ma 60 godzin naliczonego urlopu. Jego stawka godzinowa wzrasta z $30 do $35.
Kwota naliczonego urlopu wzrośnie o $300 (60 godzin x $5 za godzinę) po podwyżce. Oto zapis księgowy służący do skorygowania naliczenia urlopu:
| Konto | Winien | Ma | Uwagi |
|---|---|---|---|
| KontoKoszt urlopu | Winien$300 | Ma- | UwagiZwiększenie kosztu urlopu |
| KontoZobowiązanie z tytułu urlopu | Winien- | Ma$300 | UwagiZwiększenie zobowiązania z tytułu naliczonego urlopu |
More Articles
Urlopy sabatowe i ich wpływ
EITF Abstract 06-02 odnosi się do niejasności związanych z księgowym ujmowaniem urlopu sabatowego. Zgodnie z tym opracowaniem:
- Urlop sabatowy nie jest naliczany, gdy jest wykorzystywany na badania naukowe lub służbę publiczną, które podnoszą reputację pracodawcy albo w inny sposób przynoszą mu korzyści. Pracownik zasadniczo świadczy usługi na rzecz firmy, za które otrzymuje wynagrodzenie.
- Urlop sabatowy jest naliczany, gdy jest nieograniczonym czasem wolnym i jest przyznawany jako wynagrodzenie za usługi świadczone wcześniej.
Czy naliczony czas urlopu lub kwota mogą być ujemne?
Tak, saldo naliczonego urlopu lub kwota przypisana do konkretnego pracownika mogą być ujemne.
Ujemne salda urlopowe występują, gdy pracodawcy wypłacają więcej środków z tytułu urlopu lub pozwalają pracownikom wykorzystać więcej urlopu, niż pracownicy zdążyli zgromadzić.
Saldo naliczonego urlopu ostatecznie stanie się dodatnie, gdy godziny urlopowe będą nadal naliczane.
Łatwe korygowanie naliczenia urlopu
Korygowanie naliczenia urlopu jest proste, gdy zrozumiesz, jak obliczać przyrost naliczenia i zapisy księgowe. W większości przypadków wystarczy dokonać dwóch zapisów: dodać niewykorzystany czas urlopu oraz wypłacić pracownikom wynagrodzenie za wykorzystany urlop.
Aby otrzymywać cotygodniowe artykuły na tematy, które pomagają dyrektorom finansowym SaaS sprawnie zarządzać zespołem finansowym w firmie technologicznej, zapisz się do newslettera The CFO.